
Taille et part du marché des toners d'impression
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
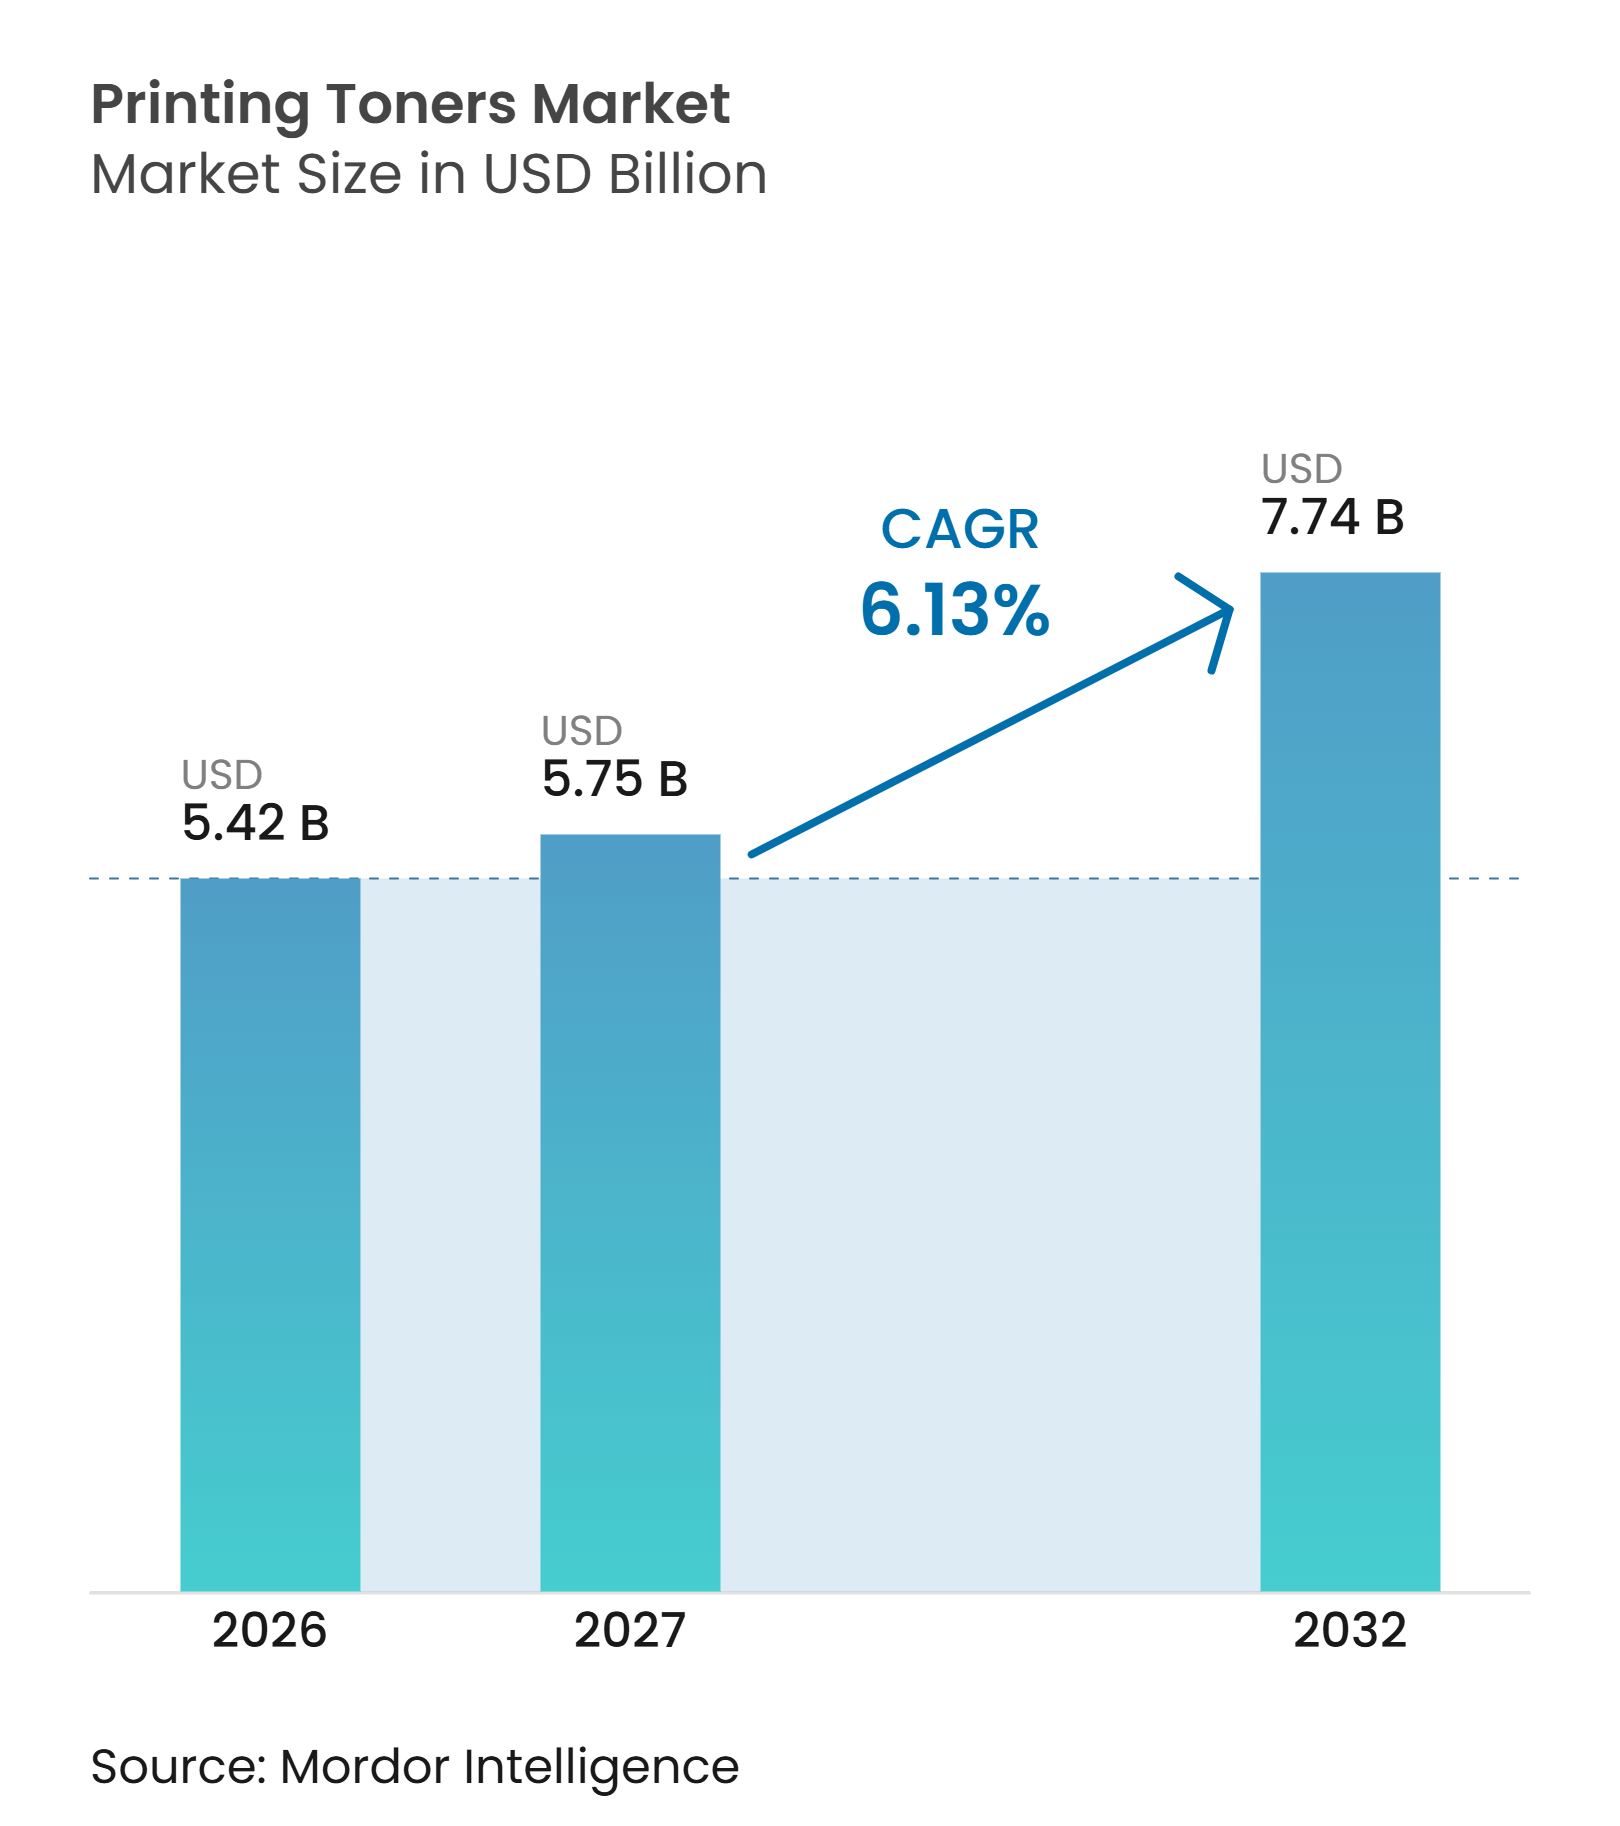
| Taille du Marché (2027) | 5.75 Milliards de dollars |
| Taille du Marché (2032) | 7.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des toners d'impression par Mordor Intelligence
La taille du marché des toners d'impression était évaluée à 5,42 milliards USD en 2026 et devrait croître de 5,75 milliards USD en 2027 à 7,74 milliards USD d'ici 2032, à un CAGR de 6,13 % durant la période de prévision (2027-2032). Le marché des toners d'impression s'étend au-delà des applications bureautiques, l'impression d'emballages, l'impression de production et les flux de travail numériques commerciaux représentant une part croissante de la demande. La demande est de plus en plus portée par des applications nécessitant une cohérence des couleurs, des effets spéciaux et une impression par procédé sec pour obtenir des résultats différenciés. Cette évolution stimule les investissements des fournisseurs dans la chimie des toners, les performances des résines et les formulations spécifiques aux presses. Les lancements de produits par Konica Minolta et FUJIFILM Business Innovation en 2025 illustrent le rôle des couleurs spéciales et des capacités de production dans le positionnement concurrentiel. Cependant, la baisse du nombre de pages imprimées en bureau et l'utilisation de cartouches compatibles présentent des risques, notamment lorsque les flux de travail sans papier réduisent la demande de réapprovisionnement et que les fournisseurs tiers améliorent la compatibilité d'authentification.
Points clés du rapport
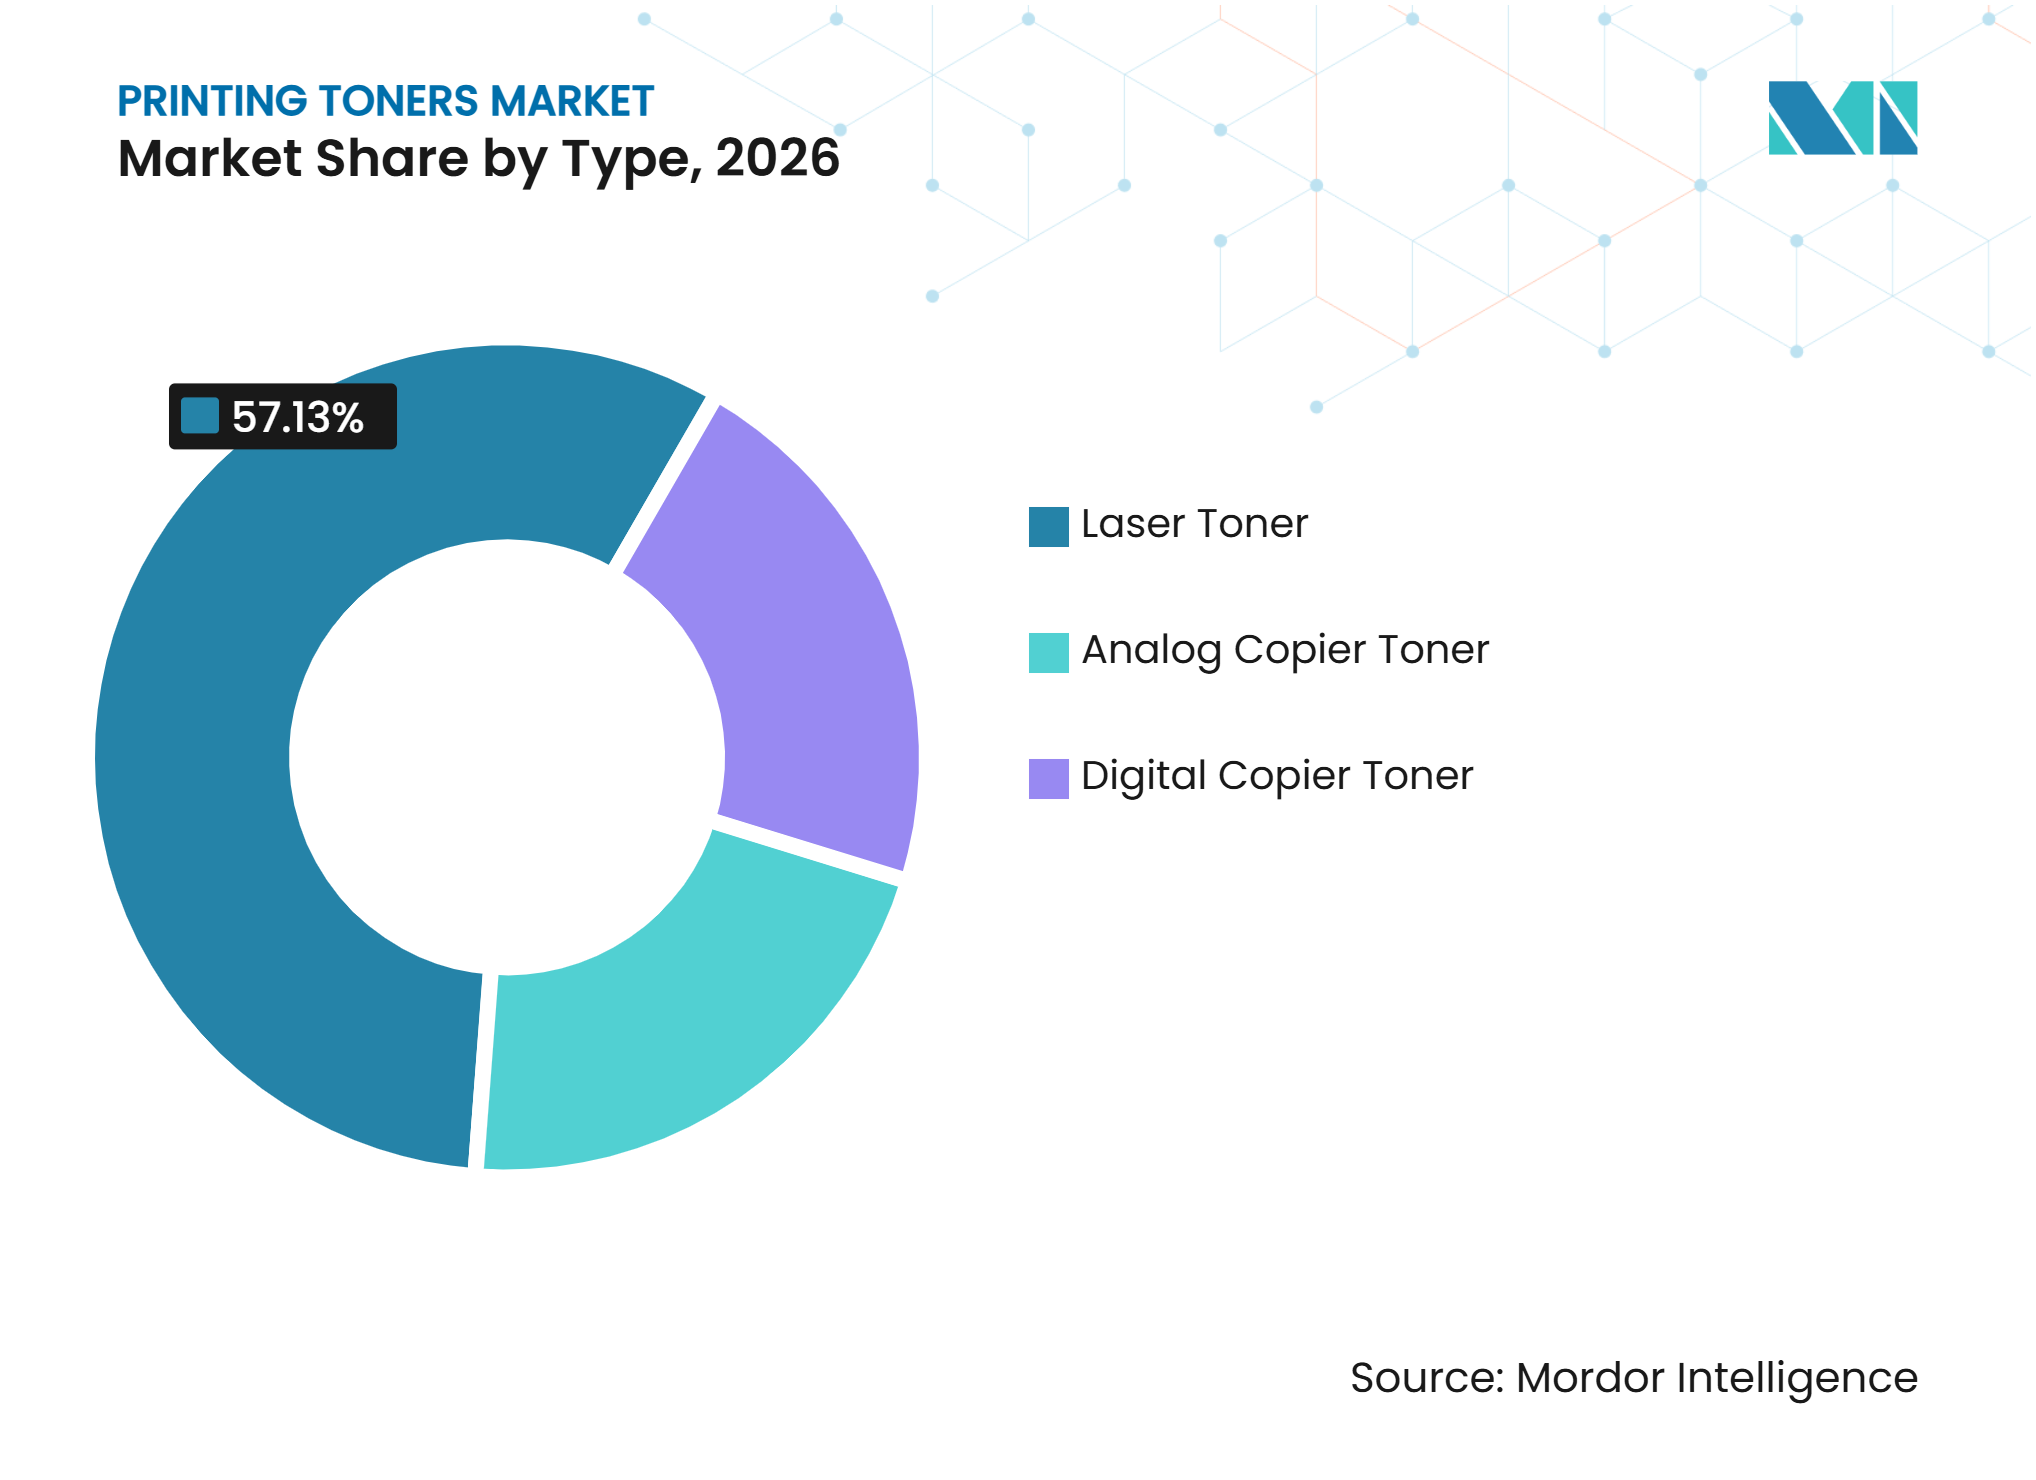
- Par type, le toner laser détenait 57,13 % de la part du marché des toners d'impression en 2026, tandis que le toner pour copieur numérique devrait croître à un CAGR de 6,89 % jusqu'en 2032.
- Par technologie, les toners conventionnels représentaient 68,21 % de la taille du marché des toners d'impression en 2026, tandis que les toners chimiques devraient croître à un CAGR de 7,11 % jusqu'en 2032.
- Par matière première, le polyester détenait une part de 41,56 % en 2026, tandis que la résine styrène-acrylique devrait se développer à un CAGR de 7,45 % jusqu'en 2032.
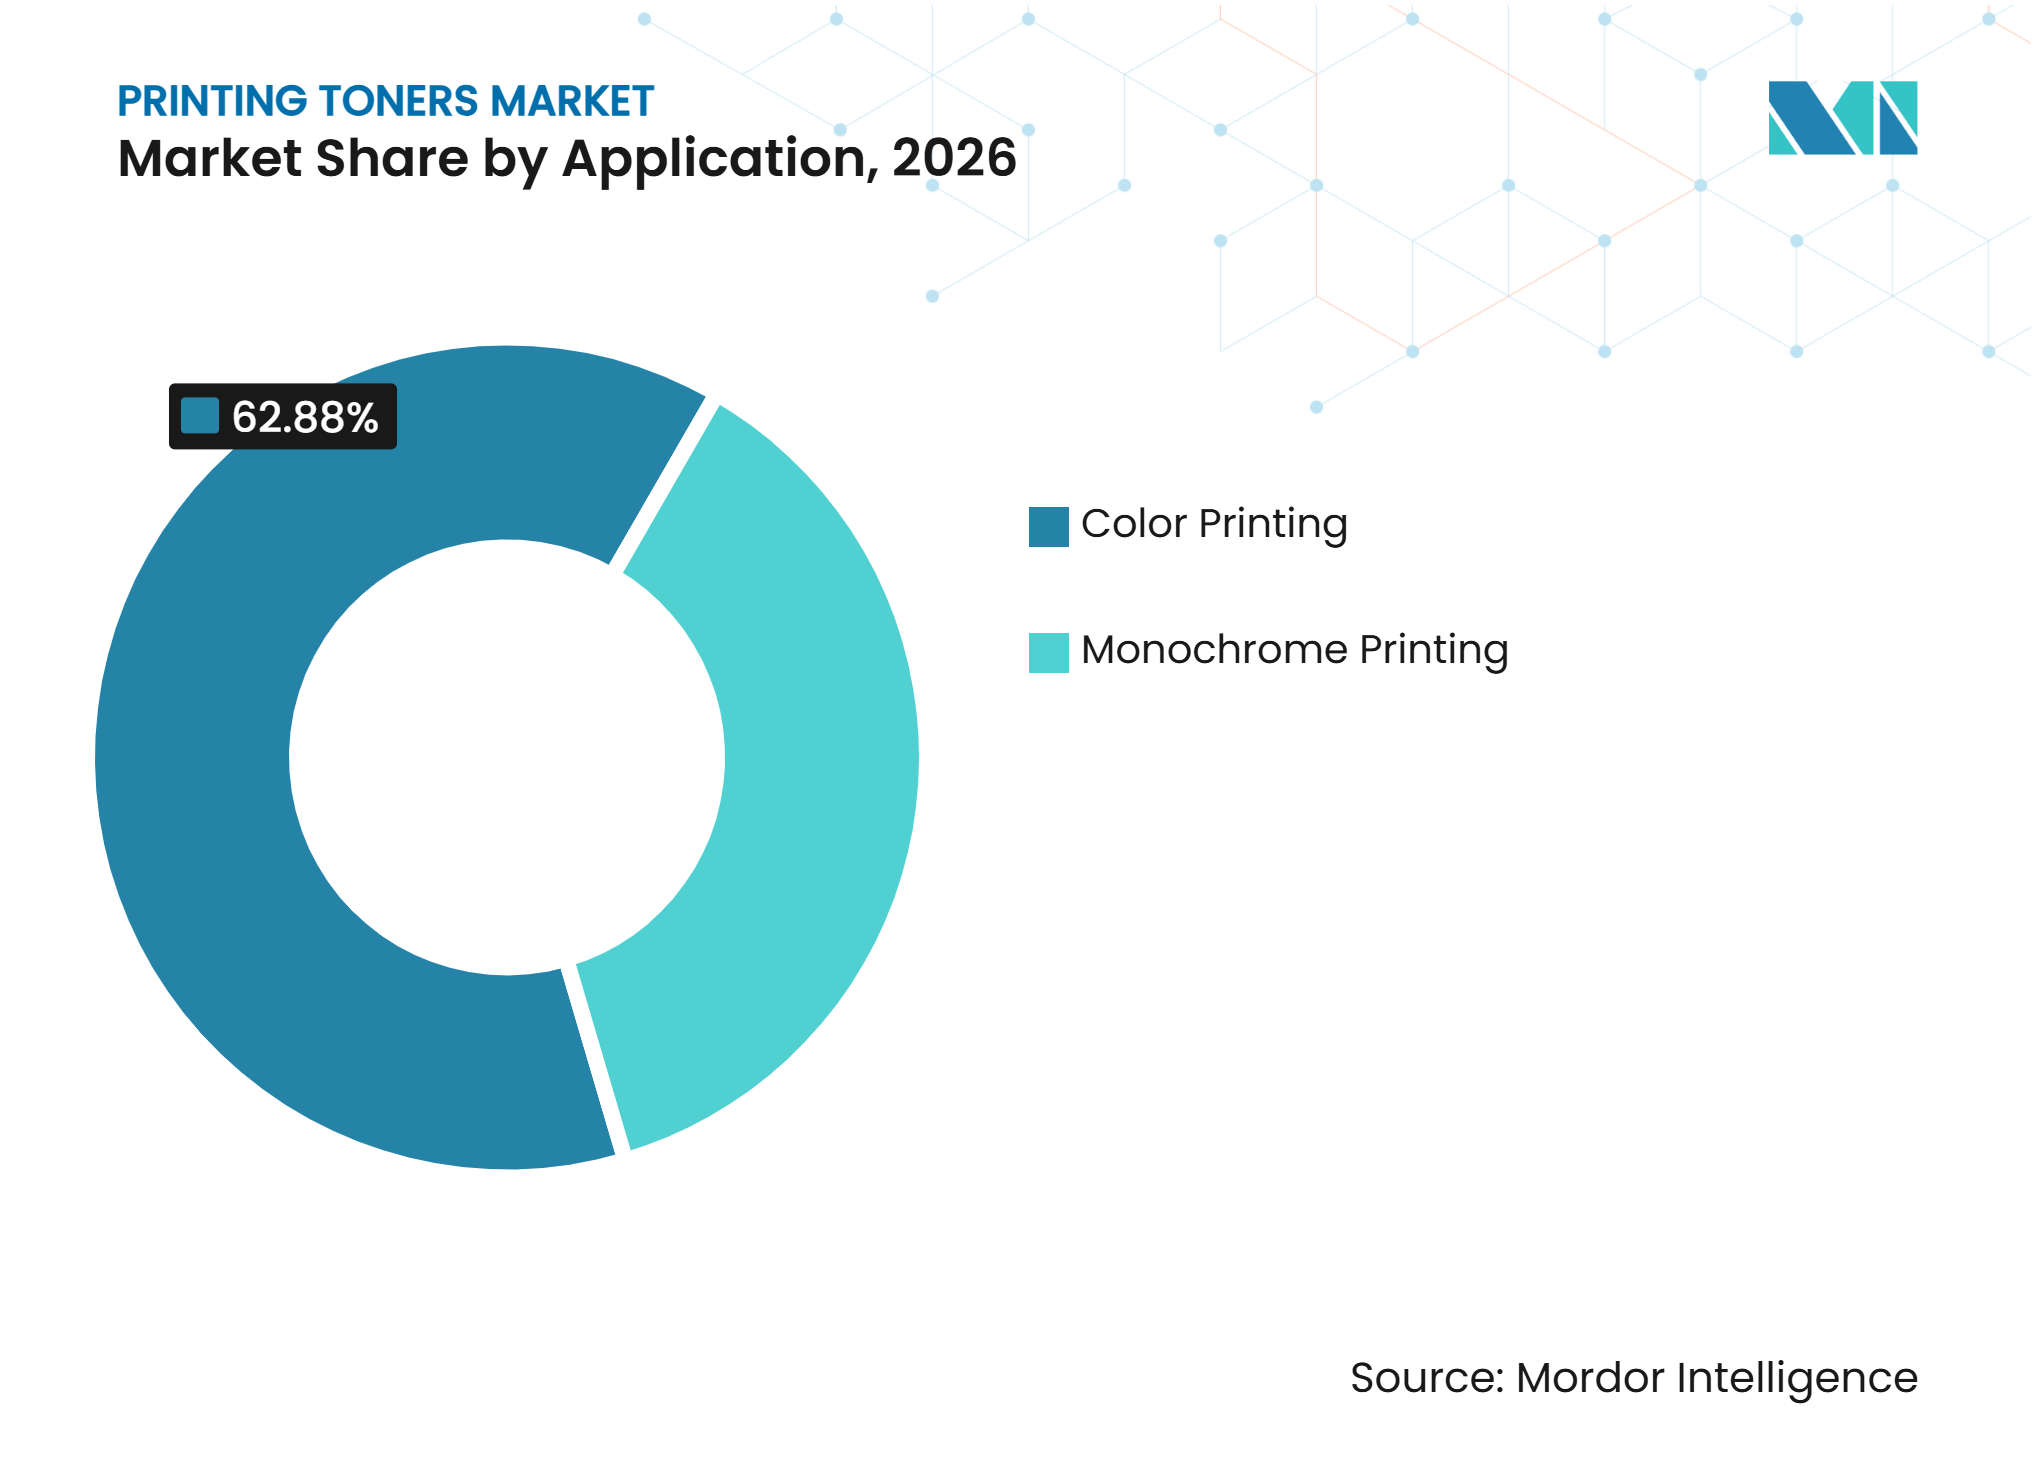
- Par application, l'impression monochrome représentait 37,12 % de la taille du marché des toners d'impression en 2026, tandis que l'impression couleur devrait croître à un CAGR de 8,12 % jusqu'en 2032.
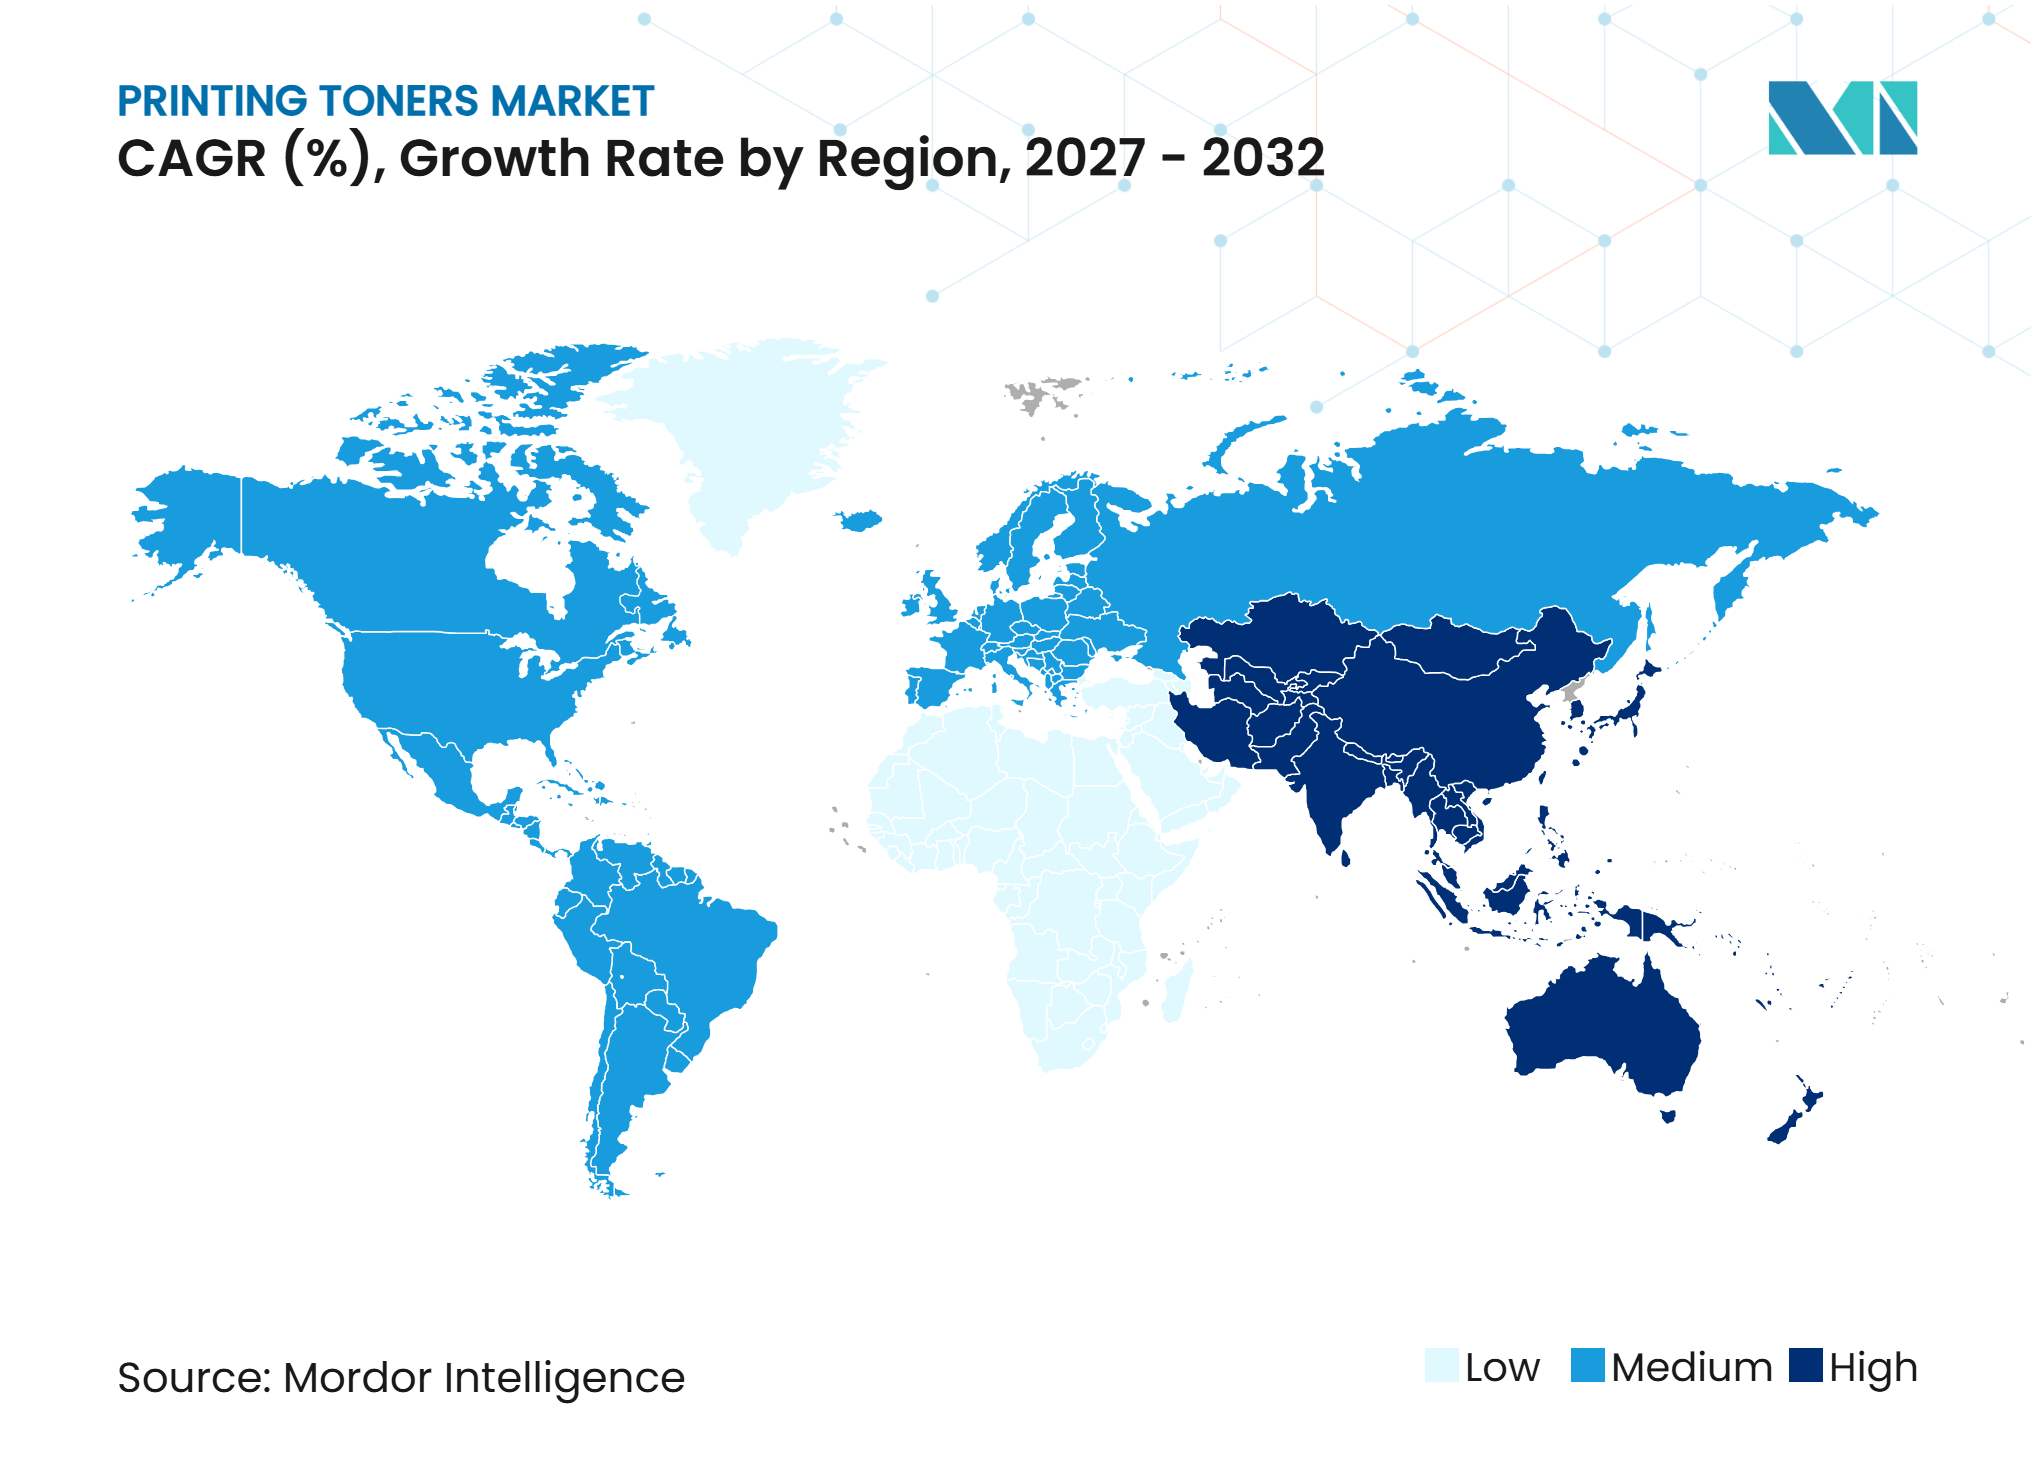
- Par géographie, l'Asie-Pacifique détenait 43,66 % de la part du marché des toners d'impression en 2026 et devrait se développer à un CAGR de 8,04 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'impression d'emballages et d'étiquettes | +1.8% | Mondial, avec la plus forte attraction en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Croissance de l'impression commerciale et gérée | +1.2% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de toners à haut rendement et à basse température de fusion | +0.9% | Mondial, avec adoption précoce au Japon et en Allemagne | Moyen terme (2-4 ans) |
| Expansion de l'impression numérique et à la demande | +1.1% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Découverte par le commerce électronique et réapprovisionnement automatisé | +0.7% | Amérique du Nord et Europe, extension vers l'APAC | Court terme (< 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'impression d'emballages et d'étiquettes
L'impression d'emballages et d'étiquettes a élargi la base de demande du marché des toners d'impression au-delà de l'impression bureautique conventionnelle. Ces applications nécessitent une distribution contrôlée des particules et une sortie couleur cohérente, ce qui peut soutenir des prix de vente plus élevés que les toners de bureau standard. Fin 2025, Konica Minolta avait installé plus de 1 700 presses AccurioLabel à base de toner dans des applications d'étiquettes numériques. La société visait 2 000 installations en Amérique du Nord au cours de l'exercice fiscal 2025 et positionnait la production à base de toner pour les substrats sensibles à la pression. Les convertisseurs d'emballages nécessitaient également des tirages courts et des illustrations versionnées, renforçant le rôle des presses numériques dans la production d'étiquettes. Le marché des toners d'impression est soutenu lorsque les propriétaires de marques exigent des changements de conception fréquents sans maintenir de grands stocks de matériaux pré-imprimés.
Croissance de l'impression commerciale et gérée
Les services d'impression gérés transfèrent l'approvisionnement en toner des bons de commande individuels au réapprovisionnement contractuel. Ce modèle soutient des flux d'approvisionnement réguliers car les prestataires peuvent surveiller les parcs et réapprovisionner les cartouches avant qu'elles ne soient épuisées. Lexmark a été désigné leader dans le MarketScape IDC 2025 pour les services d'impression gérés dans le cloud. La société connecte son système mondial de l'Internet des objets (IoT) à la gestion de parc et au contrôle du cycle de vie. Sur le marché des toners d'impression, la valeur commerciale dépend de la compatibilité des logiciels et des appareils ainsi que de la cartouche. Les fabricants d'équipements d'origine (OEM) peuvent utiliser le micrologiciel, l'authentification et l'exécution automatisée pour connecter les fournitures aux parcs d'appareils sous contrat. Les fournisseurs qui ne participent pas à ces plateformes peuvent avoir un accès limité aux grands comptes commerciaux.
Demande de toners à haut rendement et à basse température de fusion
Les toners à haut rendement et à basse température de fusion répondent aux enjeux de consommation d'électricité, de durée de vie des cartouches et de coût par page. Des recherches publiées dans le Journal of the Imaging Society of Japan indiquent que les résines polyester cristallines peuvent offrir de larges fenêtres de fusion tout en limitant le décalage à froid et à chaud. Konica Minolta indique que ses toners Simitri HD et HDE supportent des températures de fusion plus basses dans ses plateformes AccurioPress et AccurioLabel. En juin 2025, Kyocera a introduit une gamme de toners A4 restructurée présentant des émissions de dioxyde de carbone réduites et des économies d'expédition tout au long du cycle de vie du toner. Les normes ISO/IEC 19752:2025 et ISO/IEC 19798:2025 fournissent des méthodes actualisées pour déterminer les rendements des cartouches de toner monochrome et couleur, respectivement. Ces normes offrent aux équipes d'approvisionnement une base pour comparer les déclarations de haut rendement.
Expansion de l'impression numérique et à la demande
L'impression numérique et à la demande soutient les presses à toner lorsque les clients exigent des tirages courts, des données variables et des changements de travaux rapides. Cette tendance soutient le marché des toners d'impression car les travaux personnalisés nécessitent une production à la demande plutôt qu'une impression basée sur les stocks. En 2025, FUJIFILM Business Innovation a lancé la Revoria Press PC2120, dotée du toner Super EA-Eco et d'une résolution de 2 400 dpi pour l'impression commerciale[1]. Ricoh positionne sa série Pro C5400 pour les utilisateurs commerciaux et d'entreprise recherchant des temps de démarrage rapides et une sortie cohérente. Ces systèmes permettent aux imprimeurs de transférer les travaux à tirage faible à moyen appropriés des flux de travail offset vers la production numérique. Des capacités de sortie améliorées peuvent augmenter la consommation de toner par travail, même lorsque le nombre de pages n'augmente pas au même rythme.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Flux de travail sans papier et baisse des volumes de pages bureautiques | -1.5% | Mondial, le plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Substitution par l'impression à jet d'encre dans certaines applications commerciales | -0.8% | Amérique du Nord, Europe et Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Friction liée à l'authentification par micrologiciel et au verrouillage par puce | -0.3% | Mondial - influence réglementaire dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Flux de travail sans papier et baisse des volumes de pages bureautiques
Les processus sans papier réduisent l'impression bureautique, qui a historiquement soutenu le réapprovisionnement en toner. Une étude évaluée par des pairs publiée en 2025 portant sur des employés d'entreprise à Mumbai, Pune et Nashik a révélé que les déploiements de numérisation vers le cloud et de signature électronique ont réduit l'activité d'impression mensuelle de 31 %, tandis que les utilisateurs à forte adoption ont réduit l'impression de 40,4 %[2]. Une base installée plus réduite peut diminuer la fréquence des remplacements de cartouches, même lorsque les clients ne changent pas de marque. L'impact varie selon les pays car les politiques de retour au bureau, les arrangements de travail hybride et l'adoption de la documentation numérique diffèrent selon les marchés. Les grands bureaux d'entreprise peuvent en partie compenser cette tendance là où le travail sur site augmente. Par conséquent, le marché des toners d'impression dépend de plus en plus d'applications commerciales spécialisées où la documentation numérique ne peut pas remplacer le besoin de sortie physique.
Substitution par l'impression à jet d'encre dans certaines applications commerciales
Les plateformes d'impression à jet d'encre professionnelles sont en concurrence avec le toner dans certaines applications commerciales à production moyenne. Ricoh continue de développer des systèmes à jet d'encre haute vitesse et à toner, permettant à la société de fidéliser les clients ayant des besoins de production variés. L'impression à jet d'encre a gagné en pertinence dans le publipostage direct et l'impression commerciale générale à mesure que la qualité d'image et les performances couleur se sont améliorées. Le toner est utilisé pour l'impression monochrome haute résolution, les applications de couleurs spéciales et la sortie par procédé sec sur des supports non absorbants. Ces applications reposent sur la chimie du toner plutôt que sur le seul coût par page. Par conséquent, le marché des toners d'impression reste pertinent dans les applications où les effets spéciaux et la flexibilité des substrats sont importants pour les acheteurs d'impression.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le toner laser ancre les revenus, le toner pour copieur accélèreLe toner laser détient une part de 57,13 % du marché des toners d'impression en 2026. Cette position reflète la large base installée d'imprimantes électrophotographiques dans les bureaux, les installations d'impression commerciale, les organisations gouvernementales et les environnements de production. La base installée comprend des équipements compacts pour petits bureaux, des appareils départementaux et des presses haute vitesse, qui nécessitent tous des fournitures de toner tout au long de leur durée de vie opérationnelle. Cette large compatibilité matérielle maintient le toner laser pertinent pour le secteur des toners d'impression, même si la demande pour les appareils individuels se stabilise ou décline. Le toner pour copieur analogique reste le type le plus petit et le plus difficile, car chaque cycle de remplacement retire des équipements hérités supplémentaires de l'utilisation active. La transition vers des appareils multifonctions numériques combinant copie, impression, numérisation et fonctionnalités de flux de travail connectés affecte davantage sa position.
Le toner pour copieur numérique devrait croître à un CAGR de 6,89 % de 2027 à 2032. Les clients commerciaux et gouvernementaux modernisent les appareils multifonctions de format moyen et grand qui prennent en charge la gestion à distance, l'accès contrôlé et les flux de travail connectés au cloud. Ces systèmes fournissent des mises à jour de micrologiciel à distance et des rapports de rendement standardisés, des fonctionnalités de plus en plus pertinentes pour les parcs gérés de manière centralisée. La norme ISO/IEC 19752:2025 soutient des mesures comparables du rendement des cartouches monochromes dans ces processus d'achat. En octobre 2025, Brother a actualisé ses cartouches laser couleur TN635 pour certaines nouvelles imprimantes et a lié le cycle produit à son modèle de service Refresh EZ Print. Cette approche montre comment les fournisseurs lient le réapprovisionnement aux cycles de renouvellement du matériel et aux services gérés plutôt que de s'appuyer uniquement sur des transactions de consommables autonomes.



Par technologie :
les toners conventionnels dominent, mais les toners chimiques gagnent du terrainLes toners conventionnels représentent 68,21 % du marché des toners d'impression en 2026. Des coûts de fabrication plus faibles, des méthodes de production établies et la large base installée de presses conçues pour des particules produites mécaniquement soutiennent leur position. Les fabricants produisent généralement ces toners par mélange à l'état fondu et broyage de pigment et de résine, un procédé qui reste adapté aux équipements hérités. Les paramètres d'appareils existants, les conceptions de cartouches et les chaînes d'approvisionnement soutiennent également leur utilisation dans les parcs d'imprimantes matures. Les toners chimiques représentent les 31,79 % restants de la part en 2026. Leur distribution granulométrique plus étroite, leur comportement de charge cohérent et leurs performances couleur soutiennent les applications commerciales et de production avancées.
Les toners chimiques devraient croître à un CAGR de 7,11 % de 2027 à 2032. Les procédés de suspension et d'agrégation par émulsion peuvent soutenir des températures de fusion minimales plus basses et des propriétés de particules plus cohérentes, ce qui est pertinent pour les applications couleur exigeantes. En novembre 2025, Xerox a présenté son procédé d'agrégation par émulsion continue et ses travaux d'émulsification de résine sans solvant lors d'une conférence de la Society for Imaging Science and Technology (IS&T). Les travaux comprenaient des approches de pigments spéciaux, notamment des options biosourcées et à faible teneur en composés organiques volatils (COV), sans compromettre les objectifs de qualité d'impression énoncés dans la recherche. Des températures de fusion plus basses peuvent réduire la consommation d'électricité dans les installations d'impression commerciale. Les exigences de conformité au titre du règlement de l'UE sur l'écoconception pour des produits durables peuvent davantage soutenir les formulations qui améliorent les performances environnementales et les informations sur la durabilité des produits.
Par matière première :
le polyester en tête, le styrène-acrylique à la poursuite de la couleurLe polyester représente 41,56 % du segment des matières premières en 2026. Le matériau a une température de transition vitreuse plus basse et peut soutenir une fixation fiable sur une large plage de fusion, ce qui est important dans des conditions de production variées. Il est également compatible avec les systèmes développeurs à deux composants utilisés dans les presses de production. Des recherches sur les résines pour toners indiquent que le polyester cristallin peut combiner une fusion à basse température avec une récupération élastique, contribuant à prévenir le décalage à chaud. Cette combinaison soutient les performances d'impression sans nécessiter les mêmes ajustements de formulation que certains systèmes alternatifs. Par conséquent, le polyester reste important sur le marché des toners d'impression, où des performances de fusion stables et une compatibilité de production établie sont requises.
La résine styrène-acrylique devrait croître à un CAGR de 7,45 % de 2027 à 2032. Sa stabilité de charge et ses caractéristiques de formation de points soutiennent les applications couleur où la résolution, la définition nette et la gamme de couleurs sont importantes pour les acheteurs d'impression. Les polymères spéciaux, notamment les mélanges de résines hybrides et les polyesters biosourcés, restent des segments plus petits mais continuent de recevoir des investissements en recherche de la part des principaux fabricants d'équipements d'origine (OEM) cherchant des performances spécialisées. FUJIFILM utilise le toner Super EA-Eco dans sa gamme Revoria Press et positionne ses fines particules pour les applications d'impression commerciale. La sélection des résines devient de plus en plus importante à mesure que les presses nécessitent des performances de particules cohérentes à des vitesses de production exigeantes. Ces exigences en matière de matériaux créent des opportunités de différenciation par la formulation parmi les fournisseurs de toners au service des applications de production et de couleurs spéciales.
Par application :
l'impression monochrome représente la plus grande part, tandis que l'impression couleur enregistre une croissance plus élevéeL'impression monochrome représente 37,12 % du marché des toners d'impression en 2026. Le segment bénéficie de la large base installée d'appareils laser monochromes dans les bureaux, les agences gouvernementales et les établissements d'enseignement. Le toner noir continue de soutenir les applications d'impression à usage intensif dans lesquelles les clients privilégient une sortie prévisible, le rendement des cartouches et la production de documents courants. La norme ISO/IEC 19752:2025 fournit une base standardisée pour comparer le rendement des cartouches monochromes. Cette norme reste pertinente pour les équipes d'approvisionnement évaluant les coûts d'exploitation sur de grands parcs d'imprimantes et recherchant la cohérence dans les programmes d'achat. La base installée maintient les besoins en fournitures de toner pour l'impression monochrome, même si les processus sans papier contraignent une partie de la demande bureautique.
L'impression couleur devrait se développer à un CAGR de 8,12 % de 2027 à 2032. Les convertisseurs d'emballages, les agences de marketing et les ateliers d'impression commerciale transfèrent davantage de travaux vers des presses couleur numériques, qui peuvent gérer des tirages courts et des changements de conception fréquents sans nécessiter la préparation traditionnelle des plaques. En octobre 2025, Sharp a présenté le BP-1200S à Printing United Expo, proposant jusqu'à six couleurs, dont le toner or, argent, blanc et rose. Les couleurs spéciales peuvent aider les prestataires d'impression à servir des travaux à forte intensité graphique avec des sorties différenciées et des applications d'impression à plus haute valeur ajoutée. Cette application crée une demande de résines et de particules qui préservent la qualité des couleurs dans des tirages plus courts, faisant de l'impression couleur un domaine de croissance sur le marché des toners d'impression.

Analyse géographique
Asie-Pacifique : le centre de gravité du marché
L'Asie-Pacifique devrait détenir une part de 43,66 % du marché des toners d'impression en 2026 et devrait croître à un CAGR de 8,04 % de 2027 à 2032. La Chine soutient la fabrication régionale grâce à des opérations intégrées couvrant la conception de puces et l'assemblage de cartouches finies. Ces capacités soutiennent le contrôle des coûts et le développement rapide de cartouches pour les clients nationaux et à l'exportation. Ninestar et Pantum font partie des entreprises impliquées dans ces activités de production intégrées.
L'Inde soutient la demande grâce à une fabrication localisée et à des préférences en matière de marchés publics, faisant des acheteurs institutionnels un canal important pour les fournisseurs répondant aux exigences de production locale. Pantum a identifié la production locale en Inde comme faisant partie de sa stratégie pour servir les clients gouvernementaux et institutionnels. Le Japon continue de générer une demande d'impression de production axée sur la qualité malgré la pression de la documentation numérique. Sa base d'impression de production nécessite une sortie fiable et une qualité de toner étroitement contrôlée. La Corée du Sud et les marchés de l'ASEAN contribuent à la demande grâce à l'expansion de l'activité des petites entreprises et de l'impression d'emballages.
Amérique du Nord : les segments premium soutiennent un marché mature
L'Amérique du Nord fait face à une baisse de l'activité d'impression bureautique monochrome ; cependant, les segments de toner et de spécialité continuent de soutenir la demande de produits premium. Les contrats d'impression gérée représentent une part plus importante des flux d'approvisionnement des entreprises dans la région, augmentant l'importance de la surveillance des appareils, de la compatibilité et du réapprovisionnement automatique par rapport aux transactions ponctuelles de cartouches. HP a déclaré 16,70 milliards USD de revenus dans le segment impression pour l'exercice fiscal 2025, tandis que les revenus des fournitures ont diminué de 3,4 %. Ces tendances reflètent la pression sur les bases installées grand public et commerciales.
L'impression de production soutient la demande, car les opérateurs commerciaux paient une prime pour le toner à haute chroma et métallique, notamment pour les graphiques, les supports marketing et d'autres applications où le CMJN standard est insuffisant. Depuis 2025, Sharp, FUJIFILM, Konica Minolta et Ricoh ont introduit ou fait progresser des systèmes de production à base de toner pour les clients nord-américains. L'opportunité régionale est concentrée dans les applications nécessitant une sortie différenciée plutôt que l'impression bureautique standard.
Europe et régions émergentes : la durabilité façonne l'agenda
L'Europe accorde une plus grande importance aux consommables à faibles émissions et circulaires, sous l'impulsion des exigences réglementaires et des préférences des acheteurs. Le règlement de l'UE sur l'écoconception pour des produits durables fournit un cadre susceptible d'influencer la conception des produits, les déclarations de durabilité et les approches des fournisseurs en matière d'utilisation des matériaux et de circularité. HP indique que sa cartouche EvoCycle, disponible en France, en Allemagne et au Royaume-Uni, contient 76 % de contenu recyclé ou réutilisé et a une empreinte carbone inférieure de 37 % à celle d'une nouvelle cartouche de toner HP standard.
Le programme de remanufacturing certifié de Brother couvre les consommables à jet d'encre et à toner, avec des opérations à Ruabon et un remanufacturing étendu d'unités de tambour en Slovaquie en 2026. L'Allemagne, la France, le Royaume-Uni et l'Italie soutiennent une demande commerciale et d'impression de production organisée. Le Brésil bénéficie du commerce électronique et de la logistique de détail, qui augmentent les besoins en impression d'étiquettes. Les marchés du Conseil de coopération du Golfe et les villes d'Afrique subsaharienne offrent des opportunités à plus long terme à mesure que l'infrastructure de bureau et les réseaux de distribution locaux se développent.
Paysage concurrentiel
Concentration du Marché
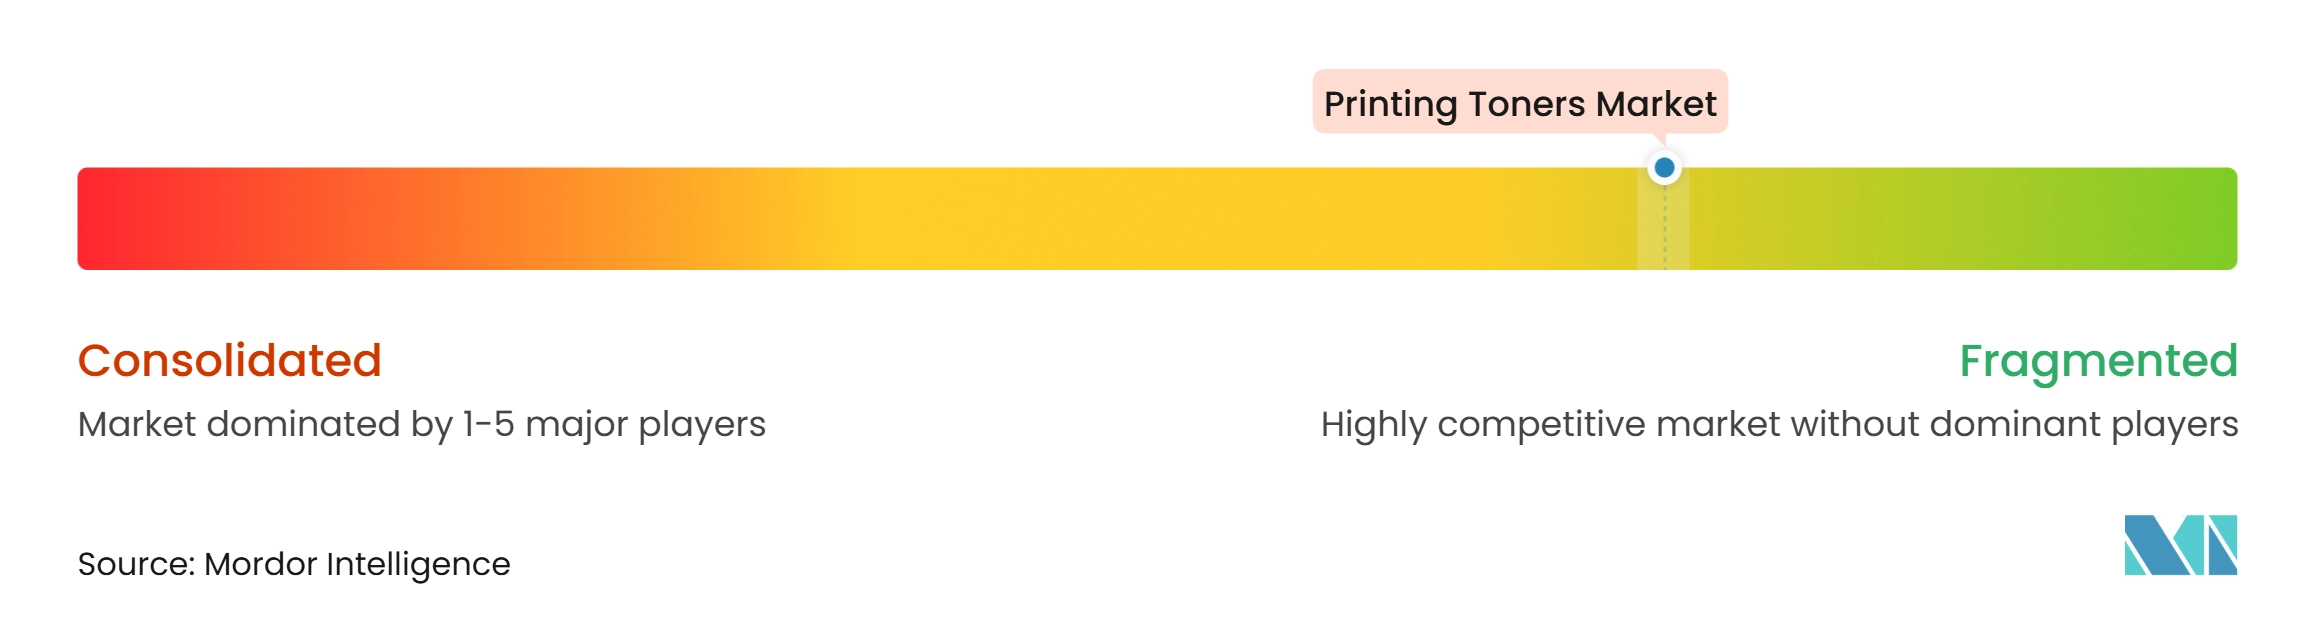
Le marché des toners d'impression est modérément fragmenté au niveau du matériel des fabricants d'équipements d'origine (OEM) et très concurrentiel sur le marché secondaire des consommables. Canon, KYOCERA Document Solutions, Ricoh et Konica Minolta sont en concurrence grâce à des systèmes de toner et de moteur intégrés verticalement. L'expertise interne en matériaux et les méthodes de production propriétaires soutiennent leurs formulations. Xerox a finalisé l'acquisition de Lexmark en 2025, combinant ses capacités d'impression de production avec la plateforme d'impression gérée de Lexmark et l'infrastructure de gestion de parc. L'acquisition a élargi la capacité de Xerox à servir les comptes d'entreprise A3 et A4. Les fournisseurs chinois sont également en concurrence en introduisant des cartouches compatibles et des technologies d'authentification associées, créant une pression sur les marges d'approvisionnement des OEM et la fidélisation des clients.
Les consommables de l'économie circulaire représentent un domaine concurrentiel sur le marché des toners d'impression. Xerox a déclaré avoir fabriqué 1,7 million de cartouches de toner à partir d'unités récupérées en 2024, avec des matériaux post-consommation atteignant 90 % de réutilisation en poids. Les fournisseurs plus petits peuvent faire face à des contraintes pour égaler les réseaux de collecte établis et les capacités de remanufacturing, car les produits récupérés nécessitent une collecte, une évaluation, un traitement et un retour dans la chaîne d'approvisionnement à des niveaux de qualité cohérents. FUJIFILM Business Innovation Corp. et Konica Minolta ont créé Global Procurement Partners Corp. en janvier 2025 pour consolider les activités d'approvisionnement et de développement. L'arrangement mutualise les ressources pour les besoins en matériaux et en production, permettant aux entreprises de partager les activités d'achat et les capacités de développement pour des formulations de toner spécialisées. Cela indique que les OEM de taille moyenne poursuivent des économies d'échelle dans le développement de toners spéciaux. De telles alliances peuvent renforcer le levier d'achat tout en soutenant les investissements dans le développement de formulations et de matériels.
Ricoh, Toshiba Tec et OKI ont finalisé l'intégration ETRIA en octobre 2025. La coentreprise combine les activités de développement d'imprimantes et d'appareils multifonctions entre les entreprises participantes. Le développement partagé peut rationaliser les chaînes d'approvisionnement en moteurs et cartouches en réduisant les doublons dans la conception matérielle et en alignant les exigences techniques sur des gammes de produits auparavant séparées. Cela peut également réduire le coût de maintenance de plateformes matérielles séparées. Konica Minolta et FUJIFILM continuent d'utiliser des systèmes de production de couleurs spéciales pour concurrencer les clients d'impression commerciale. Les fournisseurs disposant de capacités intégrées en chimie, appareils et services peuvent répondre aux applications premium. Les spécialistes des cartouches compatibles continueront de concurrencer dans les segments où le prix et l'accès au marché secondaire sont les principales considérations d'achat.
Leaders du secteur des toners d'impression
-
HP Development Company, L.P.
-
Canon Inc.
-
Xerox Corporation
-
Ricoh
-
Konica Minolta
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des toners d'impression Entreprises couvertes dans ce rapport
- Brother Industries, Ltd.
- Canon Inc.
- FUJIFILM Group
- HP Development Company, L.P.
- Konica Minolta
- KYOCERA Document Solutions
- Lexmark International, Inc.
- Ninestar Corporation
- Panasonic Production Engineering Co., Ltd.
- Pantum International Limited
- Ricoh
- Seiko Epson Corporation
- Sharp Corporation
- Toshiba
- Xerox Corporation
Développements industriels récents dans Marché des toners d'impression
- Octobre 2025 : la filiale G&G Image de Ninestar Corporation a lancé la série de cartouches de toner d'impression compatibles TN635 à haute chroma pour les imprimantes laser couleur HL-L8430CDW, HL-L8570CDW, MFC-L8730CDW et connexes de Brother en Amérique du Nord. La formulation soutient les applications d'impression couleur pour les petites et moyennes entreprises (PME) et les comptes commerciaux.
- Septembre 2025 : Sharp Imaging and Information Company of America a présenté en avant-première une imprimante de production d'entrée de gamme et le Plockmatic Booklet Finisher pour son BP-1200S à Printing United Expo 2025. L'équipement prend en charge l'impression numérique 6 couleurs avec des options de toner d'impression spéciales, notamment or, argent, rose, blanc et transparent, pour les opérateurs d'impression commerciale.
Portée du rapport mondial sur le marché des toners d'impression
Le toner d'impression est une fine poudre sèche utilisée dans les imprimantes laser et les photocopieurs pour créer du texte et des images sur papier. La formulation du toner contient généralement du pigment, une résine polymère, des agents de contrôle de charge et d'autres additifs qui soutiennent le développement et le transfert d'image pendant le processus d'impression.
Le marché des toners d'impression est segmenté par type, technologie, matière première, application et géographie. Par type, le marché est segmenté en toner laser, toner pour copieur analogique et toner pour copieur numérique. Par technologie, le marché est segmenté en toners conventionnels et toners chimiques. Par matière première, le marché est segmenté en polyester, styrène-acrylique et polymères spéciaux. Par application, le marché est segmenté en impression monochrome et impression couleur. Le rapport couvre également les tailles de marché et les prévisions pour les toners d'impression dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Toner laser |
| Toner pour copieur analogique |
| Toner pour copieur numérique |
| Toners conventionnels |
| Toners chimiques |
| Polyester |
| Styrène-acrylique |
| Polymères spéciaux |
| Impression monochrome |
| Impression couleur |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Toner laser | |
| Toner pour copieur analogique | ||
| Toner pour copieur numérique | ||
| Par technologie | Toners conventionnels | |
| Toners chimiques | ||
| Par matière première | Polyester | |
| Styrène-acrylique | ||
| Polymères spéciaux | ||
| Par application | Impression monochrome | |
| Impression couleur | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des toners d'impression ?
La taille du marché des toners d'impression était évaluée à 5,42 milliards USD en 2026 et devrait croître de 5,75 milliards USD en 2027 à 7,74 milliards USD d'ici 2032, à un CAGR de 6,13 % durant la période de prévision (2027-2032).
Quelle application d'impression connaît la croissance la plus rapide ?
L'impression couleur devrait croître à un CAGR de 8,12 % jusqu'en 2032, car les imprimeurs commerciaux ajoutent des presses couleur numériques et des sorties spéciales.
Pourquoi les toners chimiques gagnent-ils en adoption ?
Les toners chimiques devraient croître à un CAGR de 7,11 % jusqu'en 2032 car ils peuvent fournir des particules cohérentes et des températures de fusion plus basses.
Quelle région stimule la demande de toner ?
L'Asie-Pacifique était en tête avec une part de 43,66 % en 2026 et devrait croître à un CAGR de 8,04 % jusqu'en 2032.