
Tamanho e Participação do Mercado de Poliuretano para Aplicações em Calçados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Poliuretano para Aplicações em Calçados pela Mordor Intelligence
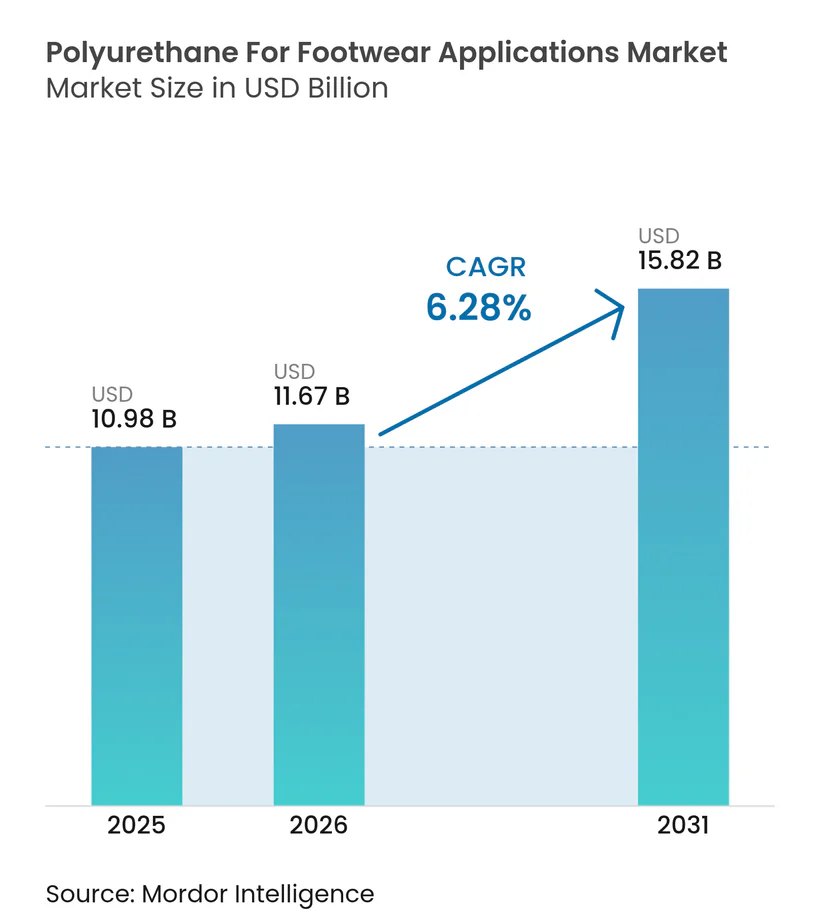
Espera-se que o tamanho do Mercado de Poliuretano para Aplicações em Calçados cresça de USD 10,98 bilhões em 2025 para USD 11,67 bilhões em 2026 e está previsto para atingir USD 15,82 bilhões até 2031, a uma CAGR de 6,28% no período de 2026 a 2031. A robusta demanda por soluções de solado leves e duráveis, a consolidação do athleisure e as metas rigorosas de sustentabilidade estão se combinando para manter o mercado de calçados com solado de poliuretano em uma trajetória ascendente constante. O aumento da renda disponível nas economias emergentes, aliado à rápida automação da manufatura, está reduzindo os prazos de entrega e impulsionando ainda mais o crescimento dos volumes. Os produtores que dominam tecnologias de amortecimento leve e químicas prontas para a economia circular estão conquistando pedidos de marcas globais que estão sob pressão para eliminar materiais mais pesados e menos duráveis. A volatilidade dos preços das matérias-primas continua sendo um fator de risco, porém a integração da cadeia de suprimentos e os contratos de aquisição de longo prazo estão ajudando os principais fabricantes a preservar as margens, ao mesmo tempo que garantem entregas estáveis aos clientes.
Principais Conclusões do Relatório
- Por material, a espuma de PU liderou com uma participação de receita de 72,56% do mercado de calçados com solado de poliuretano em 2025, enquanto Outros Materiais têm previsão de expansão a uma CAGR de 6,92% até 2031.
- Por aplicação, os calçados esportivos representaram 51,12% do tamanho do mercado de calçados com solado de poliuretano em 2025; o segmento de tênis está posicionado para crescer a uma CAGR de 7,18% até 2031.
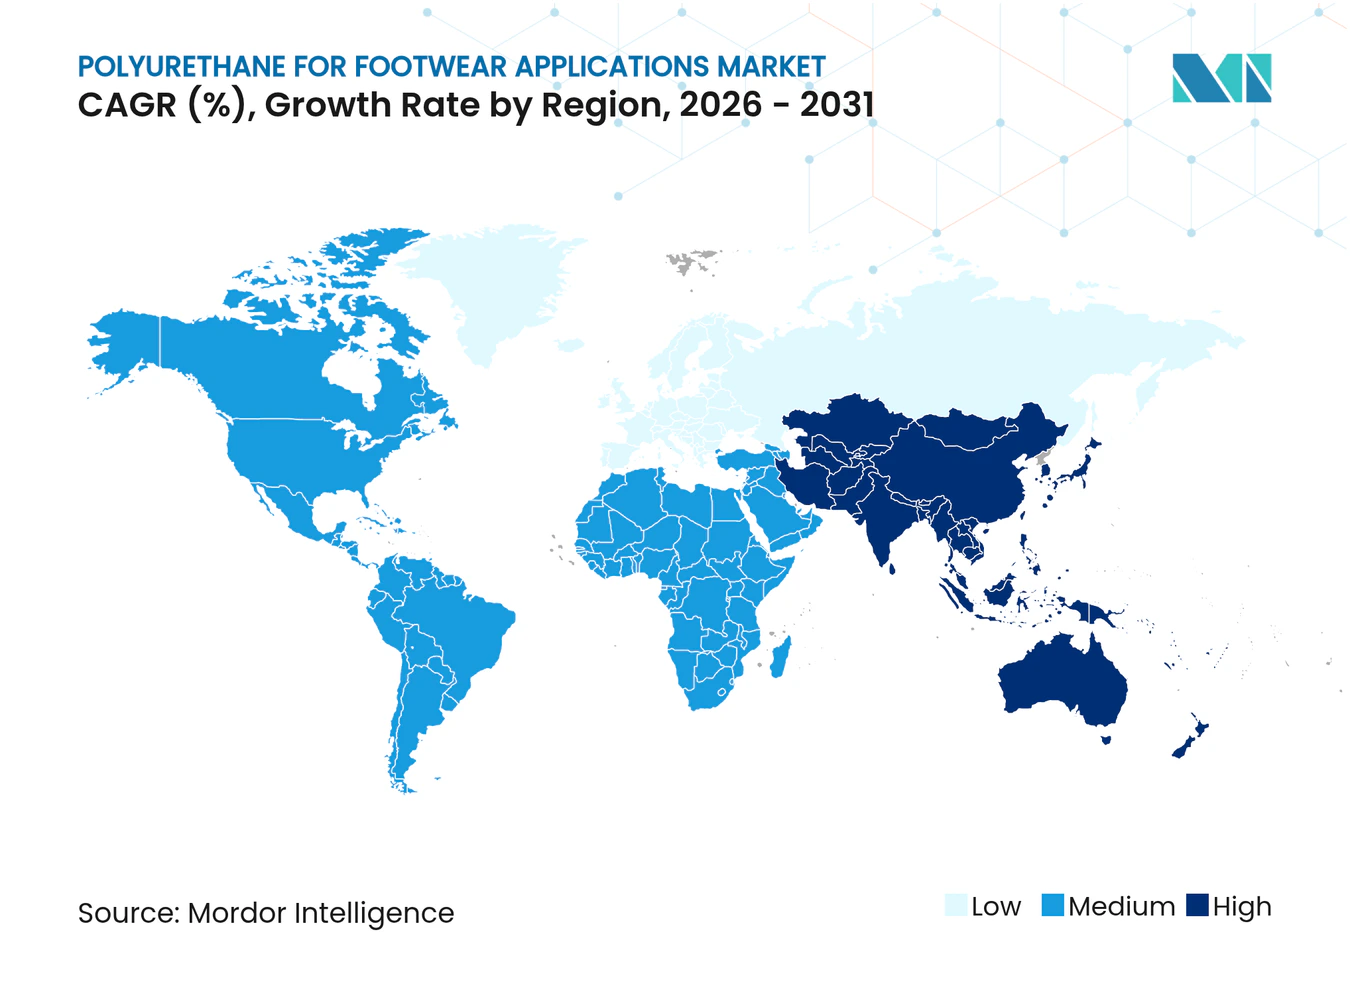
- Por geografia, a Ásia-Pacífico respondeu por 48,62% da participação do mercado de calçados com solado de poliuretano em 2025 e está projetada para registrar a maior CAGR regional de 6,79% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Poliuretano para Aplicações em Calçados*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos volumes globais de produção de calçados | +1.80% | Global, concentrado nos polos da APAC | Médio prazo (2 a 4 anos) |
| Propriedades superiores de amortecimento leve dos solados de PU | +1.50% | Segmento premium da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Mudança em direção ao athleisure e aos calçados de desempenho em mercados emergentes | +1.20% | APAC central, expansão para a LATAM | Curto prazo (≤ 2 anos) |
| Automação da moldagem por injeção de solados de PU em fábricas de nível baixo ou médio | +0.90% | APAC, com expansão para o México | Médio prazo (2 a 4 anos) |
| Adoção de polióis de base biológica para reduzir a pegada de carbono do PU | +0.70% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos volumes globais de produção de calçados
O crescente volume de produção fabril no Vietnã, na Índia e no litoral da China continua a sustentar o Mercado de Poliuretano para Aplicações em Calçados, ampliando a base instalada de linhas de injeção direta. Produtores como a ZhongJie-KY estão escalando metas de capacidade para 80 milhões de pares anuais, financiados por programas de investimento em múltiplos países no valor de 60 milhões de USD. Produções em alto volume melhoram a absorção de custos fixos, permitindo que os fornecedores amorteçam as oscilações de preços do MDI e do TDI sem sacrificar as margens. Os incentivos fiscais favoráveis do Vietnã e as melhorias de infraestrutura orientadas por clusters aumentam seu apelo à medida que as marcas buscam diversificar além dos modelos de fornecimento concentrados em um único país.
Propriedades superiores de amortecimento leve dos solados de PU
O poliuretano recupera-se eficientemente após a compressão, mantém a integridade estrutural ao longo de 11 milhões de flexões e oferece maior retorno de energia do que o EVA. A Brooks Running migrou metade de seu portfólio para entressolas de poliuretano DNA AMP, citando uma responsividade mais duradoura que agrada a corredores exigentes[1]. Nos mercados premium europeus, os consumidores associam cada vez mais a durabilidade ao valor, reforçando a demanda por amortecimento à base de PU que supera as espumas tradicionais ao longo do tempo.
Mudança em direção ao athleisure e aos calçados de desempenho em mercados emergentes
Os consumidores de classe média na Ásia agora querem sapatos que pareçam casuais, mas que performem como tênis esportivos. Essa tendência explica por que os tênis, embora menores em receita absoluta, estão acelerando mais rápido do que os tênis esportivos clássicos dentro do mercado de calçados com solado de poliuretano. O modelo Emerge da PUMA integra 35% de espuma derivada de cana-de-açúcar, mantendo o desempenho de amortecimento adequado para a academia. Esses híbridos de estilo de vida e desempenho sustentam preços médios de venda mais elevados, recompensando os fornecedores capazes de ajustar com precisão a densidade, o retorno e o acabamento superficial.
Adoção de polióis de base biológica para reduzir a pegada de carbono do PU
Os polióis derivados de óleos de algas e resíduos agrícolas podem reduzir as emissões do berço ao portão em até 50%. Equipes de pesquisa da Universidade da Califórnia em San Diego demonstraram espumas de poliuretano 100% de base biológica que dispensam o uso de fosgênio e mantêm resistência à tração de grau comercial. A parceria da Huntsman com a BLUMAKA entrega entressolas com 75% de conteúdo reciclado para a marca de estilo de vida surf Sanuk[2]. A adoção inicial permanece concentrada na Europa, porém as metas de neutralidade de carbono das marcas sinalizam uma expansão global ao longo desta década.
Análise de Impacto das Restrições do Mercado de Poliuretano para Aplicações em Calçados*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos preços das matérias-primas de MDI ou TDI, que comprimem as margens | -1.10% | Global, aguda na APAC | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas da UE e dos EUA sobre exposição a di-isocianatos | -0.80% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Desafios de coleta e reciclagem de solados de PU pós-consumo | -0.40% | Mercados desenvolvidos de economia circular | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações rigorosas da UE e dos EUA sobre exposição a di-isocianatos
As novas regras de treinamento e rotulagem no ambiente de trabalho na União Europeia, em vigor desde 2024, adicionam custos de conformidade para empresas que ainda operam linhas legadas de monômero "livre". A LANXESS já comercializa pré-polímeros de baixo teor de monômero livre que atendem à diretiva e destacou a prontidão regulatória como uma vantagem pós-venda após a transferência de sua unidade de uretanos para a UBE. O órgão de segurança ocupacional dos Estados Unidos (OSHA) está revisando limites de exposição similares, sinalizando maiores custos operacionais para os conversores que adiem a atualização de sistemas de ventilação e monitoramento.
Desafios de coleta e reciclagem de solados de PU pós-consumo
A estrutura reticulada do poliuretano complica a recuperação no fim da vida útil. Embora demonstrações de circuito fechado, como os tênis Adidas Futurecraft Loop, comprovem a viabilidade técnica, as redes comerciais para recuperar, separar e processar os resíduos ainda estão em fase inicial[3]. Nas regiões onde as regras de responsabilidade estendida do produtor se tornam mais rígidas, a incapacidade de certificar volumes de reciclagem pode expor as marcas a tarifas ecológicas que reduzem a demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Poliuretano para Aplicações em Calçados
Por Material:
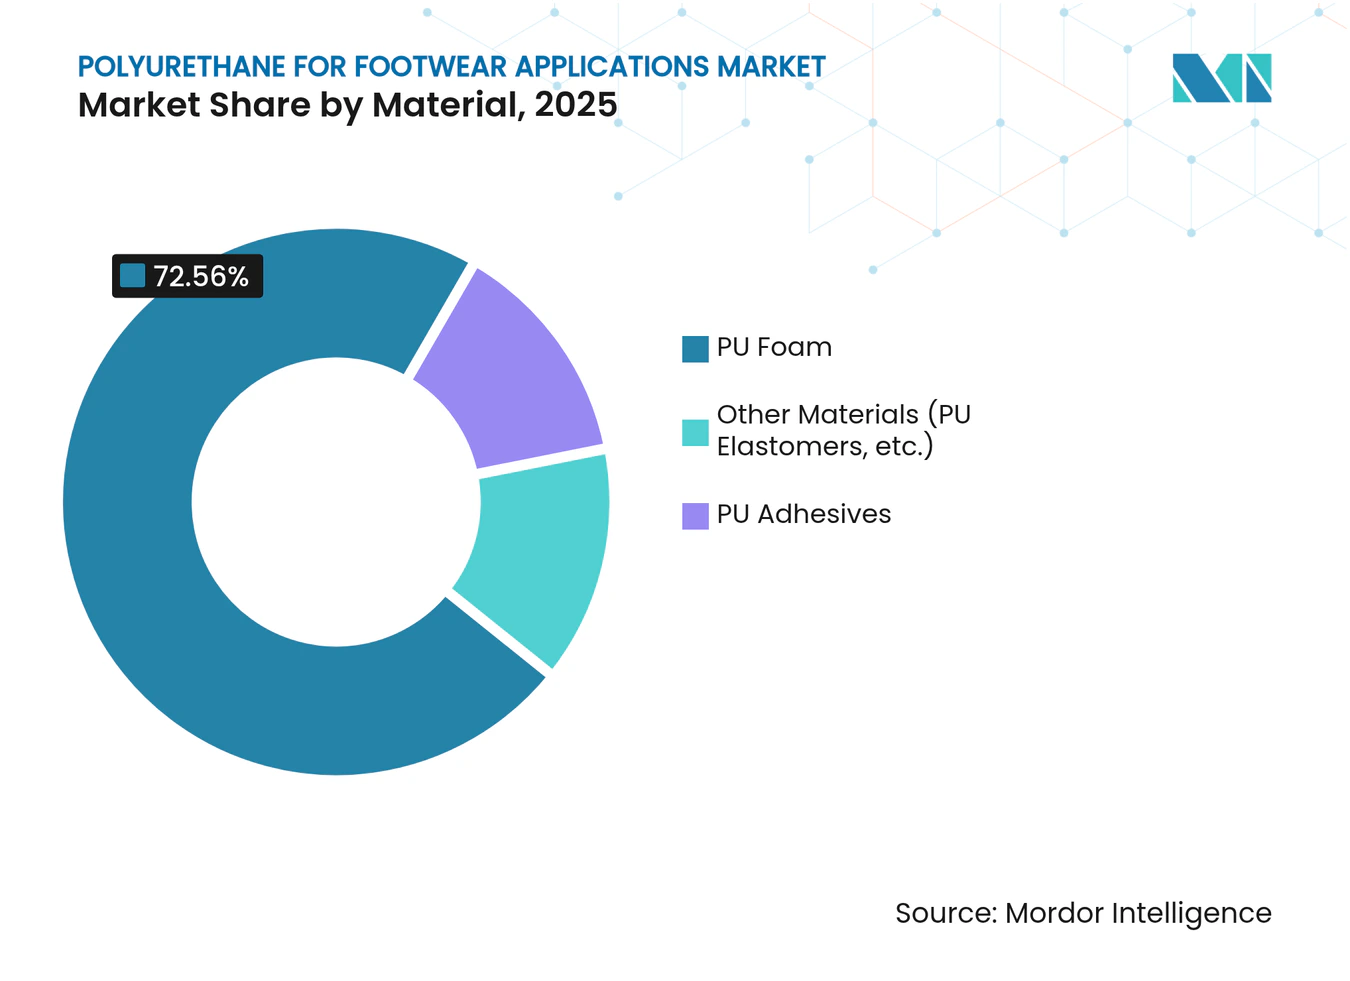
A espuma de PU mantém a liderança, mas as alternativas especiais ganham terrenoA espuma de PU gerou 72,56% da receita do Mercado de Poliuretano para Aplicações em Calçados em 2025 e tem previsão de avançar em sincronia com a produção total de calçados. O segmento se beneficia de uma enorme capacidade instalada, amplo conhecimento operacional e parâmetros de injeção bem estabelecidos que mantêm as taxas de defeito baixas.
No entanto, os poliuretanos termoplásticos e as variantes de base biológica dentro do agrupamento de Outros Materiais estão se expandindo a um CAGR de 6,92%. Esses materiais atraem marcas que buscam reciclabilidade transparente ao fim da vida útil, colagem sem solventes ou maior resistência ao deslizamento em condições úmidas. O TPU Elastollan da BASF oferece tanto vantagens de reciclabilidade quanto de aderência em superfícies molhadas, posicionando as grades especiais para conquistar participação onde as normas de segurança ocupacional estão se tornando mais rigorosas. Com os roteiros das marcas vinculando cada vez mais a seleção de materiais às divulgações públicas de carbono, espera-se que as resinas especiais garantam contratos incrementais em linhas de produtos de alta visibilidade, mesmo que a espuma de PU permaneça o principal insumo da indústria.



Por Aplicação:
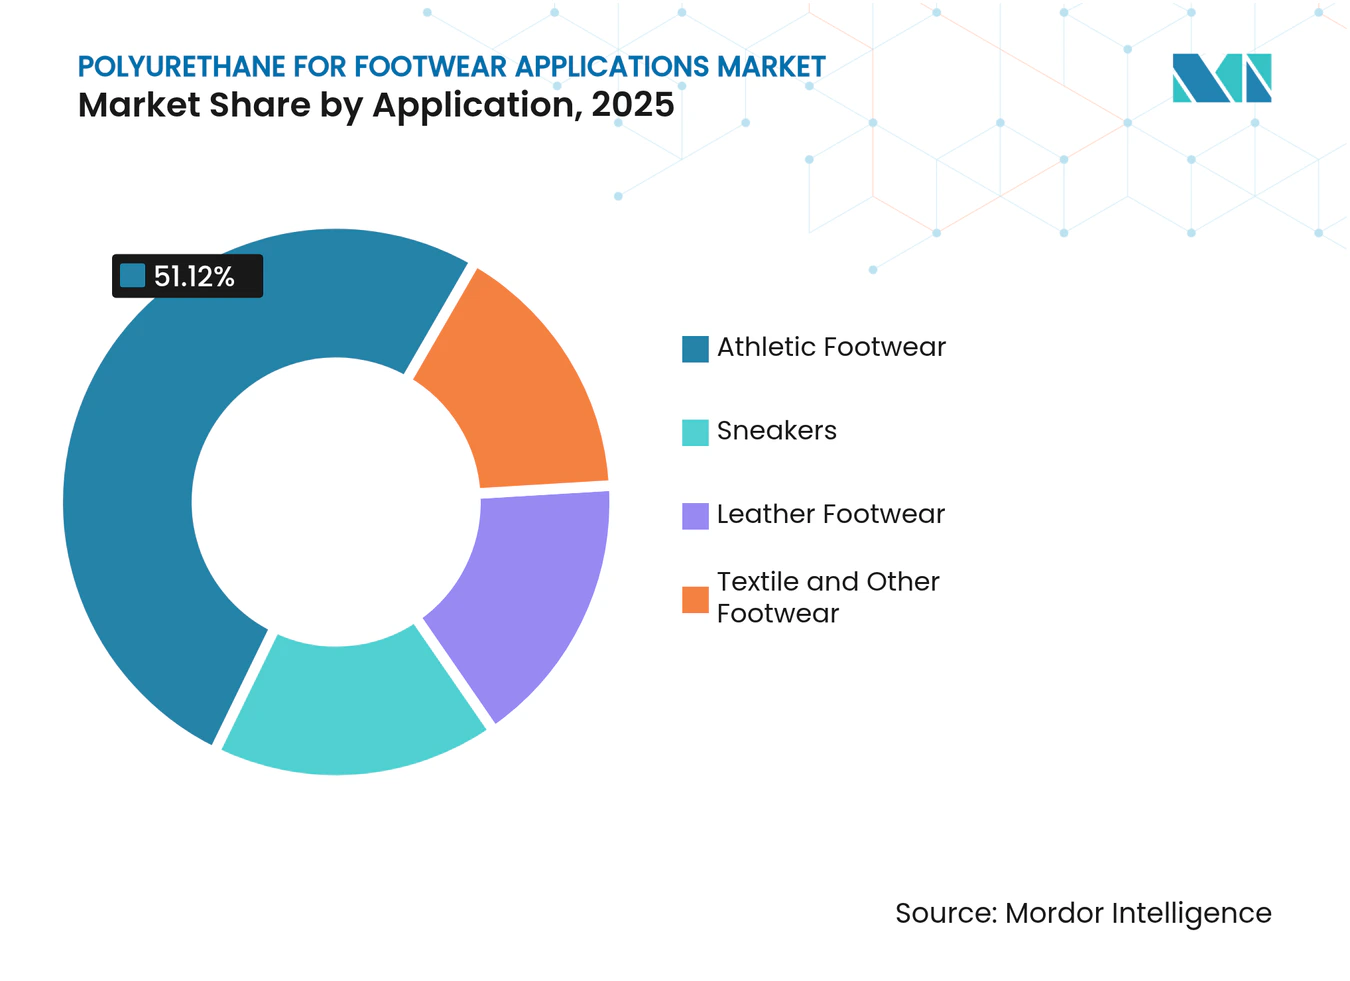
Os tênis superam os designs exclusivamente esportivos em momentum de crescimentoCalçados esportivos responderam por 51,12% do Mercado de Poliuretano para Aplicações em Calçados em 2025, sustentados por modelos de corrida, basquete e treinamento funcional que dependem de espuma de entressola resiliente. A escala do segmento garante absorção consistente para entregas de carga completa de sistemas à base de MDI, ancorando os planos de produção de muitos fornecedores.
Os tênis de lifestyle, embora contribuindo com uma base de receita menor, devem crescer 7,18% ao ano graças ao cruzamento entre estilo de vida e desempenho. Os consumidores agora esperam o mesmo conforto acolchoado em silhuetas casuais, e o poliuretano de injeção direta permite que as marcas mantenham perfis mais finos sem sacrificar o conforto sob os pés. O calçado de couro também absorve melhorias de poliuretano, notadamente por meio de sobreposições de couro sintético totalmente recicláveis que se unem perfeitamente às entressolas de PU e simplificam a desmontagem futura.

Análise Geográfica
Mercado de Poliuretano para Aplicações em Calçados na APAC
A Ásia-Pacífico controlou 48,62% da receita global em 2025 e projeta-se que avance a 6,79% até 2031, garantindo que o Mercado de Poliuretano para Aplicações em Calçados continue a gravitar em direção ao seu polo manufatureiro. Parques industriais apoiados por políticas em Tamil Nadu, na Índia, estão criando clusters integrados que reduzem os custos de logística de saída e comprimem os prazos de protótipo ao lançamento para marcas globais. A China mantém a base de ferramental mais ampla, embora fábricas de mão de obra intensiva em Fujian e Guangdong estejam se automatizando para compensar o aumento dos pisos salariais e as restrições no fornecimento de energia.
Mercado de Poliuretano para Aplicações em Calçados na América do Norte
A América do Norte permanece essencial para pilotos de inovação e lançamentos em tiragens limitadas. O conceito Liquid Factory da Reebok utiliza poliuretano aplicado por robôs multieixos para construir entressolas sem moldes de alumínio, reduzindo drasticamente os custos de ferramental e viabilizando a produção doméstica a preços aceitos pelos consumidores. As marcas aproveitam esses projetos para testar ajustes hiperpersonalizados e, em seguida, transferem os designs maduros para a Ásia para fabricação em escala assim que a demanda se estabiliza.
Mercado de Poliuretano para Aplicações em Calçados na Europa
A Europa exerce influência global por meio de sua liderança regulatória. O impulso da região em direção à legislação de economia circular incentiva os fornecedores a introduzir programas de devolução e construções de material único. Os revestimentos de PU à base de água e parcialmente de origem biológica INSQIN da Covestro ajudam as curtidoras europeias a cumprir os limites de COV, ao mesmo tempo que viabilizam laminados respiráveis e livres de cromo. Embora os custos operacionais sejam mais elevados do que na Ásia, as fábricas próprias das marcas em Portugal, Alemanha e Itália mantêm parte da produção local para demonstrar velocidade de rotação de design e alta qualidade artesanal.
Cenário Competitivo
Concentração do Mercado
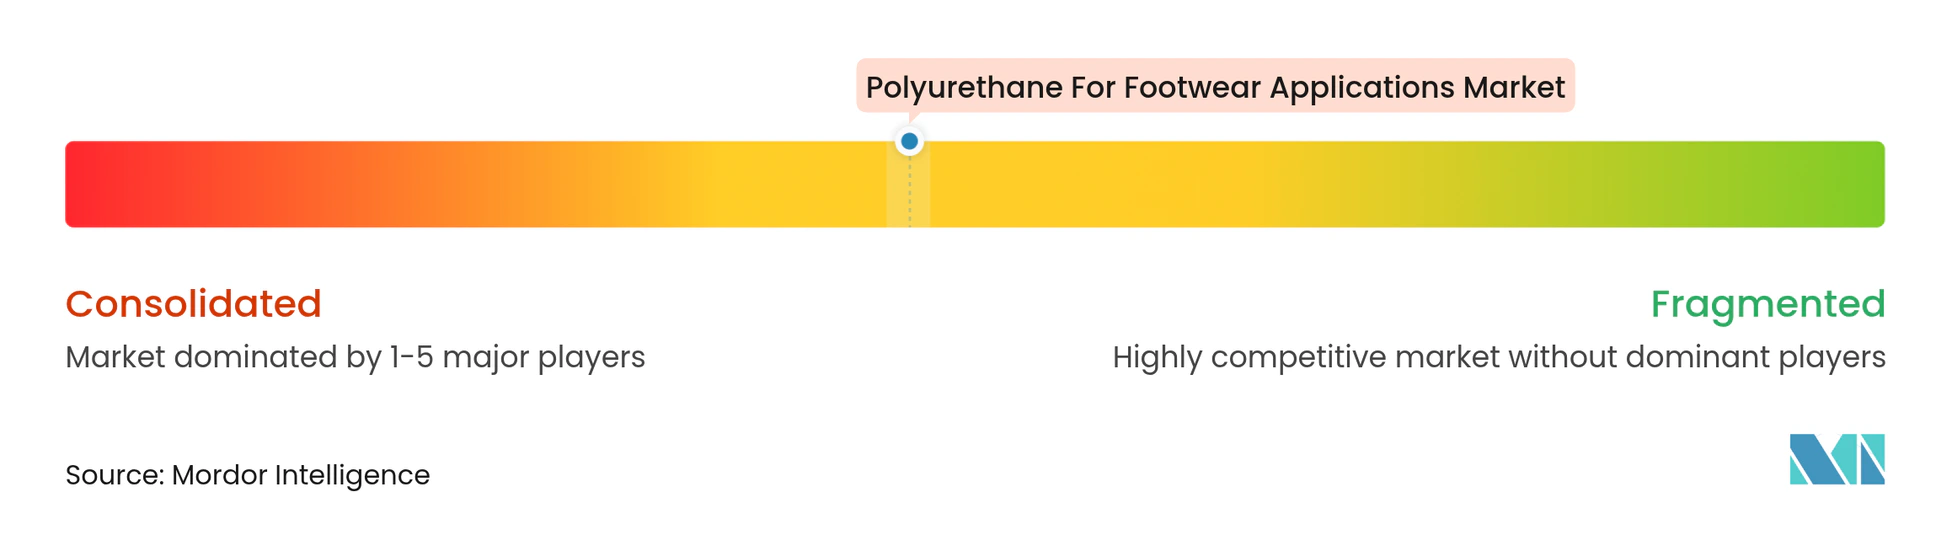
A concorrência é moderadamente fragmentada, com multinacionais químicas fornecendo a maior parte dos sistemas de pré-polímero e uma crescente categoria de especialistas focados em sustentabilidade. A LANXESS transferiu sua divisão de Sistemas de Uretano para a UBE por EUR 460 milhões em 2024, sinalizando a continuação do enxugamento de portfólio entre os grupos diversificados que buscam aguçar o foco estratégico. O negócio entrega à UBE uma base de clientes consolidada em adesivos e elastômeros para calçados, ao mesmo tempo que libera a LANXESS para direcionar capital para segmentos de margens mais elevadas.
A BASF lidera em amplitude de fornecimento, oferecendo Elastopan PU, Elastollan TPU e Infinergy TPU expandido, permitindo que os clientes das marcas combinem níveis de retorno sem trocar de fornecedor. A Covestro amplifica a pressão competitiva por meio da linha de revestimentos sem solvente INSQIN, que entrega acabamentos resistentes à cor compatíveis com tecidos reciclados. A Huntsman investe em engenharia de serviço em campo, instalando equipamentos de dosagem nas fábricas dos clientes para que pequenos conversores possam migrar de misturas manuais para dosagem automatizada com tempo de inatividade mínimo.
Disruptores como a Algenesis, cujas entressolas de biopoliuretano Soleic se decompõem completamente no solo, mantêm os titulares alertas a mudanças radicais em sustentabilidade. Apesar dos obstáculos de escala, tais inovações garantem contratos piloto de marcas orientadas pela ecologia, pressionando os fornecedores tradicionais a acelerar seus próprios programas de biomatérias-primas. No geral, nenhuma empresa detém mais de 15% da receita mundial, mas as cinco principais capturam quase metade, situando a concentração de mercado em nível intermediário.
Líderes do Setor de Poliuretano para Aplicações em Calçados
-
BASF SE
-
Covestro AG
-
Huntsman International LLC
-
Dow
-
Wanhua
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Poliuretano para Aplicações em Calçados Empresas cobertas neste relatório
- BASF SE
- Coim Group
- Covestro AG
- Dow
- Era Polymers Pty Ltd
- Huafeng Group
- Huntsman International LLC
- INOAC Corporation
- LANXESS
- Manali Petrochemicals Ltd
- NUI
- OrthoLite
- Rogers Corporation
- The Lubrizol Corporation
- Trelleborg
- Wanhua
Desenvolvimento Recente do Setor no Mercado de Poliuretano para Aplicações em Calçados
- Abril de 2025: A KPR King Power (KPR), um dos principais players do setor de calçados de segurança, firmou parceria com a BASF para produzir sapatos de segurança utilizando Elastopan Loop. Este material avançado é uma solução de poliuretano (PU) reciclado que incorpora componentes de PU reciclado.
- Novembro de 2024: A Dow lançou um portfólio de materiais de baixo carbono para o mercado de calçados, com materiais biocirculares, resinas recicladas pós-consumo e elastômeros de poliolefina. A Dow firmou parceria com a Porto Indonesia Sejahtera para integrar resinas recicladas REVOLOOP em sandálias e chinelos premium, avançando em soluções de calçados circulares.
Mercado de Poliuretano para Aplicações em Calçados Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de poliuretano para aplicações em calçados como o valor de resinas de PU virgens, espumas flexíveis, elastômeros, graus termoplásticos e pré-polímeros relacionados vendidos para a produção de solas externas, entressolas, palmilhas e cabedais colados em categorias esportivas, casuais, de segurança no trabalho e de moda em todo o mundo. De acordo com a Mordor Intelligence, o PU auxiliar utilizado como adesivo de contato ou revestimento de superfície é contabilizado apenas quando consumido diretamente dentro de plantas de fabricação de calçados.
As exclusões de escopo incluem sucata reprocessada, PU reciclado pós-consumo e qualquer PU capturado em vendas completas de calçados no varejo, que estão fora do escopo.
Visão Geral da Segmentação
- Por Material
- Espuma de PU
- Adesivos de PU
- Outros Materiais (Elastômeros de PU, etc.)
- Por Aplicação
- Calçados Esportivos
- Calçados em Couro
- Tênis
- Calçados Têxteis e Outros Calçados
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Múltiplos pontos de contato, incluindo fornecedores de matérias-primas, moldadores de solas externas, fabricantes de calçados por contrato e marcas regionais na Ásia, Europa e nas Américas, validaram os pontos de maior demanda, as progressões de preço médio de venda e a adoção de bases biológicas. As entrevistas também nos ajudaram a testar as mudanças comerciais impulsionadas por tarifas e a sazonalidade antes de consolidar as premissas do modelo.
Pesquisa Documental
Iniciamos com estatísticas comerciais da UN Comtrade, do Eurostat e da Alfândega da China, que revelam os fluxos de importação e exportação de MDI, TDI e solas de PU acabadas que ancoram o conjunto de consumo. Associações do setor como a Plastics Europe, a Footwear Distributors & Retailers of America e o World Footwear Yearbook forneceram tendências de produção, custo e pares per capita. Os relatórios anuais (10-Ks), apresentações para investidores e divulgações ambientais das empresas nos permitiram derivar preços médios de venda e utilizações de plantas. Para verificar os volumes, nossos analistas extraíram rastreamentos de remessas da Volza e tendências de patentes da Questel. Essas fontes ilustram a dinâmica do mercado, mas não são exaustivas; muitos materiais públicos e pagos adicionais embasaram a fase documental.
Dimensionamento de Mercado e Previsão
Aplicamos uma combinação de abordagens top-down e bottom-up. A produção global de pares de calçados e os coeficientes regionais de PU por par delimitaram o conjunto de demanda, que foi então equilibrado com as remessas de resina de PU ajustadas por exportação e os totais de preço médio de venda × volume amostrados de fornecedores-chave. Fatores como a penetração de calçados esportivos, o peso médio da sola externa, o índice de preços do MDI, o crescimento da renda disponível e os limites regulatórios de exposição a di-isocianatos alimentam nossa previsão de regressão multivariada. Onde os dados em nível de planta eram escassos, índices de proxy de instalações comparáveis preencheram as lacunas, e os resultados foram recalibrados com o consenso de especialistas antes da finalização.
Ciclo de Validação de Dados e Atualização
A cada trimestre, nossa equipe analisa publicações comerciais, movimentações de insumos de PU e pesquisas de produção de calçados para identificar variações. Os modelos passam por revisão por pares, verificações de anomalias e aprovação da gestão; atualizações completas são publicadas anualmente, com ajustes intermediários quando surgem eventos relevantes.
Por que a Base de Referência de Poliuretano para Solas de Calçados da Mordor Inspira Confiança
As estimativas publicadas frequentemente divergem porque as empresas selecionam diferentes conjuntos de materiais, convertem moedas em datas variadas e atualizam em cadências irregulares.
Os principais fatores de divergência incluem inclusão mais restrita de matérias-primas, verificações primárias limitadas na Ásia e ajustes de inflação pontuais utilizados por outros publicadores, ao passo que nossos analistas mantêm monitoramento contínuo das variações de resina de PU e recalibram os coeficientes a cada ano.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 10,98 bilhões de USD (2025) | Mordor Intelligence | - |
| 5,90 bilhões de USD (2024) | Consultoria Global A | Omite adesivos de PU; ano-base mais antigo e taxas de câmbio estáticas |
| 6,37 bilhões de USD (2024) | Publicação Especializada do Setor B | Foca apenas em espuma flexível; baseia-se em dados documentais com atualizações ad hoc |
A comparação demonstra que, quando a abrangência do escopo, os dados de campo oportunos e as auditorias recorrentes convergem, a Mordor entrega uma base de referência equilibrada e transparente que os tomadores de decisão podem replicar e em que podem confiar. Acreditamos que essa abordagem disciplinada permite que os clientes atuem com maior segurança em cadeias de valor de calçados em rápida evolução.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do Mercado de Poliuretano para Aplicações em Calçados?
O tamanho do Mercado de Poliuretano para Aplicações em Calçados é de 11,67 bilhões de USD em 2026 e a previsão é de atingir 15,82 bilhões de USD até 2031.
Qual região domina a demanda global?
A Ásia-Pacífico lidera com uma participação de receita de 48,62% em 2025 e está projetada para registrar a maior CAGR regional de 6,79% até 2031.
Qual categoria de material cresce mais rapidamente?
Dentro da categoria de material, outros materiais crescem a 6,92% ao ano, superando a espuma de PU tradicional.
Por que os tênis crescem mais rápido do que os calçados esportivos clássicos?
Os consumidores preferem silhuetas versáteis que combinam estética casual com amortecimento de desempenho, impulsionando uma CAGR de 7,18% para os tênis em comparação com o segmento esportivo maduro.
Como os fabricantes estão reduzindo a pegada de carbono do poliuretano?
Os produtores estão incorporando polióis de base biológica, grânulos de espuma reciclada e revestimentos sem solvente, com os primeiros adotantes já oferecendo entressolas com até 75% de conteúdo reciclado.
Que risco as oscilações nos preços das matérias-primas representam?
A volatilidade do MDI e do TDI pode comprimir as margens dos conversores em mais de 1 ponto percentual, especialmente para fábricas sem contratos de fornecimento de longo prazo ou capacidade upstream cativa.