
Tamanho e Participação do Mercado de Cloreto de Alumínio Polibásico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
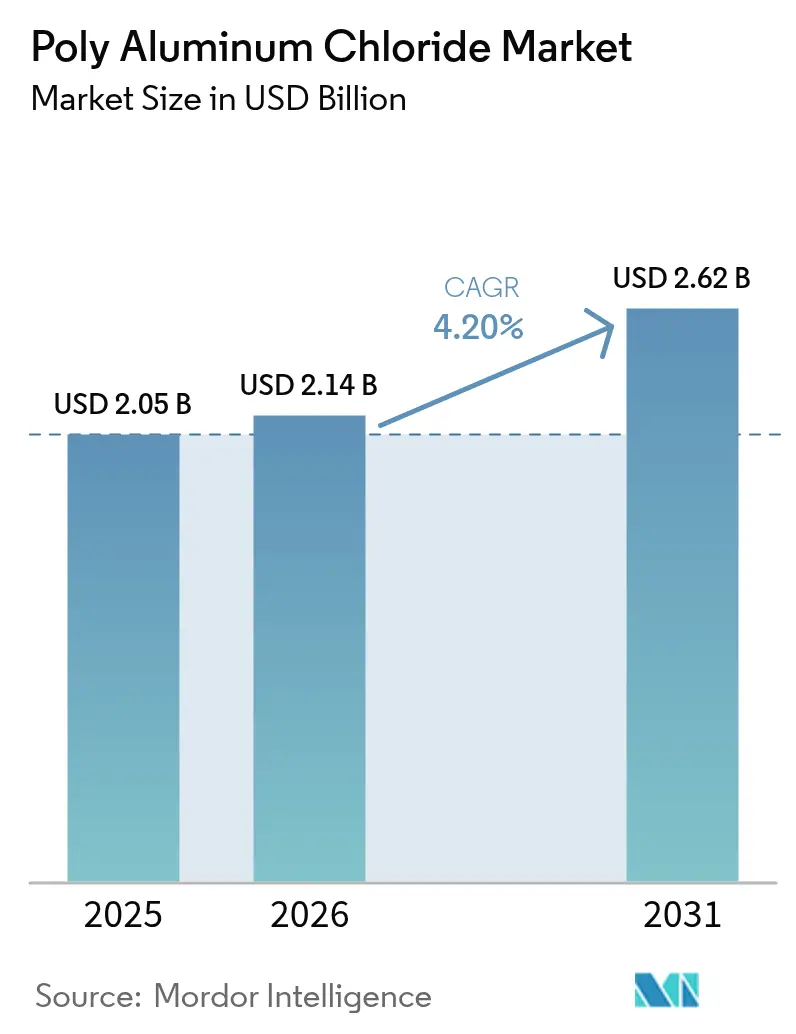
| Tamanho do Mercado (2026) | 2.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.20 % |
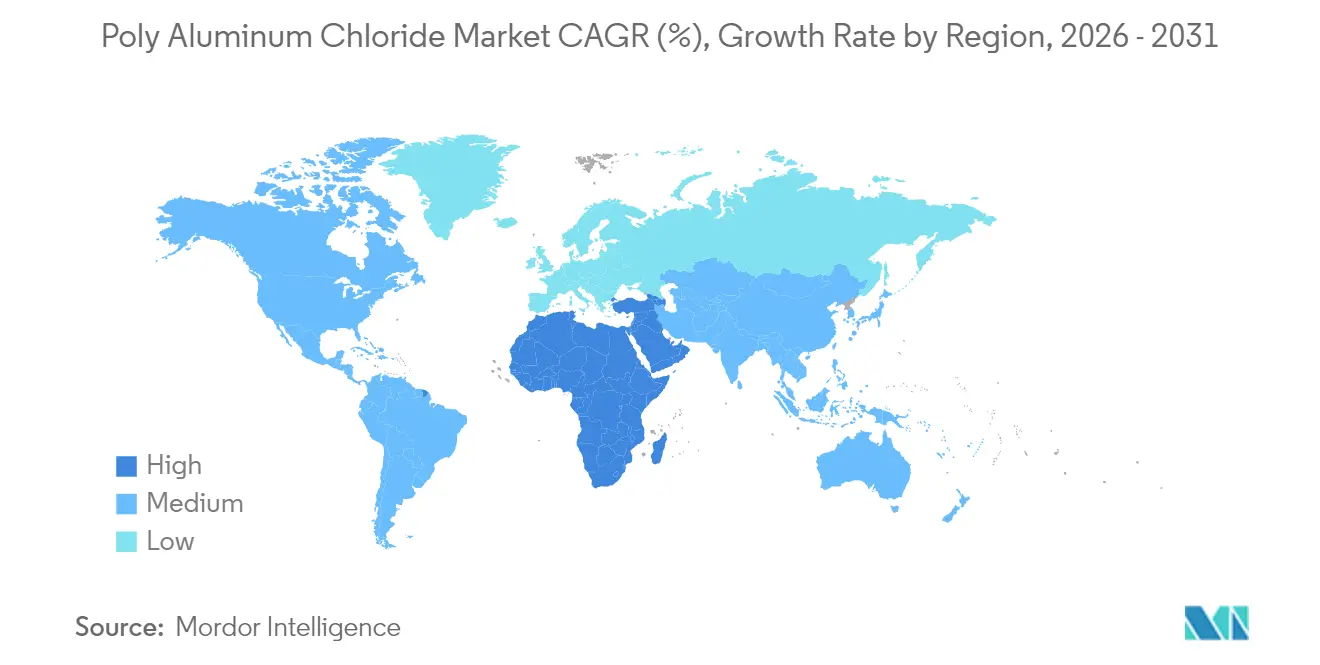
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
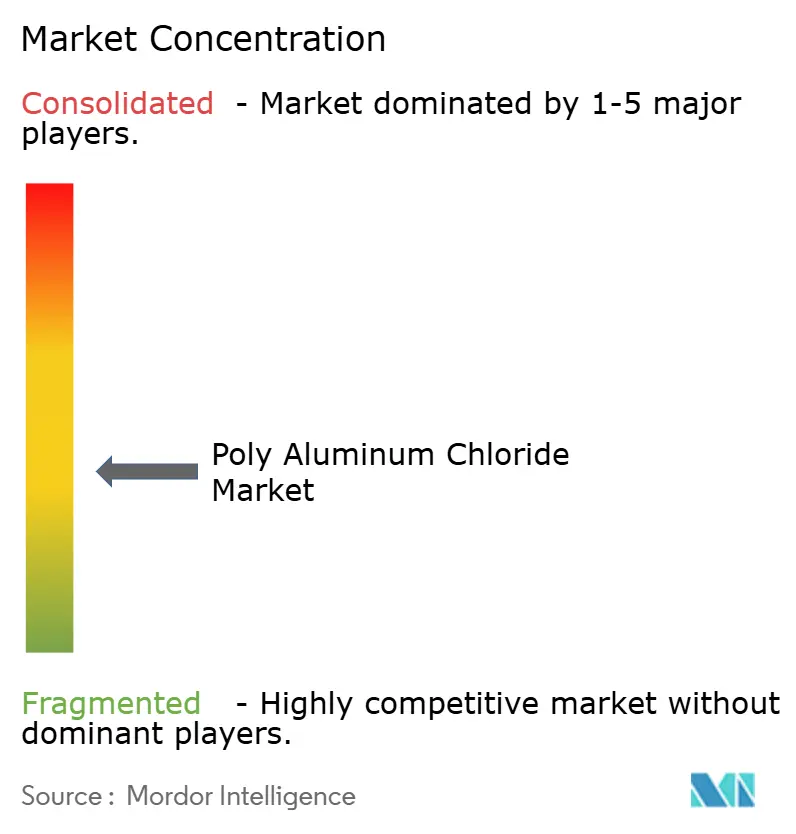
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cloreto de Alumínio Polibásico por Mordor Intelligence
O tamanho do Mercado de Cloreto de Alumínio Polibásico foi avaliado em USD 2,05 bilhões em 2025 e estima-se que cresça de USD 2,14 bilhões em 2026 para atingir USD 2,62 bilhões até 2031, a um CAGR de 4,20% durante o período de previsão (2026-2031). A demanda persistente de concessionárias municipais de água e instalações industriais ancora o crescimento, uma vez que o cloreto de alumínio polibásico (PAC) supera consistentemente o sulfato de alumínio tradicional em condições variadas de pH e na remoção de contaminantes emergentes. Os reguladores estão endurecendo os limites de descarte para demanda química de oxigênio e sólidos suspensos totais, levando as instalações a preferirem os menores níveis de alumínio residual do PAC e sua janela operacional mais ampla. O aumento da capacidade de dessalinização na Ásia-Pacífico, combinado com a expansão dos projetos municipais de reúso de água, sustenta o consumo de base mesmo quando picos de preços de matérias-primas criam pressão de custo de curto prazo. As estratégias competitivas agora se voltam para graus adaptados à basicidade, suporte digital de dosagem e otimização logística que reduz as emissões de transporte enquanto garante a entrega just-in-time.
Principais Conclusões do Relatório
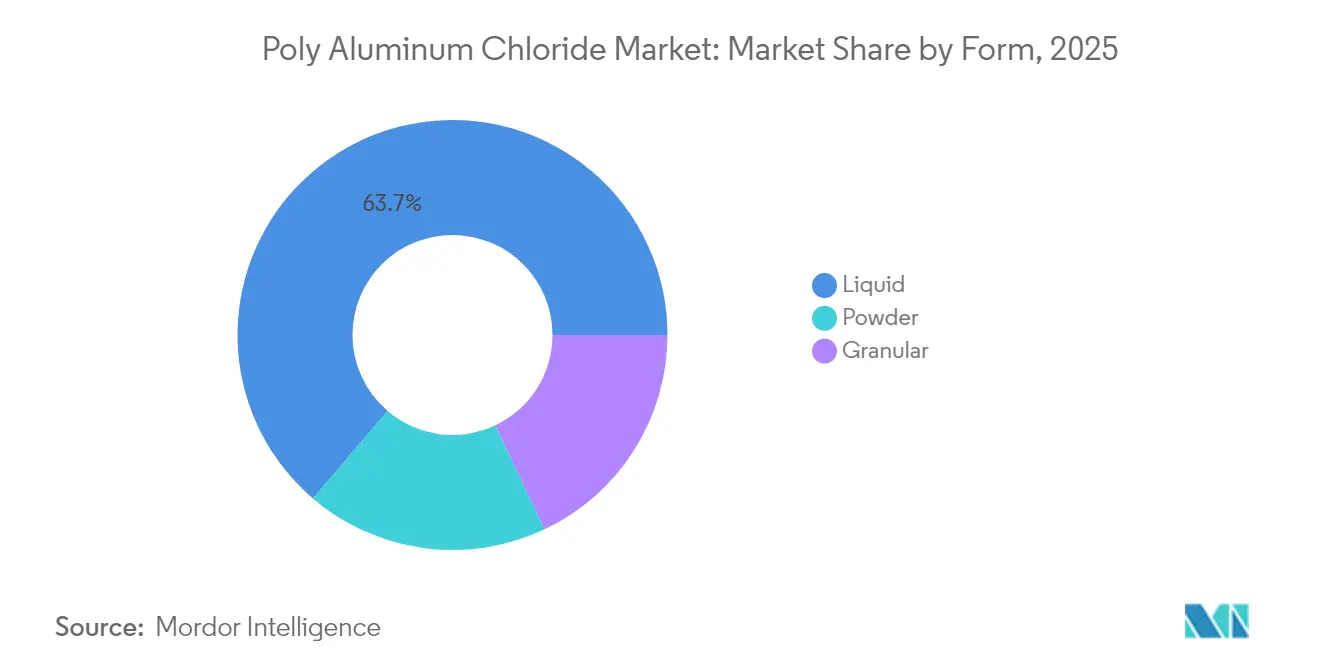
- Por forma, os produtos líquidos dominaram com 63,75% da participação de mercado de cloreto de alumínio polibásico em 2025, enquanto os graus em pó devem crescer a um CAGR de 4,52% até 2031.
- Por nível de basicidade, os graus de basicidade média capturaram 46,35% da participação de receita em 2025; as formulações de alta basicidade devem se expandir a um CAGR de 4,74% até 2031.
- Por setor de usuário final, o tratamento de água respondeu por 60,65% do tamanho do mercado de cloreto de alumínio polibásico em 2025, enquanto cosméticos e cuidados pessoais avançam a um CAGR de 4,92% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 49,10% da participação de receita em 2025; o Oriente Médio e África deve ser a região de crescimento mais rápido, com um CAGR de 4,38% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento das normas de descarte para DQO/SST | +1.2% | Global, mais intenso na UE, América do Norte e Ásia-Pacífico desenvolvida | Médio prazo (2-4 anos) |
| Expansão da dessalinização e do reúso municipal na Ásia-Pacífico | +0.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Vantagem de custo em relação ao alúmen e sais férricos | +0.6% | Global | Curto prazo (≤ 2 anos) |
| PAC de alta basicidade para captura de microplásticos | +0.4% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de eletrossíntese de PAC in situ | +0.3% | Clusters industriais na América do Norte, UE e Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Endurecimento das Normas de Descarte Impulsiona a Adoção de Coagulação Avançada
As agências ambientais da União Europeia, dos Estados Unidos e das economias avançadas da Ásia-Pacífico introduziram limites mais rigorosos de demanda química de oxigênio e sólidos suspensos totais que obrigam os operadores a adotar coagulantes de maior desempenho. A próxima revisão da Diretiva de Tratamento de Águas Residuais Urbanas da UE no final de 2025 formaliza metas aprimoradas de remoção de nutrientes, reforçando a preferência pelo PAC, cuja janela de pH mais ampla e menor geração de lodo reduzem os custos de manuseio a jusante. Segmentos industriais como têxteis e processamento de alimentos agora favorecem a química de alumínio pré-polimerizado que atende a múltiplos parâmetros de descarte simultaneamente, enfatizando a versatilidade do PAC. O impulso regulatório combinado adiciona aproximadamente EUR 40 milhões em demanda química anual nas instalações de tratamento da EMEA, sustentando contratos de aquisição estáveis apesar da volatilidade dos preços de commodities.
A Expansão da Dessalinização na Ásia-Pacífico Impulsiona a Demanda por Coagulantes
Os governos da Ásia-Pacífico continuam aprovando projetos de dessalinização em larga escala e de reúso municipal para combater a escassez de água, posicionando a região como o maior polo de demanda por PAC. Os mandatos de reúso de água industrial da China, a iniciativa Cidades Inteligentes da Índia e os programas de infraestrutura do Sudeste Asiático dependem de PAC de alta basicidade para a formação estável de flocos em água de alimentação salina. Megaprojetos como o complexo RAPID da Malásia e os novos corredores industriais da Indonésia incorporam trens de tratamento de água que especificam PAC na etapa de pré-tratamento, garantindo a conformidade com os requisitos de qualidade da água de alimentação para membranas a jusante. Os fornecedores respondem expandindo as bases de fabricação regionais para salvaguardar a continuidade do fornecimento e mitigar os custos de frete.
A Otimização de Custos Impulsiona a Adoção do PAC em Detrimento dos Coagulantes Convencionais
Os operadores de instalações sob escrutínio orçamentário calculam que as espécies de alumínio pré-polimerizado do PAC podem atingir a turbidez alvo a taxas de dosagem 20-40% abaixo das exigidas para o sulfato de alumínio. Auditorias de campo em instalações municipais mostram reduções de custo químico total de 15-30% após a mudança, com economia adicional proveniente de menores volumes de lodo e desaguamento mais rápido[1]Conselho Nacional de Pesquisa em Saúde e Medicina, "Cloreto de Polialumínio | Diretrizes Australianas de Água Potável," nhmrc.gov.au . A vantagem econômica torna-se mais pronunciada nos invernos frios, quando o desempenho do alúmen se deteriora, reforçando o papel do PAC como padrão durante o ano todo. As equipes de aquisição, portanto, priorizam o custo de tratamento ao longo do ciclo de vida em vez do preço pontual do produto químico, protegendo a demanda por PAC de quedas de curto prazo no preço do alúmen.
Formulações de Alta Basicidade Possibilitam a Remoção de Microplásticos
Estudos em laboratório e em plantas-piloto confirmam que os graus de PAC com basicidade superior a 60% podem remover até 90% das partículas de microplásticos sob condições otimizadas de floculação, superando em muito o alúmen padrão e os sais férricos. Concessionárias na América do Norte e na Europa começaram a especificar essas variantes de alta basicidade em novos projetos de plantas de água potável para antecipar prováveis regulamentações sobre microplásticos. A espécie polimérica Al₁₃ prevalente nessas formulações proporciona neutralização de carga e ponteamento mais fortes, capturando plásticos em escala nanométrica que contornam a coagulação tradicional. A adoção antecipada cria um nível de produto premium, encorajando os produtores a modernizar as linhas de secagem por atomização e oferecer suporte de engenharia de aplicação.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços da alumina e do ácido clorídrico | -0.7% | Global, maior impacto nas regiões dependentes de importação | Curto prazo (≤ 2 anos) |
| Limites mais rígidos de alumínio residual | -0.3% | América do Norte e UE, com expansão global | Médio prazo (2-4 anos) |
| Adoção de membrana/eletrocoagulação com baixo consumo de produtos químicos | -0.2% | Nações da OCDE, principalmente em instalações municipais avançadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Preços das Matérias-Primas Pressiona as Margens
Os preços à vista da alumina na China subiram 35% no acumulado do ano durante 2024, à medida que as interrupções nas exportações da Guiné afetaram o fornecimento global de bauxita, criando o pico de custo mais acentuado desde 2012. Os valores do ácido clorídrico experimentaram volatilidade paralela ligada às taxas de operação das refinarias, forçando os produtores de PAC a renegociar contratos trimestrais. Grandes fornecedores integrados absorvem parcialmente o impacto por meio de estratégias de hedge, mas empresas regionais menores sem fornecimento cativo de alumina enfrentam margens comprimidas e podem acelerar a consolidação. Os clientes com acordos-quadro de longo prazo ganham estabilidade de preços, mas as licitações competitivas incorporam cada vez mais cláusulas de repasse de custos para refletir a dinâmica das matérias-primas.
Os Limites de Alumínio Residual Desafiam o Posicionamento do Produto
As agências de saúde pública em ambos os lados do Atlântico estão considerando reduzir os resíduos de alumínio permissíveis na água potável tratada para abaixo de 0,05 mg/L, obrigando os produtores de PAC a ajustar as formulações e orientar os operadores sobre um controle de processo mais rigoroso. As instalações que obtêm água superficial com alto teor de alumínio enfrentam um duplo desafio: manter as metas de turbidez enquanto permanecem dentro dos limites residuais emergentes. Algumas concessionárias exploram a combinação de PAC com filtração por membrana ou eletrocoagulação, o que poderia desviar parte dos volumes futuros de dosagem. Os produtores que oferecem graus especiais de baixo resíduo aliados a análises de dosagem em tempo real estão em posição de defender sua participação, mas o obstáculo técnico eleva os custos de desenvolvimento de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
A Base Instalada do Líquido Encontra a Vantagem Logística do Póporque as grandes instalações municipais valorizam a infraestrutura de entrega a granel turnkey que minimiza o manuseio in situ. A posição enraizada do segmento decorre de estruturas de aquisição com décadas de existência, proximidade com os produtores e solubilidade imediata que evita riscos de sedimentação dentro dos tanques de armazenamento. Mesmo com a flutuação dos preços das matérias-primas, as concessionárias vinculadas a acordos de fornecimento de longo prazo mantêm volumes de pedidos consistentes, o que estabiliza as taxas de utilização das plantas para as linhas líquidas.
Os graus em pó, no entanto, devem se expandir a um CAGR de 4,52% até 2031, à medida que os custos de transporte aumentam e os exportadores buscam maior densidade de valor por contêiner. Os recentes avanços em secagem por atomização e aditivos anti-empedramento prolongam a vida útil e fortalecem a resistência à umidade, permitindo que o pó penetre mais profundamente nos mercados sem acesso marítimo sem perda de qualidade. Pequenas instalações comunitárias e usuários industriais com armazenamento limitado preferem cada vez mais o pó concentrado que é reconstituído sob demanda, especialmente onde a infraestrutura rodoviária restringe o acesso de caminhões-tanque. Como resultado, os produtores globais investem em plantas modulares de pó que podem ser co-localizadas com fontes de alumina para desacoplar a produção da geografia do mercado final.


Por Nível de Basicidade:
Graus de Alto Desempenho Capturam a Demanda PremiumOs graus de basicidade média, entre 40% e 60% de basicidade, capturaram 46,35% da receita em 2025 ao oferecer um equilíbrio prático entre custo e desempenho em diversas químicas de água bruta. As concessionárias que enfrentam oscilações sazonais de pH e turbidez gravitam em torno desse meio-termo, minimizando a necessidade de troca de coagulante durante as estações de transição. As equipes de manutenção também valorizam as características previsíveis do lodo que se adaptam aos ativos de desaguamento existentes, preservando a economia do ciclo de vida.
Os produtos de alta basicidade acima de 60% de basicidade devem crescer a um CAGR de 4,74%, sustentados pela remoção superior de microplásticos e orgânicos refratários. A presença das espécies poliméricas Al₁₃ e Al₃₀ proporciona formação de flocos mais rápida e precipitados mais densos, reduzindo a carga nos filtros a jusante. Os usuários industriais que gerenciam efluentes de alta turbidez, especialmente em clusters de mineração e petroquímica, relatam economia de produtos químicos apesar dos preços unitários nominalmente mais altos. Os graus de baixa basicidade abaixo de 40% agora ocupam funções de nicho, como a formação suave de flocos para clarificação de água superficial em ecossistemas sensíveis, mas a redução da adoção sinaliza uma migração para alternativas otimizadas de desempenho.
Por Setor de Usuário Final:
Instalações de Água Ancoram a Demanda; Cosméticos Superam o CrescimentoAs concessionárias de água geraram 60,65% da receita total em 2025, refletindo volumes de tratamento obrigatórios, expansão de infraestrutura e aplicação regulatória. Os projetos municipais de água potável financiados por bancos multilaterais de desenvolvimento asseguram uma base recorrente para entregas a granel de PAC, enquanto as atualizações de tratamento de águas residuais industriais em celulose, têxteis e alimentação aumentam a demanda por graus especiais.
Cosméticos e cuidados pessoais, embora ainda representem uma fatia menor, estão no caminho para um CAGR de 4,92% até 2031, à medida que os formuladores aproveitam os complexos de clorohidrato de alumínio em antitranspirantes pela eficácia confiável de bloqueio de suor e menor irritação da pele. Os proprietários de marcas destacam o histórico de segurança estabelecido do ingrediente e sua compatibilidade com as emergentes linhas de produtos para "pele sensível". A indústria de papel continua usando PAC como coagulante dual e auxiliar de colagem, mas o crescimento do volume permanece moderado em linha com o consumo estagnado de papel de impressão. A absorção por parte de petróleo e gás segue os ciclos de perfuração, com o tratamento de água produzida oferecendo demanda pontual esporádica, porém considerável.

Análise Geográfica
Mercado de Policloreto de Alumínio na APAC
A Ásia-Pacífico deteve uma participação dominante de 49,10% no mercado de policloreto de alumínio em 2025, impulsionada por investimentos sem precedentes em infraestrutura hídrica, rápida urbanização e uma densa base industrial na China, Índia e Sudeste Asiático. A China, por si só, responde por mais de 40% do consumo global, sustentada pela ampla expansão municipal e por sua posição como principal exportadora de PAC.
Mercado de Policloreto de Alumínio no Oriente Médio e África
Prevê-se que o Oriente Médio e a África registrem o maior CAGR regional, de 4,38%, até 2031, à medida que a dessalinização continua a migrar das tecnologias térmicas para as baseadas em membranas, que exigem pré-tratamento de coagulação preciso. Os estados do Conselho de Cooperação do Golfo investem em projetos de cidades inteligentes, como o NEOM da Arábia Saudita, cada um incorporando grandes estações de tratamento que preferem PAC de alta basicidade para água de alimentação salina. Os países da África Subsaariana, por sua vez, canalizam financiamentos do Banco Mundial para projetos municipais nos quais a ampla faixa de pH do PAC protege os operadores das variações na química da água bruta, mesmo que as cadeias de abastecimento dependam de produtos importados.
Mercado de Policloreto de Alumínio na América do Norte e Europa
A América do Norte e a Europa registram um crescimento modesto, porém resiliente, impulsionado pela reabilitação de infraestruturas e pelo endurecimento regulatório. As concessionárias dos Estados Unidos, que enfrentam redes de tubulações envelhecidas, integram a otimização da dosagem de PAC com sensores digitais para atender às diretrizes revisadas da Regra de Chumbo e Cobre, enquanto os operadores europeus se alinham às estipulações de remoção de nutrientes da Diretiva de Tratamento de Águas Residuais Urbanas atualizada. Embora a expansão do volume total fique aquém das regiões emergentes, esses mercados maduros valorizam grades premium de baixo resíduo com rastreabilidade completa e documentação de ciclo de vida, sustentando margens saudáveis para fornecedores com sistemas de qualidade robustos.

Panorama regulatório
A regulamentação do policloreto de alumínio (PAC) para tratamento de água potável e residual é impulsionada por padrões químicos e requisitos de certificação de água potável que moldam as aquisições. Nos Estados Unidos, o PAC utilizado em sistemas públicos de água normalmente segue a norma NSF/ANSI Standard 60, enquanto a AWWA B408 estabelece requisitos de especificação para o policloreto de alumínio líquido utilizado no tratamento de água, apoiando as licitações de concessionárias e as práticas de certificado de conformidade.
Na Ásia-Pacífico e nos mercados de exportação, normas nacionais e regionais definem métodos de qualidade e ensaio para os graus de água potável e industrial, incluindo a norma chinesa GB 15892-2020 (produto químico para tratamento de água potável) e a GB/T 22627-2022 (aplicações industriais/municipais/tratamento de lodo). Os requisitos transfronteiriços também incluem documentação de segurança química e estruturas de classificação (por exemplo, GHS e REACH da UE), o que aumenta a necessidade de pacotes atualizados de FISPQ/CoC e de um controle mais rígido de impurezas, à medida que aumenta o escrutínio sobre o alumínio residual e o desempenho frente a contaminantes emergentes nos mercados maduros.
Análise da cadeia de valor
A fabricação de PAC começa com matérias-primas upstream centradas no hidróxido de alumínio (ligado à bauxita e ao refino de alumina) e no ácido clorídrico (frequentemente vinculado às cadeias de valor cloro-álcali), com cáustica ou outros aditivos de base usados para ajustar a basicidade. Os produtores então fazem reagir esses insumos para criar soluções de PAC com basicidade direcionada, seguidas de processamento downstream opcional, como secagem por atomização ou granulação, para produzir graus em pó e granulado que trocam solubilidade e manuseio por eficiência de frete.
As operações midstream concentram-se na garantia de qualidade para atender às especificações de água potável e industrial (por exemplo, a norma NSF/ANSI Standard 60 nos Estados Unidos e a GB 15892-2020 na China), apoiadas pela conformidade de embalagem e transporte para materiais corrosivos. A distribuição e os serviços moldam ainda mais a cadeia: a economia do PAC líquido tende a favorecer a produção regional e a entrega de curta distância devido ao peso e ao teor de água, enquanto o PAC em pó e granulado amplia o alcance para mercados sem litoral e de exportação, mas requer infraestrutura de dissolução e dosagem no local do cliente. A demanda é ancorada pelas concessionárias municipais de água potável e tratamento de esgoto, com usuários industriais como têxteis, processamento de alimentos, mineração e petroquímica também dependendo de suporte à aplicação no local e otimização de dosagem, juntamente com contratos de fornecimento.
Cenário Competitivo
O fornecimento global é moderadamente fragmentado. Os participantes integrados aproveitam fluxos cativos de alumina, utilização de ácido clorídrico como subproduto e portfólios de coagulantes multiproduto para amortecer as oscilações de margens. Eles também incorporam equipes de serviço técnico nas instalações dos clientes, utilizando contratos baseados em desempenho que alinham dosagem, manuseio de lodo e monitoramento. As iniciativas estratégicas em 2024-2025 ilustram a direção do setor. A Kemira expandiu a capacidade de cloreto férrico na Europa para atender às aplicações de controle de fósforo enquanto vendia de forma cruzada graus de PAC. O produtor indiano GACL comissionou uma linha de PAC líquido de 32.000 TPA em Vadodara e instalou um secador por atomização para 9.900 TPA em pó, ampliando o alcance do produto além do raio de caminhões-tanque doméstico. Tais movimentos ressaltam o capex renovado voltado para flexibilidade de basicidade, eficiência logística e captura de adjacências em segmentos de alto crescimento, como a mitigação de microplásticos.
Líderes da Indústria de Cloreto de Alumínio Polibásico
Aditya Birla Chemicals (India) Limited
Feralco AB
Gulbrandsen
Kemira
USALCO LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Policloreto de Alumínio
- Aditya Birla Chemicals (India) Limited
- Airedale Chemical
- Central Glass Co. Ltd.
- Feralco AB
- GEO Specialty Chemicals Inc.
- Gujarat Alkalies and Chemicals Limited (GACL)
- Gulbrandsen
- HOLLAND COMPANY
- IXOM
- Kemira
- Liyuan
- Pacific Chemicals Co.
- Shandong Tenor Water Treatment Technology Co., Ltd.
- Summit Chemical Specialty Products LLC
- Synergy Multichem Pvt. Ltd
- TAKI CHEMICAL CO., LTD.
- USALCO LLC

Oportunidades de mercado e perspectivas futuras
O PAC premium, de alta basicidade e baixo residual representa uma oportunidade direcionada para concessionárias e plantas industriais que respondem ao aperto das exigências de DQO/SST e à conformidade mais ampla de descarte, ao mesmo tempo em que gerenciam o escrutínio sobre alumínio residual na água tratada. Os graus de alta basicidade usados para captura de contaminantes emergentes, incluindo projetos de tratamento focados em microplásticos referenciados no contexto do relatório, sustentam um nível de produto de maior valor e beneficiam fornecedores com controle de formulação aprimorado, capacidade de secagem por atomização e suporte técnico em nível de planta.
Iniciativas de capacidade e localização também apontam para oportunidades na continuidade de fornecimento e na logística de exportação na Ásia-Pacífico, onde a mudança do formato líquido para pó ou granulado ajuda a lidar com restrições de frete e permite uma distribuição mais ampla. Isso é reforçado por atividades de investimento divulgadas na China, incluindo o anúncio da Shandong Shiniu Chemical Co., Ltd. de um investimento de 100 milhões de yuans no início de 2026 para construir uma nova linha de produção de PAC de 50.000 toneladas/ano no condado de Juancheng, alinhando-se ao contexto do relatório sobre a expansão da presença de fabricação regional para mitigar custos de transporte. Há também espaço para o PAC de alta pureza em sistemas de água ultrapura e de processo relacionados à eletrônica e semicondutores, onde limites mais estritos de impurezas e conformidade documentada podem diferenciar fornecedores em relação às ofertas de coagulantes commodities.
Recent Industry Developments in Mercado de Policloreto de Alumínio
- Junho de 2026: A Feralco AB participou de trabalhos com a Yorkshire Water destacando abordagens de contabilidade de carbono em nível de atividade para coagulantes e identificando oportunidades significativas de redução de emissões no uso de produtos químicos de tratamento. A colaboração eleva os dados de sustentabilidade e a verificação como parte da diferenciação de fornecedores quando as concessionárias avaliam programas químicos junto com o desempenho operacional.
- Fevereiro de 2025: A Gujarat Alkalies and Chemicals Limited (GACL) comissionou 32.000 TPA de policloreto de alumínio líquido em seu Complexo Coelho em Vadodara. A capacidade adicional fortalece a disponibilidade de fornecimento doméstico para clientes de tratamento de água municipal e industrial e apoia volumes de contrato maiores.
- Fevereiro de 2024: Os preços spot da alumina na China subiram fortemente durante 2024, em meio a interrupções nas exportações de bauxita da Guiné, criando uma pressão de custo pronunciada para os produtores de PAC dependentes de alumina comercializada. O choque de matéria-prima reforçou o papel do sourcing integrado, hedge e mecanismos de repasse contratual na manutenção da confiabilidade de fornecimento e das margens.


Mercado de Policloreto de Alumínio Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita gerada pelo policloreto de alumínio (PAC) vendido como coagulante em usos finais principais, como tratamento de água municipal e industrial, e setores de processo selecionados que utilizam PAC para clarificação e desaguamento.
Exclusões de escopo: excluímos serviços de tratamento de água no local, equipamentos de dosagem e pacotes mais amplos de produtos químicos de tratamento de água em que o PAC não seja precificado e vendido como um produto distinto.
Visão geral da segmentação
- Por Forma
- Líquido
- Pó
- Granular
- Por Nível de Basicidade
- Baixo (menos de 40% de basicidade)
- Médio (40-60%)
- Alto (mais de 60%)
- Por Setor de Usuário Final
- Tratamento de Água
- Indústria de Papel
- Cosméticos e Cuidados Pessoais
- Petróleo e Gás
- Outros Setores de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto base para os grupos de demanda, a presença de fornecimento e a direção dos preços antes da modelagem dos números. Revisamos fontes públicas como o USGS e outras agências geológicas nacionais para o contexto de alumina e sais de alumínio, a EPA dos EUA e agências ambientais semelhantes para sinais de conformidade em água potável e residual, e a OMS e o JMP da UNICEF para acesso à água e cobertura de tratamento.
Para ancorar os sinais de comércio e movimentação, usamos o UN Comtrade e estatísticas alfandegárias nacionais (quando disponíveis) para interpretar padrões de importação e exportação de produtos químicos que normalmente se correlacionam com o consumo de PAC em produtos químicos de tratamento de água. Também consultamos periódicos revisados por pares que discutem faixas de dosagem de coagulantes e desempenho por qualidade da água, além de relatórios anuais de empresas, apresentações a investidores e publicações de associações para verificar acréscimos de capacidade e comentários sobre a demanda. Para dados financeiros estruturados de empresas, patentes e verificações comerciais em nível de embarque, utilizamos assinaturas seletivas de bases de dados pagas quando relevantes. As fontes aqui citadas são ilustrativas, e muitas outras referências públicas também foram usadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em confirmar como o PAC é comprado e especificado em licitações reais, e como as decisões de forma e basicidade alteram o preço médio de venda (ASP) e o consumo por metro cúbico tratado. Conversamos com uma combinação de fabricantes, distribuidores, equipes de aquisição de concessionárias de água, operadores de tratamento de água industrial e consultores técnicos na Ásia-Pacífico, EMEA e Américas, para que as premissas pudessem ser verificadas em relação à realidade operacional e ao comportamento de preços local.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 22% | Ásia-Pacífico: 50% |
| Nível médio: 46% | Líderes funcionais/de unidade: 28% | EMEA: 31% |
| Participantes menores: 22% | Gerentes: 50% | Américas: 19% |
Dimensionamento e previsão de mercado
A construção principal utiliza uma abordagem top-down e bottom-up, na qual os grupos de demanda de tratamento de água são reconstruídos usando volumes de água tratada e residual, taxas de dosagem típicas de PAC e premissas de penetração por uso final, sendo então convertidos em valor usando ASPs ajustados regionalmente. Para manter os totais realistas, corroboramos os resultados por meio de aproximações bottom-up seletivas, como divisões de receita de fornecedores amostrados, verificações de canais de distribuidores e conversões de volume para valor para os principais formatos (líquido, pó, granulado).
Os principais insumos usados no modelo incluíram acréscimos de capacidade de tratamento de água municipal e industrial, o aperto das normas de efluentes e o momento da conformidade, o mix de sourcing entre produção doméstica e importações, a direção dos custos de alumina e energia que afeta a precificação, e a mudança observada em direção a graus de maior basicidade em condições específicas de qualidade da água. As previsões foram realizadas usando análise de cenários, em que os casos base, conservador e acelerado foram construídos a partir de opiniões de especialistas sobre gastos em infraestrutura, pressão de custos operacionais e aplicação regulatória. Quando os indicadores de volume local eram escassos, as lacunas foram tratadas por meio de variáveis proxy, como população conectada ao tratamento, tendências de produção industrial em setores intensivos em uso de água, e referências de países próximos, seguidas de reverificações com respondentes primários.
Validação de dados e ciclo de atualização
Os resultados foram validados comparando o consumo implícito com sinais independentes, como fluxos comerciais, mudanças de capacidade anunciadas e indicadores de atividade de tratamento de água, verificando então se os ASPs permaneciam consistentes com o feedback de aquisição. Qualquer grande variação desencadeava uma revisão retrospectiva das premissas de taxa de dosagem, penetração e moeda, seguida de recontato direcionado com as fontes se a discrepância não pudesse ser explicada.
Antes da aprovação final, o modelo e as notas passaram por revisões de analistas em várias etapas para que a lógica de cálculo e os limites de escopo permanecessem consistentes entre regiões e anos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes paradas de plantas, mudanças acentuadas nos custos de insumos ou alterações regulatórias. Imediatamente antes da entrega, uma passagem final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Estimativa da Mordor Intelligence para o mercado de policloreto de alumínio comparada com outras estimativas publicadas
Os valores de mercado publicados para o PAC podem diferir porque cada publicador define o escopo do mercado à sua própria maneira, aplicando então diferentes premissas de preço, moeda e momento. O ano usado como base, a forma como os graus líquidos versus sólidos são tratados, e se coagulantes adjacentes são combinados na mesma categoria também criam uma dispersão visível nos números reportados.
A direção dos fluxos comerciais, verificações de preços orientadas por licitações e referências de taxas de dosagem vinculadas a volumes de água tratada são as evidências usadas para manter a estimativa da Mordor Intelligence alinhada aos volumes de PAC vendidos em usos finais definidos, com trajetórias de ASP separadas para produtos líquidos, em pó e granulados, e diferenças de preço impulsionadas pela basicidade. Quando outros publicadores agrupam o PAC com um valor mais amplo de produtos químicos de tratamento de água, estendem-se a sais de alumínio adjacentes, ou mantêm os preços mais uniformes entre os graus, seus totais podem resultar significativamente mais altos ou mais baixos para o mesmo ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,14 bilhões de USD (2026) | |
| Editora do Setor A | 1,61 bilhão de USD (2024) | Utiliza um ano-base anterior e um horizonte de previsão mais longo, e a estrutura divulgada sugere um uso mais intenso de taxas de crescimento de alto nível que podem não reprecificar totalmente os ASPs por forma e basicidade ao longo do tempo. |
| Provedora de Pesquisa B | 3,69 bilhões de USD (2024) | O valor mais alto é consistente com uma definição de escopo mais ampla, que pode incluir coagulantes à base de alumínio adjacentes ou valor agregado de produtos químicos de tratamento de água, e pode aplicar uma separação menos estrita entre receita de produto e gastos vinculados a serviços. |
Entre os três valores, a principal conclusão é que o escopo e a mecânica de precificação explicam a maior parte da dispersão. Quando o grupo de demanda é vinculado a sinais de volume tratado e, em seguida, precificado usando premissas sensíveis à forma e ao grau, o tamanho de mercado resultante permanece mais fácil de rastrear e verificar ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de cloreto de alumínio polibásico em 2031?
Espera-se que o mercado atinja USD 2,62 bilhões até 2031.
Qual forma de PAC está crescendo mais rapidamente?
Os graus em pó estão prontos para crescer a um CAGR de 4,52%, beneficiando-se da redução dos custos de transporte e da maior estabilidade de prateleira.
Por que os graus de PAC de alta basicidade estão ganhando popularidade?
Eles proporcionam remoção superior de microplásticos e outros contaminantes emergentes, enquanto reduzem o consumo geral de produtos químicos.
Qual região lidera atualmente no consumo de PAC?
A Ásia-Pacífico comanda pouco menos da metade da demanda global devido aos extensos programas de dessalinização e infraestrutura municipal.
Como os preços voláteis da alumina influenciam os produtores de PAC?
As fortes oscilações nos preços da alumina comprimem as margens, especialmente para os produtores sem fornecimento cativo, incentivando o hedge de longo prazo e a integração da cadeia de abastecimento.
Página atualizada pela última vez em:



