
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.02 Milhões de toneladas |
| Volume do Mercado (2026) | 3.12 Milhões de toneladas |
| Volume do Mercado (2031) | 3.68 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.34 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro de Embalagem da Polônia por Mordor Intelligence
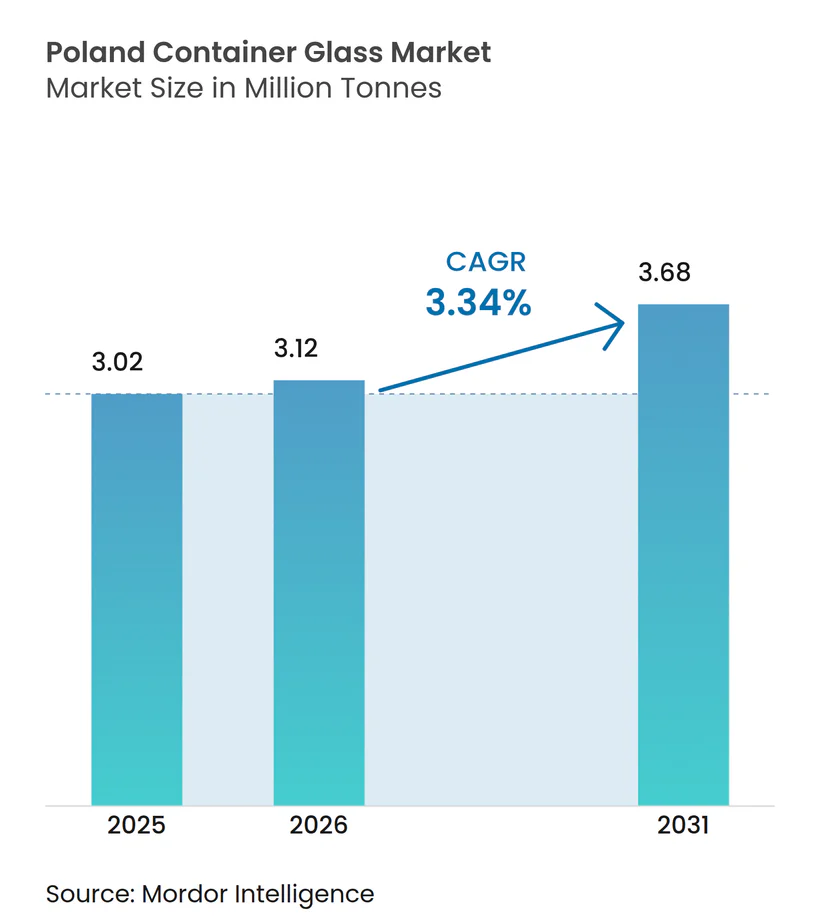
O tamanho do Mercado de Vidro de Embalagem da Polônia foi avaliado em 3,02 milhões de toneladas em 2025 e estima-se que cresça de 3,12 milhões de toneladas em 2026 para atingir 3,68 milhões de toneladas até 2031, a um CAGR de 3,34% durante o período de previsão (2026-2031). A posição da Polônia como o segundo maior produtor de vidro de embalagem da Europa, com mais de 1,8 milhão de toneladas de capacidade anual, permite que os fabricantes domésticos atendam tanto à indústria local de bebidas quanto à demanda de exportação regional de forma eficiente. A recente implementação do sistema nacional de depósito e retorno (SDR) em janeiro de 2025 criou um depósito de PLN 1,00 em vidro retornável versus PLN 0,50 em plástico ou metal, fortalecendo a demanda estrutural por embalagens de vidro em bebidas alcoólicas e não alcoólicas. Os fabricantes se beneficiam da abundante areia de sílica doméstica, calcário e barrilha, mais notavelmente o depósito de Quarzwerke Biała Góra, o que reduz os riscos de aquisição de matérias-primas e os custos de transporte. O investimento tecnológico em fornos híbridos e totalmente elétricos está melhorando a eficiência energética em 15-20% enquanto reduz as emissões em até 60%, amortecendo parcialmente o impacto dos preços voláteis do gás natural.
Principais Conclusões do Relatório
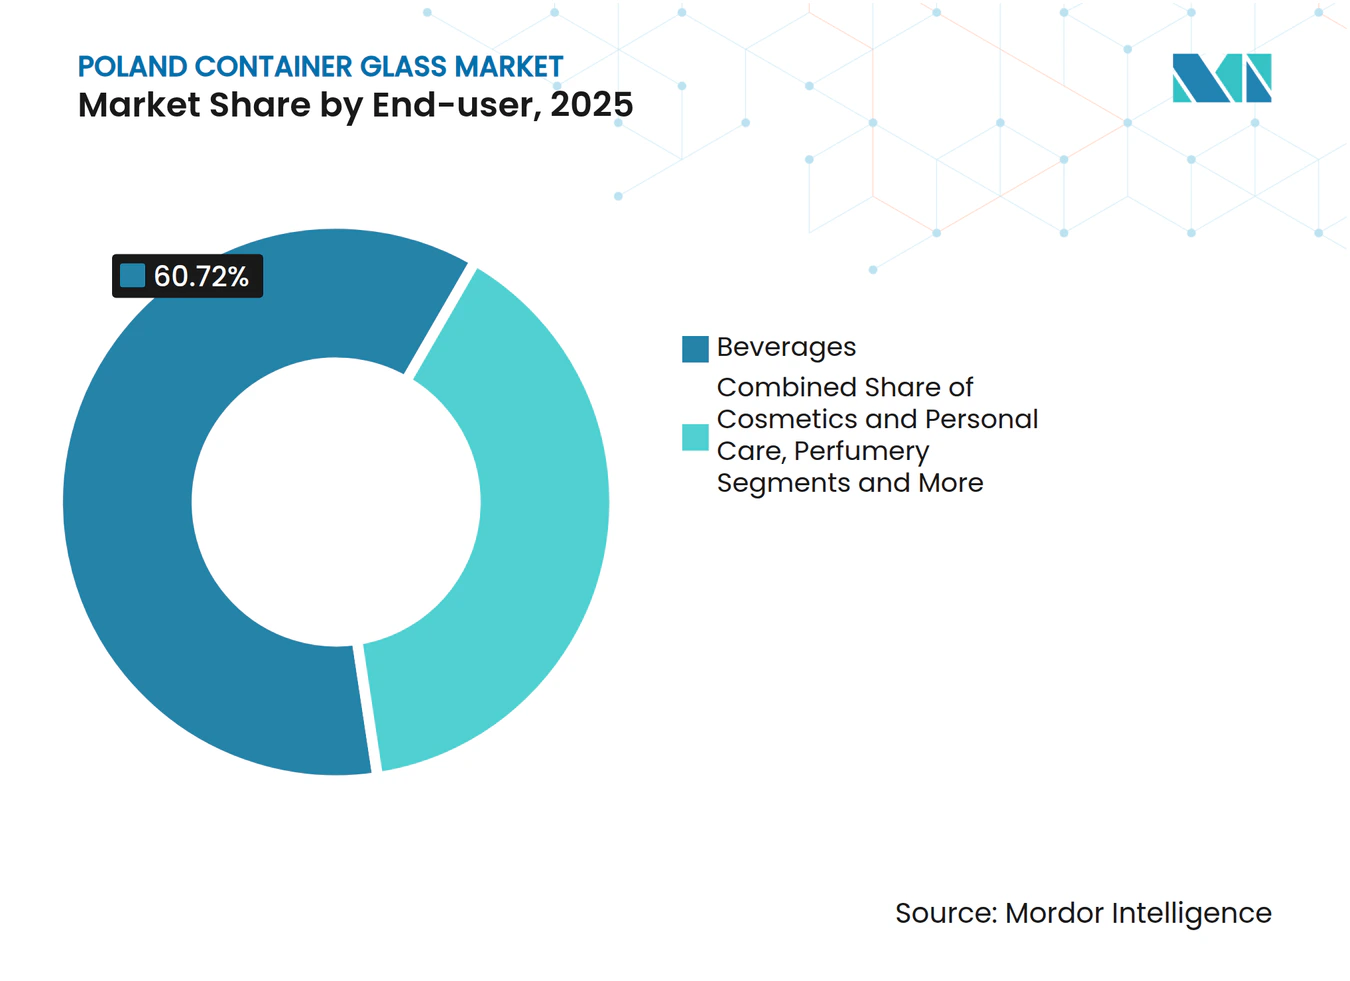
- Por usuário final, as bebidas capturaram 60,72% da participação do mercado de vidro de embalagem da Polônia em 2025.
- Por cor, o tamanho do mercado de vidro de embalagem da Polônia para vidro âmbar está projetado para crescer a um CAGR de 3,84% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Vidro de Embalagem da Polônia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Potencial de Exportação e Integração ao Mercado da UE | +0.8% | Polônia, com transbordamento para Alemanha, República Tcheca e mercados mais amplos da UE | Médio prazo (2-4 anos) |
| Avanços Tecnológicos na Fabricação de Vidro | +0.6% | Nacional, com adoção antecipada nas regiões da Silésia e da Grande Polônia | Longo prazo (≥ 4 anos) |
| Regulamentações Governamentais de Apoio à Reciclagem | +0.9% | Nacional, com impacto ampliado nos principais centros urbanos | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Embalagens Sustentáveis | +0.7% | Global, com efeitos concentrados nas áreas metropolitanas de Varsóvia, Cracóvia e Gdańsk | Médio prazo (2-4 anos) |
| Crescimento no Setor de Bebidas | +0.5% | Nacional, com força particular nas regiões consumidoras de vinho | Médio prazo (2-4 anos) |
| Expansão de Cosméticos e Produtos Farmacêuticos | +0.4% | Nacional, com concentração em torno dos polos de fabricação farmacêutica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Potencial de Exportação e Integração ao Mercado da UE
Os produtores poloneses enviam 27,77% das exportações de vidro de embalagem para a Alemanha, beneficiando-se do comércio livre de tarifas na UE e de custos de mão de obra mais baixos que reduzem as diferenças de preço entregue em relação aos concorrentes alemães e italianos. O mercado integrado oferece às plantas locais prazos de entrega mais curtos para os grandes engarrafadores alemães, uma vantagem fundamental à medida que os compradores europeus reconstroem estoques após os ciclos de desestocagem de 2024. A receita europeia da O-I caiu 7% no primeiro trimestre de 2024, abrindo oportunidades de participação para fornecedores poloneses competitivos em custo. O alinhamento com o Sistema de Comércio de Emissões da UE simplifica a documentação de conformidade, permitindo que os exportadores poloneses evitem custos duplicados de contabilidade de carbono ao embarcar dentro do bloco. A proximidade com os fabricantes de equipamentos originais também reduz a quilometragem de contêineres vazios, cortando emissões de frete e gastos com logística.
Avanços Tecnológicos na Fabricação de Vidro
Fornos híbridos que combinam reforço elétrico e queimadores a oxigênio entraram em operação em Jarosław e Poznań em 2024, proporcionando economias de energia específica de 15-20% e permitindo lotes de produção flexíveis que atendem ao crescente segmento de bebidas artesanais da Polônia. Os fornos modulares MAGMA reduzem o tempo de inatividade para reconstrução de 120 dias para menos de 60 dias, prolongando a vida útil dos ativos e suavizando as necessidades de fluxo de caixa. As plantas agora utilizam controles de circuito fechado para elevar as proporções de caco acima de 70%, um marco possibilitado pelo aumento do SDR de janeiro de 2025 no retorno de vidro. Os ganhos de eficiência energética se traduzem em reduções de CO₂ próximas a 60%, apoiando os roteiros corporativos de emissões líquidas zero e aliviando os custos de créditos do Sistema de Comércio de Emissões. As atualizações de automação, incluindo câmeras de inspeção na extremidade quente, estão melhorando o rendimento de qualidade em 2-3 pontos percentuais e reduzindo o desperdício.
Regulamentações Governamentais de Apoio à Reciclagem
O SDR concede um depósito de PLN 1,00 em vidro retornável em comparação com PLN 0,50 em plástico ou metal, tornando imediatamente o vidro retornável a escolha mais econômica em uma base de custo total de propriedade para os proprietários de marcas de bebidas. As regras paralelas do Regulamento da UE sobre Embalagens e Resíduos de Embalagens impõem limites mínimos de conteúdo reciclado que favorecem o vidro rico em caco em detrimento das embalagens de plástico virgem.[1] A mitigação dos custos de energia proporcionada por meio de tarifas de eletricidade e gás subsidiadas pelo Estado suaviza as contas de combustível para fornos das plantas de alto consumo qualificadas. As estruturas de taxas ambientais cobram PLN 0,64 por kg de material particulado e PLN 0,44 por kg de NOₓ liberado, incentivando ainda mais as reformas de fornos de baixa emissão.
Demanda Crescente por Embalagens Sustentáveis
O mercado de cosméticos de USD 5,48 bilhões da Polônia está se voltando para embalagens recicláveis à medida que os conglomerados globais de beleza impõem metas de emissões de Escopo 3 às equipes de sourcing regionais. Cervejarias artesanais e marcas de destilados premium optam pelo vidro por sua reciclabilidade infinita e apelo premium nas prateleiras, que juntos fortalecem a narrativa de marca em torno da sustentabilidade. Os mandatos de ecodesign da UE exigem rotulagem clara e construção de material único, desqualificando muitos filmes plásticos em camadas; o vidro passa nesses testes naturalmente. Varejistas em Varsóvia, Cracóvia e Gdańsk relatam crescimento de dois dígitos em SKUs de marca própria que migraram do plástico para o vidro antes das novas regras de rotulagem de ecopontuação. As estruturas de ESG corporativo que utilizam a certificação ISO 14001 estão agora incorporando limites de conteúdo de vidro de fornecedores em licitações de compras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Energia e Produção | -0.7% | Nacional, com impacto concentrado nas regiões de produção intensiva em energia | Curto prazo (≤ 2 anos) |
| Concorrência de Materiais Alternativos | -0.5% | Global, com pressão particular nos segmentos de embalagens de laticínios e sucos | Médio prazo (2-4 anos) |
| Custos de Conformidade Ambiental | -0.3% | Nacional, com maior impacto em zonas industriais sujeitas a monitoramento mais rigoroso de emissões | Longo prazo (≥ 4 anos) |
| Volatilidade no Fornecimento de Matérias-Primas | -0.4% | Nacional, com dependências da cadeia de suprimentos em fornecedores regionais de areia e barrilha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Energia e Produção
A energia pode representar até 30% dos custos indiretos de fabricação de vidro de embalagem, e os preços spot do gás natural permaneceram voláteis em 2024, corroendo as margens das plantas presas em contratos de fornecimento de longo prazo. A Ardagh Glass Packaging Europe and Africa viu o EBITDA ajustado cair 55% no primeiro trimestre de 2024 porque a absorção de custos fixos diminuiu à medida que a produção caiu. As licenças do Sistema de Comércio de Emissões da UE custam aos principais produtores um estimado de USD 37 milhões anualmente, traduzindo-se em aumentos de vários centavos de euro por garrafa. O gasto de capital para a reconstrução de um único forno varia de USD 10 milhões a USD 15 milhões, limitando a flexibilidade para reduzir a produção se a demanda cair. Embora a estabilização estatal dos preços de combustível compense parcialmente o ônus, o insumo de energia permanece o custo variável mais significativo.
Concorrência de Materiais Alternativos
As caixas à base de fibra ganharam participação no setor de laticínios alemão, e a Elopak está comercializando conversões semelhantes nos setores poloneses de sucos e leite, visando SKUs de mercado de massa sensíveis ao custo que tradicionalmente usavam vidro retornável. As latas de metal também estão pressionando os volumes de cerveja e bebidas energéticas graças à redução de peso e à melhoria da logística de reciclagem. Os testes na categoria de beleza com refis de alumínio reutilizáveis introduzem incerteza para o vidro de fragrância de uso único. Enquanto isso, os fornecedores de polímeros introduziram garrafas de rPET com camadas de barreira aprimoradas que prolongam a vida útil, eliminando uma das vantagens históricas do vidro na preservação de alimentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Usuário Final: Bebidas Mantêm Liderança enquanto Cosméticos Aceleram
O segmento de bebidas representou 60,72% da participação do mercado de vidro de embalagem da Polônia em 2025, sustentado pela próspera cultura cervejeira da Polônia e por um mercado de vinhos que atingiu 13,1 milhões de caixas de 9 litros após dez anos de expansão anual de 3,7%. Os produtores de bebidas não alcoólicas, especialmente as cooperativas regionais de sucos, estão retornando ao vidro retornável para se beneficiar do depósito de PLN 1,00, protegendo as margens à medida que os preços da resina PET sobem. As principais cervejarias em Poznań e Żywiec firmaram contratos de fornecimento de longo prazo com plantas de vidro próximas, garantindo o fornecimento de caco e suavizando as cargas dos fornos. Os processadores de alimentos permanecem compradores estáveis de potes para produtos conservados, beneficiando-se das economias de tamanho do mercado de vidro de embalagem da Polônia em formatos padrão de acabamento de gargalo que suportam a eficiência da velocidade de linha.
A categoria de cosméticos e cuidados pessoais representa o usuário final de crescimento mais rápido, com previsão de CAGR de 3,91% até 2031, à medida que as marcas de beleza domésticas e orientadas para exportação integram reivindicações ecológicas nos briefings de embalagem. Os lançamentos de cuidados com a pele de luxo nas lojas de departamentos de Varsóvia apresentam vidro flint de paredes espessas que acentua texturas premium, enquanto as marcas independentes preferem o âmbar para a proteção de ingredientes naturais. As linhas dermocosméticas de propriedade de farmacêuticos distribuídas por canais de farmácias especificam cada vez mais vidro âmbar em formato pequeno que se encaixa nas dimensões de embalagens prontas para prateleira. Os inovadores do setor de vidro de embalagem da Polônia oferecem serviços de decoração, incluindo impressão a jato de tinta e acabamentos de gravação ácida, atendendo às crescentes necessidades de personalização sem comprometer a reciclabilidade. Os produtores de perfumaria orientados para exportação em Cracóvia capitalizam a logística integrada do mercado para enviar garrafas cheias rapidamente para distribuidores alemães e escandinavos.



Por Cor: Dominância do Flint, Impulso no Âmbar
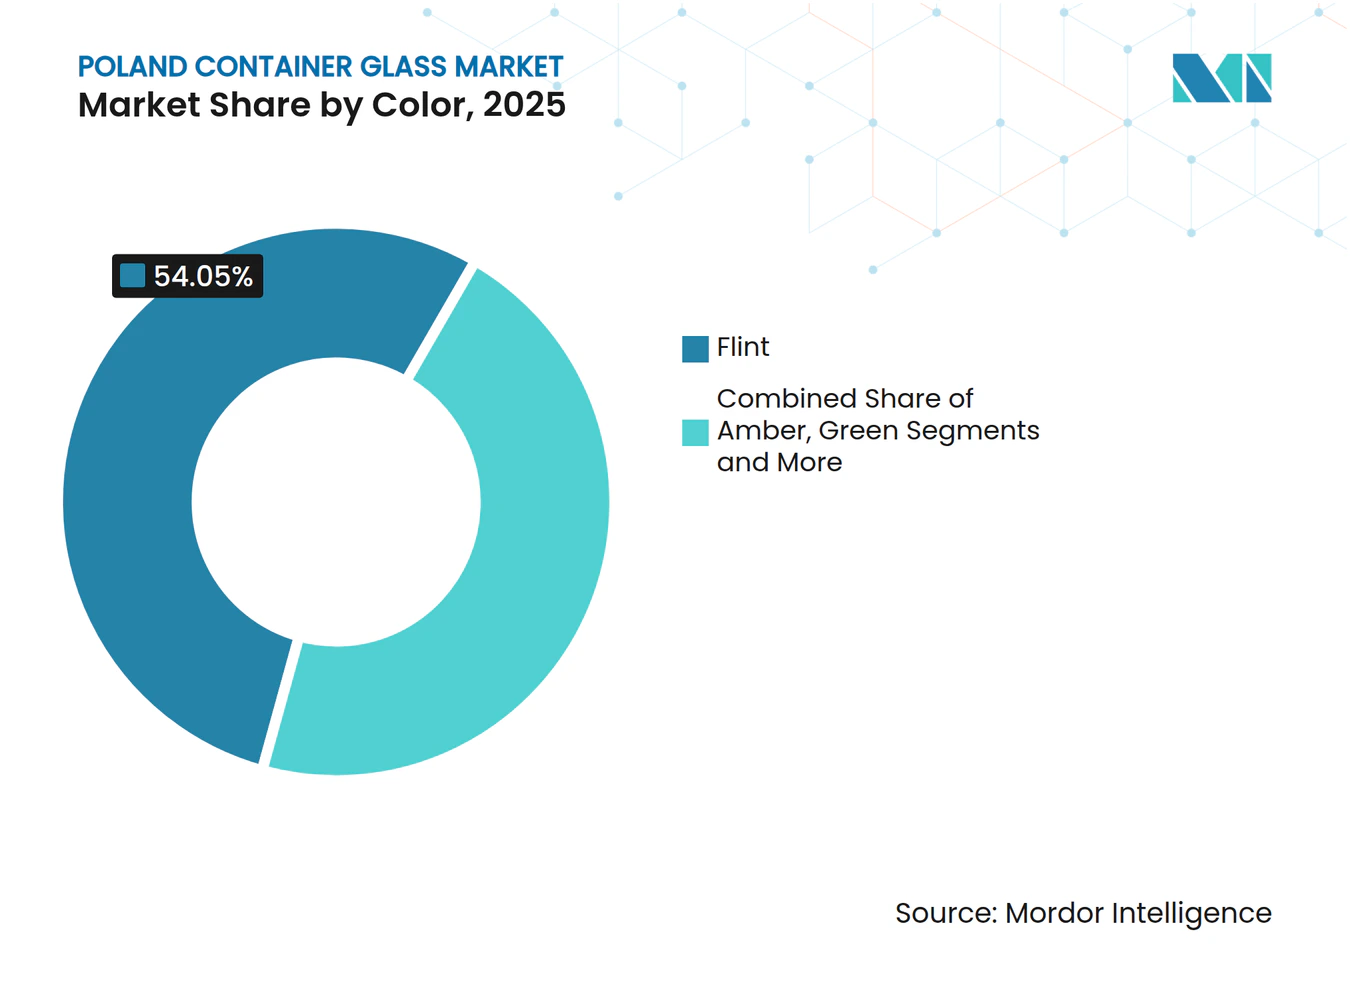
O flint manteve 54,05% do tamanho do mercado de vidro de embalagem da Polônia em 2025, pois os produtores de licores premium e vinhos de rótulo transparente exigem transparência para a marca. O vidro flint de alta clareza aproveita receitas avançadas de lote com baixo teor de ferro proveniente da areia de Biała Góra. Os produtores de destilados frequentemente selecionam formatos de peso elevado, contando com o brilho do flint para projetar qualidade. As atualizações de máquinas em Jarosław agora permitem trocas rápidas de moldes, permitindo que as vidrarias atendam tanto aos SKUs de vodca de alto volume quanto aos destilados artesanais de baixo volume sem longos períodos de inatividade. A disponibilidade de caco flint melhorou acentuadamente após o lançamento do SDR, estabilizando a consistência do lote e reduzindo a demanda de energia do forno em até 2% por ponto percentual de ganho de caco.
O vidro âmbar está crescendo a um CAGR de 3,84%, com aplicações farmacêuticas e de cerveja artesanal valorizando sua barreira UV de até 400 nm que protege contra a degradação de vitaminas e a deterioração do lúpulo. Os clusters de ciências da vida da Polônia próximos a Łódź e Poznań estão ampliando as linhas de xaropes de venda livre que requerem garrafas âmbar de 125 ml. Os cervejeiros artesanais utilizam garrafas âmbar de gargalo longo que se alinham com os padrões globais da categoria e ajudam a diferenciar dos concorrentes de latas de alumínio. A otimização de processos elevou a precisão da dosagem de corante âmbar a faixas de sub-ppm, minimizando rejeitos fora do tom e aumentando o rendimento da linha. O vidro verde permanece significativo para os vinhos tradicionais Riesling e Veltliner destinados ao mercado da Europa Central, mas o uso está estagnado à medida que o bag-in-box ganha participação entre os consumidores sensíveis ao preço. Tonalidades especiais como o azul cobalto ocupam mercados de nicho de cuidados com a pele e comandam margens mais altas, mas os volumes são muito pequenos para influenciar o agendamento do forno além de lotes oportunistas.

Análise Geográfica
A Polônia está no centro das cadeias de suprimentos europeias, e 27,77% das exportações do mercado de vidro de embalagem da Polônia se destinam à Alemanha, aproveitando tarifas zero e tempos de trânsito de caminhão de um dia para os engarrafadores de Munique, Berlim e Hamburgo. Os envasadores de bebidas tchecos, eslovacos e bálticos constituem outra parcela considerável, atraídos pelas tarifas de frete polonesas competitivas e pelas quantidades de pedidos flexíveis. A região da Silésia abriga um denso cluster de pedreiras de areia e gasodutos de gás natural que alimentam fornos de alta capacidade, conferindo à área uma vantagem no custo de produção. Enquanto isso, a proximidade da Grande Polônia com os portos bálticos permite remessas containerizadas diretas de produtos cheios para os mercados escandinavos em 48 horas.
Domesticamente, o SDR que entrou em vigor em janeiro de 2025 melhora a logística de coleta de vidro em todo o país, sustentando o aumento das proporções de caco que reduzem a intensidade energética nos fornos de Cracóvia a Szczecin. As principais redes de varejo fornecem 20.000 máquinas de venda reversa, melhorando as taxas de retorno pós-consumo e reduzindo drasticamente as distâncias de transporte de matéria-prima de entrada. Centros urbanos como Varsóvia e Wrocław observam maior movimentação de embalagens de cosméticos, consistente com a demanda impulsionada pela renda por cuidados com a pele premium em vidro. A demanda por vidro farmacêutico é mais forte próximo ao corredor Łódź-Poznań, onde organizações de fabricação contratada operam linhas conformes com as Boas Práticas de Fabricação.
Os participantes do mercado de vidro de embalagem da Polônia também se beneficiam de esquemas de apoio energético governamental que concedem tarifas com desconto a plantas de uso intensivo de energia, aliviando o impacto dos picos de preços do gás natural que atingiram os pares da Europa Ocidental no final de 2024. Os mecanismos de ajuste de carbono nas fronteiras da UE não se aplicam ao comércio intra-UE, portanto, as remessas polonesas contornam os impostos que enfrentam os concorrentes turcos ou ucranianos, sustentando o impulso de volume até 2026. As melhorias de infraestrutura, incluindo um novo ramal rodoviário leste-oeste, reduzirão os prazos de entrega até a fronteira tcheca em 90 minutos quando totalmente inaugurado em 2027, fortalecendo ainda mais a competitividade das exportações.
Panorama regulatório
Os fabricantes de vidro para embalagens da Polônia operam dentro do arcabouço de resíduos de embalagens e emissões industriais liderado pelo Ministério do Clima e Meio Ambiente, com monitoramento e fiscalização realizados pela Głowny Inspektorat Ochrony Srodowiska (GIOS). Um texto legal consolidado fundamental de 2025 para a Lei sobre Embalagens e Resíduos de Embalagens reforça os requisitos de design e conformidade, incluindo reciclabilidade e limites de substâncias perigosas (por exemplo, 100 mg/kg para a concentração combinada de chumbo, cádmio, mercúrio e cromo VI), o que, por sua vez, molda a seleção de materiais e as especificações de fornecedores em todos os formatos de embalagens de vidro.
No lado da produção, as fábricas de vidro operam sob requisitos de licença integrada nos termos da Lei de Proteção Ambiental. Essa abordagem alinha as operações industriais com as Melhores Técnicas Disponíveis (BAT) e as diretrizes BREF da UE para emissões, monitoramento e relatórios. Os processos locais de licenciamento e notificações vinculados a instalações industriais, juntamente com a coordenação setorial por meio de organismos como a Zwiazek Pracodawcow Polskie Szklo (ZPPS), mantêm o foco de conformidade na modernização de fornos, controle de material particulado e NOx, e maior uso de casco, o que reduz o ônus regulatório associado às obrigações de emissões e gestão de resíduos.
Cenário Competitivo
Concentração do Mercado
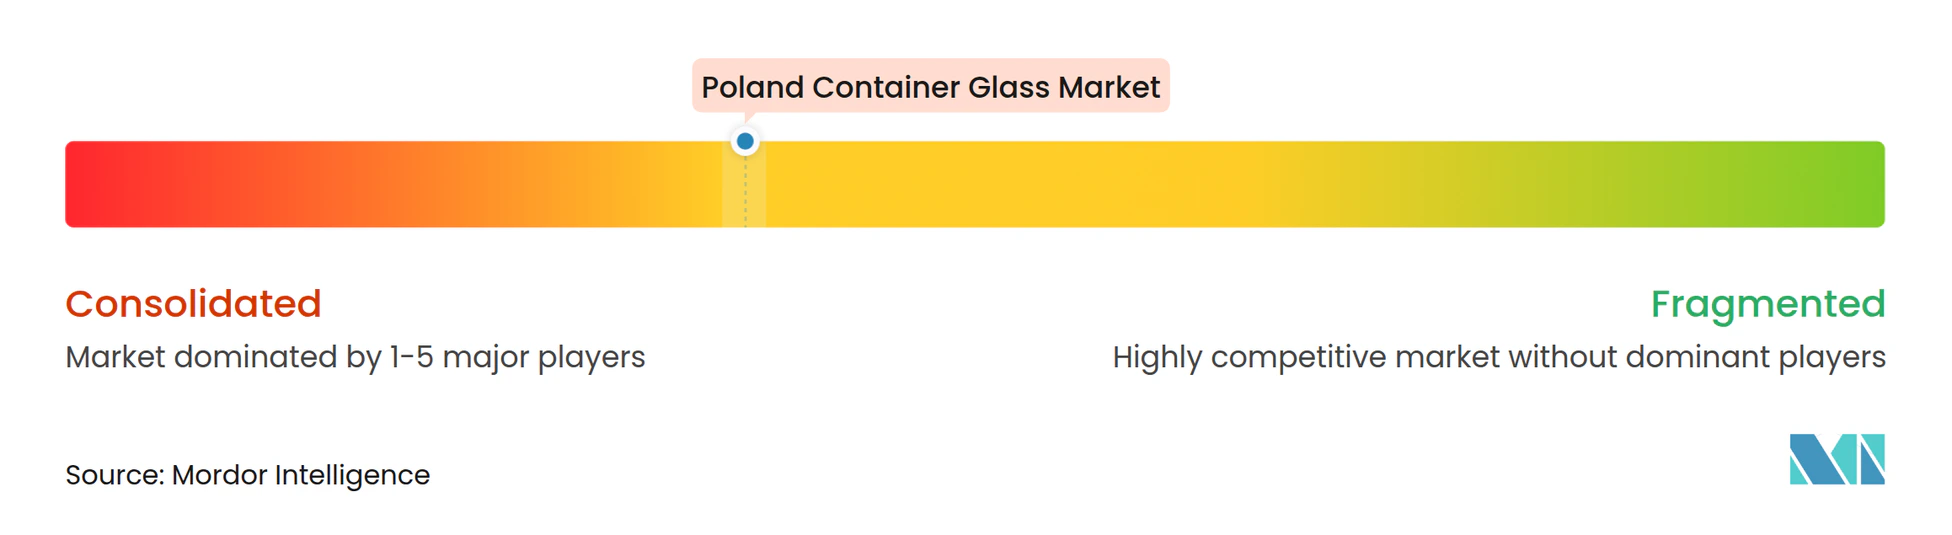
O mercado de vidro de embalagem da Polônia conta com O-I Glass, Verallia e Ardagh Glass como multinacionais âncora, complementadas por especialistas regionais como BA Glass Poland e CP Glass. A O-I opera as plantas de Jarosław e Poznań com capacidade combinada superior a 800 kt, e sua oferta de notas sênior de EUR 400 milhões em maio de 2024 destina recursos para a eletrificação de fornos e linhas piloto MAGMA.[2] A Verallia investiu EUR 34,6 milhões no primeiro semestre de 2024 para atualizar as operações do Norte e Leste da Europa, sinalizando um compromisso de longo prazo com a base de ativos polonesa apesar da fraqueza de volume. A queda de 55% no EBITDA da Ardagh no primeiro trimestre de 2024 desencadeou revisões de eficiência dos fornos poloneses, acelerando os controles digitais para melhorar a utilização da taxa de extração.
Os fabricantes locais estão conquistando nichos por meio de tecnologias avançadas de decoração. A Dekorglass em Działdowo opera linhas de serigrafia de múltiplas passagens capazes de produzir designs de 8 cores a 450 garrafas por minuto para exportadores de gin artesanal. A Stoelzle Częstochowa é especializada em garrafas de perfumaria com moldes de gravação proprietários, capturando margens elevadas ao fornecer para casas de luxo francesas. A Forglass, uma empresa doméstica de engenharia de fornos, licencia câmaras de combustão a oxicombustível para plantas regionais, aprofundando a captura de valor local nos gastos de capital. A BA Glass Poland melhora a clareza do vidro flint por meio de sistemas contínuos de remoção de bolhas de oxigênio, atraindo marcas de vodca que exigem transparência impecável.
As diretrizes estratégicas giram em torno da descarbonização e da agilidade da cadeia de suprimentos. Os produtores priorizam contratos de aquisição de caco vinculados aos fluxos do SDR, garantindo qualidade e preços estáveis. Os pilotos de fornos híbridos visam a produção de lotes menores, correspondendo à variabilidade da demanda em embalagens sazonais de bebidas artesanais e cosméticos de edição limitada. As métricas de ESG influenciam os scorecards dos compradores; portanto, os fabricantes de vidro publicam relatórios anuais de sustentabilidade com detalhes. Simultaneamente, a racionalização do portfólio leva as multinacionais a fechar fornos europeus subutilizados e concentrar a produção em polos poloneses eficientes, aumentando a participação da Polônia na produção do grupo ao longo do horizonte de previsão.
Líderes do Setor de Vidro de Embalagem da Polônia
-
Ardagh Glass S.A.
-
Stoelzle Glass Group
-
O-I Glass, Inc.
-
Gerresheimer AG
-
Verallia Polska Sp. z o.o.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O sistema nacional de retorno de depósito (DRS) de janeiro de 2025, com um depósito de PLN 1,00 para vidro retornável em comparação com PLN 0,50 para plástico ou metal, melhora o caminho comercial para vidro de embalagem retornável e rico em casco no setor de bebidas, onde o vidro já detém a maior parcela entre os usuários finais. Fluxos de retorno mais elevados também ampliam a janela operacional para que as fábricas aumentem as taxas de casco, complementando os investimentos em nível de fábrica que visam o desempenho energético e de emissões, e não apenas capacidade incremental.
Uma oportunidade clara no curto prazo está nas atualizações e serviços ligados à descarbonização em torno da eficiência de fornos, filtragem e integração de vidro reciclado. Em março de 2026, a Stoelzle Czestochowa concluiu um reparo de forno que incorporou um novo sistema externo de dosagem de casco, indicando demanda contínua por equipamentos e soluções de processo que melhoram a qualidade do insumo reciclado e reduzem a intensidade de CO2. As atualizações tecnológicas da Ardagh Glass Packaging em sua instalação em Wyszkow, incluindo filtros de vela cerâmica e medidas de recuperação de calor, juntamente com refrigeração em circuito fechado, também indicam espaço em branco de curto prazo para fornecedores de controle de emissões, gestão térmica e sistemas de economia de água, bem como para fabricantes de vidro capazes de comercializar garrafas de menor pegada para alimentos e bebidas não alcoólicas, onde a demanda regional tem sido comparativamente resiliente.
Desenvolvimentos recentes do setor
- Maio de 2026: o Ardagh Glass Group lança a iniciativa de transformação Clearly Ardagh. A iniciativa amplia o realinhamento estratégico em toda a sua presença de vidro na Europa, com potencial aumento de EBITDA e reposicionamento competitivo que pode influenciar as operações polonesas e a dinâmica de fornecedores. O programa reflete um impulso mais amplo para modernizar as redes de produção e melhorar a eficiência de custos no setor europeu de vidro para embalagens.
- Maio de 2026: o Stoelzle Glass Group reinicia o forno nº 1 na fábrica de Czestochowa após modernização. A retomada reforça a resiliência da produção polonesa para segmentos de alta margem. Ela melhora a continuidade do fornecimento para embalagens de vidro de bebidas e cosméticos poloneses e apoia a utilização de capacidade local.
- Março de 2026: o Stoelzle Glass Group moderniza o forno nº 1 e as linhas de produção em Czestochowa; inauguração em 24 de março de 2026. A modernização melhora a eficiência da instalação e amplia a capacidade de produção no polo de Czestochowa. Ela fortalece a capacidade do polo de Czestochowa, permitindo maior produção e potenciais ganhos de eficiência energética.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange o vidro de embalagem produzido e consumido na Polônia para usos de acondicionamento, principalmente garrafas e potes, sendo dimensionado e previsto em termos de volume (toneladas) ao longo do período de estudo.
Exclusões do escopo: Este dimensionamento exclui vidro plano, fibra de vidro e outros produtos de vidro que não sejam de embalagem, além de excluir formatos de embalagem que não sejam de vidro.
Visão Geral da Segmentação
- Por Usuário Final
- Bebidas
- Alcoólicas
- Cerveja
- Vinho
- Destilados
- Outras Bebidas Alcoólicas (Sidra e Outras Bebidas Fermentadas)
- Não Alcoólicas
- Sucos
- Refrigerantes (CSDs)
- Bebidas à Base de Produtos Lácteos
- Outras Bebidas Não Alcoólicas
- Alcoólicas
- Alimentos (Geleias, Compotas, Marmeladas, Mel, Salsichas e Condimentos, Óleo, Conservas)
- Cosméticos e Cuidados Pessoais
- Produtos Farmacêuticos (excluindo Frascos e Ampolas)
- Perfumaria
- Bebidas
- Por Cor
- Verde
- Âmbar
- Flint
- Outras Cores
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base factual dos sinais de demanda e oferta específicos da Polônia, que orientaram o plano de entrevistas e as premissas de modelagem. Recorremos a fontes públicas e de acesso gratuito, como o Statistics Poland (GUS) para indicadores industriais e de consumo, o Eurostat para séries de comércio e manufatura, e o UN Comtrade para padrões de importação e exportação relacionados a embalagens de vidro.
Para manter o modelo fundamentado na realidade do setor de embalagens, também consultamos a Comissão Europeia para cronogramas de políticas que afetam as escolhas de embalagem, e organismos setoriais como a FEVE para o contexto do vidro de embalagem na Europa. Relatórios anuais de empresas, apresentações para investidores e publicações especializadas de confiança foram utilizados para identificar o momento de adições de capacidade, ciclos de reconstrução de fornos e comentários sobre custos de energia que podem impactar a produção. Em alguns casos, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e dados de comércio em nível de remessa foram utilizadas para verificar cronogramas e preencher lacunas de contexto em nível de empresa. Essas fontes são ilustrativas e não exaustivas, uma vez que muitas outras referências também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
Utilizamos entrevistas e pesquisas com produtores de vidro, compradores de embalagens, distribuidores, recicladores e especialistas em fornos na Polônia. As respostas testam a utilização da capacidade, o mix de produtos, os preços realizados, a exposição às exportações e a demanda por uso final, ao mesmo tempo em que preenchem lacunas nos dados públicos e verificam o modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | CXOs: 15% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 25% | Gerentes: 55% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual a demanda por vidro de embalagem da Polônia foi reconstruída a partir de indicadores vinculados a embalagens e fluxos comerciais, que foram então convertidos em toneladas por meio de fatores de conversão práticos e normas do setor. O total foi corroborado com verificações seletivas de baixo para cima, como cronogramas de capacidade por forno amostrados, faixas típicas de utilização e algumas verificações de volume construídas a partir de padrões de aquisição do lado do comprador, que ajudaram a ajustar as lacunas.
Os insumos mais relevantes no modelo incluíram a produção de bebidas da Polônia e sinais de intensidade de embalagem, tendências de embalagem de alimentos para categorias adequadas ao vidro, movimentos de importação e exportação de embalagens de vidro, cronograma de reconstrução de fornos e mudanças de capacidade, e dinâmicas de coleta de caco de vidro que influenciam o mix e a oferta efetiva. Onde números diretos não estavam disponíveis de forma consistente, utilizamos premissas delimitadas que foram validadas em entrevistas e mantidas estáveis ao longo da série temporal, testando a sensibilidade para que o modelo não reagisse de forma excessiva a um único ponto de dados.
A previsão baseou-se em análise de cenários apoiada por uma visão multivariada simplificada, na qual a direção da demanda foi vinculada a indicadores de consumo e produção, sinais de balança comercial e o momento da normalização da capacidade após ciclos de manutenção. As premissas foram revisadas com os respondentes primários para que a curva prospectiva permanecesse realista para a Polônia, em vez de ser impulsionada por uma taxa de crescimento regional genérica.
Ciclo de Validação de Dados e Atualização
A validação foi realizada por meio de triangulação repetida entre sinais independentes, uma vez que um único conjunto de dados raramente explica o movimento do vidro de embalagem por si só. Verificamos anomalias, como oscilações repentinas de volume que não se alinhavam com atualizações de comércio, produção ou capacidade, e esses pontos foram reelaborados ou retestados por meio de ligações de acompanhamento rápidas antes da aprovação final.
Uma revisão analítica em múltiplas etapas é utilizada para que erros aritméticos, de unidades e de alinhamento de períodos sejam identificados precocemente. Em seguida, os totais finais são comparados com verificações de realidade externas, como capacidade de produção implícita, viabilidade de utilização e consistência de tendências históricas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Vidro de Embalagem da Polônia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para o mesmo tema, pois as equipes podem dimensionar coisas diferentes, em unidades diferentes e com regras de timing distintas para moeda e anos-base. A diferença também pode decorrer de como cada publicador trata o comércio, se utiliza lógica de produção ou consumo, e com que frequência os insumos são atualizados.
Os principais fatores de divergência no vidro de embalagem da Polônia geralmente são a escolha da unidade (toneladas de volume versus valor), a fronteira entre a demanda doméstica e a produção voltada para exportação, e a forma como o preço médio de venda é tratado quando os custos de energia e o mix de produtos estão em mudança. Em nosso trabalho, a diferença decorrente da atualização é que o timing da taxa de câmbio e as premissas de preço por tonelada são revalidados próximo à publicação, o que tende a manter o caminho de tonelagem estável enquanto evita que as conversões de valor se desviem — uma disciplina aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,02 M toneladas (2025) | |
| Plataforma de Dados Comerciais A | USD 293,66 M (2024) | Frequentemente representa o valor de importação de embalagens de vidro codificadas por HS, e não o mercado total da Polônia, podendo subestimar a produção doméstica e ignorar o consumo local abastecido por plantas polonesas. |
| Modelo Setorial B | USD 5,00 B (2026) | Pode refletir a receita mais ampla da fabricação de vidro e não apenas a embalagem de vidro de embalagem, podendo também misturar receitas nominais com verificações limitadas sobre o escopo do produto e a consistência das unidades. |
A tabela mostra que a maioria das diferenças é explicável assim que o limite e a unidade são esclarecidos, uma vez que uma visão de valor comercial, uma visão de receita ampla de manufatura e uma visão de tonelagem de vidro de embalagem não estão medindo a mesma coisa. Ao manter as premissas vinculadas a sinais repetíveis, como o momento da capacidade, a direção do comércio e os indicadores de demanda de embalagens, podemos apresentar uma estimativa prática que os clientes podem rastrear e verificar novamente ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual será o volume de vidro de embalagem da Polônia em 2031?
As previsões indicam 3,68 milhões de toneladas até 2031, refletindo um CAGR de 3,34% a partir de 2026.
Qual usuário final gera a maior demanda?
As bebidas permanecem dominantes, representando 60,72% do volume de 2025 e se beneficiando mais do sistema de depósito e retorno.
Por que o vidro âmbar está crescendo mais rápido do que outras cores?
As necessidades de proteção UV farmacêutica e o boom da cerveja artesanal impulsionam a demanda por âmbar, sustentando sua perspectiva de CAGR de 3,84%.
Como o SDR nacional influencia a demanda por vidro?
O depósito de PLN 1,00 em garrafas retornáveis reduz materialmente os custos do ciclo de vida, impulsionando os pedidos de vidro retornável para os produtores de bebidas.
Quais empresas lideram os investimentos em modernização de fornos?
O-I, Verallia e Ardagh estão investindo em fornos híbridos e elétricos para reduzir o consumo de energia e cumprir as metas de descarbonização da UE.