
Tamanho e Participação do Mercado de Vidro para Embalagens da Hungria
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
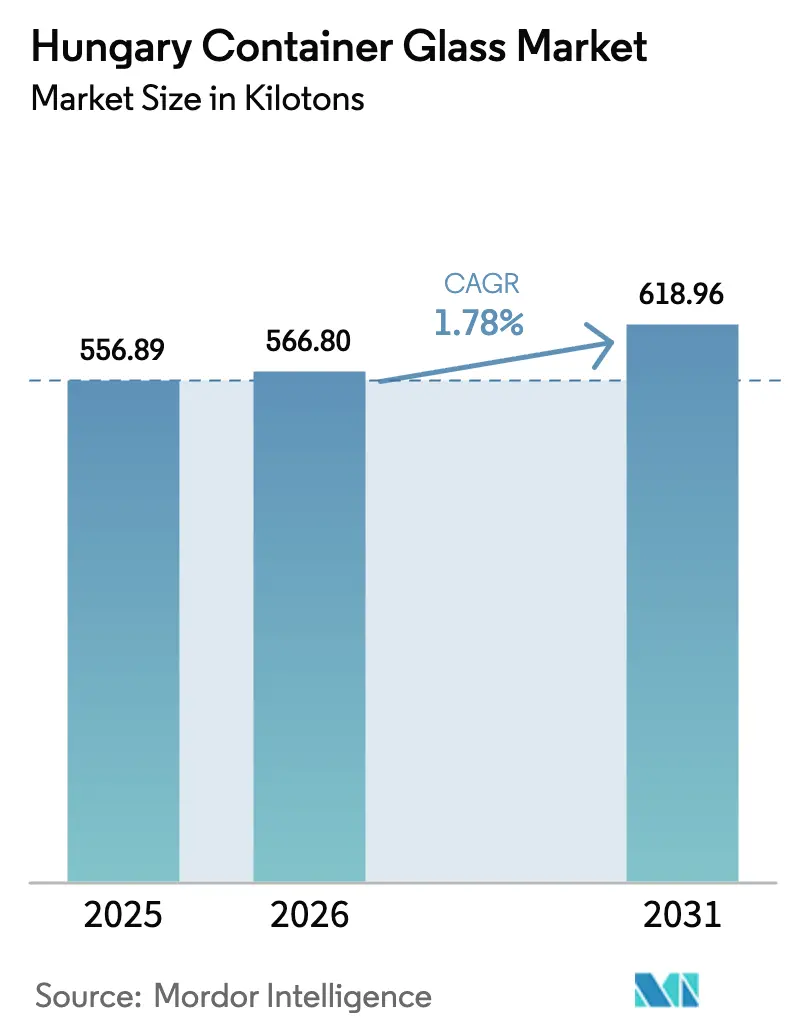
| Tamanho do mercado no ano base (2025) | 556.89 quilotoneladas |
| Volume do Mercado (2026) | 566.8 quilotoneladas |
| Volume do Mercado (2031) | 618.96 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 1.78 % |
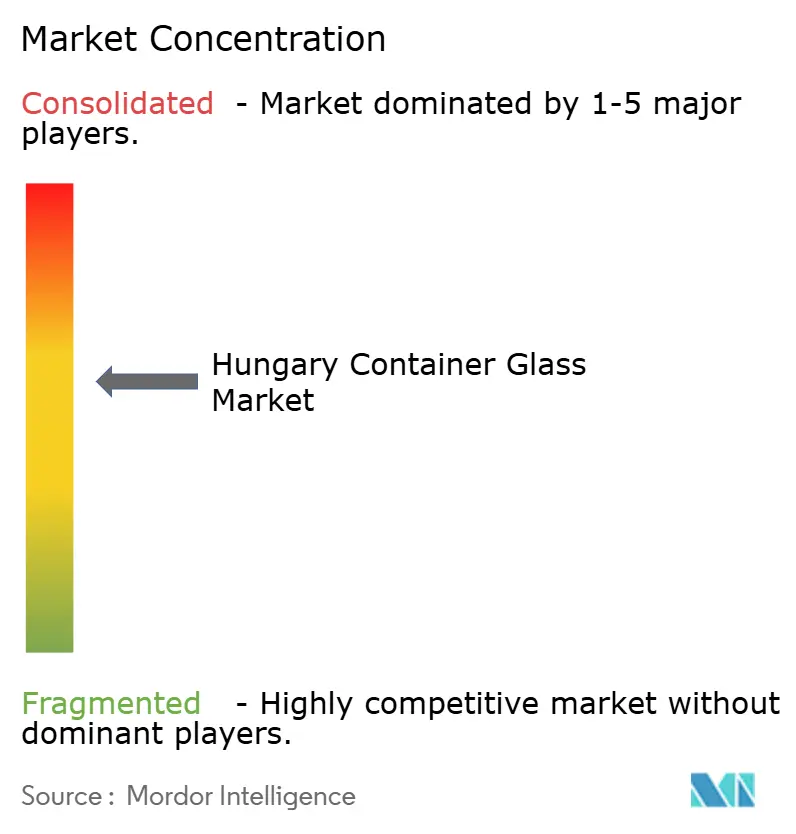
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro para Embalagens da Hungria por Mordor Intelligence
O tamanho do mercado de vidro para embalagens da Hungria foi avaliado em 556,89 quilotoneladas em 2025 e estima-se que cresça de 566,8 quilotoneladas em 2026 para atingir 618,96 quilotoneladas até 2031, a um CAGR de 1,78% durante o período de previsão (2026-2031). A posição estratégica da Hungria na Europa Central permite o atendimento eficiente tanto de marcas de bebidas domésticas quanto de exportação, particularmente nos segmentos premium de cerveja e bebidas espirituosas, que dependem do vidro para diferenciação nas prateleiras. O investimento contínuo em fornos energeticamente eficientes, maior utilização de caco de vidro e redução de peso mantém a produção doméstica competitiva apesar das flutuações nos preços do gás natural. A procura é reforçada pelo sistema nacional de depósito e devolução, que devolveu mais de 1 bilhão de embalagens em seis meses, reduzindo assim os custos de matérias-primas e alinhando-se com os mandatos de economia circular da UE.[1] A intensidade competitiva está a impulsionar a necessidade de atualizações tecnológicas, à medida que as multinacionais reforçam as suas instalações húngaras para atender clientes regionais nos segmentos artesanal, de cosméticos e farmacêutico.
Principais Conclusões do Relatório
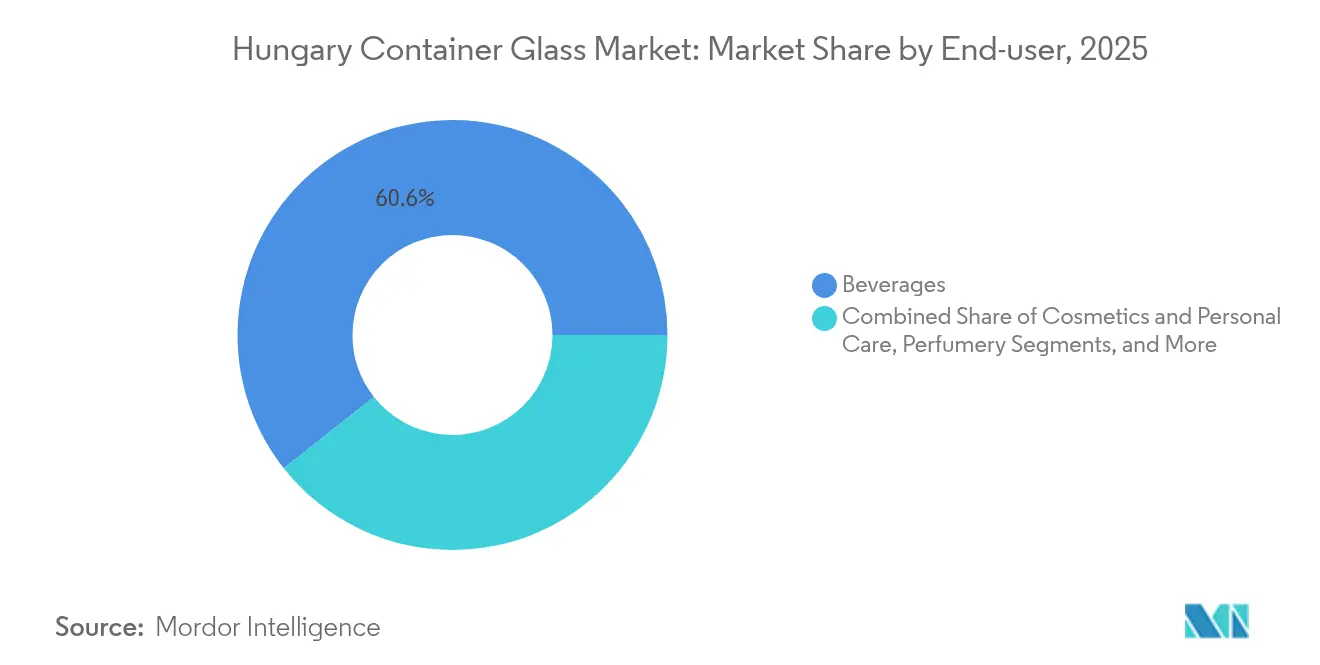
- Por utilizador final, as bebidas captaram 60,63% da participação do mercado de vidro para embalagens da Hungria em 2025.
- Por cor, o tamanho do mercado de vidro para embalagens da Hungria para o segmento âmbar está projetado para crescer a um CAGR de 3,05% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Vidro para Embalagens da Hungria
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Foco constante na redução de resíduos de embalagens e no impulso às embalagens ecológicas | +0.4% | Nacional, com repercussão nos mercados de exportação da UE | Médio prazo (2-4 anos) |
| Procura robusta de bebidas carbonatadas e outras bebidas não alcoólicas | +0.3% | Nacional, concentrada em centros urbanos | Curto prazo (≤ 2 anos) |
| Aumento das exportações de cerveja da Hungria para países vizinhos da UE | +0.2% | Produção nacional, foco no mercado da UE | Médio prazo (2-4 anos) |
| Tendência de premiumização em bebidas espirituosas e artesanais | +0.3% | Nacional, com segmentos de exportação premium | Longo prazo (≥ 4 anos) |
| Financiamento da UE para modernização de fornos energeticamente eficientes | +0.2% | Nacional, alinhado com a Estratégia Industrial da UE | Longo prazo (≥ 4 anos) |
| Surgimento do sistema de depósito e devolução para vidro de uso único | +0.3% | Implementação nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Foco Constante na Redução de Resíduos de Embalagens e no Impulso às Embalagens Ecológicas
As metas da UE que exigem uma taxa de reciclagem de vidro de 70% até 2025 deslocaram as decisões de embalagem de forma decisiva em direção ao vidro. Os produtores que não cumprirem os limites de Responsabilidade Alargada do Produtor arriscam multas de HUF 50 milhões, pelo que os proprietários de marcas preferem embalagens que se integrem perfeitamente num ciclo crescente de devolução e reciclagem. Os operadores de fornos respondem aumentando os rácios de caco de vidro, que já tendem para 66%, e reduzindo o peso das garrafas em até 30% sem comprometer a resistência.[2] A mudança beneficia os formatos transparentes e âmbar, cujas propriedades de clareza ou bloqueio de UV são difíceis de replicar em plásticos. Em conjunto, estas medidas reforçam as credenciais de circularidade e reduzem o consumo específico de energia, consolidando a competitividade a longo prazo do mercado de vidro para embalagens da Hungria.
Procura Robusta de Bebidas Carbonatadas e Outras Bebidas Não Alcoólicas
Os consumidores urbanos e os envasadores multinacionais impulsionam a adoção do vidro em refrigerantes premium, águas funcionais e bebidas energéticas. As instalações em Budapeste e arredores operam linhas de velocidade múltipla que podem alternar entre garrafas de cerveja retornáveis e formatos elegantes de água transparente exigidos pelos canais de hotelaria e restauração. A modernização da linha da Mattoni 1873 no valor de EUR 8,2 milhões (USD 8,9 milhões) ilustra a disposição corporativa para investir localmente na diferenciação pelo vidro. O aumento dos preços unitários nas categorias não alcoólicas compensa o modesto crescimento de volume, sustentando assim o rendimento dos fornos e garantindo disponibilidade adequada de caco de vidro.
Aumento das Exportações de Cerveja da Hungria para Países Vizinhos da UE
A proximidade com a Alemanha e a Áustria sustenta fluxos robustos de cerveja engarrafada, com as cervejarias húngaras a capitalizar nos custos competitivos de mão de obra e logística. O vidro âmbar domina os volumes de exportação porque a sua barreira UV preserva a estabilidade do sabor ao longo de cadeias de distribuição mais longas. A gravação personalizada e as formas proprietárias de garrafas acrescentam valor à marca, ao mesmo tempo que estabilizam campanhas de produção de médio volume nas instalações da O-I em Oroshaza. A procura impulsionada pelas exportações compensa assim qualquer abrandamento no consumo doméstico, reforçando o perfil de crescimento do mercado de vidro para embalagens da Hungria.
Tendência de Premiumização em Bebidas Espirituosas e Artesanais
As bebidas espirituosas premium e os destiladores de pequenos lotes especificam embalagens mais pesadas e com formas intrincadas que sinalizam autenticidade. A Ajka Crystal aproveita uma herança de 146 anos na produção de vidro para oferecer soluções personalizadas para linhas ultra-premium, alcançando pontos de preço que amortecem a inflação dos custos de energia e materiais. As técnicas decorativas — gravação a ácido, estampagem a quente e bases de punt esculpidas — exigem controlo preciso do forno e lotes de menor dimensão, direcionando o investimento para células de fabrico flexíveis. Este nicho de alta margem apoia a expansão do CAGR do setor de vidro para embalagens da Hungria, mesmo que os volumes do mercado de massa cresçam mais lentamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevados custos de energia e preços voláteis do gás natural | -0.5% | Nacional, afetando todas as instalações de produção | Curto prazo (≤ 2 anos) |
| Inflação crescente a comprimir os gastos dos consumidores em alimentos embalados | -0.3% | Nacional, concentrada em segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Concorrência do PET leve nos segmentos de bebidas carbonatadas e sumos | -0.2% | Nacional, afetando as embalagens de bebidas | Médio prazo (2-4 anos) |
| Infraestrutura limitada de recolha de caco de vidro fora das principais cidades | -0.2% | Zonas rurais e semiurbanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Energia e Preços Voláteis do Gás Natural
O gás natural e a eletricidade representam aproximadamente 27% das despesas operacionais do vidro para embalagens, expondo os produtores a flutuações nos preços das matérias-primas globais. A crise energética de 2024 forçou vários fornos europeus a pararem e levou as instalações húngaras a acelerar os investimentos em fornos híbridos, que podem reduzir o consumo de combustível em até 60%.[3] Os investimentos de capital prolongam os horizontes de retorno, desafiando os operadores independentes de menor dimensão e incentivando a consolidação do setor.
Inflação Crescente a Comprimir os Gastos dos Consumidores em Alimentos Embalados
Os salários reais a ficarem aquém da inflação global reduziram os gastos das famílias em alimentos e bebidas premium em frasco. Os retalhistas respondem com ofertas de marca própria em embalagens de maior dimensão, o que reduz ligeiramente a procura de unidades de vidro, mesmo que a tonelagem se mantenha estável devido aos formatos maiores. Os operadores de fornos compensam através da redução de peso e do sequenciamento flexível de lotes, mas a pressão sobre as margens persiste até que a confiança dos consumidores melhore.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Utilizador Final: As Bebidas Impulsionam o Volume, os Cosméticos Lideram o Crescimento
As bebidas representaram 60,63% da participação do mercado de vidro para embalagens da Hungria em 2025, refletindo a procura persistente de cerveja, vinho e bebidas espirituosas. As cervejarias orientadas para a exportação especificam garrafas âmbar que atenuam o efeito da luz, enquanto os rótulos de bebidas espirituosas premium preferem garrafas decantadoras transparentes personalizadas. As marcas não alcoólicas adotam garrafas elegantes e transparentes para diferenciar as bebidas funcionais. Os cosméticos e cuidados pessoais, embora de menor dimensão, estão previstos para expandir a um CAGR de 2,06%, impulsionados pelos cuidados de pele de luxo em frascos recarregáveis e pelos perfumes que valorizam a inovação no design. O tamanho do mercado de vidro para embalagens da Hungria para cosméticos está projetado para atingir 18,66 quilotoneladas até 2031, sublinhando o valor estratégico do setor. Os envasadores locais beneficiam de cadeias de abastecimento da UE compactas que encurtam os prazos de entrega e reduzem as pegadas de carbono, apoiando ganhos incrementais de participação no setor de vidro para embalagens da Hungria.
Os segmentos de alimentos, farmacêuticos e perfumaria proporcionam diversificação da procura. Os frascos resistentes ao calor para alimentos de alta acidez ocupam a capacidade dos fornos fora dos períodos de pico, enquanto o investimento da SCHOTT Pharma em seringas sinaliza volumes crescentes de grau médico. Estas aplicações estabilizam o rendimento e aumentam o valor por tonelada, protegendo o mercado de vidro para embalagens da Hungria de oscilações cíclicas em qualquer categoria individual.

Por Cor: O Transparente Domina, o Âmbar Acelera
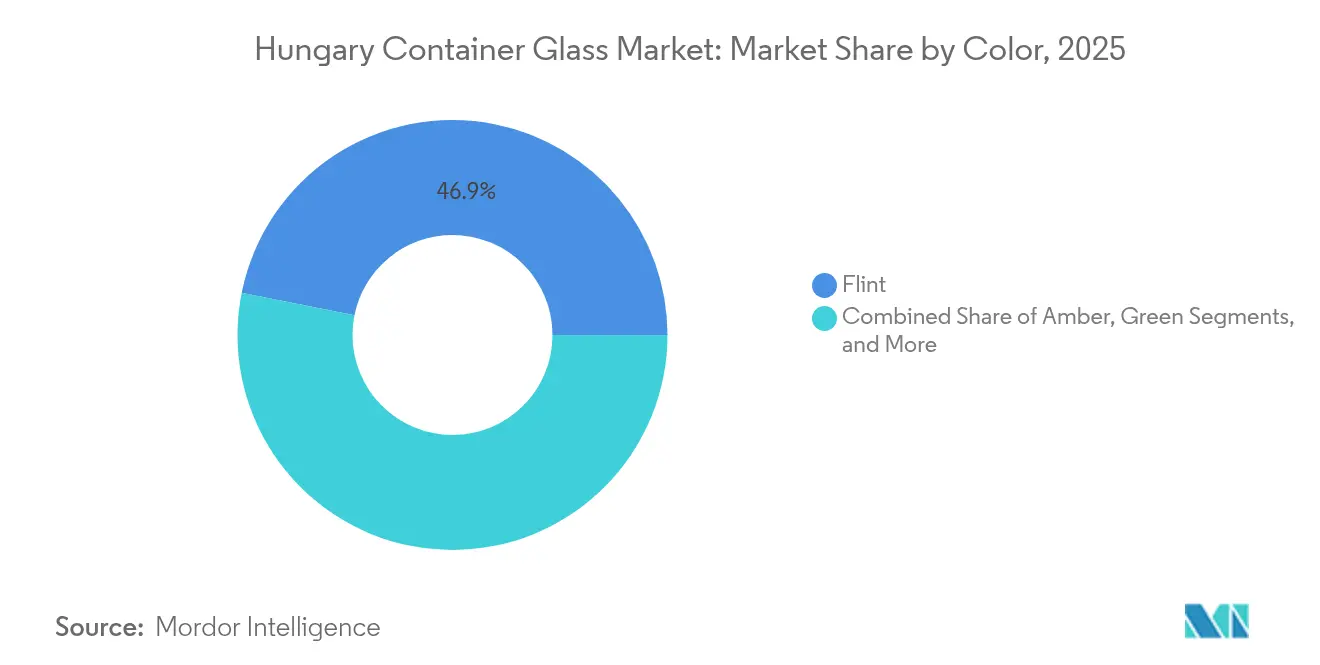
O vidro transparente manteve uma participação líder de 46,85% no mercado de vidro para embalagens da Hungria em 2025. O seu crescimento decorre das bebidas espirituosas, águas premium e cosméticos que dependem da transparência para evidenciar a pureza do produto. Os ganhos de volume também provêm de frascos alimentares onde a visibilidade é um fator de compra. Prevê-se que o vidro âmbar registe um CAGR de 3,05%, apoiado pelos produtos farmacêuticos e bebidas artesanais cujas formulações requerem proteção UV. A participação do mercado de vidro para embalagens da Hungria para o âmbar poderá ultrapassar 30,25% nos produtos farmacêuticos até 2031, à medida que a ênfase regulatória nas preparações sensíveis à luz se intensifica.
O vidro verde mantém a sua posição nos nichos de vinho e cerveja especial, onde os elementos de herança são valorizados. As cores especiais, como o cobalto e o preto, e as tonalidades personalizadas servem campanhas de marketing, mas permanecem de nicho. Os operadores de fornos utilizam câmaras de coloração flexíveis para capturar estas encomendas de maior margem sem sacrificar o rendimento de base, aguçando a competitividade no mercado de vidro para embalagens da Hungria.
Análise Geográfica
A posição terrestre da Hungria oferece acesso rodoviário no mesmo dia a Viena, Bratislava e partes do sul da Alemanha, reduzindo o custo de entrega das garrafas de exportação. A Alemanha absorveu 25,16% das exportações de vidro da Hungria em 2024, demonstrando um nível significativo de integração comercial. A procura doméstica concentra-se em Budapeste, Győr e Debrecen, onde estão concentrados os envasadores de bebidas e as instalações de cosméticos. Os fluxos de caco de vidro espelham a densidade populacional, tornando as áreas metropolitanas a espinha dorsal do sistema de depósito e devolução que abastece os fornos com matéria-prima reciclada de alta qualidade.
As disparidades regionais persistem. Os municípios rurais do oeste ainda carecem de redes de recolha densas, o que limita a utilização de caco de vidro e aumenta as necessidades de matérias-primas virgens. Os fundos de coesão da UE destinados a melhorias na gestão de resíduos visam reduzir esta diferença até 2027, o que reforçaria a segurança do abastecimento para o mercado de vidro para embalagens da Hungria.
A infraestrutura energética apresenta tanto riscos como oportunidades. Os interligadores com a Eslováquia e a Croácia diversificam as fontes de gás, mas os picos de preços podem corroer rapidamente as margens. Em resposta, os produtores aceleram a implementação de fornos com reforço elétrico e investem em parques fotovoltaicos para estabilizar os custos. Estas iniciativas, combinadas com uma logística favorável, reforçam a credibilidade da Hungria como um polo sustentável para a produção de vidro na Europa Central.
Panorama Competitivo
Três grupos multinacionais — O-I, Verallia e Vetropack — controlam a maior parte da capacidade instalada, conferindo ao mercado de vidro para embalagens da Hungria um perfil de concentração moderada. A sua presença garante acesso às principais tecnologias de fornos, estúdios de design e canais de aprovisionamento globais. A Verallia confirmou que não estão previstos novos encerramentos de fornos após ter colocado em pausa 10% da sua capacidade europeia em 2024, sinalizando confiança numa recuperação de volume a curto prazo.
A diferenciação tecnológica está a ampliar-se. Os fornos híbridos elétricos e de oxicombustão, os sistemas avançados de inspeção e os otimizadores de lotes baseados em IA reduzem a intensidade energética e as taxas de defeitos. Os primeiros a adotar estas tecnologias ganham vantagens de custo e sustentabilidade que ressoam junto dos proprietários de marcas comprometidos com metas de emissões baseadas na ciência. Os especialistas emergentes — Ajka Crystal e decoradores de nicho — encantam as marcas de luxo com acabamentos artesanais, criando micro-segmentos rentáveis dentro do mercado mais amplo de vidro para embalagens da Hungria.
A atividade de aquisições sublinha o realinhamento estratégico. O acordo da TricorBraun com a Euroglas e a Glaspack acrescenta músculo de distribuição regional, enquanto a integração da Bormioli Pharma pela Gerresheimer cria um líder global em vidro moldado. Estes movimentos consolidam o poder de negociação junto dos fornecedores de caco de vidro e dos prestadores de serviços de transporte, reforçando a resiliência face a choques externos e moldando a dinâmica competitiva até 2030.
Líderes do Setor de Vidro para Embalagens da Hungria
-
O-I Hungary Kft
-
Észak Üvért Kft.
-
PLASTRADE Packaging Ltd.
-
Şişecam
-
Feemio Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2025: A Vetropack nomeou Lukas Burkhardt como CEO entrante, sinalizando continuidade estratégica.
- Abril de 2025: A Saint-Gobain reportou um aumento das vendas no primeiro trimestre de 2025, esperando uma estabilização europeia no segundo semestre de 2025.
- Janeiro de 2025: A TricorBraun adquiriu a Euroglas e a Glaspack, alargando a sua rede de embalagens de vidro na região DACH.
- Dezembro de 2024: A Gerresheimer concluiu a aquisição da Bormioli Pharma, criando um líder global em vidro moldado.
Âmbito do Relatório do Mercado de Vidro para Embalagens da Hungria
As embalagens de vidro referem-se a garrafas e frascos limpos fabricados em vidro. O âmbito exclui janelas e outros produtos de vidro que não sejam embalagens. O vidro para embalagens é utilizado nas indústrias de bebidas alcoólicas e não alcoólicas devido à sua capacidade de manter a inércia química, a esterilidade e a impermeabilidade. As embalagens de vidro são valorizadas pelas suas propriedades únicas, incluindo a transparência, a inércia e a capacidade de preservar a qualidade e a integridade do seu conteúdo. O mercado de embalagens de vidro da Hungria acompanha o volume de expedição de diferentes tipos de embalagens de vidro nos setores de utilizadores finais do mercado.
O Mercado de Vidro para Embalagens da Hungria é segmentado por setor de utilizador final (bebidas [bebidas alcoólicas (cerveja, vinho, bebidas espirituosas e outras bebidas alcoólicas {cidra e outras bebidas fermentadas}), bebidas não alcoólicas (sumos, bebidas carbonatadas, bebidas à base de produtos lácteos, outras bebidas não alcoólicas)], alimentos [compotas, geleias, marmeladas, mel, enchidos e condimentos, azeite/óleo, conservas], cosméticos e cuidados pessoais, produtos farmacêuticos (excluindo frascos e ampolas) e perfumaria) e por cor (verde, âmbar, transparente e outras cores). O relatório oferece previsões de mercado e dimensão em volume (quilotoneladas) para todos os segmentos acima referidos.
| Bebidas | Alcoólicas | Cerveja |
| Vinho | ||
| Bebidas Espirituosas | ||
| Outras Bebidas Alcoólicas (Cidra e Outras Bebidas Fermentadas) | ||
| Não Alcoólicas | Sumos | |
| Bebidas Carbonatadas | ||
| Bebidas à Base de Produtos Lácteos | ||
| Outras Bebidas Não Alcoólicas | ||
| Alimentos (Compotas, Geleias, Marmeladas, Mel, Enchidos e Condimentos, Azeite/Óleo, Conservas) | ||
| Cosméticos e Cuidados Pessoais | ||
| Produtos Farmacêuticos (excluindo Frascos e Ampolas) | ||
| Perfumaria | ||
| Verde |
| Âmbar |
| Transparente |
| Outras Cores |
| Por Utilizador Final | Bebidas | Alcoólicas | Cerveja |
| Vinho | |||
| Bebidas Espirituosas | |||
| Outras Bebidas Alcoólicas (Cidra e Outras Bebidas Fermentadas) | |||
| Não Alcoólicas | Sumos | ||
| Bebidas Carbonatadas | |||
| Bebidas à Base de Produtos Lácteos | |||
| Outras Bebidas Não Alcoólicas | |||
| Alimentos (Compotas, Geleias, Marmeladas, Mel, Enchidos e Condimentos, Azeite/Óleo, Conservas) | |||
| Cosméticos e Cuidados Pessoais | |||
| Produtos Farmacêuticos (excluindo Frascos e Ampolas) | |||
| Perfumaria | |||
| Por Cor | Verde | ||
| Âmbar | |||
| Transparente | |||
| Outras Cores | |||
Principais Questões Respondidas no Relatório
Que taxa de crescimento é esperada para o mercado de vidro para embalagens da Hungria até 2031?
Prevê-se que o mercado registe um CAGR de 1,78%, crescendo de 566,8 quilotoneladas em 2026 para 618,96 quilotoneladas em 2031.
Qual é o segmento de utilizador final com crescimento mais rápido na Hungria?
As embalagens de cosméticos e cuidados pessoais estão a expandir a um CAGR de 2,06% devido ao posicionamento premium e ecológico.
Por que razão está a aumentar a procura de vidro âmbar?
As suas propriedades de bloqueio UV adequam-se aos produtos farmacêuticos e às bebidas artesanais, suportando uma previsão de CAGR de 3,05%.
Como é que a Hungria garante o caco de vidro para o vidro reciclado?
Um sistema nacional de depósito e devolução recolheu mais de 1 bilhão de embalagens em seis meses, assegurando um fluxo fiável de caco de vidro.
Qual é o principal desafio operacional para os fabricantes de vidro húngaros?
Os custos elevados e voláteis do gás natural, que representam cerca de 27% das despesas de produção, continuam a ser o principal obstáculo.
Que tecnologias estão as instalações de vidro a adotar para reduzir as emissões?
Os fornos híbridos elétricos e de oxicombustão podem reduzir as emissões de CO₂ em até 60%, melhorando simultaneamente a eficiência térmica.