
Tamanho e Participação do Mercado de Tratamento de Fasciite Plantar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.7 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.89 % |
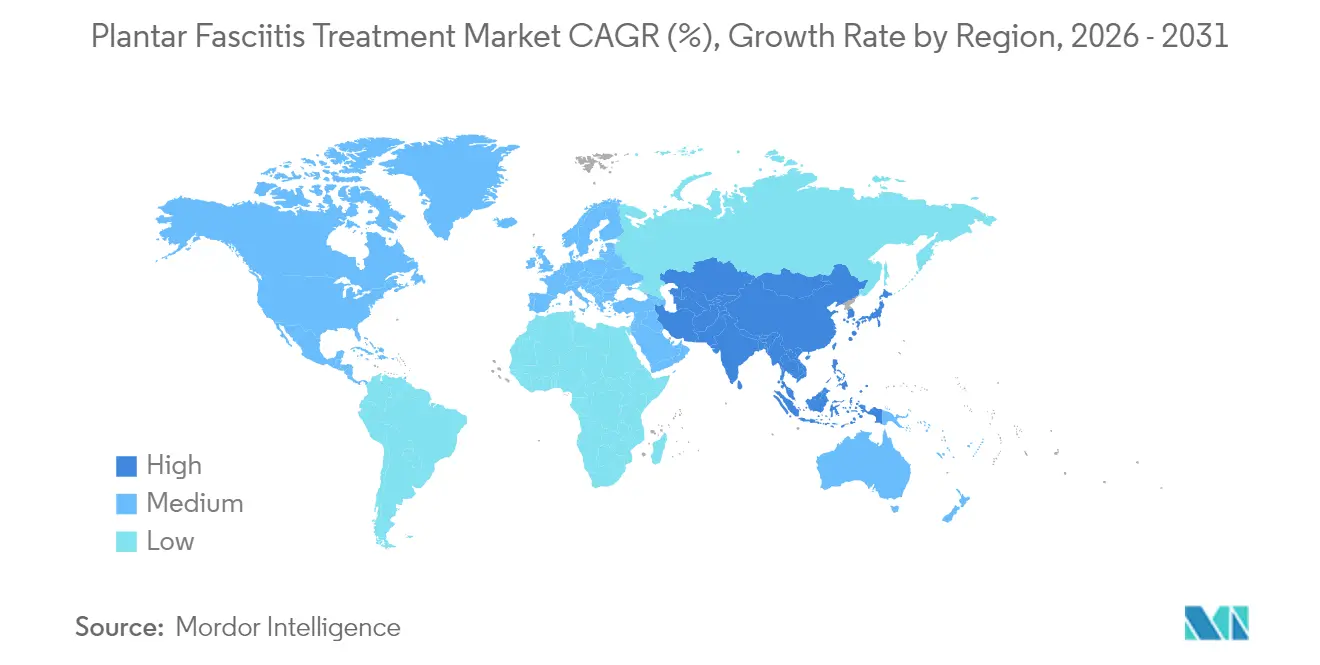
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
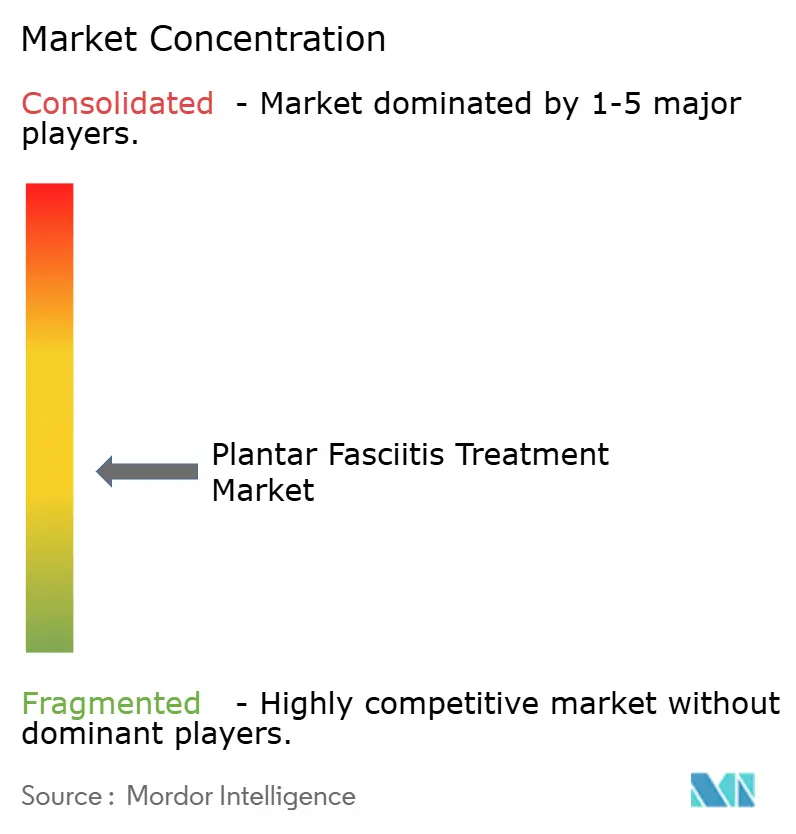
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Fasciite Plantar por Mordor Intelligence
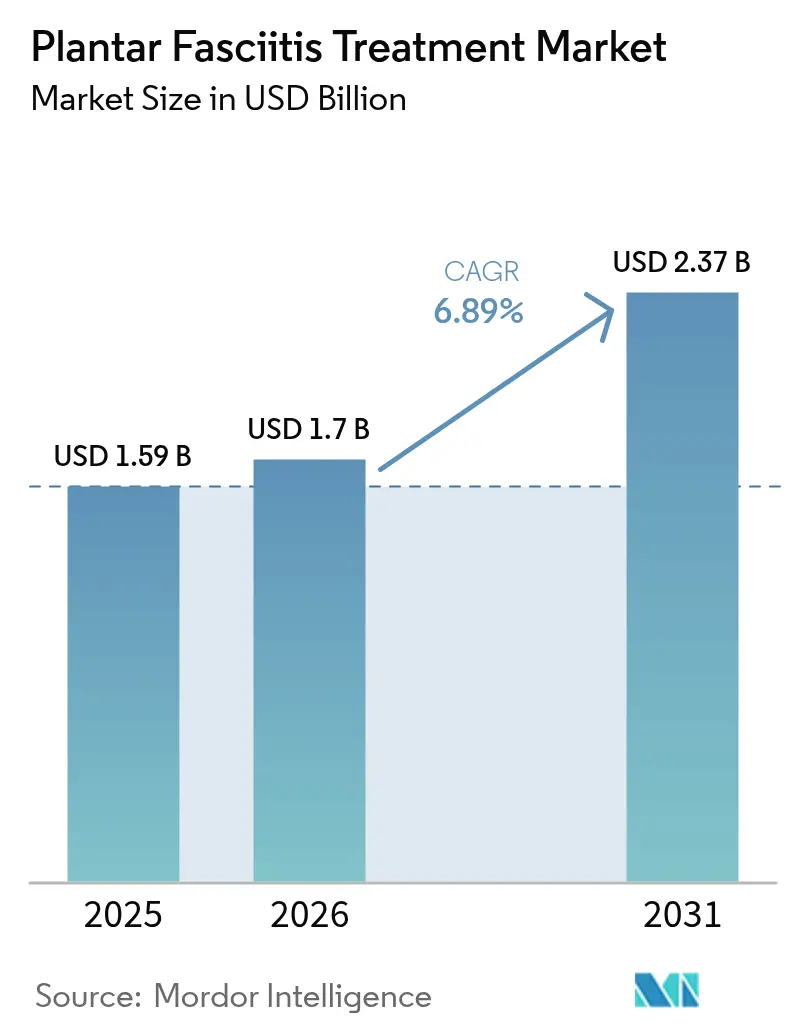
O tamanho do mercado de tratamento de fasciite plantar deve crescer de USD 1,59 bilhão em 2025 para USD 1,70 bilhão em 2026 e está previsto para atingir USD 2,37 bilhões até 2031 a um CAGR de 6,89% no período 2026-2031. Os dispositivos ortóticos permanecem a espinha dorsal do cuidado, mas modalidades habilitadas por tecnologia, como a terapia por ondas de choque extracorpóreas (ESWT), palmilhas de detecção de pressão guiadas por IA e fasciotomia ultrassônica, estão elevando o teto terapêutico. O crescimento da demanda está alinhado com o aumento acentuado da obesidade e o envelhecimento da população global — ambos comprovados como amplificadores de risco para a degeneração da fáscia plantar. O progresso no reembolso para códigos de embolização ambulatorial na América do Norte, o aumento das taxas de participação esportiva na Ásia-Pacífico e a preferência dos clínicos pela correção biomecânica personalizada estão ampliando as oportunidades comerciais. Enquanto isso, a dinâmica competitiva fragmentada cria espaço para consolidação, ilustrada pela aquisição de USD 5 bilhões da Paragon 28 pela Zimmer Biomet, especialista em produtos para pé e tornozelo.
Principais Conclusões do Relatório
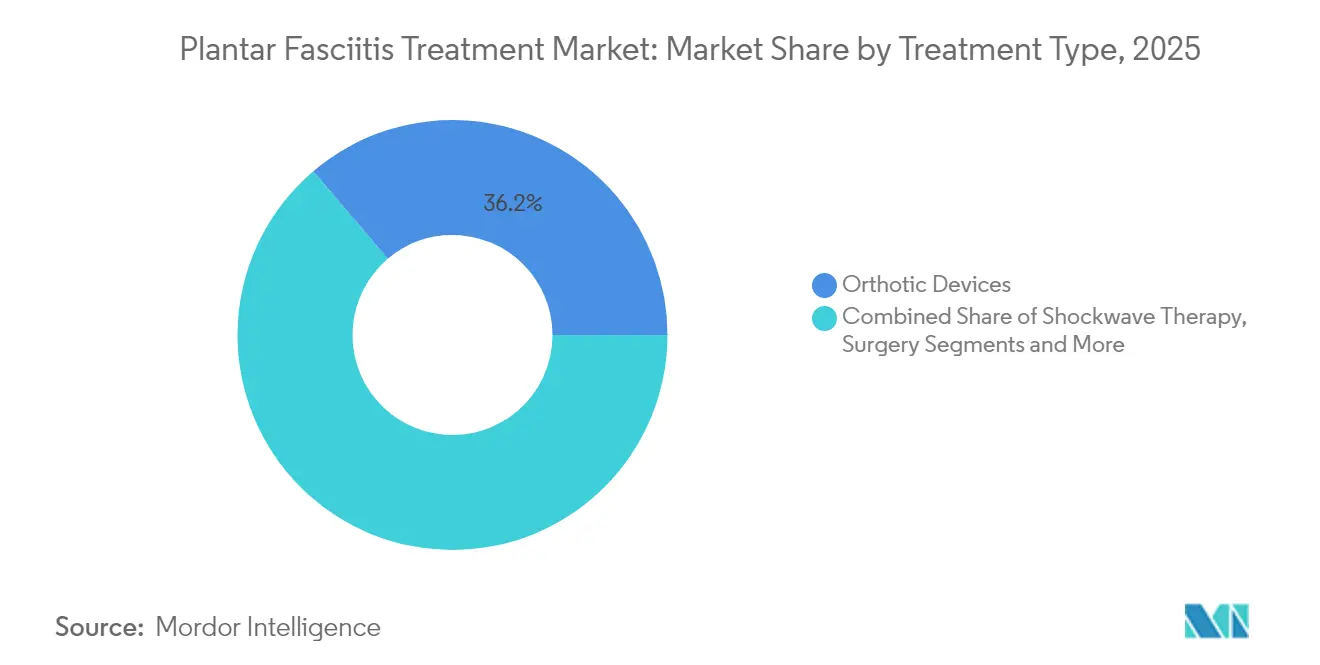
- Por tipo de tratamento, os dispositivos ortóticos lideraram com 36,21% da participação de mercado de tratamento de fasciite plantar em 2025; a terapia por ondas de choque está projetada para expandir a um CAGR de 9,88% até 2031.
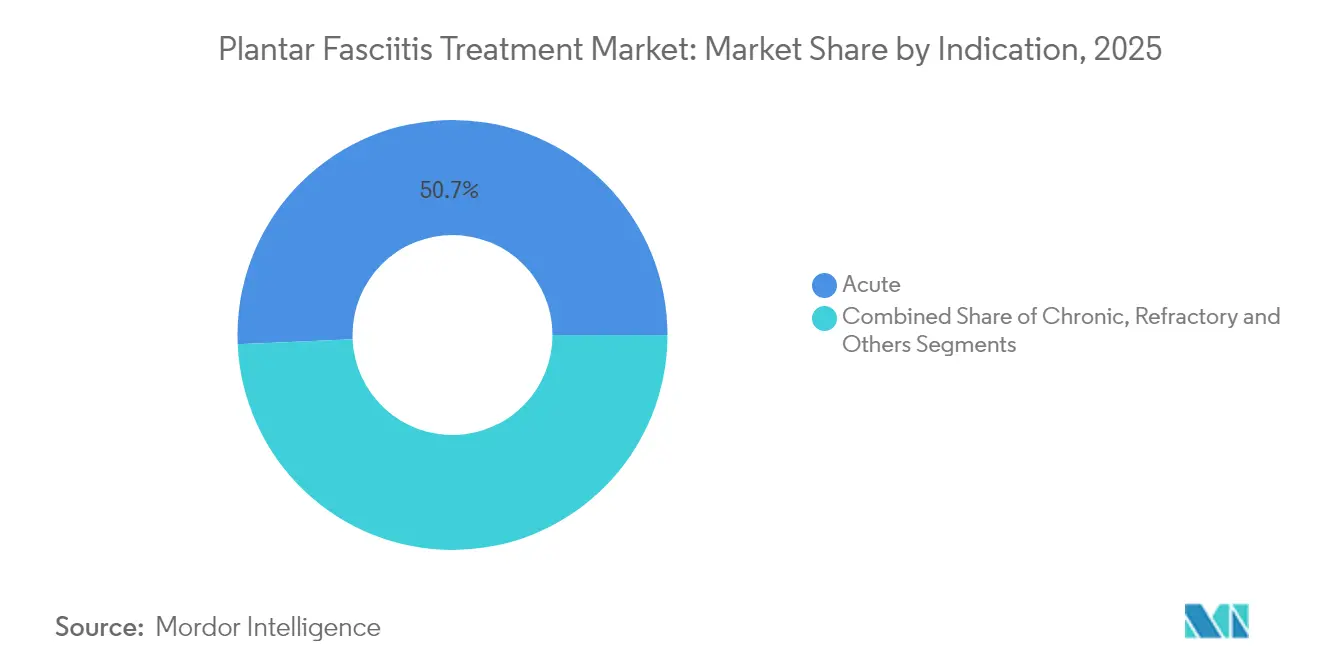
- Por indicação, as apresentações agudas detiveram 50,68% da participação de mercado de tratamento de fasciite plantar em 2025, enquanto os casos crônicos avançam a um CAGR de 8,36% até 2031.
- Por usuário final, os hospitais responderam por 44,02% do tamanho do mercado de tratamento de fasciite plantar em 2025; os centros cirúrgicos ambulatoriais devem crescer a um CAGR de 8,02% no mesmo horizonte.
- Por geografia, a América do Norte comandou 39,10% da participação de receita em 2025; a Ásia-Pacífico está no caminho para um CAGR de 8,94%, o mais rápido entre todas as regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Tratamento de Fasciite Plantar
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prevalência crescente de fasciite plantar impulsionada pela obesidade e pelo envelhecimento da população | +1.8% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Adoção de palmilhas ortóticas personalizadas e talas noturnas | +1.2% | Mercados desenvolvidos em todo o mundo | Médio prazo (2-4 anos) |
| Rápida adoção de ESWT minimamente invasiva e procedimentos guiados por ultrassom | +1.5% | América do Norte, Europa, expandindo para APAC | Médio prazo (2-4 anos) |
| Palmilhas de detecção de pressão habilitadas por IA que permitem conformidade com tele-reabilitação | +0.9% | Mercados desenvolvidos primeiro, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Novos códigos de reembolso ambulatorial para embolização e fasciotomia ultrassônica | +0.7% | Principalmente América do Norte | Curto prazo (≤ 2 anos) |
| Análise de dados de biomecânica esportiva impulsionando produtos plantares preventivos | +0.6% | Populações globalmente ativas no esporte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Fasciite Plantar Impulsionada pela Obesidade e pelo Envelhecimento da População
O IMC elevado amplifica o risco: adultos com IMC ≥ 30 têm cinco vezes mais probabilidade de desenvolver fasciite plantar do que indivíduos com peso normal.[1]Richard N. L., "Análise de Dados sobre a Prevalência e o Tratamento Farmacológico da Dor por Fasciite Plantar," Centro Nacional de Saúde Complementar e Integrativa, nccih.nih.gov A prevalência atinge o pico entre as idades de 45-64 anos, uma coorte que está se expandindo rapidamente na maioria das economias desenvolvidas. A disparidade de gênero é notável; as mulheres relatam dor no calcanhar plantar 2,5 vezes mais frequentemente do que os homens, levando os fornecedores a projetar órteses específicas para cada gênero. Os sistemas de saúde agora promovem o uso precoce de órteses porque 25% dos casos agudos não tratados progridem para dor crônica diária que requer intervenção mais dispendiosa.
Adoção de Palmilhas Ortóticas Personalizadas e Talas Noturnas
A impressão tridimensional com rigidez variável permite que os clínicos redistribuam a pressão plantar com precisão ao longo da geometria do arco específica do paciente.[2]Liza S. Zaritsky, "Palmilhas ortóticas personalizadas com rigidez variável gradual usando técnica de espaçador impresso em 3D," Taylor & Francis Online, tandfonline.com Os ensaios mostram que as palmilhas personalizadas superam as versões pré-fabricadas em alívio da dor e taxas de recorrência, dando aos pagadores um argumento claro de prevenção de custos. A IA generativa de imagens adiciona personalização estética que melhora a adesão, particularmente entre usuários mais jovens e conscientes da moda. As talas noturnas, antes deixadas de lado por desconforto, estão retornando como parte de protocolos combinados que associam o alongamento noturno à correção diurna com palmilhas para maximizar a janela de recuperação.
Rápida Adoção de ESWT Minimamente Invasiva e Procedimentos Guiados por Ultrassom
Ensaios controlados confirmam que a ESWT combinada com terapia direcionada de pontos-gatilho reduz a dor de forma mais eficaz do que as ondas isoladas.[3]Bo Wang, "Avaliação da eficácia dos pontos-gatilho combinados com ondas de choque extracorpóreas no tratamento da fasciite plantar," BMC Musculoskeletal Disorders, bmc.com O Departamento de Assuntos de Veteranos dos EUA agora cobre a ESWT para fasciite plantar crônica, um marco que provavelmente pressionará as seguradoras comerciais em direção a uma aceitação mais ampla. A orientação por ultrassom aumenta a precisão para fasciotomia e injeções com redução de corticosteroides, enquanto as ferramentas emergentes de fasciotomia ultrassônica removem a fáscia doente por meio de incisões <5 mm, reduzindo o tempo de inatividade pós-operatório.
Palmilhas de Detecção de Pressão Habilitadas por IA que Permitem Conformidade com Tele-Reabilitação
Uma palmilha assistida por energia solar com 22 sensores da Universidade Estadual de Ohio rastreia ciclos de marcha continuamente e alerta os clínicos quando as pressões plantares excedem os limites de recuperação. Algoritmos de aprendizado de máquina detectam desvios biomecânicos sutis meses antes de a dor se intensificar, permitindo que os terapeutas recalibrem as órteses remotamente. A conectividade Bluetooth e os painéis de controle para smartphones promovem o engajamento do paciente, abordando uma lacuna de adesão de longa data nas vias de cuidado conservador.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo e cobertura de seguro irregular para terapias avançadas | -1.4% | Global, mais acentuado em mercados emergentes | Médio prazo (2-4 anos) |
| Órteses falsificadas / de baixa qualidade comprometendo os resultados clínicos | -0.8% | Mercados emergentes | Longo prazo (≥ 4 anos) |
| Escassez de podólogos certificados em economias emergentes | -1.1% | APAC, MEA, América Latina | Longo prazo (≥ 4 anos) |
| Evidências de longo prazo limitadas para injetáveis regenerativos | -0.6% | Segmentos premium globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Cobertura de Seguro Irregular para Terapias Avançadas
Apesar da aprovação pela FDA, muitas seguradoras privadas ainda classificam a ESWT e a ablação ultrassônica como investigacionais e recusam o reembolso. Os pacientes absorvem os custos totais do procedimento ou revertem para terapia conservadora repetitiva, atrasando o cuidado definitivo e inflacionando as despesas de longo prazo. As economias emergentes enfrentam barreiras ainda mais acentuadas, onde os gastos do próprio bolso já superam 50% do total das despesas com saúde.
Órteses Falsificadas / de Baixa Qualidade Comprometendo os Resultados Clínicos
\Os mercados online frequentemente anunciam palmilhas "personalizadas" a uma fração dos preços de dispositivos legítimos, mas sem avaliação clínica ou materiais certificados. O suporte de arco abaixo do padrão falha na correção biomecânica e pode agravar a sobrecarga plantar, corroendo a confiança do paciente na terapia ortótica e diluindo a reputação da marca para fabricantes legítimos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento: As Órteses Mantêm a Liderança enquanto as Ondas de Choque Aceleram
Os dispositivos ortóticos contribuíram com USD 0,58 bilhão e detiveram 36,21% da participação de mercado de tratamento de fasciite plantar em 2025, sublinhando a primazia do realinhamento biomecânico na base da pirâmide de cuidados. O segmento se beneficia de inovação contínua de materiais — compósitos de fibra de carbono, polímeros com memória de forma e reticulados respiráveis — entregando palmilhas mais leves e duráveis sem sacrificar a força corretiva. As variantes de palmilhas inteligentes estão adicionando eletrônicos sobre as conchas tradicionais, transformando suportes estáticos em geradores de dados que informam as vias de tele-reabilitação. Os insertos pré-fabricados ancoram a demanda de nível básico, embora os modelos CAD-CAM personalizados capturem margens mais altas e apresentem menor recorrência em 12 meses.
O subsegmento de ondas de choque está previsto para crescer a um CAGR de 9,88%, o mais rápido dentro do mercado de tratamento de fasciite plantar, auxiliado por geradores portáteis que permitem a entrega ambulatorial. As plataformas de ESWT focada agora incorporam imagens de ultrassom para direcionamento em tempo real, aumentando a eficácia e reduzindo o número de sessões. As aprovações regulatórias no Japão e na Austrália estão atraindo novos fabricantes de dispositivos e distribuidores regionais. As intervenções cirúrgicas — fasciotomia endoscópica e ultrassônica — permanecem de nicho, mas vitais para os 5-10% que não respondem ao tratamento conservador. As terapias regenerativas, incluindo PRP e células-tronco, estão na fronteira inovadora, mas aguardam evidências robustas e tração de reembolso.


Por Indicação: Aguda Domina, mas Crônica Expande Rapidamente
Os casos agudos representaram 50,68% da receita de 2025, beneficiando-se do consenso das diretrizes em torno de AINEs, regimes de alongamento e suporte ortótico de nível básico. As campanhas de diagnóstico precoce pelos departamentos de saúde ocupacional estão reduzindo o atraso diagnóstico, traduzindo-se em resolução mais rápida dos sintomas e menor custo subsequente. Os hospitais agrupam o cuidado agudo com programas de treinamento de marcha, melhorando os resultados em até 12 semanas.
A fasciite plantar crônica, no entanto, está avançando a um CAGR de 8,36% e comandará uma fatia crescente do tamanho do mercado de tratamento de fasciite plantar até 2031. O aumento está ligado a fatores de estilo de vida — profissões com posição prolongada, esportes de resistência recreativos e encaminhamento tardio a especialistas. A patologia crônica desbloqueia a demanda por ESWT, injeções guiadas por ultrassom e embolização, cada uma com preços premium. A embolização arterial transcateter relata 82% de redução da dor no acompanhamento de 48 meses, reforçando a confiança dos clínicos. As empresas de dispositivos posicionam protocolos combinados, associando o preparo por ondas de choque com injetáveis regenerativos, para combater a degeneração tecidual recalcitrante.
Por Usuário Final: Hospitais Mantêm Escala enquanto os Centros Ambulatoriais Crescem
Os hospitais geraram 44,02% do tamanho do mercado de tratamento de fasciite plantar em 2025, aproveitando imagens integradas, equipe multidisciplinar e alavancagem de reembolso. Cirurgias complexas — fasciotomia aberta ou endoscópica — e o manejo de comorbidades ocorrem predominantemente em salas cirúrgicas hospitalares. Os hospitais acadêmicos funcionam também como centros de ensaios clínicos, validando novos dispositivos e biológicos e moldando as diretrizes de prática.
Os centros cirúrgicos ambulatoriais (ASCs) estão projetados para crescer a um CAGR de 8,02% com base em técnicas minimamente invasivas e transparência de preços de episódios de cuidado agrupados. A ESWT, a injeção de corticosteroides guiada por ultrassom e a fasciotomia ultrassônica percutânea se encaixam bem nos fluxos de trabalho dos ASCs, que enfatizam a rotatividade rápida. As clínicas de podologia servem como alimentadores de encaminhamento, lidando com diagnósticos e cuidados conservadores enquanto canalizam intervenções avançadas para os ASCs. O segmento doméstico direto ao consumidor é incipiente, mas está se expandindo por meio de módulos de exercícios vinculados a smartphones e substituições de órteses por assinatura.
Análise Geográfica
A América do Norte respondeu por 39,10% da receita de 2025. Os marcos maduros de seguros cobrem órteses básicas e fisioterapia, enquanto atualizações recentes de códigos ampliam o acesso à embolização ambulatorial, ancorando a curva de adoção tecnológica da região. As aprovações de 2025 da Agência de Alimentos e Medicamentos dos EUA para palmilhas inteligentes mapeadas por pressão e conjuntos de fasciotomia ultrassônica validam o pipeline de inovação. As colaborações acadêmico-industriais alimentam a geração contínua de evidências, acelerando a aceitação das diretrizes em podologia e ortopedia.
A Ásia-Pacífico está definida para registrar um CAGR de 8,94%, o mais rápido no mercado de tratamento de fasciite plantar. O plano Healthy China 2030 da China está expandindo as clínicas de podologia dentro dos hospitais terciários, enquanto a expansão do seguro Ayushman Bharat da Índia melhora a acessibilidade para terapias ambulatoriais. A rápida urbanização aumenta o trabalho sedentário em escritórios e a participação em esportes nos fins de semana, ambos impulsionando a incidência de dor no calcanhar plantar. Os fabricantes de dispositivos se adaptam com unidades de ESWT de nível médio e palmilhas impressas em 3D com preços por assinatura para corresponder ao poder de compra variado.
A Europa registra crescimento estável sustentado pela saúde universal e pela simplificação da marcação CE para novos dispositivos. A Alemanha e os países nórdicos lideram a utilização de ESWT per capita graças à adoção precoce pelos pagadores. A Europa do Sul relata uso crescente de protocolos de eletroacupuntura em casos crônicos, combinando modalidades tradicionais com padrões de evidência ocidentais. A harmonização regulatória em toda a UE facilita o fornecimento transfronteiriço para marcas ortóticas, enquanto as clínicas de medicina esportiva ligadas a clubes de futebol impulsionam a pesquisa em calçados preventivos.
A América Latina e o Oriente Médio & África permanecem oportunidades emergentes. O setor de seguros privados do Brasil reembolsa a ESWT seletivamente, e o turismo médico no México oferece pacotes de ondas de choque agrupados para pacientes norte-americanos que pagam do próprio bolso. Os estados do Conselho de Cooperação do Golfo investem em infraestruturas esportivas antes de eventos globais, aumentando a conscientização sobre o cuidado com pé e tornozelo e estimulando a demanda por clínicas especializadas. No entanto, a escassez de mão de obra em podologia e a entrada de órteses falsificadas moderam a adoção até que uma aplicação regulatória mais rigorosa se materialize.

Panorama regulatório
A regulamentação para tratamentos de fascite plantar abrange estruturas de medicamentos e dispositivos, com a maior parte da inovação concentrada em dispositivos médicos como geradores de ESWT, lasers de baixa intensidade e ferramentas de fasciotomia minimamente invasiva. Nos Estados Unidos, esses produtos normalmente seguem as vias de dispositivos médicos da FDA, geralmente dispositivos de Classe II autorizados via 510(k) (controles especiais se aplicam a várias indicações baseadas em energia), enquanto tecnologias selecionadas de maior risco se enquadram em precedentes de PMA dentro das bases de dados do CDRH, moldando a documentação, a rotulagem e as expectativas de vigilância pós-comercialização para os fabricantes.
Na Europa, a conformidade está centrada no Regulamento (UE) 2017/745 (MDR), que reforçou a avaliação clínica e introduziu restrições de capacidade dos organismos notificados para dispositivos de maior risco. A Comissão Europeia propôs medidas em dezembro de 2025 para simplificar as regras da UE sobre dispositivos médicos, com trabalho legislativo continuando até março de 2026, à medida que avançavam atualizações em torno da implementação do MDR e de possíveis emendas direcionadas. Separadamente, a EMA iniciou um piloto de dispositivos inovadores (BtX) no segundo trimestre de 2026, criando um mecanismo pan-europeu adicional que os desenvolvedores de dispositivos inovadores podem acompanhar ao planejar a geração de evidências e o acesso ao mercado.
Análise da cadeia de valor
A cadeia de valor começa com insumos upstream para dispositivos ortóticos e terapias baseadas em energia, incluindo polímeros e compósitos para palmilhas pré-fabricadas e personalizadas, sensores e eletrônicos de baixa potência para palmilhas inteligentes, e subsistemas eletromecânicos (geradores, aplicadores e componentes de imagem) para plataformas de ESWT e laser. Os fabricantes de dispositivos integram esses componentes em sistemas finalizados e devem alinhar os controles de projeto e os sistemas de qualidade com os requisitos regulatórios. Nos EUA, muitos dispositivos de ESWT e laser normalmente dependem da via 510(k), demonstrando equivalência substancial a dispositivos predicados, o que, por sua vez, afeta os cronogramas de desenvolvimento e as práticas de qualificação de fornecedores.
No downstream, a distribuição se divide entre canais clínicos (centros de podologia, ortopedia, hospitais e centros cirúrgicos ambulatoriais) para ESWT, injeções e procedimentos, e canais de varejo ou DTC para suportes, órteses e alguns produtos ortóticos vendidos sem receita. Os percursos de cuidado frequentemente exigem a falha da terapia conservadora antes da escalada para ESWT ou outros procedimentos, o que torna as redes de referência, as políticas dos pagadores e o acesso a exames de imagem (para cuidados guiados por ultrassom) intermediários importantes, junto com os distribuidores tradicionais. Os provedores de serviço, treinamento e manutenção também são relevantes para modalidades baseadas em energia, enquanto plataformas digitais que oferecem suporte à análise de marcha e telerreabilitação estendem a cadeia por meio de atualizações de software, gestão de dados e integração de fluxo de trabalho clínico.
Cenário Competitivo
O mercado de tratamento de fasciite plantar permanece moderadamente fragmentado, com os cinco principais players controlando cerca de 35% das vendas globais. Os titulares de órteses, como Hanger e Ottobock, aproveitam redes de clínicos de longa data, mas enfrentam disrupção de startups de palmilhas personalizadas impulsionadas por IA. Os grandes fabricantes de dispositivos Zimmer Biomet e Smith+Nephew estão expandindo portfólios dedicados de pé e tornozelo por meio de aquisições e P&D direcionado. A absorção da Paragon 28 pela Zimmer Biomet estende seu portfólio de produtos endereçáveis da substituição articular para a reconstrução do antepé de alto crescimento e implantes para fasciite plantar.
A convergência tecnológica é o novo parâmetro competitivo. As empresas que integram diagnósticos, tratamento e monitoramento remoto — frequentemente por meio de painéis de controle em nuvem — aumentam a eficácia clínica e criam barreiras de dados. Os pioneiros em palmilhas inteligentes fazem parceria com gigantes ortopédicos para alcance de distribuição, enquanto a análise em nuvem monetiza dados de marcha anonimizados para ciclos de design de produtos. Enquanto isso, o lobby de reembolso permanece uma capacidade central; as empresas que garantem códigos CPT de Categoria I ou determinações de cobertura positivas desbloqueiam adoção em escala e fidelidade dos clínicos.
Os desafiantes regionais perseguem estratégias de espaço em branco. Os fabricantes chineses de ESWT precificam os dispositivos 20-30% abaixo das médias ocidentais, atraindo clínicas de mercados emergentes. As startups indianas exploram o ecossistema doméstico de impressão 3D para entregar órteses personalizadas dentro de 48 horas após o escaneamento do pé. As PMEs europeias se diferenciam pela sustentabilidade, incorporando resinas de base biológica na fabricação de palmilhas para atender às diretrizes de economia circular da UE. Espera-se consolidação à medida que as empresas de tecnologia médica multinacionais adquirem inovadores de nicho para reforçar a amplitude do pipeline.
Líderes do Setor de Tratamento de Fasciite Plantar
Scholl's Wellness Co.
Ottobock
Algeo Limited
Bauerfeind
Superfeet Worldwide Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco está se ampliando em torno de cuidados conservadores habilitados por tecnologia e vias de escalonamento baseadas em evidências que reduzem a dependência de injeções repetidas de corticosteroides e de longos processos de tentativa e erro. Sistemas de palmilhas inteligentes e dispositivos vestíveis autoalimentados que capturam pressão plantar e métricas de marcha criam uma oportunidade de combinar a correção ortótica com monitoramento remoto e suporte à adesão, especialmente à medida que o cuidado se desloca para ambientes ambulatoriais e domiciliares. Trabalhos de inovação publicados em 2026 reforçam essa direção, descrevendo um sistema digital vestível totalmente autoalimentado para fascite plantar que usa suporte de arco com captação de energia para monitoramento de pressão em tempo real e análise de marcha, consistente com o movimento mais amplo em direção a palmilhas com sensores de pressão habilitados por IA.
Modalidades baseadas em energia e minimamente invasivas também oferecem espaço para um posicionamento mais diferenciado por meio de evidências comparativas e um desenho de protocolo mais claro. Em 2026, estudos revisados por pares relataram resultados de horizonte mais longo e a racionalidade biomecânica para intervenções relacionadas a ondas de choque, incluindo efeitos de redistribuição de pressão. Uma publicação de ensaio clínico randomizado também comparou a lesão térmica por radiofrequência versus ESWT e injeções de corticosteroides para casos crônicos em um horizonte de 12 meses. No lado do desenvolvimento clínico, ensaios clínicos registrados em 2026, incluindo estudos que avaliam abordagens de radiofrequência pulsada e terapia a laser de alta intensidade versus ESWT focada, apontam para roteiros ativos que fornecedores e prestadores podem usar para padronizar a seleção de pacientes, definir métricas de resultado além das pontuações de dor de curto prazo e apoiar o engajamento com pagadores e diretrizes, onde a cobertura para terapias avançadas permanece inconsistente.
Desenvolvimentos recentes do setor
- Julho de 2026: A Ottobock anunciou a aquisição da Fesia Technology, S.L., uma especialista espanhola em órteses de estimulação elétrica funcional (FES). A aquisição amplia a presença da Ottobock em neuro-órteses e adiciona uma plataforma tecnológica que complementa soluções de mobilidade de membros inferiores adjacentes ao cuidado plantar baseado em órteses. Também fortalece um caminho para integrar a reabilitação baseada em estimulação com ecossistemas de dispositivos que cada vez mais incluem monitoramento digital.
- Maio de 2026: A Scholl's Wellness Co. concluiu a aquisição da VKTRY, fabricante de palmilhas de desempenho em fibra de carbono, marcando uma incursão na categoria de atletas de alto desempenho. O negócio amplia o portfólio de palmilhas da Scholl além do posicionamento de conforto no varejo de massa, entrando em materiais de retorno de energia e casos de uso voltados ao esporte. Isso aumenta a pressão competitiva sobre marcas ortóticas estabelecidas e acelera a segmentação premium de palmilhas ligada à biomecânica e a alegações de desempenho.
- Fevereiro de 2026: A Ottobock investiu na rodada Série A da Blue Arbor Technologies, Inc., desenvolvedora do sistema de interface neuromuscular RESTORE para controle de prótese. Embora centrado em mobilidade avançada, o investimento sinaliza um fluxo contínuo de capital para interfaces e sistemas de controle que podem migrar para fluxos de trabalho de órteses e reabilitação. Isso apoia a tendência mais amplia de convergência no cuidado de membros inferiores, onde hardware, sensoriamento e software são agrupados em plataformas terapêuticas integradas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor das terapias e intervenções usadas para reduzir a dor e melhorar a função em pessoas diagnosticadas com fascite plantar, em todos os ambientes de cuidado. Inclui produtos e procedimentos usados como parte de vias de cuidado conservador e de tratamento avançado.
Exclusões de escopo: itens gerais de cuidado com os pés que não são usados para o manejo da fascite plantar, juntamente com tratamentos para distúrbios não relacionados de tornozelo ou tendão, são excluídos desta mensuração.
Visão geral da segmentação
- Por Tipo de Tratamento
- Tratamento Farmacológico
- AINEs
- Injeções de Corticosteroides
- Outros Produtos Farmacêuticos (toxina botulínica, analgésicos)
- Dispositivos Ortóticos
- Palmilhas Pré-fabricadas
- Palmilhas Personalizadas
- Talas Noturnas e Órteses para os Pés
- Terapia por Ondas de Choque
- Terapia por Ondas de Choque Extracorpóreas (ESWT)
- Ondas de Choque Focadas
- Ondas de Choque Radiais
- Cirurgia
- Fasciotomia Plantar Endoscópica
- Fasciotomia Plantar Aberta
- Fasciotomia Ultrassônica
- Intervenções Regenerativas e Novas
- Injeções de Plasma Rico em Plaquetas (PRP)
- Terapias com Células-Tronco e Fatores de Crescimento
- Embolização Arterial Transcateter
- Outros Tipos de Tratamento
- Tratamento Farmacológico
- Por Indicação
- Aguda
- Crônica
- Refratária e Outros
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas em Pés e Centros de Podologia
- Cuidado Domiciliar / Direto ao Consumidor
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa delimitando o grupo de pacientes diagnosticados e o percurso de cuidado tipicamente seguido, do autocuidado ao cuidado especializado, e depois mapeando o que pode ser monetizado como valor de tratamento. Usamos referências de saúde pública e clínicas, como dados do CDC sobre obesidade e atividade, literatura do NIH e do NCBI, e estatísticas de saúde da OMS, para entender os fatores de risco e a duração dos sintomas quando o cuidado é retardado.
Para manter os insumos fundamentados, também revisamos materiais, incluindo listagens de dispositivos da FDA e comunicações de segurança, tabelas de honorários do Medicare e da CMS para consultas e procedimentos comuns, e orientações clínicas de organizações como a American Orthopaedic Foot and Ankle Society. Usamos registros de empresas, apresentações a investidores, periódicos médicos respeitados e páginas educativas de grandes sistemas hospitalares para verificar cruzadamente a adoção de órteses, fisioterapia e terapia por ondas de choque. Bases de dados de patentes e uma assinatura paga para dados financeiros e notícias de empresas foram usadas seletivamente para confirmar a atividade dos produtos e a direção dos preços. Esses exemplos não são exaustivos, e revisamos muitas outras fontes públicas para captura de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar a resistência da parcela tratada de pacientes diagnosticados, a sequência típica de cuidado (começando com órteses e fisioterapia, seguidas de injeções ou terapia por ondas de choque) e como os preços variam por canal. Conversamos com uma combinação de usuários clínicos, distribuidores e profissionais do setor na Ásia-Pacífico, na Europa, Oriente Médio e África, e nas Américas, de modo que as suposições sobre utilização, tratamentos repetidos e combinação de procedimentos pudessem ser corrigidas quando os sinais da pesquisa documental fossem muito amplos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 16% | Ásia-Pacífico: 42% |
| Nível médio: 46% | Líderes funcionais/de unidade: 33% | Europa, Oriente Médio e África: 36% |
| Empresas menores: 17% | Gerentes: 51% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento usa uma abordagem top-down, na qual sinais de risco relacionados à população e à obesidade, exposição esportiva e ocupacional em pé e taxas de diagnóstico são usados para reconstruir o grupo de demanda tratada por região. Em seguida, traduzimos a demanda em valor por meio de uma combinação realista de cuidados. Os totais são corroborados com aproximações bottom-up seletivas, como pontos de preço amostrados para dispositivos ortóticos, contagens de sessões para fisioterapia e volumes de procedimentos para intervenções por ondas de choque e cirúrgicas, que são então usados para ajustar qualquer superestimação.
Os principais insumos incluem a proporção de casos agudos versus crônicos, o percentual que passa do autocuidado para o tratamento conduzido por clínicos, as taxas de utilização de órteses e reabilitação, os ciclos de repetição da terapia por ondas de choque e a divisão entre clínicas ambulatoriais e ambientes hospitalares. Quando os dados são escassos para países menores, aplicamos indicadores substitutos, como densidade de médicos e disponibilidade de reembolso, antes de verificar novamente com o feedback de especialistas.
Para as previsões, realizamos análises de cenários ancoradas em mudanças esperadas na adoção de cuidados conservadores, na estabilidade do reembolso e na disponibilidade de dispositivos, e depois validamos com o consenso de especialistas sobre a rapidez com que modalidades mais recentes estão sendo aceitas na prática de rotina. O crescimento não é projetado a partir de uma única CAGR, já que também acompanhamos as mudanças na intensidade do tratamento e nos preços ao longo do tempo.
Validação de dados e ciclo de atualização
A validação compara os resultados do modelo com sinais independentes, como a combinação de ambientes de procedimento, os percursos típicos de consulta e as faixas de preços observadas, e depois verifica novamente quaisquer grandes variações ano a ano. Quando as divisões regionais parecem incomuns, revisitamos as suposições, executamos novamente as análises de sensibilidade e recontatamos especialistas relevantes para confirmar se a mudança é real ou impulsionada pelo modelo.
Antes da aprovação final, o trabalho é revisado em múltiplas etapas, para que os insumos, as conversões e os totais correspondam ao escopo definido, e as verificações são repetidas nos níveis de segmento e regional. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há mudanças materiais, como alterações no reembolso, ações regulatórias ou grandes mudanças na adoção de tratamentos. Imediatamente antes da entrega, concluímos uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de tratamento de fascite plantar da Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes valores de mercado publicados para o tratamento da fascite plantar podem variar amplamente, mesmo quando descrevem a mesma condição clínica. Os fatores comuns incluem o que é contado como valor de tratamento, o ano-base utilizado e como a intensidade da terapia é assumida entre as regiões.
A principal diferença vem do fato de os gastos adjacentes com cuidados dos pés e categorias mais amplas de manejo da dor serem incluídos no total, ou de apenas os gastos com terapia e procedimentos diretamente ligados à fascite plantar serem contados. Algumas estimativas também assumem uma adoção mais rápida de modalidades avançadas e aplicam uma inflação de preços mais forte, enquanto outras usam uma referência temporal de moeda mais antiga ou não verificam novamente as taxas de utilização com o feedback de clínicos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,70 bilhão de USD (2026) | |
| Editora de Pesquisa Global A | 1,41 bilhão de USD (2025) | Usa uma série ancorada em 2024 com uma expansão mais rápida assumida em terapias avançadas, e a descrição do escopo é menos clara sobre como as órteses, os ciclos de ondas de choque e a intensidade dos procedimentos são normalizados entre as regiões. |
| Editora de Dados de Saúde B | 1,53 bilhão de USD (2024) | Ancora o mercado em 2024 e aplica uma divisão ampla por usuário final, o que pode subestimar o valor de anos posteriores quando os ciclos de terapia repetida e a progressão de preços de dispositivos e procedimentos são atualizados. |
A tabela mostra que a dispersão vem principalmente do ano-base escolhido e da rapidez com que se assume que a combinação de tratamentos se move do cuidado conservador para modalidades de maior valor. A principal diferença vem de como os dispositivos ortóticos e as sessões repetidas de ondas de choque são contados dentro do grupo de pacientes tratados, uma etapa que a Mordor Intelligence calibra usando a combinação de casos agudos versus crônicos e verificações de utilização no mundo real, para que o valor final permaneça rastreável a fatores claros e a um cálculo repetível.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de tratamento de fasciite plantar?
O mercado vale USD 1,70 bilhão em 2026 e está projetado para atingir USD 2,37 bilhões até 2031 a um CAGR de 6,89%.
Qual segmento de tratamento detém a maior participação atualmente?
Os dispositivos ortóticos lideram com 36,21% de participação em 2025, devido ao amplo endosso médico da correção biomecânica personalizada.
Por que a terapia por ondas de choque está crescendo tão rapidamente?
As evidências clínicas e as novas determinações de cobertura estão impulsionando a ESWT para um CAGR de 9,88%, o mais rápido entre todas as modalidades.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico está prevista para um CAGR de 8,94%, impulsionada pela expansão do acesso à saúde, pelo envelhecimento demográfico e pelo aumento da participação esportiva.
Como as palmilhas inteligentes estão mudando o manejo da fasciite plantar?
As palmilhas de detecção de pressão habilitadas por IA fornecem análises de marcha em tempo real, melhorando a conformidade com o tratamento e habilitando vias de tele-reabilitação.
Página atualizada pela última vez em:



