
Tamanho e Participação do Mercado de Construção das Filipinas
Análise do Mercado de Construção das Filipinas por Mordor Intelligence
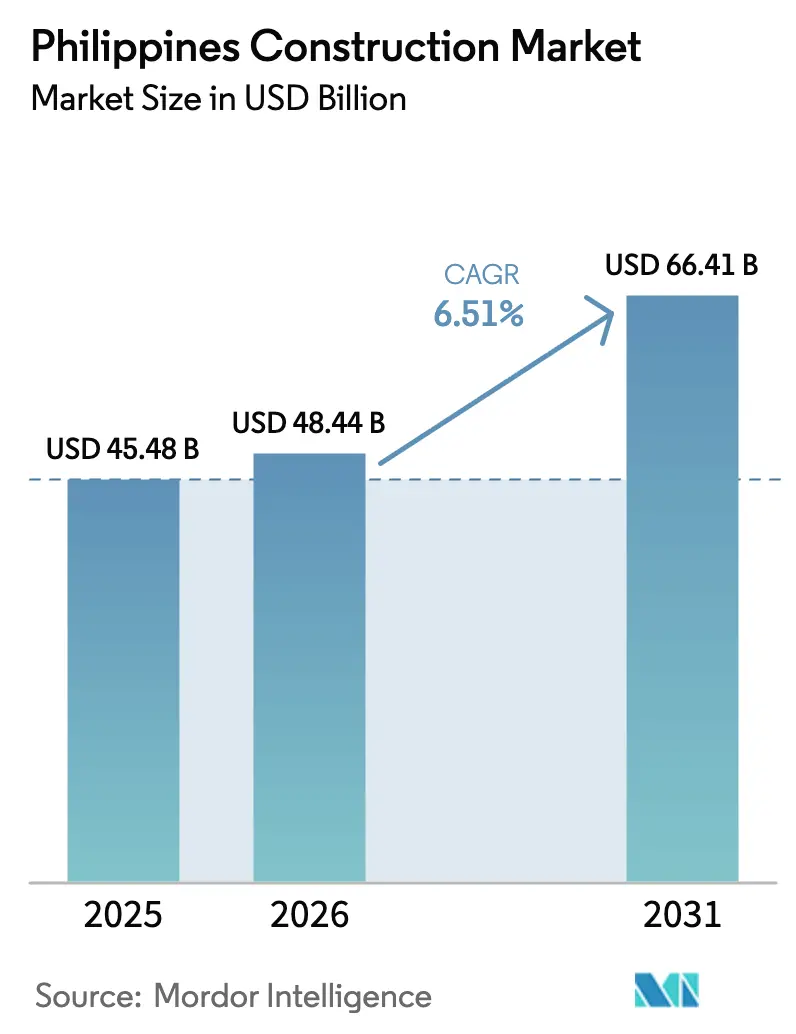
O tamanho do mercado de construção das Filipinas está projetado para expandir de 48,44 bilhões de USD em 2026 e 51,59 bilhões de USD em 2027 para 68,68 bilhões de USD até 2032, registrando um CAGR de 5,89% entre 2027 e 2032.
Nas Filipinas, os programas de financiamento habitacional e de obras públicas sustentam a demanda, mas o financiamento precisa ser convertido em construção executável. Os projetos industriais e portuários ampliam a demanda, enquanto os danos causados pelo Tufão Kalmaegi (Tino) e pelo Super Tufão Fung-wong (Uwan), que atingiram as Filipinas a partir de novembro de 2025, tornam a capacidade de reconstrução comercialmente importante. A inflação de materiais e as tarefas de avaliação de faixa de domínio restringem a capacidade dos orçamentos e cronogramas de projetos de executar esse trabalho. Os empreiteiros de preço fixo enfrentam exposição de margem quando os preços dos materiais sobem após a concordância das propostas. Os proprietários de ferrovias precisam, portanto, resolver as tarefas de avaliação separadamente da contratação de construção, enquanto os construtores de preço fixo precisam de condições de precificação que abordem a inflação de materiais, em vez de depender do volume de projetos financiados para proteger as margens.
Principais Conclusões do Relatório
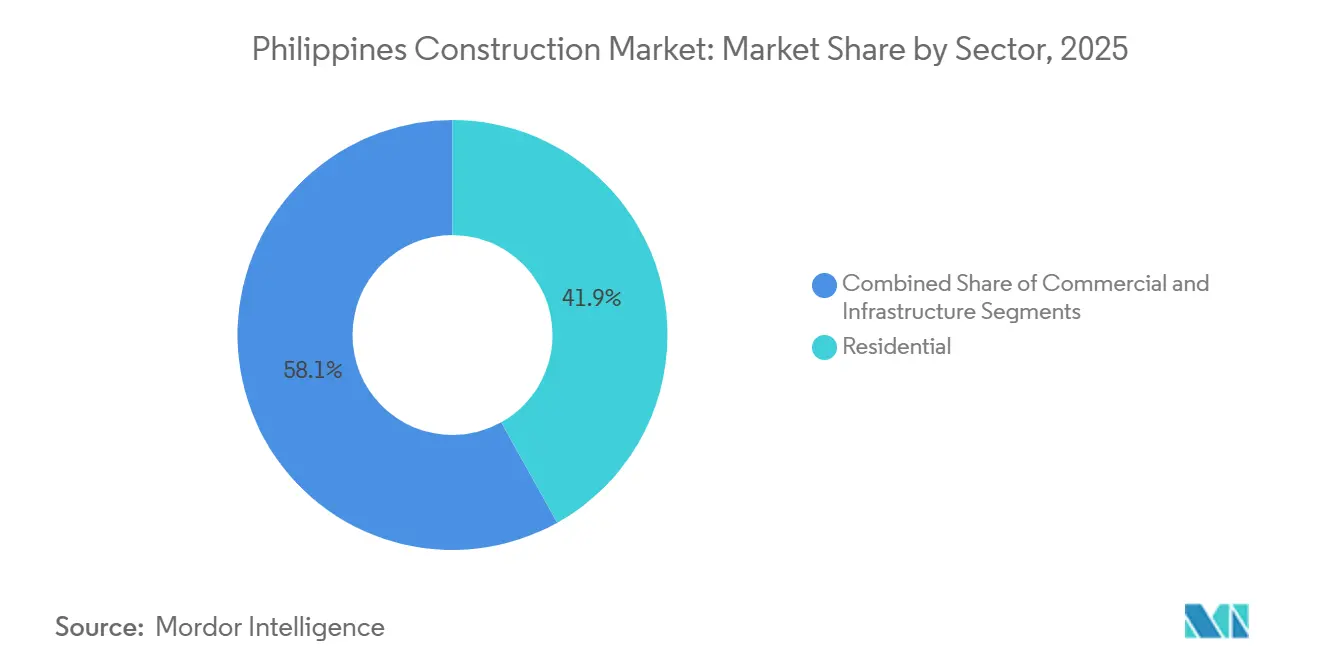
- Por setor, o residencial deteve uma participação de 41,81% no mercado de construção das Filipinas em 2026, enquanto a infraestrutura é o segmento de crescimento mais rápido, com um CAGR previsto de 6,4% entre 2027 e 2032.
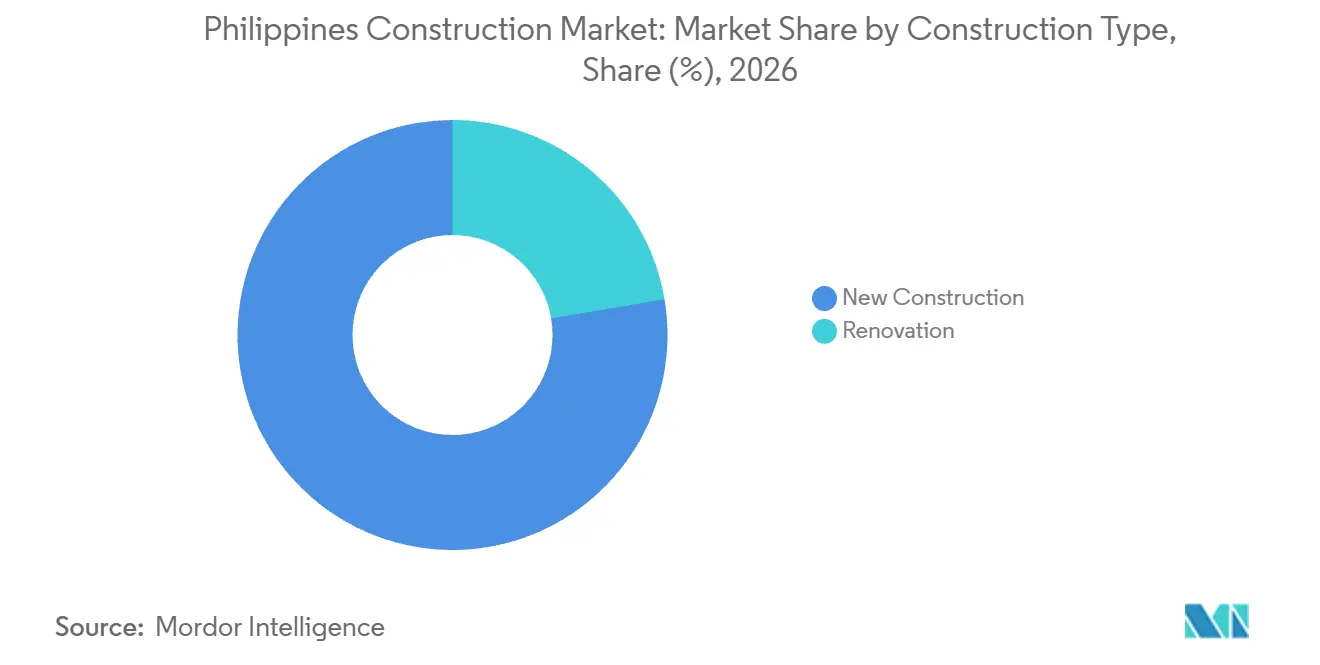
- Por tipo de construção, a nova construção representou uma participação de 77,66% no tamanho do mercado de construção das Filipinas em 2026, e a renovação deve crescer mais rapidamente, com um CAGR de 6,55% entre 2027 e 2032.
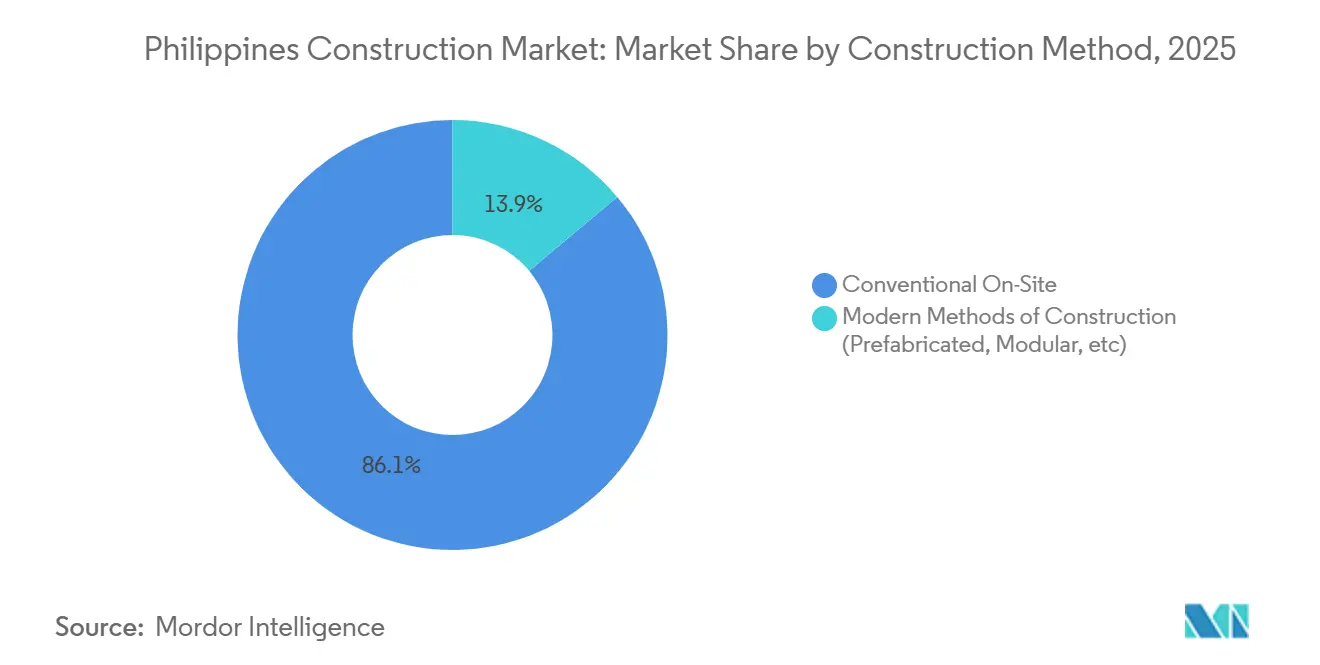
- Entre os métodos de construção, a construção convencional no local liderou com uma participação de 86% do valor de mercado em 2026, enquanto os métodos modernos de construção devem crescer mais rapidamente, com um CAGR de 6,6% entre 2027 e 2032.
- Por fonte de investimento, o investimento público deteve uma participação de 64,9% do valor de mercado em 2026, com o investimento privado previsto para crescer mais rapidamente, com um CAGR de 6,8% entre 2027 e 2032.
- Geograficamente, a NCR (Metro Manila) liderou com uma participação de 40,25% do mercado em 2026, enquanto Luzon Central é a geografia de crescimento mais rápido, com um CAGR previsto de 7,3% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação de infraestrutura governamental sustentando a demanda por empreiteiros de transporte, serviços públicos e obras públicas | +2.7% | Nacional | Longo prazo (≥ 4 anos) |
| Rápida demanda por habitação urbana aumentando os lançamentos de projetos residenciais e de townships | +1.7% | Batangas, Laguna e Pampanga | Médio prazo (2-4 anos) |
| Expansão industrial e logística impulsionando armazéns, parques industriais e construções vinculadas a portos | +1.6% | Corredor portuário de Cebu | Médio prazo (2-4 anos) |
| Programas de reconstrução resilientes a desastres impulsionando atividades de retrofit e reconstrução | +1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Crescimento no turismo e em desenvolvimentos comerciais apoiando a construção de hotéis, shoppings e empreendimentos de uso misto | +0.8% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação de infraestrutura governamental sustentando a demanda por empreiteiros de transporte, serviços públicos e obras públicas
O financiamento público de infraestrutura sustenta um pipeline de construção geograficamente distribuído, ampliando as oportunidades para além de projetos emblemáticos individuais. Em 2026, o Departamento de Orçamento e Gestão (DBM) liberou recursos ao Departamento de Obras Públicas e Rodovias (DPWH) para 1.743 projetos de infraestrutura abrangendo 17 regiões.[1] A liberação apoia obras de conectividade viária e mobilidade, expondo empreiteiros civis a inúmeros projetos dentro do programa de obras públicas. Para as equipes de execução, essa distribuição torna a localização de equipamentos e supervisão um fator determinante, pois os recursos comprometidos em um canteiro não podem atender a outro simultaneamente. A capacidade de mobilização regional influencia, portanto, quais partes desse pipeline distribuído de obras públicas um empreiteiro pode atender, mesmo quando o financiamento abrange todo o país.
Rápida demanda por habitação urbana aumentando os lançamentos de projetos residenciais e de townships
O financiamento habitacional acessível vincula a capacidade de compra das famílias a um pipeline de desenvolvimento planejado, sustentando a demanda prospectiva de construção residencial. No primeiro semestre de 2026, o Fundo Pag-IBIG financiou residências para 6.601 membros de salário mínimo e baixa renda por meio do programa Expanded Pambansang Pabahay para sa Pilipino (Expanded 4PH), enquanto o financiamento de habitação social mais que dobrou. Em agosto de 2026, o Fundo Pag-IBIG anunciou uma parceria de investimento com a P.A. Alvarez Properties and Development Corporation para 10 desenvolvimentos planejados em Batangas, Laguna e Pampanga. O plano incluiu mais de 7.300 residências acessíveis, divididas entre 80% de unidades habitacionais socializadas e 20% de unidades habitacionais econômicas. Para os construtores que atendem famílias de baixa renda, a abertura é um pipeline financiado concentrado em habitação socializada, com pedidos de construção dependendo da execução do desenvolvimento.
Expansão industrial e logística impulsionando armazéns, parques industriais e construções vinculadas a portos
O desenvolvimento industrial cria oportunidades de construção tanto dentro dos locais operacionais quanto ao longo de suas conexões de frete. A Autoridade de Zonas Econômicas das Filipinas (PEZA) registrou 89 projetos de manufatura e 18 projetos de logística entre suas aprovações de janeiro a setembro de 2026 nas zonas econômicas filipinas. Essas aprovações criam um pipeline potencial para instalações de produção e distribuição, com a demanda de construção dependendo de sua progressão para projetos físicos. Em 1º de junho de 2026, a coordenadora de projetos da HJ Shipbuilding and Construction, Lilia Pidejero, afirmou que a construção da via de acesso para o Novo Porto Internacional de Contêineres de Cebu exigiu o corte de uma colina. A combinação amplia a oportunidade além das estruturas de construção, pois o acesso portuário pode exigir obras civis substanciais ao lado das instalações que, em última análise, lidarão com o frete industrial.
Programas de reconstrução resilientes a desastres impulsionando atividades de retrofit e reconstrução
As dotações de recuperação criam uma via condicional das necessidades de reconstrução para os contratos de obras públicas. A Lei de Dotações Gerais do Exercício Fiscal de 2026 das Filipinas destinou recursos para reabilitação e reconstrução de governos locais, incluindo estradas, pontes, edifícios públicos e instalações de evacuação.[2] A elegibilidade abrange calamidades qualificadas e crises listadas no exercício fiscal de 2026 ou nos 2 anos anteriores, uma janela que inclui o Tufão Kalmaegi (Tino) e o Super Tufão Fung-wong (Uwan) nas Filipinas em novembro de 2025. A aprovação presidencial, os planos locais de recuperação aprovados e a capacidade de implementação local condicionam a assistência, enquanto as diretrizes interagências de liberação constituem uma condição adicional para transformar a dotação em trabalho executável. Os pacotes de reconstrução, consequentemente, tendem a chegar aos empreiteiros localidade por localidade, à medida que os planos locais e as aprovações nacionais são concluídos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de materiais e exposição a importações aumentando os orçamentos de projetos e os preços das propostas | -0.7% | Canteiros de obras de Metro Manila | Curto prazo (≤ 2 anos) |
| Atrasos em licenciamento, faixa de domínio e aquisição de terrenos prolongando os cronogramas dos projetos | -1% | De Metro Manila a Batangas e Bicol | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra qualificada e limites de capacidade dos empreiteiros desacelerando a execução e elevando os custos | -0.4% | Canteiros de obras de Cebu | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de materiais e exposição a importações aumentando os orçamentos de projetos e os preços das propostas
A inflação atacadista contínua deixa exposição ao custo de materiais nas estimativas de construção, mesmo quando seu ritmo se modera. Os preços atacadistas de materiais de construção em Metro Manila subiram 3,4% em termos anuais em setembro de 2026, desacelerando em relação a 3,6% em agosto, de acordo com dados da Autoridade de Estatísticas das Filipinas (PSA). O crescimento anual dos preços atacadistas acelerou de agosto para setembro de 2026 para cimento, de 1,9% para 2,5%, para aço de reforço, de 2,4% para 2,9%, e para madeira, de 1,1% para 2,3%. Uma proposta de preço fixo ponderada para esses materiais pode enfrentar custos de insumos acelerados mesmo quando o índice agregado desacelera. Os proprietários de Metro Manila com financiamento fixo enfrentam, consequentemente, uma restrição na construção que podem encomendar enquanto os materiais atacadistas custam mais do que um ano antes.
Atrasos em licenciamento, faixa de domínio e aquisição de terrenos prolongando os cronogramas dos projetos
O cronograma de projetos ferroviários pode ser determinado por tarefas de avaliação e reassentamento fora do trabalho físico do empreiteiro civil. Em setembro de 2025, a Philippine National Railways afirmou que questões de faixa de domínio haviam atrasado seu Projeto de Longa Distância Sul, que estava em pré-implementação com atividades de reassentamento. Separadamente, no monitoramento de outubro a dezembro de 2025, o Departamento de Transportes identificou um relatório de avaliação do Banco de Terras das Filipinas atrasado para a seção Sul do Comutador da Extensão da Ferrovia Comutadora Norte-Sul. Essa seção também tinha estruturas remanescentes que exigiam avaliação naquele momento. A conclusão da avaliação e a produção da construção envolvem diferentes atores responsáveis, portanto, melhorar a produtividade do empreiteiro não completa diretamente o processo de avaliação. Os proprietários de ferrovias podem, portanto, enfrentar exposição ao cronograma antes que um empreiteiro tenha uma frente de trabalho executável, limitando o valor de uma produção mais rápida no local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
Escala Habitacional Encontra Entrega de TransporteO setor residencial representou uma participação de 41,81% no tamanho do mercado de construção das Filipinas em 2026, tornando-o o maior segmento. O braço de desenvolvimento residencial da SM Prime, a SMDC, tinha 68 projetos residenciais primários no mercado em 31 de dezembro de 2025, incluindo 47 em Metro Manila e 21 em cidades provinciais importantes. Seu negócio residencial primário abrangia habitações em arranha-céus, edifícios de médio porte e residências unifamiliares. A concentração em Metro Manila oferece aos construtores uma carga de trabalho na região capital, enquanto os projetos provinciais exigem entrega em locais dispersos para o mesmo incorporador.
A infraestrutura é o segmento de crescimento mais rápido, com um CAGR previsto de 6,4% entre 2027 e 2032. Em julho de 2026, o DPWH reportou o Projeto Conector Ilha de Samal-Cidade de Davao com 61,33% de conclusão. A travessia de 4 faixas conecta a Cidade de Davao e a Cidade Jardim Insular de Samal. Com cerca de 39% do trabalho físico restante nessa leitura, a ponte representava demanda de construção já comprometida dentro do programa de obras públicas.

Por Tipo de Construção:
Novos Ativos Lideram Enquanto Propriedades Existentes São ReformadasA nova construção representou uma participação de 77,66% no mercado de construção das Filipinas em 2026, tornando-a o maior segmento. O Novo Porto Internacional de Contêineres de Cebu é projetado para um cais de 500 metros e profundidade de água de 12 metros em uma ilha reclamada de 25 hectares em Consolacion, Cebu. O Departamento de Transportes é o cliente para obras civis contratadas publicamente, enquanto a Corporação Financeira Internacional (IFC) assessora sobre uma licitação planejada para selecionar um futuro operador. Os empreiteiros de obras civis abordam a configuração física especificada, enquanto o processo separado de seleção do operador dá ao cliente de transporte uma decisão distinta sobre o gerenciamento da instalação concluída.
A renovação é o segmento de crescimento mais rápido, com um CAGR previsto de 6,55% entre 2027 e 2032. Até agosto de 2025, a Ayala Malls, braço de varejo da Ayala Land, havia inaugurado um novo Centro de Atividades no Ayala Center Cebu como parte da transformação do shopping. A Ayala Land posteriormente reportou a conclusão das principais obras de reinvenção no Ayala Center Cebu e no TriNoma em 2025. O Centro de Atividades foi inaugurado antes da conclusão reportada das principais obras, portanto, a renovação neste shopping avançou componente por componente ao longo de 2025.
Por Método de Construção:
Entrega no Local Coexiste com Contratos de Fornecimento e Construção com Pré-fabricadosA construção convencional no local foi o maior segmento, com uma participação de 86% do valor de mercado em 2026. EEI Corporation recebeu um contrato do DPWH em 2025 para o projeto e construção da Fase 1 do Centro Internacional de Exposições das Filipinas em Pasay. O preço total do contrato declarado do projeto foi de PHP 15,7 bilhões (USD 273 milhões), e a Fase 1 incluiu engenharia detalhada, fundação, trabalhos arquitetônicos e estruturais. Como o projeto, a fundação e o trabalho estrutural estão em um único contrato de obras públicas, as decisões de engenharia e a entrega no local devem ser sequenciadas pelo mesmo empreiteiro.
Os métodos modernos de construção (pré-fabricados, modulares, etc.) são o segmento de crescimento mais rápido, com um CAGR previsto de 6,6% entre 2027 e 2032. A unidade de Soluções de Pré-fabricados e Construção da Megawide garantiu 3 novos contratos de fornecimento e construção com a incorporadora residencial PHirst Park Homes em 2025. Os projetos estavam em Naic, em Cavite, Baliuag, em Bulacan, e Tayabas, em Quezon. Em 3 províncias, esses contratos colocam o fornecimento de componentes pré-fabricados e a construção no local com o mesmo fornecedor para um incorporador, dando ao fornecedor responsabilidade de fabricação e entrega conjuntamente.
Por Fonte de Investimento:
Programação Pública Encontra Realocação de Capital PrivadoO investimento público foi o maior segmento, com uma participação de 64,9% do valor de mercado em 2026. O DBM propôs um orçamento de infraestrutura para todo o governo no exercício fiscal de 2027 equivalente a 4,4% do PIB. A proposta foi 13,8% superior à dotação de infraestrutura prevista na Lei de Dotações Gerais do exercício fiscal de 2026. Um aumento proposto nessa escala pode ampliar o escopo das licitações públicas de infraestrutura, sendo a aprovação e a implementação os fatores determinantes de quais projetos se tornam executáveis.
O investimento privado é o segmento de crescimento mais rápido, com uma CAGR prevista de 6,8% entre 2027 e 2032. A Ayala Land reportou despesas de capital consolidadas de PHP 92,9 bilhões (USD 1,62 bilhões) em 2025, alocando 38% a projetos residenciais, 29% a ativos de locação, 18% ao desenvolvimento de empreendimentos e 15% a compromissos de aquisição de terrenos. No primeiro semestre de 2026, suas despesas de capital em locação e hotelaria cresceram 17% em relaço ao ano anterior, com shoppings registrando alta de 62% e escritórios de 84%. As despesas de capital residencial caíram 24% e as despesas de capital totais recuaram 2% nesse período. Esses investimentos também sustentam oportunidades no Mercado de Hotelaria das Filipinas, pois os ativos de locação e o desenvolvimento de empreendimentos oferecem aberturas específicas para prestadores de serviços de construção dentro do programa de capital do incorporador, com as alocações para varejo e escritórios crescendo apesar do declínio geral da empresa.
Análise Geográfica
Mercado de Construção da NCR (Metro Manila)
A NCR (Metro Manila) representou uma participação de 40,25% no tamanho do mercado de construção das Filipinas em 2026, tornando-a a maior geografia. Em 16 de setembro de 2026, a joint venture da Taisei Corporation e da D.M. Consunji, Inc. participou da cerimônia de início das obras do Pacote Contratual 109 do Metrô de Metro Manila no Departamento de Transportes, em Pasay City. O pacote abrange a estação subterrânea do Terminal 3 do NAIA e seu túnel de conexão. A cerimônia ocorreu na área de estacionamento aberto do Terminal 3 do NAIA, designada como o canteiro de obras da estação, tornando o espaço de preparação no terminal parte da entrega deste pacote de transporte subterrâneo.
Mercado de Construção de Luzon Central
Luzon Central é a geografia de crescimento mais rápido, com um CAGR previsto de 7,3% entre 2027 e 2032. Em fevereiro de 2026, as autoridades aprovaram o desenvolvimento de uma instalação planejada de conversão de resíduos em energia em New Clark City, Tarlac, projetada para processar 600 toneladas métricas de resíduos por dia e fornecer 12 MW de capacidade elétrica. A Autoridade de Conversão de Bases e Desenvolvimento possui e gerencia New Clark City, e a instalação está planejada. Um projeto desse tipo cria um escopo de construção combinando processamento de resíduos e capacidade de energia, oferecendo aos fornecedores uma aplicação relacionada a serviços públicos dentro da atividade de desenvolvimento da região.
O canal industrial de Calabarzon é ilustrado pela cerimônia de início das obras da Amplefield Malvar Inc. em 17 de dezembro de 2025 para 13 edifícios de armazéns no LIMA Technology Center em Batangas. O incorporador, uma unidade da Amplefield Ltd. listada em Singapura, descreveu as instalações em dezembro de 2025 como destinadas à venda ou locação exclusivamente para empresas registradas na PEZA. No Restante das Filipinas, o Projeto de Construção do Contorno de Davao City abrangia uma rota de 45,5 quilômetros de Toril, Davao City, a Panabo City, Davao del Norte, em dezembro de 2025. A construção de armazéns, portanto, atende a uma base de clientes de zona econômica definida. O contorno oferece aos empreiteiros uma atribuição de corredor de transporte público abrangendo Davao City e Davao del Norte.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas da perspectiva de um empreiteiro que planeja obras de construção nas Filipinas. O DPWH administra o código nacional com suporte técnico de seu Escritório de Desenvolvimento do Código Nacional de Construção. O Departamento do Oficial de Construção de Quezon City implementa os códigos nacionais e locais, processa alvarás de construção e certificados de ocupação e realiza inspeções de segurança. Esses níveis conectam os controles técnicos nacionais com a autorização local do projeto de construção específico.
Tabela Regulatória
| Fator de decisão | Filipinas | Quezon City |
|---|---|---|
| Autoridade primária | Secretário do DPWH, apoiado pelo Escritório de Desenvolvimento do Código Nacional de Construção | Departamento do Oficial de Construção |
| Instrumentos ou diretrizes principais | D.P. 1096; RIR Revisado de 2004, em vigor desde maio de 2005 | D.P. 1096; Código de Construção Local SP-2518, S-2016 |
| Efeito comercial | O código nacional e o RIR fornecem a estrutura de conformidade técnica | As licenças precedem a construção, alteração, reparo, conversão, demolição e acréscimos |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média e a direção Sem alteração refletem a linha de base aplicável sob o Decreto Presidencial nº 1.096 e suas Regras e Regulamentos de Implementação Revisados de 2004, porque as propostas de revisão não criam obrigações contratuais promulgadas. Em uma audiência orçamentária em 25 de setembro de 2026, o DPWH visou emendas propostas para o início de outubro e uma estrutura atualizada para fevereiro de 2027. A classificação Média de Quezon City reflete uma autoridade local definida e o requisito de obter licenças antes das obras cobertas. O aumento proposto por Quezon City nos requisitos mínimos de eficiência energética para novos edifícios é uma emenda em preparação, enquanto as obrigações de licença se aplicam sob o código local operativo.
Etapas da Cadeia de Valor
A comparação acompanha a criação de valor desde o desenvolvimento do projeto até os insumos manufaturados e a entrega da construção. A DMCI Homes, uma subsidiária integralmente detida pela DMCI Holdings Inc., desenvolve propriedades de segmento médio em Metro Manila e outras áreas urbanas filipinas. A DMCI Holdings Inc. também possui a D.M. Consunji, Inc., que realiza construção de edifícios e infraestrutura, e detém uma participação econômica efetiva de 51% na Concreat Holdings Philippines, Inc., uma fabricante de cimento. Essas ligações conectam receitas de desenvolvimento, vendas de materiais e construção, enquanto as diretrizes da Autoridade da Indústria da Construção das Filipinas (CIAP) permitem a subcontratação com a aprovação do proprietário.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e definição do escopo do projeto | Incorporadores de propriedades como DMCI Homes e PH1 World Developers, Inc. | Receitas do desenvolvimento imobiliário | Adequar o escopo do desenvolvimento aos compromissos de construção | Resolver responsabilidades de escopo antes dos compromissos com fornecedores |
| Produção de materiais e fornecimento de componentes | Fabricantes de cimento como Concreat Holdings Philippines, Inc.; fornecedores de pré-fabricados como Megawide Construction Corp.; produtores de concreto como D.M. Consunji, Inc. | Vendas de cimento, pré-fabricados e concreto | Os arranjos de entrega pontual para importações especificadas cabem ao empreiteiro | Coordenar os compromissos de materiais com a sequência do canteiro de obras |
| Execução da construção | Empreiteiros de construção como D.M. Consunji, Inc., uma subsidiária integralmente detida pela DMCI Holdings Inc., e Megawide Construction Corp. | Receitas de contratos de construção; aluguel de equipamentos da D.M. Consunji, Inc. | Os custos de atraso do projeto podem compensar melhores realizações de construção | Sequenciar as frentes de trabalho e garantir aprovações de subempreiteiros antes da mobilização |
| Fonte: Mordor Intelligence | ||||
A subsidiária de construção da DMCI reportou melhores realizações de construção em 2025, que foram parcialmente compensadas pelo aumento dos custos associados a atrasos nos projetos. Separadamente, as diretrizes da CIAP atribuem ao empreiteiro os arranjos de compra e entrega pontuais para importações especificadas. Um proprietário pode conceder uma extensão de prazo por entrega tardia somente quando a negligência ou inadvertência do empreiteiro não a causou. O pedido pontual atende ao próprio dever do empreiteiro, mas mesmo um atraso externo qualificado deixa uma extensão de prazo dependente da decisão do proprietário.
Cenário Competitivo
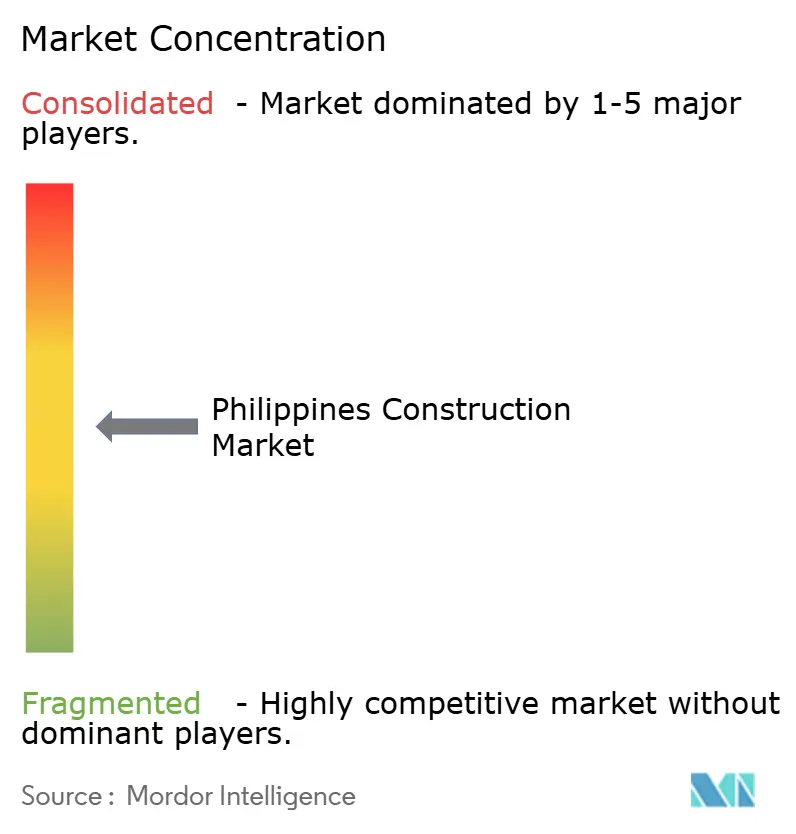
A concorrência é moderadamente fragmentada entre empreiteiros, construtoras vinculadas a incorporadores e investidores em concessões, com diferentes modelos de responsabilidade pela construção e pela propriedade dos ativos. O campo ativo inclui DMCI Holdings Inc., Megawide Construction Corp., EEI Corporation, Makati Development Corp. (Ayala) e San Miguel Infrastructure. A subsidiária de construção da DMCI reportou queda de receita de 18% em relação ao ano anterior no primeiro semestre de 2026. A San Miguel Holdings Corp., operando sob a marca SMC Infrastructure, detém subsidiárias com concessões de infraestrutura de longo prazo nas Filipinas. Na avaliação da Corporação Financeira Internacional de abril de 2025, a Makati Development Corp. (Ayala) estava concluindo a construção dos projetos Greenbelt 1 e EvoCity Mall da Ayala Land.
Os contratos da EEI demonstram sua competição por obras tanto de uma holding de rodovias expressas quanto de um incorporador imobiliário. Em 2025, a MPCALA Holdings adjudicou à EEI Corporation trechos selecionados da Subseção 1 da Rodovia Expressa Cavite-Laguna em Kawit, e a Megaworld Corporation contratou a EEI para construir o Arcovia Hotel na cidade de Pasig.[3] A Megawide e a Trans Aire Development Holdings Corp., unidade da San Miguel Corporation, iniciaram as obras do novo terminal de passageiros do Aeroporto de Caticlan em 14 de julho de 2025. Os contratos da EEI com a MPCALA Holdings e a Megaworld, juntamente com o trabalho da Megawide com uma unidade da San Miguel, tornam o mix de proprietários um guia mais útil para o alcance competitivo do que uma única especialidade de construção.
A concorrência por infraestrutura pública inclui um teste de qualificação separado da capacidade de reunir equipes e equipamentos de construção. Para licitações de infraestrutura do DPWH, a certificação ISO 9001:2015 ou sua versão mais recente tornou-se obrigatória para empreiteiros de Grande Porte "A" a partir de 1º de janeiro de 2025, e para empreiteiros de Médio Porte "B" a partir de 1º de julho de 2025. O requisito foi estendido aos empreiteiros de Médio Porte "A" que participam de licitações de infraestrutura do DPWH a partir de 1º de janeiro de 2026. Os empreiteiros de Grande Porte "B" já estavam sujeitos à certificação para licitações de infraestrutura do DPWH iguais ou superiores ao limite de valor de projeto existente, conforme a Ordem Departamental nº 01, série de 2011. As implementações graduais, portanto, estenderam uma condição de elegibilidade já estabelecida a mais 3 categorias de empreiteiros, ampliando o grupo que compete com base em sistemas de qualidade documentados, além da capacidade de execução física.
Líderes do Setor de Construção das Filipinas
-
DMCI Holdings Inc.
-
Megawide Construction Corp.
-
EEI Corporation
-
Makati Development Corp. (Ayala)
-
San Miguel Infrastructure
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção das Filipinas Empresas cobertas neste relatório
- DMCI Holdings Inc.
- Megawide Construction Corp.
- EEI Corporation
- Makati Development Corp. (Ayala)
- San Miguel Infrastructure
- Aboitiz Construction Inc.
- DDT Konstract Inc.
- Prime BMD
- Metro Pacific Investments Corp.
- Filinvest Land Inc.
- Robinsons Land Corp.
- Megaworld Corp.
- Century Properties Group
- Sta. Lucia Land Inc.
- DATEM Inc.
- First Balfour Inc.
- JGC Philippines
- China State Construction Eng. Philippines
- Tokwing Construction Corp.
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam a entrega de conformidade local com as lacunas de capacidade digital no setor de construção. O Código de Construção Verde de Quezon City de 2025 abrange edifícios públicos e privados e infraestrutura em construção ou renovação, ao mesmo tempo que permite às estruturas existentes tempo adequado para cumprir. Em março de 2026, as partes interessadas em uma revisão do roteiro de construção identificaram a lenta adoção da Modelagem de Informações da Construção (BIM), interoperabilidade limitada de plataformas e competência digital insuficiente entre os trabalhadores da construção. Essas necessidades favorecem serviços vinculados a um escopo de construção definido ou à entrega de um projeto, dando aos compradores uma tarefa concreta em torno da qual encomendar assistência.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Entrega de conformidade com construção verde em Quezon City | O código adotado em 2025 abrange construção e renovação, com prazo de conformidade permitido para estruturas existentes | Proprietários de edifícios públicos e privados em Quezon City | Incluir o escopo de conformidade com o trabalho de projeto e construção relevante | Traduzir a ampla cobertura do código em um escopo específico do projeto | Projetistas de edifícios, especialistas em conformidade e empreiteiros de construção |
| Implementação de BIM nas entregas de projetos | A revisão de março de 2026 identificou lenta adoção e lacunas de interoperabilidade de plataformas | Proprietários de construção e equipes de projeto-construção | Começar com uma entrega de informações definida do projeto para a construção | Interoperabilidade limitada de plataformas | Provedores de integração de BIM e equipes de entrega de construção |
| Desenvolvimento de competência digital para trabalhadores da construção | A revisão de março de 2026 identificou competência digital insuficiente dos trabalhadores | Empreiteiros e gestores da força de trabalho da construção | Vincular o treinamento específico por função a uma entrega real do projeto | Competência digital insuficiente | Provedores de treinamento em construção e empreiteiros com equipes de BIM |
| Fonte: Mordor Intelligence | |||||
A abertura central é traduzir requisitos amplos em trabalho executável em uma interface de projeto definida. A tolerância de conformidade para estruturas existentes torna a definição de escopo em etapas relevante para os proprietários de Quezon City. A implementação de BIM e o treinamento de trabalhadores podem ser encomendados em torno da mesma entrega do projeto para o canteiro de obras, alinhando a entrega da plataforma com as habilidades necessárias para utilizá-la.
Desenvolvimentos industriais recentes em Mercado de Construção das Filipinas
- Set 2026: A Joint Venture Nishimatsu-DMCI alcançou a perfuração do túnel do Metrô de Metro Manila no sentido sul de aproximadamente 1,12 quilômetros, da Estação North Avenue à Estação Quezon Avenue, em Quezon City.
- Ago 2026: O Pacote Contratual N-04 da Extensão da Ferrovia Comutadora Norte-Sul em Pampanga registrou 87,34% de progresso geral, incluindo a Estação Clark com 73,29%, ao longo de aproximadamente 6,5 quilômetros de estruturas ferroviárias, de acordo com o Departamento de Transportes.
Mercado de Construção das Filipinas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de Construção das Filipinas mede os gastos anuais com obras de construção realizadas nas Filipinas. Abrange projetos residenciais, comerciais e de infraestrutura executados por meio de nova construção ou renovação, obras convencionais no local ou métodos modernos de construção, e investimento público ou privado.
Exclusões de escopo: Transações de terrenos e imóveis, materiais de construção vendidos separadamente e obras de construção realizadas fora das Filipinas estão excluídos.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Apartamentos e Condomínios
- Vilas e Casas em Terreno Próprio
- Comercial
- Escritórios
- Varejo
- Industrial e Logística
- Outros
- Infraestrutura
- Infraestrutura de Transporte (Rodovias, Ferrovias, Vias Aéreas, Outros)
- Energia e Serviços Públicos
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Região
- NCR (Região Metropolitana de Manila)
- Calabarzon
- Luzon Central
- Restante das Filipinas
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Evidências públicas e oficiais, como liberações do Departamento de Orçamento e Gestão, análises de países do Banco Asiático de Desenvolvimento, atualizações econômicas do Banco Mundial e reportagens de projetos da Agência de Notícias Filipina, podem ajudar a estabelecer a atividade de obras públicas, as condições regionais e o cronograma de anúncios de projetos. Essas fontes fornecem indicadores e contexto para os gastos com construção, custos e o pipeline de projetos, enquanto os registros de empresas e materiais para investidores podem esclarecer adjudicações de contratos, despesas de capital e cronogramas de entrega.
A imprensa empresarial filipina de renome e os comunicados de empresas podem ser verificados em relação às publicações governamentais, enquanto os relatórios anuais e os registros regulatórios ajudam a distinguir o investimento planejado das obras de construção contratadas. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas com incorporadores filipinos, proprietários de projetos públicos, empreiteiros, especialistas em custos de construção e fornecedores de materiais ou equipamentos podem testar as evidências secundárias sobre cronograma de projetos, valores de contratos, restrições de execução e planos de investimento. As perguntas dos analistas podem resolver informações conflitantes sobre escopo ou cronograma e identificar lacunas no registro público, com estimativas trianguladas em relação a evidências independentes de projetos, orçamentos, licenças e empresas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 38% | |
| Participantes menores: 25% | Gerentes: 42% |
Dimensionamento de Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo dos gastos anuais com construção nas Filipinas e, em seguida, aloca o valor entre obras residenciais, comerciais e de infraestrutura, tipo de construção, método de entrega, fonte de investimento e região, utilizando evidências de projetos e gastos. Os insumos de previsão incluem alvarás de construção aprovados e seus valores declarados, orçamentos públicos de capital e liberações de recursos, pipelines de projetos anunciados ou contratados, tendências de custos de materiais de construção e mão de obra, e planos de investimento de incorporadores. Esses indicadores ajudam a distinguir volume de projetos, cronograma e variações de preços. A análise de cenários estende os insumos até 2032, com premissas separadas para atrasos na execução de projetos, pressão sobre custos de insumos e o ritmo do investimento público e privado, enquanto as participações por segmento seguem o mix observado de projetos e gastos em cada categoria. Verificações seletivas de baixo para cima podem comparar os totais de projetos de fornecedores ou empreiteiros e o preço de contrato amostrado multiplicado pelo volume de trabalho com o total nacional. Os valores de projetos ausentes são delimitados a partir de projetos filipinos comparáveis e verificados em relação aos indicadores agregados. Entrevistas com participantes do mercado filipino podem questionar as premissas por trás de variáveis individuais e participações por segmento, e as discrepâncias motivam a revisão das fontes ou um intervalo documentado em vez de uma estimativa pontual sem respaldo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam evidências de projetos, gastos públicos, licenças, custos e empresas, verificando os totais em relação a sinais de mercado independentes e comparando variações anuais e participações por segmento em busca de anomalias. Uma segunda revisão rastreia variações materiais até definições de fontes, cronograma ou escopo, com os analistas resolvendo as anomalias antes da aprovação final. O recontato é necessário quando o status de um projeto, o valor de um contrato ou uma premissa de insumo muda materialmente ou permanece inconsistente entre as fontes. O conjunto de dados é atualizado anualmente, revisado entre ciclos para eventos materiais de orçamento, política, desastres ou projetos, e recebe uma nova revisão de evidências e cálculos antes da entrega.
Tamanho do Mercado de Construção das Filipinas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O Mercado de Construção das Filipinas mede os gastos anuais com obras de construção realizadas nas Filipinas.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. Entrevistas com participantes do mercado filipino podem questionar as premissas por trás de variáveis individuais e participações por segmento, e as discrepâncias motivam a revisão das fontes ou um intervalo documentado em vez de uma estimativa pontual sem respaldo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 51,59 B (2027) | |
| Consultoria Global A | USD 41,3 B (2025) | Com base em 2025, esta estimativa é 19,9% inferior ao valor de 2027 deste relatório de USD 51,59 B, 2 anos depois. Seu ano-base de 2025 antecede o ano de comparação de 2027, e sua previsão publicada indica crescimento contínuo do mercado até 2034. |
| Consultoria Regional B | USD 72,89 B (2025) | Com base em 2025, esta estimativa é 41,3% superior ao valor de 2027 deste relatório de USD 51,59 B, 2 anos depois. Sua inclusão declarada de manutenção e reparos amplia a atividade medida para além de nova construção e renovação. |
Os analistas da Mordor Intelligence triangulam evidências de projetos, gastos públicos, licenças, custos e empresas, verificando os totais em relação a sinais de mercado independentes e comparando variações anuais e participações por segmento em busca de anomalias.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de construção das Filipinas?
Está projetado para atingir 51,59 bilhões de USD em 2027 e 68,68 bilhões de USD até 2032, com um CAGR de 5,89% entre 2027 e 2032.
O que está sustentando a demanda por serviços de construção nas Filipinas?
Os programas de obras públicas e o financiamento habitacional acessível sustentam a demanda, incluindo a liberação de financiamento de 2026 do Departamento de Orçamento e Gestão para 1.743 projetos de infraestrutura do Departamento de Obras Públicas e Rodovias em 17 regiões.
Qual setor tem a maior participação na construção filipina?
O setor residencial liderou com uma participação de 41,81% em 2026, enquanto a infraestrutura deve crescer mais rapidamente, com um CAGR de 6,4% entre 2027 e 2032.
Quais empresas são proeminentes na construção e entrega de infraestrutura nas Filipinas?
Os participantes proeminentes incluem DMCI Holdings Inc., Megawide Construction Corp., EEI Corporation, Makati Development Corp. (Ayala) e San Miguel Infrastructure.
O que poderia desacelerar a entrega de construção nas Filipinas?
A inflação de materiais pode limitar o que o financiamento fixo do projeto comprará. O crescimento anual dos preços atacadistas de materiais de construção em Metro Manila foi de 3,4% em setembro de 2026, em comparação com 3,6% em agosto.
Qual região filipina lidera a construção e onde o crescimento é mais rápido?
A NCR (Metro Manila) deteve 40,25% do mercado em 2026. Luzon Central deve crescer mais rapidamente, com um CAGR de 7,3% entre 2027 e 2032.