
Tamanho e Participação do Mercado de Células Solares de Perovskita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 53.53 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Células Solares de Perovskita por Mordor Intelligence
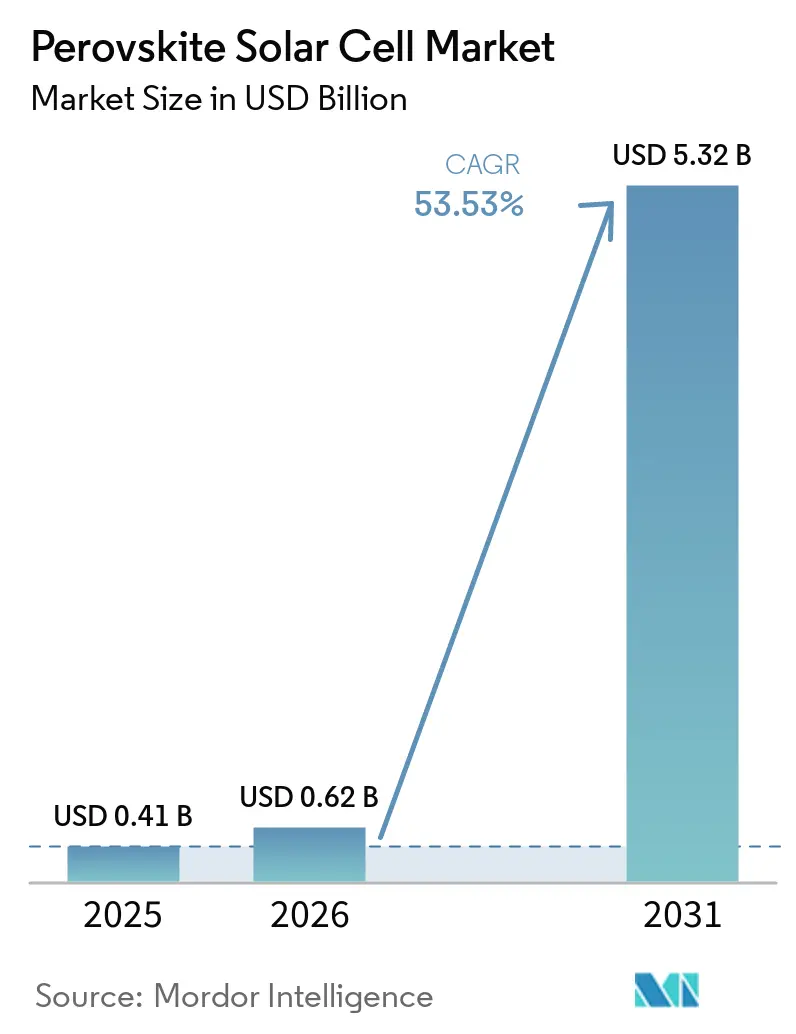
O tamanho do mercado de células solares de perovskita está projetado para expandir de 0,41 bilhões de USD em 2025 e 0,62 bilhões de USD em 2026 para 5,32 bilhões de USD até 2031, registrando um CAGR de 53,5% entre 2026 e 2031. A atividade comercial está migrando da validação laboratorial para a fabricação inicial, apoiada por eficiências certificadas mais elevadas e expansão da capacidade de produção. Os designs de tandem perovskita-silício estão se tornando um caminho prático de atualização para a energia solar de serviços públicos, pois uma maior produção pode reduzir o número de módulos necessários em um local. A LONGi reportou uma eficiência de conversão de energia certificada de 35,5% para uma célula tandem de dois terminais em julho de 2026, enquanto o processamento ambiente escalável atingiu eficiências certificadas de 26,6% para módulos e 33% para células tandem[1]"Fabricação Ambiente Escalável de Células Solares de Junção Única e Tandem Perovskita–Silício", Nature Sustainability, nature.com. Os fabricantes também estão utilizando certificação, acordos de fornecimento e licenciamento para atender aos requisitos de aquisição antes que registros de desempenho de longo prazo em campo estejam disponíveis. O mercado de células solares de perovskita, portanto, apresenta oportunidades em painéis padrão, sistemas integrados a edificações e produtos leves, embora os requisitos de durabilidade e financiamento permaneçam restrições relevantes.
Principais Conclusões do Relatório
- Por vertical, as aplicações de serviços públicos detinham 35,4% da participação do setor de células solares de perovskita em 2025, enquanto o segmento residencial registrou o maior CAGR projetado de 53,7% até 2031.
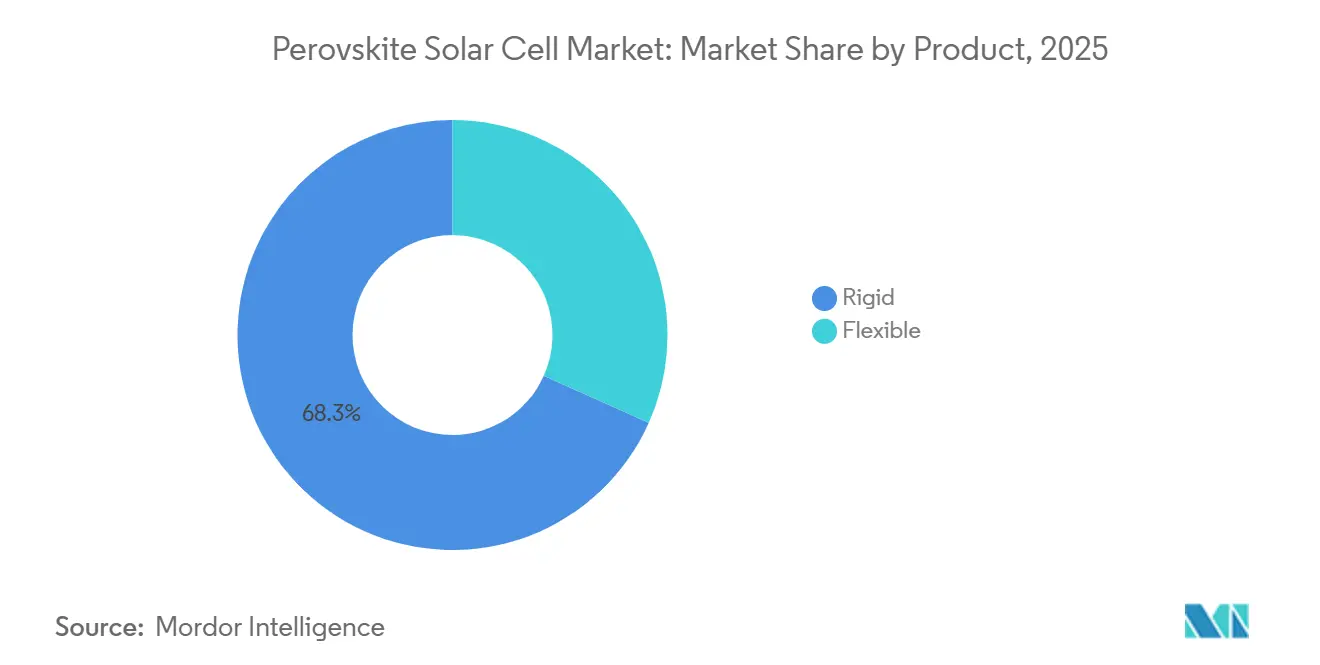
- Por produto, os módulos rígidos representavam 68,3% do tamanho do mercado de células solares de perovskita em 2025, enquanto os módulos flexíveis têm previsão de crescimento a um CAGR de 54,1% até 2031.
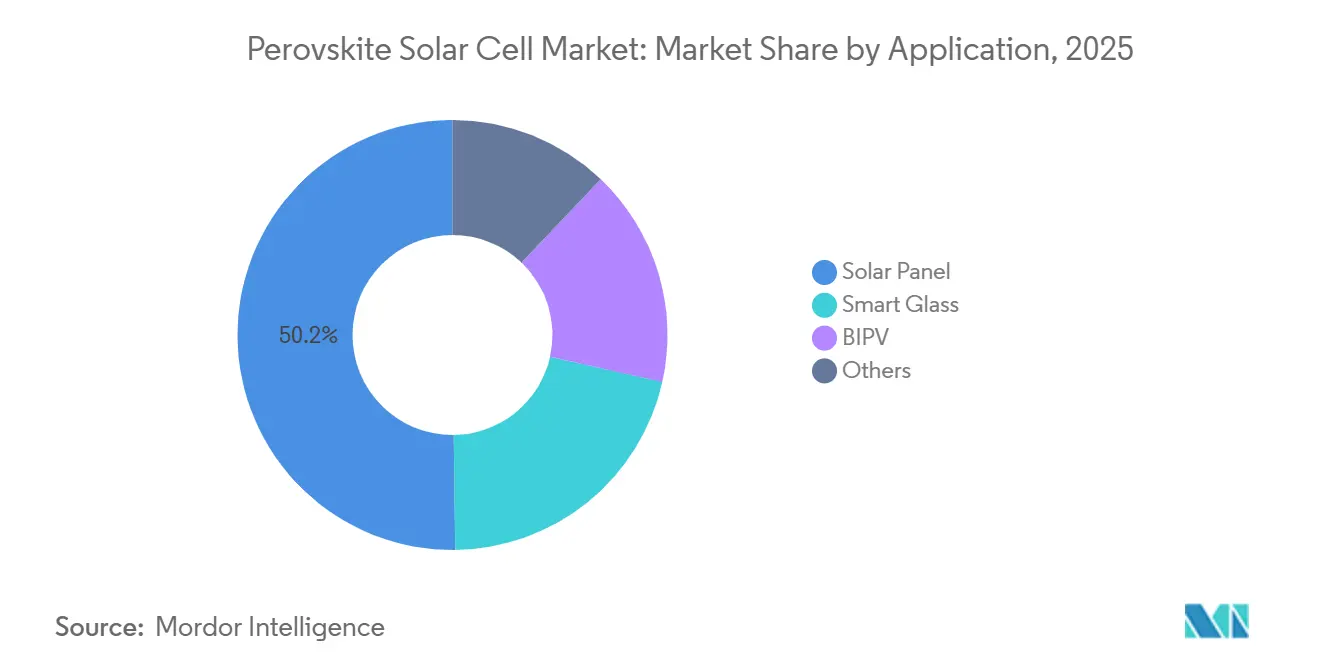
- Por aplicação, os painéis solares detinham 50,2% da receita em 2025, enquanto a fotovoltaica integrada a edificações, ou BIPV, tem projeção de expansão a um CAGR de 54,8% até 2031.
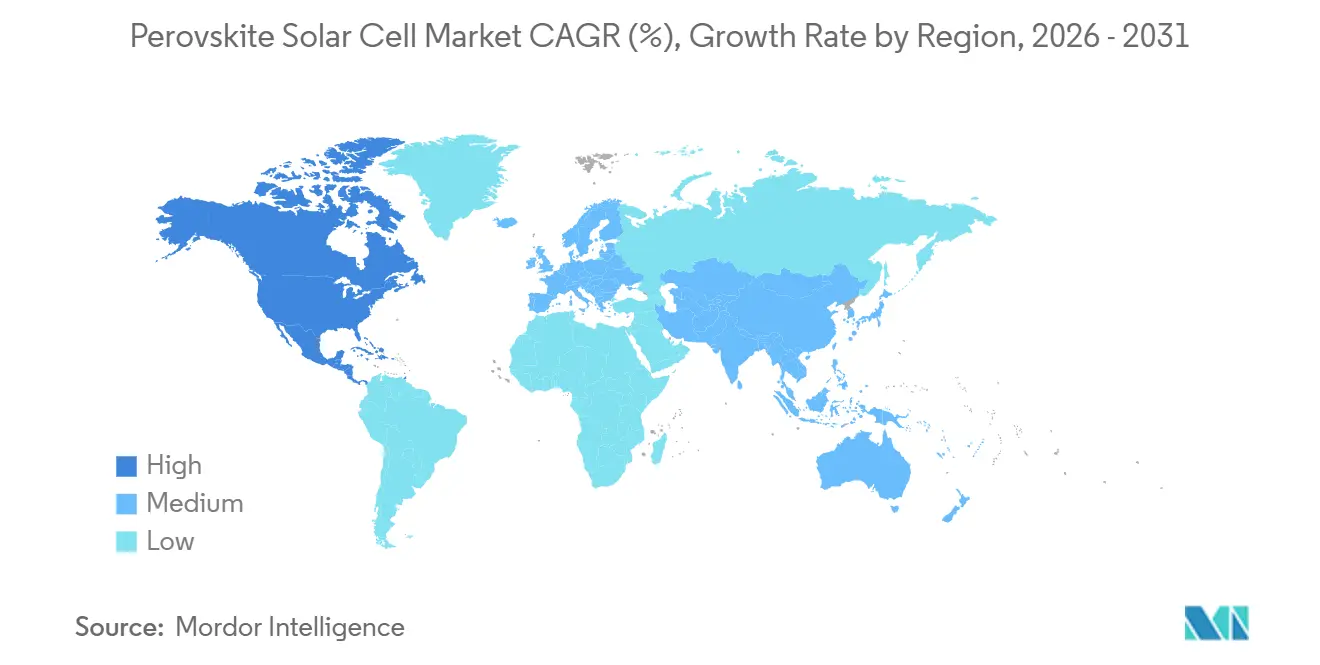
- Por geografia, a Ásia-Pacífico detinha 52,7% da receita de 2025, enquanto a América do Norte tem previsão de registrar um CAGR de 57,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Células Solares de Perovskita
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior Eficiência de Conversão de Energia e Desempenho Tandem | +18.00% | Global, concentrado na China, EUA, Alemanha | Curto prazo (≤ 2 anos) |
| Formatos Leves, Flexíveis e Semitransparentes | +10.00% | APAC, Europa (BIPV), América do Norte (defesa/baixa carga) | Médio prazo (2–4 anos) |
| Metas de Energia Renovável e Financiamento Público de P&D | +10.00% | Japão, China, UE, Estados Unidos | Médio prazo (2–4 anos) |
| Adoção de BIPV e Geração Distribuída | +8.00% | Europa, núcleo da APAC; expansão para a América do Norte | Médio prazo (2–4 anos) |
| Economia de Retrofit para Fabricação Existente de Silício FV | +5.50% | China, Alemanha, EUA (linhas de silício estabelecidas) | Longo prazo (≥ 4 anos) |
| Demanda por Geração de Energia em Baixa Carga e Superfícies Irregulares | +4.00% | Global, ganhos iniciais no Japão, Coreia do Sul, defesa dos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Eficiência de Conversão de Energia e Desempenho Tandem
O mercado de células solares de perovskita está ganhando suporte com a crescente diferença de eficiência entre dispositivos tandem e módulos convencionais de silício cristalino. A Tandem PV introduziu um módulo de qualidade de produção com 30,4% de eficiência em 2026 e reportou cartas de intenção totalizando 1 bilhão de USD de produtores independentes de energia em escala de serviços públicos. Uma maior produção por módulo pode reduzir o custo do sistema de equilíbrio por watt, pois são necessários menos módulos para cada megawatt de capacidade. A Oxford PV tinha como meta um módulo de 26% com vida útil de 15 anos em 2026 e um módulo de 27% com vida útil de 20 anos até 2027. Seus planos colocam o custo nivelado de energia à frente do preço inicial do módulo nas discussões de aquisição. Células tandem revestidas por lâmina em ar ambiente atingiram 33% de eficiência certificada, demonstrando uma rota escalável que não depende de deposição em alto vácuo.
Adoção de BIPV e Geração Distribuída
O BIPV está apoiando o mercado de células solares de perovskita porque as camadas de perovskita podem fornecer produtos semitransparentes e coloridos para superfícies de edificações. Essa flexibilidade reduz o compromisso entre geração de energia e design visual que tem limitado os produtos de silício para edificações. Uma demonstração japonesa de cinco anos pela Panasonic HD e AGC teve início em instalações comerciais e públicas no final de 2025, com produção em massa prevista para cerca de 2030. O projeto reportou 18,1% de eficiência de conversão em dispositivos de 30 cm por 30 cm e retenção de quase 80% após 20 anos simulados. O mesmo caminho de desenvolvimento pode apoiar aplicações de vidro inteligente onde os requisitos de integração são mais importantes do que o preço apenas do módulo. A implantação de módulos flexíveis pela Swift Solar no Camp Pendleton também demonstrou que aplicações distribuídas podem valorizar o baixo peso e a conformabilidade em detrimento do custo inicial do módulo.
Formatos Leves, Flexíveis e Semitransparentes
Os produtos flexíveis ampliam o mercado de células solares de perovskita para superfícies que não suportam facilmente módulos de silício com vidro-vidro. A Renshine Solar investiu 1,25 bilhões de CNY em 2025, equivalente a 170 milhões de USD, em uma instalação de módulos flexíveis em escala de GW. Seus módulos de 1,2 m por 0,6 m atingiram 20% de eficiência e foram certificados pelo NREL e pela TÜV Rheinland. O consórcio PEARL financiado pela UE, coordenado pelo Fraunhofer FEP, demonstrou produção piloto de rolo a rolo em julho de 2025 para usos em BIPV e IoT[2]"07-2025, Marco em Células Solares de Perovskita Flexíveis, Consórcio PEARL Financiado pela UE Demonstra Produção de Rolo a Rolo", Fraunhofer FEP, fraunhofer.de. Os módulos flexíveis podem atender a telhados de baixa carga, superfícies irregulares, equipamentos de defesa e outras aplicações onde o peso do módulo determina a viabilidade da instalação. Essa abordagem de produção também pode reduzir os requisitos de capital por megawatt em comparação com a fabricação baseada em vácuo, embora a taxa de produção continue sendo importante para a escala.
Metas de Energia Renovável e Financiamento Público de P&D
As metas públicas e o apoio à fabricação estão criando um sinal de demanda mais claro para o mercado de células solares de perovskita. O 7º Plano Básico de Energia do Japão, aprovado em fevereiro de 2025, estabeleceu uma meta de instalação doméstica de perovskita de 20 GW para 2040. O plano também prevê coordenação pública e privada para expansão da escala de produção e desenvolvimento da demanda. Nos Estados Unidos, a Tandem PV recebeu uma concessão ARPA-E SCALEUP Ready de 7,7 milhões de USD para trabalhos de fabricação doméstica. Tais programas podem reduzir o risco de desenvolvimento inicial quando os equipamentos de produção e os procedimentos de qualificação ainda estão em evolução. Eles também podem criar um risco de arquitetura se uma linha de fabricação financiada for construída em torno de um design que seja superado por melhorias de eficiência mais rápidas. As linhas de silício existentes fornecem uma base potencial de retrofit, o que poderia tornar a produção tandem mais econômica à medida que os volumes comerciais aumentam.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Degradação por Umidade, Calor, UV e Migração de Íons | -6.00% | Global; mais aguda em climas úmidos (Sudeste Asiático, costas do Oriente Médio e África) | Curto prazo (≤ 2 anos) |
| Gestão de Chumbo e Conformidade com o Fim de Vida Útil | -4.00% | Europa (RoHS), e crescentemente América do Norte e APAC | Médio prazo (2–4 anos) |
| Lacuna de Bancabilidade por Dados Limitados de Vida em Campo | -5.00% | Global — aguda para financiamento de projetos em escala de serviços públicos | Curto prazo (≤ 2 anos) |
| Restrições de Rendimento em Grande Área e Cadeia de Suprimentos de Encapsulamento | -4.50% | China, Alemanha, EUA (linhas de GW em expansão) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Degradação por Umidade, Calor, UV e Migração de Íons
A durabilidade continua sendo uma restrição central para o mercado de células solares de perovskita porque os mecanismos de falha dos módulos diferem dos do silício. A migração de íons, a degradação de interfaces e a falha de encapsulamento podem não ser totalmente representadas por testes projetados em torno do comportamento convencional do silício. Uma análise de 2026 examinou os caminhos tecnológicos e os compromissos necessários para a operação de longo prazo de módulos de perovskita[3]"Desafios, Caminhos Tecnológicos e Compromissos dos Módulos Solares de Perovskita para Operação de Longo Prazo", Nature Energy, nature.com. Um modelo separado estimou sobrevivência de 26 meses em Phoenix árida e 42 meses em Seattle temperada para uma célula tandem que atende aos limites mínimos de estabilidade ISOS-L2[4]"Modelagem e Previsão da Vida Útil Real de Células Solares Tandem Perovskita–Silício", EES Solar, pubs.rsc.org. A China Huaneng comissionou uma planta de demonstração de 5 MW em Qinghai em agosto de 2025 para gerar evidências de campo sobre exposição ultravioleta, abrasão por areia e condições de alta altitude. Os resultados são importantes porque os métodos de qualificação, os materiais de encapsulamento e o clima de instalação podem influenciar a confiança na implantação.
Lacuna de Bancabilidade por Dados Limitados de Vida em Campo
O mercado de células solares de perovskita enfrenta uma lacuna de financiamento porque os credores precisam de registros de desempenho longos e comparáveis antes de apoiar garantias estendidas. As primeiras remessas comerciais da Oxford PV para clientes de serviços públicos nos EUA começaram no final de 2024, deixando tempo limitado para validação em campo de vários anos. A aquisição em escala de serviços públicos enfrenta o maior requisito porque depende de credores institucionais, investidores em participação fiscal, seguradoras e engenheiros independentes. O rendimento em grande área e o encapsulamento confiável acrescentam a essa questão porque a eficiência de conversão de energia em laboratório por si só não estabelece desempenho de campo reproduzível. Um framework de comercialização de 2026 identificou a necessidade de vincular resultados laboratoriais a dados de módulos de grande área, estatisticamente confiáveis e qualificados pela IEC. A gestão de chumbo cria um requisito adicional de conformidade, e pesquisas demonstraram que a recuperação em circuito fechado pode capturar mais de 99% do chumbo de células de perovskita no fim de vida útil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Vertical: Serviços Públicos Ancoram a Receita enquanto o Residencial Lidera a Previsão de Crescimento
As aplicações de serviços públicos detinham 35,4% da participação do mercado de células solares de perovskita em 2025, tornando-as o maior vertical. Os primeiros produtores independentes de energia estão usando maior densidade energética para reduzir os requisitos de área em grandes instalações solares. Os compradores de serviços públicos também exigem evidências formais sobre desempenho, confiabilidade e certificação antes de assumirem compromissos maiores. A GCL Optoelectronic forneceu módulos tandem certificados pelas normas IEC 61215 e IEC 61730 para a planta de demonstração de Qinghai da China Huaneng. O projeto exigiu eficiência de produção em massa de pelo menos 26% e uma garantia de desempenho de 25 anos. Esse pedido demonstra como os primeiros compradores institucionais podem usar projetos de demonstração controlados para qualificar uma nova tecnologia de módulo. Também mostra por que a demanda inicial de serviços públicos tende a se concentrar em designs com caminhos claros de fabricação e certificação. O setor de células solares de perovskita depende desse tipo de implantação em campo para estabelecer um registro que os financiadores de projetos possam avaliar.
O segmento residencial tem previsão de ser o vertical de crescimento mais rápido, com um CAGR de 53,7% até 2031. Telhados urbanos com restrição de espaço podem se beneficiar de painéis tandem que geram mais watt-horas por metro quadrado. A maior densidade energética pode encurtar o período de retorno esperado do sistema em comparação com sistemas de silício do mesmo tamanho. Instaladores residenciais e comerciais também podem aceitar garantias mais curtas enquanto os grandes financiadores de serviços públicos aguardam mais dados de campo. Os telhados industriais oferecem um meio-termo porque fornecem escala útil sem o escrutínio total aplicado ao financiamento de serviços públicos. Os projetos comerciais de BIPV podem apoiar designs integrados e semitransparentes onde os requisitos de edificação influenciam a decisão de compra. A categoria outros inclui aplicações de defesa, aeroespacial e IoT. A implantação da Swift Solar no Camp Pendleton ilustra um cenário onde o desempenho de potência por peso pode justificar um prêmio de tecnologia inicial.
Por Produto: O Formato Rígido Define o Mercado, o Flexível Impulsiona o Próximo Capítulo
Os módulos rígidos representavam 68,3% do tamanho do mercado de células solares de perovskita em 2025. Sua posição reflete a produção estabelecida em substrato de vidro, cadeias de suprimentos maduras de encapsulamento vidro-vidro e compatibilidade com fluxos de trabalho de certificação familiares. A linha de 500 MW da GCL Optoelectronic em Kunshan obteve certificação IEC 61215 e IEC 61730 para um módulo tandem de 2 m². A empresa tinha como meta de 50 MW a 70 MW de remessas em 2026, colocando sua linha em produção comercial inicial. Os formatos rígidos atendem a clientes de serviços públicos e comerciais que preferem dimensões e sistemas de montagem convencionais de módulos. Eles também fornecem uma rota mais clara para fabricantes que buscam maior taxa de produção em escalas de produção maiores. A GCL espera que o custo com 3 GW de capacidade de produção se aproxime da paridade com o silício. Esse caminho de custo apoia a liderança contínua dos módulos rígidos enquanto o mercado mais amplo de células solares de perovskita se desenvolve.
Os módulos flexíveis têm previsão de crescimento a um CAGR de 54,1% até 2031. Sua base inicial menor e uso em BIPV, telhados de baixa carga, sistemas de defesa e superfícies irregulares apoiam essa taxa mais rápida. O investimento da Renshine Solar em instalações flexíveis demonstra que grandes decisões de equipamentos já estão sendo tomadas para esse formato. A empresa também reportou uma eficiência certificada de 27,5% para uma célula de perovskita totalmente flexível fabricada com revestimento por lâmina em escala industrial. O piloto PEARL do Fraunhofer FEP demonstrou uma rota de rolo a rolo que poderia apoiar a produção flexível europeia. Os designs flexíveis requerem encapsulamento confiável e acesso a suprimentos de materiais condutores e filmes protetores. Esses requisitos podem retardar a expansão de escala fora da China, mesmo onde os módulos leves têm um forte caso de uso.


Por Aplicação: Painel Solar Lidera em Escala, BIPV Define o Ritmo para o Valor
Os painéis solares representaram 50,2% da receita de 2025 no mercado de células solares de perovskita. Os painéis padrão instalados no solo e em telhados podem ser avaliados como alternativas de maior produção aos módulos de silício. Seus formatos de instalação estabelecidos tornam a proposta de valor mais fácil de entender para compradores de serviços públicos e telhados. As primeiras remessas da Oxford PV e da GCL apoiaram essa rota para a comercialização. Os compradores podem comparar esses produtos por rendimento energético, eficiência do módulo e custo nivelado de energia. A demanda por painéis solares também cria os dados de campo necessários para melhorar os termos de financiamento e a confiança nas garantias. A ampla base instalada de equipamentos solares convencionais pode facilitar a adoção de tandem onde os designs de montagem e elétricos permanecem compatíveis. Essa aplicação, portanto, apoia a escala enquanto outras categorias de produtos desenvolvem demanda especializada.
O BIPV tem projeção de crescimento a um CAGR de 54,8% até 2031, a taxa mais rápida entre as aplicações. Produtos semitransparentes e tingidos podem ser incorporados em fachadas e outros elementos de edificações. A Panasonic HD e a AGC usaram uma demonstração japonesa de cinco anos para examinar produtos de perovskita integrados ao vidro para edifícios públicos e comerciais. Os proprietários de edifícios podem avaliar um sistema de fachada como parte do envelope do edifício, e não apenas como uma compra de módulo. Essa abordagem pode apoiar preços de venda mais elevados onde a integração visual e estrutural é importante. O grupo de aplicações outros inclui fotovoltaica interna para dispositivos IoT e eletrônicos de consumo. O bandgap ajustável da perovskita pode melhorar a correspondência espectral sob luz interna branca quente. Essas aplicações especializadas permanecem menores, mas adicionam rotas de produto fora das instalações solares externas convencionais.
Análise Geográfica
A Ásia-Pacífico detinha 52,7% da participação do mercado de células solares de perovskita em 2025 e permaneceu a principal região comercial. A China tem atividade de fabricação em era de GW em empresas como GCL Optoelectronic e Renshine Solar. A planta de 5 MW da China Huaneng em Qinghai, comissionada em agosto de 2025, está testando o desempenho sob forte exposição ultravioleta, abrasão por areia e pressão de alta altitude. Essas condições de campo podem fornecer evidências que não são capturadas por testes laboratoriais padrão. O Japão está usando um modelo governamental e de setor privado construído em torno de sua meta de instalação doméstica de 20 GW para 2040. A Panasonic HD e a AGC também estão testando produtos integrados ao vidro em ambientes comerciais e públicos. A Coreia do Sul contribui por meio de pesquisa em tandem de filme fino, enquanto Vietnã, Tailândia, Indonésia e Austrália permanecem mercados secundários para aplicações flexíveis fora da rede.
A América do Norte tem previsão de crescimento a um CAGR de 57,4% até 2031, a taxa mais alta entre os segmentos geográficos. A Tandem PV enviou seu primeiro painel de qualidade de produção de sua instalação em Fremont, Califórnia, em 2026 e reportou 1 bilhão de USD em cartas de intenção. A Caelux assinou 13 GW de acordos de fornecimento de cinco anos com 3 fabricantes em 2 continentes até meados de 2026. Sua abordagem adiciona Vidro Ativo revestido com perovskita às linhas de produção de módulos de silício existentes. A atividade nos EUA é apoiada pela política de fabricação doméstica, aquisição de defesa e introduções de módulos comerciais. A combinação de pedidos iniciais e metas de produção local pode ajudar a construir uma base de suprimentos doméstica, mas o financiamento de longo prazo permanece dependente de dados de campo.
A Europa tem uma base atual menor, mas mantém um papel relevante em pesquisa, BIPV e fabricação flexível. O Fraunhofer ISE trabalhou com a Oxford PV no design de módulos e na tecnologia de interconexão em telha. O Fraunhofer FEP coordenou o piloto de células flexíveis de rolo a rolo do consórcio PEARL para usos em BIPV e IoT. A América do Sul e o Oriente Médio e África representam atualmente participações de receita menores. Brasil, Chile, Argentina, Arábia Saudita, Emirados Árabes Unidos, Egito, África do Sul e Marrocos têm potencial para aplicações distribuídas e fora da rede em ambientes de alta irradiância. Sua relevância está ligada a produtos flexíveis e ao custo de extensão da rede a áreas remotas.

Cenário Competitivo
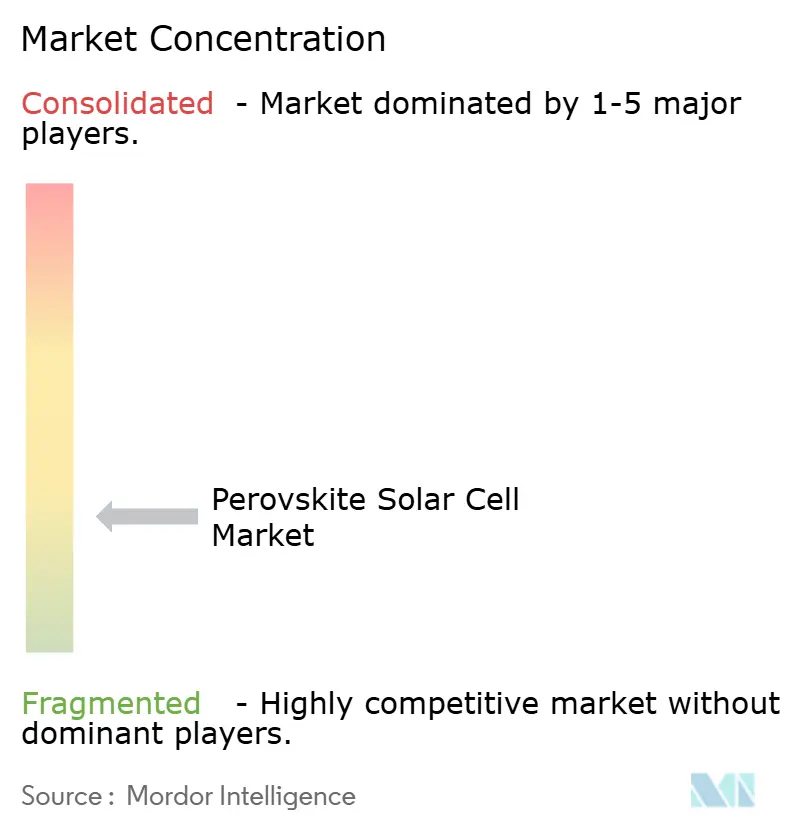
O mercado de células solares de perovskita é moderadamente fragmentado no geral, embora a fabricação em escala comercial esteja concentrada em menos de 10 empresas que operam ou comissionam linhas de produção de classe GW em meados de 2026. Fabricantes de volume chineses, especialistas ocidentais em tandem e inovadores em vidro estão seguindo rotas distintas para a escala comercial. A GCL Optoelectronic está expandindo a fabricação de tandem rígido, usando certificação em grande formato e uma meta de paridade de custo com o silício em 3 GW de produção. A Oxford PV compete por meio do desenvolvimento de eficiência e propriedade intelectual, com mais de 400 patentes de perovskita concedidas. Ela também celebrou um acordo de licenciamento e cooperação tecnológica que permite aos sublicenciados da Trina Solar fabricar módulos tandem na China. A Caelux usa uma abordagem de ativos leves que aplica vidro revestido com perovskita às linhas de módulos de silício existentes. Esses modelos refletem diferentes abordagens para investimento em fabricação, controle de tecnologia e o caminho para vendas em volume.
A certificação é um requisito competitivo central porque os compradores institucionais consideram as normas IEC 61215 e IEC 61730 como limites de aquisição. A dupla certificação da GCL para um módulo tandem de grande formato fornece um benchmark inicial para os concorrentes. A Oxford PV e o Fraunhofer ISE apresentaram um protótipo tandem em telha de 25,6% em junho de 2026, fabricado na instalação da Oxford PV em Brandenburg an der Havel. O design foi descrito como compatível com a produção em massa. A Caelux e a Solx anunciaram uma parceria de 5 anos e 3 GW em abril de 2026 para produção em Aguadilla, Porto Rico. Os parceiros tinham como meta volumes comerciais nos EUA até 2027 e 28% de eficiência de módulo. Essas ações mostram que as empresas líderes estão combinando reivindicações tecnológicas com compromissos de fabricação, licenciamento ou fornecimento.
O encapsulamento flexível, a fotovoltaica para uso espacial e a recuperação de chumbo no fim de vida útil permanecem áreas especializadas de competição. A cadeia de suprimentos para vidro condutor e filmes de encapsulamento não está totalmente livre de riscos fora da China. A GCL reportou eficiência acima de 30% para dispositivos de grau espacial, criando uma possível rota para aplicações onde produção e peso são importantes. Pesquisas sobre recuperação por quelante biodegradável-biossorvente reportaram captura de chumbo acima de 99%, o que poderia apoiar uma camada de serviço de conformidade para implantação europeia. Saule Technologies, Microquanta Semiconductor e UtmoLight operam em nichos de BIPV e geração distribuída onde os volumes são menores e o valor do produto pode ser maior. As posições de participação de mercado podem mudar após 2027, à medida que os módulos comerciais acumulam de 2 a 3 anos de resultados em campo.
Desenvolvimentos Recentes do Setor
Líderes do Setor de Células Solares de Perovskita
-
Oxford PV
-
Microquanta Semiconductor Co., Ltd.
-
UtmoLight Co., Ltd.
-
Greatcell Energy
-
Saule Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: O Ministério de Novas Energias e Energias Renováveis da Índia destinou 24 milhões de USD para uma Linha Piloto de Fabricação de FV de Perovskita e projetos associados no âmbito de seu programa de Pesquisa e Desenvolvimento Tecnológico em Energia Renovável para 2026–27 a 2030–31.
- Julho de 2026: A LONGi da China anunciou uma nova eficiência de conversão recorde mundial de 35,5% para uma célula solar tandem de dois terminais de silício cristalino/perovskita desenvolvida de forma independente. O resultado foi certificado pela Instalação Europeia de Testes Solares (ESTI), fornecendo validação de terceiros da eficiência reportada. A LONGi anunciou a conquista em sua Conferência de Inovação em Energia Solar e Armazenamento de Energia 2026.
- Junho de 2026: A Kyocera iniciou testes dos módulos solares de perovskita da Sekisui Chemical Co., Ltd. em condições externas reais em seis instalações no Japão.
- Abril de 2026: A Caelux e a Solx anunciaram uma parceria estratégica de cinco anos e 3 GW para produzir módulos tandem híbridos perovskita-silício na instalação da Solx em Aguadilla, Porto Rico, com meta de volumes comerciais nos EUA até 2027. A parceria integra a tecnologia Active Glass da Caelux à plataforma de módulos Aurora da Solx para entregar 28% de eficiência de módulo e uma melhoria de LCOE superior a 20% em relação ao silício convencional.


Escopo do Relatório Global do Mercado de Células Solares de Perovskita
Uma célula solar de perovskita (PSC) é um dispositivo fotovoltaico que usa um material semicondutor com estrutura de perovskita como camada absorvedora de luz para converter a luz solar em eletricidade. Esses materiais tipicamente têm uma estrutura representada por ABX₃, onde A é um cátion orgânico ou inorgânico, B é um metal como chumbo ou estanho, e X é um haleto como iodo, bromo ou cloro. As células solares de perovskita são caracterizadas por alta eficiência de conversão de energia, forte absorção de luz, bandgaps ajustáveis e o potencial para fabricação de baixo custo. Elas podem ser produzidas em formatos rígidos ou flexíveis e estão sendo desenvolvidas para aplicações solares de junção única e tandem, incluindo células tandem perovskita-silício.
O mercado global de células solares de perovskita é segmentado por vertical, produto, aplicação e geografia. Por vertical, o mercado é segmentado em serviços públicos, industrial, comercial, residencial e outros verticais. Por produto, o mercado é segmentado em células solares de perovskita rígidas e flexíveis. Por aplicação, o mercado é segmentado em vidro inteligente, painéis solares, fotovoltaica integrada a edificações (BIPV) e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de células solares de perovskita em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Serviços Públicos |
| Industrial |
| Comercial |
| Residencial |
| Outros |
| Rígido |
| Flexível |
| Vidro Inteligente |
| Painel Solar |
| BIPV |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Vertical | Serviços Públicos | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Outros | ||
| Por Produto | Rígido | |
| Flexível | ||
| Por Aplicação | Vidro Inteligente | |
| Painel Solar | ||
| BIPV | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de células solares de perovskita até 2031?
O mercado tem projeção de atingir 5,32 bilhões de USD até 2031, a partir de 0,62 bilhões de USD em 2026, a um CAGR de 53,53%.
Qual aplicação de células solares de perovskita está crescendo mais rapidamente?
O BIPV tem projeção de registrar o maior CAGR de aplicação de 54,8% até 2031, apoiado por produtos de edificações semitransparentes e coloridos.
Por que os módulos solares tandem são importantes para a economia dos projetos?
Os tandem perovskita-silício podem aumentar a produção por módulo, reduzindo a contagem de módulos e os custos relacionados ao sistema de equilíbrio em um local.
O que está limitando uma adoção mais ampla em escala de serviços públicos?
Registros de desempenho de longo prazo, bancabilidade, rendimento em grande área, confiabilidade do encapsulamento e requisitos de financiamento permanecem os principais limitantes.
Qual região está se expandindo mais rapidamente?
A América do Norte tem previsão de crescimento a um CAGR de 57,4% até 2031, apoiada pela atividade de fabricação, demanda de defesa e lançamentos de módulos.
Qual é o papel dos módulos de perovskita flexíveis?
Os módulos flexíveis atendem a telhados de baixa carga, fachadas de edificações, sistemas de defesa e superfícies irregulares, e têm previsão de crescimento a um CAGR de 54,1%.
Página atualizada pela última vez em:



