
Marktgröße und Marktanteile für Perowskit-Solarzellen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.62 Milliarden US-Dollar |
| Marktgröße (2031) | 5.32 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 53.53 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Perowskit-Solarzellen von Mordor Intelligence
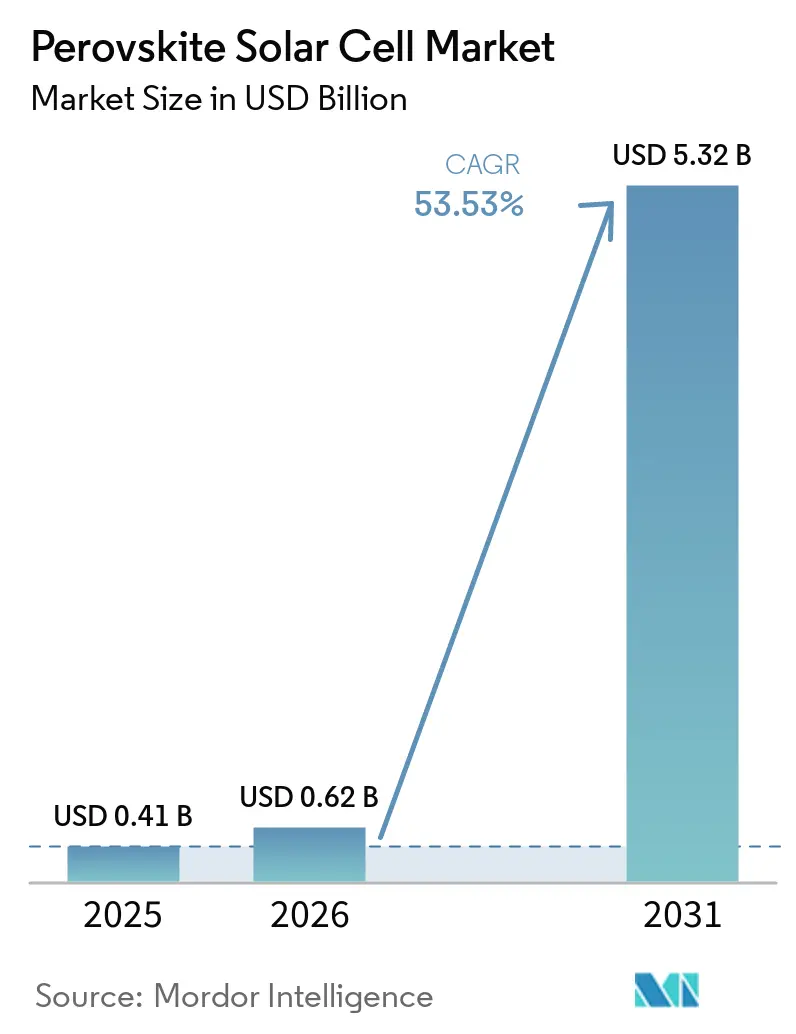
Die Marktgröße für Perowskit-Solarzellen wird voraussichtlich von 0,41 Milliarden USD im Jahr 2025 und 0,62 Milliarden USD im Jahr 2026 auf 5,32 Milliarden USD bis 2031 anwachsen, was einer CAGR von 53,5 % zwischen 2026 und 2031 entspricht. Die kommerzielle Aktivität verlagert sich von der Laborvalidierung hin zur frühen Fertigung, unterstützt durch höhere zertifizierte Wirkungsgrade und eine wachsende Produktionskapazität. Perowskit-Silizium-Tandemdesigns entwickeln sich zu einem praktischen Upgrade-Pfad für Versorgungsunternehmen im Bereich Solarenergie, da eine höhere Leistung die Anzahl der an einem Standort benötigten Module reduzieren kann. LONGi meldete im Juli 2026 einen zertifizierten Leistungsumwandlungswirkungsgrad von 35,5 % für eine Zwei-Terminal-Tandemzelle, während die skalierbare Umgebungsverarbeitung zertifizierte Wirkungsgrade von 26,6 % für Module und 33 % für Tandemzellen erreichte[1]„Skalierbare Umgebungsfertigung von Einfachübergang- und Perowskit-Silizium-Tandem-Solarzellen,” Nature Sustainability, nature.com. Hersteller nutzen außerdem Zertifizierungen, Liefervereinbarungen und Lizenzierungen, um Beschaffungsanforderungen zu erfüllen, bevor langfristige Feldleistungsnachweise verfügbar sind. Der Markt für Perowskit-Solarzellen bietet daher Chancen bei Standardpanelen, gebäudeintegrierten Systemen und Leichtbauprodukten, obwohl Haltbarkeits- und Finanzierungsanforderungen wesentliche Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Vertikale hielten Versorgungsanwendungen im Jahr 2025 einen Anteil von 35,4 % am Perowskit-Solarzellen-Sektor, während Wohngebäude bis 2031 die höchste prognostizierte CAGR von 53,7 % verzeichneten.
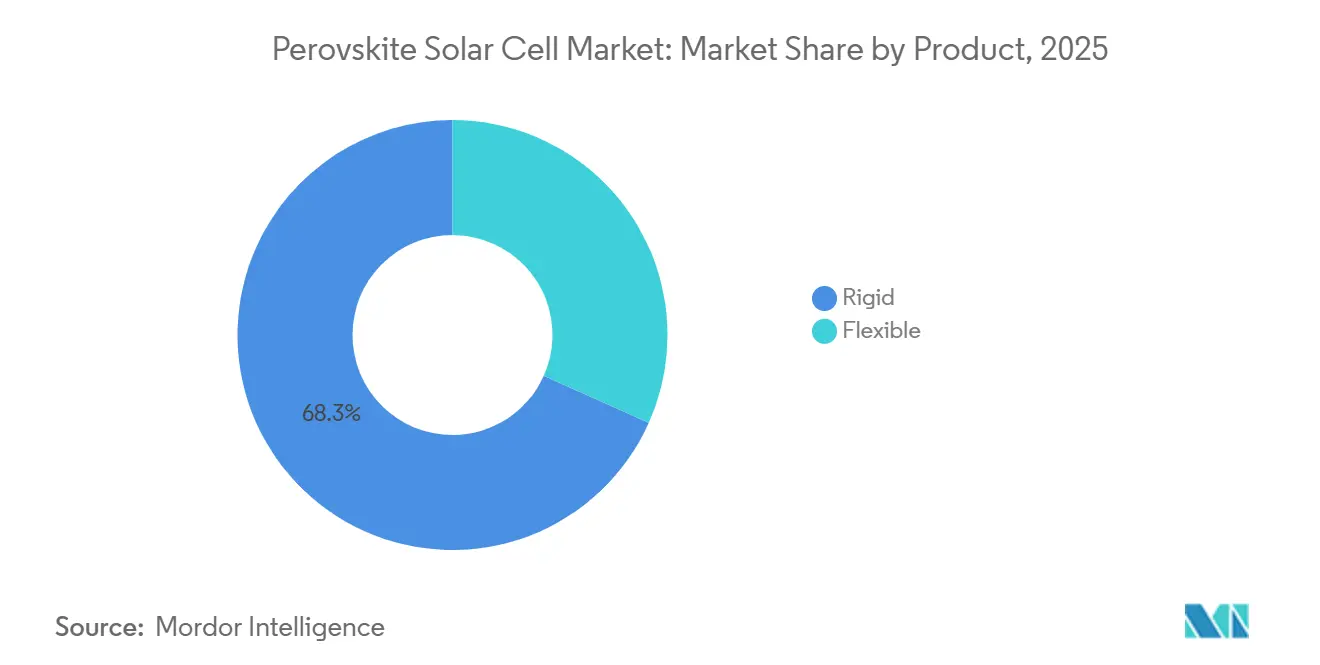
- Nach Produkt entfielen im Jahr 2025 68,3 % der Marktgröße für Perowskit-Solarzellen auf starre Module, während flexible Module bis 2031 voraussichtlich mit einer CAGR von 54,1 % wachsen werden.
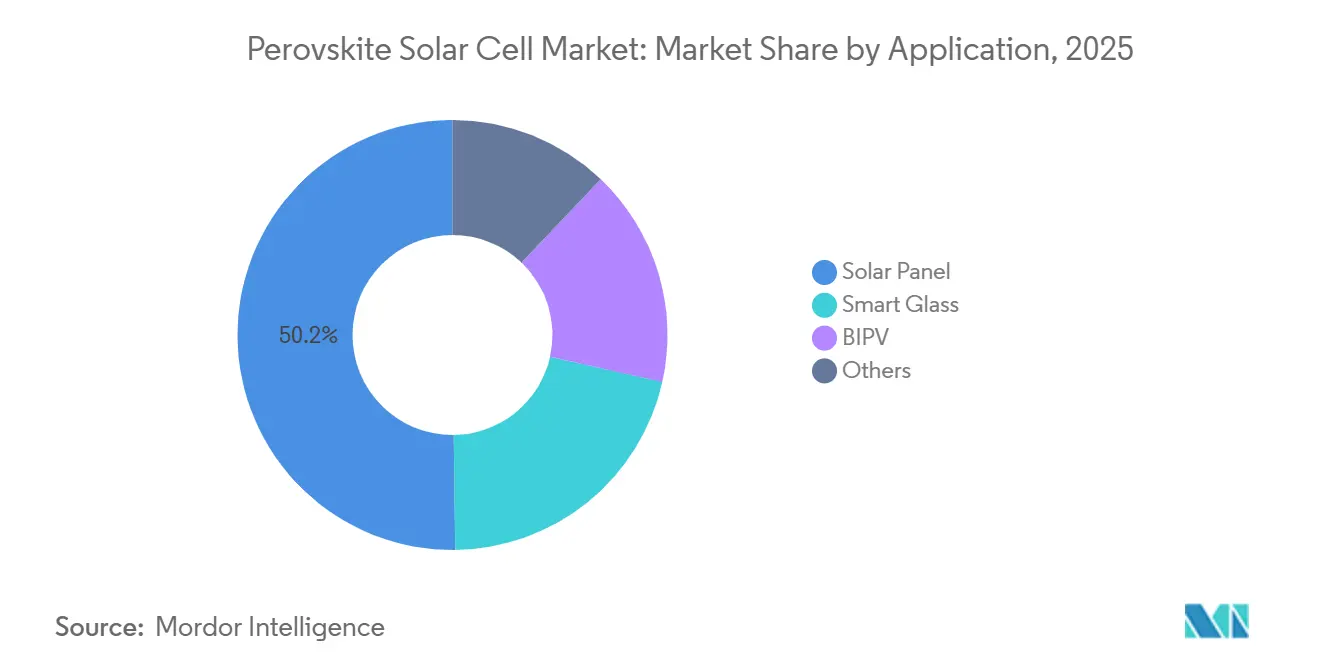
- Nach Anwendung hielten Solarpanele im Jahr 2025 einen Umsatzanteil von 50,2 %, während gebäudeintegrierte Photovoltaik (BIPV) bis 2031 voraussichtlich mit einer CAGR von 54,8 % wächst.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2025 einen Umsatzanteil von 52,7 %, während für Nordamerika bis 2031 eine CAGR von 57,4 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Perowskit-Solarzellen
Analyse der Auswirkungen von Treibern*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Leistungsumwandlungswirkungsgrad und Tandemleistung | +18.00% | Global, konzentriert in China, USA, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Leichte, flexible und semitransparente Bauformen | +10.00% | Asien-Pazifik, Europa (BIPV), Nordamerika (Verteidigung/Niedriglast) | Mittelfristig (2–4 Jahre) |
| Ziele für erneuerbare Energien und öffentliche F&E-Förderung | +10.00% | Japan, China, EU, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| BIPV und dezentrale Stromerzeugung | +8.00% | Europa, Asien-Pazifik-Kernregion; Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachrüstungsökonomie für bestehende Silizium-PV-Fertigung | +5.50% | China, Deutschland, USA (etablierte Siliziumlinien) | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Stromerzeugung bei Niedriglast und auf unregelmäßigen Oberflächen | +4.00% | Global, frühe Gewinne in Japan, Südkorea, US-Verteidigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Leistungsumwandlungswirkungsgrad und Tandemleistung
Der Markt für Perowskit-Solarzellen erhält Unterstützung durch die wachsende Wirkungsgradlücke zwischen Tandemgeräten und herkömmlichen kristallinen Siliziummodulen. Tandem PV stellte 2026 ein Modul in Produktionsqualität mit 30,4 % Wirkungsgrad vor und meldete Absichtserklärungen in Höhe von 1 Milliarde USD von unabhängigen Stromerzeugern im Versorgungsmaßstab. Eine höhere Modulleistung kann die Balance-of-System-Kosten pro Watt senken, da für jedes Megawatt Kapazität weniger Module benötigt werden. Oxford PV hatte für 2026 ein 26-%-Modul mit einer Lebensdauer von 15 Jahren und für 2027 ein 27-%-Modul mit einer Lebensdauer von 20 Jahren zum Ziel. Die Pläne stellen die Stromgestehungskosten in Beschaffungsgesprächen vor den Modulpreis. Tandemzellen, die mit Klingenauftrag an der Umgebungsluft beschichtet wurden, erreichten einen zertifizierten Wirkungsgrad von 33 % und zeigen damit einen skalierbaren Weg, der nicht auf Hochvakuumabscheidung angewiesen ist.
BIPV und dezentrale Stromerzeugung
BIPV unterstützt den Markt für Perowskit-Solarzellen, da Perowskit-Schichten semitransparente und farbige Produkte für Gebäudeoberflächen ermöglichen. Diese Flexibilität reduziert den Kompromiss zwischen Energieerzeugung und visuellem Design, der siliziumbasierte Gebäudeprodukte bisher eingeschränkt hat. Eine japanische Fünfjahres-Demonstration von Panasonic HD und AGC begann Ende 2025 an gewerblichen und öffentlichen Einrichtungen, mit dem Ziel der Massenproduktion um 2030. Das Projekt meldete einen Umwandlungswirkungsgrad von 18,1 % bei 30 cm × 30 cm großen Geräten und eine Retention von nahezu 80 % nach 20 simulierten Jahren. Derselbe Entwicklungspfad kann Anwendungen für intelligentes Glas unterstützen, bei denen Integrationsanforderungen wichtiger sind als der reine Modulpreis. Der Einsatz flexibler Module durch Swift Solar im Camp Pendleton zeigte außerdem, dass dezentrale Anwendungen geringes Gewicht und Anpassungsfähigkeit gegenüber den anfänglichen Modulkosten priorisieren können.
Leichte, flexible und semitransparente Bauformen
Flexible Produkte erweitern den Markt für Perowskit-Solarzellen auf Oberflächen, die Glas-Glas-Siliziummodule nicht ohne Weiteres tragen können. Renshine Solar investierte 2025 1,25 Milliarden CNY, entsprechend 170 Millionen USD, in eine flexible Modulanlage im GW-Maßstab. Die 1,2 m × 0,6 m großen Module erreichten einen Wirkungsgrad von 20 % und wurden von NREL und TÜV Rheinland zertifiziert. Das EU-geförderte PEARL-Konsortium, koordiniert von Fraunhofer FEP, demonstrierte im Juli 2025 eine Rolle-zu-Rolle-Pilotproduktion für BIPV- und IoT-Anwendungen[2]„07-2025, Meilenstein bei flexiblen Perowskit-Solarzellen, EU-gefördertes PEARL-Konsortium demonstriert Rolle-zu-Rolle-Produktion,” Fraunhofer FEP, fraunhofer.de. Flexible Module können Niedriglast-Dächer, unregelmäßige Oberflächen, Verteidigungsausrüstung und andere Anwendungen bedienen, bei denen das Modulgewicht die machbare Installation bestimmt. Dieser Produktionsansatz kann auch den Kapitalbedarf pro Megawatt im Vergleich zur vakuumbasierten Fertigung reduzieren, obwohl der Durchsatz für die Skalierung weiterhin wichtig bleibt.
Ziele für erneuerbare Energien und öffentliche F&E-Förderung
Öffentliche Ziele und Fertigungsunterstützung schaffen ein klareres Nachfragesignal für den Markt für Perowskit-Solarzellen. Japans 7. Grundlegender Energieplan, der im Februar 2025 genehmigt wurde, legte ein inländisches Perowskit-Installationsziel von 20 GW für 2040 fest. Der Plan sieht auch eine öffentlich-private Koordination beim Produktionshochlauf und der Nachfrageentwicklung vor. In den Vereinigten Staaten erhielt Tandem PV einen ARPA-E SCALEUP Ready-Zuschuss in Höhe von 7,7 Millionen USD für inländische Fertigungsarbeiten. Solche Programme können das frühe Entwicklungsrisiko reduzieren, wenn Produktionsanlagen und Qualifizierungsverfahren noch in der Entwicklung sind. Sie können auch ein Architekturrisiko schaffen, wenn eine geförderte Fertigungslinie auf einem Design aufgebaut wird, das durch schnellere Wirkungsgradverbesserungen überholt wird. Bestehende Siliziumlinien bieten eine potenzielle Nachrüstungsbasis, die die Tandemproduktion wirtschaftlicher machen könnte, wenn die kommerziellen Volumina steigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Degradation durch Feuchtigkeit, Wärme, UV-Strahlung und Ionenmigration | -6.00% | Global; am stärksten in feuchten Klimazonen (Südostasien, Küsten des Nahen Ostens und Afrikas) | Kurzfristig (≤ 2 Jahre) |
| Bleimanagement und Compliance am Lebensende | -4.00% | Europa (RoHS) und zunehmend Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Finanzierungslücke aufgrund begrenzter Felddaten zur Lebensdauer | -5.00% | Global – besonders ausgeprägt bei der Projektfinanzierung im Versorgungsmaßstab | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Großflächenausbeute und der Verkapselungs-Lieferkette | -4.50% | China, Deutschland, USA (GW-Linien im Hochlauf) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Degradation durch Feuchtigkeit, Wärme, UV-Strahlung und Ionenmigration
Haltbarkeit bleibt eine zentrale Einschränkung für den Markt für Perowskit-Solarzellen, da sich die Modulausfallmechanismen von denen bei Silizium unterscheiden. Ionenmigration, Grenzflächenabbau und Verkapselungsversagen werden möglicherweise nicht vollständig durch Tests abgebildet, die für herkömmliches Siliziumverhalten konzipiert wurden. Eine Analyse aus dem Jahr 2026 untersuchte die technologischen Pfade und Kompromisse, die für den Langzeitbetrieb von Perowskit-Modulen erforderlich sind[3]„Herausforderungen, technologische Pfade und Kompromisse von Perowskit-Solarmodulen für den Langzeitbetrieb,” Nature Energy, nature.com. Ein separates Modell schätzte eine Überlebensdauer von 26 Monaten im ariden Phoenix und 42 Monaten im gemäßigten Seattle für eine Tandemzelle, die die Mindeststabilitätsschwellen nach ISOS-L2 erfüllt[4]„Modellierung und Vorhersage der realen Lebensdauer von Perowskit-Silizium-Tandem-Solarzellen,” EES Solar, pubs.rsc.org. China Huaneng nahm im August 2025 eine 5-MW-Demonstrationsanlage in Qinghai in Betrieb, um Felddaten zu UV-Exposition, Sandabrieb und Hochaltitudinalbedingungen zu gewinnen. Die Ergebnisse sind wichtig, da Qualifizierungsmethoden, Verkapselungsmaterialien und das Installationsklima das Vertrauen in die Bereitstellung beeinflussen können.
Finanzierungslücke aufgrund begrenzter Felddaten zur Lebensdauer
Der Markt für Perowskit-Solarzellen steht vor einer Finanzierungslücke, da Kreditgeber lange und vergleichbare Leistungsnachweise benötigen, bevor sie erweiterte Garantien unterstützen. Die ersten kommerziellen Lieferungen von Oxford PV an US-amerikanische Versorgungsunternehmen begannen Ende 2024, was wenig Zeit für eine mehrjährige Feldvalidierung lässt. Die Beschaffung im Versorgungsmaßstab stellt die höchsten Anforderungen, da sie von institutionellen Kreditgebern, Steuerkapitalinvestoren, Versicherern und unabhängigen Ingenieuren abhängt. Großflächige Ausbeute und zuverlässige Verkapselung verschärfen dieses Problem, da der Leistungsumwandlungswirkungsgrad im Labor allein keine reproduzierbare Feldleistung belegt. Ein Kommerzialisierungsrahmen aus dem Jahr 2026 identifizierte die Notwendigkeit, Laborergebnisse mit großflächigen, statistisch zuverlässigen, IEC-qualifizierten Moduldaten zu verknüpfen. Bleimanagement schafft eine zusätzliche Compliance-Anforderung, und Forschungen haben gezeigt, dass eine geschlossene Rückgewinnung mehr als 99 % des Bleis aus ausgedienten Perowskit-Zellen erfassen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Vertikale: Versorgungsunternehmen verankern den Umsatz, während Wohngebäude das Wachstum anführen
Versorgungsanwendungen hielten im Jahr 2025 einen Anteil von 35,4 % am Markt für Perowskit-Solarzellen und waren damit die größte Vertikale. Frühe unabhängige Stromerzeuger nutzen die höhere Energiedichte, um den Flächenbedarf an großen Solarstandorten zu reduzieren. Versorgungsunternehmen verlangen außerdem formale Nachweise zu Leistung, Zuverlässigkeit und Zertifizierung, bevor sie größere Verpflichtungen eingehen. GCL Optoelectronic lieferte nach IEC 61215 und IEC 61730 zertifizierte Tandemmodule für China Huanengs Demonstrationsanlage in Qinghai. Das Projekt erforderte einen Massenproduktionswirkungsgrad von mindestens 26 % und eine 25-jährige Leistungsgarantie. Dieser Auftrag zeigt, wie frühe institutionelle Käufer kontrollierte Demonstrationsprojekte nutzen können, um eine neue Modultechnologie zu qualifizieren. Er zeigt auch, warum die frühe Versorgungsnachfrage dazu neigt, sich auf Designs mit klaren Fertigungs- und Zertifizierungspfaden zu konzentrieren. Die Perowskit-Solarzellen-Branche ist auf diese Art von Feldeinsatz angewiesen, um einen Nachweis zu erbringen, den Projektfinanzierer bewerten können.
Wohngebäude werden voraussichtlich die am schnellsten wachsende Vertikale mit einer CAGR von 53,7 % bis 2031 sein. Platzbeschränkte städtische Dächer können von Tandem-Panels profitieren, die mehr Wattstunden pro Quadratmeter erzeugen. Eine höhere Energiedichte kann die erwartete Amortisationszeit des Systems im Vergleich zu Siliziumsystemen gleicher Größe verkürzen. Wohn- und Gewerbeinstallateure akzeptieren möglicherweise auch kürzere Garantien, während große Versorgungsfinanzierer auf mehr Felddaten warten. Industriedächer bieten einen Mittelweg, da sie nützliche Skalierung ohne die volle Prüfung bieten, die bei der Versorgungsfinanzierung angewendet wird. Gewerbliche BIPV-Projekte können integrierte, semitransparente Designs unterstützen, bei denen Gebäudeanforderungen die Kaufentscheidung beeinflussen. Die Kategorie Sonstige umfasst Verteidigungs-, Luft- und Raumfahrt- sowie IoT-Anwendungen. Der Einsatz von Swift Solar im Camp Pendleton veranschaulicht ein Umfeld, in dem die Leistungs-Gewichts-Performance einen frühen Technologieaufschlag rechtfertigen kann.
Nach Produkt: Starres Format definiert den Markt, Flexibles treibt das nächste Kapitel voran
Starre Module entfielen im Jahr 2025 auf 68,3 % der Marktgröße für Perowskit-Solarzellen. Ihre Position spiegelt die etablierte Glassubstratproduktion, ausgereifte Glas-Glas-Verkapselungs-Lieferketten und die Kompatibilität mit vertrauten Zertifizierungsabläufen wider. GCL Optoelectronics 500-MW-Linie in Kunshan erhielt die IEC-61215- und IEC-61730-Zertifizierung für ein 2-m²-Tandemmodul. Das Unternehmen hatte für 2026 Lieferungen von 50 MW bis 70 MW zum Ziel und befindet sich damit in der frühen kommerziellen Produktion. Starre Formate eignen sich für Versorgungs- und Gewerbekunden, die herkömmliche Modulabmessungen und Montagesysteme bevorzugen. Sie bieten auch einen klareren Weg für Hersteller, die einen höheren Durchsatz bei größeren Produktionsmaßstäben anstreben. GCL erwartet, dass die Kosten bei einer Produktionskapazität von 3 GW die Siliziumparität annähern. Dieser Kostenpfad unterstützt die anhaltende Führungsposition starrer Module, während sich der breitere Markt für Perowskit-Solarzellen entwickelt.
Flexible Module werden voraussichtlich bis 2031 mit einer CAGR von 54,1 % wachsen. Ihre niedrigere Ausgangsbasis und der Einsatz in BIPV, Niedriglast-Dächern, Verteidigungssystemen und unregelmäßigen Oberflächen unterstützen diese höhere Rate. Renshine Solars Investition in eine flexible Anlage zeigt, dass bereits großmaßstäbliche Ausrüstungsentscheidungen für dieses Format getroffen werden. Das Unternehmen meldete außerdem einen zertifizierten Wirkungsgrad von 27,5 % für eine flexible All-Perowskit-Zelle, die mit industriellem Klingenauftrag hergestellt wurde. Fraunhofer FEPs PEARL-Pilot demonstrierte einen Rolle-zu-Rolle-Weg, der die europäische Flexibelproduktion unterstützen könnte. Flexible Designs erfordern zuverlässige Verkapselung und Versorgungszugang für leitfähige Materialien und Schutzfolien. Diese Anforderungen können den Hochlauf außerhalb Chinas verlangsamen, auch wenn Leichtbaumodule einen starken Anwendungsfall haben.


Nach Anwendung: Solarpanel führt beim Volumen, BIPV setzt das Tempo beim Wert
Solarpanele repräsentierten im Jahr 2025 50,2 % des Umsatzes im Markt für Perowskit-Solarzellen. Standard-Boden- und Dachpanele können als leistungsstärkere Alternativen zu Siliziummodulen bewertet werden. Ihre etablierten Installationsformate erleichtern es Versorgungs- und Dachkäufern, den Mehrwert zu verstehen. Frühe Lieferungen von Oxford PV und GCL unterstützten diesen Weg zur Kommerzialisierung. Käufer können diese Produkte anhand von Energieertrag, Modulwirkungsgrad und Stromgestehungskosten vergleichen. Die Nachfrage nach Solarpanelen schafft auch die Felddaten, die zur Verbesserung der Finanzierungsbedingungen und der Garantiesicherheit benötigt werden. Die breite installierte Basis konventioneller Solaranlagen kann die Tandemadoption erleichtern, wo Montage- und Elektrodesigns kompatibel bleiben. Diese Anwendung unterstützt daher die Skalierung, während andere Produktkategorien spezialisierte Nachfrage entwickeln.
BIPV wird voraussichtlich bis 2031 mit einer CAGR von 54,8 % wachsen, der höchsten Rate unter den Anwendungen. Semitransparente und getönte Produkte können in Fassaden und andere Gebäudeelemente integriert werden. Panasonic HD und AGC nutzten eine fünfjährige japanische Demonstration, um glasintegrierte Perowskit-Produkte für öffentliche und gewerbliche Gebäude zu untersuchen. Gebäudeeigentümer können ein Fassadensystem als Teil der Gebäudehülle bewerten und nicht nur als Modulkauf. Dieser Ansatz kann höhere Verkaufspreise unterstützen, wo visuelle und strukturelle Integration wichtig sind. Die Anwendungsgruppe Sonstige umfasst Indoor-Photovoltaik für IoT-Geräte und Unterhaltungselektronik. Das abstimmbare Bandgap von Perowskit kann die spektrale Anpassung unter warmweißem Innenlicht verbessern. Diese spezialisierten Anwendungen bleiben kleiner, bieten aber Produktwege außerhalb konventioneller Außensolarinstallationen.
Geografische Analyse
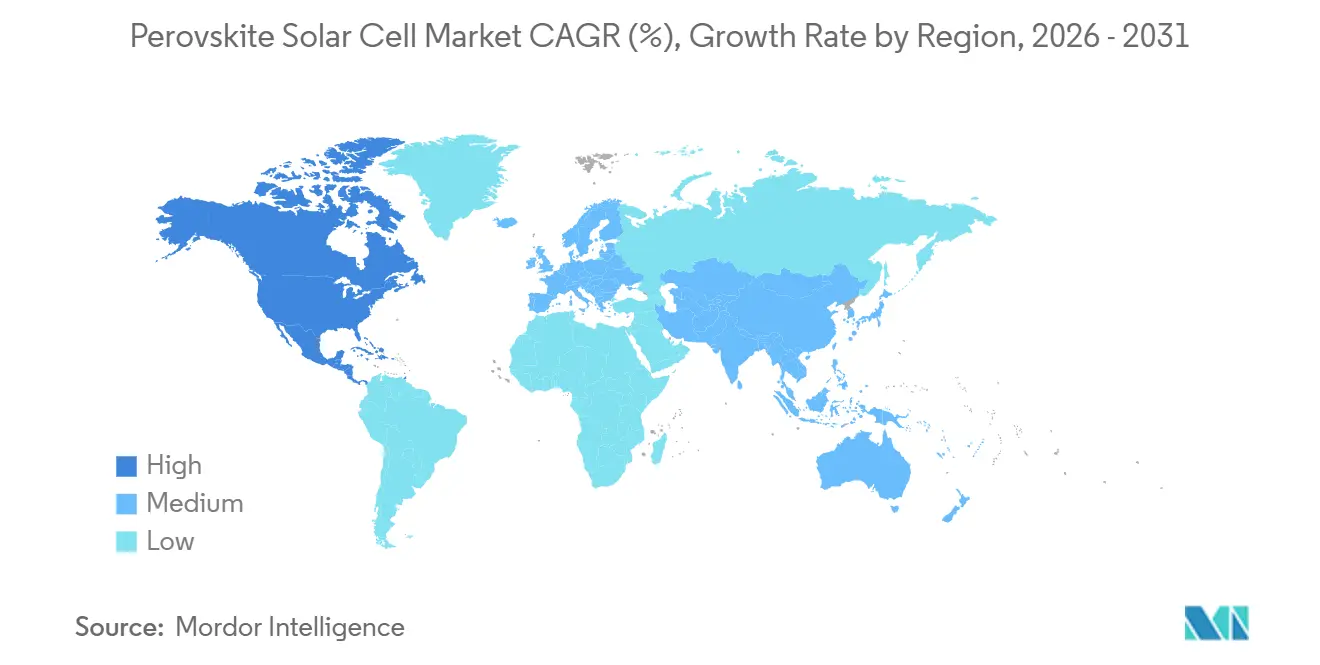
Der Asien-Pazifik-Raum hielt im Jahr 2025 einen Anteil von 52,7 % am Markt für Perowskit-Solarzellen und blieb die führende kommerzielle Region. China verfügt über Fertigungsaktivitäten im GW-Maßstab bei Unternehmen wie GCL Optoelectronic und Renshine Solar. China Huanengs 5-MW-Anlage in Qinghai, die im August 2025 in Betrieb genommen wurde, testet die Leistung unter starker UV-Exposition, Sandabrieb und Hochaltitudinaldruck. Diese Feldbedingungen können Nachweise liefern, die durch Standard-Labortests nicht erfasst werden. Japan verfolgt ein Modell aus Regierung und Privatsektor, das auf seinem inländischen Installationsziel von 20 GW für 2040 aufbaut. Panasonic HD und AGC testen außerdem glasintegrierte Produkte in gewerblichen und öffentlichen Umgebungen. Südkorea trägt durch Dünnschicht-Tandemforschung bei, während Vietnam, Thailand, Indonesien und Australien Sekundärmärkte für netzunabhängige flexible Anwendungen bleiben.
Nordamerika wird voraussichtlich bis 2031 mit einer CAGR von 57,4 % wachsen, der höchsten Rate unter den geografischen Segmenten. Tandem PV lieferte 2026 sein erstes Panel in Produktionsqualität aus seiner Anlage in Fremont, Kalifornien, und meldete Absichtserklärungen in Höhe von 1 Milliarde USD. Caelux unterzeichnete bis Mitte 2026 13-GW-Fünfjahres-Liefervereinbarungen mit 3 Herstellern auf 2 Kontinenten. Der Ansatz fügt perowskit-beschichtetes Active Glass zu bestehenden Siliziummodul-Produktionslinien hinzu. Die US-amerikanische Aktivität wird durch die inländische Fertigungspolitik, Verteidigungsbeschaffung und kommerzielle Moduleinführungen unterstützt. Die Kombination aus frühen Aufträgen und lokalen Produktionszielen kann dazu beitragen, eine inländische Versorgungsbasis aufzubauen, aber die langfristige Finanzierung bleibt von Felddaten abhängig.
Europa hat eine kleinere aktuelle Basis, behält aber eine bedeutende Rolle in Forschung, BIPV und flexibler Fertigung. Fraunhofer ISE arbeitete mit Oxford PV an Moduldesign und Schindel-Verbindungstechnologie. Fraunhofer FEP koordinierte den Rolle-zu-Rolle-Flexibel-Zellen-Pilot des PEARL-Konsortiums für BIPV- und IoT-Anwendungen. Südamerika sowie der Nahe Osten und Afrika repräsentieren derzeit kleinere Umsatzanteile. Brasilien, Chile, Argentinien, Saudi-Arabien, die Vereinigten Arabischen Emirate, Ägypten, Südafrika und Marokko haben Potenzial für dezentrale und netzunabhängige Anwendungen in Hochstrahlungsumgebungen. Ihre Relevanz ist an flexible Produkte und die Kosten der Netzausdehnung in abgelegene Gebiete geknüpft.

Wettbewerbslandschaft
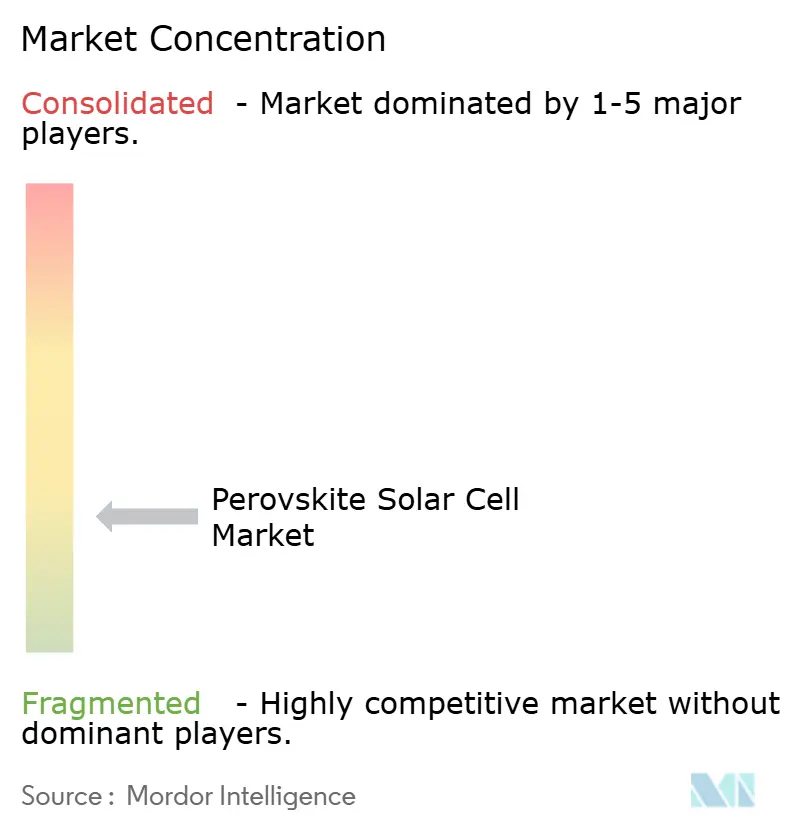
Der Markt für Perowskit-Solarzellen ist insgesamt mäßig fragmentiert, obwohl die kommerzielle Fertigung im Maßstab auf weniger als 10 Unternehmen konzentriert ist, die Mitte 2026 GW-Klasse-Produktionslinien betreiben oder in Betrieb nehmen. Chinesische Volumenhersteller, westliche Tandemspezialisten und Glasinnovatoren verfolgen unterschiedliche Wege zur kommerziellen Skalierung. GCL Optoelectronic baut die starre Tandemfertigung aus und nutzt dabei großformatige Zertifizierung und das Ziel der Siliziumkostenparität bei 3 GW Produktion. Oxford PV konkurriert durch Wirkungsgradentwicklung und geistiges Eigentum mit mehr als 400 erteilten Perowskit-Patenten. Das Unternehmen schloss außerdem eine Lizenz- und Technologiekooperationsvereinbarung ab, die es Trina Solar-Sublizenznehmern ermöglicht, Tandemmodule in China herzustellen. Caelux verfolgt einen Asset-Light-Ansatz, der perowskit-beschichtetes Glas auf bestehende Siliziummodul-Linien anwendet. Diese Modelle spiegeln unterschiedliche Ansätze zu Fertigungsinvestitionen, Technologiekontrolle und dem Weg zu Volumenverkäufen wider.
Zertifizierung ist eine zentrale Wettbewerbsanforderung, da institutionelle Käufer IEC 61215 und IEC 61730 als Beschaffungsschwellen betrachten. GCLs Doppelzertifizierung für ein großformatiges Tandemmodul bietet einen frühen Maßstab für Wettbewerber. Oxford PV und Fraunhofer ISE präsentierten im Juni 2026 einen 25,6-%-Schindel-Tandem-Prototyp, der in Oxford PVs Anlage in Brandenburg an der Havel hergestellt wurde. Das Design wurde als massenproduktionskompatibel beschrieben. Caelux und Solx kündigten im April 2026 eine 5-Jahres-, 3-GW-Partnerschaft für die Produktion in Aguadilla, Puerto Rico, an. Die Partner strebten kommerzielle US-Volumina bis 2027 und einen Modulwirkungsgrad von 28 % an. Diese Maßnahmen zeigen, dass führende Unternehmen Technologieansprüche mit Fertigungs-, Lizenz- oder Lieferverpflichtungen verbinden.
Flexible Verkapselung, raumfahrttaugliche Photovoltaik und Bleirückgewinnung am Lebensende bleiben spezialisierte Wettbewerbsbereiche. Die Lieferkette für leitfähiges Glas und Verkapselungsfolien ist außerhalb Chinas nicht vollständig risikobereinigt. GCL meldete einen Wirkungsgrad von über 30 % für raumfahrttaugliche Geräte und schafft damit einen möglichen Weg in Anwendungen, bei denen Leistung und Gewicht wichtig sind. Forschungen zur biologisch abbaubaren Chelator-Biosorbent-Rückgewinnung meldeten eine Bleierfassung von über 99 %, was eine Compliance-Dienstleistungsschicht für den europäischen Einsatz unterstützen könnte. Saule Technologies, Microquanta Semiconductor und UtmoLight sind in Nischen-BIPV- und dezentralen Stromerzeugungsbereichen tätig, wo die Volumina geringer und der Produktwert höher sein kann. Marktanteile könnten sich nach 2027 verschieben, wenn kommerzielle Module 2 bis 3 Jahre Feldergebnisse angesammelt haben.
Jüngste Branche
Marktführer im Bereich Perowskit-Solarzellen
Oxford PV
Microquanta Semiconductor Co., Ltd.
UtmoLight Co., Ltd.
Greatcell Energy
Saule Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Indiens Ministerium für neue und erneuerbare Energien hat 24 Millionen USD für eine Perowskit-PV-Fertigungs-Pilotlinie und zugehörige Projekte im Rahmen seines Programms für Forschung und Technologieentwicklung im Bereich erneuerbare Energien für 2026–27 bis 2030–31 bereitgestellt.
- Juli 2026: Chinas LONGi gab einen neuen Weltrekord-Umwandlungswirkungsgrad von 35,5 % für eine unabhängig entwickelte kristalline Silizium/Perowskit-Zwei-Terminal-Tandem-Solarzelle bekannt. Das Ergebnis wurde von der Europäischen Solartestanlage (ESTI) zertifiziert und liefert eine Drittpartei-Validierung des gemeldeten Wirkungsgrads. LONGi gab die Errungenschaft auf seiner Solar- und Energiespeicher-Innovationskonferenz 2026 bekannt.
- Juni 2026: Kyocera begann mit dem Test von Perowskit-Solarmodulen von Sekisui Chemical Co., Ltd. unter realen Außenbedingungen an sechs Einrichtungen in Japan.
- April 2026: Caelux und Solx gaben eine strategische Fünfjahres-Partnerschaft über 3 GW bekannt, um Perowskit-Silizium-Hybrid-Tandemmodule in Solxs Anlage in Aguadilla, Puerto Rico, herzustellen, mit dem Ziel, bis 2027 US-kommerzielle Volumina zu erreichen. Die Partnerschaft integriert Caelux' Active-Glass-Technologie in Solxs Aurora-Modulplattform, um einen Modulwirkungsgrad von 28 % und eine mehr als 20-prozentige Verbesserung der Stromgestehungskosten gegenüber herkömmlichem Silizium zu erzielen.


Berichtsumfang des globalen Marktes für Perowskit-Solarzellen
Eine Perowskit-Solarzelle (PSC) ist ein photovoltaisches Bauelement, das ein Halbleitermaterial mit Perowskit-Struktur als lichtabsorbierende Schicht verwendet, um Sonnenlicht in Strom umzuwandeln. Diese Materialien haben typischerweise eine durch ABX₃ dargestellte Struktur, wobei A ein organisches oder anorganisches Kation, B ein Metall wie Blei oder Zinn und X ein Halogenid wie Jod, Brom oder Chlor ist. Perowskit-Solarzellen zeichnen sich durch hohen Leistungsumwandlungswirkungsgrad, starke Lichtabsorption, abstimmbare Bandlücken und das Potenzial für kostengünstige Fertigung aus. Sie können in starren oder flexiblen Formaten hergestellt werden und werden für Einfachübergang- und Tandem-Solaranwendungen entwickelt, einschließlich Perowskit-Silizium-Tandemzellen.
Der globale Markt für Perowskit-Solarzellen ist nach Vertikale, Produkt, Anwendung und Geografie segmentiert. Nach Vertikale ist der Markt in Versorgungsunternehmen, Industrie, Gewerbe, Wohngebäude und sonstige Vertikalen segmentiert. Nach Produkt ist der Markt in starre und flexible Perowskit-Solarzellen segmentiert. Nach Anwendung ist der Markt in intelligentes Glas, Solarpanele, gebäudeintegrierte Photovoltaik (BIPV) und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Perowskit-Solarzellen in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
| Versorgungsunternehmen |
| Industrie |
| Gewerbe |
| Wohngebäude |
| Sonstige |
| Starr |
| Flexibel |
| Intelligentes Glas |
| Solarpanel |
| BIPV |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Vertikale | Versorgungsunternehmen | |
| Industrie | ||
| Gewerbe | ||
| Wohngebäude | ||
| Sonstige | ||
| Nach Produkt | Starr | |
| Flexibel | ||
| Nach Anwendung | Intelligentes Glas | |
| Solarpanel | ||
| BIPV | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Perowskit-Solarzellen bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 5,32 Milliarden USD erreichen, ausgehend von 0,62 Milliarden USD im Jahr 2026, bei einer CAGR von 53,53 %.
Welche Anwendung für Perowskit-Solarzellen wächst am schnellsten?
BIPV wird voraussichtlich die höchste Anwendungs-CAGR von 54,8 % bis 2031 verzeichnen, unterstützt durch semitransparente und farbige Gebäudeprodukte.
Warum sind Tandem-Solarmodule für die Projektökonomie wichtig?
Perowskit-Silizium-Tandems können die Leistung pro Modul steigern und so die Modulanzahl sowie die damit verbundenen Balance-of-System-Kosten an einem Standort reduzieren.
Was schränkt die breitere Nutzung im Versorgungsmaßstab ein?
Langfristige Leistungsnachweise, Finanzierbarkeit, Großflächenausbeute, Verkapselungszuverlässigkeit und Finanzierungsanforderungen bleiben die wesentlichen Einschränkungen.
Welche Region wächst am schnellsten?
Nordamerika wird voraussichtlich bis 2031 mit einer CAGR von 57,4 % wachsen, unterstützt durch Fertigungsaktivitäten, Verteidigungsnachfrage und Moduleinführungen.
Welche Rolle spielen flexible Perowskit-Module?
Flexible Module bedienen Niedriglast-Dächer, Gebäudefassaden, Verteidigungssysteme und unregelmäßige Oberflächen und werden voraussichtlich mit einer CAGR von 54,1 % wachsen.
Seite zuletzt aktualisiert am:



