
Taille et part du marché des cellules solaires à pérovskite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.62 Milliards de dollars |
| Taille du Marché (2031) | 5.32 Milliards de dollars |
| Growth Rate (2026 - 2031) | 53.53 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cellules solaires à pérovskite par Mordor Intelligence
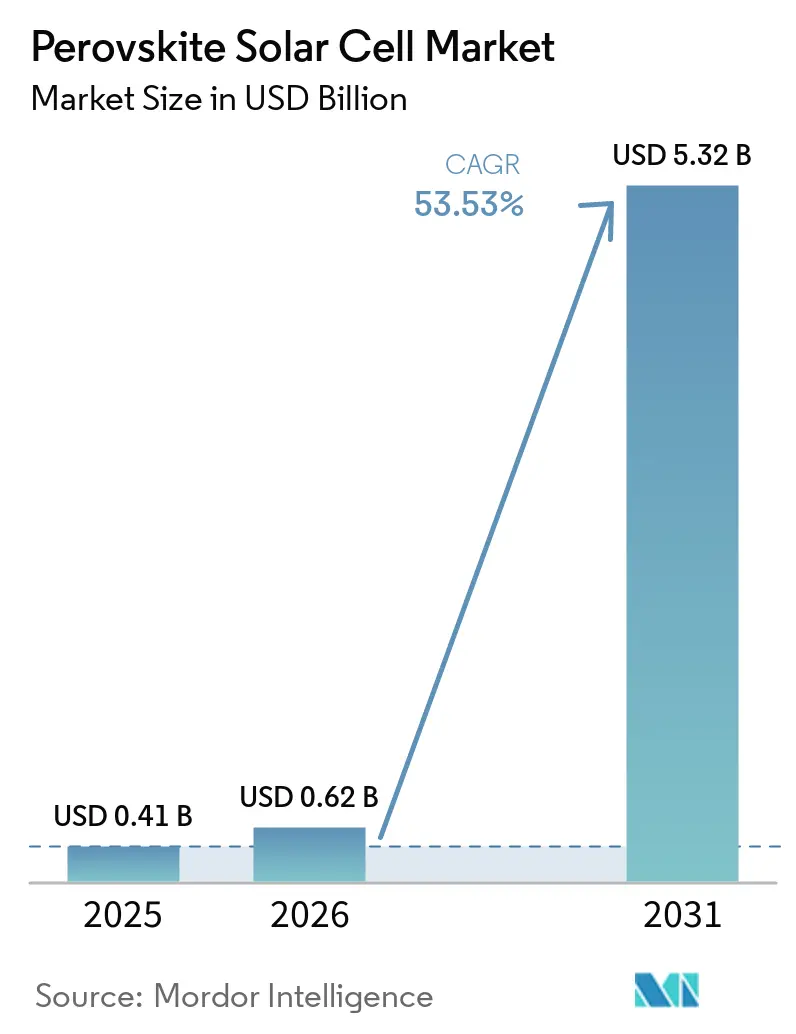
La taille du marché des cellules solaires à pérovskite devrait s'étendre de 0,41 milliard USD en 2025 et 0,62 milliard USD en 2026 à 5,32 milliards USD d'ici 2031, enregistrant un CAGR de 53,5 % entre 2026 et 2031. L'activité commerciale évolue de la validation en laboratoire vers la fabrication précoce, soutenue par des efficacités certifiées plus élevées et une capacité de production en expansion. Les conceptions tandem pérovskite-silicium deviennent une voie de mise à niveau pratique pour le solaire de services publics, car une production plus élevée peut réduire le nombre de modules requis sur un site. LONGi a annoncé une efficacité de conversion de puissance certifiée de 35,5 % pour une cellule tandem à deux terminaux en juillet 2026, tandis que le traitement ambiant évolutif a atteint des efficacités certifiées de 26,6 % pour les modules et de 33 % pour les cellules tandem[1]« Fabrication ambiante évolutive de cellules solaires à jonction unique et à tandem pérovskite-silicium », Nature Sustainability, nature.com. Les fabricants utilisent également la certification, les accords d'approvisionnement et les licences pour répondre aux exigences d'approvisionnement avant que de longs historiques de performance sur le terrain ne soient disponibles. Le marché des cellules solaires à pérovskite présente donc des opportunités dans les panneaux standard, les systèmes intégrés au bâtiment et les produits légers, bien que la durabilité et les exigences de financement demeurent des contraintes importantes.
Principaux enseignements du rapport
- Par secteur vertical, les applications de services publics détenaient 35,4 % de la part du secteur des cellules solaires à pérovskite en 2025, tandis que le résidentiel enregistrait le CAGR projeté le plus élevé à 53,7 % jusqu'en 2031.
- Par produit, les modules rigides représentaient 68,3 % de la taille du marché des cellules solaires à pérovskite en 2025, tandis que les modules flexibles devraient croître à un CAGR de 54,1 % jusqu'en 2031.
- Par application, les panneaux solaires détenaient 50,2 % du chiffre d'affaires en 2025, tandis que les photovoltaïques intégrés au bâtiment, ou BIPV, devraient se développer à un CAGR de 54,8 % jusqu'en 2031.
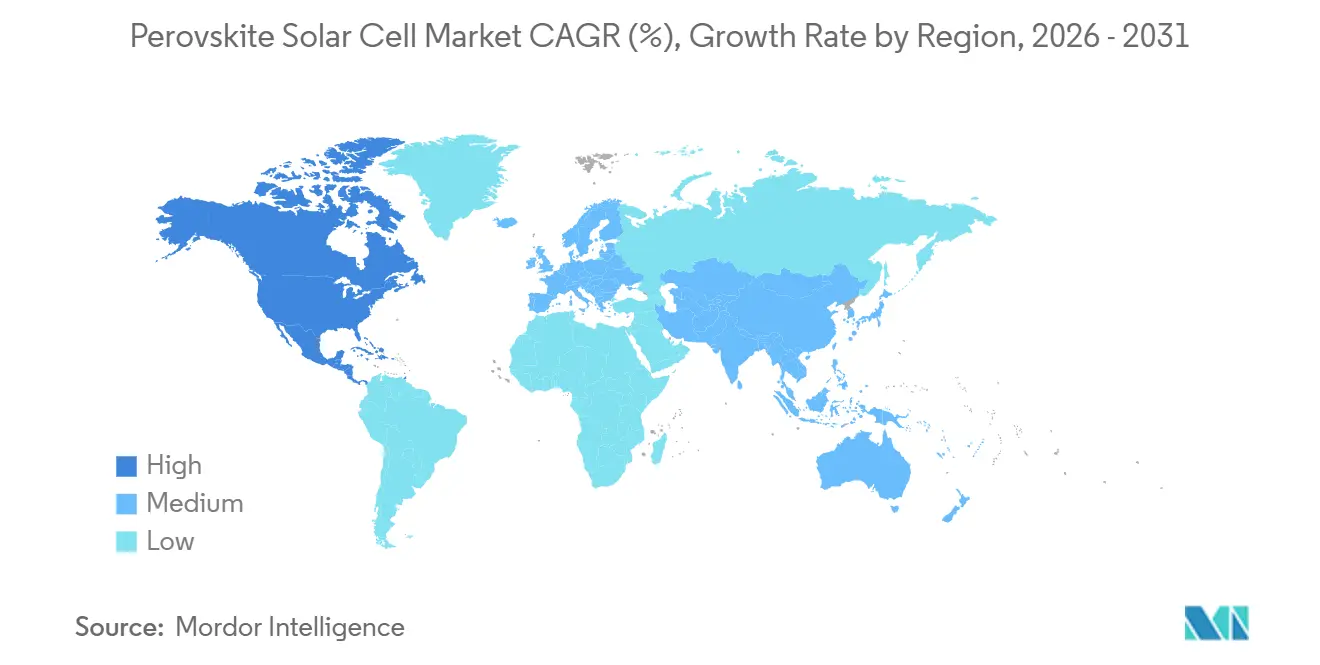
- Par géographie, l'Asie-Pacifique détenait 52,7 % du chiffre d'affaires de 2025, tandis que l'Amérique du Nord devrait enregistrer un CAGR de 57,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des cellules solaires à pérovskite
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Efficacité de conversion de puissance plus élevée et performance tandem | +18.00% | Mondial, concentré en Chine, aux États-Unis et en Allemagne | Court terme (≤ 2 ans) |
| Formats légers, flexibles et semi-transparents | +10.00% | APAC, Europe (BIPV), Amérique du Nord (défense/faible charge) | Moyen terme (2–4 ans) |
| Objectifs en matière d'énergies renouvelables et financement public de la R&D | +10.00% | Japon, Chine, UE, États-Unis | Moyen terme (2–4 ans) |
| Adoption du BIPV et de la production décentralisée | +8.00% | Europe, cœur de l'APAC ; extension vers l'Amérique du Nord | Moyen terme (2–4 ans) |
| Économie de la modernisation des lignes de fabrication silicium existantes | +5.50% | Chine, Allemagne, États-Unis (lignes silicium établies) | Long terme (≥ 4 ans) |
| Demande de production d'énergie à faible charge et sur surfaces irrégulières | +4.00% | Mondial, gains précoces au Japon, en Corée du Sud et dans la défense américaine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Efficacité de conversion de puissance plus élevée et performance tandem
Le marché des cellules solaires à pérovskite bénéficie du creusement de l'écart d'efficacité entre les dispositifs tandem et les modules en silicium cristallin conventionnels. Tandem PV a introduit un module de qualité production avec une efficacité de 30,4 % en 2026 et a annoncé des lettres d'intention totalisant 1 milliard USD de la part de producteurs d'énergie indépendants à grande échelle. Une production de modules plus élevée peut réduire le coût du système hors module par watt, car moins de modules sont nécessaires pour chaque mégawatt de capacité. Oxford PV visait un module à 26 % avec une durée de vie de 15 ans en 2026 et un module à 27 % avec une durée de vie de 20 ans d'ici 2027. Ses plans placent le coût nivelé de l'énergie en tête du prix du module initial dans les discussions d'approvisionnement. Les cellules tandem enduites à la lame en air ambiant ont atteint une efficacité certifiée de 33 %, montrant une voie évolutive qui ne dépend pas du dépôt sous vide poussé.
Adoption du BIPV et de la production décentralisée
Le BIPV soutient le marché des cellules solaires à pérovskite car les couches de pérovskite peuvent fournir des produits semi-transparents et colorés pour les surfaces de bâtiments. Cette flexibilité réduit le compromis entre la production d'énergie et le design visuel qui a limité les produits de construction à base de silicium. Une démonstration japonaise de cinq ans par Panasonic HD et AGC a débuté dans des installations commerciales et publiques fin 2025, avec une production de masse ciblée vers 2030. Le projet a rapporté une efficacité de conversion de 18,1 % sur des dispositifs de 30 cm par 30 cm et une rétention proche de 80 % après 20 années simulées. La même voie de développement peut soutenir les applications de verre intelligent où les exigences d'intégration sont plus importantes que le prix du seul module. Le déploiement de modules flexibles par Swift Solar à Camp Pendleton a également montré que les applications décentralisées peuvent valoriser le faible poids et la conformabilité par rapport au coût initial du module.
Formats légers, flexibles et semi-transparents
Les produits flexibles étendent le marché des cellules solaires à pérovskite aux surfaces qui ne peuvent pas facilement supporter des modules silicium verre-verre. Renshine Solar a investi 1,25 milliard CNY en 2025, soit l'équivalent de 170 millions USD, dans une installation de modules flexibles à l'échelle du GW. Ses modules de 1,2 m par 0,6 m ont atteint une efficacité de 20 % et ont été certifiés par le NREL et TÜV Rheinland. Le consortium PEARL financé par l'UE, coordonné par Fraunhofer FEP, a démontré une production pilote rouleau à rouleau en juillet 2025 pour des utilisations BIPV et IoT[2]« 07-2025, Étape clé dans les cellules solaires à pérovskite flexibles, le consortium PEARL financé par l'UE démontre la production rouleau à rouleau », Fraunhofer FEP, fraunhofer.de. Les modules flexibles peuvent servir les toitures à faible charge, les surfaces irrégulières, les équipements de défense et d'autres applications où le poids du module détermine la faisabilité de l'installation. Cette approche de production peut également réduire les besoins en capital par mégawatt par rapport à la fabrication sous vide, bien que le débit reste important pour la mise à l'échelle.
Objectifs en matière d'énergies renouvelables et financement public de la R&D
Les objectifs publics et le soutien à la fabrication créent un signal de demande plus clair pour le marché des cellules solaires à pérovskite. Le 7e Plan énergétique de base du Japon, approuvé en février 2025, a fixé un objectif d'installation domestique de pérovskite de 20 GW pour 2040. Le plan prévoit également une coordination entre les secteurs public et privé sur la montée en puissance de la production et le développement de la demande. Aux États-Unis, Tandem PV a reçu une subvention ARPA-E SCALEUP Ready de 7,7 millions USD pour des travaux de fabrication nationale. De tels programmes peuvent réduire le risque de développement précoce lorsque les équipements de production et les procédures de qualification sont encore en évolution. Ils peuvent également créer un risque architectural si une ligne de fabrication financée est construite autour d'une conception dépassée par des améliorations d'efficacité plus rapides. Les lignes silicium existantes constituent une base de modernisation potentielle, ce qui pourrait rendre la production tandem plus économique à mesure que les volumes commerciaux augmentent.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dégradation par l'humidité, la chaleur, les UV et la migration ionique | -6.00% | Mondial ; plus aigu dans les climats humides (Asie du Sud-Est, côtes MEA) | Court terme (≤ 2 ans) |
| Gestion du plomb et conformité en fin de vie | -4.00% | Europe (RoHS), et de plus en plus Amérique du Nord et APAC | Moyen terme (2–4 ans) |
| Écart de bancabilité dû au manque de données sur la durée de vie sur le terrain | -5.00% | Mondial — aigu pour le financement de projets à grande échelle de services publics | Court terme (≤ 2 ans) |
| Contraintes de rendement sur grande surface et de chaîne d'approvisionnement en encapsulation | -4.50% | Chine, Allemagne, États-Unis (lignes GW en montée en puissance) | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Dégradation par l'humidité, la chaleur, les UV et la migration ionique
La durabilité reste une contrainte fondamentale pour le marché des cellules solaires à pérovskite car les modes de défaillance des modules diffèrent de ceux du silicium. La migration ionique, la dégradation des interfaces et la défaillance de l'encapsulation peuvent ne pas être pleinement représentées par des tests conçus autour du comportement conventionnel du silicium. Une analyse de 2026 a examiné les voies technologiques et les compromis nécessaires au fonctionnement à long terme des modules à pérovskite[3]« Défis, voies technologiques et compromis des modules solaires à pérovskite pour un fonctionnement à long terme », Nature Energy, nature.com. Un modèle distinct a estimé une survie de 26 mois dans l'aride Phoenix et de 42 mois dans le tempéré Seattle pour une cellule tandem répondant aux seuils de stabilité minimaux ISOS-L2[4]« Modélisation et prédiction de la durée de vie réelle des cellules solaires tandem pérovskite-silicium », EES Solar, pubs.rsc.org. China Huaneng a mis en service une centrale de démonstration de 5 MW au Qinghai en août 2025 pour générer des données de terrain sur l'exposition aux ultraviolets, l'abrasion par le sable et les conditions de haute altitude. Les résultats sont importants car les méthodes de qualification, les matériaux d'encapsulation et le climat d'installation peuvent tous influencer la confiance dans le déploiement.
Écart de bancabilité dû au manque de données sur la durée de vie sur le terrain
Le marché des cellules solaires à pérovskite est confronté à un déficit de financement car les prêteurs ont besoin d'historiques de performance longs et comparables avant de soutenir des garanties prolongées. Les premières livraisons commerciales d'Oxford PV à des clients de services publics américains ont débuté fin 2024, laissant peu de temps pour une validation pluriannuelle sur le terrain. L'approvisionnement à grande échelle de services publics fait face aux exigences les plus élevées car il dépend des prêteurs institutionnels, des investisseurs en équité fiscale, des assureurs et des ingénieurs indépendants. Le rendement sur grande surface et une encapsulation fiable s'ajoutent à ce problème car l'efficacité de conversion de puissance en laboratoire seule n'établit pas une performance de terrain reproductible. Un cadre de commercialisation de 2026 a identifié la nécessité de relier les résultats de laboratoire à des données de modules de grande surface, statistiquement fiables et qualifiés IEC. La gestion du plomb crée une exigence de conformité supplémentaire, et des recherches ont montré que la récupération en circuit fermé peut capturer plus de 99 % du plomb des cellules à pérovskite en fin de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur vertical : les services publics ancrent le chiffre d'affaires tandis que le résidentiel mène les prévisions de croissance
Les applications de services publics détenaient 35,4 % de la part du marché des cellules solaires à pérovskite en 2025, ce qui en fait le plus grand secteur vertical. Les premiers producteurs d'énergie indépendants utilisent une densité énergétique plus élevée pour réduire les besoins en terrain sur les grands sites solaires. Les acheteurs de services publics exigent également des preuves formelles sur les performances, la fiabilité et la certification avant de prendre des engagements plus importants. GCL Optoelectronic a fourni des modules tandem certifiés IEC 61215 et IEC 61730 pour la centrale de démonstration de Qinghai de China Huaneng. Le projet exigeait une efficacité de production de masse d'au moins 26 % et une garantie de performance de 25 ans. Cette commande montre comment les premiers acheteurs institutionnels peuvent utiliser des projets de démonstration contrôlés pour qualifier une nouvelle technologie de module. Elle montre également pourquoi la demande précoce des services publics tend à se concentrer sur des conceptions avec des voies de fabrication et de certification claires. Le secteur des cellules solaires à pérovskite dépend de ce type de déploiement sur le terrain pour établir un historique que les financiers de projets peuvent évaluer.
Le résidentiel devrait être le secteur vertical à la croissance la plus rapide avec un CAGR de 53,7 % jusqu'en 2031. Les toitures urbaines à espace limité peuvent bénéficier de panneaux tandem qui génèrent plus de wattheures par mètre carré. Une densité énergétique plus élevée peut raccourcir la période de retour sur investissement attendue du système par rapport aux systèmes silicium de même taille. Les installateurs résidentiels et commerciaux peuvent également accepter des garanties plus courtes tandis que les grands financiers de services publics attendent davantage de données de terrain. Les toitures industrielles offrent un terrain intermédiaire car elles fournissent une échelle utile sans le contrôle complet appliqué au financement des services publics. Les projets BIPV commerciaux peuvent soutenir des conceptions intégrées et semi-transparentes où les exigences du bâtiment influencent la décision d'achat. La catégorie autres comprend les applications de défense, d'aérospatiale et d'IoT. Le déploiement de Swift Solar à Camp Pendleton illustre un contexte où la performance puissance/poids peut justifier une prime technologique précoce.
Par produit : le format rigide définit le marché, le flexible ouvre le prochain chapitre
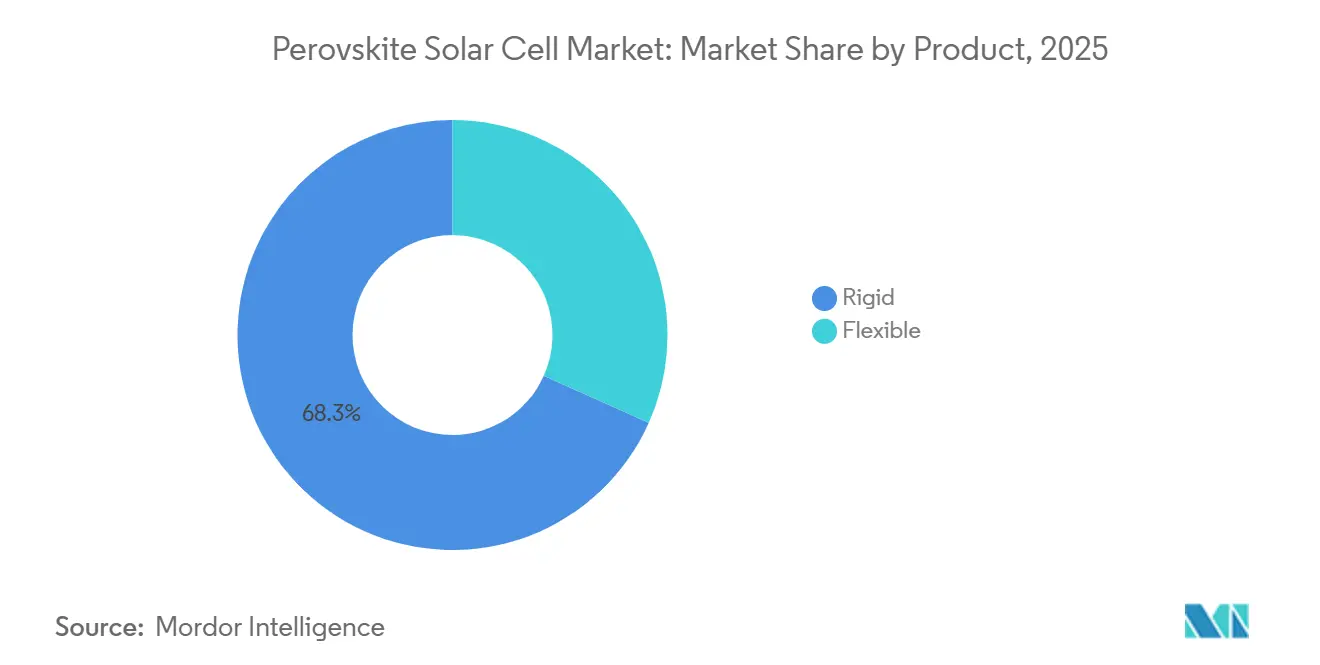
Les modules rigides représentaient 68,3 % de la taille du marché des cellules solaires à pérovskite en 2025. Leur position reflète la production établie sur substrat de verre, les chaînes d'approvisionnement en encapsulation verre-verre matures et la compatibilité avec les flux de certification familiers. La ligne de 500 MW de GCL Optoelectronic à Kunshan a obtenu la certification IEC 61215 et IEC 61730 pour un module tandem de 2 m². La société visait 50 MW à 70 MW de livraisons en 2026, plaçant sa ligne en production commerciale précoce. Les formats rigides conviennent aux clients des services publics et du commerce qui privilégient les dimensions de modules conventionnelles et les systèmes de montage. Ils offrent également une voie plus claire pour les fabricants cherchant un débit plus élevé à des échelles de production plus importantes. GCL prévoit que le coût à 3 GW de capacité de production s'approchera de la parité avec le silicium. Cette trajectoire de coût soutient le leadership continu des modules rigides pendant que le marché plus large des cellules solaires à pérovskite se développe.
Les modules flexibles devraient croître à un CAGR de 54,1 % jusqu'en 2031. Leur base de départ plus faible et leur utilisation dans le BIPV, les toitures à faible charge, les systèmes de défense et les surfaces irrégulières soutiennent ce taux plus rapide. L'investissement de Renshine Solar dans une installation flexible montre que de grandes décisions en matière d'équipements sont déjà prises pour ce format. La société a également annoncé une efficacité certifiée de 27,5 % pour une cellule flexible tout-pérovskite fabriquée avec un enduisage à la lame à l'échelle industrielle. Le pilote PEARL de Fraunhofer FEP a démontré une voie rouleau à rouleau qui pourrait soutenir la production flexible européenne. Les conceptions flexibles nécessitent une encapsulation fiable et un accès à l'approvisionnement en matériaux conducteurs et en films de protection. Ces exigences peuvent ralentir la montée en puissance en dehors de la Chine, même là où les modules légers ont un fort cas d'usage.


Par application : les panneaux solaires mènent en volume, le BIPV fixe le rythme en valeur
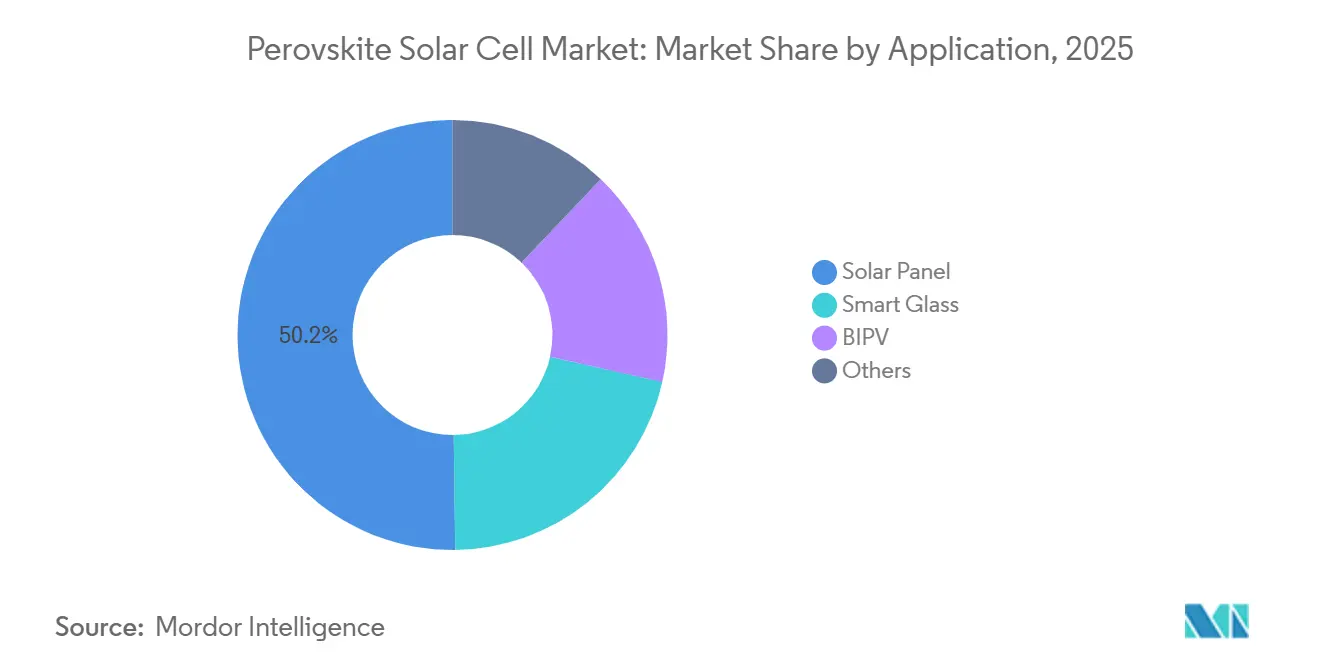
Les panneaux solaires représentaient 50,2 % du chiffre d'affaires de 2025 sur le marché des cellules solaires à pérovskite. Les panneaux standard au sol et en toiture peuvent être évalués comme des alternatives à rendement plus élevé aux modules silicium. Leurs formats d'installation établis rendent la proposition de valeur plus facile à comprendre pour les acheteurs de services publics et de toitures. Les premières livraisons d'Oxford PV et de GCL ont soutenu cette voie vers la commercialisation. Les acheteurs peuvent comparer ces produits à travers le rendement énergétique, l'efficacité du module et le coût nivelé de l'énergie. La demande de panneaux solaires crée également les données de terrain nécessaires pour améliorer les conditions de financement et la confiance dans les garanties. La large base installée d'équipements solaires conventionnels peut faciliter l'adoption tandem là où les conceptions de montage et électriques restent compatibles. Cette application soutient donc la mise à l'échelle pendant que d'autres catégories de produits développent une demande spécialisée.
Le BIPV devrait croître à un CAGR de 54,8 % jusqu'en 2031, le taux le plus rapide parmi les applications. Les produits semi-transparents et teintés peuvent être incorporés dans les façades et d'autres éléments de bâtiment. Panasonic HD et AGC ont utilisé une démonstration japonaise de cinq ans pour examiner les produits à pérovskite intégrés au verre pour les bâtiments publics et commerciaux. Les propriétaires de bâtiments peuvent évaluer un système de façade dans le cadre de l'enveloppe du bâtiment plutôt que seulement comme un achat de module. Cette approche peut soutenir des prix de vente plus élevés là où l'intégration visuelle et structurelle est importante. Le groupe d'applications autres comprend les photovoltaïques d'intérieur pour les appareils IoT et l'électronique grand public. La bande interdite accordable de la pérovskite peut améliorer l'adaptation spectrale sous une lumière intérieure blanc chaud. Ces applications spécialisées restent plus petites mais ajoutent des voies de produits en dehors des installations solaires extérieures conventionnelles.
Analyse géographique
L'Asie-Pacifique détenait 52,7 % de la part du marché des cellules solaires à pérovskite en 2025 et est restée la principale région commerciale. La Chine dispose d'une activité de fabrication à l'ère du GW dans des entreprises telles que GCL Optoelectronic et Renshine Solar. La centrale de 5 MW de China Huaneng au Qinghai, mise en service en août 2025, teste les performances sous une forte exposition aux ultraviolets, l'abrasion par le sable et la pression à haute altitude. Ces conditions de terrain peuvent fournir des preuves qui ne sont pas capturées par les tests de laboratoire standard. Le Japon utilise un modèle gouvernemental et de secteur privé construit autour de son objectif d'installation domestique de 20 GW pour 2040. Panasonic HD et AGC testent également des produits intégrés au verre dans des environnements commerciaux et publics. La Corée du Sud contribue par la recherche sur les tandem à couches minces, tandis que le Vietnam, la Thaïlande, l'Indonésie et l'Australie restent des marchés secondaires pour les applications flexibles hors réseau.
L'Amérique du Nord devrait croître à un CAGR de 57,4 % jusqu'en 2031, le taux le plus élevé parmi les segments géographiques. Tandem PV a expédié son premier panneau de qualité production depuis son installation de Fremont, en Californie, en 2026 et a annoncé 1 milliard USD de lettres d'intention. Caelux a signé 13 GW d'accords d'approvisionnement sur cinq ans auprès de 3 fabricants sur 2 continents d'ici mi-2026. Son approche ajoute du verre actif enduit de pérovskite aux lignes de production de modules silicium existantes. L'activité américaine est soutenue par la politique de fabrication nationale, les achats de défense et les introductions de modules commerciaux. La combinaison de commandes précoces et d'objectifs de production locale peut aider à construire une base d'approvisionnement nationale, mais le financement à long terme reste dépendant des données de terrain.
L'Europe dispose d'une base actuelle plus petite mais conserve un rôle significatif dans la recherche, le BIPV et la fabrication flexible. Fraunhofer ISE a travaillé avec Oxford PV sur la conception de modules et la technologie d'interconnexion à bardeaux. Fraunhofer FEP a coordonné le pilote de cellules flexibles rouleau à rouleau du consortium PEARL pour les utilisations BIPV et IoT. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent actuellement des parts de chiffre d'affaires plus faibles. Le Brésil, le Chili, l'Argentine, l'Arabie saoudite, les Émirats arabes unis, l'Égypte, l'Afrique du Sud et le Maroc ont un potentiel pour les applications décentralisées et hors réseau dans des environnements à fort ensoleillement. Leur pertinence est liée aux produits flexibles et au coût de l'extension du réseau vers les zones éloignées.

Paysage concurrentiel
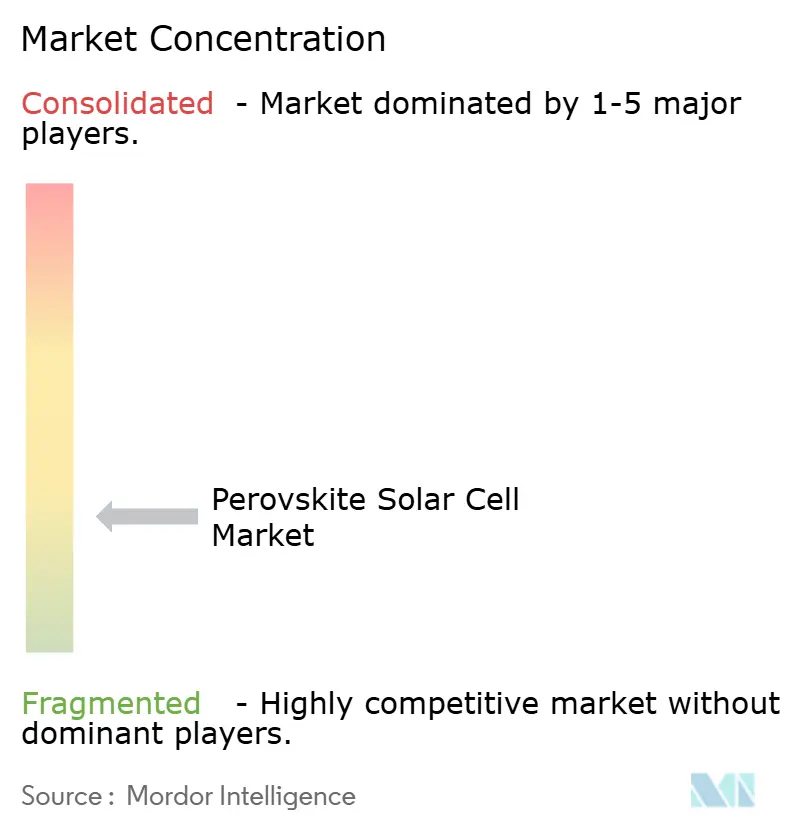
Le marché des cellules solaires à pérovskite est modérément fragmenté dans l'ensemble, bien que la fabrication à l'échelle commerciale soit concentrée parmi moins de 10 entreprises exploitant ou mettant en service des lignes de production de classe GW à mi-2026. Les fabricants de volumes chinois, les spécialistes occidentaux du tandem et les innovateurs du verre suivent des voies distinctes vers l'échelle commerciale. GCL Optoelectronic développe la fabrication tandem rigide, en utilisant la certification grand format et un objectif de parité de coût avec le silicium à 3 GW de production. Oxford PV se distingue par le développement de l'efficacité et la propriété intellectuelle, avec plus de 400 brevets pérovskite accordés. Elle a également conclu un accord de licence et de coopération technologique permettant aux sous-licenciés de Trina Solar de fabriquer des modules tandem en Chine. Caelux utilise une approche légère en actifs qui applique du verre enduit de pérovskite aux lignes de modules silicium existantes. Ces modèles reflètent différentes approches en matière d'investissement dans la fabrication, de contrôle technologique et de voie vers les ventes en volume.
La certification est une exigence concurrentielle centrale car les acheteurs institutionnels considèrent les normes IEC 61215 et IEC 61730 comme des seuils d'approvisionnement. La double certification de GCL pour un module tandem grand format constitue un premier référentiel pour les concurrents. Oxford PV et Fraunhofer ISE ont présenté un prototype tandem à bardeaux de 25,6 % en juin 2026, fabriqué dans l'installation d'Oxford PV à Brandenburg an der Havel. La conception a été décrite comme compatible avec la production de masse. Caelux et Solx ont annoncé un partenariat de 5 ans et 3 GW en avril 2026 pour la production à Aguadilla, Porto Rico. Les partenaires visaient des volumes commerciaux américains d'ici 2027 et une efficacité de module de 28 %. Ces actions montrent que les entreprises leaders associent leurs revendications technologiques à des engagements de fabrication, de licence ou d'approvisionnement.
L'encapsulation flexible, les photovoltaïques de qualité spatiale et la récupération du plomb en fin de vie restent des domaines de concurrence spécialisés. La chaîne d'approvisionnement en verre conducteur et en films d'encapsulation n'est pas entièrement dérisquée en dehors de la Chine. GCL a annoncé une efficacité supérieure à 30 % pour les dispositifs de qualité spatiale, créant une voie possible vers des applications où la production et le poids sont importants. Des recherches sur la récupération par chélateur biodégradable-biosorbant ont rapporté une capture de plomb supérieure à 99 %, ce qui pourrait soutenir une couche de service de conformité pour le déploiement européen. Saule Technologies, Microquanta Semiconductor et UtmoLight opèrent dans des niches BIPV et de production décentralisée où les volumes sont plus faibles et la valeur du produit peut être plus élevée. Les positions de parts de marché pourraient changer après 2027 à mesure que les modules commerciaux accumulent 2 à 3 ans de résultats sur le terrain.
Développements récents du sect
Leaders du secteur des cellules solaires à pérovskite
Oxford PV
Microquanta Semiconductor Co., Ltd.
UtmoLight Co., Ltd.
Greatcell Energy
Saule Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Le Ministère des nouvelles énergies et des énergies renouvelables de l'Inde a réservé 24 millions USD pour une ligne pilote de fabrication de PV à pérovskite et des projets associés dans le cadre de son programme de recherche et développement technologique en matière d'énergie renouvelable pour 2026–27 à 2030–31.
- Juillet 2026 : LONGi de Chine a annoncé un nouveau record mondial d'efficacité de conversion de 35,5 % pour une cellule solaire tandem à deux terminaux en silicium cristallin/pérovskite développée de manière indépendante. Le résultat a été certifié par l'Installation européenne de test solaire (ESTI), fournissant une validation tierce de l'efficacité annoncée. LONGi a annoncé la réalisation lors de sa Conférence sur l'innovation solaire et le stockage d'énergie 2026.
- Juin 2026 : Kyocera a commencé à tester les modules solaires à pérovskite de Sekisui Chemical dans des conditions extérieures réelles dans six installations au Japon.
- Avril 2026 : Caelux et Solx ont annoncé un partenariat stratégique de cinq ans et 3 GW pour produire des modules tandem hybrides pérovskite-silicium dans l'installation d'Aguadilla, Porto Rico de Solx, visant des volumes commerciaux américains d'ici 2027. Le partenariat intègre la technologie Active Glass de Caelux dans la plateforme de modules Aurora de Solx pour offrir une efficacité de module de 28 % et une amélioration du coût nivelé de l'énergie supérieure à 20 % par rapport au silicium conventionnel.


Périmètre du rapport mondial sur le marché des cellules solaires à pérovskite
Une cellule solaire à pérovskite (PSC) est un dispositif photovoltaïque qui utilise un matériau semi-conducteur à structure pérovskite comme couche absorbant la lumière pour convertir la lumière solaire en électricité. Ces matériaux ont généralement une structure représentée par ABX₃, où A est un cation organique ou inorganique, B est un métal tel que le plomb ou l'étain, et X est un halogénure tel que l'iode, le brome ou le chlore. Les cellules solaires à pérovskite se caractérisent par une efficacité de conversion de puissance élevée, une forte absorption de la lumière, des bandes interdites accordables et le potentiel d'une fabrication à faible coût. Elles peuvent être produites en formats rigides ou flexibles et sont développées pour des applications solaires à jonction unique et tandem, y compris les cellules tandem pérovskite-silicium.
Le marché mondial des cellules solaires à pérovskite est segmenté par secteur vertical, produit, application et géographie. Par secteur vertical, le marché est segmenté en services publics, industrie, commerce, résidentiel et autres secteurs verticaux. Par produit, le marché est segmenté en cellules solaires à pérovskite rigides et flexibles. Par application, le marché est segmenté en verre intelligent, panneaux solaires, photovoltaïques intégrés au bâtiment (BIPV) et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des cellules solaires à pérovskite dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Services publics |
| Industrie |
| Commerce |
| Résidentiel |
| Autres |
| Rigide |
| Flexible |
| Verre intelligent |
| Panneau solaire |
| BIPV |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par secteur vertical | Services publics | |
| Industrie | ||
| Commerce | ||
| Résidentiel | ||
| Autres | ||
| Par produit | Rigide | |
| Flexible | ||
| Par application | Verre intelligent | |
| Panneau solaire | ||
| BIPV | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des cellules solaires à pérovskite d'ici 2031 ?
Le marché devrait atteindre 5,32 milliards USD d'ici 2031, contre 0,62 milliard USD en 2026, à un CAGR de 53,53 %.
Quelle application de cellules solaires à pérovskite connaît la croissance la plus rapide ?
Le BIPV devrait enregistrer le CAGR d'application le plus élevé à 54,8 % jusqu'en 2031, soutenu par des produits de construction semi-transparents et colorés.
Pourquoi les modules solaires tandem sont-ils importants pour l'économie des projets ?
Les tandem pérovskite-silicium peuvent augmenter la production par module, réduisant le nombre de modules et les coûts associés du système hors module sur un site.
Qu'est-ce qui limite une adoption plus large à grande échelle de services publics ?
Les historiques de performance à long terme, la bancabilité, le rendement sur grande surface, la fiabilité de l'encapsulation et les exigences de financement restent les principales limites.
Quelle région se développe le plus rapidement ?
L'Amérique du Nord devrait croître à un CAGR de 57,4 % jusqu'en 2031, soutenue par l'activité de fabrication, la demande de défense et les lancements de modules.
Quel rôle jouent les modules à pérovskite flexibles ?
Les modules flexibles servent les toitures à faible charge, les façades de bâtiments, les systèmes de défense et les surfaces irrégulières, et devraient croître à un CAGR de 54,1 %.
Dernière mise à jour de la page le:



