
ペロブスカイト太陽電池市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
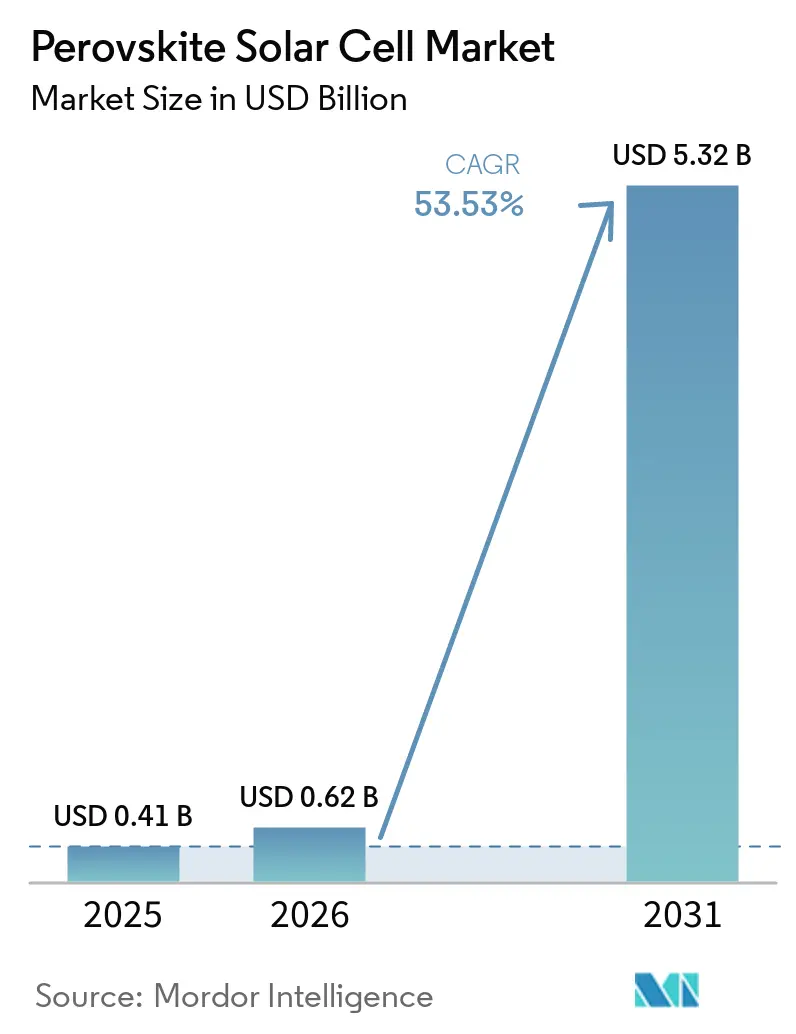
| 市場規模 (2026) | 0.62 十億米ドル |
| 市場規模 (2031) | 5.32 十億米ドル |
| Growth Rate (2026 - 2031) | 53.53 % |
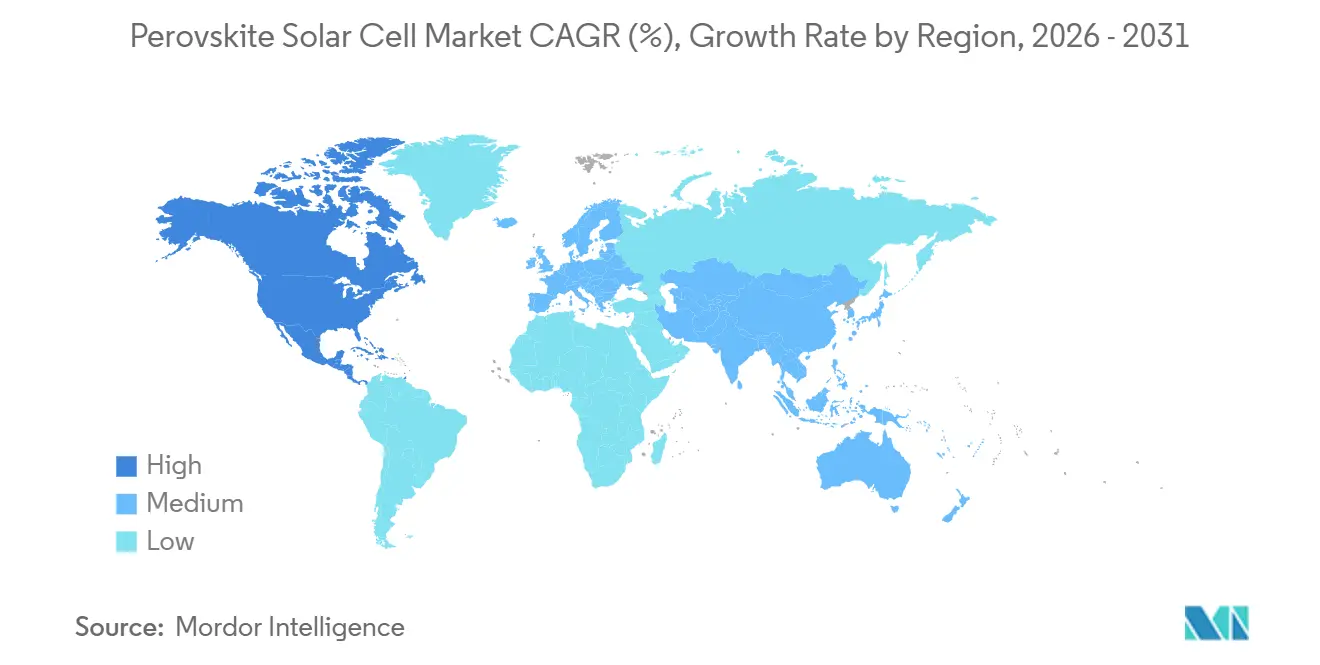
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
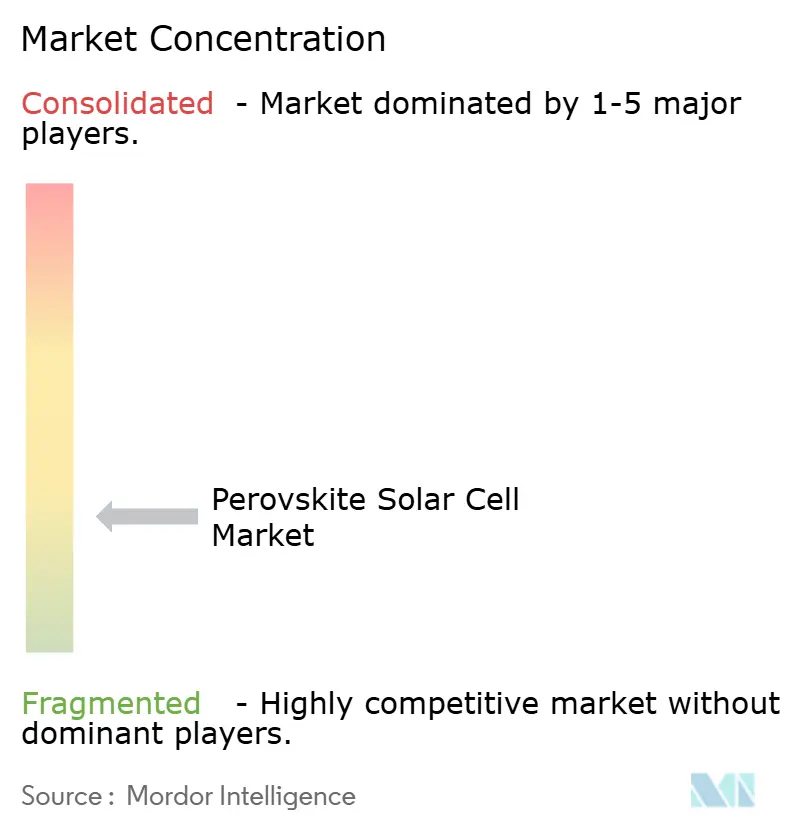
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペロブスカイト太陽電池市場分析
ペロブスカイト太陽電池市場規模は、2025年の0.41 ビリオン 米ドル、2026年の0.62 ビリオン 米ドルから、2031年までに5.32 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 53.5%を記録すると予測されています。商業活動は、認証効率の向上と生産能力の拡大に支えられ、実験室での検証から初期製造段階へと移行しています。ペロブスカイト・シリコンタンデム設計は、サイトに必要なモジュール数を削減できる高出力により、電力事業用太陽光発電の実用的なアップグレード経路となりつつあります。LONGiは2026年7月に2端子タンデムセルで35.5%の認証済み電力変換効率を報告し、スケーラブルなアンビエント処理ではモジュールで26.6%、タンデムセルで33%の認証済み効率に達しました[1]「スケーラブルなアンビエント製造による単接合およびペロブスカイト・シリコンタンデム太陽電池」、Nature Sustainability、nature.com。メーカーはまた、長期フィールド性能記録が得られる前に調達要件に対応するため、認証、供給契約、ライセンス供与を活用しています。したがって、ペロブスカイト太陽電池市場は標準パネル、建物統合型システム、軽量製品において機会を有していますが、耐久性と資金調達要件は依然として重要な制約となっています。
レポートの主要ポイント
- 垂直市場別では、電力事業用途が2025年のペロブスカイト太陽電池セクターシェア35.4%を占め、住宅用途は2031年にかけて53.7%という最高のCAGR予測を記録しました。
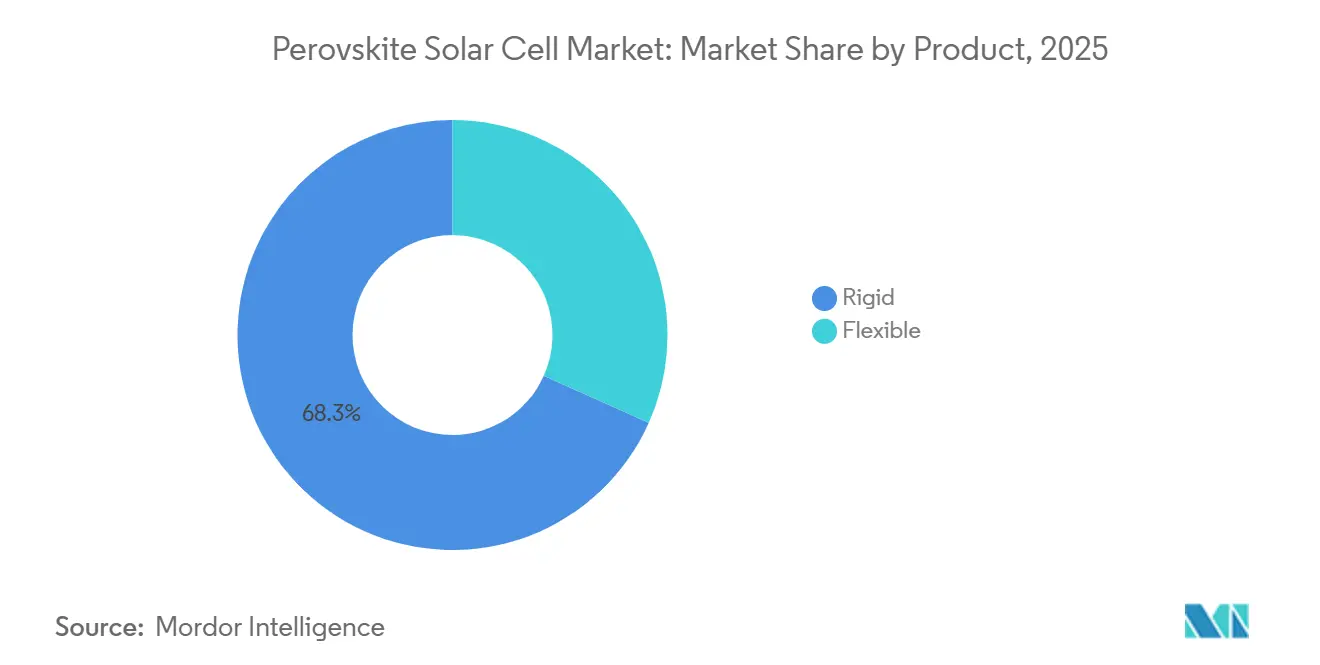
- 製品別では、リジッドモジュールが2025年のペロブスカイト太陽電池市場規模の68.3%を占め、フレキシブルモジュールは2031年にかけてCAGR 54.1%で成長すると予測されています。
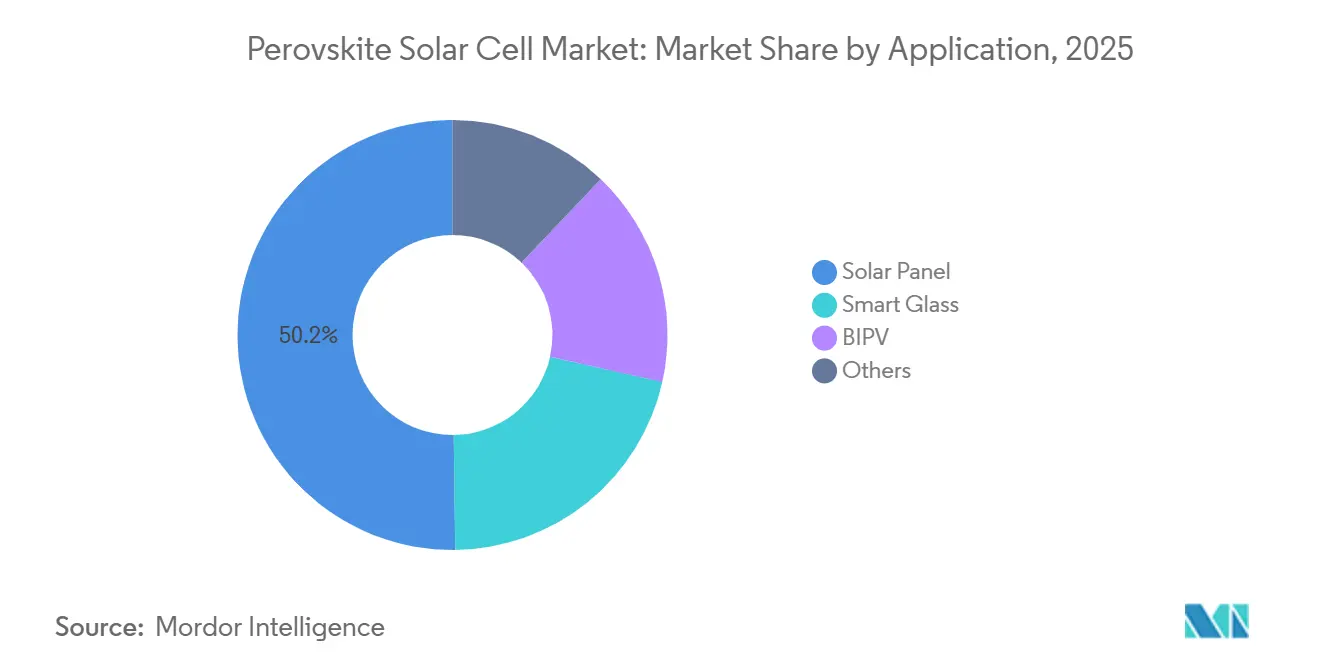
- 用途別では、太陽光パネルが2025年の収益の50.2%を占め、建物統合型太陽光発電(BIPV)は2031年にかけてCAGR 54.8%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年収益の52.7%を占め、北米は2031年にかけてCAGR 57.4%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルペロブスカイト太陽電池市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い電力変換効率とタンデム性能 | +18.00% | グローバル、中国・米国・ドイツに集中 | 短期(2年以内) |
| 軽量・フレキシブル・半透明フォームファクター | +10.00% | アジア太平洋、欧州(BIPV)、北米(防衛・低負荷) | 中期(2〜4年) |
| 再生可能エネルギー目標と公的研究開発資金 | +10.00% | 日本、中国、EU、米国 | 中期(2〜4年) |
| BIPVと分散型発電の普及 | +8.00% | 欧州・アジア太平洋コア、北米への波及 | 中期(2〜4年) |
| 既存シリコン太陽光発電製造のレトロフィット経済性 | +5.50% | 中国、ドイツ、米国(既存シリコンライン) | 長期(4年以上) |
| 低負荷・不規則面での発電需要 | +4.00% | グローバル、日本・韓国・米国防衛での早期獲得 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い電力変換効率とタンデム性能
ペロブスカイト太陽電池市場は、タンデムデバイスと従来の結晶シリコンモジュールとの効率差の拡大から支持を得ています。Tandem PVは2026年に効率30.4%の量産品質モジュールを発表し、電力事業規模の独立系発電事業者から合計1 ビリオン 米ドルの意向書を受領したと報告しました。モジュール出力の向上により、1メガワットの容量に必要なモジュール数が減少するため、ワットあたりのバランス・オブ・システムコストを低減できます。Oxford PVは2026年に効率26%・耐用年数15年のモジュール、2027年までに効率27%・耐用年数20年のモジュールを目標としました。同社の計画では、調達協議において均等化エネルギーコストをモジュールの初期価格より優先しています。アンビエントエア・ブレードコーティングによるタンデムセルは33%の認証済み効率を達成し、高真空蒸着に依存しないスケーラブルな経路を示しました。
BIPVと分散型発電の普及
BIPVは、ペロブスカイト層が建物表面向けの半透明・着色製品を提供できるため、ペロブスカイト太陽電池市場を支援しています。この柔軟性により、シリコン系建築製品の普及を制限してきたエネルギー発電と視覚的デザインのトレードオフが軽減されます。パナソニックHDとAGCによる日本での5年間の実証実験が2025年後半に商業施設・公共施設で開始され、2030年頃の量産を目標としています。このプロジェクトでは、30cm×30cmデバイスで18.1%の変換効率と、20年間のシミュレーション後に約80%の維持率が報告されました。同じ開発経路は、モジュール単体の価格よりも統合要件が重要なスマートガラス用途にも対応できます。Swift Solarによるキャンプペンドルトンでのフレキシブルモジュール展開も、分散型用途では初期モジュールコストよりも軽量性と適合性が評価されることを示しました。
軽量・フレキシブル・半透明フォームファクター
フレキシブル製品は、ガラス・ガラスシリコンモジュールを容易に支持できない表面へとペロブスカイト太陽電池市場を拡大します。Renshine Solarは2025年にGWスケールのフレキシブルモジュール施設に12.5 ビリオン 人民元(1.7 ビリオン 米ドル相当)を投資しました。同社の1.2m×0.6mモジュールは20%の効率を達成し、NRELおよびTÜVラインランドによる認証を取得しました。フラウンホーファーFEPが調整するEU資金援助のPEARLコンソーシアムは、2025年7月にBIPVおよびIoT用途向けのロールツーロール試験生産を実証しました[2]「2025年7月、フレキシブルペロブスカイト太陽電池のマイルストーン、EU資金援助のPEARLコンソーシアムがロールツーロール生産を実証」、フラウンホーファーFEP、fraunhofer.de。フレキシブルモジュールは、モジュール重量が実現可能な設置を決定する低負荷屋根、不規則な表面、防衛機器、その他の用途に対応できます。この製造アプローチはまた、真空ベースの製造と比較して1メガワットあたりの設備投資要件を削減できる可能性がありますが、スケールにはスループットが依然として重要です。
再生可能エネルギー目標と公的研究開発資金
公的目標と製造支援が、ペロブスカイト太陽電池市場に対してより明確な需要シグナルを生み出しています。2025年2月に承認された日本の第7次エネルギー基本計画は、2040年に向けて国内ペロブスカイト設置目標20GWを設定しました。同計画はまた、生産規模拡大と需要開発に関する官民連携を求めています。米国では、Tandem PVが国内製造活動のためにARPA-E SCALEUPレディ助成金770万 米ドルを受領しました。このようなプログラムは、生産設備と認定手順がまだ発展途上にある段階で、初期開発リスクを軽減できます。また、より速い効率改善に追い越される設計を中心に資金援助を受けた製造ラインが構築された場合、アーキテクチャリスクを生み出す可能性もあります。既存のシリコンラインは潜在的なレトロフィットベースを提供しており、商業量が増加するにつれてタンデム生産をより経済的にする可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水分・熱・紫外線・イオン移動による劣化 | -6.00% | グローバル、湿潤気候(東南アジア・中東・アフリカ沿岸)で最も深刻 | 短期(2年以内) |
| 鉛管理と使用済み製品のコンプライアンス | -4.00% | 欧州(RoHS)、および北米・アジア太平洋でも増加 | 中期(2〜4年) |
| フィールド寿命データ不足による銀行融資適格性のギャップ | -5.00% | グローバル、電力事業規模のプロジェクトファイナンスで深刻 | 短期(2年以内) |
| 大面積歩留まりと封止材サプライチェーンの制約 | -4.50% | 中国、ドイツ、米国(GWラインの立ち上げ中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
水分・熱・紫外線・イオン移動による劣化
耐久性は、モジュール故障経路がシリコンと異なるため、ペロブスカイト太陽電池市場の中核的な制約となっています。イオン移動、界面破壊、封止材故障は、従来のシリコン挙動を前提とした試験では完全に再現されない可能性があります。2026年の分析では、ペロブスカイトモジュールの長期運用に必要な技術的経路とトレードオフが検討されました[3]「長期運用に向けたペロブスカイト太陽電池モジュールの課題、技術的経路とトレードオフ」、Nature Energy、nature.com。別のモデルでは、最低ISOS-L2安定性閾値を満たすタンデムセルについて、乾燥地帯のフェニックスで26ヶ月、温帯のシアトルで42ヶ月の生存期間が推定されました[4]「ペロブスカイト・シリコンタンデム太陽電池の実世界寿命のモデリングと予測」、EES Solar、pubs.rsc.org。中国華能は2025年8月に5MWの青海実証プラントを稼働させ、紫外線照射、砂の摩耗、高高度条件に関するフィールドエビデンスを収集しています。認定方法、封止材料、設置気候がすべて展開への信頼性に影響を与えるため、この結果は重要です。
フィールド寿命データ不足による銀行融資適格性のギャップ
ペロブスカイト太陽電池市場は、貸し手が長期保証を支援する前に長期かつ比較可能な性能記録を必要とするため、資金調達ギャップに直面しています。Oxford PVによる米国電力事業顧客への最初の商業出荷は2024年後半に始まったばかりであり、複数年にわたるフィールド検証の時間が限られています。電力事業規模の調達は、機関投資家の貸し手、タックスエクイティ投資家、保険会社、独立エンジニアに依存するため、最も高い要件に直面しています。大面積歩留まりと信頼性の高い封止材は、実験室での電力変換効率だけでは再現可能なフィールド性能を確立できないため、この問題に加わります。2026年の商業化フレームワークでは、実験室結果を大面積・統計的に信頼性の高いIEC認定モジュールデータと結びつける必要性が特定されました。鉛管理は追加のコンプライアンス要件を生み出しており、研究では閉ループ回収により使用済みペロブスカイトセルから99%以上の鉛を回収できることが示されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
垂直市場別:電力事業が収益を支え、住宅が成長予測をリード
電力事業用途は2025年のペロブスカイト太陽電池市場シェアの35.4%を占め、最大の垂直市場となっています。初期の独立系発電事業者は、大規模太陽光サイトの土地要件を削減するために高エネルギー密度を活用しています。電力事業の購買者はまた、より大きなコミットメントを行う前に、性能、信頼性、認証に関する正式なエビデンスを要求します。GCLオプトエレクトロニクスは、中国華能の青海実証プラント向けにIEC 61215およびIEC 61730認証済みタンデムモジュールを供給しました。このプロジェクトでは、少なくとも26%の量産効率と25年間の性能保証が要求されました。この受注は、初期の機関投資家的購買者が管理された実証プロジェクトを使用して新しいモジュール技術を認定する方法を示しています。また、初期の電力事業需要が明確な製造・認証経路を持つ設計に集中する傾向がある理由も示しています。ペロブスカイト太陽電池産業は、プロジェクトファイナンサーが評価できる実績を確立するために、このタイプのフィールド展開に依存しています。
住宅用途は2031年にかけてCAGR 53.7%で最も成長の速い垂直市場と予測されています。スペースが制約された都市部の屋根は、1平方メートルあたりのワット時をより多く発電するタンデムパネルから恩恵を受けることができます。高エネルギー密度は、同じサイズのシリコンシステムと比較して、期待されるシステム回収期間を短縮できます。住宅・商業用設置業者は、大規模電力事業のファイナンサーがより多くのフィールドデータを待つ間、より短い保証を受け入れる可能性もあります。産業用屋根は、電力事業ファイナンスに適用される完全な精査なしに有用な規模を提供するため、中間的な位置を占めます。商業用BIPVプロジェクトは、建物要件が購買決定に影響する統合型・半透明設計を支援できます。その他カテゴリには防衛、航空宇宙、IoT用途が含まれます。Swift Solarのキャンプペンドルトンでのデプロイメントは、電力対重量性能が初期技術プレミアムを正当化できる環境を示しています。
製品別:リジッドフォーマットが市場を定義し、フレキシブルが次の章を牽引
リジッドモジュールは2025年のペロブスカイト太陽電池市場規模の68.3%を占めました。その地位は、確立されたガラス基板生産、成熟したガラス・ガラス封止材サプライチェーン、および馴染みのある認証ワークフローとの互換性を反映しています。GCLオプトエレクトロニクスの500MW昆山ラインは、2m²タンデムモジュールのIEC 61215およびIEC 61730認証を取得しました。同社は2026年の出荷量として50MWから70MWを目標とし、ラインを初期商業生産に位置づけました。リジッドフォーマットは、従来のモジュール寸法と架台システムを好む電力事業・商業顧客に適しています。また、より大きな生産規模でより高いスループットを求めるメーカーにとって、より明確な経路を提供します。GCLは3GWの生産能力でコストがシリコンパリティに近づくと予測しています。このコスト経路は、より広いペロブスカイト太陽電池市場が発展する中で、リジッドモジュールのリーダーシップを継続的に支援します。
フレキシブルモジュールは2031年にかけてCAGR 54.1%で成長すると予測されています。より低い出発点と、BIPV、低負荷屋根、防衛システム、不規則な表面にわたる用途がこのより速い成長率を支援します。Renshine Solarのフレキシブル施設への投資は、このフォーマットに向けた大規模な設備投資決定がすでに行われていることを示しています。同社はまた、産業規模のブレードコーティングで製造されたフレキシブル全ペロブスカイトセルの認証済み27.5%効率を報告しました。フラウンホーファーFEPのPEARLパイロットは、欧州のフレキシブル生産を支援できるロールツーロール経路を実証しました。フレキシブル設計は、信頼性の高い封止材と導電性材料・保護フィルムへのサプライアクセスを必要とします。これらの要件は、軽量モジュールに強いユースケースがある場合でも、中国以外でのスケールアップを遅らせる可能性があります。


用途別:太陽光パネルが規模をリード、BIPVが価値のペースを設定
太陽光パネルは2025年のペロブスカイト太陽電池市場収益の50.2%を占めました。標準的な地上設置型および屋根設置型パネルは、シリコンモジュールに対するより高出力の代替品として評価できます。確立された設置フォーマットにより、電力事業・屋根設置の購買者にとって価値提案が理解しやすくなります。Oxford PVとGCLによる初期出荷がこの商業化経路を支援しました。購買者はエネルギー収量、モジュール効率、均等化エネルギーコストを通じてこれらの製品を比較できます。太陽光パネルの需要はまた、資金調達条件と保証の信頼性を改善するために必要なフィールドデータを生み出します。従来の太陽光設備の広い設置ベースは、架台と電気設計が互換性を保つ場合、タンデム採用を容易にする可能性があります。したがって、この用途は他の製品カテゴリが専門的な需要を開発する間、規模を支援します。
BIPVは2031年にかけてCAGR 54.8%で成長すると予測されており、用途の中で最も速い成長率です。半透明・着色製品はファサードや他の建物要素に組み込むことができます。パナソニックHDとAGCは、公共・商業建築向けのガラス統合型ペロブスカイト製品を検討するために、日本での5年間の実証実験を活用しました。建物オーナーは、モジュール購入としてだけでなく、建物外皮の一部としてファサードシステムを評価できます。このアプローチは、視覚的・構造的統合が重要な場合に、より高い販売価格を支援できます。その他の用途グループには、IoTデバイスや民生用電子機器向けの屋内光発電が含まれます。ペロブスカイトの調整可能なバンドギャップは、暖白色屋内光の下でのスペクトルマッチングを改善できます。これらの特殊用途は規模が小さいままですが、従来の屋外太陽光設置以外の製品経路を追加します。
地域分析
アジア太平洋は2025年のペロブスカイト太陽電池市場シェアの52.7%を占め、主要な商業地域であり続けました。中国では、GCLオプトエレクトロニクスやRenshine Solarなどの企業でGW規模の製造活動が行われています。中国華能の5MW青海プラントは2025年8月に稼働し、強い紫外線照射、砂の摩耗、高高度圧力下での性能をテストしています。これらのフィールド条件は、標準的な実験室試験では捉えられないエビデンスを提供できます。日本は、2040年に向けた国内設置目標20GWを中心に構築された政府・民間セクターモデルを活用しています。パナソニックHDとAGCも商業・公共施設でガラス統合型製品をテストしています。韓国は薄膜タンデム研究を通じて貢献し、ベトナム、タイ、インドネシア、オーストラリアはオフグリッドフレキシブル用途の二次市場にとどまっています。
北米は2031年にかけてCAGR 57.4%で成長すると予測されており、地理的セグメントの中で最も高い成長率です。Tandem PVは2026年にカリフォルニア州フリーモントの施設から最初の量産品質パネルを出荷し、1 ビリオン 米ドの意向書を報告しました。Caeluxは2026年半ばまでに2大陸の3メーカーと13GWの5年間供給契約を締結しました。同社のアプローチは、既存のシリコンモジュール生産ラインにペロブスカイトコーティングされたアクティブガラスを追加します。米国の活動は、国内製造政策、防衛調達、商業モジュールの導入によって支援されています。初期受注と国内生産目標の組み合わせは国内サプライベースの構築を支援できますが、長期的な資金調達はフィールドデータに依存したままです。
欧州は現在のベースは小さいものの、研究、BIPV、フレキシブル製造において重要な役割を保持しています。フラウンホーファーISEはOxford PVとモジュール設計およびシングル接続技術に取り組みました。フラウンホーファーFEPはBIPVおよびIoT用途向けのPEARLコンソーシアムのロールツーロールフレキシブルセルパイロットを調整しました。南米と中東・アフリカは現在、より小さな収益シェアを占めています。ブラジル、チリ、アルゼンチン、サウジアラビア、UAE、エジプト、南アフリカ、モロッコは、高照射環境での分散型・オフグリッド用途の可能性を持っています。それらの関連性は、フレキシブル製品と遠隔地への送電網延長コストに結びついています。

競合環境
ペロブスカイト太陽電池市場は全体的に中程度の分散状態にありますが、商業規模の製造は2026年半ばにGWクラスの生産ラインを稼働・試運転している10社未満の企業に集中しています。中国の量産メーカー、西側のタンデム専門企業、ガラスイノベーターは、商業規模に向けて異なる経路をたどっています。GCLオプトエレクトロニクスは、大型フォーマット認証と3GW生産でのシリコンコストパリティ目標を活用して、リジッドタンデム製造を拡大しています。Oxford PVは400件以上のペロブスカイト特許を保有し、効率開発と知的財産を通じて競争しています。また、Trina Solarのサブライセンシーが中国でタンデムモジュールを製造できるライセンス・技術協力契約を締結しました。Caeluxは、既存のシリコンモジュールラインにペロブスカイトコーティングガラスを適用するアセットライトアプローチを採用しています。これらのモデルは、製造投資、技術管理、量産販売への経路に対する異なるアプローチを反映しています。
認証は、機関投資家的購買者がIEC 61215およびIEC 61730を調達閾値として参照するため、中心的な競争要件です。GCLの大型フォーマットタンデムモジュールのデュアル認証は、競合他社にとっての早期ベンチマークを提供します。Oxford PVとフラウンホーファーISEは2026年6月に、Oxford PVのブランデンブルク・アン・デア・ハーフェル施設で製造された25.6%のシングル接続タンデムプロトタイプを発表しました。この設計は量産と互換性があると説明されました。CaeluxとSolxは2026年4月に、プエルトリコのアグアディジャでの生産に向けた5年間・3GWのパートナーシップを発表しました。パートナーは2027年までに米国商業量と28%のモジュール効率を目標としました。これらの動は、主要企業が技術的主張を製造、ライセンス、または供給コミットメントと組み合わせていることを示しています。
フレキシブル封止材、宇宙グレードの光発電、使用済み製品の鉛回収は、競争の特殊な領域にとどまっています。導電性ガラスと封止フィルムのサプライチェーンは、中国以外では完全にリスク軽減されていません。GCLは宇宙グレードデバイスで30%以上の効率を報告しており、出力と重量が重要な用途への可能な経路を生み出しています。生分解性キレート剤・バイオソーベント回収に関する研究では99%以上の鉛回収が報告されており、欧州展開向けのコンプライアンスサービス層を支援できます。Saule Technologies、Microquanta Semiconductor、UtmoLight は、量が少なく製品価値が高い可能性があるニッチなBIPVおよび分散型発電分野で事業を展開しています。市場シェアの地位は、商業モジュールが2〜3年のフィールド実績を積み上げる2027年以降に変化する可能性があります。
最近の産業
ペロブスカイト太陽電池産業リーダー
Oxford PV
Microquanta Semiconductor Co., Ltd.
UtmoLight Co., Ltd.
Greatcell Energy
Saule Technologies
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:インドの新・再生可能エネルギー省は、2026〜27年度から2030〜31年度の再生可能エネルギー研究・技術開発プログラムの下、ペロブスカイト太陽光発電製造パイロットラインおよび関連プロジェクトに2400万 米ドルを割り当てました。
- 2026年7月:中国のLONGiは、独自開発の結晶シリコン・ペロブスカイト2端子タンデム太陽電池で35.5%という新たな世界記録の変換効率を発表しました。この結果は欧州太陽光試験設備(ESTI)によって認証され、報告された効率の第三者検証が提供されました。LONGiは2026年太陽光・エネルギー貯蔵イノベーション会議でこの成果を発しました。
- 2026年6月:京セラは、日本国内の6施設でSekisui Chemical Co., Ltd.のペロブスカイト太陽電池モジュールの実世界屋外条件下でのテストを開始しました。
- 2026年4月:CaeluxとSolxは、Solxのプエルトリコ・アグアディジャ施設でペロブスカイト・シリコンハイブリッドタンデムモジュールを製造するための5年間・3GWの戦略的パートナーシップを発表し、2027年までに米国商業量を目標としました。このパートナーシップは、CaeluxのアクティブガラステクノロジーをSolxのAuroraモジュールプラットフォームに統合し、28%のモジュール効率と従来のシリコンに対して20%超のLCOE改善を実現します。


グローバルペロブスカイト太陽電池市場レポートの範囲
ペロブスカイト太陽電池(PSC)は、ペロブスカイト構造の半導体材料を光吸収層として使用し、太陽光を電気に変換する光発電デバイスです。これらの材料は通常ABX₃で表される構造を持ち、Aは有機または無機カチオン、Bは鉛またはスズなどの金属、Xはヨウ素、臭素、塩素などのハロゲン化物です。ペロブスカイト太陽電池は、高い電力変換効率、強い光吸収、調整可能なバンドギャップ、および低コスト製造の可能性を特徴としています。リジッドまたはフレキシブルフォーマットで製造でき、ペロブスカイト・シリコンタンデムセルを含む単接合およびタンデム太陽光用途向けに開発されています。
グローバルペロブスカイト太陽電池市場は、垂直市場、製品、用途、地域別にセグメント化されています。垂直市場別では、市場は電力事業、産業、商業、住宅、その他の垂直市場にセグメント化されています。製品別では、市場はリジッドおよびフレキシブルペロブスカイト太陽電池にセグメント化されています。用途別では、市場はスマートガラス、太陽光パネル、建物統合型太陽光発電(BIPV)、その他の用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルペロブスカイト太陽電池市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 電力事業 |
| 産業 |
| 商業 |
| 住宅 |
| その他 |
| リジッド |
| フレキシブル |
| スマートガラス |
| 太陽光パネル |
| BIPV |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| 垂直市場別 | 電力事業 | |
| 産業 | ||
| 商業 | ||
| 住宅 | ||
| その他 | ||
| 製品別 | リジッド | |
| フレキシブル | ||
| 用途別 | スマートガラス | |
| 太陽光パネル | ||
| BIPV | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年のペロブスカイト太陽電池市場の予測値は?
市場は2026年の0.62 ビリオン 米ドルから、CAGR 53.53%で2031年までに5.32 ビリオン 米ドルに達すると予測されています。
最も成長の速いペロブスカイト太陽電池用途は?
BIPVは2031年にかけてCAGR 54.8%という最高の用途別成長率を記録すると予測されており、半透明・着色建築製品によって支援されています。
タンデム太陽電池モジュールがプロジェクト経済性にとって重要な理由は?
ペロブスカイト・シリコンタンデムはモジュールあたりの出力を増加させ、サイトでのモジュル数と関連するバランス・オブ・システムコストを削減できます。
電力事業規模での広範な採用を制限しているものは?
長期性能記録、銀行融資適格性、大面積歩留まり、封止材の信頼性、資金調達要件が主な制約として残っています。
最も急速に拡大している地域は?
北米は製造活動、防衛需要、モジュール発売に支えられ、2031年にかけてCAGR 57.4%で成長すると予測されています。
フレキシブルペロブスカイトモジュールの役割は?
フレキシブルモジュールは低負荷屋根、建物ファサード、防衛システム、不規則な表面に対応し、CAGR 54.1%で成長すると予測されています。
最終更新日:



