
Tamaño y Participación del Mercado de Celdas Solares de Perovskita
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 53.53 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Celdas Solares de Perovskita por Mordor Intelligence
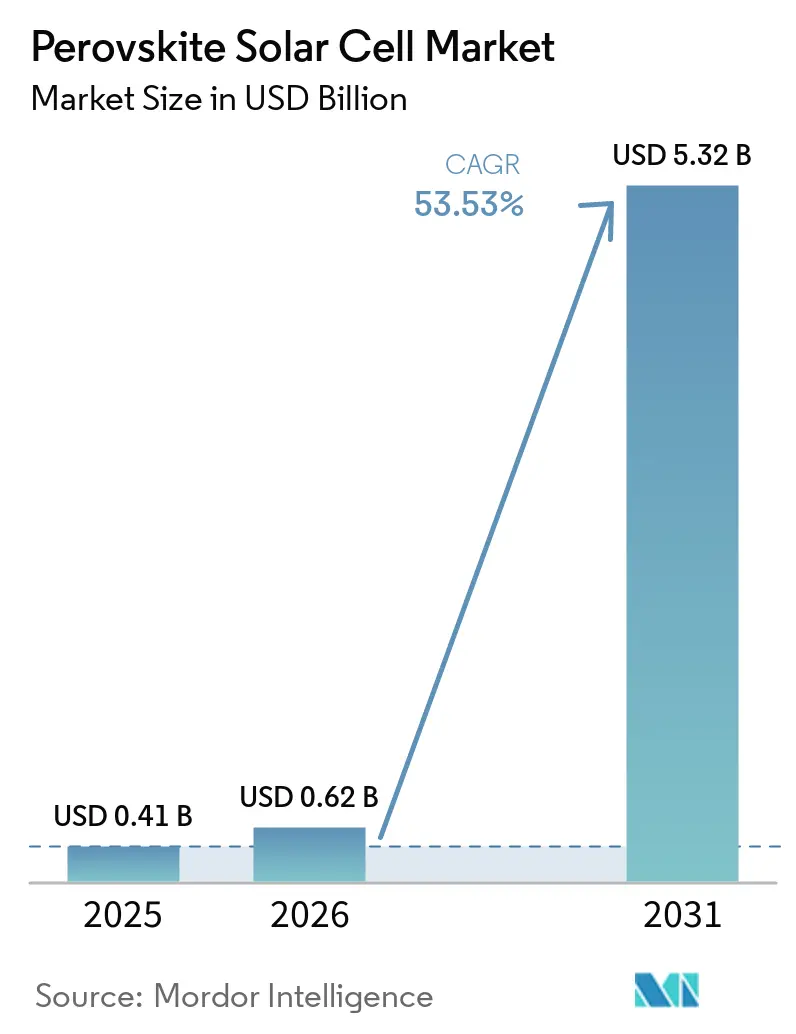
Se proyecta que el tamaño del mercado de celdas solares de perovskita se expanda desde 0,41 mil millones de USD en 2025 y 0,62 mil millones de USD en 2026 hasta 5,32 mil millones de USD en 2031, registrando una CAGR del 53,5% entre 2026 y 2031. La actividad comercial está avanzando desde la validación en laboratorio hacia la fabricación temprana, respaldada por eficiencias certificadas más altas y una capacidad de producción en expansión. Los diseños tándem de perovskita-silicio se están convirtiendo en una ruta de actualización práctica para la energía solar de servicios públicos, ya que una mayor producción puede reducir el número de módulos requeridos en un sitio. LONGi reportó una eficiencia de conversión de energía certificada del 35,5% para una celda tándem de dos terminales en julio de 2026, mientras que el procesamiento ambiental escalable alcanzó eficiencias certificadas del 26,6% para módulos y del 33% para celdas tándem[1]"Fabricación Ambiental Escalable de Celdas Solares de Unión Simple y Tándem Perovskita-Silicio", Nature Sustainability, nature.com. Los fabricantes también están utilizando certificación, acuerdos de suministro y licencias para abordar los requisitos de adquisición antes de que estén disponibles registros de rendimiento en campo a largo plazo. El mercado de celdas solares de perovskita tiene, por tanto, oportunidades en paneles estándar, sistemas integrados en edificios y productos ligeros, aunque los requisitos de durabilidad y financiamiento siguen siendo limitaciones materiales.
Conclusiones Clave del Informe
- Por vertical, las aplicaciones de servicios públicos representaron el 35,4% de la participación del sector de celdas solares de perovskita en 2025, mientras que el sector residencial registró la CAGR proyectada más alta del 53,7% hasta 2031.
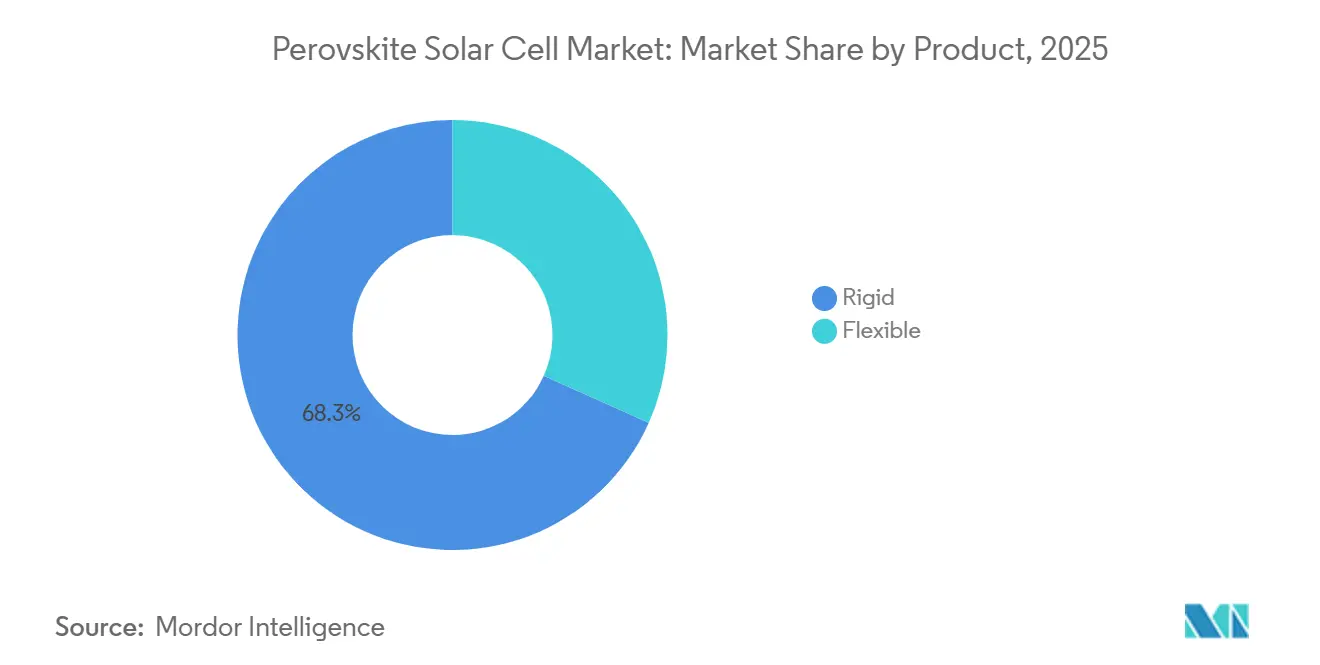
- Por producto, los módulos rígidos representaron el 68,3% del tamaño del mercado de celdas solares de perovskita en 2025, mientras que se prevé que los módulos flexibles crezcan a una CAGR del 54,1% hasta 2031.
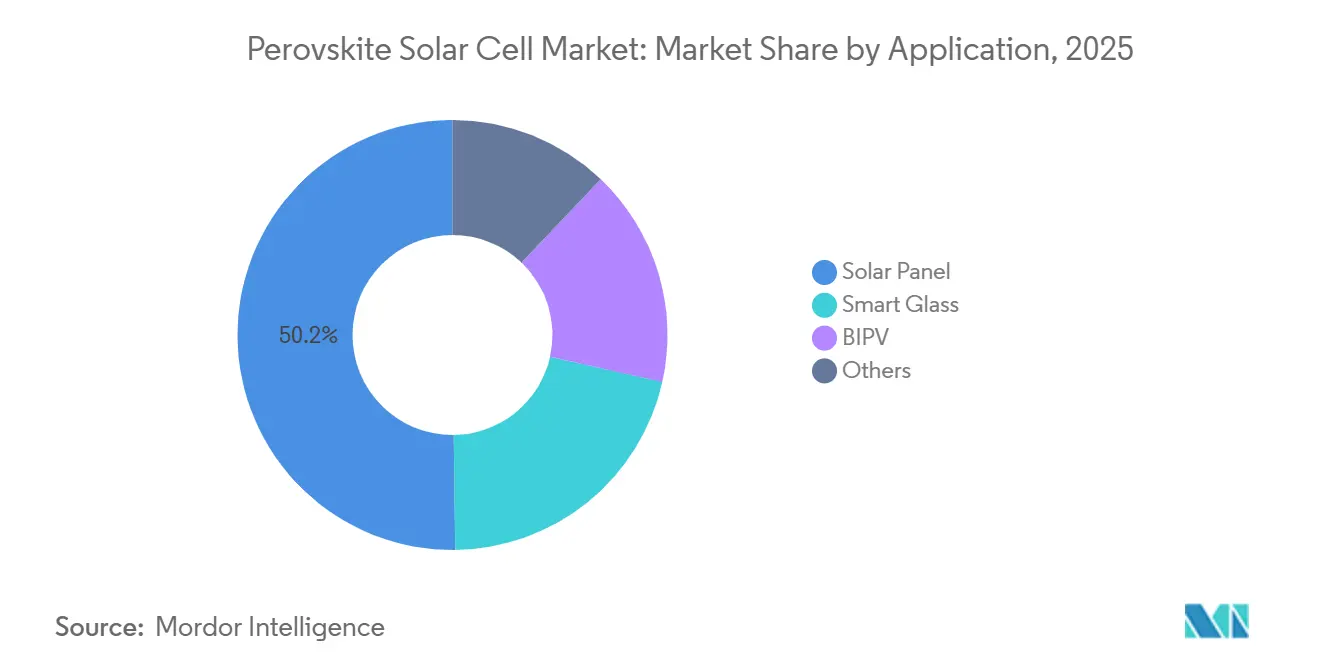
- Por aplicación, los paneles solares representaron el 50,2% de los ingresos en 2025, mientras que se proyecta que la fotovoltaica integrada en edificios, o BIPV, se expanda a una CAGR del 54,8% hasta 2031.
- Por geografía, Asia-Pacífico representó el 52,7% de los ingresos de 2025, mientras que se prevé que América del Norte registre una CAGR del 57,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Celdas Solares de Perovskita
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Eficiencia de Conversión de Energía y Rendimiento Tándem | +18.00% | Global, concentrado en China, EE. UU., Alemania | Corto plazo (≤ 2 años) |
| Formatos Ligeros, Flexibles y Semitransparentes | +10.00% | APAC, Europa (BIPV), América del Norte (defensa/baja carga) | Mediano plazo (2–4 años) |
| Objetivos de Energía Renovable y Financiamiento Público de I+D | +10.00% | Japón, China, UE, Estados Unidos | Mediano plazo (2–4 años) |
| Adopción de BIPV y Generación Distribuida | +8.00% | Europa, núcleo de APAC; expansión hacia América del Norte | Mediano plazo (2–4 años) |
| Economía de Reconversión para la Fabricación de Silicio PV Existente | +5.50% | China, Alemania, EE. UU. (líneas de silicio establecidas) | Largo plazo (≥ 4 años) |
| Demanda de Generación de Energía en Superficies de Baja Carga e Irregulares | +4.00% | Global, ganancias tempranas en Japón, Corea del Sur, defensa de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Eficiencia de Conversión de Energía y Rendimiento Tándem
El mercado de celdas solares de perovskita está ganando respaldo gracias a la creciente diferencia de eficiencia entre los dispositivos tándem y los módulos convencionales de silicio cristalino. Tandem PV introdujo un módulo de calidad de producción con una eficiencia del 30,4% en 2026 y reportó cartas de intención por un total de 1 mil millones de USD de productores de energía independientes a escala de servicios públicos. Una mayor producción de módulos puede reducir el costo del balance del sistema por vatio, ya que se necesitan menos módulos para cada megavatio de capacidad. Oxford PV apuntó a un módulo del 26% con una vida útil de 15 años en 2026 y a un módulo del 27% con una vida útil de 20 años para 2027. Sus planes sitúan el costo nivelado de la energía por delante del precio inicial del módulo en las discusiones de adquisición. Las celdas tándem recubiertas con cuchilla en aire ambiente alcanzaron una eficiencia certificada del 33%, mostrando una ruta escalable que no depende de la deposición en alto vacío.
Adopción de BIPV y Generación Distribuida
El BIPV está apoyando el mercado de celdas solares de perovskita porque las capas de perovskita pueden proporcionar productos semitransparentes y de colores para superficies de edificios. Esta flexibilidad reduce la compensación entre la generación de energía y el diseño visual que ha limitado los productos de construcción basados en silicio. Una demostración japonesa de cinco años por parte de Panasonic HD y AGC comenzó en instalaciones comerciales y públicas a finales de 2025, con la producción en masa prevista para alrededor de 2030. El proyecto reportó una eficiencia de conversión del 18,1% en dispositivos de 30 cm por 30 cm y una retención cercana al 80% después de 20 años simulados. La misma ruta de desarrollo puede apoyar aplicaciones de vidrio inteligente donde los requisitos de integración son más importantes que el precio exclusivo del módulo. El despliegue de módulos flexibles por parte de Swift Solar en Camp Pendleton también demostró que las aplicaciones distribuidas pueden valorar el bajo peso y la conformabilidad por encima del costo inicial del módulo.
Formatos Ligeros, Flexibles y Semitransparentes
Los productos flexibles extienden el mercado de celdas solares de perovskita a superficies que no pueden soportar fácilmente módulos de silicio de vidrio-vidrio. Renshine Solar invirtió 1,25 mil millones de CNY en 2025, equivalente a 170 millones de USD, en una instalación de módulos flexibles a escala de GW. Sus módulos de 1,2 m por 0,6 m lograron una eficiencia del 20% y fueron certificados por NREL y TÜV Rheinland. El consorcio PEARL financiado por la UE, coordinado por Fraunhofer FEP, demostró producción piloto de rollo a rollo en julio de 2025 para usos de BIPV e IoT[2]"07-2025, Hito en Celdas Solares de Perovskita Flexibles, el Consorcio PEARL Financiado por la UE Demuestra Producción de Rollo a Rollo", Fraunhofer FEP, fraunhofer.de. Los módulos flexibles pueden servir a tejados de baja carga, superficies irregulares, equipos de defensa y otras aplicaciones donde el peso del módulo determina la instalación factible. Este enfoque de producción también puede reducir los requisitos de capital por megavatio en comparación con la fabricación basada en vacío, aunque el rendimiento sigue siendo importante para la escala.
Objetivos de Energía Renovable y Financiamiento Público de I+D
Los objetivos públicos y el apoyo a la fabricación están creando una señal de demanda más clara para el mercado de celdas solares de perovskita. El 7.º Plan Básico de Energía de Japón, aprobado en febrero de 2025, estableció un objetivo de instalación doméstica de perovskita de 20 GW para 2040. El plan también exige coordinación pública y privada en el escalado de la producción y el desarrollo de la demanda. En los Estados Unidos, Tandem PV recibió una subvención ARPA-E SCALEUP Ready de 7,7 millones de USD para trabajo de fabricación doméstica. Dichos programas pueden reducir el riesgo de desarrollo temprano cuando los equipos de producción y los procedimientos de calificación aún están evolucionando. También pueden crear un riesgo de arquitectura si una línea de fabricación financiada se construye en torno a un diseño que es superado por mejoras de eficiencia más rápidas. Las líneas de silicio existentes proporcionan una base de reconversión potencial, lo que podría hacer que la producción tándem sea más económica a medida que aumenten los volúmenes comerciales.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Degradación por Humedad, Calor, UV y Migración Iónica | -6.00% | Global; más aguda en climas húmedos (Sudeste Asiático, costas de MEA) | Corto plazo (≤ 2 años) |
| Gestión del Plomo y Cumplimiento del Fin de Vida Útil | -4.00% | Europa (RoHS), y cada vez más América del Norte y APAC | Mediano plazo (2–4 años) |
| Brecha de Bancabilidad por Datos Limitados de Vida en Campo | -5.00% | Global — aguda para el financiamiento de proyectos a escala de servicios públicos | Corto plazo (≤ 2 años) |
| Restricciones en el Rendimiento de Grandes Áreas y la Cadena de Suministro de Encapsulación | -4.50% | China, Alemania, EE. UU. (líneas de GW en aumento) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Degradación por Humedad, Calor, UV y Migración Iónica
La durabilidad sigue siendo una restricción fundamental para el mercado de celdas solares de perovskita porque las vías de fallo de los módulos difieren de las del silicio. La migración iónica, la degradación de la interfaz y el fallo de la encapsulación pueden no estar completamente representados por pruebas diseñadas en torno al comportamiento convencional del silicio. Un análisis de 2026 examinó las vías tecnológicas y las compensaciones necesarias para la operación a largo plazo de los módulos de perovskita[3]"Desafíos, Vías Tecnológicas y Compensaciones de los Módulos Solares de Perovskita para la Operación a Largo Plazo", Nature Energy, nature.com. Un modelo separado estimó una supervivencia de 26 meses en el árido Phoenix y 42 meses en el templado Seattle para una celda tándem que cumple los umbrales mínimos de estabilidad ISOS-L2[4]"Modelado y Predicción de la Vida Útil Real de Celdas Solares Tándem Perovskita-Silicio", EES Solar, pubs.rsc.org. China Huaneng puso en marcha una planta de demostración de 5 MW en Qinghai en agosto de 2025 para generar evidencia de campo sobre la exposición ultravioleta, la abrasión por arena y las condiciones de alta altitud. Los resultados son importantes porque los métodos de calificación, los materiales de encapsulación y el clima de instalación pueden influir en la confianza para el despliegue.
Brecha de Bancabilidad por Datos Limitados de Vida en Campo
El mercado de celdas solares de perovskita enfrenta una brecha de financiamiento porque los prestamistas necesitan registros de rendimiento largos y comparables antes de respaldar garantías extendidas. Los primeros envíos comerciales de Oxford PV a clientes de servicios públicos en EE. UU. comenzaron a finales de 2024, dejando tiempo limitado para la validación en campo plurianual. La adquisición a escala de servicios públicos enfrenta el mayor requisito porque depende de prestamistas institucionales, inversores de capital fiscal, aseguradoras e ingenieros independientes. El rendimiento en grandes áreas y la encapsulación confiable se suman a este problema porque la eficiencia de conversión de energía en laboratorio por sí sola no establece un rendimiento de campo reproducible. Un marco de comercialización de 2026 identificó la necesidad de vincular los resultados de laboratorio con datos de módulos de gran área, estadísticamente confiables y calificados por IEC. La gestión del plomo crea un requisito de cumplimiento adicional, y la investigación ha demostrado que la recuperación de circuito cerrado puede capturar más del 99% del plomo de las celdas de perovskita al final de su vida útil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Vertical: Los Servicios Públicos Anclan los Ingresos mientras el Sector Residencial Lidera el Pronóstico de Crecimiento
Las aplicaciones de servicios públicos representaron el 35,4% de la participación del mercado de celdas solares de perovskita en 2025, convirtiéndolas en el vertical más grande. Los primeros productores de energía independientes están utilizando una mayor densidad energética para reducir los requisitos de terreno en grandes instalaciones solares. Los compradores de servicios públicos también requieren evidencia formal sobre rendimiento, confiabilidad y certificación antes de asumir compromisos mayores. GCL Optoelectronic suministró módulos tándem certificados IEC 61215 e IEC 61730 para la planta de demostración de Qinghai de China Huaneng. El proyecto requirió una eficiencia de producción en masa de al menos el 26% y una garantía de rendimiento de 25 años. Ese pedido muestra cómo los primeros compradores institucionales pueden utilizar proyectos de demostración controlados para calificar una nueva tecnología de módulos. También muestra por qué la demanda temprana de servicios públicos tiende a centrarse en diseños con vías claras de fabricación y certificación. La industria de celdas solares de perovskita depende de este tipo de despliegue en campo para establecer un registro que los financiadores de proyectos puedan evaluar.
Se prevé que el sector residencial sea el vertical de más rápido crecimiento con una CAGR del 53,7% hasta 2031. Los tejados urbanos con espacio limitado pueden beneficiarse de los paneles tándem que generan más vatios-hora por metro cuadrado. Una mayor densidad energética puede acortar el período de recuperación esperado del sistema en comparación con los sistemas de silicio del mismo tamaño. Los instaladores residenciales y comerciales también pueden aceptar garantías más cortas mientras los grandes financiadores de servicios públicos esperan más datos de campo. Los tejados industriales ofrecen un punto intermedio porque proporcionan una escala útil sin el escrutinio completo aplicado al financiamiento de servicios públicos. Los proyectos BIPV comerciales pueden apoyar diseños integrados y semitransparentes donde los requisitos del edificio influyen en la decisión de compra. La categoría de otros incluye aplicaciones de defensa, aeroespacial e IoT. El despliegue de Swift Solar en Camp Pendleton ilustra un entorno donde el rendimiento de potencia por peso puede justificar una prima tecnológica temprana.
Por Producto: El Formato Rígido Define el Mercado, el Flexible Impulsa el Próximo Capítulo
Los módulos rígidos representaron el 68,3% del tamaño del mercado de celdas solares de perovskita en 2025. Su posición refleja la producción establecida en sustrato de vidrio, cadenas de suministro de encapsulación vidrio-vidrio maduras y compatibilidad con flujos de trabajo de certificación conocidos. La línea de 500 MW de GCL Optoelectronic en Kunshan obtuvo la certificación IEC 61215 e IEC 61730 para un módulo tándem de 2 m². La empresa apuntó a entre 50 MW y 70 MW de envíos en 2026, situando su línea en producción comercial temprana. Los formatos rígidos son adecuados para clientes de servicios públicos y comerciales que prefieren dimensiones de módulos convencionales y sistemas de montaje. También proporcionan una ruta más clara para los fabricantes que buscan mayor rendimiento a escalas de producción más grandes. GCL espera que el costo a 3 GW de capacidad de producción se aproxime a la paridad con el silicio. Esta trayectoria de costos respalda el liderazgo continuo de los módulos rígidos mientras el mercado de celdas solares de perovskita en general se desarrolla.
Se prevé que los módulos flexibles crezcan a una CAGR del 54,1% hasta 2031. Su base de partida más baja y su uso en BIPV, tejados de baja carga, sistemas de defensa y superficies irregulares respaldan esta tasa más rápida. La inversión de Renshine Solar en instalaciones flexibles muestra que ya se están tomando decisiones de equipamiento a gran escala para este formato. La empresa también reportó una eficiencia certificada del 27,5% para una celda flexible de todo perovskita fabricada con recubrimiento de cuchilla a escala industrial. El piloto PEARL de Fraunhofer FEP demostró una ruta de rollo a rollo que podría apoyar la producción flexible europea. Los diseños flexibles requieren una encapsulación confiable y acceso al suministro de materiales conductores y películas protectoras. Estos requisitos pueden ralentizar el escalado fuera de China, incluso donde los módulos ligeros tienen un caso de uso sólido.


Por Aplicación: El Panel Solar Lidera en Escala, el BIPV Marca el Ritmo en Valor
Los paneles solares representaron el 50,2% de los ingresos de 2025 en el mercado de celdas solares de perovskita. Los paneles estándar montados en tierra y en tejados pueden evaluarse como alternativas de mayor producción a los módulos de silicio. Sus formatos de instalación establecidos hacen que la propuesta de valor sea más fácil de entender para los compradores de servicios públicos y tejados. Los primeros envíos de Oxford PV y GCL respaldaron esta ruta hacia la comercialización. Los compradores pueden comparar estos productos a través del rendimiento energético, la eficiencia del módulo y el costo nivelado de la energía. La demanda de paneles solares también genera los datos de campo necesarios para mejorar las condiciones de financiamiento y la confianza en las garantías. La amplia base instalada de equipos solares convencionales puede facilitar la adopción de tándem donde los diseños de montaje y eléctricos siguen siendo compatibles. Esta aplicación, por tanto, apoya la escala mientras otras categorías de productos desarrollan demanda especializada.
Se proyecta que el BIPV crezca a una CAGR del 54,8% hasta 2031, la tasa más rápida entre las aplicaciones. Los productos semitransparentes y de colores pueden incorporarse en fachadas y otros elementos de construcción. Panasonic HD y AGC utilizaron una demostración japonesa de cinco años para examinar productos de perovskita integrados en vidrio para edificios públicos y comerciales. Los propietarios de edificios pueden evaluar un sistema de fachada como parte de la envolvente del edificio en lugar de solo como una compra de módulos. Ese enfoque puede respaldar precios de venta más altos donde la integración visual y estructural es importante. El grupo de aplicaciones de otros incluye fotovoltaica de interior para dispositivos IoT y electrónica de consumo. La banda prohibida ajustable de la perovskita puede mejorar la coincidencia espectral bajo luz interior blanca cálida. Estas aplicaciones especializadas siguen siendo más pequeñas pero añaden rutas de productos fuera de las instalaciones solares exteriores convencionales.
Análisis Geográfico
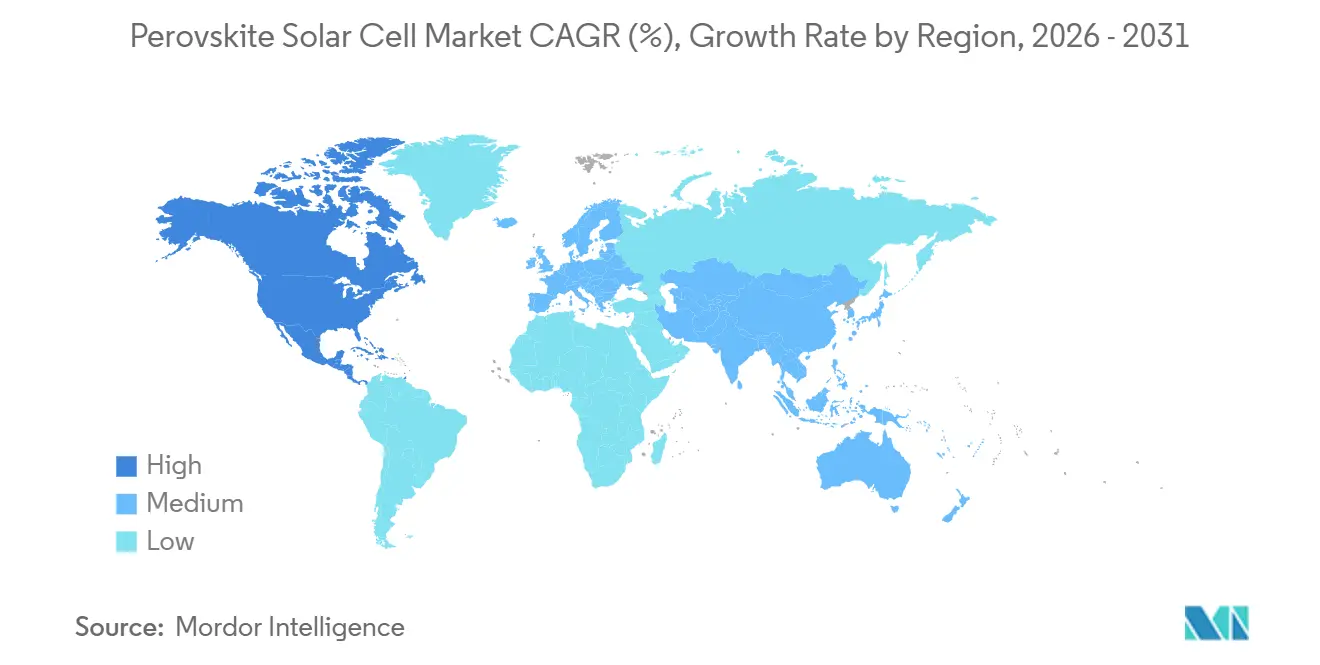
Asia-Pacífico representó el 52,7% de la participación del mercado de celdas solares de perovskita en 2025 y se mantuvo como la región comercial líder. China tiene actividad de fabricación a escala de GW en empresas como GCL Optoelectronic y Renshine Solar. La planta de 5 MW de China Huaneng en Qinghai, puesta en marcha en agosto de 2025, está probando el rendimiento bajo una fuerte exposición ultravioleta, abrasión por arena y presión de alta altitud. Estas condiciones de campo pueden proporcionar evidencia que no se captura en las pruebas de laboratorio estándar. Japón está utilizando un modelo gubernamental y del sector privado construido en torno a su objetivo de instalación doméstica de 20 GW para 2040. Panasonic HD y AGC también están probando productos integrados en vidrio en entornos comerciales y públicos. Corea del Sur contribuye a través de la investigación de tándem de película delgada, mientras que Vietnam, Tailandia, Indonesia y Australia siguen siendo mercados secundarios para aplicaciones flexibles fuera de la red.
Se prevé que América del Norte crezca a una CAGR del 57,4% hasta 2031, la tasa más alta entre los segmentos geográficos. Tandem PV envió su primer panel de calidad de producción desde su instalación en Fremont, California, en 2026 y reportó 1 mil millones de USD en cartas de intención. Caelux firmó 13 GW de acuerdos de suministro a cinco años con 3 fabricantes en 2 continentes a mediados de 2026. Su enfoque añade Vidrio Activo recubierto de perovskita a las líneas de producción de módulos de silicio existentes. La actividad en EE. UU. está respaldada por la política de fabricación doméstica, la adquisición de defensa y las introducciones de módulos comerciales. La combinación de pedidos tempranos y objetivos de producción local puede ayudar a construir una base de suministro doméstica, pero el financiamiento a largo plazo sigue dependiendo de los datos de campo.
Europa tiene una base actual más pequeña pero mantiene un papel significativo en investigación, BIPV y fabricación flexible. Fraunhofer ISE trabajó con Oxford PV en el diseño de módulos y la tecnología de interconexión en teja. Fraunhofer FEP coordinó el piloto de celdas flexibles de rollo a rollo del consorcio PEARL para usos de BIPV e IoT. América del Sur y Oriente Medio y África representan actualmente participaciones de ingresos más pequeñas. Brasil, Chile, Argentina, Arabia Saudita, los Emiratos Árabes Unidos, Egipto, Sudáfrica y Marruecos tienen potencial para aplicaciones distribuidas y fuera de la red en entornos de alta irradiancia. Su relevancia está vinculada a los productos flexibles y al costo de extender la red a áreas remotas.

Panorama Competitivo
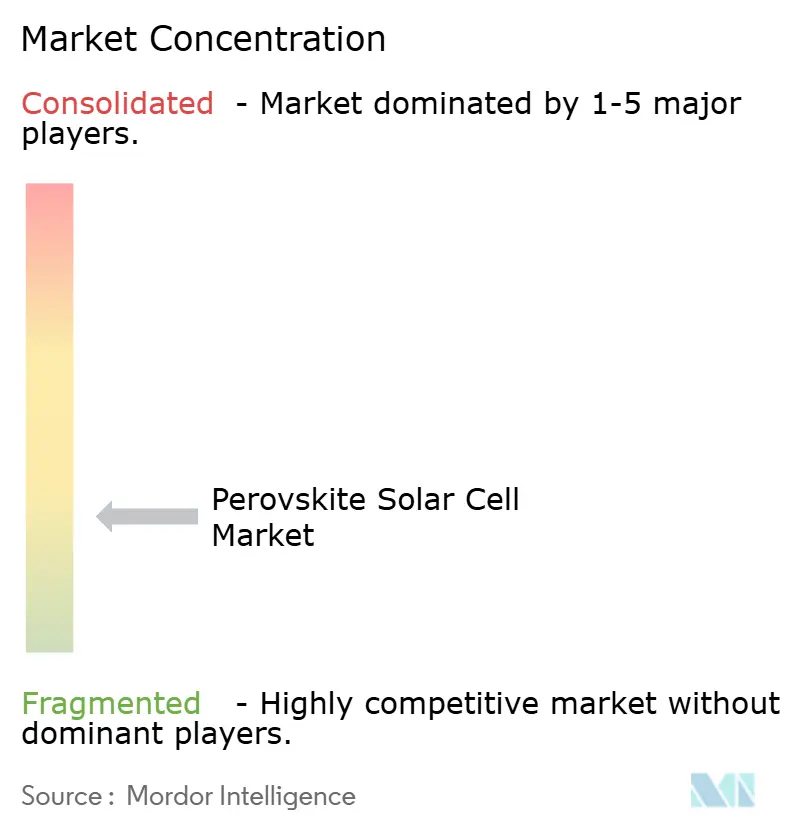
El mercado de celdas solares de perovskita está moderadamente fragmentado en general, aunque la fabricación a escala comercial está concentrada en menos de 10 empresas que operan o ponen en marcha líneas de producción de clase GW a mediados de 2026. Los fabricantes de volumen chinos, los especialistas occidentales en tándem y los innovadores en vidrio están siguiendo rutas distintas hacia la escala comercial. GCL Optoelectronic está expandiendo la fabricación de tándem rígido, utilizando la certificación de gran formato y un objetivo de paridad de costos con el silicio a 3 GW de producción. Oxford PV compite a través del desarrollo de eficiencia y la propiedad intelectual, con más de 400 patentes de perovskita concedidas. También celebró un acuerdo de licencia y cooperación tecnológica que permite a los sublicenciatarios de Trina Solar fabricar módulos tándem en China. Caelux utiliza un enfoque de activos ligeros que aplica vidrio recubierto de perovskita a las líneas de módulos de silicio existentes. Estos modelos reflejan diferentes enfoques hacia la inversión en fabricación, el control tecnológico y la ruta hacia las ventas en volumen.
La certificación es un requisito competitivo central porque los compradores institucionales consideran IEC 61215 e IEC 61730 como umbrales de adquisición. La doble certificación de GCL para un módulo tándem de gran formato proporciona un punto de referencia temprano para los competidores. Oxford PV y Fraunhofer ISE presentaron un prototipo tándem en teja del 25,6% en junio de 2026 fabricado en la instalación de Oxford PV en Brandeburgo del Havel. El diseño fue descrito como compatible con la producción en masa. Caelux y Solx anunciaron una asociación de 5 años y 3 GW en abril de 2026 para la producción en Aguadilla, Puerto Rico. Los socios apuntaron a volúmenes comerciales en EE. UU. para 2027 y una eficiencia de módulo del 28%. Estas acciones muestran que las empresas líderes están combinando afirmaciones tecnológicas con compromisos de fabricación, licencias o suministro.
La encapsulación flexible, la fotovoltaica de grado espacial y la recuperación de plomo al final de la vida útil siguen siendo áreas especializadas de competencia. La cadena de suministro de vidrio conductor y películas de encapsulación no está completamente libre de riesgos fuera de China. GCL reportó una eficiencia superior al 30% para dispositivos de grado espacial, creando una posible ruta hacia aplicaciones donde la producción y el peso son importantes. La investigación sobre la recuperación con quelante biodegradable-biosorbente reportó una captura de plomo superior al 99%, lo que podría apoyar una capa de servicio de cumplimiento para el despliegue europeo. Saule Technologies, Microquanta Semiconductor y UtmoLight operan en áreas de nicho de BIPV y generación distribuida donde los volúmenes son más bajos y el valor del producto puede ser más alto. Las posiciones de participación de mercado podrían cambiar después de 2027 a medida que los módulos comerciales acumulen de 2 a 3 años de resultados de campo.
Desarrollos Recientes de la Indu
Líderes de la Industria de Celdas Solares de Perovskita
-
Oxford PV
-
Microquanta Semiconductor Co., Ltd.
-
UtmoLight Co., Ltd.
-
Greatcell Energy
-
Saule Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: El Ministerio de Energía Nueva y Renovable de India ha destinado 24 millones de USD para una Línea Piloto de Fabricación de PV de Perovskita y proyectos asociados bajo su programa de Investigación y Desarrollo Tecnológico en Energía Renovable para 2026–27 a 2030–31.
- Julio de 2026: LONGi de China anunció una nueva eficiencia de conversión récord mundial del 35,5% para una celda solar tándem de dos terminales de silicio cristalino/perovskita desarrollada de forma independiente. El resultado fue certificado por la Instalación Europea de Pruebas Solares (ESTI), proporcionando validación de terceros de la eficiencia reportada. LONGi anunció el logro en su Conferencia de Innovación Solar y de Almacenamiento de Energía 2026.
- Junio de 2026: Kyocera comenzó a probar los módulos solares de perovskita de Sekisui Chemical bajo condiciones reales al aire libre en seis instalaciones en Japón.
- Abril de 2026: Caelux y Solx anunciaron una asociación estratégica de cinco años y 3 GW para producir módulos tándem híbridos de perovskita-silicio en la instalación de Solx en Aguadilla, Puerto Rico, con el objetivo de alcanzar volúmenes comerciales en EE. UU. para 2027. La asociación integra la tecnología de Vidrio Activo de Caelux en la plataforma de módulos Aurora de Solx para ofrecer una eficiencia de módulo del 28% y una mejora del costo nivelado de la energía superior al 20% respecto al silicio convencional.


Alcance del Informe del Mercado Global de Celdas Solares de Perovskita
Una celda solar de perovskita (PSC) es un dispositivo fotovoltaico que utiliza un material semiconductor de estructura perovskita como capa de absorción de luz para convertir la luz solar en electricidad. Estos materiales típicamente tienen una estructura representada por ABX₃, donde A es un catión orgánico o inorgánico, B es un metal como el plomo o el estaño, y X es un haluro como el yodo, el bromo o el cloro. Las celdas solares de perovskita se caracterizan por una alta eficiencia de conversión de energía, una fuerte absorción de luz, bandas prohibidas ajustables y el potencial para una fabricación de bajo costo. Pueden producirse en formatos rígidos o flexibles y se están desarrollando para aplicaciones solares de unión simple y tándem, incluidas las celdas tándem de perovskita-silicio.
El mercado global de celdas solares de perovskita está segmentado por vertical, producto, aplicación y geografía. Por vertical, el mercado está segmentado en servicios públicos, industrial, comercial, residencial y otros verticales. Por producto, el mercado está segmentado en celdas solares de perovskita rígidas y flexibles. Por aplicación, el mercado está segmentado en vidrio inteligente, paneles solares, fotovoltaica integrada en edificios (BIPV) y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de celdas solares de perovskita en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Servicios Públicos |
| Industrial |
| Comercial |
| Residencial |
| Otros |
| Rígido |
| Flexible |
| Vidrio Inteligente |
| Panel Solar |
| BIPV |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Vertical | Servicios Públicos | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Otros | ||
| Por Producto | Rígido | |
| Flexible | ||
| Por Aplicación | Vidrio Inteligente | |
| Panel Solar | ||
| BIPV | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de celdas solares de perovskita para 2031?
Se proyecta que el mercado alcance 5,32 mil millones de USD para 2031, desde 0,62 mil millones de USD en 2026, a una CAGR del 53,53%.
¿Qué aplicación de celdas solares de perovskita crece más rápido?
Se proyecta que el BIPV registre la CAGR de aplicación más alta del 54,8% hasta 2031, respaldado por productos de construcción semitransparentes y de colores.
¿Por qué son importantes los módulos solares tándem para la economía de los proyectos?
Los tándem de perovskita-silicio pueden aumentar la producción por módulo, reduciendo el número de módulos y los costos relacionados del balance del sistema en un sitio.
¿Qué está limitando una adopción más amplia a escala de servicios públicos?
Los registros de rendimiento a largo plazo, la bancabilidad, el rendimiento en grandes áreas, la confiabilidad de la encapsulación y los requisitos de financiamiento siguen siendo los principales límites.
¿Qué región se está expandiendo más rápidamente?
Se prevé que América del Norte crezca a una CAGR del 57,4% hasta 2031, respaldada por la actividad de fabricación, la demanda de defensa y el lanzamiento de módulos.
¿Qué papel desempeñan los módulos de perovskita flexibles?
Los módulos flexibles sirven a tejados de baja carga, fachadas de edificios, sistemas de defensa y superficies irregulares, y se prevé que crezcan a una CAGR del 54,1%.
Última actualización de la página el:



