
Tamanho e Participação do Mercado de Medicamentos para Úlcera Péptica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 11.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.13 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.64 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Úlcera Péptica por Mordor Intelligence
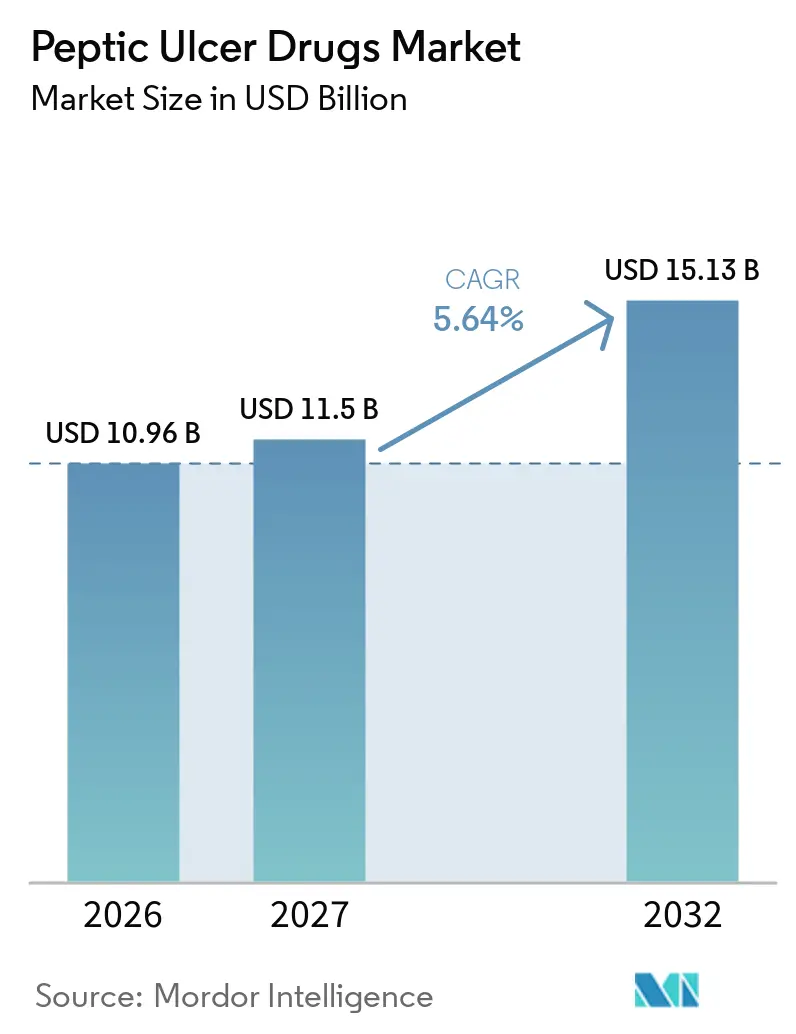
O tamanho do Mercado de Medicamentos para Úlcera Péptica deverá crescer de 10,96 bilhões de USD em 2026 para 11,5 bilhões de USD em 2027 e está previsto para atingir 15,13 bilhões de USD até 2032, a um CAGR de 5,64% no período de 2027-2032.
A adoção premium dos bloqueadores ácidos competitivos de potássio (PCABs) compensa a desaceleração dos volumes de inibidores da bomba de prótons (IBPs), à medida que os prescritores migram para terapias com início de ação mais rápido, menos restrições de horário alimentar e melhor segurança a longo prazo. O foco regulatório nos riscos cardiovasculares e oncológicos associados à exposição crônica a IBPs acelera essa mudança terapêutica e intensifica a concorrência no mercado de medicamentos para úlcera péptica. Regimes de combinação emergentes para a erradicação do Helicobacter pylori, a implantação mais ampla de programas de rastreamento de H. pylori e o rápido crescimento dos canais de dispensação por comércio eletrônico sustentam ainda mais a expansão da receita. Ao mesmo tempo, a entrada agressiva de genéricos após os iminentes vencimentos de patentes de IBPs restringe o poder de precificação geral e intensifica a pressão por diversificação de portfólio.
Principais Conclusões do Relatório
- Por classe de medicamento, os inibidores da bomba de prótons retiveram 43,44% da participação do mercado de medicamentos para úlcera péptica em 2026, enquanto os bloqueadores ácidos competitivos de potássio (PCABs) devem registrar o CAGR mais rápido de 12,43% até 2032.
- Por indicação de doença, as úlceras gástricas representaram 39,86% do tamanho do mercado de medicamentos para úlcera péptica em 2026, enquanto o dano mucoso relacionado ao estresse avança a um CAGR de 7,89% no mesmo período.
- Por canal de distribuição, as farmácias hospitalares lideraram com 47,51% de contribuição de receita em 2026; farmácias online e comércio eletrônico devem crescer a um CAGR de 8,29% até 2032.
- Por geografia, a América do Norte comandou 40,90% da receita de 2026, mas a Ásia-Pacífico deve registrar o CAGR mais alto de 7,51% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prevalência Crescente de Infecções por Helicobacter Pylori em Mercados Emergentes | +1.20% | Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescimento da População Idosa e Uso de AINEs | +0.80% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços nas Terapias de Supressão de Ácido de Próxima Geração (PCABs) | +1.50% | Global, adoção antecipada na América do Norte e Japão | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Terapias Combinadas de Erradicação de H. Pylori | +0.70% | Global, particularmente Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Farmácias de Comércio Eletrônico em Países de Baixa e Média Renda | +0.60% | Ásia-Pacífico, América Latina, Oriente Médio e África | Médio prazo (2-4 anos) |
| Reposicionamento de Medicamentos Impulsionado por IA para Agentes Gastroprotetores | +0.30% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Infecções por Helicobacter Pylori em Mercados Emergentes
A infecção por H. pylori persiste em 57,1% entre os pacientes com úlcera péptica e em 76,4% entre os indivíduos diagnosticados com doença ulcerosa péptica em muitos países da Ásia-Pacífico, perpetuando um considerável grupo de tratamento. O desenvolvimento econômico ainda não produziu melhorias paralelas no saneamento em várias economias de renda média-baixa, de modo que os números absolutos de casos permanecem elevados.[1] Campanhas de rastreamento patrocinadas pelo governo na China, Japão e Coreia do Sul aumentaram as taxas de diagnóstico precoce, levando a maiores volumes de prescrição para regimes de erradicação que frequentemente combinam PCABs com combinações de múltiplos antibióticos. A mudança nas diretrizes de 2024 do Colégio Americano de Gastroenterologia (ACG) em direção à terapia quádrupla com bismuto obrigatória multiplica ainda mais as unidades de medicamentos dispensadas por paciente, o que beneficia os fabricantes com portfólios amplos de antibióticos e agentes gastroprotetores. À medida que os mercados emergentes continuam a se urbanizar, o crescimento da renda disponível fortalece as taxas de adesão, preservando o impulso da demanda no mercado de medicamentos para úlcera péptica.
Crescimento da População Idosa e Uso de AINEs
Uma população que envelhece rapidamente intensifica a vulnerabilidade da mucosa gástrica enquanto simultaneamente impulsiona o consumo crônico de AINEs para osteoartrite e outros distúrbios degenerativos. Evidências epidemiológicas mostram que os idosos apresentam o triplo da incidência de úlceras em comparação com coortes mais jovens.[2] Na América do Norte e na Europa, os médicos frequentemente co-prescrevem agentes gastroprotetores com AINEs de longo prazo, criando ciclos de reabastecimento previsíveis e de alta frequência. Como os idosos apresentam maior sensibilidade a eventos renais e esqueléticos adversos atribuídos à exposição prolongada a IBPs, os prescritores tendem para os PCABs, que exibem controle superior da acidez sem restrições de horário de refeição. Formulações premium adaptadas para idosos consequentemente garantem margens acima da média e reforçam a fidelidade à marca no mercado de medicamentos para úlcera péptica.
Avanços nas Terapias de Supressão de Ácido de Próxima Geração (PCABs)
O vonoprazano proporcionou 93% de cicatrização versus 85% para o lansoprazol em ensaios comparativos diretos de esofagite erosiva, oferecendo um início de ação notavelmente mais rápido e controle de pH por 24 horas.[3] A aprovação do VOQUEZNA pela FDA em julho de 2024 marcou a primeira nova classe de supressão de ácido em três décadas e validou a vantagem mecanística da ligação competitiva ao potássio. O tegoprazano desde então relatou não inferioridade na Fase 3 com um perfil de segurança mais limpo, e o fexuprazano alcançou >95% de cicatrização na vigilância pós-comercialização asiática. Esses dados catalisam a inclusão em formulários a faixas de preço premium, redirecionando as prescrições dos IBPs comoditizados e elevando a receita geral por prescrição no mercado de medicamentos para úlcera péptica.
Adoção Crescente de Terapias Combinadas de Erradicação de H. Pylori
A atualização do ACG de 2024 desencoraja a terapia tripla baseada em claritromicina em regiões com resistência >15%, exigindo a terapia quádrupla com bismuto. Os regimes quádruplos requerem quatro ingredientes ativos — frequentemente incluindo um PCAB — por 10 a 14 dias, aumentando o custo e a complexidade do tratamento. As empresas farmacêuticas que oferecem combinações de dose fixa ou blisteres de alta conveniência registram maior adoção, particularmente na Ásia-Pacífico, onde a erradicação impulsiona os esforços de prevenção do câncer gástrico. A terapia quádrupla baseada em vonoprazano alcançou 90,6% de erradicação em comparação com 85,2% para os comparadores baseados em lansoprazol, reforçando o posicionamento do PCAB como a base supressora de ácido preferida.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Vencimento de Patentes Impulsionando a Erosão de Preços por Genéricos | -1.80% | Global, particularmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Preocupações de Segurança de IBPs a Longo Prazo Desencadeando Escrutínio Regulatório | -1.10% | Global, concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Resistência Antimicrobiana Crescente ao H. Pylori | -0.70% | Global, particularmente Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mudança do Consumidor para Remédios à Base de Ervas / Naturais para Úlcera | -0.40% | Global, concentrado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vencimento de Patentes Impulsionando a Erosão de Preços por Genéricos
O pantoprazol perde exclusividade em dezembro de 2026, e o esomeprazol enfrenta os vencimentos secundários restantes em 2025 nas principais jurisdições europeias, expondo mais de USD 350 bilhões em vendas de marcas agregadas a uma compressão rápida de preços de 80 a 90%. As empresas multinacionais antecipam os gastos promocionais para maximizar o valor antes do vencimento e, em seguida, pivotam para lançamentos de PCABs, mudanças para venda livre ou penetração em mercados emergentes. A manobra amortece o declínio da receita total, mas não pode compensar totalmente o aperto de margem impulsionado pelo volume que agora se espalha pelo mercado de medicamentos para úlcera péptica.
Preocupações de Segurança de IBPs a Longo Prazo Desencadeando Escrutínio Regulatório
Uma revisão de farmacovigilância de 2024 catalogou 3.133 eventos tumorais associados a IBPs, com o câncer gástrico representando 19,05% dos relatos; quase 30% desses casos foram fatais. Motivados por tais achados, a FDA e a EMA ampliaram os avisos de bula para fratura, infecção por C. difficile e doença renal crônica. Os médicos limitam cada vez mais os tratamentos a 8-12 semanas, criando espaço para PCABs e antagonistas dos receptores H2 posicionados como opções de manutenção a longo prazo mais seguras, remodelando assim os padrões de demanda no mercado de medicamentos para úlcera péptica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
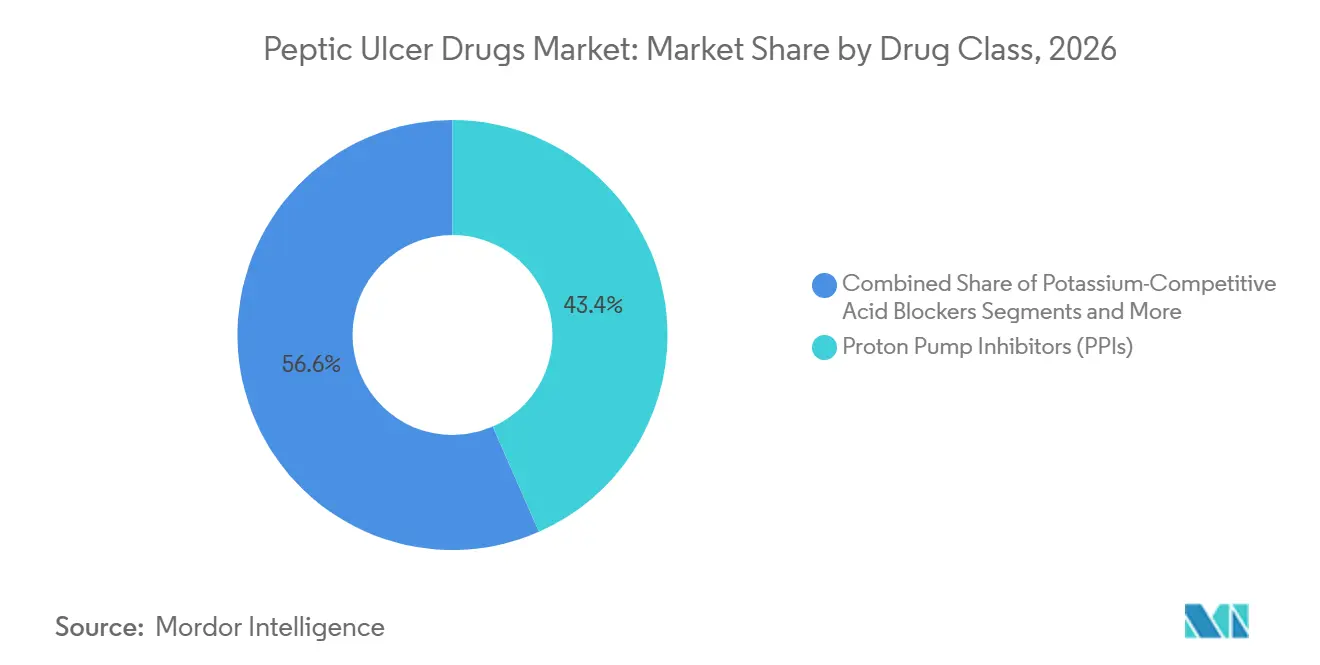
PCABs Desafiam a Dominância dos IBPsOs IBPs geraram 43,44% da receita global em 2026, mas sua participação no mercado de medicamentos para úlcera péptica está diminuindo à medida que os PCABs registram um CAGR de 12,43% até 2032. A aprovação do vonoprazana nos Estados Unidos validou a farmacologia dos PCABs, enquanto o Japão, a Coreia do Sul e, mais recentemente, a Índia adotaram lançamentos locais a preços de tabela premium. Vários organismos de avaliação de tecnologias em saúde agora classificam os PCABs como custo-efetivos ao considerar taxas de cicatrização mais elevadas e menores custos de retratamento. Os antagonistas dos receptores de histamina-2 mantêm um papel no controle de sintomas noturnos para pacientes sensíveis ao custo, enquanto os antiácidos funcionam principalmente como auxiliares de venda livre adjuntivos.
A diversidade do pipeline amplia as estratégias defensivas. Os sachês de liberação retardada de esomeprazol magnésico da AstraZeneca atendem à pediatria, a Takeda avança com combinações de doses fixas de tegoprazana mais antibióticos, e a Pfizer explora reformulações guiadas por inteligência artificial voltadas para dosagem semanal. Esses projetos buscam manter a relevância à medida que o mercado de medicamentos para úlcera péptica migra para supressores ácidos diferenciados e kits de erradicação multimecanísticos.


Por Canal de Distribuição:
A Transformação Digital AceleraAs farmácias hospitalares capturaram 47,51% das vendas de 2026 devido à complexidade do manejo de sangramento agudo e da indução de terapia quádrupla, que exige monitoramento hospitalar. No entanto, os canais online estão acelerando a um CAGR de 8,29%, superando os pontos de venda no varejo e desviando volume das redes tradicionais de lojas físicas. As farmácias digitais incorporam verificação de prescrição eletrônica, lembretes automáticos de recarga e entrega em domicílio — recursos que ressoam fortemente com pacientes com gastrite crônica e doença do refluxo gastroesofágico (DRGE) que exigem conveniência e transparência de custos. Em resposta, as principais redes nos Estados Unidos e na Alemanha lançaram modelos omnicanal híbridos que combinam teleconsultas com retirada no mesmo dia, uma tática que preserva o fluxo de clientes nas lojas enquanto captura participação digital no mercado de medicamentos para úlcera péptica.
Por Indicação de Doença:
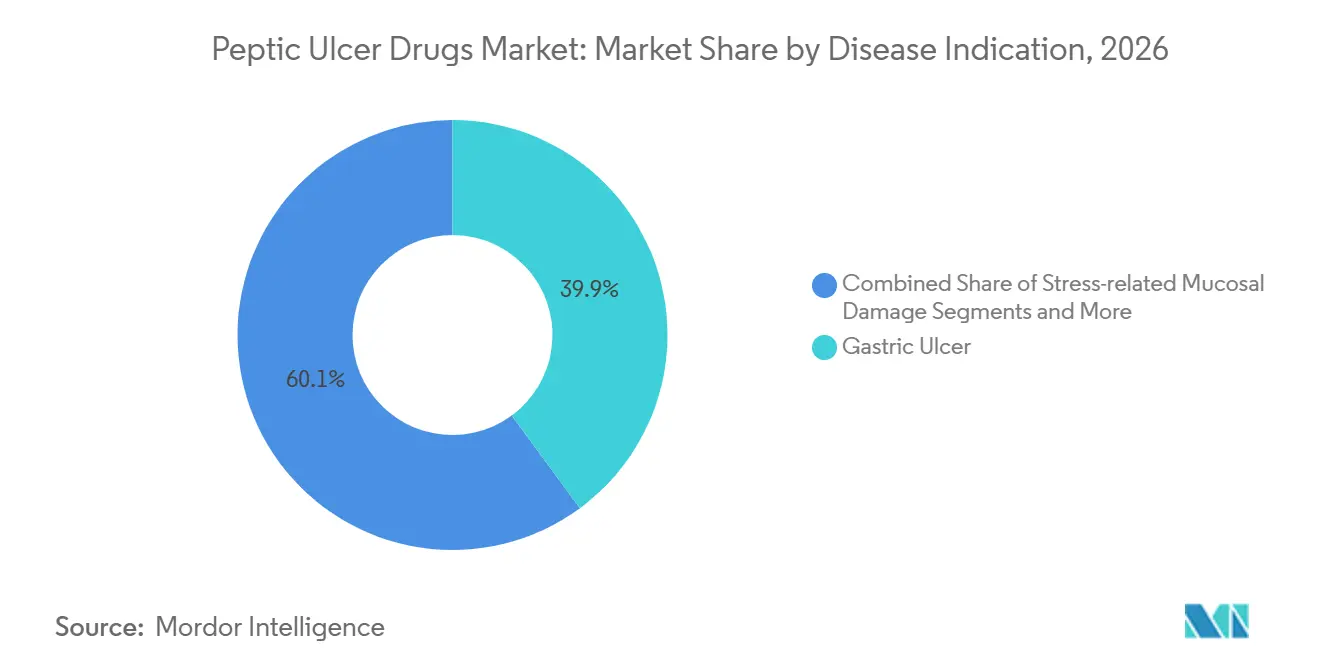
O Dano Relacionado ao Estresse EmergeAs úlceras gástricas permaneceram como a maior indicação, com 39,86% das prescrições globais em 2026, mas o dano mucoso relacionado ao estresse está se expandindo mais rapidamente, a um CAGR de 7,89%. O aumento do estresse no ambiente de trabalho, a polifarmácia em idosos e o uso generalizado de anti-inflamatórios não esteroidais (AINEs) impulsionam esse crescimento. Os protocolos clínicos agora recomendam a coterapia profilática com PCABs para pacientes cardiovasculares de alto risco que recebem dupla antiagregação plaquetária, ampliando a profilaxia além dos grupos clássicos de úlcera. As úlceras duodenais e a síndrome de Zollinger-Ellison formam segmentos de nicho, mas sua alta intensidade de tratamento sustenta receitas de dois dígitos por paciente. O posicionamento preventivo se alinha com os incentivos dos pagadores em evolução, que recompensam a redução de hospitalizações por sangramento gastrointestinal superior, reforçando a demanda por agentes potentes e de ação rápida no mercado de medicamentos para úlcera péptica.
Análise Geográfica
Mercado de Medicamentos para Úlcera Péptica na América do Norte
A América do Norte deteve 30,2% da receita de 2024, impulsionada pelo reembolso premium para novos PCABs, diagnósticos oportunos de H. pylori e uma cadeia de fornecimento de biológicos madura. A rápida adoção do vonoprazana nos formulários e a iminente solicitação de registro do tegoprazana energizaram a concorrência, mitigando a perda de volume decorrente do vencimento de patentes de IBPs. A erosão de preços permanece acentuada após a entrada de genéricos, mas os fabricantes compensam essa erosão por meio de programas de assistência ao paciente que fomentam a fidelização à marca.
Mercado de Medicamentos para Úlcera Péptica na Europa
A Europa ficou em segundo lugar em tamanho, mas registrou crescimento moderado devido a tetos de preços impostos por políticas de austeridade e licitações agressivas que favorecem os genéricos. As exigências de farmacovigilância da EMA elevam os custos dos ensaios clínicos, desacelerando a entrada de PMEs, mas beneficiando as multinacionais com infraestrutura robusta de conformidade regulatória. Os sistemas nacionais de saúde reembolsam amplamente a terapia quádrupla com bismuto, incentivando a aquisição de embalagens combinadas que se alinham às diretrizes de gestão da resistência antimicrobiana.
Mercado de Medicamentos para Úlcera Péptica na APAC, MEA e América do Sul
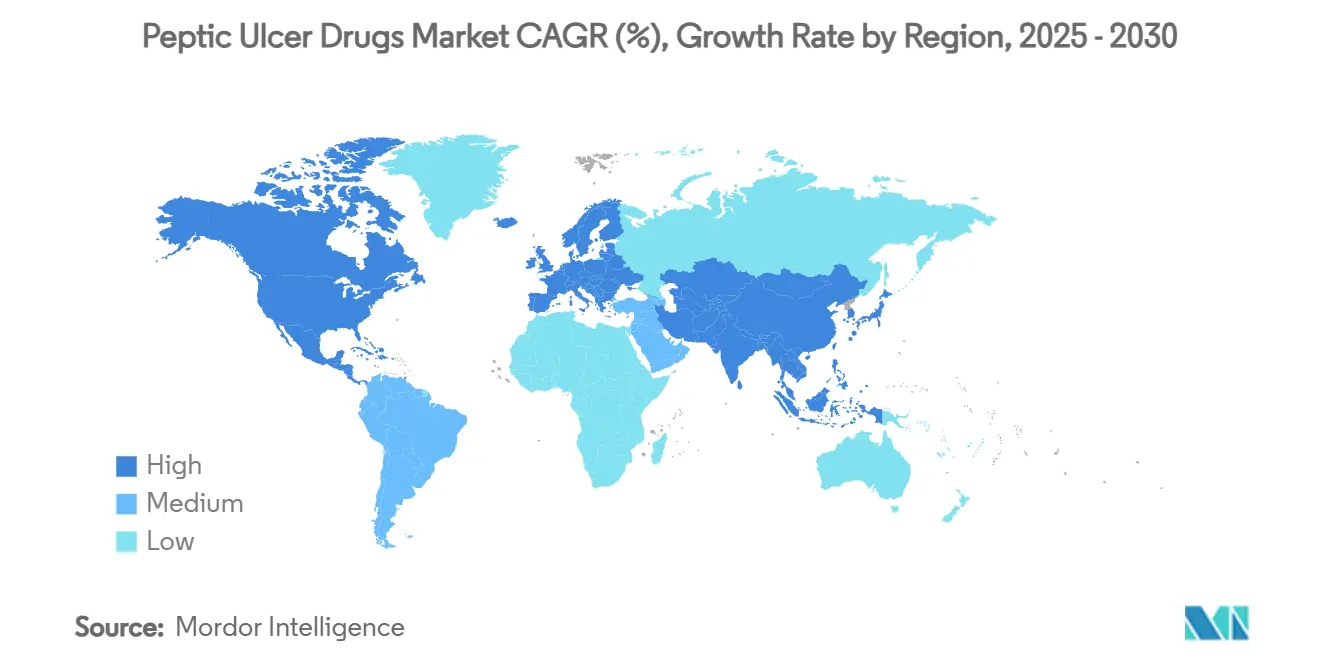
A Ásia-Pacífico registrou o CAGR mais acelerado, de 5,17%, impulsionado pela iniciativa Estômago Saudável da China, pelo legado consolidado dos PCABs no Japão e pela crescente classe média da Índia, que valoriza os genéricos de marca. As campanhas de rastreamento lideradas pelo governo impulsionam a detecção de H. pylori, resultando em maiores volumes de terapia de erradicação. Os incentivos à fabricação local, como o esquema de Incentivo Vinculado à Produção da Índia, reduzem os custos unitários e melhoram a acessibilidade, acelerando a conversão de pacientes no mercado de medicamentos para úlcera péptica. O Oriente Médio e África e a América do Sul contribuem com participações menores, mas apresentam crescente adoção urbana de farmácias de comércio eletrônico, uma tendência que deverá elevar a penetração terapêutica apesar da volatilidade macroeconômica.

Cenário Competitivo
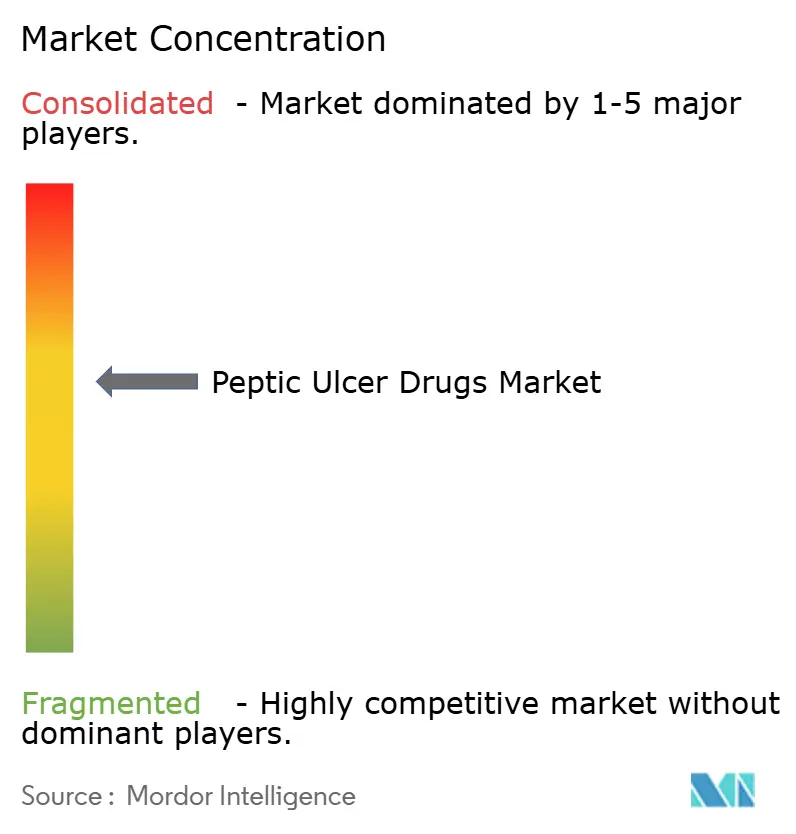
O mercado de medicamentos para úlcera péptica apresenta fragmentação moderada. A participação combinada das cinco maiores empresas está próxima de 45%, deixando espaço para entrantes especializados. AstraZeneca, Takeda e Pfizer defendem franquias legadas de IBPs enquanto reinvestem na expansão de PCABs. A Phathom Pharmaceuticals aproveitou a exclusividade no estilo de medicamento órfão para garantir a rápida adoção do VOQUEZNA. O lançamento doméstico do fexuprazano pela Sun Pharma na Índia e o iminente pedido de registro do tegoprazano pela Sebela nos EUA ilustram o escalonamento regional da classe de PCABs.
Os temas estratégicos incluem inovação em combinações de dose fixa, prospecção de moléculas habilitada por IA e engajamento omnicanal do paciente. As empresas maiores investem em algoritmos de diagnóstico complementar que combinam regimes de erradicação com padrões de resistência locais, aumentando assim as taxas de sucesso e justificando preços premium. Em paralelo, as plataformas digitais de adesão coletam evidências do mundo real que alimentam bancos de dados de segurança pós-comercialização, apoiando a renovação favorável de formulários. As oportunidades de espaço em branco abrangem comprimidos mastigáveis pediátricos, cápsulas de polvilhamento em baixa dose para idosos e kits de prevenção de úlcera de estresse para ambientes de terapia intensiva, cada segmento prometendo pools de receita diferenciados no mercado de medicamentos para úlcera péptica.
Líderes do Setor de Medicamentos para Úlcera Péptica
-
Takeda Pharmaceutical
-
AstraZeneca
-
Pfizer
-
Dr. Reddy's Laboratories
-
GlaxoSmithKline
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Úlcera Péptica Empresas cobertas neste relatório
- AstraZeneca
- Takeda Pharmaceuticals
- Pfizer
- Abbott Laboratories
- GlaxoSmithKline
- Dr. Reddy’s Laboratories
- Novartis
- Teva Pharmaceutical Industries
- Johnson & Johnson
- Sanofi
- Bayer
- Daewoong Pharmaceutical Co.
- Eisai
- Mitsubishi Tanabe Pharma Corp.
- Sun Pharmaceuticals Industries
- Cadila Healthcare (Zydus)
- Lupin
- Perrigo Company
- Fresenius

Desenvolvimentos industriais recentes em Mercado de Medicamentos para Úlcera Péptica
- Abril de 2025: A Sebela Pharmaceuticals anunciou dados positivos da Fase 3 TRIUMpH para o tegoprazana, preparando uma submissão planejada à FDA no quarto trimestre de 2025.
- Abril de 2025: A Sun Pharmaceuticals introduziu comprimidos de fexuprazana 40 mg na Índia sob a marca Fexuclue, alcançando a primeira entrada de PCAB no país.
- Março de 2025: A Phathom Pharmaceuticals lançou uma campanha de conscientização sobre o VOQUEZNA com o ator Kenan Thompson para aumentar o engajamento dos pacientes no tratamento da DRGE.
- Fevereiro de 2025: A Takeda firmou uma licença de patente não exclusiva com a Lupin para comercializar o vonoprazana na Índia, abrindo um mercado emergente de alto volume.
- Setembro de 2026: A Akums Drugs & Pharmaceuticals desenvolveu um kit combinado de terapia tripla aprovado pelo DCGI para infecção por Helicobacter pylori em adultos. O regime combina vonoprazana 20 mg, claritromicina 500 mg e amoxicilina 1.000 mg em um kit de tratamento organizado.


Escopo do Relatório Global do Mercado de Medicamentos para Úlcera Péptica
De acordo com o escopo do relatório, os medicamentos para úlcera péptica, também conhecidos como medicamentos antiulcerosos ou agentes antipépticos, são utilizados para tratar e prevenir úlceras pépticas, que são feridas que se desenvolvem no revestimento do estômago, do intestino delgado (duodeno) ou do esôfago. O mercado de medicamentos para úlcera péptica é segmentado por classe de medicamento, indicação de doença, canal de distribuição e geografia. Por classe de medicamento, o mercado é segmentado em inibidores da bomba de prótons (IBPs), bloqueadores ácidos competitivos de potássio (PCABs), antagonistas dos receptores de histamina-2 (H2RAs), antiácidos, antibióticos e agentes protetores da úlcera. Por indicação de doença, o mercado é segmentado em úlcera gástrica, úlcera duodenal, dano mucoso relacionado ao estresse e outros. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias/drogarias de varejo e farmácias online e comércio eletrônico. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões do mundo. O relatório oferece o valor (em USD) para os segmentos acima.
Visão geral da segmentação
| Inibidores da Bomba de Prótons (IBPs) |
| Bloqueadores de Ácido Competitivos ao Potássio (PCABs) |
| Antagonistas dos Receptores de Histamina-2 (ARH2s) |
| Antiácidos |
| Antibióticos |
| Agentes Protetores da Úlcera |
| Úlcera Gástrica |
| Úlcera Duodenal |
| Dano da Mucosa Relacionado ao Estresse |
| Outros |
| Farmácias Hospitalares |
| Farmácias de Varejo/Drogarias |
| Farmácias On-line e Comércio Eletrônico |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | Inibidores da Bomba de Prótons (IBPs) | |
| Bloqueadores de Ácido Competitivos ao Potássio (PCABs) | ||
| Antagonistas dos Receptores de Histamina-2 (ARH2s) | ||
| Antiácidos | ||
| Antibióticos | ||
| Agentes Protetores da Úlcera | ||
| Por Indicação de Doença | Úlcera Gástrica | |
| Úlcera Duodenal | ||
| Dano da Mucosa Relacionado ao Estresse | ||
| Outros | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo/Drogarias | ||
| Farmácias On-line e Comércio Eletrônico | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de medicamentos para úlcera péptica?
O tamanho do mercado de medicamentos para úlcera péptica atingiu 10,96 bilhões de USD em 2026 e deve crescer para 15,13 bilhões de USD até 2032 a um CAGR de 5,64%.
Qual classe de medicamento está crescendo mais rapidamente no mercado de medicamentos para úlcera péptica?
Os bloqueadores ácidos competitivos de potássio estão se expandindo a um CAGR de 12,43%, superando os tradicionais inibidores da bomba de prótons.
Por que os PCABs são preferidos em relação aos IBPs para terapia de longo prazo?
Os PCABs oferecem supressão de ácido mais rápida, dosagem flexível sem restrição de horário de refeição e menos preocupações de segurança a longo prazo associadas a riscos cardiovasculares e oncológicos.
Qual região apresentará o maior crescimento no mercado de medicamentos para úlcera péptica até 2032?
A Ásia-Pacífico deve registrar o CAGR mais rápido de 7,51% devido à expansão das populações de classe média, ao maior uso de AINEs e aos programas proativos de rastreamento de H. pylori.
Como os vencimentos de patentes influenciarão a dinâmica competitiva?
O vencimento das patentes do pantoprazol e do esomeprazol desencadeará a erosão de preços por genéricos, obrigando os originadores a acelerar os lançamentos de PCABs e explorar combinações de dose fixa.
Qual canal de distribuição está ganhando importância para as terapias gastrointestinais crônicas?
As farmácias online e as plataformas de comércio eletrônico estão crescendo a um CAGR de 8,29%, impulsionadas pela conveniência, transparência de preços e serviços automatizados de recarga para terapia de manutenção.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
