
Tamanho e Participação do Mercado de Processamento de Oleaginosas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 354.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 459.90 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Processamento de Oleaginosas por Mordor Intelligence
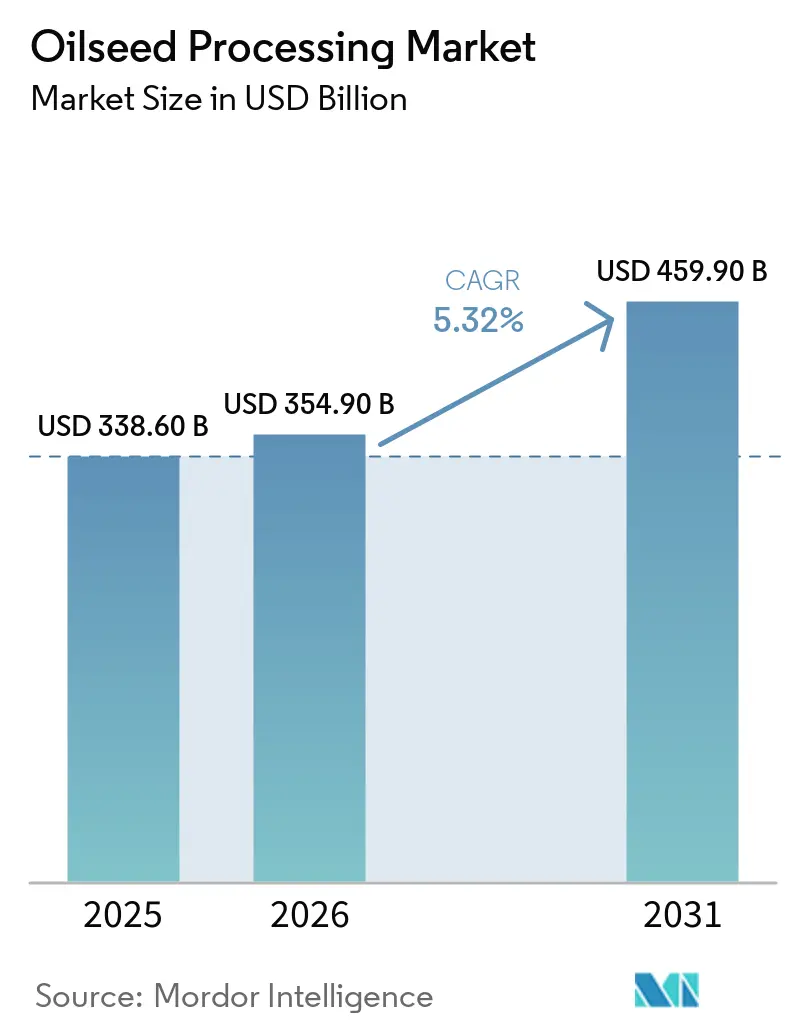
O tamanho do mercado de processamento de oleaginosas foi avaliado em 338,60 bilhões de USD em 2025 e estima-se que cresça de 354,90 bilhões de USD em 2026 para atingir 459,90 bilhões de USD até 2031, a um CAGR de 5,32% durante o período de previsão (2026-2031). A demanda por óleos comestíveis e farelo proteico continua a sustentar os volumes de processamento nas principais regiões consumidoras. As políticas de combustíveis renováveis também estão aumentando a demanda por óleos vegetais como matérias-primas para combustíveis de transporte. Agroindústrias integradas estão adicionando capacidade de esmagamento, refino e logística na América do Sul, Ásia-Pacífico e América do Norte. De acordo com o Departamento de Agricultura dos Estados Unidos, a capacidade de esmagamento de soja dos Estados Unidos aumentou mais de 20% entre os anos de comercialização 2020/21 e 2025/26, atingindo mais de 3 bilhões de alqueires. Esses investimentos indicam que os processadores estão planejando capacidade em torno da demanda de longo prazo por alimentos, ração, combustível e ingredientes especiais.
Principais Conclusões do Relatório
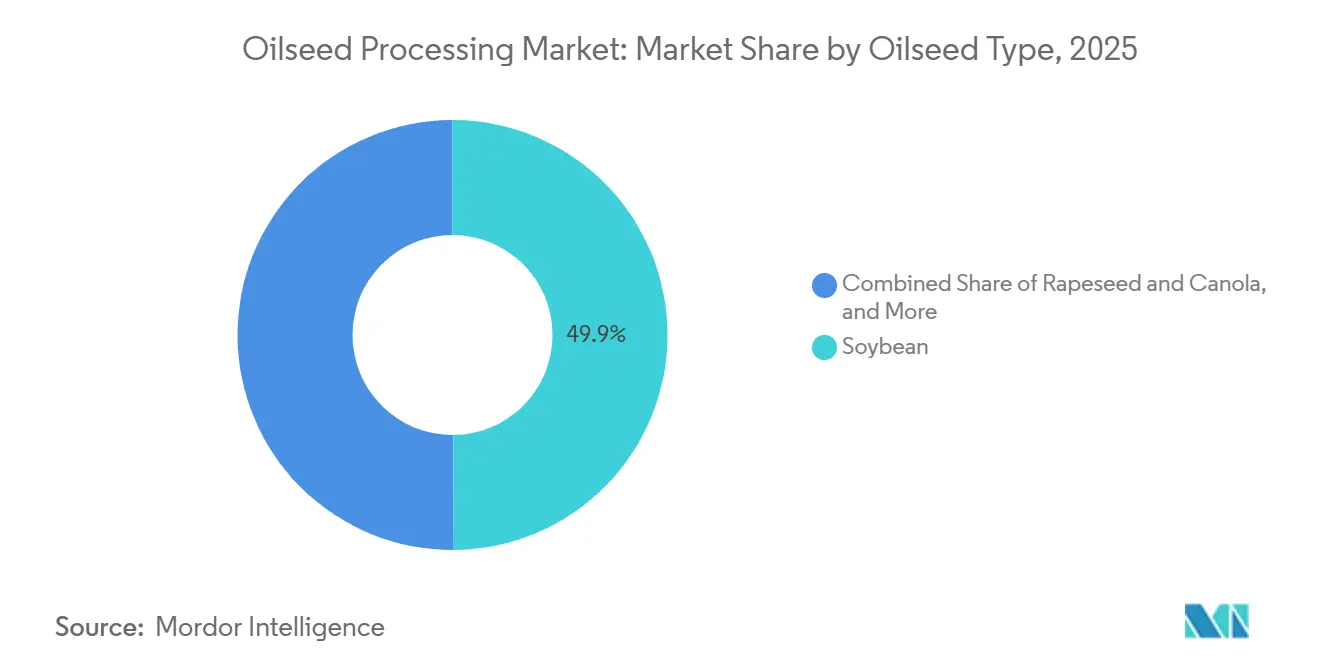
- Por tipo de oleaginosa, a soja representou 49,9% da participação do mercado de processamento de oleaginosas em 2025, enquanto o amendoim tem previsão de crescer a um CAGR de 7,4% de 2026 a 2031.
- Por produto, o farelo e a torta representaram 60,0% do tamanho do mercado de processamento de oleaginosas em 2025, enquanto o óleo bruto e refinado tem previsão de crescer a um CAGR de 5,6% de 2026 a 2031.
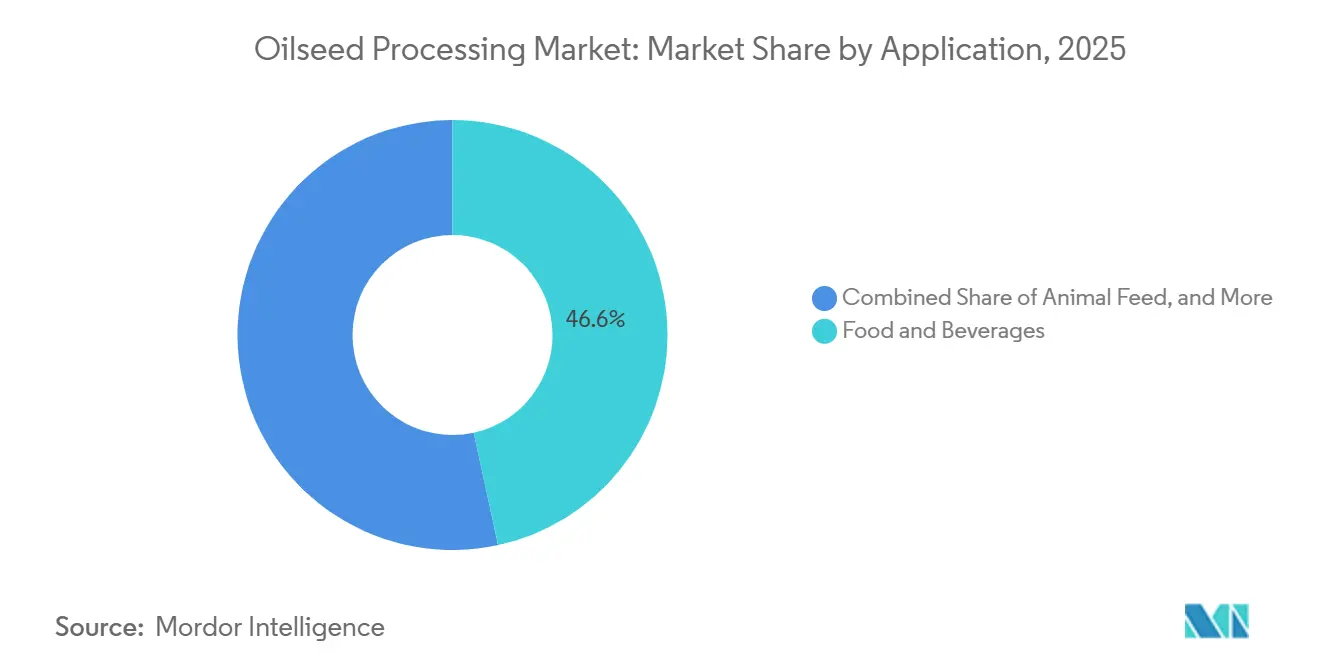
- Por aplicação, alimentos e bebidas representaram 46,6% da participação de mercado em 2025, enquanto a alimentação animal tem previsão de crescer a um CAGR de 5,7% de 2026 a 2031.
- Por geografia, a Ásia-Pacífico representou 47,2% da participação de mercado em 2025 e tem previsão de crescer a um CAGR de 6,0% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Processamento de Oleaginosas
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Óleos Comestíveis, Farelo Proteico e Biocombustíveis | +1.3% | Global, especialmente China, Índia, Indonésia e Brasil | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade Regional de Esmagamento e Refino | +1.1% | Ásia-Pacífico, América do Sul e América do Norte | Médio prazo (2-4 anos) |
| Maior Captura de Valor a partir de Coprodutos de Oleaginosas | +0.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Matérias-Primas de Baixo Carbono para Diesel Renovável e Combustível de Aviação Sustentável | +1% | América do Norte e Europa, com demanda inicial no Japão e na Coreia do Sul | Curto prazo (≤ 2 anos) |
| Produtos de Oleaginosas Rastreáveis Não-OGM, Orgânicos e Especiais | +0.5% | Europa e América do Norte, com demanda emergente no Japão, Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Otimização Digital das Margens de Esmagamento, Uso de Energia e Utilização de Plantas | +0.4% | Global, liderado pela América do Norte, Alemanha e China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Óleos Comestíveis, Farelo Proteico e Biocombustíveis
O mercado de processamento de oleaginosas se beneficia da demanda por óleos comestíveis, farelo proteico e matérias-primas para biocombustíveis. O aumento da renda e a urbanização estão elevando o consumo de óleos e alimentos ricos em proteínas na Ásia e na África Subsaariana. Os mandatos de biocombustíveis adicionam demanda que não depende exclusivamente dos ciclos de consumo alimentar. A Agência de Proteção Ambiental dos Estados Unidos divulgou a regra Set 2 em março de 2026 com Obrigações de Volume Renovável recordes para 2026 e 2027. O uso de óleo de soja dos Estados Unidos para diesel de base biológica tem previsão de atingir 17,8 bilhões de libras no ano de comercialização 2026/27, 25% acima do ano anterior.[1]Serviço de Pesquisa Econômica do Departamento de Agricultura dos Estados Unidos, "Perspectivas para Culturas Oleaginosas - Maio de 2026," Departamento de Agricultura dos Estados Unidos, ers.usda.govA expansão simultânea da demanda por alimentos, ração e biocombustíveis aumenta o número de mercados de uso final para oleaginosas processadas, sustentando maior utilização da capacidade de esmagamento e criando demanda contínua por óleos comestíveis, farelo proteico e matérias-primas para biocombustíveis.
Expansão da Capacidade Regional de Esmagamento e Refino
O mercado de processamento de oleaginosas está atraindo investimentos em capacidade à medida que produtores e processadores buscam capturar mais valor localmente por meio do esmagamento e refino, em vez de exportar oleaginosas brutas. De acordo com a Associação Brasileira das Indústrias de Óleos Vegetais (ABIOVE), os processadores brasileiros de oleaginosas têm projeção de investir 5,9 bilhões de BRL (1,12 bilhão de USD) em capacidade de processamento em 2026, apoiando uma expansão estimada de 18.850 toneladas por dia na capacidade instalada[2]Associação Brasileira das Indústrias de Óleos Vegetais, "ABIOVE Atualiza Projeções Do Complexo Soja Para 2026," ABIOVE, abiove.org.br. A expansão da infraestrutura de processamento, particularmente nas principais regiões produtoras de oleaginosas, pode melhorar a eficiência da conversão de oleaginosas produzidas localmente em óleos de maior valor e farelos proteicos, fortalecendo o fornecimento para aplicações de alimentos, ração e biocombustíveis e apoiando o crescimento no mercado de processamento de oleaginosas.
Maior Captura de Valor a partir de Coprodutos de Oleaginosas
O mercado de processamento de oleaginosas depende cada vez mais de receitas e eficiências além do óleo bruto e do farelo. Lecitina, fosfolipídios, cascas, glicerina e proteínas especiais oferecem aos processadores mais formas de utilizar cada tonelada de matéria-prima. Os fosfolipídios de grau farmacêutico podem servir a aplicações de liberação de medicamentos, nutrição infantil e alimentos especializados, mas esses produtos de maior valor exigem rastreabilidade, sistemas de qualidade e capacidades de processamento que plantas de commodities podem não possuir. A Cargill, Incorporated está investindo 150 milhões de USD em sua instalação em Saint-Nazaire, França, para expandir o processamento de girassol e utilizar as cascas de girassol em uma caldeira de biomassa. Espera-se que o projeto reduza as emissões anuais de dióxido de carbono em 20.000 toneladas métricas e o uso de gás natural em mais de 100 gigawatts-hora. Ao converter as cascas de girassol, um coproduto do processamento, em um insumo de energia de biomassa, a Cargill, Incorporated pode obter utilidade adicional da mesma matéria-prima enquanto reduz a dependência do gás natural[3]Cargill, "Cargill Investe 150 Milhões de USD para Expandir o Processamento de Girassol na França," Cargill, cargill.com. Essa utilização integrada de coprodutos pode melhorar a economia do processamento, incentivar investimentos em capacidades de processamento de maior valor e apoiar maior captura de valor ao longo da cadeia de processamento de oleaginosas.
Demanda por Matérias-Primas de Baixo Carbono para Diesel Renovável e Combustível de Aviação Sustentável
O diesel renovável e o combustível de aviação sustentável estão criando um canal de demanda adicional para óleos vegetais, vinculando o processamento de oleaginosas mais estreitamente à expansão da produção de combustíveis de baixo carbono. Nos Estados Unidos, a capacidade operacional de diesel renovável aumentou de 0,9 bilhão de galões em janeiro de 2021 para 5 bilhões de galões em dezembro de 2025, ampliando o potencial de demanda por matérias-primas de óleo vegetal. O Crédito de Produção de Combustível Limpo da Seção 45Z dos Estados Unidos, disponível para combustível de transporte limpo qualificado vendido até dezembro de 2029, apoia ainda mais essa demanda ao vincular o valor do crédito ao fator de emissões do combustível, criando assim um incentivo econômico para a produção de combustíveis de menor carbono e escolhas de matérias-primas. Além disso, de acordo com o Departamento de Agricultura dos Estados Unidos, o uso de óleo de canola dos Estados Unidos para produção de biocombustíveis atingiu 3,8 bilhões de libras no ano de comercialização 2025/26, com o aumento refletindo a crescente demanda da produção de diesel de base biológica. Em conjunto, a expansão da capacidade de combustíveis renováveis, os incentivos vinculados ao carbono e o crescente uso de óleo vegetal em biocombustíveis criam um canal adicional para matérias-primas derivadas de oleaginosas, fortalecendo a demanda por óleos vegetais processados e apoiando o investimento em capacidade de esmagamento e processamento de oleaginosas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Commodities de Oleaginosas e das Margens de Esmagamento | -1.3% | Global, especialmente América do Sul focada em exportações e Ásia dependente de importações | Curto prazo (≤ 2 anos) |
| Variabilidade Climática, Estresse Hídrico e de Produtividade das Culturas | -1% | América do Sul, Sul e Sudeste Asiático e África Subsaariana | Médio prazo (2-4 anos) |
| Altos Custos de Energia, Solventes, Conformidade e Logística | -0.8% | Oriente Médio, África, Europa e corredores interioranos da América do Sul | Médio prazo (2-4 anos) |
| Exposição ao Desmatamento, Uso da Terra, Rastreabilidade e Contabilização de Carbono | -0.6% | Europa, Brasil, Argentina, Indonésia e Malásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Commodities de Oleaginosas e das Margens de Esmagamento
As margens de esmagamento mudam quando os custos das matérias-primas e os preços dos produtos se movem em velocidades diferentes, criando incerteza na lucratividade dos processadores. A abundância global de grãos e oleaginosas pressionou os preços das culturas e as margens de processamento para alguns processadores no início de 2026, apesar de volumes de processamento relativamente fortes. Interrupções no fornecimento de energia e fertilizantes também aumentaram as pressões sobre os custos operacionais e de insumos durante o primeiro trimestre de 2026. A defasagem temporal entre a aquisição de oleaginosas e a realização de receitas provenientes de óleos refinados, farelo proteico e outros coprodutos significa que mudanças repentinas nos preços de commodities podem comprimir as margens quando os preços dos produtos não se ajustam no mesmo ritmo. Essa volatilidade pode afetar os níveis de estoque, os cronogramas de produção e a utilização das plantas, particularmente para processadores com flexibilidade de precificação ou reservas de capital de giro limitadas. O abastecimento de múltiplas origens e capital de giro adequado podem reduzir a exposição quando as condições comerciais mudam rapidamente. No entanto, a volatilidade persistente nos custos de matérias-primas e processamento pode tornar as margens menos previsveis, aumentar o risco financeiro e restringir as decisões de investimento e utilização de capacidade em todo o mercado de processamento de oleaginosas.
Variabilidade Climática, Estresse Hídrico e de Produtividade das Culturas
O mercado de processamento de oleaginosas depende da disponibilidade consistente de culturas em várias regiões produtoras. Secas, mudanças nos padrões de precipitação e estresse hídrico podem reduzir os rendimentos de oleaginosas e elevar os custos de aquisição. A produção sul-americana está exposta a ciclos de seca e condições de La Niña, enquanto o fornecimento do Sul e Sudeste Asiático permanece dependente dos padrões de monções. A produção da África Subsaariana enfrenta restrições semelhantes relacionadas ao clima em cadeias de fornecimento locais menores. As perdas de produtividade nas principais regiões produtoras podem restringir a disponibilidade de oleaginosas para os processadores, aumentando a concorrência por matérias-primas e exercendo pressão ascendente sobre os preços das matérias-primas. As interrupções relacionadas ao clima também podem reduzir a utilização das plantas quando os processadores não conseguem garantir volumes suficientes a preços economicamente viáveis. As plantas de processamento podem, portanto, precisar de arranjos de abastecimento mais amplos quando as colheitas locais são mais fracas do que o esperado, aumentando a complexidade de aquisição e logística. À medida que a variabilidade da produção relacionada ao clima afeta tanto a disponibilidade quanto o custo das oleaginosas, os processadores enfrentam maiores riscos de preço de matérias-primas e de utilização de capacidade, o que pode restringir as margens e limitar a eficiência das operações de processamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Oleaginosa: A Soja Mantém Escala Enquanto o Amendoim se Expande
A soja representou 49,9% da participação de mercado em 2025, sustentada por extensa infraestrutura de esmagamento, exportação e comercialização de farelo. Plantas de esmagamento dedicadas e especificações padronizadas de farelo apoiam seu amplo uso em alimentos, ração e combustível. A colza e a canola desempenham um papel importante nas cadeias de fornecimento de combustíveis renováveis europeus. A semente de girassol sustenta os mercados de óleos comestíveis na Europa Oriental, Norte da África e Oriente Médio. O processamento de palmiste permanece conectado às cadeias de fornecimento de óleo tropical no Sudeste Asiático. A semente de algodão, o germe de milho e outras oleaginosas especiais atendem a usos de processamento regionais menores e integrados.
O amendoim é o tipo de oleaginosa de crescimento mais rápido e tem previsão de crescer a um CAGR de 7,4% de 2026 a 2031. As exportações da Índia de amendoins brutos para a China foram avaliadas em aproximadamente 54,3 milhões de USD em 2025, de acordo com dados do Comtrade das Nações Unidas, demonstrando um canal de comércio bilateral estabelecido sem depender da comparação de crescimento do primeiro semestre anterior. A demanda tanto por óleo quanto por farelo proteico melhora a economia do esmagamento de amendoim, enquanto o óleo de amendoim também atende a aplicações alimentares premium. Linhas de processamento dedicadas de amendoim permitem que os processadores mantenham a identidade do produto, atendam aos requisitos de qualidade e sirvam compradores domésticos e de exportação, apoiando a expansão da capacidade de processamento de amendoim.


Por Produto: Farelo e Torta Lideram, Enquanto Óleo Bruto e Refinado Ganha com a Demanda por Combustíveis
O farelo e a torta representaram 60,0% do mercado de processamento de oleaginosas em 2025, sustentados por sua produção em larga escala como coprodutos da extração de óleo e pela demanda contínua de fabricantes de ração para aves, suínos e aquicultura. O farelo rico em proteínas fornece uma importante fonte de proteína nas formulações de ração composta, enquanto redes estabelecidas de comercialização e distribuição apoiam seu uso nas principais regiões produtoras de gado. O óleo bruto e refinado tem previsão de crescer a um CAGR de 5,6% de 2026 a 2031, sustentado pelos mandatos de combustíveis renováveis na América do Norte e Europa e pela crescente demanda de produtores de diesel renovável e combustível de aviação sustentável. Acordos de fornecimento de longo prazo com produtores de combustível podem proporcionar aos esmagadores maior visibilidade da demanda e apoiar maior utilização da capacidade de processamento de oleaginosas. O farelo e a torta continuam a fornecer escoamento relativamente estável junto à produção de óleo, tornando a capacidade de gerenciar as vendas de óleo e farelo em conjunto importante para a economia dos processadores.
A lecitina e os fosfolipídios fornecem aplicações de maior valor dentro do mix de produtos, incluindo usos em alimentos, nutrição animal e farmacêuticos. Em maio de 2025, a Cargill, Incorporated anunciou que sua instalação em Ponta Grossa, Brasil, havia iniciado a produção de lecitina de grau alimentar para nutrição animal, particularmente ração para peixes, enquanto a instalação já produzia lecitina de grau técnico. Cascas, fibras e biomassa também podem ser utilizadas como insumos de energia, enquanto a glicerina da produção de biodiesel e os produtos de modificação especial fornecem fluxos de produtos adicionais. Essas aplicações permitem que os processadores extraiam maior valor dos insumos de oleaginosas e apoiem o desenvolvimento de complexos de processamento mais integrados.
Por Aplicação: Alimentos e Bebidas Lideram, Enquanto Alimentação Animal é o Segmento de Crescimento Mais Rápido
Alimentos e bebidas representaram 46,6% da participação de mercado em 2025. Os óleos de cozinha permanecem um insumo básico para domicílios e fabricantes de alimentos. A produção de alimentos embalados está crescendo em partes da Ásia e da África à medida que as dietas mudam. De acordo com o Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos (USDA FAS), o setor de processamento de alimentos da Índia foi avaliado em aproximadamente 355 bilhões de USD em 2024 e tem projeção de expandir cerca de 22,7% até 2026 em comparação com 2024, enquanto a demanda por alimentos embalados atingiu um estimado de 116 bilhões de USD em 2025. Esse crescimento eleva a demanda por óleos refinados, gorduras especiais e ingredientes de lecitina. As aplicações alimentares especiais incluem óleos não-OGM, variedades de alto teor oleico e gorduras de identidade preservada, que exigem qualidade consistente, manuseio separado e podem proporcionar retornos mais elevados do que o óleo refinado a granel indiferenciado.
A alimentação animal tem previsão de expandir a um CAGR de 5,7% de 2026 a 2031. O farelo de soja, o farelo de amendoim e o farelo de canola são ingredientes proteicos essenciais nas rações, com produtores de aves, suínos e aquicultura dependendo desses farelos para proteína de custo efetivo. A demanda por biocombustíveis é mais sensível às decisões políticas do que a demanda por alimentos e ração. A Indonésia implementou o mandato de biodiesel B50 em julho de 2026, exigindo uma mistura de 50% de biodiesel à base de óleo de palma no diesel. Os oleoquímicos e usos industriais adicionam demanda de cuidados pessoais, lubrificantes e polímeros de base biológica. O mercado de processamento de oleaginosas atende a essas aplicações por meio de óleos refinados e derivados de ácidos graxos, ampliando a demanda além dos usos alimentares e de ração.
Análise Geográfica
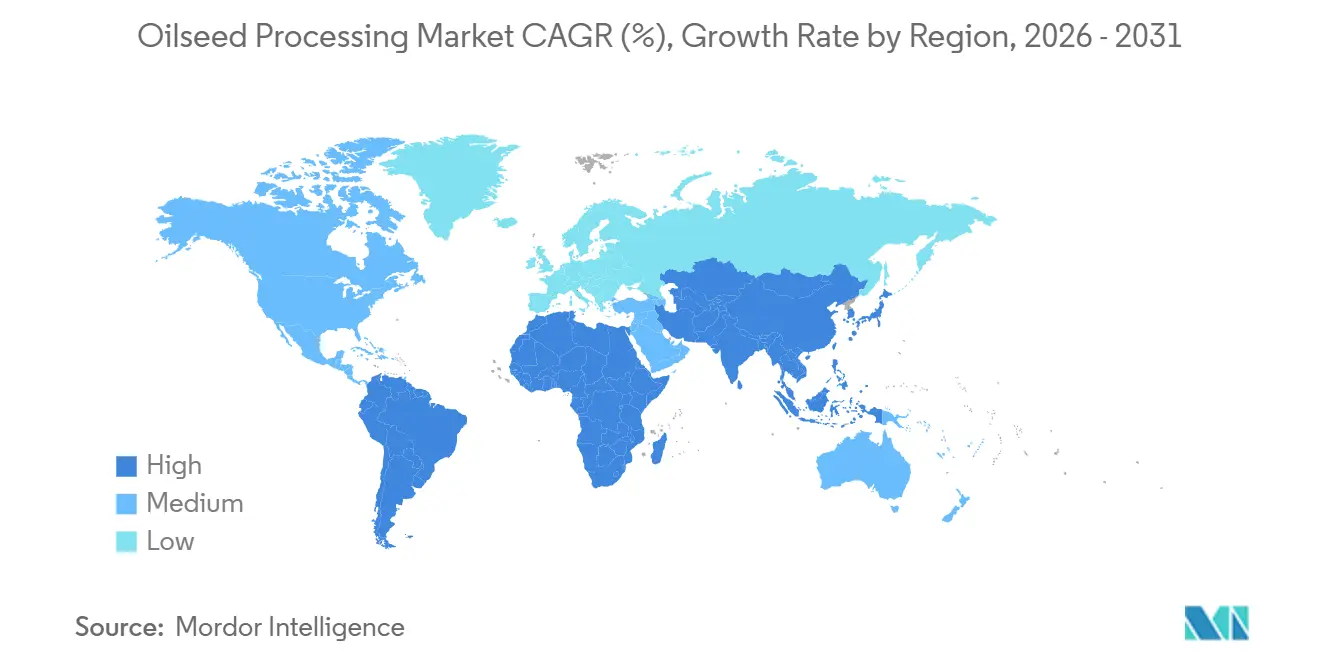
A Ásia-Pacífico representou 47,2% da participação de mercado em 2025 e é a região de crescimento mais rápido, com um CAGR de 6,0% de 2026 a 2031. A grande indústria de esmagamento de soja da China e a extensa base de refino de óleos comestíveis da Índia sustentam a posição dominante da região. O esmagamento de soja da China atingiu aproximadamente 103 milhões de toneladas métricas no ano de comercialização 2024/25, sustentado por sua grande indústria de ração e altos volumes de importação de soja. A Índia importou aproximadamente 16,1 milhões de toneladas métricas de óleos comestíveis em 2024/25, destacando a contínua dependência do país de óleos importados e apoiando a atividade doméstica de refino e processamento. Vietnã, Indonésia e Malásia conectam as cadeias de fornecimento de palmiste, soja e copra, apoiando o papel da região no processamento de oleaginosas e na produção de óleos vegetais.
A América do Sul permanece um importante hub de processamento e exportação, liderado pelo Brasil e pela Argentina. De acordo com a Associação Brasileira das Indústrias de Óleos Vegetais (ABIOVE), a capacidade de processamento de oleaginosas do Brasil atingiu 76,4 milhões de toneladas métricas em 2025, enquanto o esmagamento de soja atingiu 58,5 milhões de toneladas métricas. A Argentina também mantém uma grande indústria de esmagamento de soja vinculada aos seus mercados de exportação de farelo e óleo. Essas bases de processamento permitem que os produtores sul-americanos convertam grandes suprimentos domésticos de oleaginosas em óleos comestíveis, farelo proteico e matérias-primas para biocombustíveis para mercados domésticos e internacionais. A América do Norte possui uma base estabelecida de processamento de oleaginosas, sustentada pelas indústrias de esmagamento de soja e canola. No Canadá, o processamento total de canola atingiu 11,6 milhões de toneladas métricas em 2025, produzindo aproximadamente 4,9 milhões de toneladas métricas de óleo de canola e 6,8 milhões de toneladas métricas de farelo de canola. A infraestrutura de processamento da região atende aos mercados de alimentos, ração e combustíveis renováveis, enquanto o investimento contínuo no esmagamento doméstico apoia maior utilização de oleaginosas produzidas localmente.
A Europa possui capacidade estabelecida de esmagamento de colza e girassol, bem como capacidades de processamento de gorduras especiais e lecitina. Alemanha e França apoiam o processamento de colza para aplicações alimentares e de biodiesel. Os Países Baixos e a Polônia servem como centros de distribuição e processamento adicional de produtos de soja importados. A Rússia fornece e processa sementes de girassol para atender à demanda doméstica de óleos comestíveis. A Arábia Saudita e os Emirados Árabes Unidos principalmente refinam e reexportam óleos vegetais brutos importados. A África do Sul e a Nigéria possuem setores estabelecidos de processamento de oleaginosas, enquanto o Egito está adicionando capacidade local de esmagamento e refino. A Wilmar International Limited inaugurou uma refinaria e planta de fracionamento na África do Sul em 2025. O Marrocos se beneficia da proximidade com compradores europeus de óleos especiais. Em conjunto, esses hubs regionais de processamento e refino conectam as principais áreas produtoras de oleaginosas com mercados de uso final em alimentos, ração, biocombustíveis e aplicações industriais, apoiando a expansão global do processamento de oleaginosas.

Cenário Competitivo
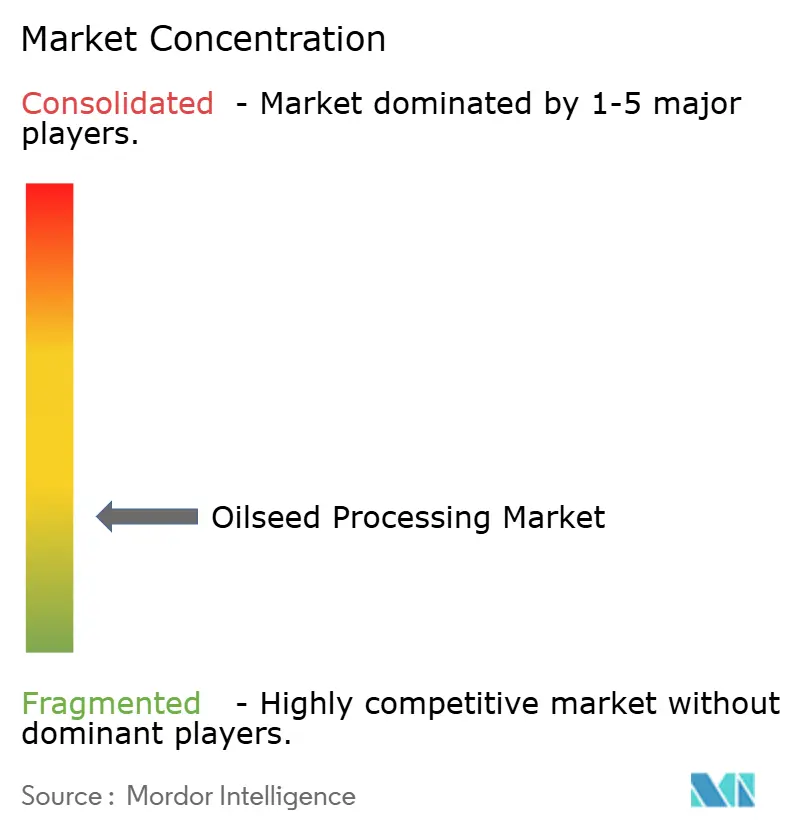
O mercado de processamento de oleaginosas é moderadamente fragmentado, com Archer Daniels Midland Company, Bunge Limited, Cargill, Incorporated, Wilmar International Limited e Louis Dreyfus Company B.V. entre os principais participantes. A receita restante é distribuída entre empresas estatais, cooperativas de agricultores, processadores regionais e marcas de consumo integradas. Empresas integradas podem gerenciar abastecimento, esmagamento, refino e distribuição dentro de um único sistema operacional, reduzindo a exposição às oscilações de preços que afetam os esmagadores independentes. O lucro líquido principal da Wilmar International Limited cresceu 10% no primeiro semestre de 2026, refletindo o valor das amplas operações em oleaginosas, grãos, processamento e distribuição.
A Bunge Limited concluiu sua fusão com a Viterra em julho de 2025, adicionando capacidade de manuseio de grãos e exportação à sua rede de processamento. A estrutura combinada fortalece a posição da empresa desde a originação de oleaginosas até a distribuição de produtos processados. A Archer Daniels Midland Company anunciou 100 milhões de USD em investimentos direcionados em quatro instalações de esmagamento de oleaginosas nos Estados Unidos em julho de 2026. Os projetos são projetados para adicionar 700.000 toneladas métricas de capacidade anual de esmagamento. A Cargill, Incorporated anunciou uma atualização de 150 milhões de USD no processamento de girassol na França em abril de 2026. Esses movimentos mostram que as principais empresas estão expandindo a capacidade enquanto melhoram a recuperação de coprodutos e a eficiência energética.
A AAK AB e a Fuji Oil Holdings Inc. competem por meio de gorduras especiais e ingredientes de proteína de soja, com seu foco em produtos proporcionando acesso a aplicações que exigem linhas de produção dedicadas e sistemas de qualidade. Processadores menores também podem competir por meio de produtos especializados e relacionamentos de fornecimento local. A extração assistida por enzimas e o controle preditivo de processos podem ser adotados por meio de fornecedores de equipamentos e parceiros tecnológicos. Unidades de esmagamento modulares pequenas podem ser relevantes em regiões deficitárias em oleaginosas onde grandes plantas de solventes não são viáveis. A África Subsaariana, partes do Sul da Ásia e a América Central têm tais oportunidades de processamento local.
Líderes do Setor de Processamento de Oleaginosas
-
Archer Daniels Midland Company
-
Bunge Limited
-
Cargill, Incorporated
-
Wilmar International Limited
-
Louis Dreyfus Company B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Archer Daniels Midland Company (ADM) anunciou investimentos direcionados em 4 instalações de esmagamento de oleaginosas nos Estados Unidos em Frankfort, Indiana, Deerfield, Missouri, Lincoln, Nebraska e Spiritwood, Dakota do Norte. Os projetos são projetados para adicionar 700.000 toneladas métricas de capacidade anual de esmagamento a um custo de 100 milhões de USD. Espera-se que sejam concluídos entre meados de 2028 e início de 2029.
- Março de 2026: A Agência de Proteção Ambiental dos Estados Unidos divulgou a regra Set 2 com Obrigações de Volume Renovável para 2026 e 2027. A regra realoca 70% das isenções de pequenas refinarias e apoia a demanda por matérias-primas de óleo vegetal doméstico.
- Dezembro de 2025: A joint venture Bunge Limited-Wilmar International Limited, Vietnam Agribusiness Limited, inaugurou uma segunda linha de esmagamento de soja em sua instalação no Parque Industrial Phu My 1. O projeto elevou a capacidade total para 7.800 toneladas métricas por dia.


Escopo do Relatório Global do Mercado de Processamento de Oleaginosas
O processamento de oleaginosas é a conversão de sementes oleaginosas e outras matérias-primas ricas em óleo em óleos brutos e refinados, farelos ricos em proteínas e outros coprodutos por meio de processos como prensagem mecânica, extração por solvente e refino. Ele permite a recuperação e o processamento de componentes valiosos de soja, colza e canola, sementes de girassol, amendoins, sementes de algodão, palmiste, germe de milho e outras oleaginosas para uso em alimentos e bebidas, alimentação animal, biocombustíveis, oleoquímicos e outras aplicações industriais.
O Relatório do Mercado de Processamento de Oleaginosas é Segmentado por Tipo de Oleaginosa (Soja, Colza e Canola, Semente de Girassol, Semente de Algodão, Amendoim, Palmiste, Germe de Milho e Outras Oleaginosas), por Produto (Óleo Bruto e Refinado, Farelo e Torta, Cascas, Fibras e Biomassa e Outros Produtos), por Aplicação (Alimentos e Bebidas, Alimentação Animal, Biocombustíveis, Oleoquímicos e Usos Industriais e Técnicos) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Soja |
| Colza e Canola |
| Semente de Girassol |
| Semente de Algodão |
| Amendoim |
| Palmiste |
| Germe de Milho |
| Outras Oleaginosas |
| Óleo Bruto e Refinado |
| Farelo e Torta |
| Lecitina e Fosfolipídios |
| Cascas, Fibras e Biomassa |
| Outros Produtos |
| Alimentos e Bebidas |
| Alimentação Animal |
| Biocombustíveis |
| Oleoquímicos |
| Usos Industriais e Técnicos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Países Baixos | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Indonésia | |
| Malásia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Marrocos | |
| Restante da África |
| Por Tipo de Oleaginosa | Soja | |
| Colza e Canola | ||
| Semente de Girassol | ||
| Semente de Algodão | ||
| Amendoim | ||
| Palmiste | ||
| Germe de Milho | ||
| Outras Oleaginosas | ||
| Por Produto | Óleo Bruto e Refinado | |
| Farelo e Torta | ||
| Lecitina e Fosfolipídios | ||
| Cascas, Fibras e Biomassa | ||
| Outros Produtos | ||
| Por Aplicação | Alimentos e Bebidas | |
| Alimentação Animal | ||
| Biocombustíveis | ||
| Oleoquímicos | ||
| Usos Industriais e Técnicos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Países Baixos | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Indonésia | ||
| Malásia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Marrocos | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de processamento de oleaginosas em 2026?
O mercado de processamento de oleaginosas é estimado em 354,90 bilhões de USD em 2026 e tem previsão de atingir 459,90 bilhões de USD até 2031, crescendo a um CAGR de 5,32% durante o período de previsão.
O que está impulsionando a demanda por processamento de oleaginosas?
Óleos comestíveis, farelo proteico, diesel renovável, combustível de aviação sustentável e investimentos em capacidade estão sustentando a demanda.
Qual região lidera o processamento global de oleaginosas?
A Ásia-Pacífico liderou com uma participação de 47,2% em 2025, sustentada pela base de esmagamento da China e pela demanda de refino da Índia.
Qual tipo de oleaginosa está crescendo mais rapidamente?
O amendoim tem previsão de crescer a um CAGR de 7,4% até 2031, sustentado pela demanda por óleo e farelo proteico na Índia e na China.
Qual é a principal aplicação para oleaginosas processadas?
Alimentos e bebidas lideraram com 46,6% de participação em 2025, enquanto a alimentação animal é a aplicação de crescimento mais rápido.
Página atualizada pela última vez em:



