
Tamaño y Participación del Mercado de Procesamiento de Semillas Oleaginosas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 354.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 459.90 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Procesamiento de Semillas Oleaginosas por Mordor Intelligence
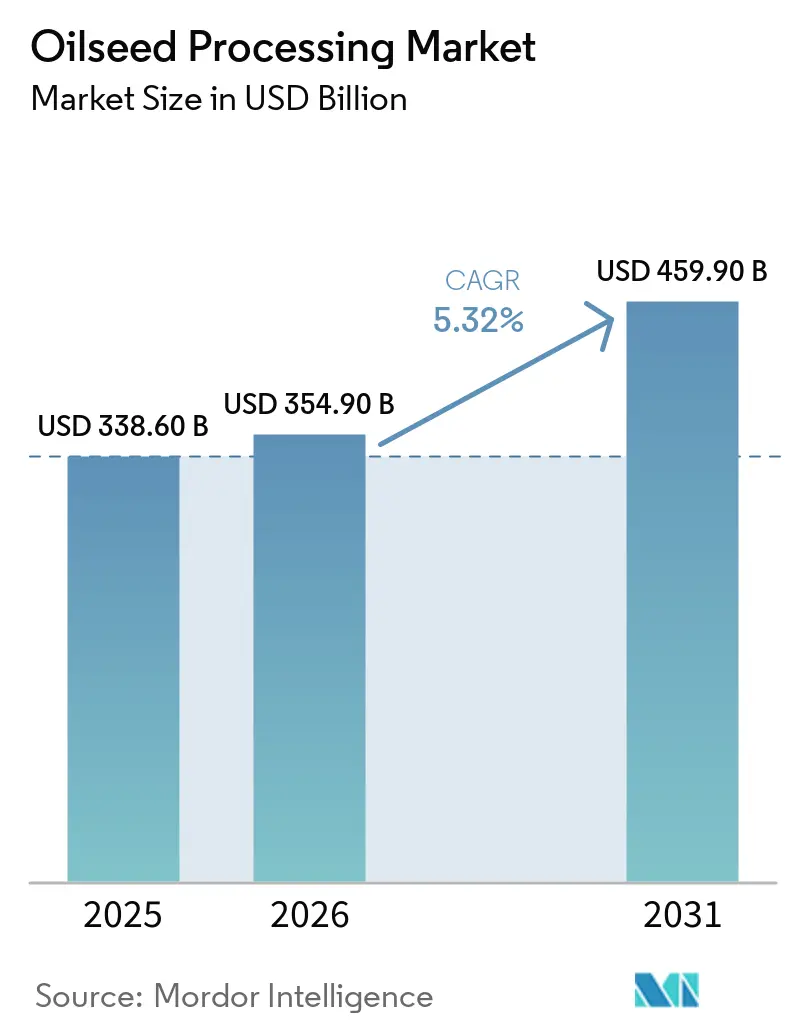
El tamaño del mercado de procesamiento de semillas oleaginosas fue valorado en 338,60 mil millones de USD en 2025 y se estima que crecerá desde 354,90 mil millones de USD en 2026 hasta alcanzar los 459,90 mil millones de USD en 2031, a una CAGR del 5,32% durante el período de pronóstico (2026-2031). La demanda de aceites comestibles y harina proteica continúa respaldando los volúmenes de procesamiento en las principales regiones consumidoras. Las políticas de combustibles renovables también están incrementando la demanda de aceites vegetales como materias primas para combustibles de transporte. Las agroindustrias integradas están añadiendo capacidad de trituración, refinación y logística en América del Sur, Asia-Pacífico y América del Norte. Según el Departamento de Agricultura de los Estados Unidos, la capacidad de trituración de soja de los Estados Unidos aumentó más de un 20% entre los años comerciales 2020/21 y 2025/26, alcanzando más de 3.000 millones de bushels. Estas inversiones indican que los procesadores están planificando capacidad en torno a la demanda a largo plazo de alimentos, piensos, combustibles e ingredientes especializados.
Conclusiones Clave del Informe
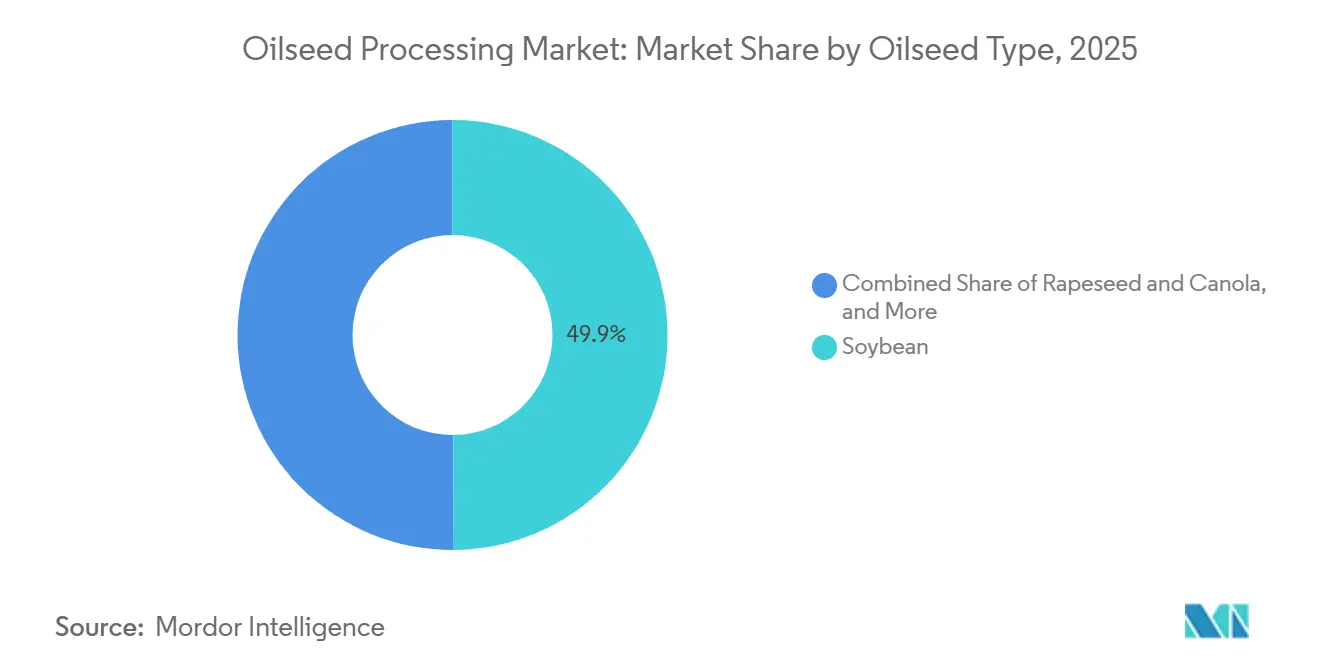
- Por tipo de semilla oleaginosa, la soja representó el 49,9% de la participación del mercado de procesamiento de semillas oleaginosas en 2025, mientras que se prevé que el maní crezca a una CAGR del 7,4% de 2026 a 2031.
- Por producto, la harina y la torta representaron el 60,0% del tamaño del mercado de procesamiento de semillas oleaginosas en 2025, mientras que se prevé que el aceite crudo y refinado crezca a una CAGR del 5,6% de 2026 a 2031.
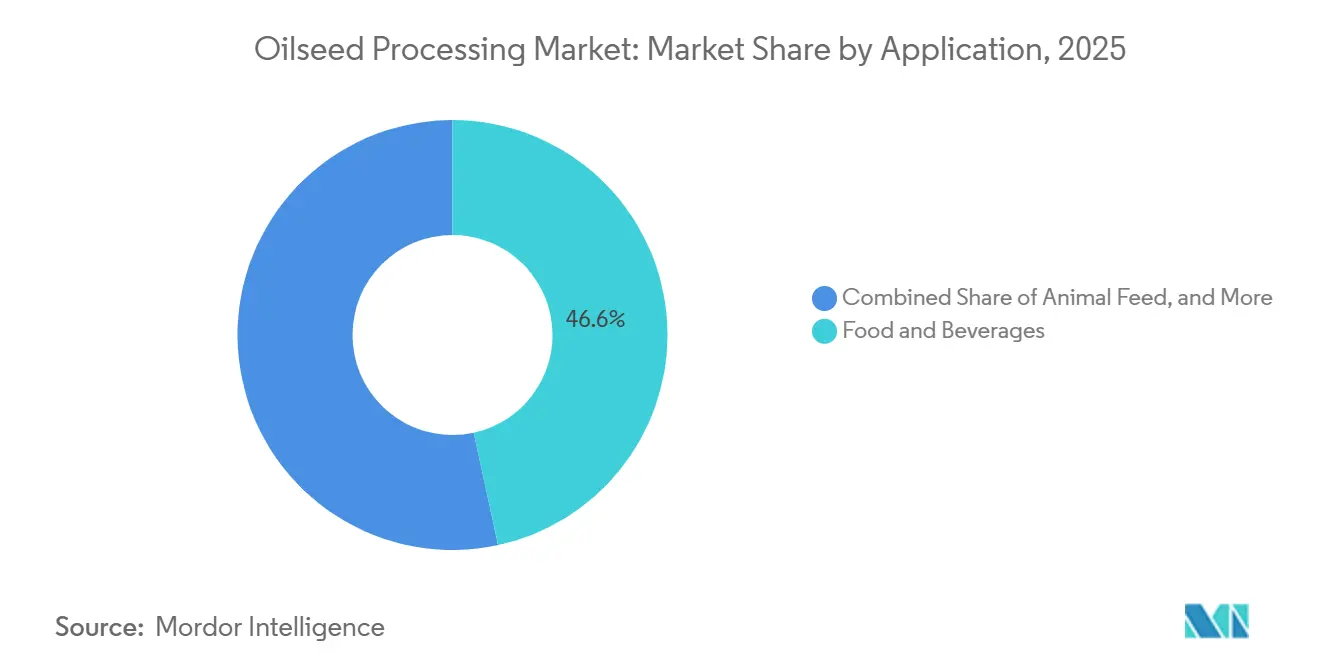
- Por aplicación, los alimentos y bebidas representaron el 46,6% de la participación del mercado en 2025, mientras que se prevé que la alimentación animal crezca a una CAGR del 5,7% de 2026 a 2031.
- Por geografía, Asia-Pacífico representó el 47,2% de la participación del mercado en 2025 y se prevé que crezca a una CAGR del 6,0% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Procesamiento de Semillas Oleaginosas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Aceites Comestibles, Harina Proteica y Biocombustibles | +1.3% | Global, especialmente China, India, Indonesia y Brasil | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad Regional de Trituración y Refinación | +1.1% | Asia-Pacífico, América del Sur y América del Norte | Mediano plazo (2-4 años) |
| Mayor Captura de Valor de los Subproductos de Semillas Oleaginosas | +0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Materias Primas Bajas en Carbono para Diésel Renovable y Combustible de Aviación Sostenible | +1% | América del Norte y Europa, con demanda incipiente en Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Productos de Semillas Oleaginosas Trazables No Transgénicos, Orgánicos y Especializados | +0.5% | Europa y América del Norte, con demanda emergente en Japón, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Optimización Digital de los Márgenes de Trituración, el Uso de Energía y la Utilización de Plantas | +0.4% | Global, liderado por América del Norte, Alemania y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Aceites Comestibles, Harina Proteica y Biocombustibles
El mercado de procesamiento de semillas oleaginosas se beneficia de la demanda de aceites comestibles, harina proteica y materias primas para biocombustibles. El aumento de los ingresos y la urbanización están incrementando el consumo de aceites y alimentos ricos en proteínas en Asia y el África subsahariana. Los mandatos de biocombustibles añaden una demanda que no depende únicamente de los ciclos de consumo alimentario. La Agencia de Protección Ambiental de los Estados Unidos publicó la norma Set 2 en marzo de 2026 con obligaciones de volumen renovable récord para 2026 y 2027. Se prevé que el uso de aceite de soja de los Estados Unidos para el diésel de base biológica alcance los 17.800 millones de libras en el año comercial 2026/27, un 25% más que el año anterior.[1]Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos, "Perspectivas de Cultivos Oleaginosos, mayo de 2026," Departamento de Agricultura de los Estados Unidos, ers.usda.govLa expansión simultánea de la demanda de alimentos, piensos y biocombustibles aumenta el número de mercados de uso final para las semillas oleaginosas procesadas, respaldando una mayor utilización de la capacidad de trituración y creando una demanda sostenida de aceites comestibles, harina proteica y materias primas para biocombustibles.
Expansión de la Capacidad Regional de Trituración y Refinación
El mercado de procesamiento de semillas oleaginosas está atrayendo inversiones en capacidad a medida que los productores y procesadores buscan capturar más valor localmente mediante la trituración y la refinación, en lugar de exportar semillas oleaginosas en bruto. Según la Asociación Brasileña de Industrias de Aceites Vegetales (ABIOVE), se proyecta que los procesadores de semillas oleaginosas de Brasil inviertan 5.900 millones de BRL (1.120 millones de USD) en capacidad de procesamiento en 2026, respaldando una expansión estimada de 18.850 toneladas por día en capacidad instalada[2]Associação Brasileira das Indústrias de Óleos Vegetais, "ABIOVE Atualiza Projeções Do Complexo Soja Para 2026," ABIOVE, abiove.org.br. La expansión de la infraestructura de procesamiento, particularmente en las principales regiones productoras de semillas oleaginosas, puede mejorar la eficiencia de la conversión de semillas oleaginosas producidas localmente en aceites y harinas proteicas de mayor valor, fortaleciendo el suministro para aplicaciones alimentarias, de piensos y de biocombustibles, y apoyando el crecimiento del mercado de procesamiento de semillas oleaginosas.
Mayor Captura de Valor de los Subproductos de Semillas Oleaginosas
El mercado de procesamiento de semillas oleaginosas depende cada vez más de los ingresos y las eficiencias más allá del aceite crudo y la harina. La lecitina, los fosfolípidos, las cáscaras, la glicerina y las proteínas especializadas ofrecen a los procesadores más formas de aprovechar cada tonelada de materia prima. Los fosfolípidos de grado farmacéutico pueden servir para la administración de fármacos, la nutrición infantil y aplicaciones alimentarias especializadas, pero estos productos de mayor valor requieren trazabilidad, sistemas de calidad y capacidades de procesamiento que las plantas de materias primas pueden no tener. Cargill, Incorporated, está invirtiendo 150 millones de USD en su instalación de Saint-Nazaire, Francia, para ampliar el procesamiento de girasol y utilizar las cáscaras de girasol en una caldera de biomasa. Se espera que el proyecto reduzca las emisiones anuales de dióxido de carbono en 20.000 toneladas métricas y el uso de gas natural en más de 100 gigavatios-hora. Al convertir las cáscaras de girasol, un subproducto del procesamiento, en un insumo de energía de biomasa, Cargill, Incorporated puede obtener una utilidad adicional de la misma materia prima mientras reduce la dependencia del gas natural[3]Cargill, "Cargill Invierte 150 Millones de USD para Ampliar el Procesamiento de Girasol en Francia," Cargill, cargill.com. Dicha utilización integrada de subproductos puede mejorar la economía del procesamiento, fomentar la inversión en capacidades de procesamiento de mayor valor y respaldar una mayor captura de valor en toda la cadena de procesamiento de semillas oleaginosas.
Demanda de Materias Primas Bajas en Carbono para Diésel Renovable y Combustible de Aviación Sostenible
El diésel renovable y el combustible de aviación sostenible están creando un canal de demanda adicional para los aceites vegetales, vinculando el procesamiento de semillas oleaginosas más estrechamente con la expansión de la producción de combustibles bajos en carbono. En los Estados Unidos, la capacidad operativa de diésel renovable aumentó de 0,9 mil millones de galones en enero de 2021 a 5.000 millones de galones en diciembre de 2025, ampliando el requerimiento potencial de materias primas de aceite vegetal. El Crédito de Producción de Combustible Limpio de la Sección 45Z de los Estados Unidos, disponible para combustibles de transporte limpio calificados vendidos hasta diciembre de 2029, respalda aún más esta demanda al vincular el monto del crédito con el factor de emisiones del combustible, creando así un incentivo económico para la producción de combustibles más bajos en carbono y la elección de materias primas. Además, según el Departamento de Agricultura de los Estados Unidos, el uso de aceite de canola de los Estados Unidos para la producción de biocombustibles alcanzó 3.800 millones de libras en el año comercial 2025/26, con el aumento reflejando la creciente demanda de la producción de diésel de base biológica. En conjunto, la expansión de la capacidad de combustibles renovables, los incentivos vinculados al carbono y el creciente uso de aceites vegetales en biocombustibles crean una salida adicional para las materias primas derivadas de semillas oleaginosas, fortaleciendo la demanda de aceites vegetales procesados y apoyando la inversión en capacidad de trituración y procesamiento de semillas oleaginosas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas de Semillas Oleaginosas y los Márgenes de Trituración | -1.3% | Global, especialmente América del Sur orientada a la exportación y Asia dependiente de importaciones | Corto plazo (≤ 2 años) |
| Variabilidad Climática, Estrés Hídrico y Rendimiento de los Cultivos | -1% | América del Sur, Sur y Sudeste Asiático y África subsahariana | Mediano plazo (2-4 años) |
| Altos Costos de Energía, Solventes, Cumplimiento Normativo y Logística | -0.8% | Oriente Medio, África, Europa y corredores interiores de América del Sur | Mediano plazo (2-4 años) |
| Exposición a la Deforestación, Uso del Suelo, Trazabilidad y Contabilidad de Carbono | -0.6% | Europa, Brasil, Argentina, Indonesia y Malasia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas de Semillas Oleaginosas y los Márgenes de Trituración
Los márgenes de trituración cambian cuando los costos de las materias primas y los precios de los productos se mueven a velocidades diferentes, creando incertidumbre en la rentabilidad de los procesadores. La abundante oferta mundial de granos y semillas oleaginosas presionó los precios de los cultivos y los márgenes de procesamiento de algunos procesadores a principios de 2026, a pesar de volúmenes de procesamiento relativamente sólidos. Las interrupciones en el suministro de energía y fertilizantes también añadieron presiones sobre los costos operativos y de insumos durante el primer trimestre de 2026. La brecha temporal entre la adquisición de semillas oleaginosas y la realización de ingresos provenientes de aceites refinados, harina proteica y otros subproductos significa que los cambios repentinos en los precios de las materias primas pueden comprimir los márgenes cuando los precios de los productos no se ajustan al mismo ritmo. Esta volatilidad puede afectar los niveles de inventario, los programas de producción y la utilización de las plantas, particularmente para los procesadores con flexibilidad de precios limitada o reservas de capital de trabajo reducidas. El abastecimiento de múltiples orígenes y un capital de trabajo adecuado pueden reducir la exposición cuando las condiciones comerciales cambian rápidamente. Sin embargo, la volatilidad persistente en los costos de las materias primas y el procesamiento puede hacer que los márgenes sean menos predecibles, aumentar el riesgo financiero y limitar las decisiones de inversión y utilización de capacidad en todo el mercado de procesamiento de semillas oleaginosas.
Variabilidad Climática, Estrés Hídrico y Rendimiento de los Cultivos
El mercado de procesamiento de semillas oleaginosas depende de la disponibilidad constante de cultivos en varias regiones productoras. La sequía, los cambios en los patrones de precipitación y el estrés hídrico pueden reducir los rendimientos de las semillas oleaginosas y elevar los costos de adquisición. La producción sudamericana está expuesta a ciclos de sequía y condiciones de La Niña, mientras que el suministro del sur y el sudeste asiático sigue dependiendo de los patrones monzónicos. La producción del África subsahariana enfrenta limitaciones similares relacionadas con el clima en cadenas de suministro locales más pequeñas. Las pérdidas de rendimiento en las principales regiones productoras pueden reducir la disponibilidad de semillas oleaginosas para los procesadores, aumentando la competencia por las materias primas y ejerciendo presión al alza sobre los precios de las materias primas. Las interrupciones relacionadas con el clima también pueden reducir la utilización de las plantas cuando los procesadores no pueden asegurar volúmenes suficientes a precios económicamente viables. Por lo tanto, las plantas de procesamiento pueden necesitar acuerdos de abastecimiento más amplios cuando las cosechas locales son más débiles de lo esperado, aumentando la complejidad de la adquisición y la logística. A medida que la variabilidad de la producción relacionada con el clima afecta tanto la disponibilidad como el costo de las semillas oleaginosas, los procesadores enfrentan mayores riesgos de precio de las materias primas y de utilización de la capacidad, lo que puede limitar los márgenes y la eficiencia de las operaciones de procesamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Semilla Oleaginosa: La Soja Mantiene su Escala Mientras el Maní se Expande
La soja representó el 49,9% de la participación del mercado en 2025, respaldada por una extensa infraestructura de trituración, exportación y comercialización de harina. Las plantas de trituración dedicadas y las especificaciones estandarizadas de harina respaldan su amplio uso en alimentos, piensos y combustibles. La colza y la canola desempeñan un papel importante en las cadenas de suministro de combustibles renovables europeas. La semilla de girasol respalda los mercados de aceites comestibles en Europa del Este, el Norte de África y el Oriente Medio. El procesamiento de palmiste sigue vinculado a las cadenas de suministro de aceites tropicales en el Sudeste Asiático. La semilla de algodón, el germen de maíz y otras semillas oleaginosas especializadas sirven para usos de procesamiento regionales e integrados más pequeños.
El maní es el tipo de semilla oleaginosa de más rápido crecimiento y se prevé que crezca a una CAGR del 7,4% de 2026 a 2031. Las exportaciones de cacahuetes crudos de India a China fueron valoradas en aproximadamente 54,3 millones de USD en 2025, según datos de UN Comtrade, lo que demuestra un canal de comercio bilateral establecido sin depender de la comparación de crecimiento del primer semestre anterior. La demanda tanto de aceite como de harina proteica mejora la economía de la trituración de maní, mientras que el aceite de maní también sirve para aplicaciones alimentarias premium. Las líneas de procesamiento de maní dedicadas permiten a los procesadores mantener la identidad del producto, cumplir con los requisitos de calidad y atender a compradores nacionales e internacionales, respaldando la expansión de la capacidad de procesamiento de maní.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Producto: La Harina y la Torta Lideran, Mientras el Aceite Crudo y Refinado Gana Terreno por la Demanda de Combustibles
La harina y la torta representaron el 60,0% del mercado de procesamiento de semillas oleaginosas en 2025, respaldadas por su producción a gran escala como subproductos de la extracción de aceite y la demanda sostenida de los fabricantes de piensos para aves de corral, porcinos y acuicultura. La harina de alto contenido proteico proporciona una fuente importante de proteína en las formulaciones de piensos compuestos, mientras que las redes establecidas de comercialización y distribución respaldan su uso en las principales regiones productoras de ganado. Se prevé que el aceite crudo y refinado crezca a una CAGR del 5,6% de 2026 a 2031, respaldado por los mandatos de combustibles renovables en América del Norte y Europa y la creciente demanda de los productores de diésel renovable y combustible de aviación sostenible. Los acuerdos de suministro a largo plazo con los productores de combustibles pueden proporcionar a los trituradores una mayor visibilidad de la demanda y respaldar una mayor utilización de la capacidad de procesamiento de semillas oleaginosas. La harina y la torta continúan proporcionando una oferta relativamente estable junto con la producción de aceite, lo que hace que la capacidad de gestionar conjuntamente las ventas de aceite y harina sea importante para la economía de los procesadores.
La lecitina y los fosfolípidos proporcionan aplicaciones de mayor valor dentro de la combinación de productos, incluidos usos en alimentos, nutrición animal y farmacéuticos. En mayo de 2025, Cargill, Incorporated anunció que su instalación de Ponta Grossa, Brasil, había comenzado a producir lecitina de grado alimentario para nutrición animal, particularmente para piensos de peces, mientras que la instalación ya producía lecitina de grado técnico. Las cáscaras, la fibra y la biomasa también pueden utilizarse como insumos energéticos, mientras que la glicerina de la producción de biodiésel y los productos de modificación especializada proporcionan flujos de productos adicionales. Estas aplicaciones permiten a los procesadores extraer mayor valor de los insumos de semillas oleaginosas y respaldan el desarrollo de complejos de procesamiento más integrados.
Por Aplicación: Alimentos y Bebidas Lideran, Mientras la Alimentación Animal es el Segmento de Más Rápido Crecimiento
Los alimentos y bebidas representaron el 46,6% de la participación del mercado en 2025. Los aceites de cocina siguen siendo un insumo básico para los hogares y los fabricantes de alimentos. La producción de alimentos envasados está creciendo en partes de Asia y África a medida que cambian las dietas. Según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA FAS), el sector de procesamiento de alimentos de India fue valorado en aproximadamente 355.000 millones de USD en 2024 y se proyecta que se expanda aproximadamente un 22,7% para 2026 en comparación con 2024, mientras que la demanda de alimentos envasados alcanzó un estimado de 116.000 millones de USD en 2025. Este crecimiento aumenta la demanda de aceites refinados, grasas especializadas e ingredientes de lecitina. Las aplicaciones alimentarias especializadas incluyen aceites no transgénicos, variedades de alto contenido oleico y grasas de identidad preservada, que requieren calidad constante, manejo separado y pueden proporcionar mayores rendimientos que el aceite refinado a granel no diferenciado.
Se prevé que la alimentación animal se expanda a una CAGR del 5,7% de 2026 a 2031. La harina de soja, la harina de maní y la harina de canola son ingredientes proteicos clave en las raciones de piensos, con los productores de aves de corral, porcinos y acuicultura dependiendo de estas harinas para obtener proteínas de manera rentable. La demanda de biocombustibles es más sensible a las decisiones políticas que la demanda de alimentos y piensos. Indonesia implementó el mandato de biodiésel B50 en julio de 2026, que requiere una mezcla de biodiésel de base de aceite de palma del 50% en el diésel. Los oleoquímicos y los usos industriales añaden demanda de cuidado personal, lubricantes y polímeros de base biológica. El mercado de procesamiento de semillas oleaginosas sirve a estas aplicaciones a través de aceites refinados y derivados de ácidos grasos, ampliando la demanda más allá de los usos alimentarios y de piensos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
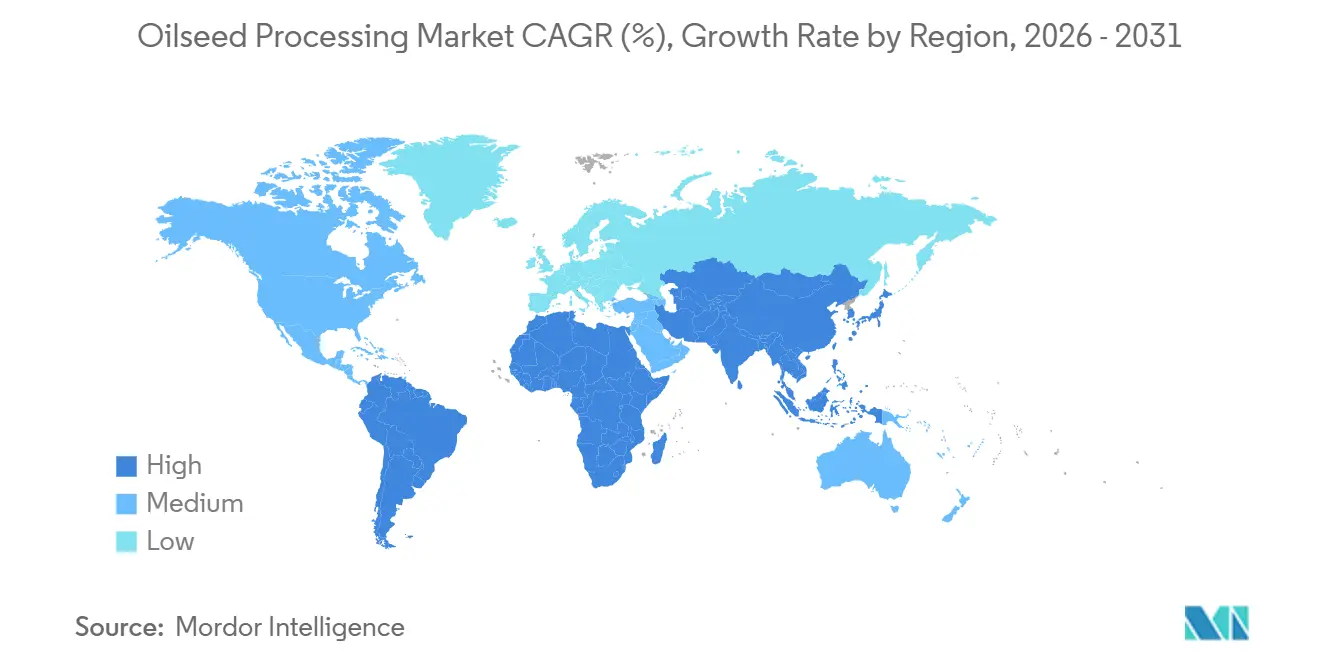
Asia-Pacífico representó el 47,2% de la participación del mercado en 2025 y es la región de más rápido crecimiento, con una CAGR del 6,0% de 2026 a 2031. La gran industria de trituración de soja de China y la extensa base de refinación de aceites comestibles de India respaldan la posición dominante de la región. La trituración de soja de China alcanzó aproximadamente 103 millones de toneladas métricas en el año comercial 2024/25, respaldada por su gran industria de piensos y los altos volúmenes de importación de soja. India importó aproximadamente 16,1 millones de toneladas métricas de aceites comestibles en 2024/25, lo que pone de relieve la continua dependencia del país de los aceites importados y respalda la actividad de refinación y procesamiento doméstico. Vietnam, Indonesia y Malasia conectan las cadenas de suministro de palmiste, soja y copra, respaldando el papel de la región en el procesamiento de semillas oleaginosas y la producción de aceites vegetales.
América del Sur sigue siendo un importante centro de procesamiento y exportación, liderado por Brasil y Argentina. Según la Asociación Brasileña de Industrias de Aceites Vegetales (ABIOVE), la capacidad de procesamiento de semillas oleaginosas de Brasil alcanzó 76,4 millones de toneladas métricas en 2025, mientras que la trituración de soja alcanzó 58,5 millones de toneladas métricas. Argentina también mantiene una gran industria de trituración de soja vinculada a sus mercados de exportación de harina y aceite. Estas bases de procesamiento permiten a los productores sudamericanos convertir grandes suministros domésticos de semillas oleaginosas en aceites comestibles, harina proteica y materias primas para biocombustibles tanto para los mercados nacionales como internacionales. América del Norte cuenta con una base establecida de procesamiento de semillas oleaginosas, respaldada por las industrias de trituración de soja y canola. En Canadá, el procesamiento total de canola alcanzó 11,6 millones de toneladas métricas en 2025, produciendo aproximadamente 4,9 millones de toneladas métricas de aceite de canola y 6,8 millones de toneladas métricas de harina de canola. La infraestructura de procesamiento de la región sirve a los mercados de alimentos, piensos y combustibles renovables, mientras que la inversión continua en trituración doméstica respalda una mayor utilización de las semillas oleaginosas producidas localmente.
Europa cuenta con capacidad establecida de trituración de colza y girasol, así como capacidades de procesamiento de grasas especializadas y lecitina. Alemania y Francia respaldan el procesamiento de colza para aplicaciones alimentarias y de biodiésel. Los Países Bajos y Polonia sirven como centros de distribución y procesamiento adicional de productos de soja importados. Rusia suministra y procesa semilla de girasol para satisfacer la demanda doméstica de aceites comestibles. Arabia Saudita y los Emiratos Árabes Unidos principalmente refinan y reexportan aceites vegetales crudos importados. Sudáfrica y Nigeria cuentan con sectores de procesamiento de semillas oleaginosas establecidos, mientras que Egipto está añadiendo capacidad local de trituración y refinación. Wilmar International Limited inauguró una refinería y planta de fraccionamiento en Sudáfrica en 2025. Marruecos se beneficia de la proximidad a los compradores europeos de aceites especializados. En conjunto, estos centros regionales de procesamiento y refinación conectan las principales áreas productoras de semillas oleaginosas con los mercados de uso final de alimentos, piensos, biocombustibles e industriales, respaldando la expansión global del procesamiento de semillas oleaginosas.

Panorama Competitivo
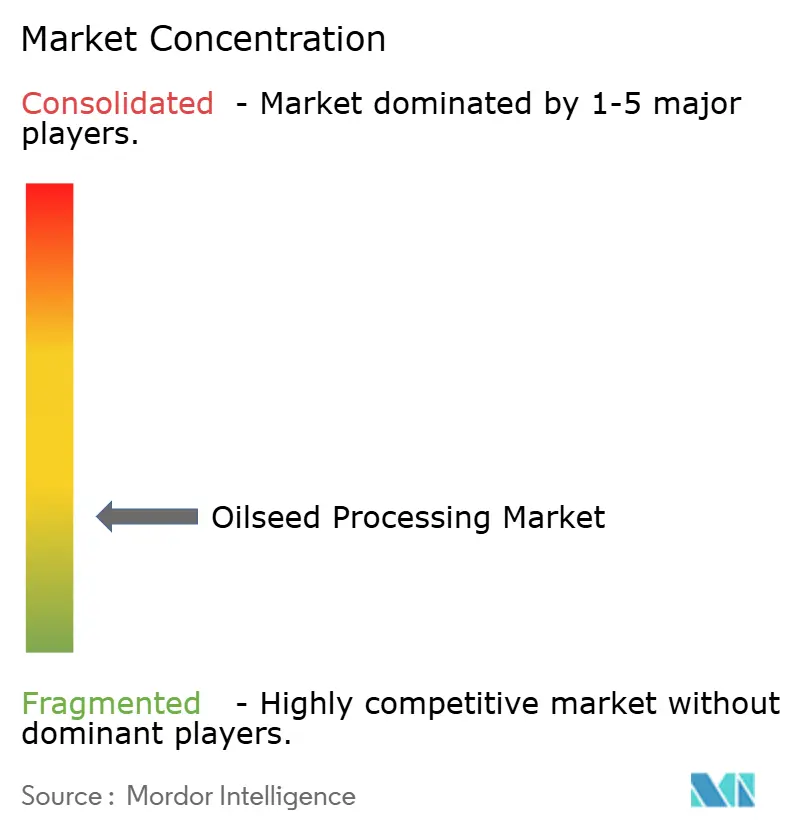
El mercado de procesamiento de semillas oleaginosas está moderadamente fragmentado, con Archer Daniels Midland Company, Bunge Limited, Cargill, Incorporated, Wilmar International Limited y Louis Dreyfus Company B.V. entre los actores clave. Los ingresos restantes se distribuyen entre empresas estatales, cooperativas de agricultores, procesadores regionales y marcas de consumo integradas. Las empresas integradas pueden gestionar el abastecimiento, la trituración, la refinación y la distribución dentro de un único sistema operativo, reduciendo la exposición a las fluctuaciones de precios que afectan a los trituradores independientes. El beneficio neto básico de Wilmar International Limited aumentó un 10% en el primer semestre de 2026, reflejando el valor de las amplias operaciones en semillas oleaginosas, granos, procesamiento y distribución.
Bunge Limited completó su fusión con Viterra en julio de 2025, añadiendo capacidad de manejo de granos y exportación a su red de procesamiento. La estructura combinada fortalece la posición de la empresa desde el origen de las semillas oleaginosas hasta la distribución de productos procesados. Archer Daniels Midland Company anunció 100 millones de USD en inversiones específicas en cuatro instalaciones de trituración de semillas oleaginosas en los Estados Unidos en julio de 2026. Los proyectos están diseñados para añadir 700.000 toneladas métricas de capacidad de trituración anual. Cargill, Incorporated anunció una actualización del procesamiento de girasol por valor de 150 millones de USD en Francia durante abril de 2026. Estos movimientos muestran que las principales empresas están expandiendo la capacidad mientras mejoran la recuperación de subproductos y la eficiencia energética.
AAK AB y Fuji Oil Holdings Inc. compiten a través de grasas especializadas e ingredientes de proteína de soja, con su enfoque en productos que proporciona acceso a aplicaciones que requieren líneas de producción dedicadas y sistemas de calidad. Los procesadores más pequeños también pueden competir a través de productos especializados y relaciones de suministro locales. La extracción asistida por enzimas y el control de procesos predictivo pueden adoptarse a través de proveedores de equipos y socios tecnológicos. Las unidades de trituración modulares pequeñas pueden ser relevantes en regiones con déficit de semillas oleaginosas donde las grandes plantas de solventes no son viables. El África subsahariana, partes del sur de Asia y América Central tienen tales oportunidades de procesamiento local.
Líderes de la Industria de Procesamiento de Semillas Oleaginosas
Archer Daniels Midland Company
Bunge Limited
Cargill, Incorporated
Wilmar International Limited
Louis Dreyfus Company B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Archer Daniels Midland Company (ADM) anunció inversiones específicas en 4 instalaciones de trituración de semillas oleaginosas en los Estados Unidos en Frankfort, Indiana; Deerfield, Missouri; Lincoln, Nebraska; y Spiritwood, Dakota del Norte. Los proyectos están diseñados para añadir 700.000 toneladas métricas de capacidad de trituración anual a un costo de 100 millones de USD. Se espera que finalicen entre mediados de 2028 y principios de 2029.
- Marzo de 2026: La Agencia de Protección Ambiental de los Estados Unidos publicó la norma Set 2 con Obligaciones de Volumen Renovable para 2026 y 2027. La norma reasigna el 70% de las exenciones para pequeñas refinerías y respalda la demanda de materias primas de aceites vegetales domésticos.
- Diciembre de 2025: La empresa conjunta de Bunge Limited y Wilmar International Limited, Vietnam Agribusiness Limited, inauguró una segunda línea de trituración de soja en su instalación del Parque Industrial Phu My 1. El proyecto llevó la capacidad total a 7.800 toneladas métricas por día.


Alcance del Informe Global del Mercado de Procesamiento de Semillas Oleaginosas
El procesamiento de semillas oleaginosas es la conversión de semillas con contenido de aceite y otras materias primas ricas en aceite en aceites crudos y refinados, harinas ricas en proteínas y otros subproductos mediante procesos como el prensado mecánico, la extracción con solventes y la refinación. Permite la recuperación y el procesamiento de componentes valiosos de la soja, la colza y la canola, las semillas de girasol, los cacahuetes, la semilla de algodón, el palmiste, el germen de maíz y otras semillas oleaginosas para su uso en alimentos y bebidas, alimentación animal, biocombustibles, oleoquímicos y otras aplicaciones industriales.
El Informe del Mercado de Procesamiento de Semillas Oleaginosas está Segmentado por Tipo de Semilla Oleaginosa (Soja, Colza y Canola, Semilla de Girasol, Semilla de Algodón, Maní, Palmiste, Germen de Maíz y Otras Semillas Oleaginosas), por Producto (Aceite Crudo y Refinado, Harina y Torta, Cáscaras, Fibra y Biomasa, y Otros Productos), por Aplicación (Alimentos y Bebidas, Alimentación Animal, Biocombustibles, Oleoquímicos y Usos Industriales y Técnicos) y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soja |
| Colza y Canola |
| Semilla de Girasol |
| Semilla de Algodón |
| Maní |
| Palmiste |
| Germen de Maíz |
| Otras Semillas Oleaginosas |
| Aceite Crudo y Refinado |
| Harina y Torta |
| Lecitina y Fosfolípidos |
| Cáscaras, Fibra y Biomasa |
| Otros Productos |
| Alimentos y Bebidas |
| Alimentación Animal |
| Biocombustibles |
| Oleoquímicos |
| Usos Industriales y Técnicos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Países Bajos | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Indonesia | |
| Malasia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Marruecos | |
| Resto de África |
| Por Tipo de Semilla Oleaginosa | Soja | |
| Colza y Canola | ||
| Semilla de Girasol | ||
| Semilla de Algodón | ||
| Maní | ||
| Palmiste | ||
| Germen de Maíz | ||
| Otras Semillas Oleaginosas | ||
| Por Producto | Aceite Crudo y Refinado | |
| Harina y Torta | ||
| Lecitina y Fosfolípidos | ||
| Cáscaras, Fibra y Biomasa | ||
| Otros Productos | ||
| Por Aplicación | Alimentos y Bebidas | |
| Alimentación Animal | ||
| Biocombustibles | ||
| Oleoquímicos | ||
| Usos Industriales y Técnicos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Países Bajos | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Indonesia | ||
| Malasia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Marruecos | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de procesamiento de semillas oleaginosas en 2026?
El mercado de procesamiento de semillas oleaginosas se estima en 354,90 mil millones de USD en 2026 y se prevé que alcance los 459,90 mil millones de USD en 2031, creciendo a una CAGR del 5,32% durante el período de pronóstico.
¿Qué está impulsando la demanda de procesamiento de semillas oleaginosas?
Los aceites comestibles, la harina proteica, el diésel renovable, el combustible de aviación sostenible y las inversiones en capacidad están respaldando la demanda.
¿Qué región lidera el procesamiento global de semillas oleaginosas?
Asia-Pacífico lideró con una participación del 47,2% en 2025, respaldada por la base de trituración de China y la demanda de refinación de India.
¿Qué tipo de semilla oleaginosa está creciendo más rápido?
Se prevé que el maní crezca a una CAGR del 7,4% hasta 2031, respaldado por la demanda de aceite y harina proteica en India y China.
¿Cuál es la aplicación líder para las semillas oleaginosas procesadas?
Los alimentos y bebidas lideraron con el 46,6% de la participación en 2025, mientras que la alimentación animal es la aplicación de más rápido crecimiento.
Última actualización de la página el:



