
Größe und Marktanteil des Ölsaatenverarbeitungsmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 354.90 Milliarden US-Dollar |
| Marktgröße (2031) | 459.90 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Ölsaatenverarbeitungsmarktes von Mordor Intelligence
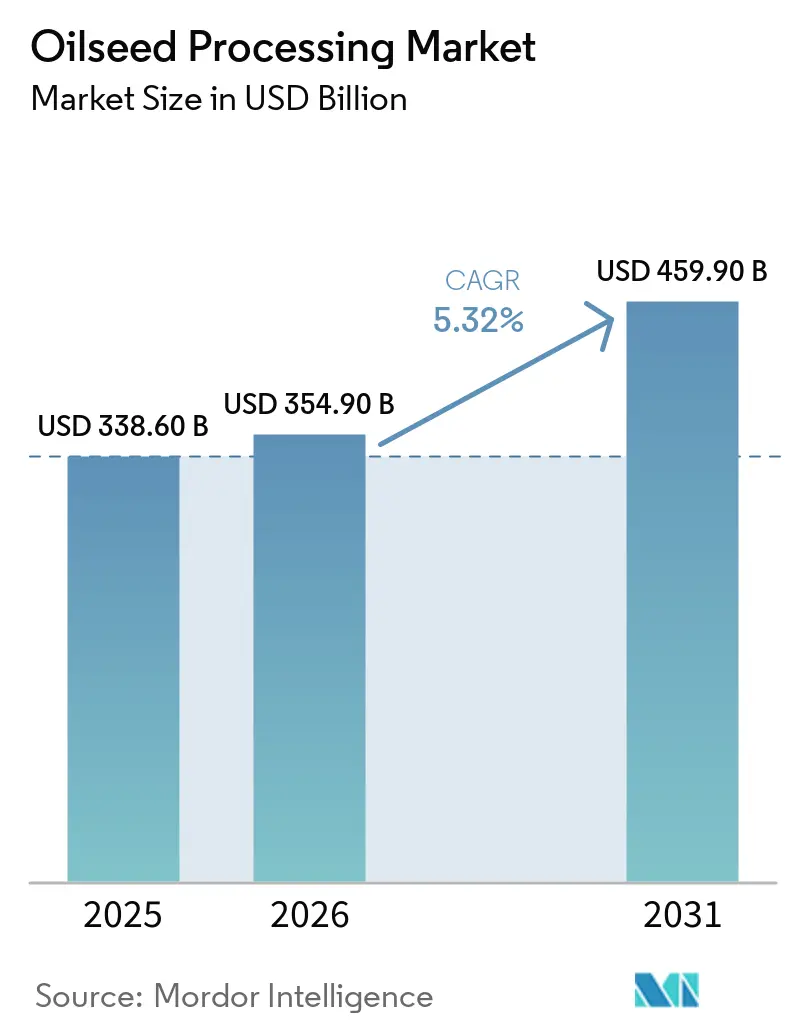
Die Marktgröße der Ölsaatenverarbeitung wurde im Jahr 2025 auf 338,60 Milliarden USD geschätzt und soll von 354,90 Milliarden USD im Jahr 2026 auf 459,90 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,32 % während des Prognosezeitraums (2026–2031). Die Nachfrage nach Speiseölen und Proteinschrot stützt weiterhin die Verarbeitungsmengen in den wichtigsten Verbrauchsregionen. Politische Maßnahmen im Bereich erneuerbarer Kraftstoffe erhöhen zudem die Nachfrage nach Pflanzenölen als Rohstoffe für Transportkraftstoffe. Integrierte Agrarunternehmen bauen Kapazitäten für Pressung, Raffination und Logistik in Südamerika, Asien-Pazifik und Nordamerika aus. Laut dem Landwirtschaftsministerium der Vereinigten Staaten stieg die Sojaschrotkapazität der Vereinigten Staaten von den Vermarktungsjahren 2020/21 bis 2025/26 um mehr als 20 % und erreichte mehr als 3 Milliarden Scheffel. Diese Investitionen zeigen, dass Verarbeiter ihre Kapazitäten auf eine langfristige Nachfrage nach Lebensmitteln, Futtermitteln, Kraftstoffen und Spezialzutaten ausrichten.
Wichtigste Erkenntnisse des Berichts
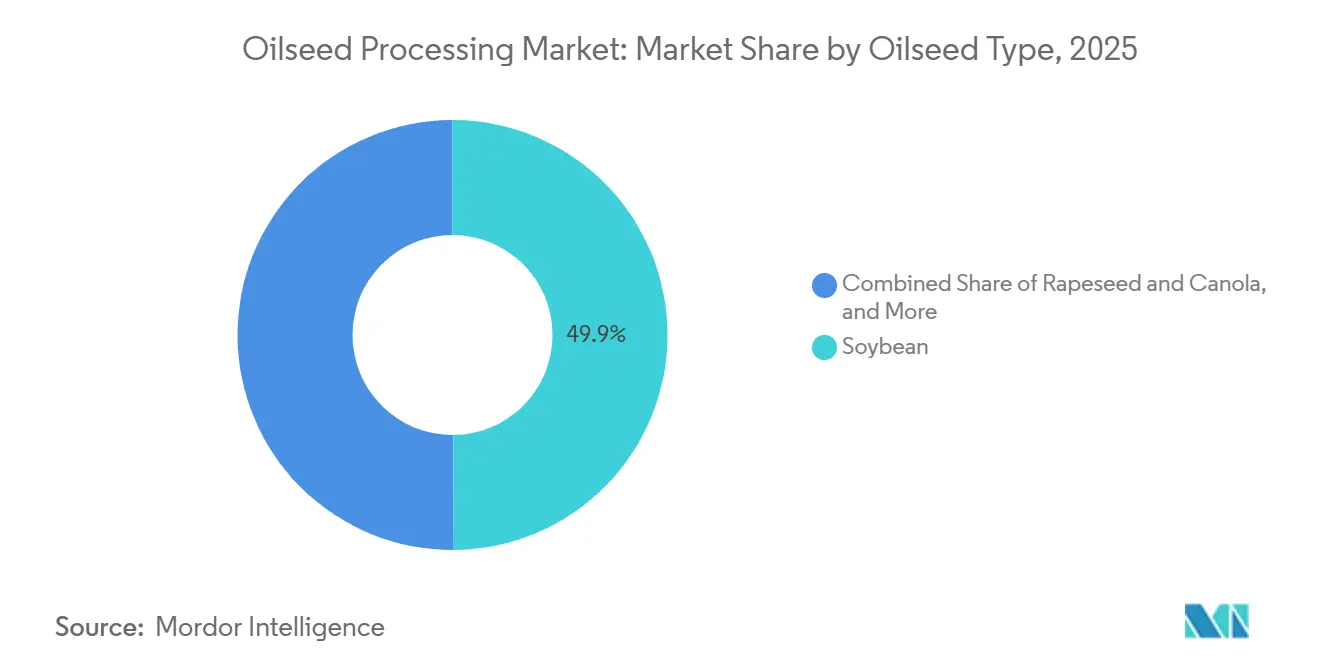
- Nach Ölsaatentyp entfiel auf Sojabohne im Jahr 2025 ein Marktanteil von 49,9 % am Ölsaatenverarbeitungsmarkt, während Erdnuss von 2026 bis 2031 mit einer CAGR von 7,4 % wachsen soll.
- Nach Produkt entfiel auf Schrot und Presskuchen im Jahr 2025 ein Anteil von 60,0 % an der Marktgröße der Ölsaatenverarbeitung, während Roh- und raffiniertes Öl von 2026 bis 2031 mit einer CAGR von 5,6 % wachsen soll.
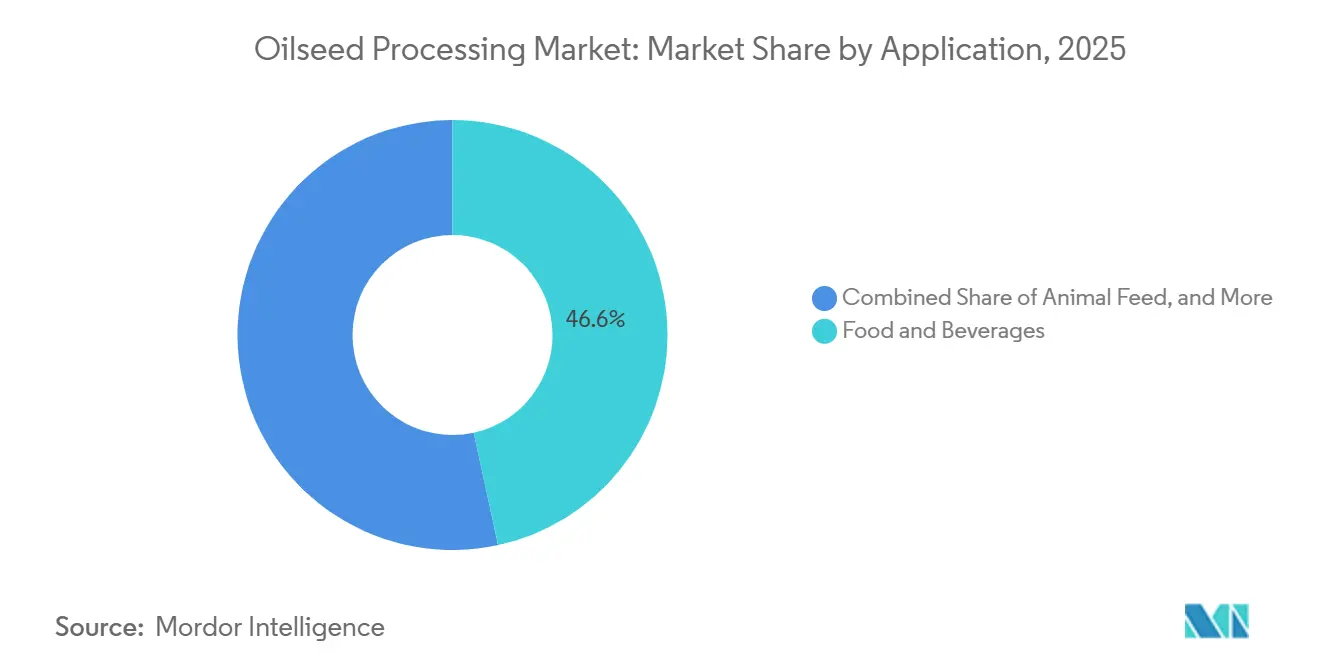
- Nach Anwendung entfiel auf Lebensmittel und Getränke im Jahr 2025 ein Marktanteil von 46,6 %, während Tierfutter von 2026 bis 2031 mit einer CAGR von 5,7 % wachsen soll.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Marktanteil von 47,2 % und soll von 2026 bis 2031 mit einer CAGR von 6,0 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Ölsaatenverarbeitungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Speiseöl, Proteinschrot und Biokraftstoffen | +1.3% | Global, insbesondere China, Indien, Indonesien und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Ausbau regionaler Press- und Raffineriekapazitäten | +1.1% | Asien-Pazifik, Südamerika und Nordamerika | Mittelfristig (2–4 Jahre) |
| Höhere Wertschöpfung aus Ölsaaten-Nebenprodukten | +0.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kohlenstoffarmen Rohstoffen für erneuerbaren Diesel und nachhaltigen Flugkraftstoff | +1% | Nordamerika und Europa, mit früher Nachfrage in Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Rückverfolgbare Nicht-GVO-, Bio- und Spezialölsaatenprodukte | +0.5% | Europa und Nordamerika, mit aufkommender Nachfrage in Japan, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Digitale Optimierung von Pressmargen, Energieverbrauch und Anlagenauslastung | +0.4% | Global, angeführt von Nordamerika, Deutschland und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Speiseöl, Proteinschrot und Biokraftstoffen
Der Ölsaatenverarbeitungsmarkt profitiert von der Nachfrage nach Speiseölen, Proteinschrot und Biokraftstoff-Rohstoffen. Steigende Einkommen und Urbanisierung erhöhen den Verbrauch von Ölen und proteinhaltigen Lebensmitteln in Asien und im subsaharischen Afrika. Biokraftstoffmandate schaffen eine Nachfrage, die nicht allein von Lebensmittelverbrauchszyklen abhängt. Die Umweltschutzbehörde der Vereinigten Staaten veröffentlichte im März 2026 die Set-2-Regelung mit Rekord-Renewable-Volume-Obligations für 2026 und 2027. Der Verbrauch von Sojaöl aus den Vereinigten Staaten für Biomasse-basierten Diesel soll im Vermarktungsjahr 2026/27 17,8 Milliarden Pfund erreichen, was 25 % mehr als im Vorjahr entspricht.[1]Wirtschaftsforschungsdienst des Landwirtschaftsministeriums der Vereinigten Staaten, "Oil Crops Outlook May 2026," Landwirtschaftsministerium der Vereinigten Staaten, ers.usda.govDie gleichzeitige Ausweitung der Nachfrage nach Lebensmitteln, Futtermitteln und Biokraftstoffen erhöht die Anzahl der Endverbrauchsmärkte für verarbeitete Ölsaaten, unterstützt eine höhere Auslastung der Presskapazitäten und schafft eine anhaltende Nachfrage nach Speiseölen, Proteinschrot und Biokraftstoff-Rohstoffen.
Ausbau regionaler Press- und Raffineriekapazitäten
Der Ölsaatenverarbeitungsmarkt zieht Kapazitätsinvestitionen an, da Erzeuger und Verarbeiter durch Pressung und Raffination statt durch den Export roher Ölsaaten mehr Wert lokal abschöpfen möchten. Laut dem Brasilianischen Verband der Pflanzenölindustrien (ABIOVE) planen brasilianische Ölsaatenverarbeiter, im Jahr 2026 Investitionen in Höhe von 5,9 Milliarden BRL (1,12 Milliarden USD) in Verarbeitungskapazitäten zu tätigen, was eine geschätzte Erweiterung der installierten Kapazität um 18.850 Tonnen pro Tag unterstützt[2]Associação Brasileira das Indústrias de Óleos Vegetais, "ABIOVE Atualiza Projeções Do Complexo Soja Para 2026," ABIOVE, abiove.org.br. Der Ausbau der Verarbeitungsinfrastruktur, insbesondere in den wichtigsten Ölsaaten produzierenden Regionen, kann die Effizienz bei der Umwandlung lokal erzeugter Ölsaaten in höherwertige Öle und Proteinschrote verbessern, die Versorgung für Lebensmittel-, Futtermittel- und Biokraftstoffanwendungen stärken und das Wachstum im Ölsaatenverarbeitungsmarkt unterstützen.
Höhere Wertschöpfung aus Ölsaaten-Nebenprodukten
Der Ölsaatenverarbeitungsmarkt ist zunehmend auf Erlöse und Effizienzgewinne jenseits von Rohöl und Schrot angewiesen. Lecithin, Phospholipide, Schalen, Glycerin und Spezialproteine bieten Verarbeitern mehr Möglichkeiten, jede Tonne Rohstoff zu nutzen. Pharmazeutische Phospholipide können in der Arzneimittelverabreichung, der Säuglingsernährung und speziellen Lebensmittelanwendungen eingesetzt werden, doch erfordern diese höherwertigen Produkte Rückverfolgbarkeit, Qualitätssysteme und Verarbeitungskapazitäten, die Rohstoffanlagen möglicherweise nicht besitzen. Cargill, Incorporated investiert 150 Millionen USD in seine Anlage in Saint-Nazaire, Frankreich, um die Sonnenblumenverarbeitung auszubauen und Sonnenblumenschalen in einem Biomassekessel zu nutzen. Das Projekt soll die jährlichen Kohlendioxidemissionen um 20.000 Tonnen und den Erdgasverbrauch um mehr als 100 Gigawattstunden reduzieren. Durch die Umwandlung von Sonnenblumenschalen, einem Verarbeitungsnebenprodukt, in einen Biomasse-Energieinput kann Cargill, Incorporated aus demselben Rohstoff zusätzlichen Nutzen ziehen und gleichzeitig die Abhängigkeit von Erdgas verringern[3]Cargill, "Cargill Invests USD 150 Million To Expand Sunflower Processing In France," Cargill, cargill.com. Eine solche integrierte Nutzung von Nebenprodukten kann die Verarbeitungswirtschaft verbessern, Investitionen in höherwertige Verarbeitungskapazitäten fördern und eine größere Wertschöpfung entlang der Ölsaatenverarbeitungskette unterstützen.
Nachfrage nach kohlenstoffarmen Rohstoffen für erneuerbaren Diesel und nachhaltigen Flugkraftstoff
Erneuerbarer Diesel und nachhaltiger Flugkraftstoff schaffen einen zusätzlichen Nachfragekanal für Pflanzenöle und verknüpfen die Ölsaatenverarbeitung enger mit dem Ausbau der kohlenstoffarmen Kraftstoffproduktion. In den Vereinigten Staaten stieg die Betriebskapazität für erneuerbaren Diesel von 0,9 Milliarden Gallonen im Januar 2021 auf 5 Milliarden Gallonen im Dezember 2025, was den potenziellen Bedarf an Pflanzenöl-Rohstoffen ausweitet. Der US-amerikanische Steuergutschrift für saubere Kraftstoffproduktion gemäß Abschnitt 45Z, der für qualifizierte saubere Transportkraftstoffe gilt, die bis Dezember 2029 verkauft werden, unterstützt diese Nachfrage zusätzlich, indem er den Gutschriftbetrag an den Emissionsfaktor des Kraftstoffs knüpft und damit einen wirtschaftlichen Anreiz für die Produktion kohlenstoffärmerer Kraftstoffe und Rohstoffauswahl schafft. Darüber hinaus erreichte laut dem Landwirtschaftsministerium der Vereinigten Staaten der Rapsölverbrauch der Vereinigten Staaten für die Biokraftstoffproduktion im Vermarktungsjahr 2025/26 3,8 Milliarden Pfund, wobei der Anstieg die wachsende Nachfrage aus der Biomasse-basierten Dieselproduktion widerspiegelt. Zusammen schaffen der Ausbau der Kapazitäten für erneuerbare Kraftstoffe, kohlenstoffgebundene Anreize und der steigende Pflanzenölverbrauch in Biokraftstoffen einen zusätzlichen Absatzkanal für aus Ölsaaten gewonnene Rohstoffe, stärken die Nachfrage nach verarbeiteten Pflanzenölen und unterstützen Investitionen in Ölsaatenpressungs- und Verarbeitungskapazitäten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Ölsaaten-Rohstoffpreise und Pressmargen | -1.3% | Global, insbesondere exportorientiertes Südamerika und importabhängiges Asien | Kurzfristig (≤ 2 Jahre) |
| Witterung, Wasserstress und Ernteertrags-Variabilität | -1% | Südamerika, Süd- und Südostasien sowie subsaharisches Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Energie-, Lösungsmittel-, Compliance- und Logistikkosten | -0.8% | Naher Osten, Afrika, Europa und Binnentransportkorridore Südamerikas | Mittelfristig (2–4 Jahre) |
| Exposition gegenüber Entwaldung, Landnutzung, Rückverfolgbarkeit und Kohlenstoffbilanzierung | -0.6% | Europa, Brasilien, Argentinien, Indonesien und Malaysia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Ölsaaten-Rohstoffpreise und Pressmargen
Pressmargen verändern sich, wenn sich Rohstoffkosten und Produktpreise mit unterschiedlicher Geschwindigkeit bewegen, was zu Unsicherheit bei der Rentabilität der Verarbeiter führt. Reichliche globale Getreide- und Ölsaatenvorräte setzten die Erzeugerpreise und Verarbeitungsmargen einiger Verarbeiter Anfang 2026 unter Druck, trotz relativ starker Verarbeitungsvolumina. Störungen bei der Energie- und Düngemittelversorgung erhöhten im ersten Quartal 2026 ebenfalls den Betriebs- und Inputkostendruck. Die zeitliche Lücke zwischen der Ölsaatenbeschaffung und der Erlösrealisierung aus raffinierten Ölen, Proteinschrot und anderen Nebenprodukten bedeutet, dass plötzliche Rohstoffpreisänderungen die Margen komprimieren können, wenn sich die Produktpreise nicht im gleichen Tempo anpassen. Diese Volatilität kann Lagerbestände, Produktionspläne und die Anlagenauslastung beeinflussen, insbesondere bei Verarbeitern mit begrenzter Preisflexibilität oder Betriebskapitalpuffern. Mehrstufige Beschaffung und ausreichendes Betriebskapital können das Risiko reduzieren, wenn sich die Handelsbedingungen schnell ändern. Anhaltende Volatilität bei Rohstoff- und Verarbeitungskosten kann jedoch die Margen weniger vorhersehbar machen, das finanzielle Risiko erhöhen und Investitions- und Kapazitätsauslastungsentscheidungen im gesamten Ölsaatenverarbeitungsmarkt einschränken.
Witterung, Wasserstress und Ernteertrags-Variabilität
Der Ölsaatenverarbeitungsmarkt ist auf eine konsistente Ernteverfügbarkeit in mehreren Erzeugerregionen angewiesen. Dürre, veränderte Niederschlagsmuster und Wasserstress können die Ölsaatenerträge verringern und die Beschaffungskosten erhöhen. Die südamerikanische Produktion ist Dürrezyklen und La-Niña-Bedingungen ausgesetzt, während die Versorgung in Süd- und Südostasien weiterhin von Monsunmustern abhängt. Die Produktion im subsaharischen Afrika sieht sich ähnlichen wetterbedingten Einschränkungen in kleineren lokalen Lieferketten gegenüber. Ertragsverluste in wichtigen Erzeugerregionen können die Ölsaatenverfügbarkeit für Verarbeiter verknappen, den Wettbewerb um Rohstoffe verschärfen und den Aufwärtsdruck auf Rohstoffpreise erhöhen. Wetterbedingte Störungen können auch die Anlagenauslastung verringern, wenn Verarbeiter nicht ausreichende Mengen zu wirtschaftlich tragfähigen Preisen sichern können. Verarbeitungsanlagen müssen daher möglicherweise breitere Beschaffungsarrangements treffen, wenn lokale Ernten schwächer als erwartet ausfallen, was die Beschaffungs- und Logistikkomplexität erhöht. Da klimabedingte Produktionsvariabilität sowohl die Verfügbarkeit als auch die Kosten von Ölsaaten beeinflusst, sind Verarbeiter größeren Rohstoffpreis- und Kapazitätsauslastungsrisiken ausgesetzt, die Margen einschränken und die Effizienz der Verarbeitungsbetriebe begrenzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ölsaatentyp: Sojabohne behauptet ihre Größenordnung, während Erdnuss expandiert
Sojabohne entfiel im Jahr 2025 auf einen Marktanteil von 49,9 %, gestützt durch umfangreiche Press-, Export- und Schrothandelsinfrastruktur. Dedizierte Pressanlagen und standardisierte Schrotspezifikationen unterstützen ihre breite Verwendung in Lebensmitteln, Futtermitteln und Kraftstoffen. Raps und Canola spielen eine wichtige Rolle in den europäischen Lieferketten für erneuerbare Kraftstoffe. Sonnenblumenkern unterstützt die Speiseölmärkte in Osteuropa, Nordafrika und dem Nahen Osten. Die Palmkernverarbeitung bleibt mit tropischen Öllieferketten in Südostasien verbunden. Baumwollsaat, Maiskeime und andere Spezialölsaaten dienen kleineren regionalen und integrierten Verarbeitungszwecken.
Erdnuss ist der am schnellsten wachsende Ölsaatentyp und soll von 2026 bis 2031 mit einer CAGR von 7,4 % wachsen. Indiens Exporte von Roherdnüssen nach China wurden laut Daten von United Nations Comtrade im Jahr 2025 auf rund 54,3 Millionen USD geschätzt, was einen etablierten bilateralen Handelskanal belegt, ohne auf den früheren Halbjahreswachstumsvergleich angewiesen zu sein. Die Nachfrage nach Öl und Proteinschrot verbessert die Wirtschaftlichkeit der Erdnusspressung, während Erdnussöl auch in Premium-Lebensmittelanwendungen eingesetzt wird. Dedizierte Erdnussverarbeitungslinien ermöglichen es Verarbeitern, die Produktidentität zu wahren, Qualitätsanforderungen zu erfüllen und inländische sowie Exportkäufer zu bedienen, was den Ausbau der Erdnussverarbeitungskapazitäten unterstützt.


Nach Produkt: Schrot und Presskuchen führend, während Roh- und raffiniertes Öl von der Kraftstoffnachfrage profitiert
Schrot und Presskuchen entfielen im Jahr 2025 auf 60,0 % des Ölsaatenverarbeitungsmarktes, gestützt durch ihre großvolumige Produktion als Nebenprodukte der Ölextraktion und die anhaltende Nachfrage von Geflügel-, Schweine- und Aquakultur-Futtermittelherstellern. Hochproteinschrot stellt eine wichtige Proteinquelle in Mischfutterformulierungen dar, während etablierte Handels- und Vertriebsnetze seine Verwendung in den wichtigsten Viehzuchtregionen unterstützen. Roh- und raffiniertes Öl soll von 2026 bis 2031 mit einer CAGR von 5,6 % wachsen, unterstützt durch Mandate für erneuerbare Kraftstoffe in Nordamerika und Europa sowie die steigende Nachfrage von Produzenten von erneuerbarem Diesel und nachhaltigem Flugkraftstoff. Langfristige Lieferverträge mit Kraftstoffproduzenten können Pressern eine bessere Nachfragesichtbarkeit bieten und eine höhere Auslastung der Ölsaatenverarbeitungskapazitäten unterstützen. Schrot und Presskuchen bieten weiterhin eine relativ stabile Abnahme neben der Ölproduktion, was die Fähigkeit, Öl- und Schrotverkäufe gemeinsam zu managen, für die Verarbeiterwirtschaft wichtig macht.
Lecithin und Phospholipide bieten höherwertige Anwendungen innerhalb des Produktmixes, darunter Lebensmittel-, Tierernährungs- und pharmazeutische Anwendungen. Im Mai 2025 gab Cargill, Incorporated bekannt, dass seine Anlage in Ponta Grossa, Brasilien, mit der Produktion von futtermittelqualitätsfähigem Lecithin für die Tierernährung, insbesondere Fischfutter, begonnen hat, während die Anlage bereits technisches Lecithin produzierte. Schalen, Fasern und Biomasse können ebenfalls als Energieinputs genutzt werden, während Glycerin aus der Biodieselproduktion und Spezialmodifikationsoutputs zusätzliche Produktströme bieten. Diese Anwendungen ermöglichen es Verarbeitern, einen größeren Wert aus Ölsaaten-Inputs zu gewinnen und die Entwicklung stärker integrierter Verarbeitungskomplexe zu unterstützen.
Nach Anwendung: Lebensmittel und Getränke führend, während Tierfutter das am schnellsten wachsende Segment ist
Lebensmittel und Getränke entfielen im Jahr 2025 auf einen Marktanteil von 46,6 %. Speiseöle bleiben ein unverzichtbarer Input für Haushalte und Lebensmittelhersteller. Die Produktion verpackter Lebensmittel wächst in Teilen Asiens und Afrikas, da sich die Ernährungsgewohnheiten ändern. Laut dem Auslandswirtschaftsdienst des Landwirtschaftsministeriums der Vereinigten Staaten (USDA FAS) wurde Indiens Lebensmittelverarbeitungssektor im Jahr 2024 auf rund 355 Milliarden USD geschätzt und soll bis 2026 im Vergleich zu 2024 um rund 22,7 % wachsen, während die Nachfrage nach verpackten Lebensmitteln im Jahr 2025 auf geschätzte 116 Milliarden USD stieg. Dieses Wachstum erhöht die Nachfrage nach raffinierten Ölen, Spezialfetten und Lecithin-Zutaten. Spezielle Lebensmittelanwendungen umfassen Nicht-GVO-Öle, High-Oleic-Sorten und identitätserhaltende Fette, die eine konsistente Qualität, separate Handhabung erfordern und höhere Erträge als undifferenziertes Bulk-Raffinationsöl erzielen können.
Tierfutter soll von 2026 bis 2031 mit einer CAGR von 5,7 % wachsen. Sojaschrot, Erdnussschrot und Rapsschrot sind wichtige Proteinzutaten in Futterrationen, wobei Geflügel-, Schweine- und Aquakulturproduzenten auf diese Schrote für kostengünstiges Protein angewiesen sind. Die Biokraftstoffnachfrage reagiert empfindlicher auf politische Entscheidungen als die Lebensmittel- und Futtermittelnachfrage. Indonesien setzte im Juli 2026 das B50-Biodieselmandat um, das eine 50-prozentige Palmöl-basierte Biodieselbeimischung in Diesel vorschreibt. Oleochemikalien und industrielle Verwendungen fügen Nachfrage aus den Bereichen Körperpflege, Schmierstoffe und biobasierte Polymere hinzu. Der Ölsaatenverarbeitungsmarkt bedient diese Anwendungen durch raffinierte Öle und Fettsäurederivate, was die Nachfrage über Lebensmittel- und Futtermittelverwendungen hinaus ausweitet.
Geografische Analyse
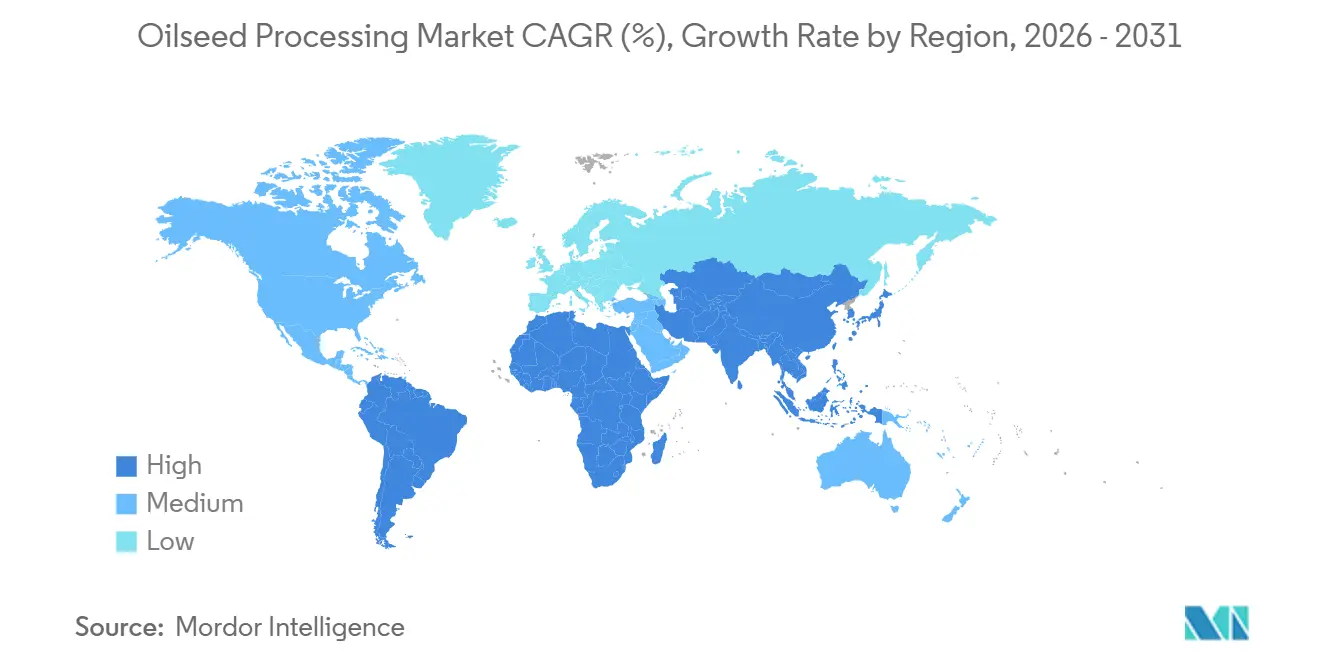
Asien-Pazifik entfiel im Jahr 2025 auf einen Marktanteil von 47,2 % und ist die am schnellsten wachsende Region mit einer CAGR von 6,0 % von 2026 bis 2031. Chinas große Sojaschrotindustrie und Indiens umfangreiche Speiseölraffineriebasis stützen die dominante Position der Region. Chinas Sojaschrot erreichte im Vermarktungsjahr 2024/25 rund 103 Millionen Tonnen, unterstützt durch seine große Futtermittelindustrie und hohe Sojaimportvolumina. Indien importierte im Jahr 2024/25 rund 16,1 Millionen Tonnen Speiseöle, was die anhaltende Abhängigkeit des Landes von importierten Ölen unterstreicht und die inländische Raffinerie- und Verarbeitungsaktivität unterstützt. Vietnam, Indonesien und Malaysia verbinden Palmkern-, Soja- und Kopra-Lieferketten und unterstützen die Rolle der Region in der Ölsaatenverarbeitung und Pflanzenölproduktion.
Südamerika bleibt ein wichtiger Verarbeitungs- und Exportknotenpunkt, angeführt von Brasilien und Argentinien. Laut dem Brasilianischen Verband der Pflanzenölindustrien (ABIOVE) erreichte Brasiliens Ölsaatenverarbeitungskapazität im Jahr 2025 76,4 Millionen Tonnen, während die Sojaschrotmenge 58,5 Millionen Tonnen erreichte. Argentinien unterhält ebenfalls eine große Sojaschrotindustrie, die mit seinen Schrot- und Ölexportmärkten verbunden ist. Diese Verarbeitungsbasen ermöglichen es südamerikanischen Erzeugern, große inländische Ölsaatenvorräte in Speiseöle, Proteinschrot und Biokraftstoff-Rohstoffe für den Inlands- und internationalen Markt umzuwandeln. Nordamerika verfügt über eine etablierte Ölsaatenverarbeitungsbasis, die durch Soja- und Rapsschrotindustrien gestützt wird. In Kanada erreichte die gesamte Rapsverarbeitung im Jahr 2025 11,6 Millionen Tonnen und produzierte rund 4,9 Millionen Tonnen Rapsöl und 6,8 Millionen Tonnen Rapsschrot. Die Verarbeitungsinfrastruktur der Region bedient Lebensmittel-, Futtermittel- und erneuerbare Kraftstoffmärkte, während fortlaufende Investitionen in die inländische Pressung eine stärkere Nutzung lokal erzeugter Ölsaaten unterstützen.
Europa verfügt über etablierte Raps- und Sonnenblumenpresskapazitäten sowie Spezialfett- und Lecithinverarbeitungskapazitäten. Deutschland und Frankreich unterstützen die Rapsverarbeitung für Lebensmittel- und Biodieselanwendungen. Die Niederlande und Polen dienen als Verteilungs- und Weiterverarbeitungszentren für importierte Sojaprodukte. Russland liefert und verarbeitet Sonnenblumenkerne zur Deckung der inländischen Speiseölnachfrage. Saudi-Arabien und die Vereinigten Arabischen Emirate raffinieren und re-exportieren hauptsächlich importierte rohe Pflanzenöle. Südafrika und Nigeria verfügen über etablierte Ölsaatenverarbeitungssektoren, während Ägypten lokale Press- und Raffineriekapazitäten ausbaut. Wilmar International Limited nahm im Jahr 2025 eine Raffinerie und Fraktionierungsanlage in Südafrika in Betrieb. Marokko profitiert von der Nähe zu europäischen Spezialölkäufern. Zusammen verbinden diese regionalen Verarbeitungs- und Raffinerieknotenpunkte die wichtigsten Ölsaaten produzierenden Gebiete mit Lebensmittel-, Futtermittel-, Biokraftstoff- und industriellen Endverbrauchsmärkten und unterstützen die globale Expansion der Ölsaatenverarbeitung.

Wettbewerbslandschaft
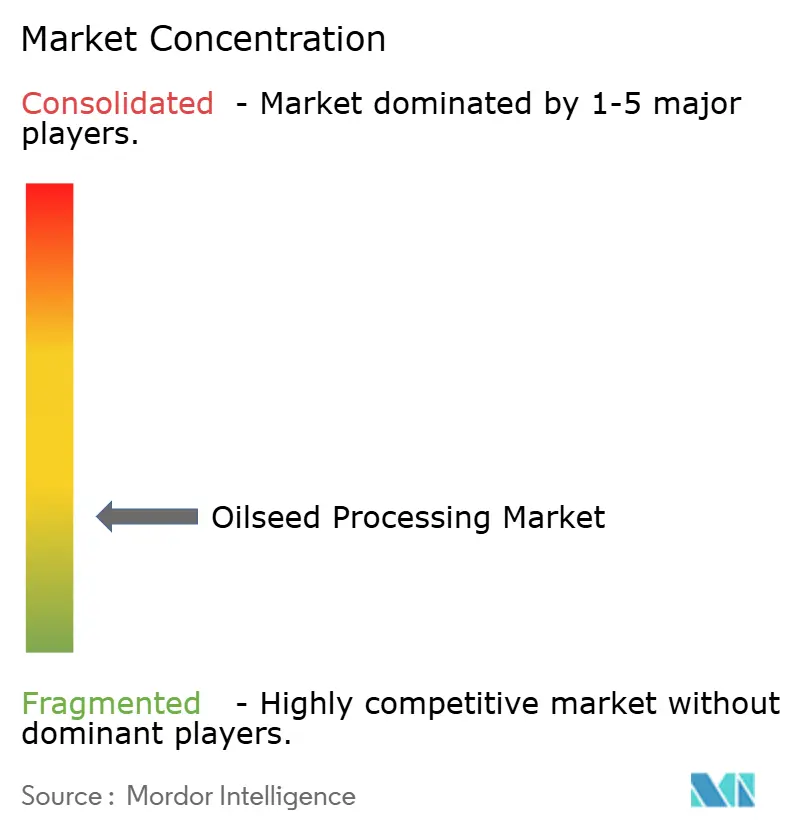
Der Ölsaatenverarbeitungsmarkt ist mäßig fragmentiert, wobei Archer Daniels Midland Company, Bunge Limited, Cargill, Incorporated, Wilmar International Limited und Louis Dreyfus Company B.V. zu den wichtigsten Marktteilnehmern zählen. Der verbleibende Umsatz verteilt sich auf staatliche Unternehmen, Landwirtschaftsgenossenschaften, regionale Verarbeiter und integrierte Verbrauchermarken. Integrierte Unternehmen können Beschaffung, Pressung, Raffination und Vertrieb innerhalb eines einzigen Betriebssystems verwalten, was die Exposition gegenüber Preisschwankungen reduziert, die eigenständige Presser betreffen. Der Kernnettogewinn von Wilmar International Limited stieg im ersten Halbjahr 2026 um 10 %, was den Wert eines breiten Betriebs über Ölsaaten, Getreide, Verarbeitung und Vertrieb hinweg widerspiegelt.
Bunge Limited schloss im Juli 2025 seine Fusion mit Viterra ab und fügte seinem Verarbeitungsnetzwerk Getreideumschlags- und Exportkapazitäten hinzu. Die kombinierte Struktur stärkt die Position des Unternehmens von der Ölsaatenbeschaffung bis zur Verteilung verarbeiteter Produkte. Archer Daniels Midland Company kündigte im Juli 2026 gezielte Investitionen in Höhe von 100 Millionen USD in vier Ölsaatenpressanlagen in den Vereinigten Staaten an. Die Projekte sollen eine jährliche Presskapazität von 700.000 Tonnen hinzufügen. Cargill, Incorporated kündigte im April 2026 ein Upgrade der Sonnenblumenverarbeitung in Frankreich im Wert von 150 Millionen USD an. Diese Schritte zeigen, dass große Unternehmen Kapazitäten ausbauen und gleichzeitig die Nebenproduktgewinnung und Energieeffizienz verbessern.
AAK AB und Fuji Oil Holdings Inc. konkurrieren durch Spezialfette und Sojaproteinzutaten, wobei ihr Produktfokus den Zugang zu Anwendungen ermöglicht, die dedizierte Produktionslinien und Qualitätssysteme erfordern. Kleinere Verarbeiter können auch durch Spezialprodukte und lokale Lieferbeziehungen konkurrieren. Enzymunterstützte Extraktion und prädiktive Prozesssteuerung können durch Anlagenlieferanten und Technologiepartner eingeführt werden. Kleine modulare Presseinheiten können in Ölsaaten-defizitären Regionen relevant sein, in denen große Lösungsmittelanlagen nicht rentabel sind. Das subsaharische Afrika, Teile Südasiens und Mittelamerika bieten solche lokalen Verarbeitungsmöglichkeiten.
Marktführer in der Ölsaatenverarbeitungsbranche
-
Archer Daniels Midland Company
-
Bunge Limited
-
Cargill, Incorporated
-
Wilmar International Limited
-
Louis Dreyfus Company B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Archer Daniels Midland Company (ADM) kündigte gezielte Investitionen in 4 Ölsaatenpressanlagen in den Vereinigten Staaten in Frankfort, Indiana, Deerfield, Missouri, Lincoln, Nebraska und Spiritwood, North Dakota an. Die Projekte sollen zu Kosten von 100 Millionen USD eine jährliche Presskapazität von 700.000 Tonnen hinzufügen. Sie sollen zwischen Mitte 2028 und Anfang 2029 fertiggestellt werden.
- März 2026: Die Umweltschutzbehörde der Vereinigten Staaten veröffentlichte die Set-2-Regelung mit Renewable Volume Obligations für 2026 und 2027. Die Regelung verteilt 70 % der Ausnahmen für kleine Raffinerien um und unterstützt die Nachfrage nach inländischen Pflanzenöl-Rohstoffen.
- Dezember 2025: Das Gemeinschaftsunternehmen von Bunge Limited und Wilmar International Limited, Vietnam Agribusiness Limited, eröffnete eine zweite Sojaschrotlinie in seiner Anlage im Industriepark Phu My 1. Das Projekt brachte die Gesamtkapazität auf 7.800 Tonnen pro Tag.


Umfang des globalen Berichts zum Ölsaatenverarbeitungsmarkt
Ölsaatenverarbeitung ist die Umwandlung von ölhaltigen Samen und anderen ölreichen Rohstoffen in Roh- und raffinierte Öle, proteinreiche Schrote und andere Nebenprodukte durch Prozesse wie mechanisches Pressen, Lösungsmittelextraktion und Raffination. Sie ermöglicht die Gewinnung und Verarbeitung wertvoller Bestandteile aus Sojabohnen, Raps und Canola, Sonnenblumenkernen, Erdnüssen, Baumwollsaat, Palmkernen, Maiskeimen und anderen Ölsaaten zur Verwendung in Lebensmitteln und Getränken, Tierfutter, Biokraftstoffen, Oleochemikalien und anderen industriellen Anwendungen.
Der Bericht zum Ölsaatenverarbeitungsmarkt ist segmentiert nach Ölsaatentyp (Sojabohne, Raps und Canola, Sonnenblumenkern, Baumwollsaat, Erdnuss, Palmkern, Maiskeime und andere Ölsaaten), nach Produkt (Roh- und raffiniertes Öl, Schrot und Presskuchen, Schalen, Fasern und Biomasse sowie andere Produkte), nach Anwendung (Lebensmittel und Getränke, Tierfutter, Biokraftstoffe, Oleochemikalien sowie industrielle und technische Verwendungen) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sojabohne |
| Raps und Canola |
| Sonnenblumenkern |
| Baumwollsaat |
| Erdnuss |
| Palmkern |
| Maiskeime |
| Andere Ölsaaten |
| Roh- und raffiniertes Öl |
| Schrot und Presskuchen |
| Lecithin und Phospholipide |
| Schalen, Fasern und Biomasse |
| Andere Produkte |
| Lebensmittel und Getränke |
| Tierfutter |
| Biokraftstoffe |
| Oleochemikalien |
| Industrielle und technische Verwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Indonesien | |
| Malaysia | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Marokko | |
| Übriges Afrika |
| Nach Ölsaatentyp | Sojabohne | |
| Raps und Canola | ||
| Sonnenblumenkern | ||
| Baumwollsaat | ||
| Erdnuss | ||
| Palmkern | ||
| Maiskeime | ||
| Andere Ölsaaten | ||
| Nach Produkt | Roh- und raffiniertes Öl | |
| Schrot und Presskuchen | ||
| Lecithin und Phospholipide | ||
| Schalen, Fasern und Biomasse | ||
| Andere Produkte | ||
| Nach Anwendung | Lebensmittel und Getränke | |
| Tierfutter | ||
| Biokraftstoffe | ||
| Oleochemikalien | ||
| Industrielle und technische Verwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Indonesien | ||
| Malaysia | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Marokko | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Ölsaatenverarbeitungsmarkt im Jahr 2026?
Der Ölsaatenverarbeitungsmarkt wird im Jahr 2026 auf 354,90 Milliarden USD geschätzt und soll bis 2031 459,90 Milliarden USD erreichen, mit einer CAGR von 5,32 % während des Prognosezeitraums.
Was treibt die Nachfrage nach Ölsaatenverarbeitung an?
Speiseöle, Proteinschrot, erneuerbarer Diesel, nachhaltiger Flugkraftstoff und Kapazitätsinvestitionen stützen die Nachfrage.
Welche Region führt die globale Ölsaatenverarbeitung an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 47,2 %, gestützt durch Chinas Pressbasis und Indiens Raffinerienachfrage.
Welcher Ölsaatentyp wächst am schnellsten?
Erdnuss soll bis 2031 mit einer CAGR von 7,4 % wachsen, unterstützt durch die Öl- und Proteinschrotnachfrage in Indien und China.
Was ist die führende Anwendung für verarbeitete Ölsaaten?
Lebensmittel und Getränke führten im Jahr 2025 mit einem Anteil von 46,6 %, während Tierfutter die am schnellsten wachsende Anwendung ist.
Seite zuletzt aktualisiert am:



