
Taille et part du marché du traitement des oléagineux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 354.90 Milliards de dollars |
| Taille du Marché (2031) | 459.90 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
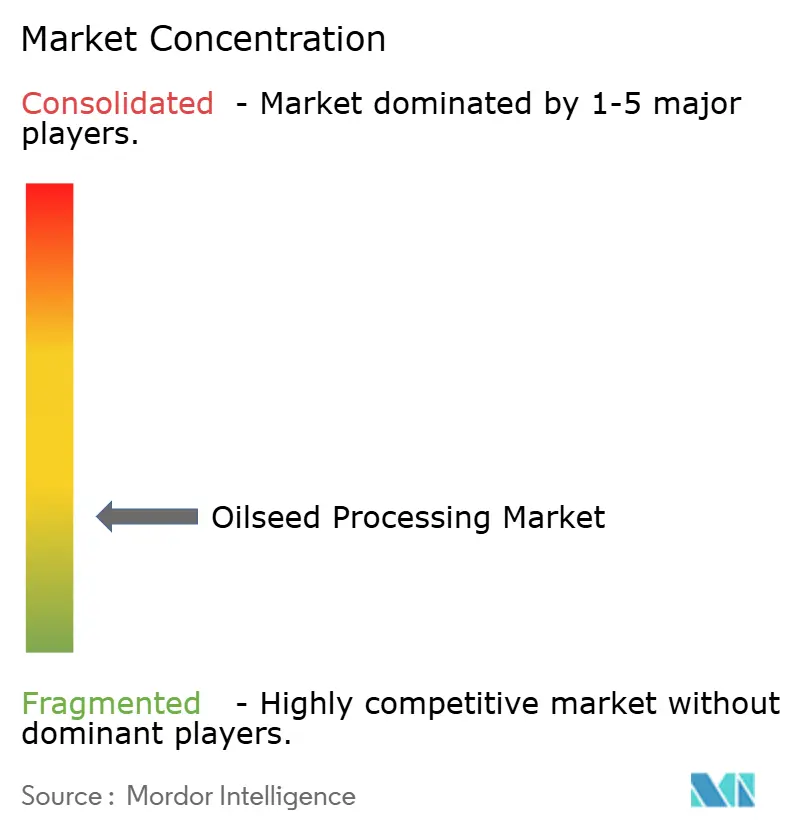
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement des oléagineux par Mordor Intelligence
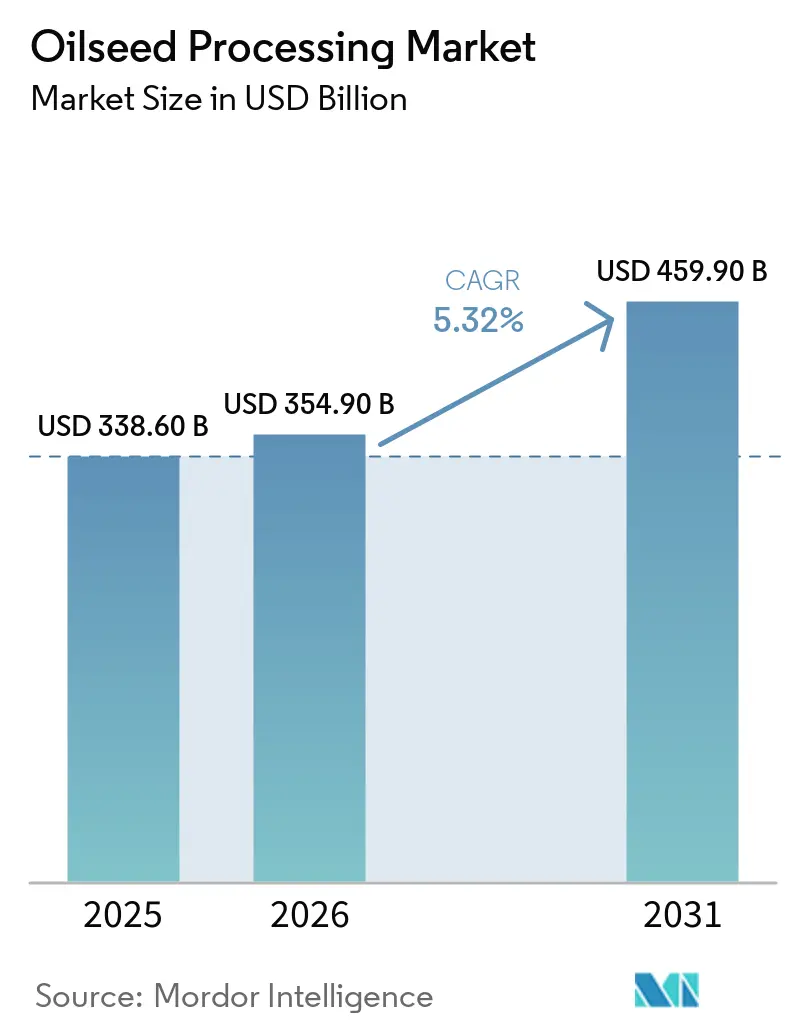
La taille du marché du traitement des oléagineux était évaluée à 338,60 milliards USD en 2025 et devrait croître de 354,90 milliards USD en 2026 pour atteindre 459,90 milliards USD d'ici 2031, à un CAGR de 5,32 % durant la période de prévision (2026-2031). La demande d'huiles alimentaires et de tourteaux protéiques continue de soutenir les volumes de traitement dans les principales régions consommatrices. Les politiques en matière de carburants renouvelables augmentent également la demande d'huiles végétales en tant que matières premières pour les carburants de transport. Les agro-industries intégrées ajoutent des capacités de trituration, de raffinage et de logistique en Amérique du Sud, en Asie-Pacifique et en Amérique du Nord. Selon le Département de l'Agriculture des États-Unis, la capacité de trituration du soja aux États-Unis a augmenté de plus de 20 % entre les campagnes commerciales 2020/21 et 2025/26, atteignant plus de 3 milliards de boisseaux. Ces investissements indiquent que les transformateurs planifient leurs capacités en fonction d'une demande à long terme pour l'alimentation humaine, l'alimentation animale, les carburants et les ingrédients spécialisés.
Principaux enseignements du rapport
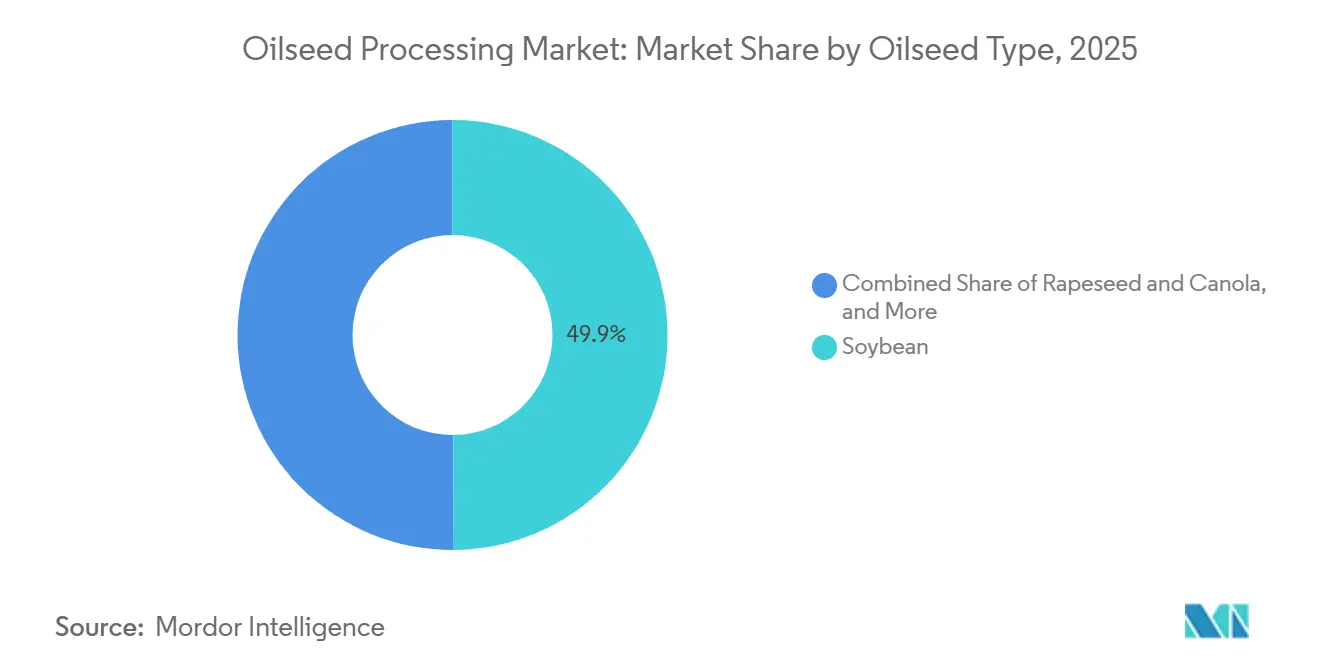
- Par type d'oléagineux, le soja représentait 49,9 % de la part du marché du traitement des oléagineux en 2025, tandis que l'arachide devrait croître à un CAGR de 7,4 % de 2026 à 2031.
- Par produit, le tourteau et le cake représentaient 60,0 % de la taille du marché du traitement des oléagineux en 2025, tandis que l'huile brute et raffinée devrait croître à un CAGR de 5,6 % de 2026 à 2031.
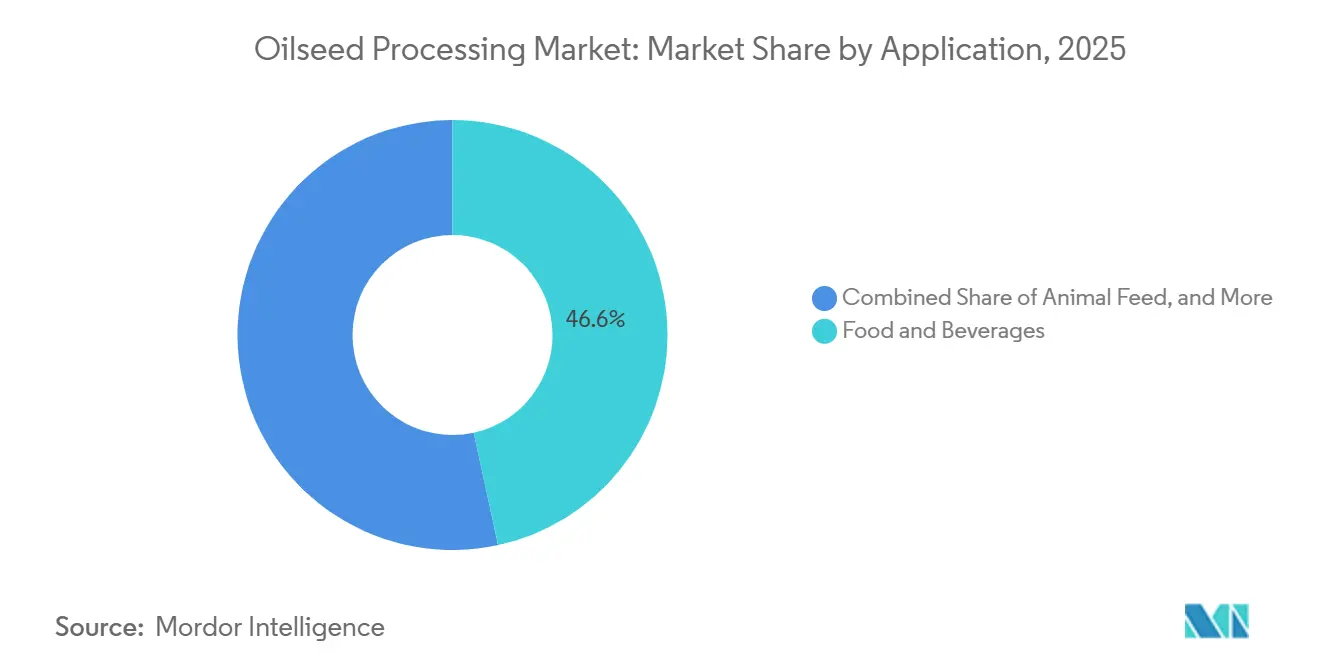
- Par application, l'alimentation humaine et les boissons représentaient 46,6 % de la part du marché en 2025, tandis que l'alimentation animale devrait croître à un CAGR de 5,7 % de 2026 à 2031.
- Par géographie, l'Asie-Pacifique représentait 47,2 % de la part du marché en 2025 et devrait croître à un CAGR de 6,0 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du traitement des oléagineux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'huiles alimentaires, de tourteaux protéiques et de biocarburants | +1.3% | Mondial, notamment Chine, Inde, Indonésie et Brésil | Court terme (≤ 2 ans) |
| Expansion des capacités régionales de trituration et de raffinage | +1.1% | Asie-Pacifique, Amérique du Sud et Amérique du Nord | Moyen terme (2-4 ans) |
| Capture de valeur plus élevée à partir des coproduits des olagineux | +0.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de matières premières bas carbone pour le diesel renouvelable et le carburant d'aviation durable | +1% | Amérique du Nord et Europe, avec une demande émergente au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Produits oléagineux traçables non-OGM, biologiques et de spécialité | +0.5% | Europe et Amérique du Nord, avec une demande émergente au Japon, en Corée du Sud et en Australie | Moyen terme (2-4 ans) |
| Optimisation numérique des marges de trituration, de la consommation d'énergie et de l'utilisation des installations | +0.4% | Mondial, porté par l'Amérique du Nord, l'Allemagne et la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'huiles alimentaires, de tourteaux protéiques et de biocarburants
Le marché du traitement des oléagineux bénéficie de la demande d'huiles alimentaires, de tourteaux protéiques et de matières premières pour biocarburants. La hausse des revenus et l'urbanisation augmentent la consommation d'huiles et d'aliments riches en protéines en Asie et en Afrique subsaharienne. Les mandats en matière de biocarburants ajoutent une demande qui ne dépend pas uniquement des cycles de consommation alimentaire. L'Agence de protection de l'environnement des États-Unis a publié la règle Set 2 en mars 2026 avec des obligations de volume renouvelable record pour 2026 et 2027. L'utilisation d'huile de soja aux États-Unis pour le diesel à base de biomasse devrait atteindre 17,8 milliards de livres lors de la campagne commerciale 2026/27, soit 25 % de plus que l'année précédente.[1]Service de recherche économique du Département de l'Agriculture des États-Unis, "Oil Crops Outlook May 2026," Département de l'Agriculture des États-Unis, ers.usda.govL'expansion simultanée de la demande pour l'alimentation humaine, l'alimentation animale et les biocarburants augmente le nombre de marchés d'utilisation finale pour les oléagineux transformés, soutenant une utilisation plus élevée des capacités de trituration et créant une demande soutenue d'huiles alimentaires, de tourteaux protéiques et de matières premières pour biocarburants.
Expansion des capacités régionales de trituration et de raffinage
Le marché du traitement des oléagineux attire des investissements en capacité, les producteurs et les transformateurs cherchant à capter davantage de valeur localement par la trituration et le raffinage plutôt que par l'exportation d'oléagineux bruts. Selon l'Association brésilienne des industries d'huiles végétales (ABIOVE), les transformateurs d'oléagineux brésiliens devraient investir 5,9 milliards BRL (1,12 milliard USD) dans les capacités de traitement en 2026, soutenant une expansion estimée à 18 850 tonnes par jour de capacité installée[2]Associação Brasileira das Indústrias de Óleos Vegetais, "ABIOVE Atualiza Projeções Do Complexo Soja Para 2026," ABIOVE, abiove.org.br. L'expansion des infrastructures de traitement, notamment dans les principales régions productrices d'oléagineux, peut améliorer l'efficacité de la conversion des oléagineux produits localement en huiles et tourteaux protéiques à plus haute valeur ajoutée, renforçant l'approvisionnement pour les applications alimentaires humaines, animales et en biocarburants, et soutenant la croissance du marché du traitement des oléagineux.
Capture de valeur plus élevée à partir des coproduits des oléagineux
Le marché du traitement des oléagineux dépend de plus en plus des revenus et des efficacités au-delà de l'huile brute et du tourteau. La lécithine, les phospholipides, les coques, la glycérine et les protéines de spécialité offrent aux transformateurs davantage de moyens d'utiliser chaque tonne de matière première. Les phospholipides de qualité pharmaceutique peuvent servir à l'administration de médicaments, à la nutrition infantile et à des applications alimentaires spécialisées, mais ces produits à plus haute valeur ajoutée nécessitent une traçabilité, des systèmes de qualité et des capacités de traitement que les usines de produits de base peuvent ne pas posséder. Cargill, Incorporated investit 150 millions USD dans son installation de Saint-Nazaire, en France, pour développer le traitement du tournesol et utiliser les coques de tournesol dans une chaudière à biomasse. Le projet devrait réduire les émissions annuelles de dioxyde de carbone de 20 000 tonnes métriques et la consommation de gaz naturel de plus de 100 gigawattheures. En convertissant les coques de tournesol, un coproduit de traitement, en intrant énergétique à base de biomasse, Cargill, Incorporated peut tirer une utilité supplémentaire de la même matière première tout en réduisant sa dépendance au gaz naturel[3]Cargill, "Cargill Invests USD 150 Million To Expand Sunflower Processing In France," Cargill, cargill.com. Une telle utilisation intégrée des coproduits peut améliorer l'économie du traitement, encourager l'investissement dans des capacités de traitement à plus haute valeur ajoutée et soutenir une plus grande capture de valeur tout au long de la chaîne de traitement des oléagineux.
Demande de matières premières bas carbone pour le diesel renouvelable et le carburant d'aviation durable
Le diesel renouvelable et le carburant d'aviation durable créent un canal de demande supplémentaire pour les huiles végétales, liant plus étroitement le traitement des oléagineux à l'expansion de la production de carburants bas carbone. Aux États-Unis, la capacité opérationnelle de diesel renouvelable est passée de 0,9 milliard de gallons en janvier 2021 à 5 milliards de gallons en décembre 2025, élargissant la demande potentielle de matières premières à base d'huiles végétales. Le crédit américain Section 45Z pour la production de carburants propres, disponible pour les carburants de transport propres éligibles vendus jusqu'en décembre 2029, soutient davantage cette demande en liant le montant du crédit au facteur d'émissions du carburant, créant ainsi une incitation économique à la production de carburants moins carbonés et aux choix de matières premières. En outre, selon le Département de l'Agriculture des États-Unis, l'utilisation d'huile de canola aux États-Unis pour la production de biocarburants a atteint 3,8 milliards de livres lors de la campagne commerciale 2025/26, l'augmentation reflétant la demande croissante de la production de diesel à base de biomasse. Ensemble, l'expansion des capacités de carburants renouvelables, les incitations liées au carbone et l'utilisation croissante d'huiles végétales dans les biocarburants créent un débouché supplémentaire pour les matières premières dérivées des oléagineux, renforçant la demande d'huiles végétales transformées et soutenant l'investissement dans les capacités de trituration et de traitement des oléagineux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières oléagineuses et des marges de trituration | -1.3% | Mondial, notamment en Amérique du Sud axée sur l'exportation et en Asie dépendante des importations | Court terme (≤ 2 ans) |
| Variabilité météorologique, stress hydrique et rendements agricoles | -1% | Amérique du Sud, Asie du Sud et du Sud-Est, et Afrique subsaharienne | Moyen terme (2-4 ans) |
| Coûts élevés d'énergie, de solvants, de conformité et de logistique | -0.8% | Moyen-Orient, Afrique, Europe et corridors intérieurs d'Amérique du Sud | Moyen terme (2-4 ans) |
| Exposition à la déforestation, à l'utilisation des terres, à la traçabilité et à la comptabilisation carbone | -0.6% | Europe, Brésil, Argentine, Indonésie et Malaisie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières oléagineuses et des marges de trituration
Les marges de trituration évoluent lorsque les coûts des matières premières et les prix des produits se déplacent à des vitesses différentes, créant une incertitude dans la rentabilité des transformateurs. L'abondance des approvisionnements mondiaux en céréales et oléagineux a pesé sur les prix agricoles et les marges de traitement pour certains transformateurs début 2026, malgré des volumes de traitement relativement solides. Les perturbations de l'approvisionnement en énergie et en engrais ont également ajouté des pressions sur les coûts d'exploitation et les intrants au cours du premier trimestre 2026. Le décalage temporel entre l'approvisionnement en oléagineux et la réalisation des revenus provenant des huiles raffinées, des tourteaux protéiques et d'autres coproduits signifie que des changements soudains des prix des matières premières peuvent comprimer les marges lorsque les prix des produits ne s'ajustent pas au même rythme. Cette volatilité peut affecter les niveaux de stocks, les calendriers de production et l'utilisation des installations, en particulier pour les transformateurs disposant d'une flexibilité de prix limitée ou de réserves de fonds de roulement insuffisantes. L'approvisionnement multi-origines et un fonds de roulement adéquat peuvent réduire l'exposition lorsque les conditions commerciales évoluent rapidement. Cependant, une volatilité persistante des coûts des matières premières et de traitement peut rendre les marges moins prévisibles, augmenter le risque financier et contraindre les décisions d'investissement et d'utilisation des capacités sur le marché du traitement des oléagineux.
Variabilité météorologique, stress hydrique et rendements agricoles
Le marché du traitement des oléagineux repose sur une disponibilité régulière des cultures dans plusieurs régions productrices. La sécheresse, l'évolution des régimes pluviométriques et le stress hydrique peuvent réduire les rendements des oléagineux et augmenter les coûts d'approvisionnement. La production sud-américaine est exposée aux cycles de sécheresse et aux conditions La Niña, tandis que l'approvisionnement en Asie du Sud et du Sud-Est reste dépendant des régimes de mousson. La production en Afrique subsaharienne fait face à des contraintes similaires liées aux conditions météorologiques dans des chaînes d'approvisionnement locales plus petites. Les pertes de rendement dans les principales régions productrices peuvent réduire la disponibilité des oléagineux pour les transformateurs, intensifiant la concurrence pour les matières premières et exerçant une pression à la hausse sur les prix des matières premières. Les perturbations liées aux conditions météorologiques peuvent également réduire l'utilisation des installations lorsque les transformateurs ne peuvent pas sécuriser des volumes suffisants à des prix économiquement viables. Les usines de traitement peuvent donc avoir besoin d'arrangements d'approvisionnement plus larges lorsque les récoltes locales sont inférieures aux prévisions, augmentant la complexité de l'approvisionnement et de la logistique. Comme la variabilité de la production liée au climat affecte à la fois la disponibilité et le coût des oléagineux, les transformateurs font face à des risques accrus de prix des matières premières et d'utilisation des capacités, ce qui peut contraindre les marges et limiter l'efficacité des opérations de traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'oléagineux : le soja maintient son échelle tandis que l'arachide se dveloppe
Le soja représentait 49,9 % de la part du marché en 2025, soutenu par une infrastructure étendue de trituration, d'exportation et de commerce de tourteaux. Des usines de trituration dédiées et des spécifications de tourteaux standardisées soutiennent son utilisation large dans l'alimentation humaine, animale et les carburants. Le colza et le canola jouent un rôle important dans les chaînes d'approvisionnement européennes en carburants renouvelables. La graine de tournesol soutient les marchés d'huiles alimentaires en Europe de l'Est, en Afrique du Nord et au Moyen-Orient. Le traitement des palmistes reste lié aux chaînes d'approvisionnement en huiles tropicales en Asie du Sud-Est. La graine de coton, le germe de maïs et d'autres oléagineux de spécialité servent des usages régionaux plus restreints et des traitements intégrés.
L'arachide est le type d'oléagineux à la croissance la plus rapide et devrait croître à un CAGR de 7,4 % de 2026 à 2031. Les exportations indiennes d'arachides brutes vers la Chine étaient évaluées à environ 54,3 millions USD en 2025, selon les données de l'ONU Comtrade, démontrant un canal commercial bilatéral établi sans s'appuyer sur la comparaison de croissance du premier semestre. La demande d'huile et de tourteau protéique améliore l'économie de la trituration de l'arachide, tandis que l'huile d'arachide sert également des applications alimentaires haut de gamme. Des lignes de traitement dédiées à l'arachide permettent aux transformateurs de maintenir l'identité du produit, de répondre aux exigences de qualité et de servir les acheteurs nationaux et à l'exportation, soutenant l'expansion des capacités de traitement de l'arachide.


Par produit : le tourteau et le cake en tête, tandis que l'huile brute et raffinée bénéficie de la demande en carburants
Le tourteau et le cake représentaient 60,0 % du marché du traitement des oléagineux en 2025, soutenus par leur production à grande échelle en tant que coproduits de l'extraction d'huile et par la demande soutenue des fabricants d'aliments pour volailles, porcins et aquaculture. Le tourteau riche en protéines constitue une source importante de protéines dans les formulations d'aliments composés, tandis que des réseaux de commerce et de distribution établis soutiennent son utilisation dans les principales régions d'élevage. L'huile brute et raffinée devrait croître à un CAGR de 5,6 % de 2026 à 2031, soutenue par les mandats de carburants renouvelables en Amérique du Nord et en Europe et par la demande croissante des producteurs de diesel renouvelable et de carburant d'aviation durable. Les accords d'approvisionnement à long terme avec les producteurs de carburants peuvent offrir aux triturateurs une meilleure visibilité de la demande et soutenir une utilisation plus élevée des capacités de traitement des oléagineux. Le tourteau et le cake continuent de fournir un débouché relativement stable parallèlement à la production d'huile, rendant la capacité à gérer conjointement les ventes d'huile et de tourteau importante pour l'économie des transformateurs.
La lécithine et les phospholipides offrent des applications à plus haute valeur ajoutée dans le mix de produits, notamment pour l'alimentation humaine, la nutrition animale et les usages pharmaceutiques. En mai 2025, Cargill, Incorporated a annoncé que son installation de Ponta Grossa, au Brésil, avait commencé à produire de la lécithine de qualité alimentaire pour la nutrition animale, notamment pour l'alimentation des poissons, tandis que l'installation produisait déjà de la lécithine de qualité technique. Les coques, les fibres et la biomasse peuvent également être utilisées comme intrants énergétiques, tandis que la glycérine issue de la production de biodiesel et les produits de modification spécialisés fournissent des flux de produits supplémentaires. Ces applications permettent aux transformateurs d'extraire une plus grande valeur des intrants oléagineux et soutiennent le développement de complexes de traitement plus intégrés.
Par application : l'alimentation humaine et les boissons en tête, tandis que l'alimentation animale est le segment à la croissance la plus rapide
L'alimentation humaine et les boissons représentaient 46,6 % de la part du marché en 2025. Les huiles de cuisson restent un intrant de base pour les ménages et les fabricants de produits alimentaires. La production d'aliments emballés est en croissance dans certaines parties de l'Asie et de l'Afrique à mesure que les régimes alimentaires évoluent. Selon le Service agricole étranger du Département de l'Agriculture des États-Unis (USDA FAS), le secteur indien de la transformation alimentaire était évalué à environ 355 milliards USD en 2024 et devrait s'étendre d'environ 22,7 % d'ici 2026 par rapport à 2024, tandis que la demande d'aliments emballés a atteint environ 116 milliards USD en 2025. Cette croissance augmente la demande d'huiles raffinées, de graisses spéciales et d'ingrédients à base de lécithine. Les applications alimentaires spécialisées comprennent les huiles non-OGM, les variétés à haute teneur en acide oléique et les graisses à identité préservée, qui nécessitent une qualité constante, une manipulation séparée et peuvent offrir des rendements plus élevés que l'huile raffinée en vrac non différenciée.
L'alimentation animale devrait se développer à un CAGR de 5,7 % de 2026 à 2031. Le tourteau de soja, le tourteau d'arachide et le tourteau de canola sont des ingrédients protéiques clés dans les rations alimentaires, les producteurs de volailles, de porcins et d'aquaculture s'appuyant sur ces tourteaux pour une protéine rentable. La demande de biocarburants est plus sensible aux décisions politiques que la demande alimentaire humaine et animale. L'Indonésie a mis en œuvre le mandat de biodiesel B50 en juillet 2026, exigeant un mélange de biodiesel à base d'huile de palme à 50 % dans le diesel. Les oléochimiques et les usages industriels ajoutent une demande provenant des soins personnels, des lubrifiants et des polymères biosourcés. Le marché du traitement des oléagineux sert ces applications par le biais d'huiles raffinées et de dérivés d'acides gras, élargissant la demande au-delà des usages alimentaires humains et animaux.
Analyse géographique
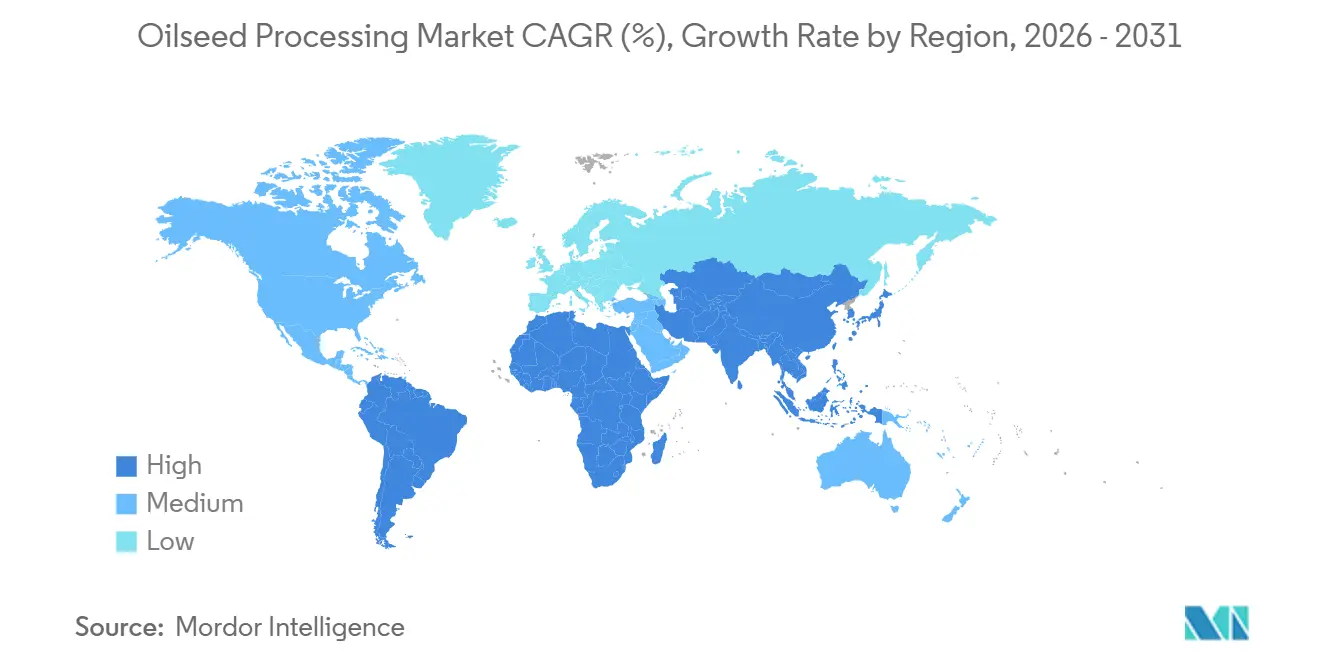
L'Asie-Pacifique représentait 47,2 % de la part du marché en 2025 et est la région à la croissance la plus rapide, avec un CAGR de 6,0 % de 2026 à 2031. La grande industrie de trituration du soja en Chine et la vaste base de raffinage d'huiles alimentaires en Inde soutiennent la position dominante de la région. La trituration du soja en Chine a atteint environ 103 millions de tonnes métriques lors de la campagne commerciale 2024/25, soutenue par sa grande industrie d'alimentation animale et ses volumes élevés d'importations de soja. L'Inde a importé environ 16,1 millions de tonnes métriques d'huiles alimentaires en 2024/25, soulignant la dépendance continue du pays aux huiles importées et soutenant les activités de raffinage et de traitement domestiques. Le Vietnam, l'Indonésie et la Malaisie connectent les chaînes d'approvisionnement en palmistes, soja et coprah, soutenant le rôle de la région dans le traitement des oléagineux et la production d'huiles végétales.
L'Amérique du Sud reste un hub majeur de traitement et d'exportation, porté par le Brésil et l'Argentine. Selon l'Association brésilienne des industries d'huiles végétales (ABIOVE), la capacité de traitement des oléagineux au Brésil a atteint 76,4 millions de tonnes métriques en 2025, tandis que la trituration du soja a atteint 58,5 millions de tonnes métriques. L'Argentine maintient également une grande industrie de trituration du soja liée à ses marchés d'exportation de tourteaux et d'huiles. Ces bases de traitement permettent aux producteurs sud-américains de convertir de grandes réserves d'oléagineux domestiques en huiles alimentaires, tourteaux protéiques et matières premières pour biocarburants, tant pour les marchés nationaux qu'internationaux. L'Amérique du Nord dispose d'une base établie de traitement des oléagineux, soutenue par les industries de trituration du soja et du canola. Au Canada, le traitement total du canola a atteint 11,6 millions de tonnes métriques en 2025, produisant environ 4,9 millions de tonnes métriques d'huile de canola et 6,8 millions de tonnes métriques de tourteau de canola. L'infrastructure de traitement de la région sert les marchés de l'alimentation humaine, animale et des carburants renouvelables, tandis que les investissements continus dans la trituration domestique soutiennent une plus grande utilisation des oléagineux produits localement.
L'Europe dispose de capacités établies de trituration du colza et du tournesol, ainsi que de capacités de traitement des graisses spéciales et de la lécithine. L'Allemagne et la France soutiennent le traitement du colza pour les applications alimentaires et le biodiesel. Les Pays-Bas et la Pologne servent de centres de distribution et de traitement ultérieur des produits à base de soja importés. La Russie approvisionne et transforme les graines de tournesol pour répondre à la demande intérieure d'huiles alimentaires. L'Arabie saoudite et les Émirats arabes unis raffinent et réexportent principalement des huiles végétales brutes importées. L'Afrique du Sud et le Nigeria disposent de secteurs de traitement des oléagineux établis, tandis que l'Égypte développe des capacités locales de trituration et de raffinage. Wilmar International Limited a mis en service une raffinerie et une installation de fractionnement en Afrique du Sud en 2025. Le Maroc bénéficie de sa proximité avec les acheteurs européens d'huiles de spécialité. Ensemble, ces hubs régionaux de traitement et de raffinage connectent les principales zones productrices d'oléagineux avec les marchés d'utilisation finale alimentaires humains, animaux, en biocarburants et industriels, soutenant l'expansion mondiale du traitement des oléagineux.

Paysage concurrentiel
Le marché du traitement des oléagineux est modérément fragmenté, avec Archer Daniels Midland Company, Bunge Limited, Cargill, Incorporated, Wilmar International Limited et Louis Dreyfus Company B.V. parmi les acteurs clés. Le chiffre d'affaires restant est réparti entre des entreprises d'État, des coopératives agricoles, des transformateurs régionaux et des marques de consommation intégrées. Les entreprises intégrées peuvent gérer l'approvisionnement, la trituration, le raffinage et la distribution au sein d'un seul système opérationnel, réduisant l'exposition aux fluctuations de prix qui affectent les triturateurs indépendants. Le bénéfice net de base de Wilmar International Limited a augmenté de 10 % au premier semestre 2026, reflétant la valeur d'opérations larges couvrant les oléagineux, les céréales, le traitement et la distribution.
Bunge Limited a finalisé sa fusion avec Viterra en juillet 2025, ajoutant des capacités de manutention des céréales et d'exportation à son réseau de traitement. La structure combinée renforce la position de l'entreprise depuis l'origination des oléagineux jusqu'à la distribution des produits transformés. Archer Daniels Midland Company a annoncé 100 millions USD d'investissements ciblés dans quatre installations de trituration aux États-Unis en juillet 2026. Les projets sont conçus pour ajouter 700 000 tonnes métriques de capacité de trituration annuelle. Cargill, Incorporated a annoncé une mise à niveau du traitement du tournesol de 150 millions USD en France en avril 2026. Ces mouvements montrent que les grandes entreprises développent leurs capacités tout en améliorant la récupération des coproduits et l'efficacité énergétique.
AAK AB et Fuji Oil Holdings Inc. se positionnent sur les graisses spéciales et les ingrédients à base de protéines de soja, leur orientation produit leur donnant accès à des applications nécessitant des lignes de production dédiées et des systèmes de qualité. Les transformateurs plus petits peuvent également se démarquer par des produits spécialisés et des relations d'approvisionnement locales. L'extraction assistée par enzymes et le contrôle prédictif des procédés peuvent être adoptés par le biais de fournisseurs d'équipements et de partenaires technologiques. Les petites unités de trituration modulaires peuvent être pertinentes dans les régions déficitaires en oléagineux où les grandes usines à solvants ne sont pas viables. L'Afrique subsaharienne, certaines parties de l'Asie du Sud et l'Amérique centrale offrent de telles opportunités de traitement local.
Leaders du secteur du traitement des oléagineux
Archer Daniels Midland Company
Bunge Limited
Cargill, Incorporated
Wilmar International Limited
Louis Dreyfus Company B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Archer Daniels Midland Company (ADM) a annoncé des investissements ciblés dans 4 installations de trituration d'oléagineux aux États-Unis à Frankfort, Indiana, Deerfield, Missouri, Lincoln, Nebraska et Spiritwood, Dakota du Nord. Les projets sont conçus pour ajouter 700 000 tonnes métriques de capacité de trituration annuelle pour un coût de 100 millions USD. Ils devraient être achevés entre mi-2028 et début 2029.
- Mars 2026 : L'Agence de protection de l'environnement des États-Unis a publié la règle Set 2 avec des obligations de volume renouvelable pour 2026 et 2027. La règle réaffecte 70 % des exemptions accordées aux petites raffineries et soutient la demande de matières premières d'huiles végétales domestiques.
- Décembre 2025 : La coentreprise Bunge Limited-Wilmar International Limited, Vietnam Agribusiness Limited, a inauguré une deuxième ligne de trituration du soja dans son installation du parc industriel Phu My 1. Le projet a porté la capacité totale à 7 800 tonnes métriques par jour.


Périmètre du rapport mondial sur le marché du traitement des oléagineux
Le traitement des oléagineux est la conversion de graines oléagineuses et d'autres matières premières riches en huile en huiles brutes et raffinées, en tourteaux riches en protéines et en autres coproduits par des procédés tels que le pressage mécanique, l'extraction par solvant et le raffinage. Il permet la récupération et le traitement de composants précieux issus du soja, du colza et canola, des graines de tournesol, des arachides, des graines de coton, des palmistes, du germe de maïs et d'autres oléagineux pour une utilisation dans l'alimentation humaine et les boissons, l'alimentation animale, les biocarburants, les oléochimiques et d'autres applications industrielles.
Le rapport sur le marché du traitement des oléagineux est segmenté par type d'oléagineux (soja, colza et canola, graine de tournesol, graine de coton, arachide, palmiste, germe de maïs et autres oléagineux), par produit (huile brute et raffinée, tourteau et cake, coques, fibres et biomasse, et autres produits), par application (alimentation humaine et boissons, alimentation animale, biocarburants, oléochimiques et usages industriels et techniques) et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Soja |
| Colza et canola |
| Graine de tournesol |
| Graine de coton |
| Arachide |
| Palmiste |
| Germe de maïs |
| Autres oléagineux |
| Huile brute et raffinée |
| Tourteau et cake |
| Lécithine et phospholipides |
| Coques, fibres et biomasse |
| Autres produits |
| Alimentation humaine et boissons |
| Alimentation animale |
| Biocarburants |
| Oléochimiques |
| Usages industriels et techniques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Indonésie | |
| Malaisie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Maroc | |
| Reste de l'Afrique |
| Par type d'oléagineux | Soja | |
| Colza et canola | ||
| Graine de tournesol | ||
| Graine de coton | ||
| Arachide | ||
| Palmiste | ||
| Germe de maïs | ||
| Autres oléagineux | ||
| Par produit | Huile brute et raffinée | |
| Tourteau et cake | ||
| Lécithine et phospholipides | ||
| Coques, fibres et biomasse | ||
| Autres produits | ||
| Par application | Alimentation humaine et boissons | |
| Alimentation animale | ||
| Biocarburants | ||
| Oléochimiques | ||
| Usages industriels et techniques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Indonésie | ||
| Malaisie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Maroc | ||
| Reste de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du traitement des oléagineux en 2026 ?
Le marché du traitement des oléagineux est estimé à 354,90 milliards USD en 2026 et devrait atteindre 459,90 milliards USD d'ici 2031, avec un CAGR de 5,32 % durant la période de prévision.
Qu'est-ce qui stimule la demande de traitement des oléagineux ?
Les huiles alimentaires, les tourteaux protéiques, le diesel renouvelable, le carburant d'aviation durable et les investissements en capacité soutiennent la demande.
Quelle région est en tête du traitement mondial des oléagineux ?
L'Asie-Pacifique était en tête avec une part de 47,2 % en 2025, soutenue par la base de trituration de la Chine et la demande de raffinage de l'Inde.
Quel type d'oléagineux connaît la croissance la plus rapide ?
L'arachide devrait croître à un CAGR de 7,4 % jusqu'en 2031, soutenue par la demande d'huile et de tourteau protéique en Inde et en Chine.
Quelle est l'application principale pour les oléagineux transformés ?
L'alimentation humaine et les boissons étaient en tête avec 46,6 % de la part en 2025, tandis que l'alimentation animale est l'application à la croissance la plus rapide.
Dernière mise à jour de la page le:



