
油糧種子加工市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
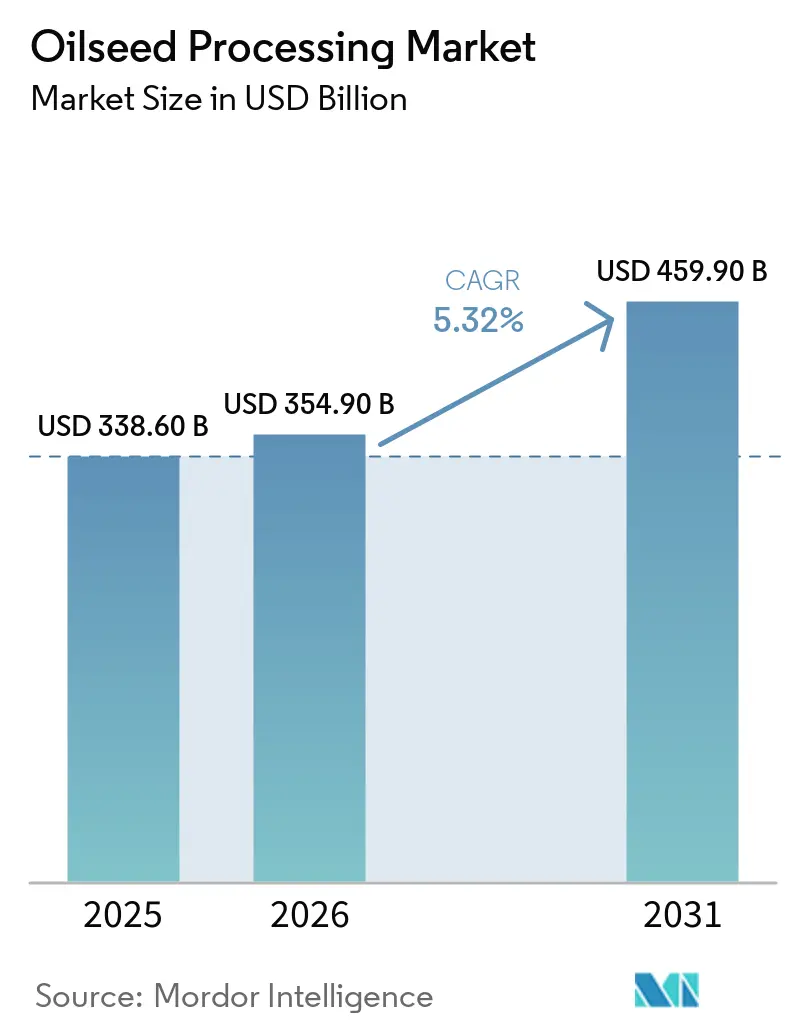
| 市場規模 (2026) | 354.90 十億米ドル |
| 市場規模 (2031) | 459.90 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
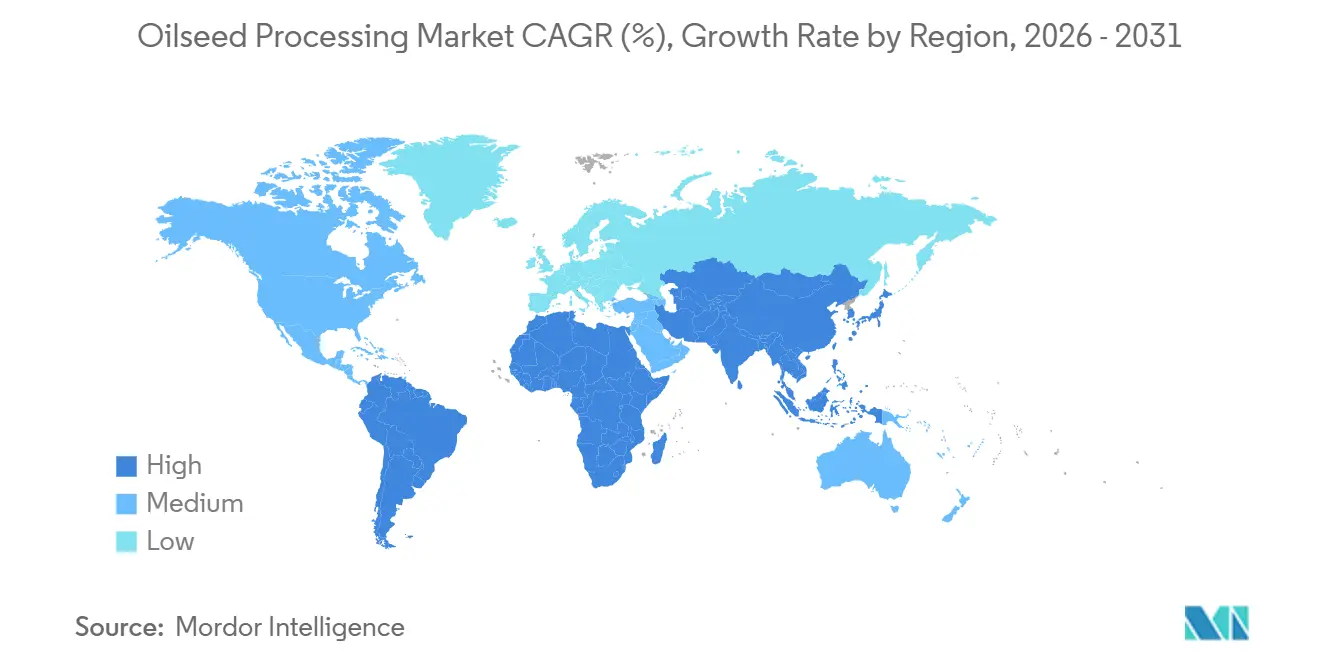
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
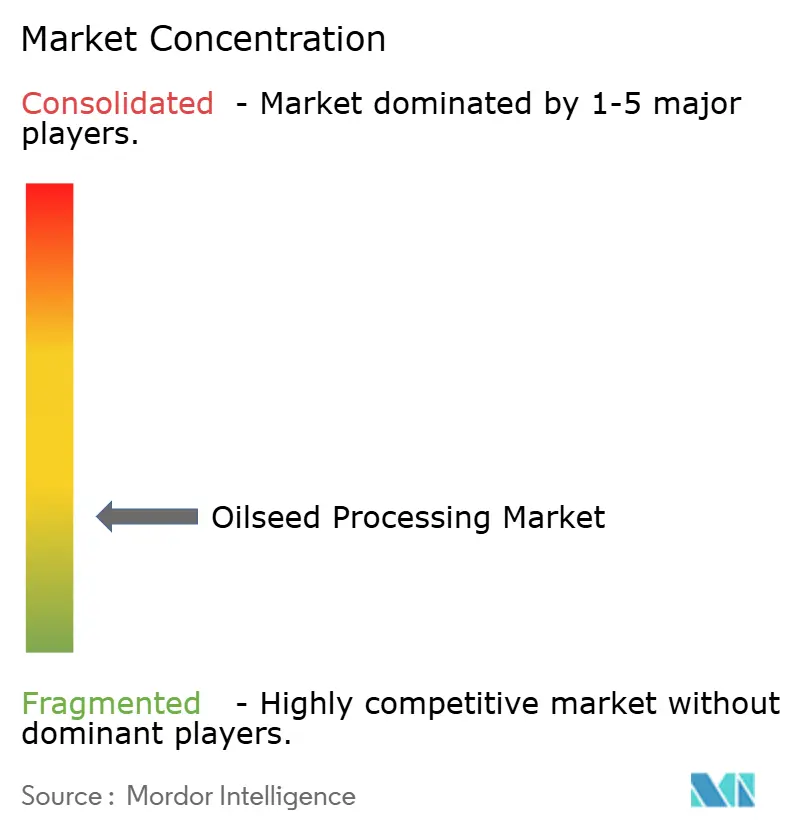
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる油糧種子加工市場分析
油糧種子加工市場の規模は2025年に3,386.00億米ドル(338.60 ビリオン 米ドル)と評価され、2026年の354.90 ビリオン 米ドルから2031年には459.90 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.32%です。食用油およびタンパク質ミールへの需要は、主要消費地域における加工量を引き続き支えています。再生可能燃料政策も、輸送用燃料のフィードストックとしての植物油需要を高めています。統合型アグリビジネス企業は、南米、アジア太平洋、北米において圧搾・精製・物流能力を拡充しています。米国農務省によると、米国の大豆圧搾能力は2020/21年度から2025/26年度のマーケティングイヤーにかけて20%以上増加し、30億ブッシェルを超えるに至りました。これらの投資は、加工業者が食品・飼料・燃料・特殊原料の長期的な需要を見据えて能力を計画していることを示しています。
主要レポートのポイント
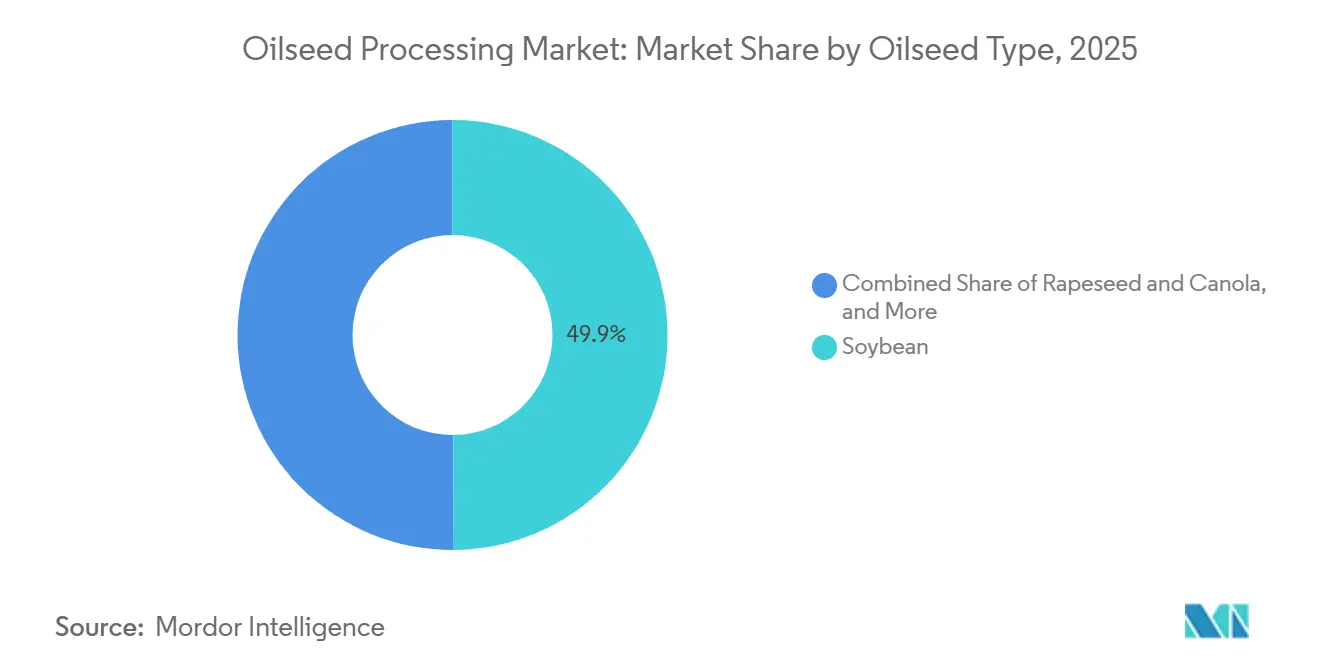
- 油糧種子タイプ別では、大豆が2025年の油糧種子加工市場シェアの49.9%を占め、落花生は2026年から2031年にかけてCAGR 7.4%で成長すると予測されています。
- 製品別では、ミールおよびケーキが2025年の油糧種子加工市場規模の60.0%を占め、粗製および精製油は2026年から2031年にかけてCAGR 5.6%で成長すると予測されています。
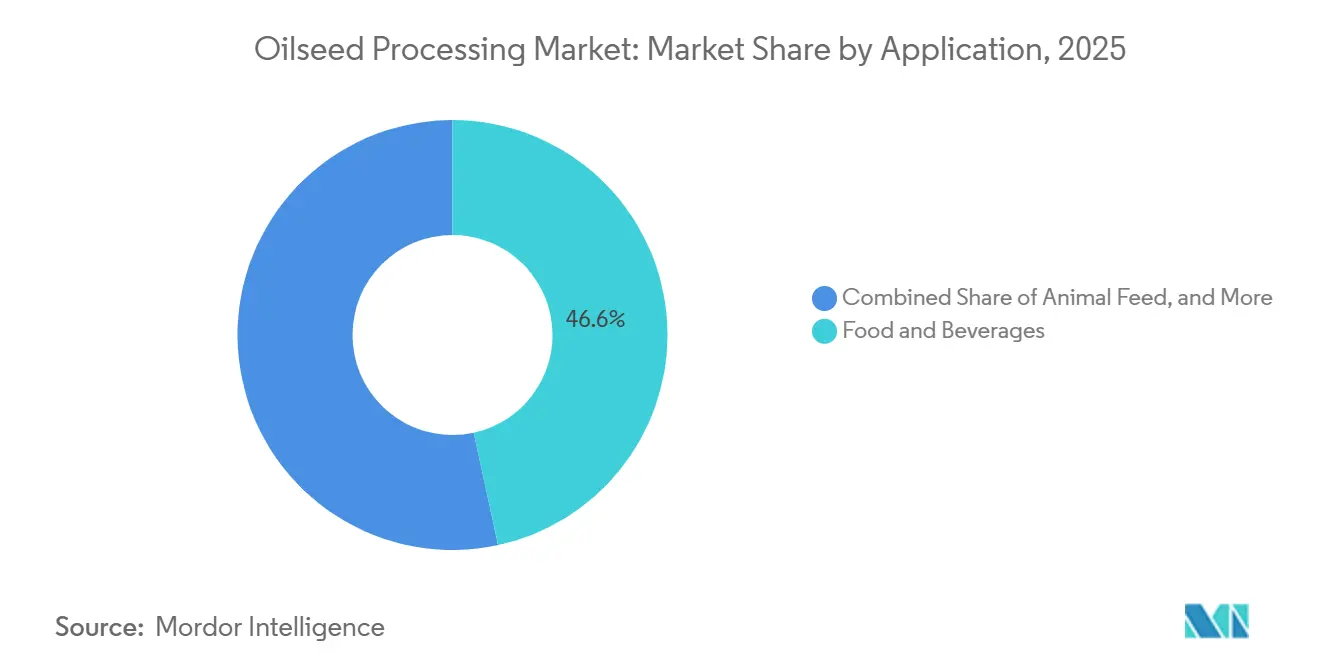
- 用途別では、食品・飲料が2025年の市場シェアの46.6%を占め、飼料は2026年から2031年にかけてCAGR 5.7%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の市場シェアの47.2%を占め、2026年から2031年にかけてCAGR 6.0%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食用油・タンパク質ミール・バイオ燃料需要の増加 | +1.3% | 世界全体、特に中国、インド、インドネシア、ブラジル | 短期(2年以内) |
| 地域の圧搾・精製能力の拡大 | +1.1% | アジア太平洋、南米、北米 | 中期(2~4年) |
| 油糧種子副産物からの高付加価値獲得 | +0.7% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 再生可能ディーゼルおよび持続可能な航空燃料向け低炭素フィードストック需要 | +1% | 北米および欧州、日本・韓国での初期需要 | 短(2年以内) |
| 追跡可能な非GMO・有機・特殊油糧種子製品 | +0.5% | 欧州および北米、日本・韓国・オーストラリアでの需要拡大 | 中期(2~4年) |
| 圧搾マージン・エネルギー使用・プラント稼働率のデジタル最適化 | +0.4% | 世界全体、北米・ドイツ・中国が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食用油・タンパク質ミール・バイオ燃料需要の増加
油糧種子加工市場は、食用油、タンパク質ミール、バイオ燃料フィードストックへの需要から恩恵を受けています。所得の向上と都市化により、アジアおよびサハラ以南のアフリカにおける油脂・タンパク質豊富な食品の消費が増加しています。バイオ燃料義務化は、食品消費サイクルのみに依存しない需要を追加しています。米国環境保護庁は2026年3月にSet 2規則を公表し、2026年および2027年の再生可能量義務(Renewable Volume Obligations)を過去最高水準に設定しました。バイオマスベースのディーゼル向け米国大豆油使用量は、2026/27年度のマーケティングイヤーに178億ポンドに達すると予測されており、前年比25%増となります。[1]食品・飼料・バイオ燃料向け需要の同時拡大は、加工済み油糧種子の最終用途市場の数を増やし、圧搾能力の高稼働率を支え、食用油・タンパク質ミール・バイオ燃料フィードストックへの持続的な需要を生み出しています。
地域の圧搾・精製能力の拡大
油糧種子加工市場は、生産者および加工業者が原料の油糧種子を輸出するのではなく、圧搾・精製を通じて現地でより多くの付加価値を獲得しようとする動きを背景に、設備投資を集めている。ブラジル植物油産業協会(ABIOVE)によると、ブラジルの油糧種子加工業者は2026年に加工能力への投資として59億レアル(11.2億米ドル)を投じる見込みであり、設置能力において1日当たり18,850メトリックトンの拡張が見込まれている[2]。加工インフラの拡充、特に主要な油糧種子生産地域における拡充は、現地で生産された油糧種子をより高付加価値の油脂およびタンパク質ミールへと転換する効率を高め、食品・飼料・バイオ燃料用途向けの供給を強化し、油糧種子加工市場の成長を支えることができる。
油糧種子副産物からの高付加価値獲得
油糧種子加工市場は、粗製油およびミール以外の収益と効率性にますます依存するようになっています。レシチン、リン脂質、外皮、グリセリン、特殊タンパク質は、加工業者がフィードストック1トン当たりをより有効活用する手段を提供します。医薬品グレードのリン脂質は、ドラッグデリバリー、乳幼児栄養、特殊食品用途に活用できますが、これらの高付加価値製品には、コモディティプラントが欠く可能性のあるトレーサビリティ、品質システム、加工能力が必要です。Cargill, Incorporatedは、フランスのサン=ナゼール施設にひまわり加工の拡大とひまわり外皮のバイオマスボイラー利用のため1.50億米ドル(150 ミリオン 米ドル)を投資しています。このプロジェクトにより、年間二酸化炭素排出量が20,000メトリックトン削減され、天然ガス使用量が100ギガワット時以上削減される見込みです。加工副産物であるひまわり外皮をバイオマスエネルギー投入物に転換することで、Cargill, Incorporatedは天然ガスへの依存を低減しながら同一フィードストックから追加的な効用を引き出すことができます。[3]このような副産物の統合的活用は、加工経済性を改善し、高付加価値加工能力への投資を促進し、油糧種子加工チェーン全体でより大きな価値獲得を支えることができます。
再生可能ディーゼルおよび持続可能な航空燃料向け低炭素フィードストック需要
再生可能ディーゼルおよび持続可能な航空燃料は、植物油に対する追加的な需要チャルを生み出し、油糧種子加工を低炭素燃料生産の拡大とより密接に結びつけています。米国では、再生可能ディーゼルの稼働能力が2021年1月の9億ガロンから2025年12月には50億ガロンに増加し、植物油フィードストックの潜在的な需要量が拡大しました。2029年12月まで販売される適格クリーン輸送燃料に適用される米国第45Z条クリーン燃料生産クレジットは、クレジット額を燃料の排出係数に連動させることで、低炭素燃料生産とフィードストック選択に対する経済的インセンティブを生み出し、この需要をさらに支えています。また、米国農務省によると、バイオ燃料生産向けの米国キャノーラ油使用量は2025/26年度のマーケティングイヤーに38億ポンドに達し、バイオマスベースのディーゼル生産からの需要増加を反映しています。再生可能燃料能力の拡大、炭素連動型インセンティブ、バイオ燃料における植物油使用の増加が相まって、油糧種子由来フィードストックの追加的な出口を生み出し、加工済み植物油への需要を強化し、油糧種子の圧搾・加工能力への投資を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 油糧種子コモディティ価格および圧搾マージンの変動 | -1.3% | 世界全体、特に輸出重視の南米および輸入依存のアジア | 短期(2年以内) |
| 天候・水ストレス・作物収量の変動 | -1% | 南米、南アジア・東南アジア、サハラ以南のアフリカ | 中期(2~4年) |
| 高いエネルギー・溶剤・コンプライアンス・物流コスト | -0.8% | 中東、アフリカ、欧州、南米内陸回廊 | 中期(2~4年) |
| 森林破壊・土地利用・トレーサビリティ・炭素会計リスク | -0.6% | 欧州、ブラジル、アルゼンチン、インドネシア、マレーシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
油糧種子コモディティ価格および圧搾マージンの変動
フィードストックコストと製品価格が異なる速度で動くと圧搾マージンが変化し、加工業者の収益性に不確実性が生じます。2026年初頭には、比較的堅調な加工量にもかかわらず、世界的な穀物・油糧種子の豊富な供給が一部の加工業者の作物価格と加工マージンを圧迫しました。エネルギーおよび肥料の供給混乱も、2026年第1四半期の操業コストおよびインットコストの圧力を高めました。油糧種子の調達から精製油・タンパク質ミール・その他副産物の収益実現までのタイムラグにより、製品価格が同じペースで調整されない場合、突然のコモディティ価格変動がマージンを圧縮する可能性があります。この変動は、特に価格設定の柔軟性や運転資本バッファーが限られた加工業者において、在庫水準・生産スケジュール・プラント稼働率に影響を与える可能性があります。複数原産地からの調達と十分な運転資本は、貿易条件が急変した際のリスクを低減できます。しかし、フィードストックおよび加工コストの持続的な変動は、マージンの予測可能性を低下させ、財務リスクを高め、油糧種子加工市場全体の投資・能力稼働決定を制約する可能性があります。
天候・水ストレス・作物収量の変動
油糧種子加工市場は、複数の生産地域にわたる安定した作物供給に依存しています。干ばつ、降雨パターンの変化、水ストレスは油糧種子の収量を低下させ、調達コストを引き上げる可能性があります。南米の生産は干ばつサイクルおよびラニーニャ現象にらされており、南アジア・東南アジアの供給はモンスーンパターンに依存し続けています。サハラ以南のアフリカの生産は、より小規模な地域サプライチェーンにおいて同様の気象関連制約に直面しています。主要生産地域での収量損失は、加工業者向けの油糧種子供給を逼迫させ、原料をめぐる競争を激化させ、フィードストック価格に上昇圧力をかける可能性があります。気象関連の混乱は、加工業者が経済的に実行可能な価格で十分な量を確保できない場合、プラント稼働率を低下させる可能性もあります。したがって、地元の収穫が予想を下回る場合、加工プラントはより広範な調達体制を必要とし、調達・物流の複雑性が増します。気候関連の生産変動が油糧種子の入手可能性とコストの両方に影響を与えるにつれ、加工業者はフィードストック価格と能力稼働率のリスクが高まり、マージンを圧迫し、加工業務の効率を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
油糧種子タイプ別:
大豆が規模を維持しながら落花生が拡大大豆は2025年の市場シェアの49.9%を占め、広範な圧搾・輸出・ール取引インフラに支えられています。専用圧搾プラントと標準化されたミール仕様が、食品・飼料・燃料における幅広い用途を支えています。菜種およびキャノーラは欧州の再生可能燃料サプライチェーンにおいて重要な役割を果たしています。ひまわり種子は東欧・北アフリカ・中東の食用油市場を支えています。パーム核加工は東南アジアの熱帯油脂サプライチェーンと引き続き連携しています。綿実、コーン胚芽、その他の特殊油糧種子は、より小規模な地域的・統合的加工用途に供されています。
落花生は最も成長の速い油糧種子タイプであり、2026年から2031年にかけてCAGR 7.4%で成長すると予測されています。国連コムトレードのデータによると、インドから中国への生落花生の輸出額は2025年に約54.3 ミリオン 米ドルと評価されており、前半期の成長比較に依存することなく確立された二国間貿易チャネルを示しています。油脂とタンパク質ミールの両方への需要が落花生圧搾の経済性を改善し、落花生油はプレミアム食品用途にも供されています。専用の落花生加工ラインにより、加工業は製品の同一性を維持し、品質要件を満たし、国内外のバイヤーに対応することができ、落花生加工能力の拡大を支えています。

製品別:
ミールおよびケーキが主導し、粗製および精製油は燃料需要から恩恵を受けるミールおよびケーキは2025年の油糧種子加工市場の60.0%を占め、油脂抽出の副産物としての大規模生産と、家禽・豚・水産養殖飼料メーカーからの持続的な需要に支えられています。高タンパク質ミールは配合飼料の重要なタンパク質源を提供し、確立された取引・流通ネットワークが主要畜産地域での利用を支えています。粗製および精製油は2026年から2031年にかけてCAGR 5.6%で成長すると予測されており、北米および欧州の再生可能燃料義務化と再生可能ディーゼルおよび持続可能な航空燃料生産者からの需要増加に支えられています。燃料生産者との長期供給契約は、圧搾業者に需要の可視性を高め、油糧種子加工能力の高稼働率を支えることができます。ミールおよびケーキは油脂生産と並んで比較的安定した引き取りを提供し続けており、油脂とミールの販売を一体的に管理する能力が加工業者の経済性にとって重要です。
レシチンおよびリン脂質は、食品・動物栄養・医薬品用途を含む製品ミックス内でより高付加価値の用途を提供します。2025年5月、Cargill, Incorporatedはブラジルのポンタ・グロッサ施設が動物栄養、特に魚飼料向けの飼料グレードレシチンの生産を開始したと発表しました。同施設はすでに工業グレードレシチンを生産していました。外皮・繊維・バイオマスもエネルギー投入物として活用でき、バイオディーゼル生産からのグリセリンや特殊改質アウトプットが追加的な製品ストリームを提供します。これらの用途により、加工業者は油糧種子イプットからより大きな価値を引き出し、より統合された加工コンプレックスの発展を支えることができます。
用途別:
食品・飲料が主導し、飼料が最も成長の速いセグメント食品・飲料は2025年の市場シェアの46.6%を占めました。食用油は家庭および食品メーカーにとって欠かせない投入物であり続けています。食生活の変化に伴い、アジアおよびアフリカの一部では加工食品の生産が拡大しています。米国農務省海外農業局(USDA FAS)によると、インドの食品加工セクターは2024年に約3,550億米ドル(355 ビリオン 米ドル)と評価され、2024年比で2026年までに約22.7%拡大すると予測されており、加工食品需要は2025年に推定1,160億米ドル(116 ビリオン 米ドル)に達しました。この成長は精製油・特殊油脂・レシチン原料への需要を高めています。特殊食品用途には非GMO油、高オレイン酸品種、アイデンティティ保全油脂が含まれ、一貫した品質・個別取り扱いが必要であり、無差別バルク精製油よりも高いリターンを提供できます。
飼料は2026年から2031年にかけてCAGR 5.7%で拡大すると予測されています。大豆ミール、落花生ミール、キャノーラミールは飼料配合における主要タンパク質原料であり、家禽・豚・水産養殖生産者はコスト効率の高いタンパク質源としてこれらのミールに依存しています。バイオ燃料需要は食品・飼料需要よりも政策決定に敏感です。インドネシアは2026年7月にB50バイオディーゼル義務化を実施し、ディーゼルにパーム油ベースのバイオディーゼルを50%混合することを義務付けました。オレオケミカルおよび工業用途は、パーソナルケア・潤滑剤・バイオベースポリマーからの需要を追加します。油糧種子加工市場は、精製油および脂肪酸誘導体を通じてこれらの用途に対応し、食品・飼料用途を超えた需要を拡大しています。
地域分析
アジア太平洋地域の油糧種子加工市場
アジア太平洋地域は2025年の市場シェアの47.2%を占め、2026年から2031年にかけてCAGR 6.0%で最も急成長している地域である。中国の大規模な大豆圧搾産業とインドの広範な食用油精製基盤が、この地域の優位的な地位を支えている。中国の大豆圧搾量は2024/25年度に約1億300万メトリックトンに達し、大規模な飼料産業と高い大豆輸入量によって支えられている。インドは2024/25年度に約1,610万メトリックトンの食用油を輸入しており、輸入油への継続的な依存と国内精製・加活動の活発さを示している。ベトナム、インドネシア、マレーシアはパームカーネル、大豆、コプラのサプライチェーンを結び、この地域の油糧種子加工および植物油生産における役割を支えている。
南北アメリカの油糧種子加工市場
南米はブラジルとアルゼンチンを中心に、主要な加工・輸出拠点であり続けている。ブラジル植物油産業協会(ABIOVE)によると、ブラジルの油糧種子加工能力は2025年に7,640万メトリックトンに達し、大豆圧搾量は5,850万メトリックトンに達した。アルゼンチンもまた、ミールおよび油の輸出市場と連動した大規模な大豆圧搾産業を維持している。これらの加工基盤により、南米の生産者は国内の大量の油糧種子供給を食用油、タンパク質ミール、バイオ燃料原料に転換し、国内外の市場に供給することが可能となっている。北米は大豆およびキャノーラの圧搾産業に支えられた確立された油糧種子加工基盤を有している。カナダでは、キャノーラの総加工量が2025年に1,160万メトリックトンに達し、約490万メトリックトンのキャノーラ油と680万メトリックトンのキャノーミールを生産した。この地域の加工インフラは食品、飼料、再生可能燃料市場に対応しており、国内圧搾への継続的な投資が国内産油糧種子の利用拡大を支えている。
欧州・中東・アフリカの油糧種子加工市場
欧州は菜種およびひまわりの圧搾能力に加え、特殊油脂およびレシチンの加工能力を確立している。ドイツとフランスは食品およびバイオディーゼル用途向けの菜種加工を支えている。オランダとポーランドは輸入大豆製品の流通および二次加工センターとして機能している。ロシアはひまわり種子を供給・加工し、国内食用油需要を満たしている。サウジアラビアとアラブ首長国連邦は主に輸入粗製植物油を精製・再輸出している。南アフリカとナイジェリアは確立された油糧種子加工部門を有し、エジプトは国内圧搾・精製能力を拡充している。Wilmar International Limitedは2025年に南アフリカで精製・分別プラントを稼働させた。モロッコは欧州の特殊油バイヤーへの近接性という利点を享受している。これらの地域の加工・精製拠点は、主要な油糧種子生産地域と食品、飼料、バイオ燃料、業用途の最終市場を結び付け、油糧種子加工のグローバルな拡大を支えている。
競合環境
油糧種子加工市場は断片化されており、Archer Daniels Midland Company、Bunge Limited、Cargill, Incorporated、Wilmar International Limited、Louis Dreyfus Company B.V.などが主要プレーヤーとして挙げられる。残余の収益は、国有企業、農業協同組合、地域加工業者、および統合型消費者ブランドに分散している。統合型企業は、調達・圧搾・精製・流通を単一の運営システム内で管理できるため、独立系圧搾業者に影響を与える価格変動へのエクスポージャーを低減できる。Wilmar International Limitedのコア純利益は2026年上半期に10%増加しており、油糧種子・穀物・加工・流通にわたる幅広い事業の価値を反映している。
Bunge Limitedは2025年7月にViterraの合併を完了し、穀物取扱・輸出能力を加工ネットワークに加えた。統合後の体制は、油糧種子の調達から加工品の流通に至るまでの同社のポジションを強化する。Archer Daniels Midland Companyは2026年7月、米国内4か所の圧搾施設を対象とした1億米ドルの重点投資を発表した。これらのプロジェクトは年間70万メトリックトンの圧搾能力の追加を目的としている。Cargill, Incorporatedは2026年4月、フランスにおける1億5,000万米ドルのひまわり加工設備の高度化を発表した。これらの動きは、主要企業が副産物回収およびエネルギー効率の改善を図りながら能力を拡大していることを示している。
AAK ABおよびFuji Oil Holdings Inc.は特殊油脂および大豆タンパク質原料を通じて競争しており、その製品特化により専用生産ラインと品質管理システムを必要とする用途へのアクセスを確保している。中小規模の加工業者も、特化製品および地域の供給関係を通じて競争力を持つことができる。酵素補助抽出および予測プロセス制御は、設備サプライヤーや技術パートナーを通じて導入される可能性がある。小型モジュール式搾ユニットは、大型溶剤プラントが実現可能でない油糧種子不足地域において有効となり得る。サブサハラアフリカ、南アジアの一部、および中央アメリカにはそのような現地加工の機会が存在する。
油糧種子加工産業のリーダー企業
-
Archer Daniels Midland Company
-
Bunge Limited
-
Cargill, Incorporated
-
Wilmar International Limited
-
Louis Dreyfus Company B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
油糧種子加工市場
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Wilmar International Limited
- Louis Dreyfus Company B.V.
- COFCO International Limited (COFCO Corporation)
- CHS Inc.
- Ag Processing Inc.
- Richardson International Limited
- GrainCorp Limited
- Olam Agri Holdings Pte. Ltd. (Olam Group Limited)
- EFKO GROUP
- The Nisshin OilliO Group, Ltd.
- Fuji Oil Holdings Inc.
- AAK AB
Recent Industry Developments in 油糧種子加工市場
- 2026年7月:Archer Daniels Midland Company(ADM)は、インディアナ州フランクフォート、ミズーリ州ディアフィールド、ネブラスカ州リンカーン、ノースダコタ州スピリットウッドの米国4か所の油糧種子圧搾施設への重点投資を発表しました。これらのプロジェクトは1億米ドル(100 ミリオン 米ドル)のコストで年間70万メトリックトンの圧搾能力を追加するよう設計されており、2028年半ばから2029年初頭の間に完了する見込みです。
- 2026年3月:米国環境保護庁は、2026年および2027年の再生可能量義務(Renewable Volume Obligations)を含むSet 2規則を公表しました。この規則は小規模製油所免除の70%を再配分し、国内植物油フィードストックへの需要を支えています。
- 2025年12月:Bunge LimitedとWilmar International Limitedの合弁会社であるVietnam Agribusiness Limitedが、フーミー1工業団地施設において第2大豆圧搾ラインを開設しました。このプロジェクトにより総能力は1日当たり7,800メトリックトンとなりました。
世界の油糧種子加工市場レポートの調査範囲
油糧種子加工とは、機械的圧搾、溶剤抽出、精製などのプロセスを通じて、油脂含有種子およびその他の油脂豊富なフィードストックを粗製および精製油、タンパ質豊富なミール、その他の副産物に転換することです。大豆、菜種およびキャノーラ、ひまわり種子、落花生、綿実、パーム核、コーン胚芽、その他の油糧種子から有価成分を回収・加工し、食品・飲料、飼料、バイオ燃料、オレオケミカル、その他の工業用途に供することを可能にします。
油糧種子加工市場レポートは、油糧種子タイプ別(大豆、菜種およびキャノーラ、ひまわり種子、綿実、落花生、パーム核、コーン胚芽、その他の油糧種子)、製品別(粗製および精製油、ミールおよびケーキ、レシチンおよびリン脂質、外皮・繊維・バイオマス、その他製品)、用途別(食品・飲料、飼料、バイオ燃料、オレオケミカル、工業・技術用途)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 大豆 |
| 菜種およびキャノーラ |
| ひまわり種子 |
| 綿実 |
| 落花生 |
| パーム核 |
| コーン胚芽 |
| その他の油糧種子 |
| 粗製および精製油 |
| ミールおよびケーキ |
| レシチンおよびリン脂質 |
| 外皮・繊維・バイオマス |
| その他製品 |
| 食品・飲料 |
| 飼料 |
| バイオ燃料 |
| オレオケミカル |
| 工業・技術用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| インドネシア | |
| マレーシア | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| モロッコ | |
| その他のアフリカ |
| 油糧種子タイプ別 | 大豆 | |
| 菜種およびキャノーラ | ||
| ひまわり種子 | ||
| 綿実 | ||
| 落花生 | ||
| パーム核 | ||
| コーン胚芽 | ||
| その他の油糧種子 | ||
| 製品別 | 粗製および精製油 | |
| ミールおよびケーキ | ||
| レシチンおよびリン脂質 | ||
| 外皮・繊維・バイオマス | ||
| その他製品 | ||
| 用途別 | 食品・飲料 | |
| 飼料 | ||
| バイオ燃料 | ||
| オレオケミカル | ||
| 工業・技術用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| インドネシア | ||
| マレーシア | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| モロッコ | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2026年の油糧種子加工市場規模はいくらですか?
油糧種子加工市場は2026年に354.90 ビリオン 米ドルと推定され、予測期間中にCAGR 5.32%で成長し、2031年までに459.90 ビリオン 米ドルに達すると予測されています。
油糧種子加工の需要を牽引しているものは何ですか?
食用油、タンパク質ミール、再生可能ディーゼル、持続可能な航空燃料、および能力投資が需要を支えています。
世界の油糧種子加工をリードしている地域はどこですか?
アジア太平洋が2025年に47.2%のシェアで首位を占め、中国の圧搾基盤とインドの精製需要に支えられています。
最も成長の速い油糧種子タイプはどれですか?
落花生は2031年までにCAGR 7.4%で成長すると予測されており、インドと中国における油脂・タンパク質ミール需要に支えられています。
加工済み油糧種子の要用途は何ですか?
食品・飲料が2025年に46.6%のシェアで首位を占め、飼料が最も成長の速い用途です。