
Tamanho e Participação do Mercado de Nucleotídeos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
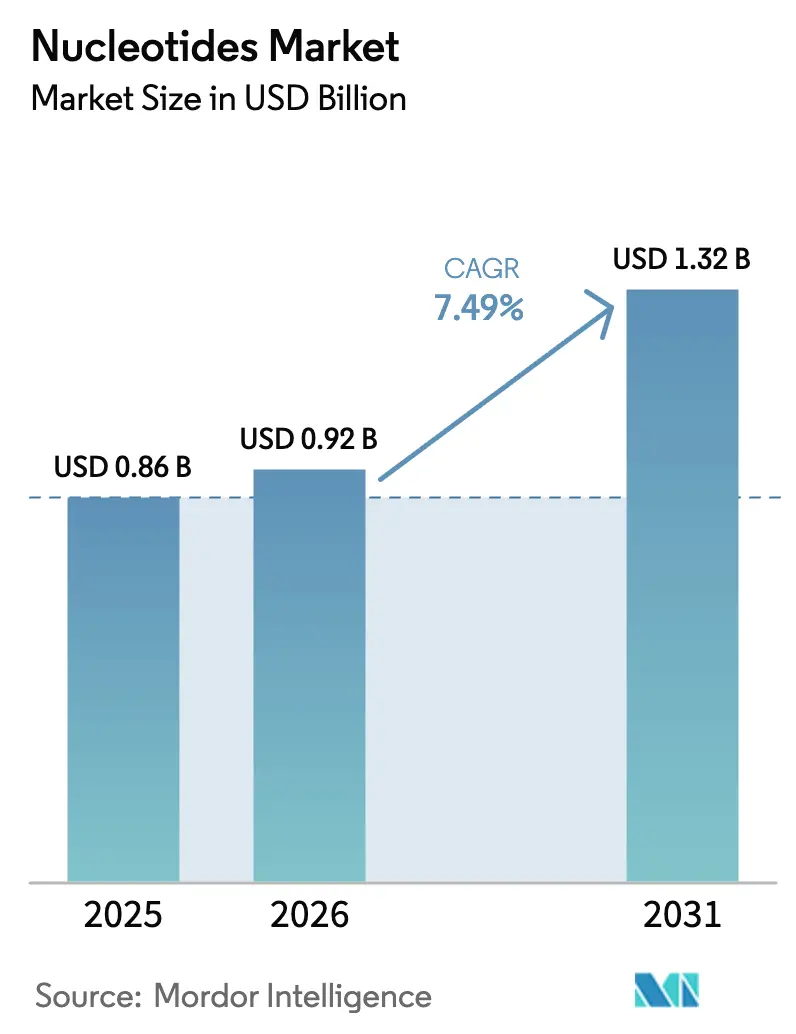
| Tamanho do Mercado (2026) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
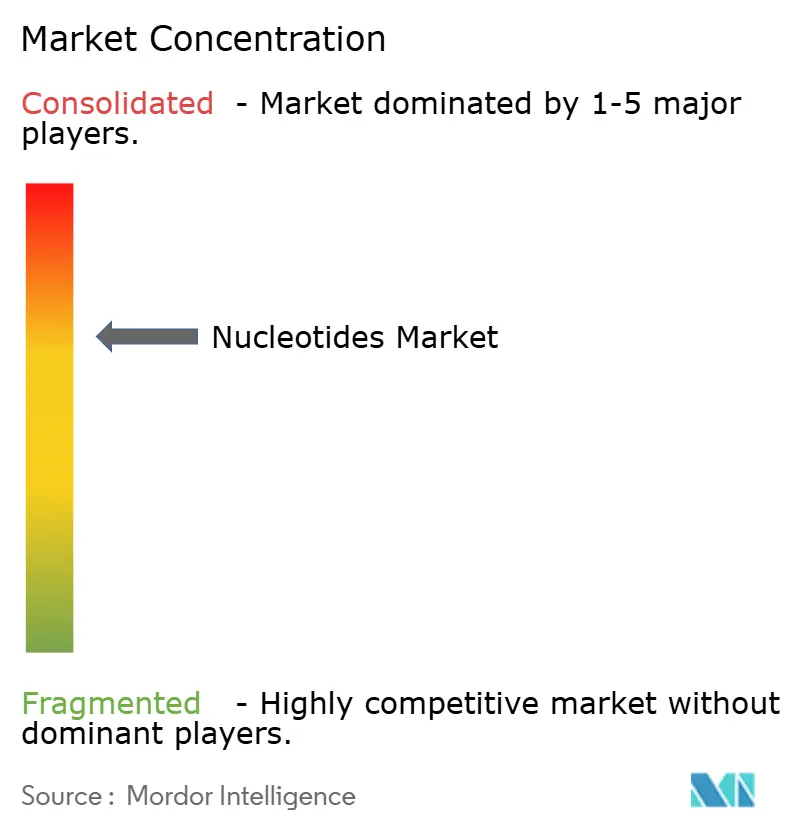
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nucleotídeos por Mordor Intelligence
O tamanho do Mercado de Nucleotídeos deve crescer de USD 0,86 bilhão em 2025 para USD 0,92 bilhão em 2026 e está previsto para atingir USD 1,32 bilhão até 2031 a uma CAGR de 7,49% no período 2026-2031. Essa trajetória sustentada reflete a forte demanda dos pipelines de terapia gênica e celular que consomem grandes volumes de blocos de construção de grau GMP, os mandatos estáveis de fortificação de fórmulas infantis na Ásia e na Europa, e a rápida adoção de aditivos de ração à base de nucleotídeos após as restrições ao uso profilático de antibióticos. Os derivados de pirimidina continuam a dominar as cadeias de suprimentos porque a citidina e a uridina apoiam a produção de vacinas de mRNA, enquanto os avanços na fermentação de precisão reduzem as curvas de custo tanto para as linhas de grau alimentar quanto para as de grau farmacêutico. A consolidação é moderada: os cinco maiores produtores controlam cerca de metade da capacidade instalada, mas dezenas de CDMOs especializados competem em oligonucleotídeos de alta margem. As oscilações nos preços de milho e açúcar de commodities, no entanto, injetam volatilidade nos resultados, e as plantas GMP com uso intensivo de capital restringem a entrada de novos participantes.
Principais Conclusões do Relatório
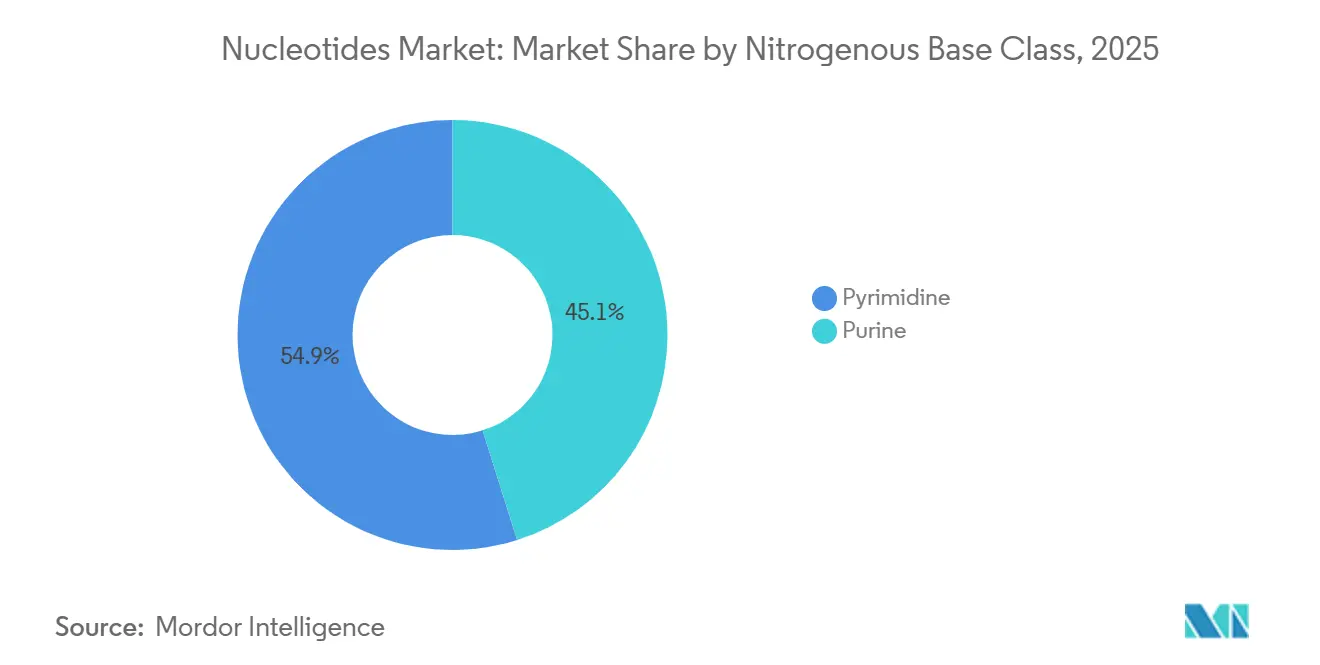
- Por classe de base nitrogenada, as pirimidinas capturaram 54,87% da participação do mercado de nucleotídeos em 2025 e estão avançando a uma CAGR de 7,96% até 2031.
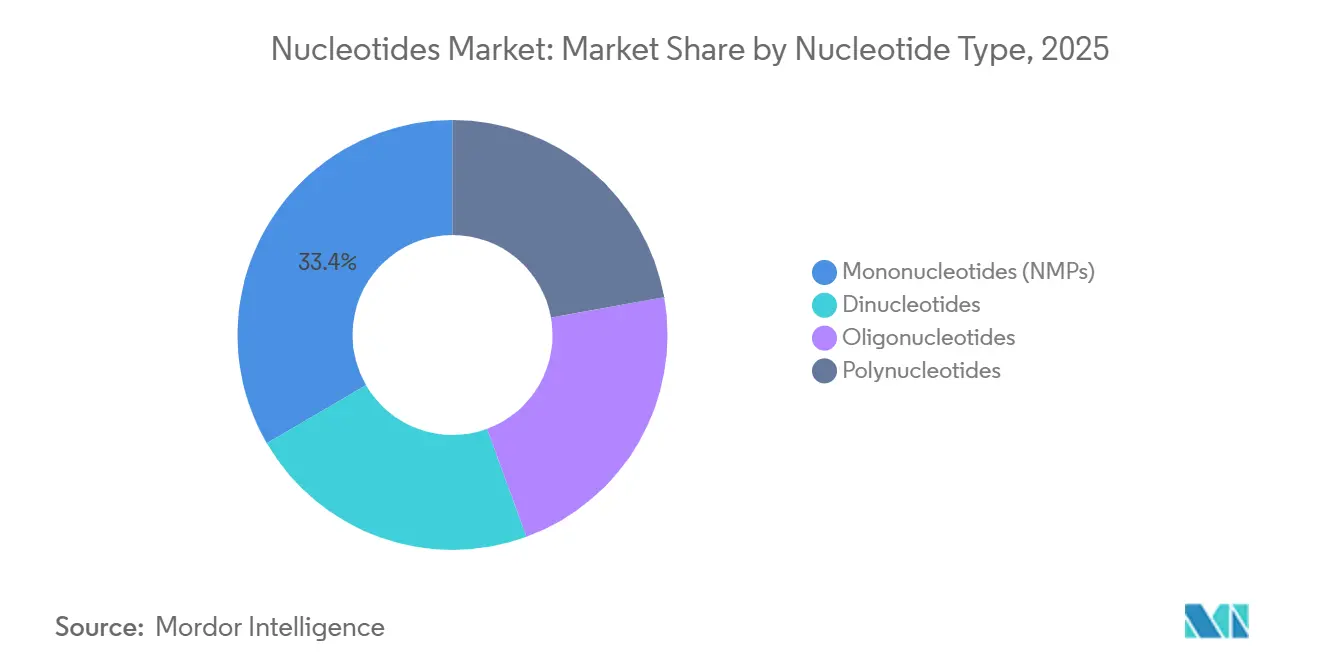
- Por tipo de nucleotídeo, os mononucleotídeos retiveram 33,40% do tamanho do mercado de nucleotídeos em 2025, enquanto os oligonucleotídeos registram uma CAGR de 8,22% até 2031.
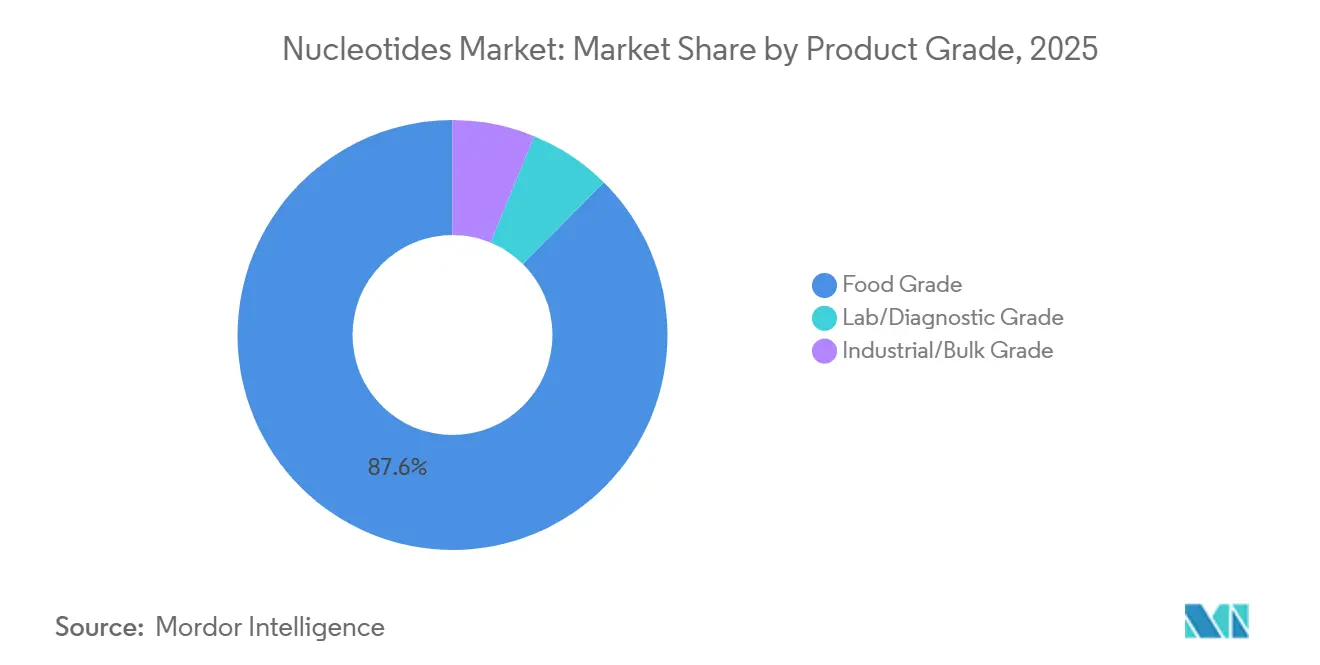
- Por grau do produto, o grau alimentar comandou 87,58% da receita em 2025 e está avançando a uma CAGR de 8,38% até 2031.
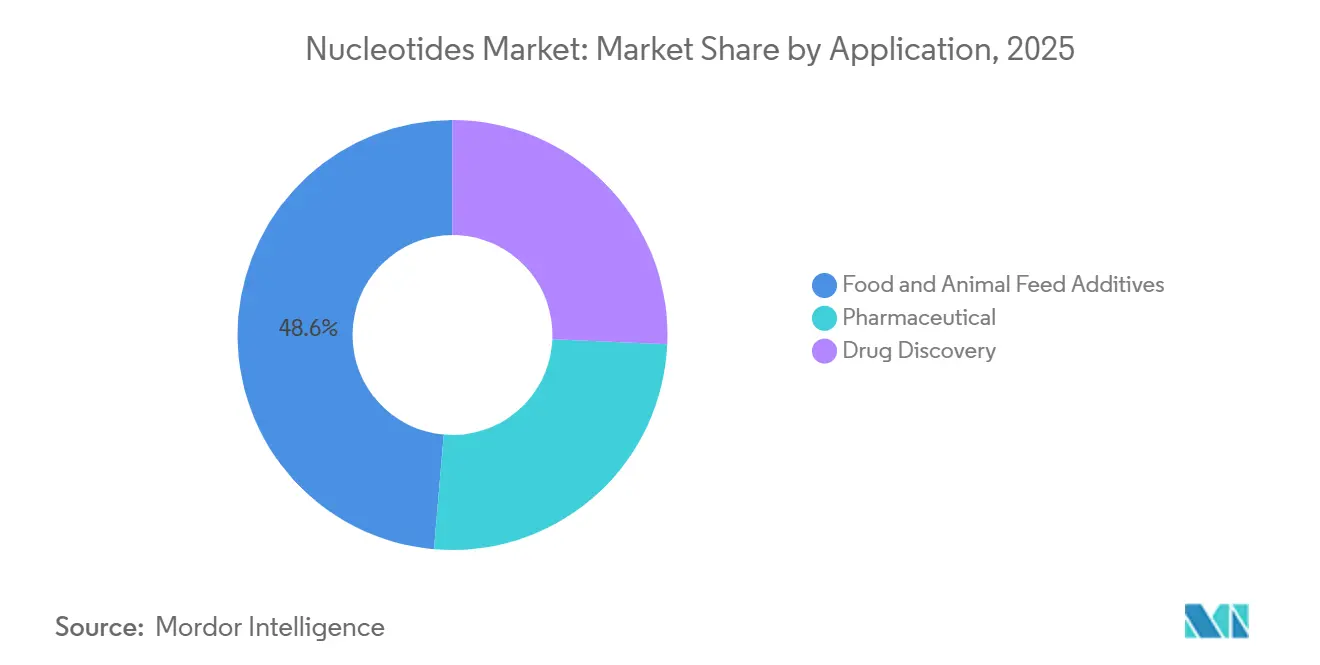
- Por aplicação, os aditivos para alimentos e ração animal lideraram com 48,62% de participação no tamanho do mercado de nucleotídeos em 2025 e estão previstos para registrar uma CAGR de 7,65% até 2031.
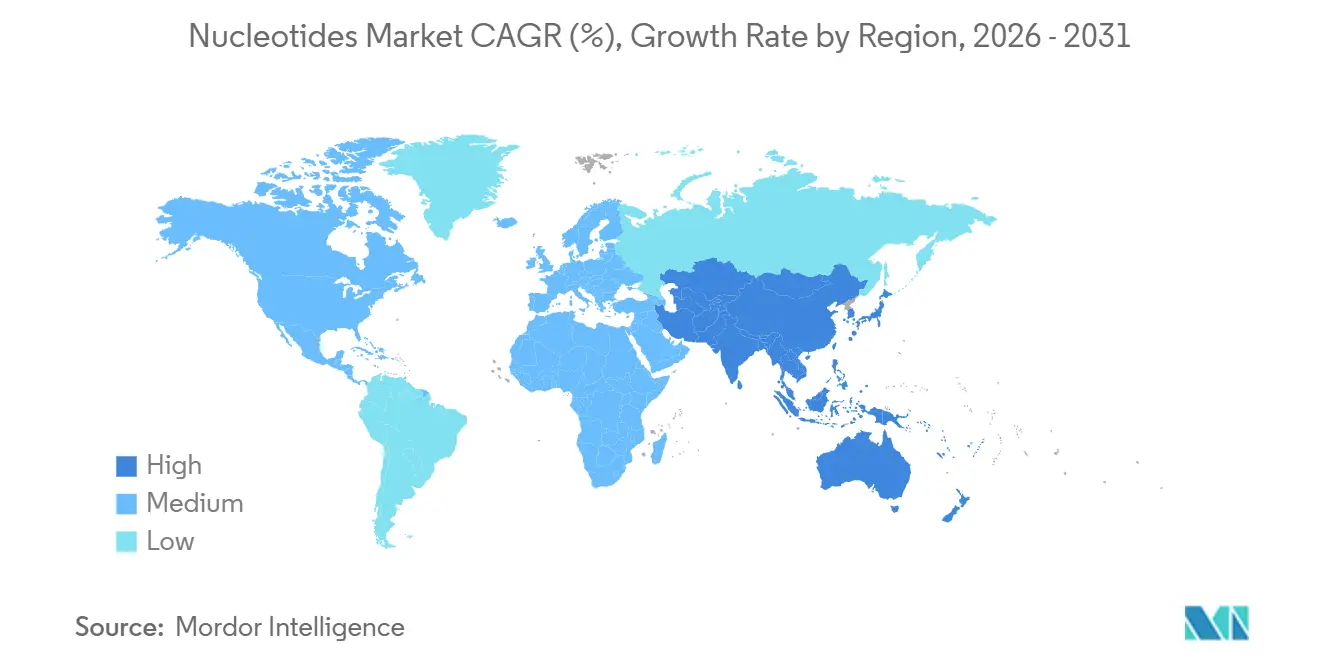
- Por geografia, a Ásia-Pacífico deteve 44,71% de participação no tamanho do mercado de nucleotídeos em 2025 e está avançando a uma CAGR de 7,91% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda dos setores farmacêutico e biofarmacêutico | +2.1% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção crescente em nutrição infantil funcional e nutrição médica | +1.8% | Núcleo na Ásia-Pacífico, expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Inclusão em ração para pecuária e aquicultura para substituir antibióticos | +1.3% | Europa e Ásia-Pacífico, emergente na América Latina | Médio prazo (2-4 anos) |
| Crescimento rápido dos pipelines de terapia gênica e celular baseados em oligonucleotídeos | +1.6% | América do Norte e Europa, adoção inicial no Japão | Longo prazo (≥ 4 anos) |
| Plataformas de fermentação de precisão reduzindo o custo de produção | +1.2% | Global, liderado pelos polos de manufatura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda dos Setores Farmacêutico e Biofarmacêutico
Os terapêuticos de oligonucleotídeos passaram de nicho para o mercado principal após a FDA aprovar Casgevy, Itvisma, RIVFLOZA e TRYNGOLZA em 2024, levando os originadores a firmar contratos de fornecimento plurianuais para nucleotídeos de alta pureza. A Thermo Fisher expandiu uma instalação em Singapura em 2025, injetando 500 kg de capacidade anual e oferecendo prazos de entrega de 2 semanas para programas antissenso e de siRNA. A Sociedade Americana de Terapia Gênica e Celular contabilizou 1.261 terapêuticos baseados em RNA em pipelines ativos, um aumento de 22% em relação ao ano anterior, sublinhando a demanda generalizada por monômeros de citosina, adenina, guanina e uracila. As plantas de vacinas de RNA mensageiro consumiram 12.000 t de nucleotídeos em 2024 e estão migrando para o processamento contínuo, o que intensifica a escassez de matérias-primas no curto prazo. A convergência das plataformas CRISPR, RNAi e RNA autorreplicante consolida, portanto, a demanda estrutural por insumos de grau GMP que os fornecedores de grau alimentar não conseguem atender.
Adoção Crescente em Nutrição Infantil Funcional e Nutrição Médica
Os reguladores continuam a endossar a fortificação com nucleotídeos em fórmulas. A Autoridade Europeia para a Segurança dos Alimentos reafirmou o uso seguro de até 5 mg/100 kcal em 2024[1]Autoridade Europeia para a Segurança dos Alimentos, "Parecer Científico sobre Aditivos em Fórmulas Infantis," efsa.europa.eu . A Comissão Nacional de Saúde da China tornou obrigatória a inclusão de nucleotídeos em fórmulas de seguimento para lactentes de 6 a 12 meses em 2025, elevando instantaneamente a demanda em 2.400 t por ano. As marcas de rótulo limpo agora insistem em graus derivados de fermentação; os prazos de entrega se estenderam para 20 semanas no início de 2026, o dobro das normas de 2024, à medida que a capacidade lutava para certificar padrões orgânicos. As empresas de nutrição médica adicionam misturas de nucleotídeos em concentrações duas a três vezes superiores às normas de fórmulas infantis, capturando preços premium. À medida que os mandatos regulatórios se cruzam com a preferência do consumidor por insumos naturais, as equipes de compras reavaliam os cadastros de fornecedores em favor de fermentadores dedicados com salas limpas.
Inclusão em Ração para Pecuária e Aquicultura para Substituir Antibióticos
A proibição de antibióticos da União Europeia em 2022 catalisou uma mudança em direção a aditivos de nucleotídeos imunomoduladores. Ensaios com aves adicionando 0,5–1 kg de mistura de nucleotídeos por tonelada métrica de ração reduziram a mortalidade em 8–12% e melhoraram a conversão alimentar em até 5%. A China aprovou seis aditivos de nucleotídeos para ração de aquicultura em 2025, apoiando fazendas de camarão e tilápia afetadas por doenças. A aquicultura é particularmente responsiva porque os peixes têm vias de síntese endógena limitadas. Os integradores brasileiros estão realizando pilotos comerciais para garantir prêmios de exportação livres de antibióticos. Embora o segmento seja sensível ao preço, sua estabilidade de volume protege os produtores contra os ciclos de demanda farmacêutica.
Crescimento Rápido dos Pipelines de Terapia Gênica e Celular Baseados em Oligonucleotídeos
As aprovações do CRISPR-Cas9 destacam o alto uso de nucleotídeos por paciente, com cada dose de Casgevy exigindo aproximadamente 250 g de oligos modificados. A Vertex divulgou USD 80 milhões em gastos com infraestrutura de controle de qualidade para proteger a cadeia de suprimentos para o lançamento. Os lançamentos antissenso necessitam de 5–10 kg de ingrediente farmacêutico ativo por programa, sobrecarregando a capacidade dos CDMOs de médio porte. O Japão aprovou rapidamente dois medicamentos de oligonucleotídeos em 2025, adicionando demanda localizada que os fornecedores domésticos pretendem capturar. À medida que o pipeline avança, atingir um custo abaixo de USD 500 por grama para oligos de fosforotioato permanece o obstáculo determinante para o acesso amplo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de CAPEX e conformidade GMP para novas plantas | -0.9% | Global, agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Preços voláteis de matérias-primas à base de açúcar/milho | -0.7% | Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Gargalos de capacidade de fermentação para grau de fórmula infantil de rótulo limpo | -0.6% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de CAPEX e Conformidade GMP para Novas Plantas
A construção de uma planta GMP de nucleotídeos exige USD 50–200 milhões em gastos iniciais, além de regimes de validação rigorosos que elevam os custos operacionais em 15–20% em comparação com as linhas de grau alimentar. A expansão da BioSpring em Hamburgo levou 18 meses de inspeções antes do início do fluxo de receita, ilustrando o impacto no fluxo de caixa. A utilização média fica próxima de 70% porque as trocas de produto e os testes de liberação de lotes deixam os equipamentos ociosos, abaixo do limite de 85% necessário para retornos robustos. Como resultado, os CDMOs menores preferem parcerias a construções em campo aberto, concentrando o fornecimento de grau farmacêutico entre uma dúzia de players qualificados.
Preços Voláteis de Matérias-Primas à Base de Açúcar/Milho
Os insumos de glicose representam até metade dos custos de produção de mononucleotídeos a granel, mas os futuros de milho dos EUA oscilaram 18% durante 2025 após perturbações climáticas no Brasil e no Centro-Oeste americano[2]Departamento de Agricultura dos EUA, "Revisão do Mercado de Grãos 2025," usda.gov . Os produtores chineses enfrentaram um aumento de custo de 12% quando a seca atingiu a Província de Heilongjiang, comprimindo as margens em contratos fixos de longo prazo. Os fornecedores europeus fazem hedge do açúcar, mas pagaram prêmios de 6–8% acima do preço à vista, erodindo a competitividade frente aos concorrentes asiáticos. Fontes alternativas de carbono, como o metanol, permanecem em escala piloto e aguardam aprovação regulatória para uso em grau alimentar e farmacêutico. Até que a diversificação amadureça, os produtores permanecem expostos aos ciclos de commodities.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Base Nitrogenada:
Dominância das Pirimidinas Ancorada nas Plataformas de mRNAAs pirimidinas responderam por 54,87% da demanda de 2025, refletindo o papel central da citidina e da uridina na transcrição in vitro para vacinas e terapêuticos de mRNA. Cada dose convencional de mRNA utiliza aproximadamente 1 g de pirimidinas, de modo que as expansões de vacinas de 2020–2024 firmaram contratos plurianuais para lotes GMP. Os formatos de RNA autorreplicante reduzem os requisitos de nucleotídeos por dose, mas o crescimento do pipeline em terapias gênicas compensa a moderação de volume. As purinas compõem os 45,13% restantes e são especialmente importantes em oligos antissenso, onde a adenosina e a guanosina modificadas com fosforotioato aumentam a estabilidade. As proporções equilibradas de pirimidina para purina de 55:45 em fórmulas infantis mantêm um piso estável para ambas as classes.
Nas cadeias de suprimentos farmacêuticas, as pirimidinas desfrutam de prêmios de preço porque as linhas GMP devem mitigar a desaminação da citidina e a oxidação da uridina. A atualização da Thermo Fisher em 2025 adicionou reatores dedicados para trifosfato de citidina para resolver essa restrição. Os grupos de fermentação chineses estão adicionando capacidade de cristalização de uridina para capturar margens mais altas, mas os compradores ocidentais ainda preferem fornecedores com perfis de impurezas robustos validados pelas normas da Agência Europeia de Medicamentos. À medida que as vacinas de mRNA se diversificam para indicações oncológicas e autoimunes, o impulso das pirimidinas dificilmente diminuirá.


Por Tipo de Nucleotídeo:
Oligonucleotídeos Lideram o Crescimento em Meio ao Impulso TerapêuticoOs oligonucleotídeos devem se expandir a uma CAGR de 8,22% até 2031, à medida que 87 candidatos a medicamentos em estágio avançado avançam em direção à aprovação. Os mononucleotídeos detiveram 33,40% do tamanho do mercado de nucleotídeos em 2025, impulsionados pelos mandatos de fórmulas infantis e pelas crescentes aplicações em pecuária. Os dinucleotídeos permanecem um nicho de modulação de sabor ligado a salgadinhos, enquanto os polinucleotídeos se beneficiam do financiamento recorde do NIH para biologia de RNA de USD 3,2 bilhões para o exercício fiscal de 2025.
Empresas de oligos personalizados, como a BioSpring, podem entregar cadeias modificadas em 2 semanas, superando os ciclos legados de quatro a seis semanas e cobrando prêmios de preço de 25%. A escassez de CDMOs continua, evidenciada por filas de reserva de 12 meses em vários fornecedores dos EUA, levando empresas de biotecnologia a diversificar o fornecimento. A síntese de fosforamidita em escala de processo ainda domina, mas alternativas enzimáticas poderiam reduzir o desperdício de solventes, uma mudança que os investidores acompanham de perto.

Por Grau do Produto:
Grau Alimentar Domina, mas as Margens Farmacêuticas Reformulam as EstratégiasO material de grau alimentar contribuiu com 87,58% da receita em 2025, ancorado pelas diretrizes de inclusão em fórmulas infantis de longa data e pela ração para pecuária livre de antibióticos. Os dNTPs e nucleotídeos modificados de grau diagnóstico atendem aos kits de PCR e sequenciamento, mercados sustentados por 2,5 bilhões de testes de PCR globais em 2025. Os intermediários de grau industrial estagnam à medida que os usuários buscam maior consistência. Os lotes de grau laboratorial/diagnóstico, embora pequenos em volume, capturam margens brutas de 40-50%, motivando os fornecedores asiáticos de granel a investir em suítes GMP. A orientação da Agência Europeia de Medicamentos em 2024, que exige o perfil completo de impurezas, restringiu ainda mais o campo a 10–12 fornecedores em conformidade.
Por Aplicação:
Aditivos para Ração Lideram a Participação enquanto o Setor Farmacêutico Impulsiona as MargensOs aditivos para alimentos e ração animal representaram 48,62% da demanda de 2025, sustentados pelas restrições de antibióticos da UE e pelo mandato de fórmulas da China. O segmento farmacêutico, apesar de uma participação menor, crescerá mais rapidamente com base em quatro aprovações da FDA e um robusto pipeline em estágio avançado; cada lançamento comercial antissenso necessita de até 10 kg de ingrediente farmacêutico ativo. As bibliotecas CRISPR em fase de descoberta e as triagens de alto rendimento formam um nicho de alta margem onde os clientes aceitam preços de USD 50–200 por grama. A Ajinomoto sinalizou que realocaria 60% do capex para capacidade de grau farmacêutico nos próximos três anos para capturar essa arbitragem de margem. O volume permanecerá ancorado em ração e alimentos, mas os pools de lucro estão migrando para usos terapêuticos.
Análise Geográfica
Mercado de Nucleotídeos da APAC
A Ásia-Pacífico detinha 44,71% da demanda global em 2025 e tem projeção de expansão a uma CAGR de 7,91% até 2031. A China, sozinha, abriga a maior parte da capacidade de fermentação mundial, impulsionada por ensaios de oligoterapia alinhados ao roteiro de medicina de precisão do país. A CJ CheilJedang, da Coreia do Sul, utiliza fermentadores contínuos para atender tanto compradores do setor de fórmulas quanto do setor biotecnológico. A Índia foca em reagentes para diagnóstico, embora a demanda doméstica por fórmulas infantis esteja crescendo à medida que as taxas de amamentação urbana caem.
Mercado de Nucleotídeos da América do Norte e da APAC
A América do Norte é liderada pelo maior pipeline de medicamentos oligonucleotídicos e pelos segmentos premium de fórmulas orgânicas. A unidade da Thermo Fisher Scientific Inc. em Singapura foi construída para reduzir os prazos de entrega para clientes dos Estados Unidos e proteger as cadeias de fornecimento contra interrupções transatlânticas. A regulamentação canadense de fórmulas especifica níveis de nucleotídeos 20% acima dos mínimos do Codex, resultando em elevado consumo per capita. O setor avícola do México está pilotando misturas de nucleotídeos para ração com o objetivo de obter certificações livres de antibióticos para exportação.
Mercado de Nucleotídeos da EMEA e da América do Sul
A demanda europeia é caracterizada por regras rígidas de rótulo limpo que prolongam os prazos de entrega. As diretrizes de rastreabilidade da EMA favorecem fornecedores regionais capazes de documentar cada etapa do processo, beneficiando a BioSpring e as CDMOs francesas. Alemanha, França e Reino Unido abrigam 38 empresas que desenvolvem medicamentos oligonucleotídicos, concentrando o uso de matérias-primas em conformidade com as Boas Práticas de Fabricação (GMP). O boom das fórmulas orgânicas acentuou a escassez de nucleotídeos, elevando os prêmios no mercado spot. A América do Sul, o Oriente Médio e a África representam demanda mais baixa; no entanto, as perdas anuais do Brasil com doenças de camarão, que somam 3 bilhões de USD, estimulam a adoção de nucleotídeos, e a Visão 2030 da Arábia Saudita inclui a localização de insumos farmacêuticos, o que poderia abrir novas licitações de capacidade.

Panorama regulatório
Os ingredientes nucleotídicos utilizados em alimentos, nutrição e suplementos abrangem múltiplos regimes regulatórios que dependem do uso final e do grau do produto. Na União Europeia, ingredientes nucleotídicos novos ou não tradicionalmente consumidos podem se enquadrar no arcabouço de Novos Alimentos estabelecido pelo Regulamento (UE) 2015/2283, com autorizações administradas por meio da lista da União estabelecida pelo Regulamento de Execução (UE) 2017/2470, que define o critério de entrada e rotulagem.
Para suplementos dietéticos nos Estados Unidos, a supervisão do FDA sobre novos ingredientes baseia-se na via de notificação de New Dietary Ingredient (NDI) prevista na Seção 413 do FD&C Act, moldando a forma como os fornecedores estruturam os dossiês ao posicionar mononucleotídeos e materiais relacionados nos canais de suplementos. O comércio transfronteiriço também introduz camadas adicionais de conformidade, incluindo os requisitos de importação e exportação da EPA TSCA para importações de substâncias químicas nos Estados Unidos, além de escrutínio adicional na fronteira que pode se aplicar quando os embarques são tratados como materiais biológicos ou ácidos nucleicos de pesquisa (inclusive por meio de processos do U.S. Customs and Border Protection), juntamente com controles de biossegurança específicos de cada país. Na Austrália, a importação de materiais de ácido nucleico pode exigir o cumprimento das condições de importação de biossegurança do Department of Agriculture, Fisheries and Forestry, afetando prazos e documentação para nucleotídeos de grau laboratorial e de pesquisa enviados a instalações regulamentadas.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e insumos essenciais, incluindo glicose (de milho ou açúcar), fontes de nitrogênio e reagentes de fosfato, avançando depois para rotas de fermentação ou de síntese química e enzimática para produzir nucleosídeos e nucleotídeos (incluindo trifosfatos). Em seguida, a purificação, cristalização e secagem a montante alimentam graus e formatos a jusante, com controles mais rígidos à medida que os mercados finais avançam para uso farmacêutico e laboratorial/diagnóstico.
A exposição a fosfato a montante é um risco estrutural, pois as cadeias de suprimento de fósforo estão concentradas em um conjunto limitado de países produtores, o que pode amplificar a volatilidade de custos para os produtores de trifosfatos de nucleotídeos e intermediários relacionados. Para os graus farmacêutico e laboratorial/diagnóstico, a cadeia exige operações rigorosamente controladas conforme as boas práticas de fabricação (GMP), análises validadas e documentação de liberação de lote (CoA, perfil de impurezas) antes da distribuição. A fabricação intermediária se divide entre fornecedores de escala de fermentação em massa que atendem aos graus alimentício e de ração e CDMOs especializadas que produzem nucleotídeos de alta pureza e modificados para terapêuticas de oligonucleotídeos e diagnósticos moleculares. A Hongene Biotech Corporation é um exemplo de integração vertical, combinando a síntese de matérias-primas com serviços de substância e produto farmacêutico sob GMP para reduzir transições e encurtar os prazos para clientes farmacêuticos. A jusante, os nucleotídeos de grau GMP frequentemente utilizam logística de cadeia de frio (geralmente em torno de -20 graus C), com prazos de entrega que variam de 6 a 10 semanas para dNTPs GMP padrão a 12 a 20 semanas para nucleotídeos modificados ou marcados, o que sustenta acordos de fornecimento de longo prazo e o fornecimento duplo entre polos de biotecnologia.
Cenário Competitivo
O mercado de nucleotídeos permanece moderadamente consolidado. As empresas chinesas dominam a produção de grau alimentar devido à escala e às operações integradas de aminoácidos que reduzem os custos unitários em 20-30% abaixo dos concorrentes ocidentais. As empresas ocidentais se especializam em graus farmacêuticos; suas certificações GMP, suítes analíticas validadas e histórico regulatório criam fidelidade dos clientes. Os movimentos estratégicos se concentram na integração vertical: os fornecedores asiáticos estão instalando linhas de oligos a jusante, e os CDMOs ocidentais estão garantindo monômeros a montante por meio de acordos de compra antecipada para proteger os riscos de insumos.
A liderança tecnológica está mudando. A síntese automatizada da Thermo Fisher reduziu os custos por grama em 25% e encurtou os prazos de entrega para duas semanas, permitindo capturar pedidos de pesquisa urgentes. Os depósitos de patentes para nucleotídeos modificados atingiram 47 em 2025, sinalizando uma concorrência intensificada por propriedade intelectual em torno das químicas de fosforotioato e 2'-O-metil. Os obstáculos regulatórios permanecem uma barreira: a regra de perfil de impurezas da Agência Europeia de Medicamentos de 2024 reduziu o pool de fornecedores em conformidade para uma dúzia. As startups de fermentação de precisão estão experimentando insumos derivados de CO₂; a escala comercial ainda está a vários anos de distância, mas os incumbentes monitoram esses pilotos de perto.
Líderes do Setor de Nucleotídeos
Ajinomoto Co., Inc.
CJ CheilJedang Corp.
Meihua Holdings Group Co., Ltd.
DAESANG
STAR LAKE BIOSCIENCE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nucleotídeos
- AFINE CHEMICALS LIMITED
- Ajinomoto Co., Inc.
- Beijing Ruibo Biotechnology Co., Ltd.
- BioSpring Gesellschaft für Biotechnologie mbH
- CJ CheilJedang Corp.
- DAESANG
- F. Hoffmann-La Roche Ltd
- Fineton Industrial Minerals Limited
- Fufeng Group
- Jena Bioscience GmbH
- LGC Biosearch Technologies
- Meihua Holdings Group Co., Ltd.
- Merck
- Meridian Bioscience, Inc.
- Promega Corporation
- STAR LAKE BIOSCIENCE
- SynCrest Inc.
- Thermo Fisher Scientific Inc.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco relevante centra-se na expansão do fornecimento de grau farmacêutico e de capacidades habilitadoras, incluindo enzimas, blocos de construção e fluxos de trabalho de produção integrados que conectam nucleotídeos a montante à fabricação de terapêuticas de oligonucleotídeos e RNA. Movimentos recentes e concretos de capacidade e capacidade destacam onde o investimento está se concentrando: a Asymchem colocou em operação uma matriz de fornecimento comercial TIDES totalmente integrada em seu site TJ4 em abril de 2026 (incluindo mais de 45.000 L de volume de reator SPPS e capacidade declarada de oligonucleotídeos de pelo menos 180 mol por ano), enquanto a TriLink (Maravai LifeSciences) inaugurou uma instalação de fabricação de enzimas sob GMP em Jupiter, Florida, em junho de 2026, para apoiar o fornecimento integrado de IVT desde a P&D até a escala comercial. Essas iniciativas estão alinhadas com a demanda dos clientes por menos transições entre insumos de nucleotídeos, enzimas e síntese a jusante, particularmente onde os sistemas de qualidade e os prazos de liberação orientam a seleção de fornecedores.
A diversificação geográfica e as pegadas de fabricação regionais também criam oportunidades para fornecedores capazes de atender aos requisitos de GMP e documentação, ao mesmo tempo em que reduzem o atrito logístico. Na Europa, a BioSpring iniciou atividades de construção (julho de 2025) para uma grande instalação de produção de IFAs de ácidos nucleicos farmacêuticos, e no Reino Unido, a 4basebio anunciou um hub de inovação e instalação de fabricação arrendados em Cambridge (março de 2026) para expandir a produção de DNA sintético usado em aplicações de pesquisa e qualidade. Na Índia, a Cohance Lifesciences relatou progresso (agosto de 2025) em uma instalação de blocos de construção de oligonucleotídeos cGMP em Hyderabad, com uma capacidade anual planejada de 700 kg, indicando disponibilidade local crescente de blocos de construção essenciais e a expansão das opções de fornecedores além dos polos de fermentação estabelecidos no Leste Asiático.
Recent Industry Developments in Mercado de Nucleotídeos
- Junho de 2026: a TriLink (Maravai LifeSciences) inaugurou uma instalação de fabricação de enzimas sob GMP em Jupiter, Florida, expandindo a capacidade de produção interna de enzimas usadas em fluxos de trabalho de fabricação de RNA. A capacidade adicionada apoia o fornecimento integrado de IVT desde a P&D até a escala comercial, reforçando o controle sobre a qualidade e os prazos de entrega para clientes de terapêuticas de RNA que também consomem insumos de nucleotídeos de alta pureza.
- Agosto de 2025: a Cohance Lifesciences relatou progresso em uma instalação de blocos de construção de oligonucleotídeos cGMP em Hyderabad, Índia, com uma capacidade anual planejada de 700 kg. O projeto reforça a disponibilidade regional de insumos críticos para terapêuticas de oligonucleotídeos e reduz a dependência de um pequeno conjunto de bases de fornecimento de blocos de construção GMP estabelecidas.
- Julho de 2024: a BioSpring inaugurou a construção de uma instalação de produção no Offenbach Innovation Campus, na Alemanha, para ingredientes farmacêuticos ativos baseados em DNA e RNA. A expansão aumenta a profundidade de fabricação europeia para terapêuticas de ácidos nucleicos, o que eleva a demanda por cadeias de fornecimento de nucleotídeos validados e blocos de construção relacionados capazes de atender às expectativas de impurezas e documentação alinhadas à EMA.


Mercado de Nucleotídeos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Dimensionamos o mercado de nucleotídeos como o valor dos ingredientes nucleotídicos purificados que são produzidos e vendidos para uso em formulações farmacêuticas, nutricionais, diagnósticas e de ração animal, em todas as principais regiões.
Exclusões de escopo: medicamentos acabados, produtos de fórmula infantil e pré-misturas de ração que contêm apenas nucleotídeos são excluídos do valor de mercado.
Visão geral da segmentação
- Por Classe de Base Nitrogenada
- Pirimidina
- Purina
- Por Tipo de Nucleotídeo
- Mononucleotídeos (NMPs)
- Dinucleotídeos
- Oligonucleotídeos
- Polinucleotídeos
- Por Grau do Produto
- Grau Alimentar
- Grau Laboratorial/Diagnóstico
- Grau Industrial/Granel
- Por Aplicação
- Aditivos para Alimentos e Ração Animal
- Farmacêutico
- Descoberta de Medicamentos
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o enquadramento do mercado e construir premissas iniciais de volume e preço que podem ser verificadas posteriormente por meio de entrevistas. As fontes públicas que ajudaram a ancorar o contexto incluíram referências do FDA dos EUA sobre ingredientes alimentares e rotulagem, pareceres científicos da EFSA, estatísticas de alimentação e agricultura da FAO, e estatísticas comerciais do UN Comtrade, quando os códigos comerciais relevantes puderam ser associados aos fluxos de ingredientes nucleotídicos.
Também revisamos documentos de apoio práticos, como relatórios anuais de empresas e apresentações a investidores, publicações de associações e artigos revisados por pares sobre rotas de fermentação e síntese química. Essas fontes nos ajudaram a compreender a combinação de graus e os usos finais típicos. Para verificar sinais de embarque e a pegada de fabricantes, utilizamos assinaturas pagas aprovadas para dados financeiros e de inteligência de empresas, patentes e dados de importação e exportação em nível de embarque em determinados países, quando as séries públicas não eram suficientemente granulares. As fontes documentais aqui listadas são ilustrativas e não exaustivas, e muitas outras fontes foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar qual parcela da demanda por nucleotídeos vem de cada uso final principal e como os preços variam por grau (alimentício, laboratorial e industrial) e por rota de fornecimento. Conversamos com uma combinação de fabricantes, distribuidores e formuladores a jusante. Também testamos as premissas com especialistas técnicos que compreendem rendimentos, especificações de pureza e padrões de demanda regional em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 15% | APAC: 46% |
| Nível médio: 57% | Líderes funcionais/de unidade: 34% | EMEA: 29% |
| Participantes menores: 15% | Gerentes: 51% | Américas: 25% |
Dimensionamento de mercado e previsão
O dimensionamento de mercado começou com uma construção top-down, na qual indicadores de produção e comércio, seguidos por taxas de uso em nível de aplicação, foram usados para reconstruir o volume de demanda endereçável para ingredientes nucleotídicos purificados. Uma vez formada a primeira visão, corroboramos os resultados com verificações bottom-up seletivas, como a consolidação de uma amostra de receitas de fornecedores por linhas de ingredientes nucleotídicos e a realização de verificações de canal sobre faixas de preço típicas, que são então usadas para ajustar os totais quando lacunas são identificadas.
Os principais insumos que moldaram o modelo incluíram sinais de capacidade de fermentação versus síntese química, combinação de graus (alimentício, laboratorial, industrial), divisão de uso final entre nutrição, farmacêutico, diagnóstico e ração, e faixas de preço médio de venda por pureza e forma de embalagem (sólido versus líquido). Também acompanhamos marcadores práticos, como mudanças na pegada de fabricação regional, dependência de importação em mercados menores e adoção de fortificação com nucleotídeos em produtos nutricionais. Esses indicadores tendem a mover os volumes mais rapidamente do que as tendências gerais do PIB.
Para a previsão, foi utilizada análise de cenários em torno de dois direcionadores consistentemente citados pelos profissionais do setor: adições de capacidade e progressão de preço médio de venda por grau. Quando as evidências bottom-up eram incompletas para países menores ou aplicações laboratoriais de nicho, aplicamos premissas conservadoras de penetração e as verificamos novamente em relação à direção do fluxo comercial e ao feedback de especialistas, de modo que a série temporal final permaneça repetível e auditável.
Validação de dados e ciclo de atualização
Os totais foram validados por meio de múltiplas verificações, de modo que o modelo não se afaste dos sinais do mundo real. Comparamos os resultados com indicadores independentes, como direção de importação e exportação, mudanças de capacidade conhecidas e faixas típicas de precificação por grau, e depois investigamos quaisquer mudanças abruptas antes da aprovação final.
Uma segunda revisão por analista foi realizada para fórmulas, conversões e lógica ano a ano. Chamadas de acompanhamento foram acionadas quando uma premissa-chave se desviava das faixas fornecidas nas entrevistas. Os relatórios são atualizados anualmente, com atualizações provisórias quando eventos materiais afetam a capacidade, a precificação ou a demanda a jusante. Antes da entrega, o modelo e as principais tabelas recebem uma nova revisão, para que os clientes obtenham a visão mais atualizada.
Dimensionamento do mercado de nucleotídeos da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para nucleotídeos frequentemente diferem porque o limite de produto incluído não é consistente, e porque cada publicador faz escolhas diferentes sobre o que conta como venda de ingrediente versus receita de produto acabado. As diferenças também surgem da forma como os preços médios de venda são construídos entre graus e regiões, e da frequência com que premissas mais antigas são atualizadas.
A principal lacuna decorre de se os produtos diagnósticos acabados e outras formulações a jusante são contabilizados no mesmo total, e de como a demanda de grau laboratorial é tratada quando os volumes são pequenos e os preços são altos. Algumas estimativas aplicam um preço médio de venda combinado em todas as regiões ou mantêm pontos de preço mais antigos, o que pode elevar ou reduzir o total mesmo quando os volumes parecem semelhantes. A principal lacuna decorre da exclusão de fórmulas e kits acabados, sendo que a Mordor Intelligence contabiliza apenas ingredientes nucleotídicos purificados vendidos em graus alimentício, laboratorial e industrial, atualizando em seguida as faixas de preço médio de venda por grau durante a validação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,92 bilhão de USD (2026) | |
| Editora de Comércio A | 0,67 bilhão de USD (2024) | Utiliza uma construção no estilo de CAGR linear com evidências limitadas sobre volumes de grau laboratorial, e parece subestimar a demanda de países menores, onde as importações constituem a principal via de fornecimento. |
| Atualização Setorial B | 0,67 bilhão de USD (2024) | Mistura a demanda de ingredientes com categorias mais amplas de pesquisa em diagnósticos e não separa claramente os insumos nucleotídicos purificados das receitas de produtos a jusante, o que pode distorcer comparações equivalentes. |
A tabela mostra que a dispersão é explicada principalmente por escolhas de escopo (apenas ingrediente versus ingrediente mais produtos a jusante) e pela forma como os preços são calculados em média entre graus e regiões. Ao manter os insumos vinculados a sinais observáveis, como capacidade, direção comercial e faixas de precificação em nível de grau, o valor final permanece mais fácil de replicar e mais estável quando as premissas são revisadas.


Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de nucleotídeos deve crescer até 2031?
O mercado está previsto para registrar uma CAGR de 7,49%, elevando o valor de USD 0,92 bilhão em 2026 para USD 1,32 bilhão até 2031.
Qual classe de nucleotídeo lidera a demanda global atualmente?
Os derivados de pirimidina detiveram 54,87% de participação em 2025 devido ao uso intensivo na produção de vacinas de mRNA e fórmulas infantis.
O que está impulsionando o aumento no consumo de nucleotídeos de grau farmacêutico?
Quatro aprovações da FDA em 2024 validaram os terapêuticos de oligonucleotídeos e, juntamente com 1.261 medicamentos baseados em RNA em desenvolvimento, estão direcionando mais fornecimento de grau GMP para os canais biofarmacêuticos.
Por que os fornecimentos de nucleotídeos de rótulo limpo estão escassos na Europa?
O crescimento das fórmulas orgânicas, as rígidas regras de pureza da UE e a capacidade limitada de fermentadores dedicados elevaram os prazos de entrega para lotes certificados para 20 semanas.
Página atualizada pela última vez em:



