
Tamanho e Participação do Mercado de Reagentes para Cromatografia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
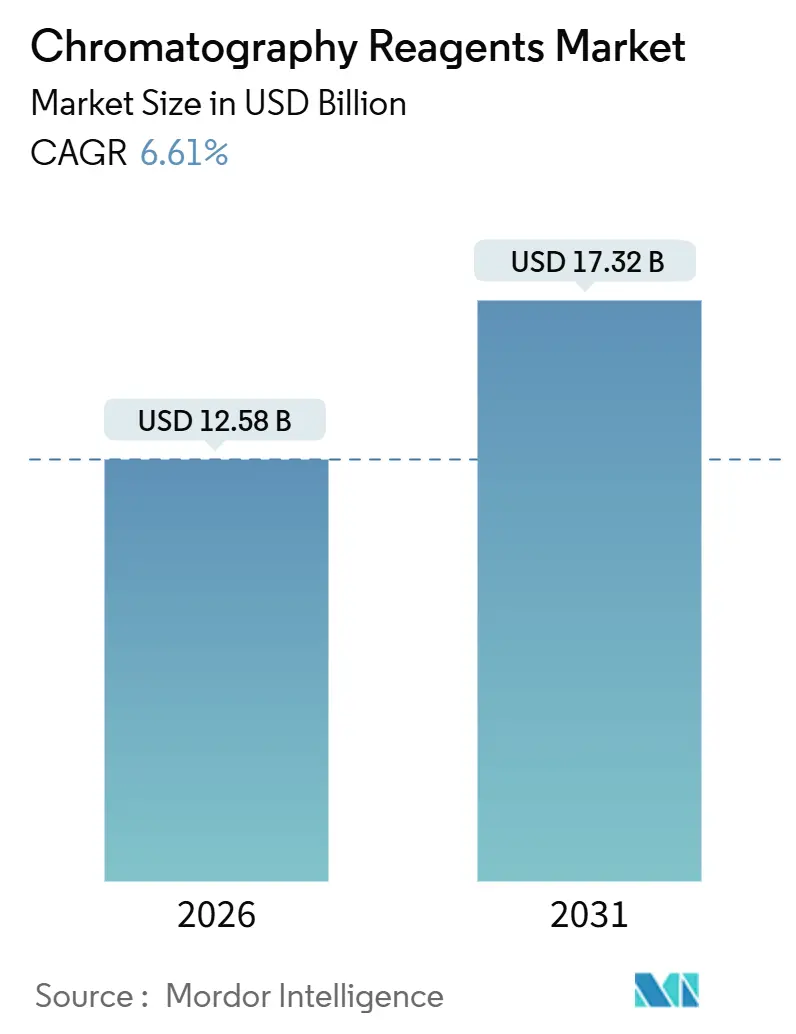
| Tamanho do Mercado (2026) | 12.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.61 % |
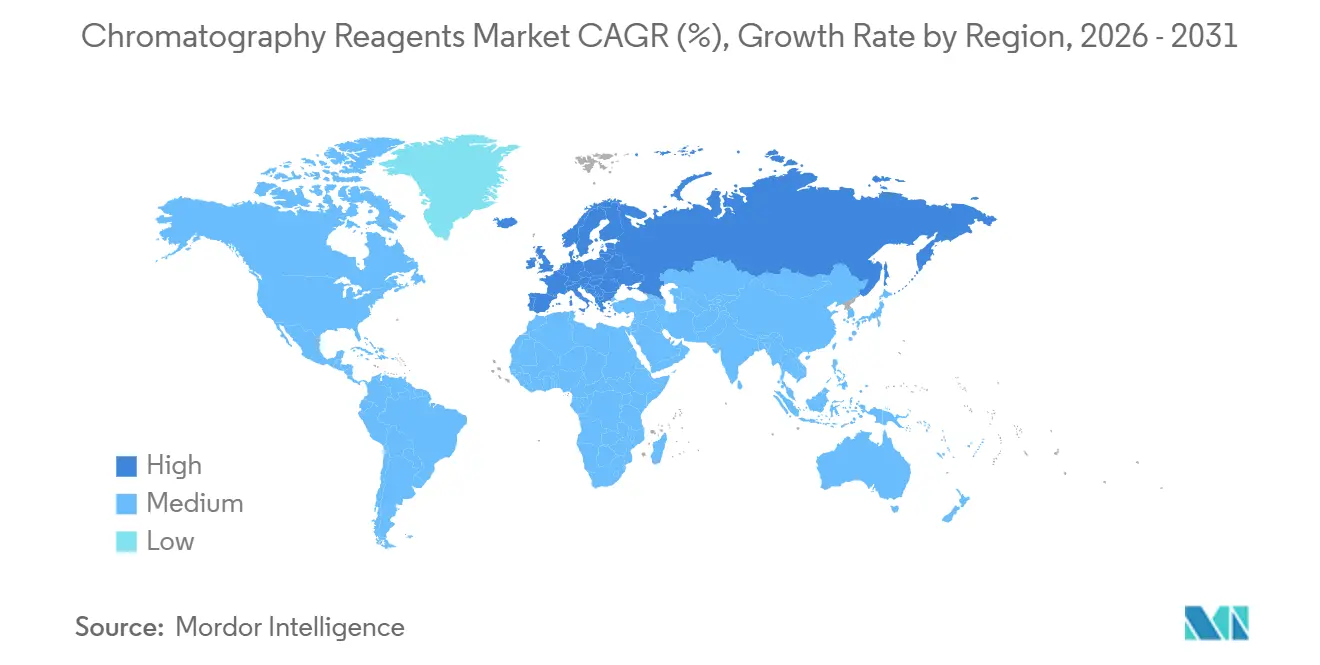
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
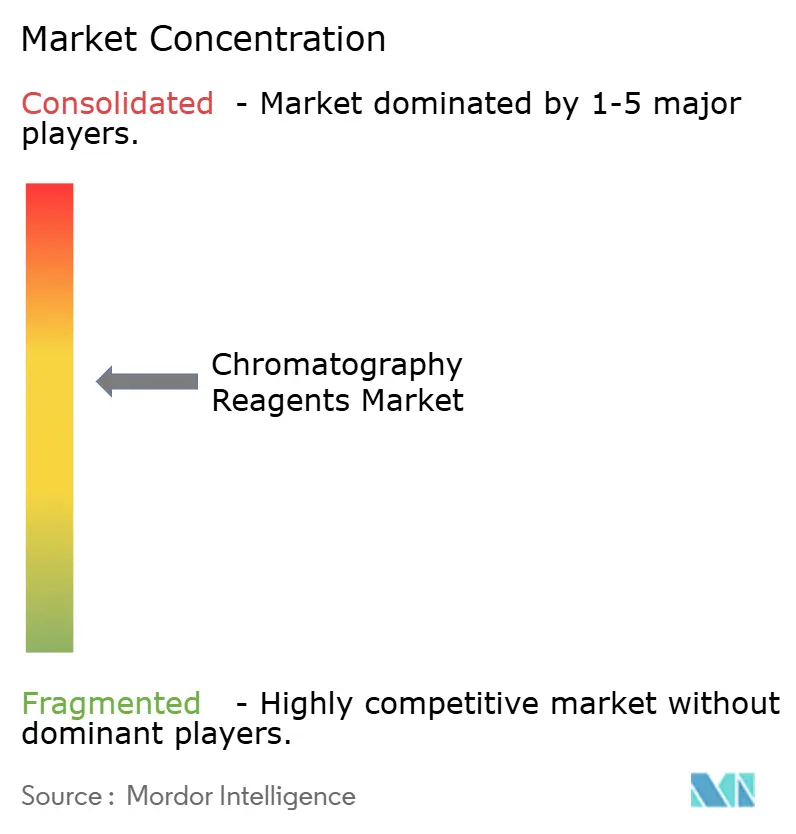
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reagentes para Cromatografia por Mordor Intelligence
O tamanho do Mercado de Reagentes para Cromatografia é estimado em USD 12,58 bilhões em 2026, e espera-se que atinja USD 17,32 bilhões até 2031, a um CAGR de 6,61% durante o período de previsão (2026-2031). Os fabricantes farmacêuticos estão acelerando a transição para plataformas de bioprocessamento contínuo de uso único, que exigem solventes com teor ultrabaixo de metais e kits de tampão pré-esterilizados que suportam limites de detecção por espectrometria de massa abaixo de 1 ppb. As regulamentações de segurança alimentar e ambientais — mais notavelmente os limites mais rígidos de PFAS na água potável — estão impulsionando a adoção de protocolos de cromatografia líquida de interação hidrofílica que consomem mais reagentes especiais do que os fluxos de trabalho tradicionais de fase reversa. A demanda também está se expandindo à medida que as diretivas europeias de pesticidas obrigam os laboratórios a realizar triagens bidimensionais de GC-MS que dobram o uso de solventes e reagentes de derivatização por amostra. A dinâmica competitiva continua moldada por fornecedores de instrumentos que agrupam kits de reagentes proprietários com sistemas de LC-MS, mesmo que fornecedores de produtos químicos especiais ganhem participação ao garantir teor de metais abaixo de 5 ppb a preços mais baixos.
Principais Conclusões do Relatório
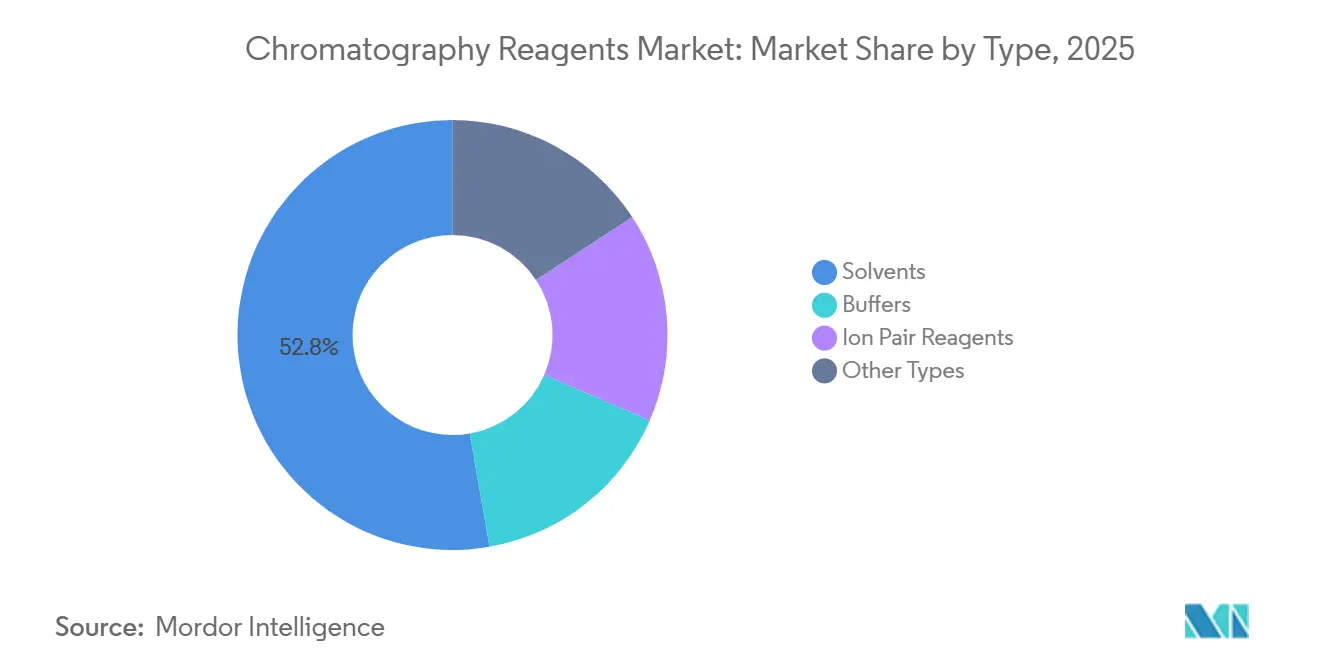
- Por tipo, os solventes lideraram com 52,75% de participação na receita em 2025, enquanto os reagentes de par iônico devem se expandir a um CAGR de 6,75% até 2031.
- Por estado físico da fase móvel, os reagentes para cromatografia líquida responderam por 82,56% das vendas de 2025, enquanto os reagentes para cromatografia gasosa avançam a um CAGR de 7,20% até 2031.
- Por tecnologia, a troca por afinidade capturou uma participação de 50,75% em 2025 e está crescendo a um CAGR de 7,48% ao longo do horizonte de previsão.
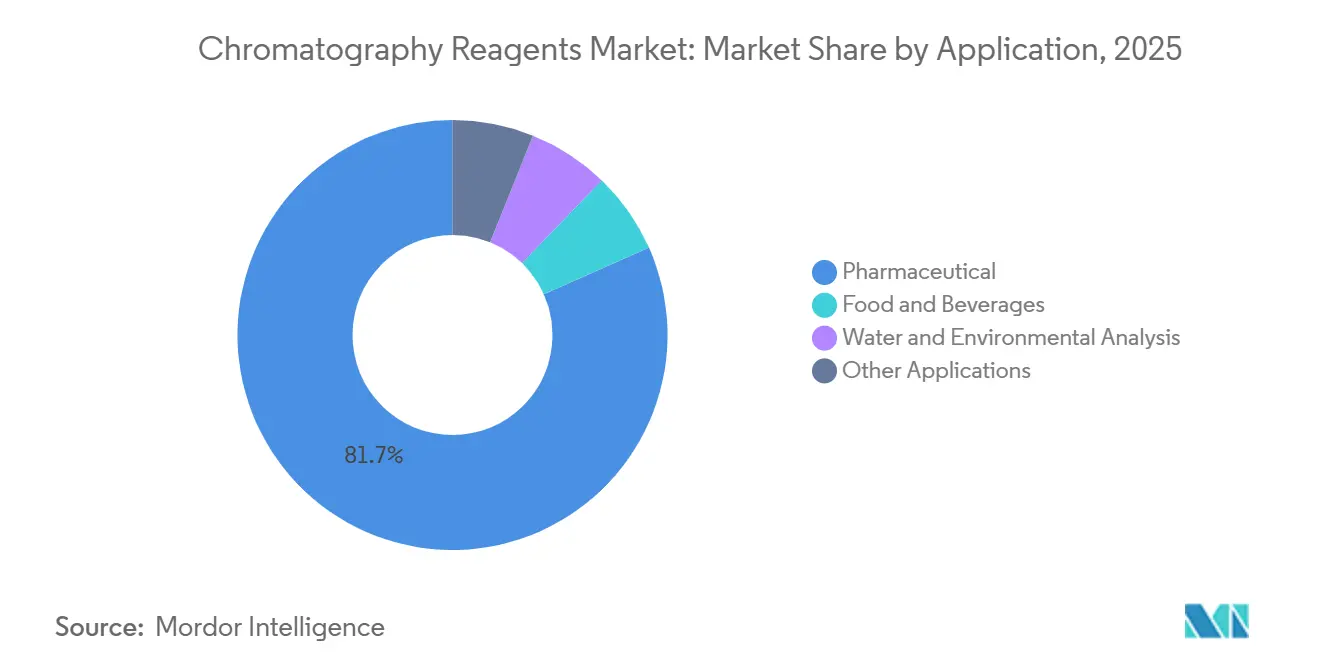
- Por aplicação, os fluxos de trabalho farmacêuticos comandaram uma participação de 81,67% em 2025 e devem se expandir a um CAGR de 6,97% até 2031.
- Por geografia, a América do Norte detinha uma participação de 46,82% em 2025, enquanto a Europa deve registrar o CAGR mais rápido de 8,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Reagentes para Cromatografia
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente proveniente da fabricação farmacêutica e de biotecnologia | +1.8% | Global, concentrada na América do Norte, Europa e centros da APAC (Singapura, Coreia do Sul) | Médio prazo (2-4 anos) |
| Expansão dos orçamentos de pesquisa e desenvolvimento em biotecnologia e institutos de ciências da vida | +1.3% | América do Norte e UE, com impacto emergente na China e na Índia | Longo prazo (≥ 4 anos) |
| Regulamentações mais rígidas de segurança alimentar e testes ambientais globais | +1.2% | UE (resíduos de pesticidas), América do Norte (PFAS), APAC (conformidade para exportação de alimentos) | Curto prazo (≤ 2 anos) |
| Transição para métodos de HILIC acoplados a MS que exigem reagentes com teor ultrabaixo de metais | +0.9% | Global, adoção antecipada na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Bioprocessamento contínuo de uso único impulsionando soluções de tampão e de dose única | +1.1% | Clusters de biofabricação na América do Norte, UE e APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente Proveniente da Fabricação Farmacêutica e de Biotecnologia
Entre 2024 e 2025, os CDMOs globais expandiram sua capacidade de biorreatores de uso único. Cada lote requer tampões de captura e polimento, resultando em uma proporção tampão-produto e garantindo demanda consistente de reagentes. Embora o formato de coluna descartável simplifique o processo ao eliminar a necessidade de validação de limpeza, ele também aumenta os custos de reagentes por lote, pois essas colunas são tipicamente descartadas após um número limitado de ciclos. Além disso, as novas diretrizes da FDA sobre fabricação contínua de biológicos determinam que os laboratórios de controle de qualidade realizem ensaios de cromatografia com frequência, levando a um aumento significativo no consumo de solventes em comparação com os lançamentos de lotes tradicionais. Na região Ásia-Pacífico, os CDMOs estão expandindo rapidamente suas capacidades. Notavelmente, a Coreia do Sul e a Índia fizeram investimentos substanciais em suítes habilitadas para cromatografia durante 2024-2025, fortalecendo a presença global do mercado de reagentes para cromatografia. Essas expansões estratégicas são fundamentais para apoiar o crescimento antecipado da receita total.
Expansão dos Orçamentos de Pesquisa e Desenvolvimento em Biotecnologia e Institutos de Ciências da Vida
Em 2025, o financiamento global para pesquisa e desenvolvimento em ciências da vida atingiu níveis significativos. Notavelmente, os programas de proteômica e metabolômica estão consumindo uma parcela substancial de solventes, tampões e padrões de LC-MS. À medida que as universidades fazem a transição de bancadas manuais de HPLC para plataformas automatizadas de UHPLC em funcionamento contínuo, o consumo de reagentes por instrumento aumentou consideravelmente. O Horizonte Europa, com visão de futuro, alocou recursos para iniciativas de medicina molecular até 2025. Uma condição fundamental foi o uso de métodos de cromatografia padronizados com solventes certificados, fortalecendo ainda mais o mercado de reagentes para cromatografia. Em um movimento notável, a fundação científica da China ampliou suas bolsas de química analítica em 2025. Muitos desses projetos estão se voltando para fases móveis mais ecológicas, o que, paradoxalmente, está gerando um aumento de curto prazo nas compras de reagentes para validação de métodos. Enquanto isso, as startups privadas de biotecnologia estão recorrendo cada vez mais a CROs para o desenvolvimento de métodos. Esses CROs, ao mesmo tempo em que garantem descontos por volume, também estão priorizando fornecedores que oferecem entregas just-in-time, uma estratégia voltada para minimizar os custos de manutenção de estoque.
Regulamentações Mais Rígidas de Segurança Alimentar e Testes Ambientais Globais
As concessionárias de serviços públicos na América do Norte devem aumentar suas análises anuais de LC-MS/MS, uma medida motivada pela regra de 2024 da Agência de Proteção Ambiental dos EUA que designa seis compostos PFAS como perigosos[1]Agência de Proteção Ambiental dos EUA, "Regra PFAS," epa.gov . Cada análise utiliza uma mistura de metanol-acetonitrila, levando a um aumento na demanda por solventes. Enquanto isso, o aperto da UE em 2025 dos LMRs para 23 pesticidas no âmbito do seu plano Da Fazenda à Mesa levou os importadores de alimentos a implementar protocolos multirresíduo de GC-MS e LC-MS, que dependem de reagentes de derivatização e padrões ajustados à matriz. No Japão, a legislação de lista positiva sobre resíduos de medicamentos em frutos do mar determina o uso de reagentes de pareamento iônico, especificamente o ácido heptafluorobutírico, amplificando ainda mais a demanda regional. Coletivamente, essas medidas regulatórias fortalecem a trajetória ascendente do mercado de reagentes para cromatografia.
Transição para Métodos de HILIC Acoplados a MS que Exigem Reagentes com Teor Ultrabaixo de Metais
Os sistemas de LC-MS com triplo quadrupolo de bancada registraram um aumento nas instalações, deslocando efetivamente os detectores ópticos tradicionais. As separações por HILIC exigem solventes com teor mínimo de metais. Em resposta, os fornecedores lançaram acetonitrila e formiato de amônio certificados para níveis ultrabaixos de metais, mas com um preço superior ao dos produtos padrão de grau LC. Cada lote de medicamentos oligonucleotídicos requer acetonitrila e acetato de amônio de alta qualidade, destacando o pipeline terapêutico de RNA como uma oportunidade de crescimento significativa. A diretriz ICH Q3D(R2), que entrou em vigor em 2024, apertou os limites de impurezas elementares para medicamentos inalados. Isso determina um processo de validação universal para garantir que os solventes para cromatografia permaneçam livres de metais. Coletivamente, essas dinâmicas estão impulsionando um segmento de nicho, porém de rápido crescimento, dentro do mercado de reagentes para cromatografia.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de reagentes de alta pureza e precificação volátil de matérias-primas | -0.7% | Global, agudo nos mercados sensíveis a preços da APAC e da América do Sul | Curto prazo (≤ 2 anos) |
| Choques persistentes no fornecimento de acetonitrila e volatilidade de preços | -0.9% | Global, mais severo na América do Norte e na Europa devido à alta adoção de LC-MS | Médio prazo (2-4 anos) |
| Fluxos de trabalho de redução de solventes e química verde reduzindo volumes por amostra | -0.5% | UE e América do Norte, impulsionados por mandatos de sustentabilidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Reagentes de Alta Pureza e Precificação Volátil de Matérias-Primas
Em 2025, a acetonitrila de grau LC-MS atingiu preços significativamente mais altos do que sua contraparte de grau técnico. Essa precificação premium deve-se em grande parte aos requisitos rigorosos dos produtores, que determinam níveis de contaminação elementar abaixo de 1 ppb. As flutuações de preços nas matérias-primas não são meramente incidentais; estão profundamente enraizadas no processo de produção. A acetonitrila é predominantemente um subproduto da produção de acrilonitrila à base de propileno, tornando sua precificação suscetível às volatilidades inerentes do mercado petroquímico. Em 2024, as interrupções causadas por furacões levaram a uma redução na produção da Costa do Golfo dos EUA. Essa escassez obrigou os distribuidores a racionar suas alocações, levando laboratórios menores a recorrer ao metanol como substituto. No entanto, essa mudança veio com uma contrapartida: tempos de execução mais longos[2]Alexandra Aiken, "Escassez de Acetonitrila Perturba Laboratórios de Cromatografia," cen.acs.org.
Choques Persistentes no Fornecimento de Acetonitrila e Volatilidade de Preços
Em 2024, uma explosão em uma planta em Jiangsu reduziu significativamente a capacidade. Esse incidente fez os preços à vista dispararem, dobrando os níveis observados em 2023. Em resposta, os laboratórios de controle de qualidade correram para instalar sistemas de reciclagem de solventes para proteger seu fornecimento. Enquanto isso, os laboratórios europeus acumularam estoques por períodos prolongados, uma medida que imobilizou seu capital de giro e elevou os custos de armazenamento. Apesar dos desafios, nenhum órgão regulador designou a acetonitrila como produto químico estratégico, deixando os compradores a suportar todo o risco de aquisição. Embora alguns fornecedores defendam a cromatografia de fluido supercrítico — uma abordagem que utiliza dióxido de carbono e pode reduzir o uso de acetonitrila — sua adoção permanece limitada. Essa adoção limitada é atribuída a desafios na portabilidade de métodos e ao elevado investimento de capital necessário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Reagentes de Par Iônico Ganham Tração na Análise de Peptídeos
Os reagentes de par iônico registraram uma perspectiva de CAGR de 6,75% até 2031, superando o tamanho mais amplo do mercado de reagentes para cromatografia, à medida que os pipelines de peptídeos e oligonucleotídeos crescem. Os solventes ainda dominam a receita e capturaram uma participação de 52,75% no mercado de reagentes para cromatografia em 2025, mas os volumes por análise estão diminuindo à medida que a otimização de gradiente e as colunas de diâmetro reduzido encurtam os tempos de equilíbrio.
À medida que o bioprocessamento de uso único prioriza a consistência lote a lote, a demanda por tampões GMP pré-formulados permanece robusta. Os fornecedores estão se diferenciando ao oferecer programas de entrega just-in-time e estoque em consignação, aliviando as pressões de capital de giro enfrentadas pelos CDMOs. Embora os agentes de pareamento iônico voláteis facilitem separações compatíveis com MS, eles exigem caminhos de fluxo de titânio resistentes à corrosão. Esse requisito cria uma trajetória de crescimento distinta dentro do mercado de reagentes para cromatografia.


Por Estado Físico da Fase Móvel: Reagentes para GC Crescem com os Mandatos Ambientais
Os reagentes para cromatografia gasosa estão projetados para um CAGR de 7,20% até 2031, o mais rápido entre os segmentos de estado físico, auxiliados pelas regras da UE e dos EUA que ampliam a triagem de pesticidas e COVs que dependem de fluxos de trabalho bidimensionais de GC-MS. Os reagentes para cromatografia líquida retiveram 82,56% da receita de 2025, ancorados pelo controle de qualidade farmacêutico e pelas aplicações de PAT em bioprocessamento.
Em 2024, os reguladores revisaram a Diretiva de Emissões Industriais, reduzindo os limites de descarga de COVs. Essa medida tornou necessário o monitoramento em tempo real por GC, que agora exige gases de arraste e padrões de calibração em taxas significativamente mais altas do que as normas históricas. Embora os reagentes para cromatografia de fluido supercrítico ocupem um nicho, eles oferecem uma redução substancial de solventes. Isso está alinhado com os mandatos de sustentabilidade, mesmo que careçam de reconhecimento generalizado nas farmacopeias. A crescente adoção de GCxGC na análise de aromas e fragrâncias está impulsionando a demanda por produtos químicos de derivatização e hélio de ultrapureza, diversificando ainda mais as fases físicas do mercado de reagentes para cromatografia.
Por Tecnologia: Troca por Afinidade Domina a Purificação de Biológicos
A troca por afinidade manteve uma participação de receita de 50,75% em 2025 e está prevista com um CAGR de 7,48%, impulsionada por resinas de proteína A que atingem 99% de pureza em uma única etapa. A troca iônica permanece crítica como técnica de polimento, mas os trocadores aniônicos fortes comoditizados diluem a receita mesmo que os volumes permaneçam altos.
Os produtores de biossimilares sul-coreanos e chineses estão oferecendo descontos significativos, pressionando os preços das resinas de Proteína A. No entanto, os fornecedores ocidentais estabelecidos mantêm uma vantagem durante as auditorias regulatórias, graças às preocupações com a lixiviação de ligantes. As resinas de modo misto são caras, mas proporcionam um aumento notável na produtividade. Isso permite que as instalações aumentem a carga de proteína sem breakthrough, um benefício que as Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs) aproveitam para otimizar a utilização da capacidade. O mercado de reagentes para cromatografia na purificação de terapia gênica com AAV está se expandindo rapidamente. Os trocadores iônicos de exclusão por tamanho e tolerantes a sal são eficazes no gerenciamento de vetores virais complexos, sublinhando uma tendência em direção à diversificação tecnológica.
Por Aplicação: O Segmento Farmacêutico Impulsiona Volume e Inovação
Os fluxos de trabalho farmacêuticos geraram 81,67% da receita de 2025 e estão no caminho certo para um CAGR de 6,97%. Esse crescimento reflete a participação substancial dos biológicos nas aprovações de medicamentos, que normalmente exigem de três a cinco etapas de cromatografia por campanha. Enquanto isso, os testes em alimentos e bebidas estão ganhando impulso. Esse aumento segue grandes varejistas, como o Walmart, que expandiram suas listas de triagem de pesticidas para abranger mais compostos, aumentando assim o volume de métodos multirresíduo.
Na Califórnia, os mandatos de qualidade da água estabelecem níveis de notificação de PFAS em um limite rigoroso. Essa regulamentação exige ensaios mensais de LC-MS/MS, cada um consumindo uma quantidade considerável de solventes. Tais demandas estão impulsionando o mercado de reagentes para cromatografia. Além disso, os laboratórios clínicos que realizam triagens metabólicas em recém-nascidos estão recorrendo cada vez mais a kits de derivatização por GC, destacando um segmento de nicho, porém em crescimento. Embora os produtos farmacêuticos impulsionem o mercado de reagentes para cromatografia, essas diversas aplicações garantem uma base de consumo robusta.
Análise Geográfica
A América do Norte respondeu por 46,82% de 2025, impulsionada por uma demanda robusta. Os EUA, que abrigam uma parcela significativa da capacidade mundial de biológicos, aplicam regulamentações rigorosas de cGMP, enfatizando a necessidade de reagentes rastreáveis e validados. Os CDMOs regionais estão adotando cada vez mais tampões pré-formulados, simplificando os processos de lote e aumentando o consumo de solventes e tampões. As regulamentações canadenses de testes de cannabis, expandidas em 2024, agora respondem por execuções mensais adicionais de cromatografia, utilizando amplamente reagentes de derivatização e solventes de LC-MS. Enquanto isso, o México está emergindo como um importante polo de nearshoring, evidenciado por um aumento em suas exportações de IFA para os EUA em 2025, impulsionando subsequentemente a demanda por solventes de HPLC.
A Europa deve crescer mais rapidamente, com um CAGR de 8,21% até 2031. Esse impulso é amplamente atribuído às revisões da EMA, que reduziram pela metade os limites permitidos de impurezas elementares. Essas mudanças determinaram uma ampla transição para solventes com teor ultrabaixo de metais em todo o setor, fortalecendo o tamanho do mercado de reagentes para cromatografia. Na Alemanha, o Instituto Fraunhofer iniciou instalações piloto de cromatografia contínua, utilizando tampões personalizados mensalmente durante sua fase de otimização. A MHRA do Reino Unido está defendendo a tecnologia de uso único em terapias celulares, levando ao aumento dos volumes de tampão. Concomitantemente, a KEMI da Suécia está instando os laboratórios a eliminar gradualmente os solventes halogenados até 2028, impulsionando uma transição para sistemas de etanol-água.
A região Ásia-Pacífico apresenta um cenário diversificado. Em 2025, a NMPA da China aprovou novas plantas de biológicos, contribuindo com capacidade adicional de biorreatores de uso único e, subsequentemente, impulsionando a demanda por reagentes para cromatografia. A farmacopeia do Japão começou a endossar o UHPLC em vários monógrafos. Embora a transição de colunas de 4,6 mm para 2,1 mm tenha alcançado uma redução significativa no volume de solvente por execução, os volumes totais de solvente permanecem consistentes devido ao aumento do rendimento de amostras. Os gigantes do setor da Coreia do Sul, Samsung Biologics e Celltrion, aumentaram coletivamente sua capacidade de biossimilares até 2025, levando a pedidos elevados de resina de proteína A. Singapura, por outro lado, testemunhou um aumento na produção biofarmacêutica, com os consumíveis de cromatografia constituindo uma parcela notável dos custos de produção. Essa diversificada atividade regional sublinha a robustez de longo prazo do mercado de reagentes para cromatografia.

Panorama regulatório
Os reagentes de cromatografia são regulados principalmente como substâncias químicas, com o acesso ao mercado e a conformidade contínua moldados por estruturas de registro químico e especificações de grau analítico. Na União Europeia, o REACH (Regulamento (CE) n.º 1907/2006, consolidado em dezembro de 2024) impulsiona os requisitos de registro e de dados para substâncias fabricadas ou importadas em quantidade igual ou superior a 1 tonelada por ano, moldando a documentação, a profundidade dos testes e a continuidade do fornecimento de portfólios de solventes e reagentes vendidos para laboratórios da UE e ambientes GMP.
Em todos os testes de uso final, os requisitos de método e qualidade reforçam a demanda por desempenho de reagentes consistente e rastreável. Nos Estados Unidos, os requisitos da EPA sob o 40 CFR Part 158 para dados de registro de pesticidas sustentam fluxos de trabalho de triagem de resíduos e ambientais que dependem de reagentes de cromatografia, enquanto os parâmetros de qualidade de nível laboratorial são ancorados por normas como a ASTM D1193-24 para água reagente e especificações de reagentes ISO (por exemplo, a série ISO 6353). Para o comércio transfronteiriço, as classificações do Harmonized Tariff Schedule (HTS) publicadas pela USITC (2026) também afetam as operações, uma vez que a documentação precisa do HS reduz o atrito alfandegário para instrumentos analíticos e cadeias de fornecimento associadas que atendem laboratórios de cromatografia.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas a montante e insumos especializados, incluindo derivados petroquímicos para solventes-chave (acetonitrila e metanol), sais inorgânicos de alta pureza para tampões, e materiais de nicho como meios à base de sílica, ligantes de afinidade e materiais de referência certificados. A fabricação é dividida entre a produção de solventes em alto volume e as etapas de formulação de precisão, filtração e embalagem necessárias para reagentes de grau LC-MS e GMP, incluindo controle de contaminação (metais e partículas), rastreabilidade de lotes e embalagens especializadas (por exemplo, vidro âmbar e manuseio em atmosfera inerte).
A distribuição a jusante abrange programas de fornecimento direto para contas farmacêuticas e de biofabricação, distribuidores especializados que atendem laboratórios analíticos de rotina, e ofertas sob encomenda, específicas para métodos, destinadas a CROs e CDMOs que priorizam a entrega just-in-time e a consistência de lotes. A cadeia está exposta a vulnerabilidades de fonte única em alguns componentes de alto valor, incluindo ligantes de afinidade e matrizes de esferas, e a longos prazos de entrega para padrões certificados. Fornecedores integrados maiores também se diferenciam ao agrupar colunas, kits e ferramentas digitais de reabastecimento para reduzir o risco de ruptura de estoque em operações de controle de qualidade de alto rendimento.
Cenário Competitivo
O mercado de reagentes para cromatografia é moderadamente consolidado. A dominância dos cinco principais fornecedores deixa oportunidades para produtores de produtos químicos especiais e distribuidores regionais. Embora os fornecedores disputem preços competitivos e entrega rápida, as margens de solventes commoditizados permanecem estáveis. Em contraste, as linhas de teor ultrabaixo de metais e de grau MS desfrutam de um prêmio, um testemunho da certificação dos fornecedores de contaminação abaixo de 1 ppb, rastreável aos padrões do NIST. Existe uma oportunidade crescente em kits de tampão completos adaptados para a purificação de terapia gênica. Aqui, os processos intrincados e o maior escrutínio regulatório favorecem o apelo das soluções prontas para uso. Os participantes estabelecidos aproveitam ferramentas digitais de cadeia de suprimentos para diferenciação. Os fornecedores com plataformas de reordenamento preditivo são particularmente procurados por laboratórios de alto rendimento, onde as faltas de estoque representam riscos significativos. Os depósitos de patentes destacam o pulso inovador do setor, com pedidos para ligantes de proteína A alcalino-estáveis e químicas de resina multimodal. As barreiras de entrada neste mercado são formidáveis. Os reagentes destinados a ambientes GMP devem aderir a especificações farmacopeicas rigorosas e sistemas de qualidade, frequentemente exigindo um investimento em instalações conformes.
Líderes do Setor de Reagentes para Cromatografia
Thermo Fisher Scientific Inc.
Merck KGaA
Agilent Technologies Inc.
Waters Corporation
Avantor Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco cada vez mais visível está centrado em insumos de cromatografia de grau bioprocessual que reduzem o tempo de preparação, ao mesmo tempo em que atendem às expectativas regulamentares de controle de qualidade. Isso inclui kits de tampões pré-formulados, sistemas de pareamento iônico compatíveis com MS, e resinas projetadas para preparação mais rápida de colunas, refletindo a mudança em direção a operações a jusante mais padronizadas e repetíveis na fabricação farmacêutica.
A localização de capacidade e a consolidação de portfólio também estão criando oportunidades de aquisição para laboratórios e biofabricantes que gerenciam a volatilidade do fornecimento em consumíveis críticos. Em abril de 2026, a DuPont introduziu as resinas de cromatografia AmberChrom XT SL, posicionadas para simplificar os fluxos de trabalho biofarmacêuticos ao eliminar as etapas de hidratação de resina durante o empacotamento de colunas. A Welch Materials inaugurou uma base de produção de materiais de empacotamento para cromatografia em janeiro de 2026, em Nanjing, China, com metas de capacidade declaradas de 190.000 colunas cromatográficas e 30 toneladas de materiais de purificação por ano, para apoiar a disponibilidade regional para usuários de alto rendimento. Separadamente, a Merck (MilliporeSigma) concluiu a aquisição do negócio de cromatografia da JSR Life Sciences em abril de 2026, adicionando resinas Amsphere Protein A e capacidades relacionadas, o que amplia as opções integradas de fornecimento a jusante para programas de purificação de anticorpos monoclonais e outros biológicos.
Desenvolvimentos recentes do setor
- Julho de 2026: a Agilent expandiu seu portfólio Altura ao adicionar colunas inertes de exclusão por tamanho e PLRP-S adaptadas para análise biofarmacêutica. A atualização apoia fluxos de trabalho que exigem maior inércia e robustez para biomoléculas complexas, reforçando soluções em pacote em que colunas e pacotes de métodos impulsionam a repetibilidade em laboratórios regulados.
- Maio de 2026: a Agilent lançou uma solução de Método de Múltiplos Atributos (MAM) destinada a ajudar laboratórios de controle de qualidade farmacêutica e biofarmacêutica a implementar LC/HRMS em ambientes regulados. Ao empacotar uma abordagem padronizada para a adoção do MAM, o lançamento aumenta a demanda por fases móveis de alta pureza compatíveis, tampões e outros reagentes de cromatografia usados em testes de liberação e caracterização de rotina.
- Abril de 2026: a Merck (MilliporeSigma) concluiu a aquisição do negócio de cromatografia da JSR Life Sciences, adicionando resinas Amsphere Protein A e capacidades relacionadas de purificação a jusante ao seu portfólio de ciências da vida. A transação aprofunda as ofertas verticais em purificação de biológicos, apoiando o fornecimento integrado de consumíveis de cromatografia e reagentes associados para CDMOs e biofabricantes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas obtidas com reagentes de cromatografia vendidos para fluxos de trabalho de separação e análise, em diversas técnicas comuns de cromatografia, e entre usuários finais como laboratórios e ambientes de produção.
Exclusões de escopo: instrumentos de cromatografia, colunas, resinas, software e receitas de serviços ou manutenção não são contabilizados como parte deste mercado.
Visão geral da segmentação
- Por Tipo
- Tampões
- Reagentes de Par Iônico
- Solventes
- Outros Tipos
- Por Estado Físico da Fase Móvel
- Reagentes para Cromatografia Gasosa
- Reagentes para Cromatografia Líquida
- Reagentes para Cromatografia de Fluido Supercrítico
- Por Tecnologia
- Troca Iônica
- Troca por Afinidade
- Exclusão por Tamanho
- Interação Hidrofóbica
- Modo Misto
- Outras Tecnologias
- Por Aplicação
- Farmacêutico
- Alimentos e Bebidas
- Análise de Água e Ambiental
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir o contexto básico da demanda e para evitar suposições sobre o que já é observável em dados públicos. As fontes incluíram o banco de dados do FDA dos EUA para aprovações de medicamentos (como um indicador do uso de cromatografia a jusante em pipelines farmacêuticos), o ecossistema NIH e PubMed para avaliar a atividade de pesquisa intensiva em cromatografia, e estatísticas do CDC e da OMS que indicam volumes de testes e prioridades de monitoramento de doenças.
Para traduzir o contexto em insumos de dimensionamento, também revisamos estatísticas de comércio da USITC e do UN Comtrade para categorias químicas relevantes, e indicadores da OCDE e do Banco Mundial para sinais de capacidade laboratorial e de fabricação em nível de país. Documentos de associações científicas e focadas em cromatografia foram usados para entender a adoção de métodos e as práticas de qualidade. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram incluídos para captar ações de precificação e mudanças de mix. Quando necessário, assinaturas pagas já utilizadas internamente foram consultadas para dados financeiros de empresas, sinais de patentes e visibilidade de comércio em nível de remessa. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências públicas foram usadas para validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes de reagentes, distribuidores, equipes de compras laboratoriais e usuários de cromatografia em laboratórios farmacêuticos, biotecnológicos, de testes alimentares e ambientais. Essas conversas foram usadas para confirmar o que é adquirido como reagente de cromatografia versus acessório consumível, para entender os tamanhos típicos de embalagem e a frequência de compra, e para testar as premissas de precificação e mix nas principais regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 16% | APAC: 51% |
| Nível médio: 52% | Líderes funcionais/de unidade: 25% | EMEA: 31% |
| Participantes menores: 16% | Gerentes: 59% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento foi inicialmente reconstruído usando uma abordagem top-down que vincula a demanda por reagentes de cromatografia à base instalada ativa e à intensidade de uso nos fluxos de trabalho de cromatografia, e, em seguida, foram aplicadas verificações cruzadas usando aproximações bottom-up seletivas. Na prática, partimos de indicadores em nível de país e região que refletem a atividade de testes analíticos e biofabricação, e então aplicamos premissas de penetração e uso para chegar ao valor.
Os principais insumos do modelo incluíram, por exemplo, a intensidade de P&D farmacêutica e biofarmacêutica, a escala de fabricação de biológicos e moléculas pequenas, o throughput de testes laboratoriais em laboratórios de alimentos e ambientais, o crescimento do uso de cromatografia no controle de qualidade, e mudanças observadas de precificação e mix entre tampões, solventes e outros tipos de reagentes. Premissas que não são consistentemente visíveis em fontes públicas, como ciclos de substituição, consumo específico por método e práticas de desconto, foram refinadas por meio de entrevistas e depois aplicadas de forma repetível entre geografias.
Para a previsão, foi utilizada análise de cenários, apoiada por modelos de tendência de curto prazo sobre fatores estáveis como P&D e crescimento de testes, e depois moderada por opiniões de especialistas sobre a velocidade de adoção e a progressão de preços. Onde as verificações bottom-up apresentaram lacunas, como divisões de receita ausentes para entidades menores, foram aplicadas participações substitutas conservadoras com base em conjuntos de pares e verificações de canais de distribuição, e os totais foram reequilibrados em relação ao pool de demanda top-down.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações para que os números não dependam de um único fluxo de dados. Os totais foram comparados com sinais independentes, como tendências de movimentação comercial, prioridades relatadas de gastos laboratoriais e mudanças observadas no uso de cromatografia por aplicação, e grandes discrepâncias foram investigadas antes da aprovação final.
Uma segunda revisão por analista foi usada para testar a lógica, os cálculos e a consistência narrativa, seguida de recontatos direcionados quando uma premissa gerava um resultado atípico. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais que podem afetar preços, fornecimento ou demanda. Antes da entrega, uma nova revisão é realizada para que os clientes recebam a visão mais atual possível.
Tamanho do mercado de reagentes de cromatografia da Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes tamanhos de mercado publicados para reagentes de cromatografia frequentemente não coincidem porque os limites de escopo são traçados de forma diferente, e porque a conversão da atividade laboratorial em valores monetários depende de premissas de precificação e mix. O ano usado como âncora, os usos finais incluídos e como a moeda regional e a inflação são tratadas também podem alterar os resultados.
Colunas e instrumentos de cromatografia estão fora do escopo da Mordor Intelligence neste relatório, o que mantém o valor focado nas receitas de reagentes, mesmo quando os fornecedores vendem soluções em pacote. Outras lacunas geralmente surgem da inclusão de um conjunto mais amplo de produtos químicos de laboratório além dos reagentes específicos de cromatografia, da aplicação de crescimento de preços mais rápido sem verificar os descontos dos distribuidores, ou do uso de divisões de ano-base mais antigas que não foram atualizadas após mudanças de mix entre solventes, tampões e reagentes especializados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,58 bilhões de USD (2026) | |
| Consultoria Global A | 7,30 bilhões de USD (2024) | Usa um ano-base anterior e uma conversão mais restrita da atividade de cromatografia em gastos com reagentes, e o trecho não esclarece se as taxas de consumo específicas por método e os descontos foram validados primariamente. |
| Editora do Setor B | 6,81 bilhões de USD (2024) | Opera com uma janela de estudo e um ano-base diferentes, e normalmente aplica um enquadramento de produto amplo, no qual alguns gastos adjacentes com produtos químicos de laboratório podem ser mesclados, a menos que limites exclusivos de reagentes sejam explicitamente aplicados. |
A dispersão nos valores é explicada principalmente pelo que é contabilizado como reagente, e pelo ano-base e trajetória de precificação usados para converter o uso em receita. Ao manter o escopo vinculado às vendas de reagentes e ao alinhar as premissas com sinais de demanda observados e verificações de entrevistas, a estimativa permanece rastreável a fatores claros e pode ser reproduzida quando os insumos forem atualizados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de reagentes para cromatografia?
O mercado gerou USD 12,58 bilhões em 2026 e está no caminho certo para atingir USD 17,32 bilhões até 2031, registrando um CAGR de 6,61%.
Qual segmento mais contribui para a receita de reagentes para cromatografia?
Os solventes dominaram a receita de 2025 com uma participação de 52,75%, refletindo sua ubiquidade em todos os modos cromatográficos.
Qual região está crescendo mais rapidamente em termos de demanda por reagentes?
A Europa deve registrar o CAGR mais rápido de 8,21% até 2031, à medida que novos limites de impurezas impulsionam a adoção de solventes com teor ultrabaixo de metais.
O que está impulsionando a transição para reagentes com teor ultrabaixo de metais?
A detecção por espectrometria de massa e as diretrizes mais rígidas de impurezas elementares exigem solventes certificados abaixo de 1 ppb de metais totais para evitar a supressão de íons.
Como os choques de fornecimento estão afetando os preços da acetonitrila?
As interrupções na produção em 2024 dobraram os preços à vista e levaram os laboratórios a instalar sistemas de reciclagem ou substituir o metanol, destacando a volatilidade contínua.
Qual segmento de tecnologia apresenta o maior crescimento?
Os reagentes de troca por afinidade, liderados pelas resinas de proteína A para anticorpos monoclonais, estão projetados para crescer a um CAGR de 7,48% até 2031.
Página atualizada pela última vez em:



