
Tamanho e Quota do Mercado de Gestão de Instalações da Noruega
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
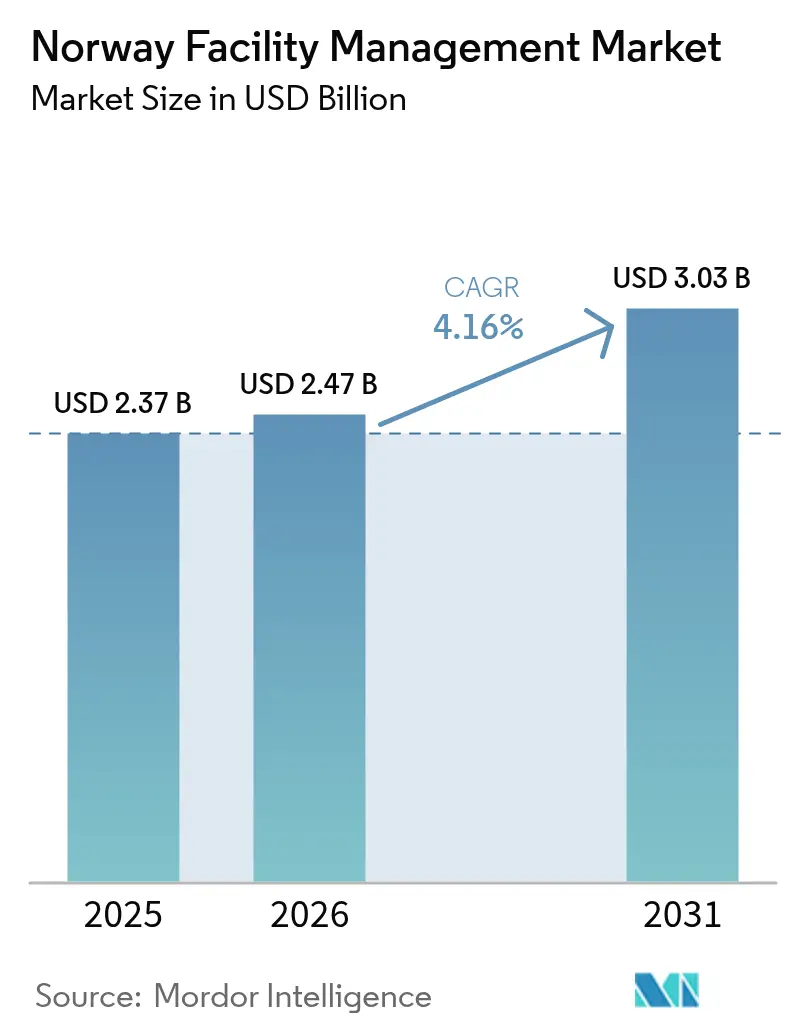
| Tamanho do mercado no ano base (2025) | 2.37 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.16 % |
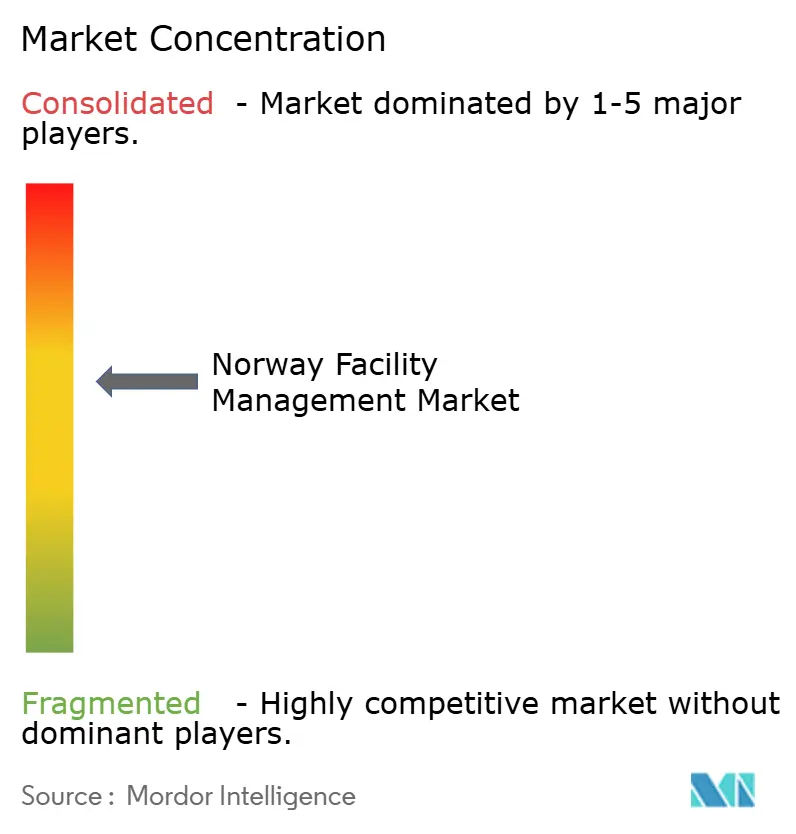
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Noruega pela Mordor Intelligence
O tamanho do mercado de gestão de instalações da Noruega em 2026 é estimado em 2,47 mil milhões de USD, crescendo a partir do valor de 2025 de 2,37 mil milhões de USD, com projeções para 2031 a mostrar 3,03 mil milhões de USD, crescendo a uma CAGR de 4,16% no período 2026-2031. Esta perspetiva de crescimento reflete uma procura resiliente em carteiras imobiliárias privadas e públicas, os estritos mandatos de eficiência energética do país e uma viragem decisiva em direção a modelos de serviço integrado. A conectividade universal de fibra da Noruega sustenta uma rápida integração de tecnologias PropTech, enquanto a divulgação obrigatória de ESG ao abrigo da Lei do Clima acelera a adoção de plataformas de gestão de instalações ricas em dados. A dominância de Oslo nas transações de escritórios e no investimento em infraestruturas canaliza uma grande parte dos novos contratos para a região da capital, mas Bergen, Stavanger e um conjunto de cidades secundárias estão a encurtar a distância, capitalizando em projetos de energia offshore, expansão universitária e subsídios para edifícios inteligentes. A intensidade competitiva agudizou-se após a aquisição da 4Service pelo Compass Group em 2025, um movimento que desencadeou melhorias de capacidades e realinhamentos de preços entre os incumbentes que procuram escala nórdica. Os prestadores capazes de demonstrar reduções mensuráveis de carbono e poupanças de custos verificáveis conquistam agora acordos de gestão de instalações integrada premium e de vários anos.
Principais Conclusões do Relatório
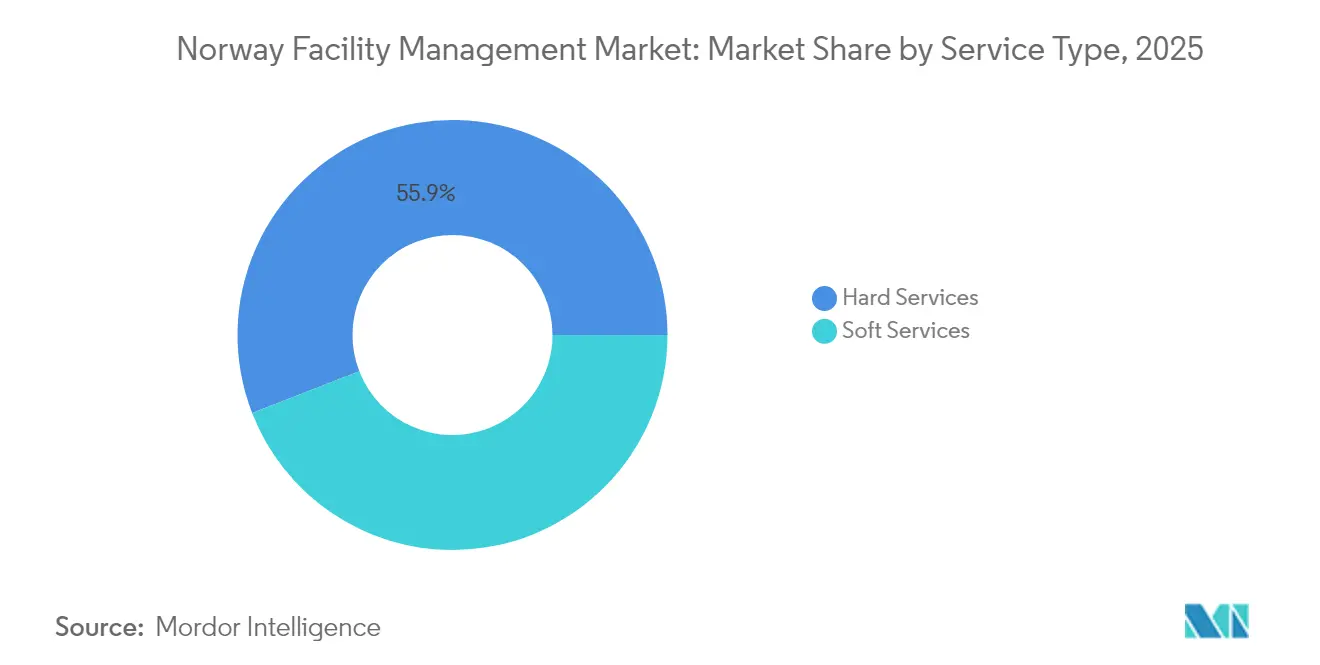
- Por tipo de serviço, os serviços técnicos captaram 55,90% da quota do mercado de gestão de instalações da Noruega em 2025, enquanto os serviços de suporte estão a avançar a uma CAGR de 4,92% até 2031.
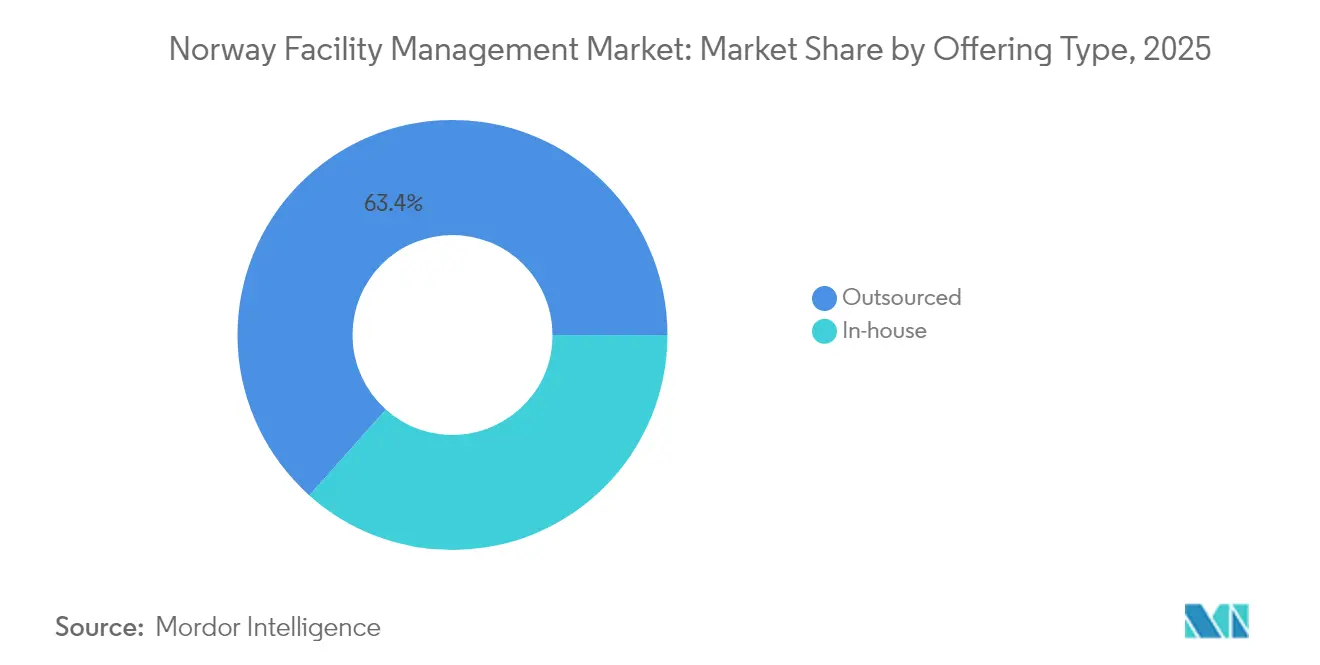
- Por tipo de oferta, o modelo terceirizado representou 63,40% do tamanho do mercado de gestão de instalações da Noruega em 2025, enquanto os contratos de FM integrado estão projetados para se expandir a uma CAGR de 4,62% entre 2026 e 2031.
- Por setor de utilizador final, o segmento institucional e de infraestrutura pública está a expandir-se à CAGR mais rápida de 4,73% até 2031; o setor comercial reteve uma quota de receitas de 39,20% em 2025.
- A ISS, a Coor e o Compass Group detinham coletivamente pouco mais de 40% do conjunto de receitas domésticas em 2024, sublinhando uma estrutura competitiva moderadamente concentrada.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Noruega
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da procura de retrofitting para cumprir as metas da diretiva de eficiência energética da Noruega para 2030 | +1.2% | Nacional; mais forte em Oslo, Bergen, Stavanger | Médio prazo (2-4 anos) |
| As políticas de terceirização do "Nye Veier" e do Statsbygg governamentais impulsionam grandes contratos de FM integrado no setor público | +0.8% | Nacional; principais corredores de infraestrutura | Longo prazo (≥ 4 anos) |
| A declaração obrigatória de ESG e de carbono ao abrigo da Lei do Clima da Noruega impulsiona os serviços de FM orientados por dados | +0.7% | Nacional; prioridade nos centros urbanos | Curto prazo (≤ 2 anos) |
| Mercado de trabalho restrito e níveis salariais elevados aceleram a terceirização de FM para controlo de custos | +0.9% | Nacional; agudo em Oslo, Stavanger | Médio prazo (2-4 anos) |
| Adoção de PropTech viabilizada pela conectividade de fibra a nível nacional e subsídios para edifícios inteligentes | +0.6% | Centros urbanos, expandindo-se para cidades secundárias | Médio prazo (2-4 anos) |
| Procura de FM integrado de plataformas offshore de petróleo e gás que procuram conformidade HSE com fornecedor único | +0.4% | Stavanger, Bergen, instalações offshore | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Procura de Retrofitting para Cumprir as Metas da Diretiva de Eficiência Energética da Noruega para 2030
O objetivo juridicamente vinculativo da Noruega de reduzir as emissões de gases com efeito de estufa em 55% até 2030 desencadeou uma procura sem precedentes de projetos de renovação de edifícios, e esta procura alimenta diretamente o mercado de gestão de instalações da Noruega.[1]Statsbygg, Slik kan bygg og eiendom bli grønnere,
statsbygg.no.As iniciativas financiadas pelo governo destacam a monitorização digital e a otimização do espaço para reduzir a considerável pegada energética do setor da construção. Os gestores de instalações recorrem cada vez mais a sistemas de controlo de automação de edifícios, proporcionando poupanças de energia até 24% quando combinados com atualizações abrangentes de envolvente e de sistemas técnicos. Os projetos urbanos favorecem estas renovações digitais porque os locais densos impõem limites físicos a intervenções profundas na envolvente. Os proprietários comerciais de Oslo e Bergen relatam períodos de retorno mais curtos quando a automação é adicionada às atualizações de sistemas mecânicos, elétricos e de canalização (MEP), tornando as renovações energéticas um motor fundamental das receitas dos serviços técnicos.
As Políticas de Terceirização do "Nye Veier" e do Statsbygg Governamentais Impulsionam Grandes Contratos de FM Integrado no Setor Público
O pipeline de infraestrutura de 25 mil milhões de EUR e 20 anos do Nye Veier e a mudança total do Statsbygg para operações não essenciais terceirizadas estão a remodelar a contratação pública no sentido de contratos agrupados e integrados. [2]Nye Veier, "Sobre Nós," nyeveier.noOs municípios direcionam coletivamente mais de 500 mil milhões de NOK de contratação anual, e as especificações de concurso recentes enfatizam os cartões de pontuação ESG e a conformidade com a economia circular. Os fornecedores que documentam a redução de CO₂, o desvio de resíduos e as métricas de impacto social obtêm vantagens na pontuação. Os acordos de gestão de instalações integrada com cláusulas baseadas em desempenho substituem agora os contratos fragmentados de serviço único, especialmente ao longo de novos corredores de autoestradas e em conjuntos de escritórios governamentais. Estas políticas prolongam a duração dos contratos e aumentam a visibilidade das receitas ao longo do tempo para os prestadores de serviços capazes de oferecer soluções completas.
Declaração Obrigatória de ESG e de Carbono ao Abrigo da Lei do Clima da Noruega Impulsiona os Serviços de FM Orientados por Dados
A Lei do Clima e a Lei da Transparência exigem que as grandes empresas norueguesas forneçam divulgações ESG detalhadas, impulsionando um aumento na procura de soluções de rastreamento de carbono habilitadas por IoT. Os gestores de instalações responderam instalando matrizes de sensores em sistemas de iluminação, AVAC e medição, capturando dados de consumo granulares para relatórios de conformidade automatizados. Implementações como o programa de poupança de energia de 1 GWh do Hotel Sundvolden ilustram a capacidade da análise em tempo real de traduzir dados em reduções claras de custos e carbono. Os primeiros adotantes citam ciclos de auditoria mais rápidos e maior envolvimento dos inquilinos como benefícios adicionais, reforçando os modelos de FM orientados por dados como uma necessidade competitiva.
Mercado de Trabalho Restrito e Níveis Salariais Elevados Aceleram a Terceirização de FM para Controlo de Custos
A taxa de desemprego da Noruega de pouco mais de 2% e os salários mensais médios próximos de 60.000 NOK traduzem-se em alguns dos custos salariais de instalações mais elevados da Europa.[3]Estatísticas da Noruega, Crescimento salarial real mais elevado em mais de dez anos,
ssb.no.A densidade sindical e os prémios de horas extraordinárias negociados coletivamente inflacionam ainda mais os orçamentos, tornando os serviços técnicos e de suporte geridos internamente economicamente proibitivos para muitos ocupantes. O crescimento salarial real de 1,9% em 2024 intensificou estas pressões, levando as empresas a transferir a responsabilidade pelo pessoal, agendamento e investimento tecnológico para prestadores especializados. A terceirização também mitiga os desafios de recrutamento em disciplinas técnicas escassas, apoiando a mudança a longo prazo em direção a contratos de FM agrupado e integrado.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentos rigorosos de concurso (Lei da Contratação Pública) aumentam os custos de licitação e prolongam os ciclos de venda | -0.5% | Nacional; aplica-se a todos os contratos públicos | Longo prazo (≥ 4 anos) |
| Congelamento de Cap-Ex no imobiliário comercial em contexto de taxas de juro elevadas restringe novos contratos de FM | -0.3% | CBDs de Oslo e Bergen | Curto prazo (≤ 2 anos) |
| A volatilidade nos orçamentos de manutenção de petróleo e gás offshore cria oscilações de receitas para prestadores de FM técnico | -0.4% | Nacional; aplica-se a todos os contratos públicos | Longo prazo (≥ 4 anos) |
| As elevadas taxas de sindicalização limitam a alocação flexível da força de trabalho e inflacionam as despesas com horas extraordinárias | -0.2% | Nacional, agudo em Oslo, Stavanger | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentos Rigorosos de Concurso Aumentam os Custos de Licitação e Prolongam os Ciclos de Venda
A Lei da Contratação Pública da Noruega prescreve documentação exaustiva, critérios de avaliação transparentes e janelas de recurso que frequentemente prolongam os ciclos de licitação para contratos de FM do setor público. Os prestadores devem investir em documentação ESG detalhada, análises de custo do ciclo de vida e estruturas de relatórios digitais mesmo antes da seleção para a lista restrita. O processo rigoroso desfavorece as empresas domésticas mais pequenas que não dispõem de equipas dedicadas de licitação e eleva os custos de conformidade para os incumbentes de maior dimensão. Os atrasos entre a emissão do concurso e a adjudicação do contrato podem exceder 12 meses, comprimindo a visibilidade das receitas a curto prazo, particularmente quando os acordos incumbentes expiram durante a fase de avaliação.
Congelamento de Cap-Ex no Imobiliário Comercial em Contexto de Taxas de Juro Elevadas Restringe Novos Contratos de FM
Um rápido aumento das taxas de juro durante 2024 aumentou os custos de capital para os investidores imobiliários, levando muitos proprietários de Oslo e Bergen a adiar novos projetos de construção e grandes projetos de renovação. Com os desenvolvimentos em pipeline adiados, a geração de contratos para serviços de instalações na fase de construção abrandou, traduzindo-se num impacto negativo a curto prazo no crescimento do mercado de gestão de instalações da Noruega. Os proprietários priorizam agora a otimização das despesas operacionais em detrimento da expansão, intensificando a concorrência de preços nos concursos de serviços de suporte até que as condições de financiamento melhorem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Serviços Técnicos Impulsionam a Quota de Mercado Apesar da Aceleração do Crescimento dos Serviços de Suporte
Os serviços técnicos detiveram uma quota dominante de 55,90% do mercado de gestão de instalações da Noruega em 2025, devido ao envelhecimento das infraestruturas, ao severo stress climático nas envolventes dos edifícios e às auditorias energéticas obrigatórias que favorecem sofisticadas atualizações de MEP e AVAC. Os sistemas de segurança contra incêndios formam um sub-segmento crítico nas plataformas offshore onde a monitorização ininterrupta é obrigatória. Os proprietários solicitam cada vez mais sobreposições de gestão de ativos para prolongar a vida útil dos equipamentos, uma tendência reforçada pelo aumento dos custos de financiamento. Os serviços de suporte, em contrapartida, controlavam 44,10% das receitas de 2025, mas estão projetados para crescer a uma CAGR de 4,92% até 2031, à medida que os ocupantes adotam estratégias de local de trabalho orientadas para o bem-estar. As aplicações digitais de ordens de trabalho, os protocolos de limpeza conformes com ESG e as funcionalidades de experiência do utilizador baseadas em aplicações posicionam os prestadores de serviços de suporte para uma rápida expansão dentro de modelos de prestação agrupados e integrados.
Em ambas as categorias, os pacotes integrados que fundem a manutenção técnica com a gestão de comodidades de estilo hoteleiro estão a ganhar popularidade, especialmente em ativos de grande altura e multilocatários onde os ocupantes exigem experiências de serviço contínuas. Os prestadores que combinam limpeza certificada pelo Nordic Swan, análise de espaços liderada por IA e garantias de desempenho energético estão a fechar contratos maiores e mais longos, sublinhando o potencial de venda cruzada entre os domínios técnico e de suporte.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Oferta: Os Modelos Terceirizados Dominam à Medida que a Complexidade de Integração Aumenta
O modelo de prestação terceirizado representou 63,40% do tamanho do mercado de gestão de instalações da Noruega em 2025 e está no bom caminho para crescer a uma CAGR de 4,62% até 2031, à medida que as organizações apostam duplamente no foco no negócio principal e na transferência do risco de custos laborais. Os contratos de serviço único estão a recuar, particularmente nas sedes corporativas onde os fornecedores fragmentados dificultam os relatórios ESG a nível de portfólio. Os ocupantes do mercado médio gravitam em torno do FM agrupado porque equilibra os ganhos de coordenação com uma complexidade contratual gerenciável, enquanto os grupos maiores avançam diretamente para contratos totalmente integrados.
O FM integrado está a gerar um crescimento de dois dígitos no pipeline, reforçado pela extensão do mandato Barclays pela ISS e pela renovação do PostNord pela Coor. Os prestadores aproveitam plataformas de autoexecução para serviços de suporte de alto volume e ecossistemas estratégicos de subcontratados para tarefas técnicas especializadas, permitindo estruturas de custos flexíveis. O segmento interno de 36,60% permanece significativo em locais petroquímicos, de defesa e de alta segurança onde restrições estatutárias ou operacionais limitam o acesso de terceiros, mas mesmo estes casos excluídos estão cada vez mais a externalizar tarefas não essenciais para parceiros externos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor de Utilizador Final: A Liderança do Setor Comercial é Desafiada pelo Crescimento Institucional
O conjunto de imóveis comerciais reteve 39,20% das receitas de 2025, impulsionado pela próspera cena tecnológica de Oslo e pelas redes de retalho omnicanal que exigem armazenamento com temperatura controlada e infraestrutura de centros de dados resiliente. Operadores como a Bulk Infrastructure implementaram locais de colocalização energeticamente eficientes, gerando um fluxo constante de atribuições de FM técnico. No entanto, o segmento institucional e de infraestrutura pública está a acelerar a uma CAGR de 4,73%, impulsionado pela despesa pública constante e pela terceirização sistemática ao abrigo das estruturas do Nye Veier e do Statsbygg.
Hospitais, universidades e centros de transporte aproveitam os fluxos de trabalho de modelação de informação de construção (BIM) para fazer cumprir as garantias de desempenho de ativos, impulsionando os fornecedores de gestão de instalações para uma prestação de serviços centrada em dados. Os campus industriais, embora cíclicos, continuam a exigir pacotes de manutenção preditiva que minimizem as paragens não planeadas para equipamentos de energia e de processo. Entretanto, o setor da hotelaria adota controlos de clima e ocupação orientados por IoT que simultaneamente reduzem as faturas de serviços públicos e elevam o conforto dos hóspedes, sinalizando um potencial adicional de crescimento para prestadores de FM ricos em soluções.
Análise Geográfica
A Grande Oslo, com aproximadamente 1,4 milhões de residentes, constitui o maior conjunto endereçável único para o mercado de gestão de instalações da Noruega. Os escritórios de CBD de primeira linha atingem rendas próximas de 500 EUR/m², e a absorção em 2023 atingiu 870.000 m², gerando um grande volume de contratos técnicos e de serviços de suporte de alta especificação. O corredor de centros de dados da cidade amplifica a procura de manutenção crítica e monitorização 24/7. Em segundo lugar em termos de dinâmica, Bergen registou um crescimento do valor imobiliário de 13,1% em 2024 e canaliza as sinergias do setor offshore para os requisitos de FM de bases de fornecimento, alojamento de tripulações e logística marítima. O legado energético de Stavanger produz um amplo conjunto de trabalho de apoio a plataformas de campo marítimo, enquanto vários projetos piloto de energia eólica flutuante e de captura de carbono adicionam oportunidades de serviço especializadas.
Trondheim e Tromsø proporcionam uma procura institucional constante apoiada por parques universitários, habitação estudantil e programas governamentais de desenvolvimento do norte. A conectividade de fibra ubíqua permite que estes mercados secundários adotem os mesmos padrões de instalações ricos em IoT que a capital, reduzindo a lacuna de qualidade de serviço e expandindo a base de clientes alcançável para os prestadores nacionais de FM. Mais longe, as cidades costeiras com forte atividade de aquicultura e transporte marítimo requerem soluções de FM focadas em HSE e adaptadas para hatcheries, plantas de armazenagem a frio e portos, adicionando oportunidades de diversificação de nicho para fornecedores ágeis. Coletivamente, estas dinâmicas geográficas reforçam um perfil de crescimento moderadamente concentrado, mas regionalmente equilibrado para o mercado de gestão de instalações da Noruega.
Panorama regulatório
Os provedores de gestão de instalações da Noruega operam sob uma estrutura de conformidade que combina cada vez mais requisitos de construção, trabalho e infraestrutura digital, particularmente quando os escopos de FM incluem automação predial, conectividade e operações de data center. Sob a estrutura atualizada da Lei de Comunicações Eletrônicas implementada no final de 2024, os data centers são incorporados mais explicitamente à supervisão de infraestrutura digital crítica, com requisitos de registro obrigatório aplicáveis a instalações acima de 500 kW de capacidade, aproximando as operações de FM das expectativas de segurança e resiliência da Autoridade de Comunicações da Noruega (Nkom). No lado da execução, as empresas que realizam instalação e manutenção de redes de comunicações eletrônicas devem possuir autorizações válidas sob o Autorisasjonsforskriften, o que afeta a entrega de FM em edifícios inteligentes que integram redes internas, sensores e conectividade BMS. Paralelamente, a Estratégia Nacional de Digitalização 2024-2030 eleva as expectativas mínimas para serviços digitais seguros e resilientes em todo o setor público, reforçando a ênfase de aquisição em higiene cibernética documentada, controle de acesso e transparência em operações terceirizadas que envolvem edifícios públicos e locais de missão crítica.
Análise da cadeia de valor
A cadeia de valor de gestão de instalações da Noruega começa com proprietários e ocupantes de ativos (imóveis comerciais, agências públicas, universidades, transporte, locais offshore e industriais) definindo resultados de serviço que combinam conformidade estatutária, tempo de atividade e relatórios ESG. A demanda flui para canais de aquisição dominados por acordos-quadro e licitações públicas (compradores municipais e estaduais), depois para contratados principais de FM (integrados, agrupados ou de serviço único) que executam internamente serviços leves de alto volume enquanto orquestram subcontratados especializados para MEP, incêndio e segurança e instalações regulamentadas. Tecnologia e dados formam uma segunda camada, cada vez mais central, da cadeia: fornecedores de PropTech e software de FM fornecem CAFM/IWMS, sistemas operacionais de edifícios, plataformas de sensores e análises que integram HVAC, iluminação, medição e segurança em relatórios de portfólio. Os requisitos de interoperabilidade aparecem na prática por meio de licitações de digitalização do setor público para sistemas de propriedade e manutenção, enquanto parcerias que ligam software de sistemas prediais a iluminação inteligente e sensores ilustram como fabricantes de equipamentos originais (OEMs) e empresas de software alimentam a entrega de serviços rígidos baseada em desempenho. A jusante, a entrega de serviços fecha o ciclo por meio da execução de ordens de serviço, monitoramento de condições e resultados de relatórios ESG e de carbono que estão cada vez mais incorporados à governança de contratos integrados de FM.
Cenário Competitivo
A ISS, a Coor e a entidade Compass Group-4Service recém-ampliada representam pouco mais de 40% das receitas nacionais, definindo uma estrutura de mercado que não é oligopolística nem altamente fragmentada. A ISS canalizou investimento em motores de fluxo de trabalho guiados por IA e um conjunto de aplicações de experiência do colaborador, conquistando contratos multinacionais como a renovação Barclays, que por si só representa 2,5% do volume de negócios do grupo. A Coor segue uma tese de escala regional nórdica, integrando painéis de sustentabilidade no seu contrato PostNord para comprovar as poupanças de emissões. A aquisição da 4Service pelo Compass Group em 2025 concede uma densidade imediata de serviços de suporte mais uma plataforma de encomenda digital que se dimensiona eficientemente em contas pan-europeias.
Abaixo do nível superior, campeões regionais como a GK e a Multiconsult exploram o profundo conhecimento de engenharia e o domínio da conformidade local para defender nichos técnicos. As start-ups de PropTech, incluindo a Soundsensing e a Sensorita, fornecem soluções modulares e prontas para API que os incumbentes incluem com marca própria dentro de ofertas integradas, elevando o nível tecnológico para a entrada no mercado. Os diferenciadores competitivos giram cada vez mais em torno de relatórios de sustentabilidade em circuito fechado, precisão de manutenção preditiva e modelos de partilha de risco contratual que vinculam a remuneração do fornecedor às poupanças de energia e de custos laborais.
Líderes do Setor de Gestão de Instalações da Noruega
ISS Facility Services
Toma Facility Services AS
Coor Service Management
Ability FM
Sodexo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária na Noruega é a expansão de FM integrado orientado por tecnologia que combina a execução de serviços rígidos com relatórios verificáveis de energia e carbono, alinhando-se à Estratégia Nacional de Digitalização 2024-2030 e às práticas obrigatórias de divulgação ESG referenciadas no contexto de mercado. Essa direção é visível em grandes implantações digitais de portfólio, por exemplo, a Thon Gruppen iniciando um acordo-quadro de quatro anos (fevereiro de 2026) para implantar a plataforma de inteligência Foresight da Piscada em cerca de 500 propriedades para otimização automatizada de energia e monitoramento operacional, sinalizando disposição concreta dos compradores em financiar monitoramento e gestão de desempenho em escala de portfólio. Os requisitos de padronização e interoperabilidade do setor público criam espaço em branco para fornecedores capazes de conectar dados BIM/IFC, sistemas prediais legados e fluxos de trabalho de FM em um modelo operacional unificado. Isso é reforçado por atividades de aquisição ativas, como a Nordland fylkeskommune emitindo uma licitação (julho de 2026) para uma plataforma digital de propriedades integrando BIM e IFC para gestão do ciclo de vida, e pelo mandato de 2026 da Statsbygg que enfatiza a aceleração da automação e das soluções digitais para eficiência operacional, utilização de espaço e redução de energia. Compradores de imóveis comerciais e industriais também apoiam estruturas de contratação baseadas em resultados que vinculam a governança de serviços a desempenho mensurável, elevando o prêmio sobre a integração de API aberta (em HVAC, iluminação e segurança) e sobre fornecedores capazes de entregar relatórios auditáveis junto com a execução diária de serviços.
Desenvolvimentos recentes do setor
- Maio de 2026: A ISS assinou um acordo para adquirir a Tomagruppen AS, uma provedora de serviços de instalações que opera na Noruega e na Dinamarca. A transação adiciona escala em linhas centrais de serviços de FM e está sujeita à aprovação da Autoridade de Concorrência da Noruega, tornando-se um passo notável de consolidação em um mercado moderadamente concentrado.
- Outubro de 2025: A ISS foi selecionada pela Organização de Segurança e Serviços do Governo da Noruega (DSS) como parceira estratégica para serviços de catering e recepção no novo bairro governamental (Regjeringskvartalet). O contrato ancora a ISS mais profundamente em entregas de longo prazo no setor público, onde os requisitos de licitação e as expectativas de segurança influenciam o design de serviços e os processos operacionais.
- Setembro de 2024: A ISS venceu um contrato integrado de FM de 7 anos com o governo do Reino Unido (DKK 1,2 bilhão por ano), fortalecendo sua base de referência para entrega de serviços múltiplos baseada em resultados. Tais credenciais de IFM em grande escala apoiam a competitividade em licitações na Noruega, à medida que agências públicas e grandes ocupantes migram de escopos de serviço único para modelos integrados com obrigações de desempenho e relatórios.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange os serviços de gestão de instalações prestados para manter edifícios e locais em funcionamento na Noruega, incluindo serviços rígidos (manutenção técnica) e serviços leves (suporte voltado às pessoas). O valor reflete as receitas de serviços geradas tanto por contratos terceirizados quanto pela entrega interna organizada como uma função de FM definida.
Exclusões de escopo: excluímos a compra e venda pura de imóveis, construção e grandes reformas, e vendas de produtos autônomos onde nenhum serviço de FM é fornecido.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços de FM Técnico
- Serviços de Suporte
- Apoio de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços de FM de Suporte
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- FM Individual
- FM Agrupado
- FM Integrado
- Por Setor de Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazenagem)
- Hotelaria (Hotéis, Estabelecimentos de Restauração e Restaurantes)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processo (Fabricação, Energia, Mineração)
- Outros Setores de Utilizador Final (Habitação Múltipla, Entretenimento, Desporto e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o tamanho da base de edifícios e serviços da Noruega, para depois restringi-la ao que pode ser razoavelmente contabilizado como gestão de instalações. Utilizamos fontes públicas como a Statistics Norway (SSB) para séries de atividade empresarial e emprego, o Eurostat para classificações de serviços comparáveis, a Autoridade Norueguesa de Inspeção do Trabalho para sinais relacionados ao local de trabalho, e a Diretoria Norueguesa de Proteção Civil (DSB) para o contexto de segurança e conformidade que molda a demanda por serviços rígidos.
Para manter os números fundamentados, também revisamos relatórios anuais e registros de empresas, apresentações a investidores e portais de aquisições públicas que mostram como os contratos são estruturados e quais serviços são agrupados. Em alguns casos, assinaturas pagas de dados financeiros de empresas e notícias são usadas para preencher lacunas na lógica de divisão de receitas e no cronograma de contratos. Uma base de dados de embarques de importação e exportação em nível de remessa é usada apenas quando ajuda a validar a atividade de manutenção impulsionada por equipamentos, por exemplo, o fluxo de peças de HVAC. As fontes listadas aqui são ilustrativas, e muitos outros documentos públicos foram revisados para coletar, verificar e esclarecer suposições.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com especialistas, incluindo diretores de instalações, gestores de imóveis, líderes de aquisição, prestadores de serviços e gestores operacionais na Noruega, são usadas para testar participações de terceirização, valores de contratos, mix de serviços, pressão salarial e prazos de renovação. As contribuições dos entrevistados ajudam a preencher lacunas nos dados públicos de faturamento, especialmente onde contratos combinados dificultam isolar a receita de serviços. Quando uma resposta conflita com evidências secundárias, o entrevistado é recontatado antes da triangulação final das premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 25% | CXOs: 18% |
| Nível médio: 55% | Líderes funcionais/de unidade: 32% |
| Atores menores: 20% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento é construído a partir de uma visão top-down, na qual os indicadores de produção de serviços e força de trabalho da Noruega são filtrados em um pool de demanda de FM, e depois divididos entre serviços rígidos e leves usando verificações de alocação orientadas por entrevistas. O modelo é então corroborado com aproximações bottom-up seletivas, como valores de contratos amostrados de licitações públicas, consolidações de fornecedores para as principais categorias de serviço, e uma simples verificação de ASP multiplicado pelo volume para atividades recorrentes, como horas de limpeza ou visitas de manutenção preventiva.
Alguns insumos relevantes neste mercado incluem o estoque de edifícios comerciais e públicos sob gestão profissional, a penetração de terceirização por tipo de usuário final, o prazo típico de contrato e a cadência de nova licitação, os sinais de salários e disponibilidade de mão de obra para funções de limpeza e segurança, e a atividade de eficiência energética e conformidade de segurança que impulsiona a demanda por manutenção de MEP, HVAC e sistemas de incêndio. Para a previsão, contamos com análise de cenários apoiada por uma regressão multivariada leve, na qual fatores como crescimento da área construída, sinais de gastos públicos e inflação salarial de serviços são combinados e depois ajustados usando visões de especialistas sobre o momentum da terceirização. Quando os sinais bottom-up estão incompletos, por exemplo, contratos locais menores que não publicam valores, usamos índices de cobertura da amostra de licitações e os corrigimos usando referências baseadas em entrevistas antes de finalizar os totais.
Validação de dados e ciclo de atualização
Antes da aprovação final dos números, nossa equipe compara os resultados do modelo com verificações independentes, como concessões de contratos públicos, tendências da força de trabalho e mudanças no mix de serviços que aparecem nos relatórios dos provedores. Os valores atípicos são revisados em uma segunda passagem, e se uma variação não puder ser explicada por uma mudança clara de escopo ou cronograma, recontatamos as fontes para confirmar as suposições.
O relatório é atualizado anualmente, e também realizamos atualizações intermediárias quando ocorrem eventos materiais, como grandes ondas de terceirização, mudanças regulatórias que afetam serviços rígidos, ou inflação de custos incomum. Pouco antes da entrega, um analista realiza uma revisão final para que os clientes recebam uma visão atualizada alinhada aos dados mais recentes disponíveis.
Estimativa de mercado de gestão de instalações da Noruega da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a gestão de instalações da Noruega podem parecer bastante distantes entre si, mesmo quando parecem cobrir o mesmo tema, porque cada publicador define suas próprias regras de escopo e lógica de conversão. As diferenças geralmente vêm do que é tratado como FM versus serviços prediais adjacentes, como a atividade interna é contabilizada, e se o ano declarado reflete uma visão de ano civil ou um ano-base deslocado.
Os maiores fatores de discrepância na Noruega tendem a ser se os contratos agrupados são divididos claramente em serviços rígidos e leves, como a cobertura do setor público e institucional é tratada, e como a inflação e a repasse salarial são modelados nos preços dos serviços. Algumas estimativas também aplicam uma curva de crescimento mais acelerada sem verificá-la em relação ao cronograma de renovação de licitações e à penetração de terceirização, o que pode superestimar o salto de curto prazo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,37 bilhões de USD (2025) | |
| Publicador de Dados do Setor A | 2,50 bilhões de USD (2024) | Esta estimativa parece se apoiar mais em uma visão ampla de serviços prediais e pode não separar consistentemente FM de atividades próximas de limpeza e paisagismo, o que pode elevar o total quando comparado ano a ano. |
| Consultoria Global B | 3,03 bilhões de USD (2026) | Este valor é apresentado para um ano posterior e provavelmente assume um caminho mais elevado de terceirização e escalada de preços nas principais linhas de serviço, sem vincular esse aumento à cadência de nova licitação observada e ao mix de contratos na Noruega. |
A tabela mostra que as escolhas de tempo e escopo explicam a maior parte da diferença, especialmente quando os serviços prediais são misturados ao FM ou quando um ano posterior é comparado a um ano-base anterior. Ao manter os serviços de FM agrupados separados de atividades adjacentes e validar as suposições de preço e terceirização com sinais contratuais, o valor de 2025 permanece rastreável a verificações repetíveis, que é a abordagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e a perspetiva de crescimento do mercado de gestão de instalações da Noruega?
O mercado está avaliado em 2,47 mil milhões de USD em 2026 e está projetado para atingir 3,03 mil milhões de USD até 2031, refletindo uma CAGR de 4,16% ao longo do período de previsão 2026-2031.
Qual é a categoria de serviço que domina as receitas do mercado?
Os serviços técnicos representam 55,90% das receitas de 2025, impulsionados por atualizações obrigatórias de eficiência energética e pelo envelhecimento das infraestruturas.
Por que razão os contratos de gestão de instalações integrada (FM integrado) estão a ganhar popularidade?
Os clientes preferem modelos de fornecedor único para simplificar os relatórios ESG, reduzir os custos de coordenação e garantir garantias de desempenho a longo prazo, especialmente em grandes projetos do setor público ao abrigo das estruturas do Nye Veier e do Statsbygg.
Como está o mercado de trabalho restrito da Noruega a influenciar as decisões de terceirização?
O desemprego próximo de 2% e os elevados níveis salariais sindicalizados aumentam os custos de pessoal interno, incentivando as organizações a terceirizar tanto os serviços de suporte como os técnicos para controlo de custos.
Quais são as áreas geográficas que oferecem as oportunidades de crescimento mais rápidas?
Bergen lidera o crescimento regional com ganhos de valor imobiliário de 13,1% em 2024, enquanto cidades secundárias como Trondheim e Tromsø estão a aumentar as implementações de edifícios inteligentes auxiliadas pela conectividade de fibra a nível nacional.
Quais são as tecnologias-chave que estão a remodelar a prestação de serviços de gestão de instalações?
Sensores IoT, manutenção preditiva orientada por IA e plataformas de análise baseadas em nuvem (por exemplo, ClevAir e GK Cloud) estão a possibilitar poupanças de energia entre 24% e 40% e a melhorar os relatórios de desempenho de ativos.
Página atualizada pela última vez em:



