
Tamanho e Participação do Mercado de Publicidade Programática da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
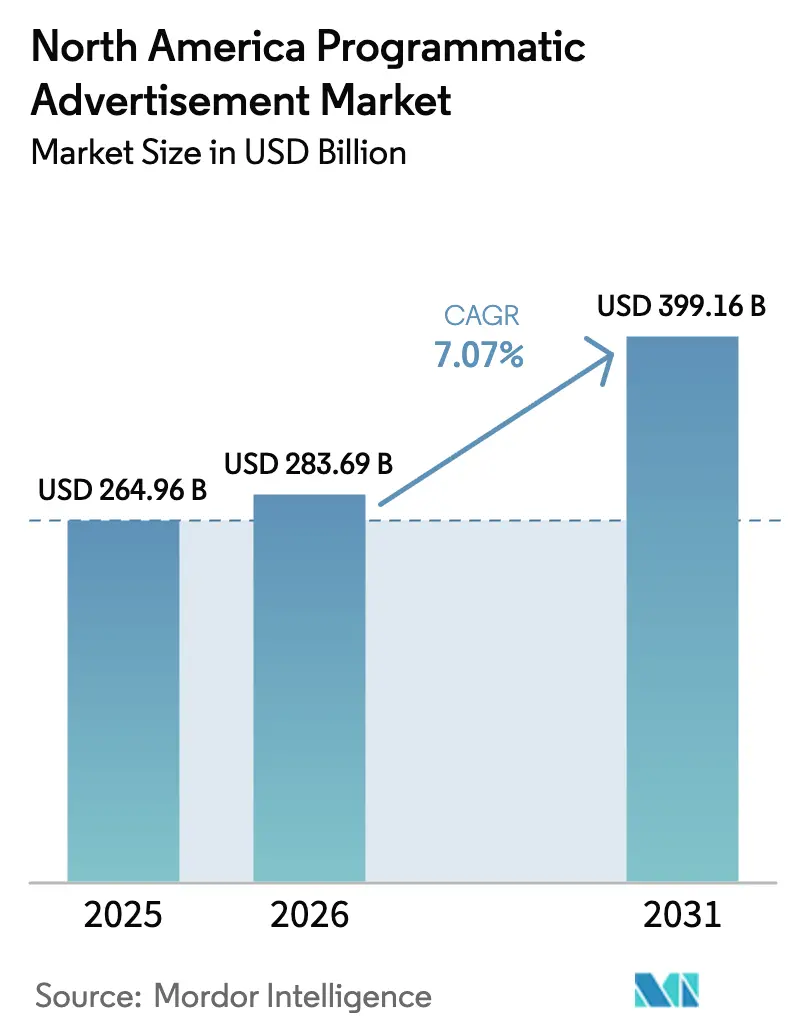
| Tamanho do mercado no ano base (2025) | 264.96 Bilhões de dólares |
| Tamanho do Mercado (2026) | 283.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 399.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.07 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Publicidade Programática da América do Norte pela Mordor Intelligence
O tamanho do mercado de publicidade programática da América do Norte foi avaliado em USD 264,96 bilhões em 2025 e estima-se que cresça de USD 283,69 bilhões em 2026 para atingir USD 399,16 bilhões até 2031, a um CAGR de 7,07% durante o período de previsão (2026-2031). Sinais de dados em tempo real, inteligência artificial e aprendizado de máquina agora orientam os lances automatizados, transformando a publicidade programática de uma ferramenta de redução de custos em um motor de crescimento que maximiza a receita em múltiplas telas.[1]Adobe For Business Team, "O que é Publicidade Programática?", Adobe, adobe.com A depreciação dos cookies impulsionou uma onda de USD 150 bilhões em redes de mídia de varejo que cultivam vantagens de dados primários. A TV conectada é o meio de crescimento mais rápido, apoiada por soluções de identidade como o Unified ID 2.0, que ajudam os compradores a mensurar domicílios em escala. Os lances em tempo real (RTB) ainda lideram com 58% dos gastos, enquanto os acordos garantidos de mercado privado (PMP) se expandem rapidamente à medida que os anunciantes buscam inventário premium e seguro para a marca. As grandes empresas garantem 67,1% dos gastos regionais, enquanto as pequenas e médias empresas (PMEs) apresentam a aceleração mais rápida graças a interfaces de autoatendimento que utilizam IA para aumentar o retorno sobre os gastos com publicidade.
Principais Conclusões do Relatório
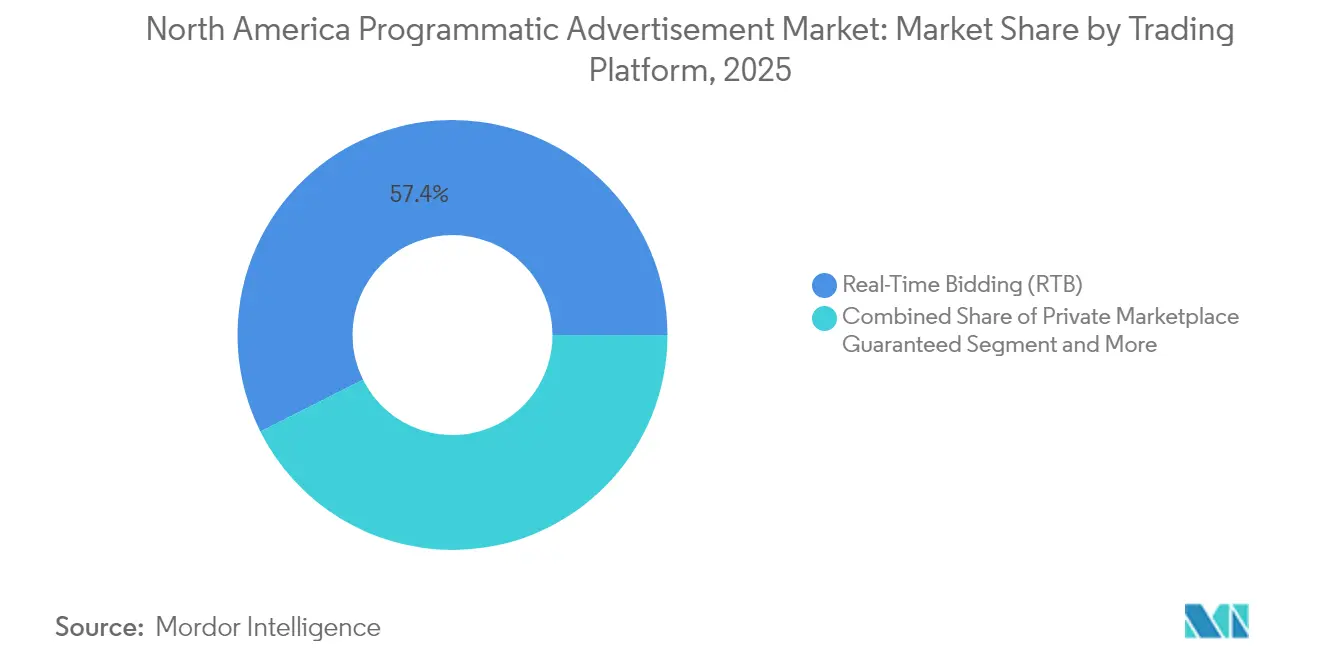
- Por plataforma de negociação, os lances em tempo real lideraram com 57,40% da participação do mercado de publicidade programática da América do Norte em 2025; as transações garantidas de mercado privado estão projetadas para crescer a um CAGR de 9,36% até 2031.
- Por mídia de publicidade, o display móvel capturou 45,85% da participação de receita em 2025, enquanto a TV conectada avança a um CAGR de 12,21% até 2031.
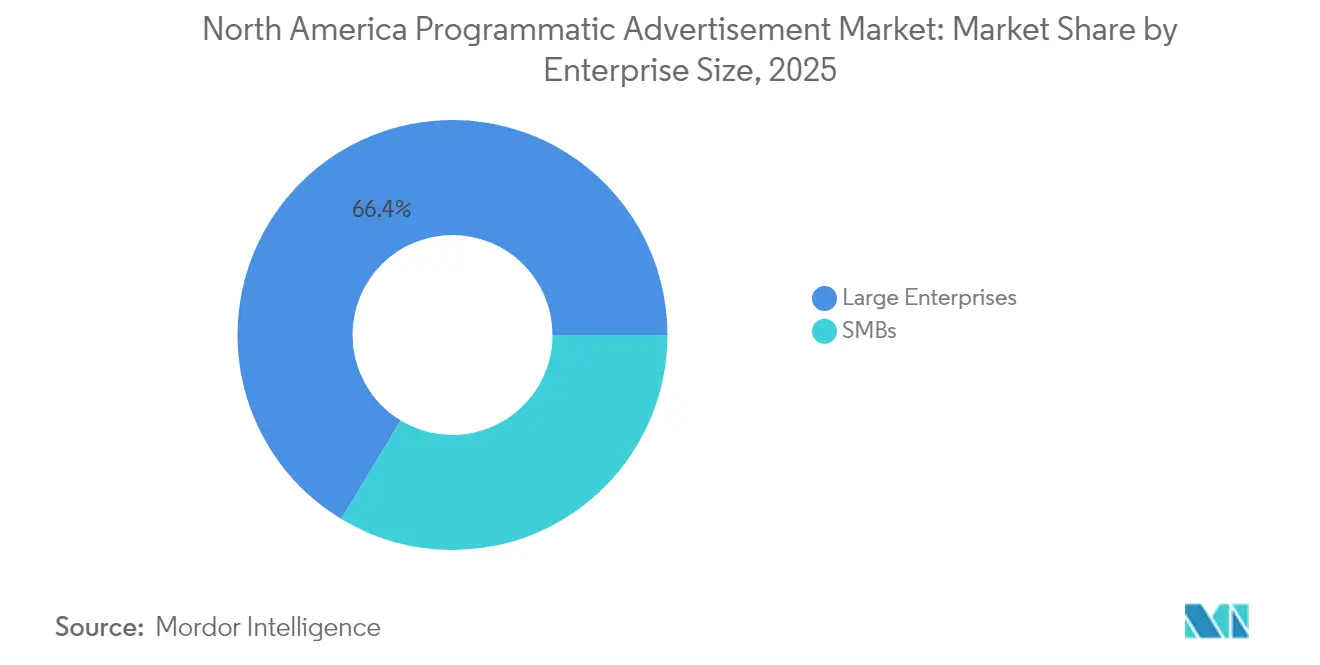
- Por porte empresarial, as grandes empresas detinham 66,35% do tamanho do mercado de publicidade programática da América do Norte em 2025, e as PMEs estão se expandindo a um CAGR de 8,77% até 2031.
- Por setor de usuário final, o varejo e o comércio eletrônico representaram 24,15% da participação do tamanho do mercado de publicidade programática da América do Norte em 2025; saúde e produtos farmacêuticos crescem a um CAGR de 10,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos gastos com publicidade em TV conectada liderado pelas plataformas de streaming dos Estados Unidos | +1.80% | Estados Unidos, com efeito spillover para o Canadá | Médio prazo (2-4 anos) |
| Vantagem de dados primários das redes de mídia de varejo | +1.50% | América do Norte, concentrada em mercados urbanos | Curto prazo (≤ 2 anos) |
| Lances em tempo real otimizados por IA aprimorando o ROAS para PMEs | +1.20% | América do Norte, metrópoles orientadas para tecnologia | Médio prazo (2-4 anos) |
| Depreciação de cookies de terceiros acelerando os PMPs | +0.90% | Global, implementação antecipada na América do Norte | Curto prazo (≤ 2 anos) |
| Implementação do 5G impulsionando impressões de vídeo móvel | +0.70% | Principais áreas metropolitanas da América do Norte | Longo prazo (≥ 4 anos) |
| Pacotes de jogos em nuvem liderados por operadoras de telecomunicações estimulando o ARPDAU | +0.50% | Áreas com cobertura de alta velocidade em toda a América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Gastos com Publicidade em TV Conectada Liderado pelas Plataformas de Streaming dos Estados Unidos
O investimento em TV conectada atingiu USD 21,45 bilhões em 2024 após um salto de 16,2% associado a campanhas políticas e grandes transmissões esportivas. A execução programática agora representa 75% das transações de TV conectada à medida que Disney, Roku e Amazon expandem suas bolsas em tempo real. A decisão da Disney de abrir sua bolsa para o DSP da Amazon combina dados contextuais e de compra, melhorando as métricas de desempenho de campanhas multiplataforma. A confiança dos anunciantes é evidente, com 95% planejando manter ou aumentar os orçamentos de TV conectada em 2025. O sistema operacional Ventura do The Trade Desk visa simplificar a cadeia de fornecimento de TV conectada, prometendo menos intermediários e melhor mensuração.
Vantagem de Dados Primários das Redes de Mídia de Varejo
A mídia de varejo tornou-se o terceiro maior canal no mundo e está prevista para ultrapassar USD 233,89 bilhões em 2027. A Amazon detém 75% da receita publicitária de mídia de varejo nos Estados Unidos, mas o Walmart Connect cresceu 60% em 2024 à medida que os compradores diversificam. Sua atribuição de ciclo fechado vincula a exposição publicitária aos resultados de compra, uma capacidade que as bolsas programáticas tradicionais não conseguem igualar em um ambiente sem cookies. A exploração da Walmart para adquirir a Vizio e sua expansão offsite demonstram como os varejistas agora competem diretamente com as plataformas do lado da demanda. O resultado é um reequilíbrio estrutural que impulsiona o mercado de publicidade programática da América do Norte em direção a parcerias de dados mais aprofundadas para defender a participação de mercado.
Lances em Tempo Real Otimizados por IA Aprimorando o ROAS para PMEs
As campanhas impulsionadas por IA entregam um ROI 76% mais alto e reduzem os custos de aquisição de clientes em 30% em comparação com as táticas tradicionais. O Kokai do The Trade Desk fornece liquidação preditiva e pontuação de KPI no nível do lance, simplificando a tomada de decisão para as PMEs. PubMatic e GroupM implantam modelagem de coorte gerada por IA que respeita a privacidade sem sacrificar a escala. O Sigma da MiQ ingere 700 trilhões de sinais digitais, ilustrando como o aprendizado de máquina converte leilões reativos em sistemas de marketing preditivos. Essas melhorias ajudam as PMEs a acessar a otimização avançada antes reservada a grandes anunciantes, ampliando a base de gastos no mercado de publicidade programática da América do Norte.
Depreciação de Cookies de Terceiros Acelerando a Adoção de PMPs
Os testes do Google mostram que a receita caiu 34% para o Ad Manager sem cookies, mas as APIs do Privacy Sandbox reduziram as quedas para 20%. Os anunciantes agora dependem de acordos de PMP que combinam dados primários com o fornecimento direto de editores, aumentando a segurança da marca e a mensuração. O Deal Desk do The Trade Desk simplifica a execução de PMPs, abordando a taxa de falha de 90% do Deal ID tradicional. A adoção pelo Microsoft das APIs do Privacy Sandbox mostra que o setor prefere padrões comuns a IDs proprietários fragmentados. Os preços elevados de PMP são compensados pelos ganhos em verificação, direcionando mais gastos para bolsas selecionadas e de alta qualidade dentro do mercado de publicidade programática da América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de SPO comprimindo as margens dos editores | -1.10% | América do Norte, alto impacto em sites de médio porte | Curto prazo (≤ 2 anos) |
| Grafos de identidade fragmentados de TV conectada limitando o alcance | -0.80% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Risco de litígio de privacidade de dados (CCPA e Projeto de Lei 64) | -0.60% | Califórnia e Quebec | Médio prazo (2-4 anos) |
| Inflação de fraude publicitária em bolsas abertas | -0.40% | América do Norte, inventário de menor qualidade | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de SPO Comprimindo as Margens dos Editores
Cadeias de fornecimento complexas permitem que intermediários capturem até 98% de um lance, deixando editores premium com apenas 2% dos gastos em casos extremos. A variabilidade das taxas frequentemente não se correlaciona com a qualidade do conteúdo, comprometendo a sustentabilidade dos editores de nicho. Os compradores concentram a demanda por meio de caminhos preferenciais, reduzindo ainda mais a concorrência e ampliando os diferenciais de taxas. À medida que as receitas diminuem, os editores migram para vendas diretas e PMPs, acelerando a consolidação dentro do mercado de publicidade programática da América do Norte. Veículos menores correm o risco de deslocamento se as reduções nos custos de infraestrutura não acompanharem o ritmo das crescentes taxas de comissão.
Grafos de Identidade Fragmentados de TV Conectada Limitando a Extensão do Alcance
Cada grande plataforma de streaming mantém seu próprio grafo de identidade, impedindo que os profissionais de marketing gerenciem a frequência nos ecossistemas Samsung, Roku, Fire TV e Google TV. A dependência de dados de IP em nível domiciliar leva à duplicação e a impressões desperdiçadas, prejudicando o valor premium pago pelo inventário de TV conectada. Os anunciantes que pretendem complementar a TV linear não conseguem mensurar com precisão o alcance incremental, reduzindo a eficiência das campanhas. As diretrizes do setor divulgadas pelo IAB buscam unificar as métricas, mas a adoção inconsistente retarda o progresso. Enquanto a identidade multiplataforma não se tornar rotineira, o mercado de publicidade programática da América do Norte deverá tolerar elevados erros de limitação de frequência nos orçamentos de TV conectada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma de Negociação:
A Dominância dos RTB Enfrenta o Desafio dos PMPsOs lances em tempo real contribuíram com 57,40% dos gastos em 2025, sublinhando seu papel central no mercado de publicidade programática da América do Norte. Os acordos garantidos de mercado privado estão crescendo a um CAGR de 9,36% à medida que as marcas buscam ambientes verificados e de alta qualidade que mitiguem o risco de fraude. A mudança eleva a qualidade dos dados e a visibilidade em detrimento da eficiência de custo pura, pressionando as bolsas abertas a refinar a verificação do inventário. Os acordos automatizados garantidos atendem a anunciantes que precisam tanto de flexibilidade quanto de certeza, enquanto as transações a taxa fixa não reservada oferecem aos editores rendimentos previsíveis durante a volatilidade dos leilões. Essa combinação de modelos posiciona os PMPs como o motor de crescimento premium, mesmo que os RTB mantenham uma escala incomparável para inventário de longa cauda.
A migração para PMPs decorre da percepção dos anunciantes de que a segurança da marca, a mensuração e a transparência agora superam as economias no preço dos lances. A OpenX pioneirou os lances garantidos em tempo real para fundir a velocidade dos RTB com a certeza do inventário garantido. Esse design híbrido reflete uma necessidade do mercado de conciliar eficiência com responsabilidade. Como resultado, o mercado de publicidade programática da América do Norte continua aperfeiçoando as mecânicas de negociação que combinam escala, velocidade e gestão responsável de conteúdo premium.
Nota: Participações de segmentos individuais disponíveis mediante a compra do relatório


Por Mídia de Publicidade:
A Liderança do Display Móvel Encontra a Aceleração da TV ConectadaO display móvel manteve 45,85% de participação em 2025 porque a cobertura 5G suporta formatos de vídeo rico e interativos que engajam os usuários em movimento. A TV conectada, embora menor, registra o CAGR mais rápido de 12,21% graças à maturidade da infraestrutura programática nas plataformas de streaming. O display de computador, o áudio digital e o digital out-of-home (DOOH) complementam os planos omnicanal ao preencher lacunas contextuais em ambientes domésticos, de deslocamento e em espaços públicos. Os gastos com publicidade em vídeo programático atingiram USD 19,93 bilhões, com 87,1% do vídeo móvel já transacionado por meio de leilões automatizados. A integração do 5G e da criação de conteúdo impulsionada por IA torna as experiências imersivas viáveis, expandindo o mercado de publicidade programática da América do Norte para os ecossistemas de jogos e redes sociais.
A aquisição pela T-Mobile da especialista em DOOH Vistar Media por USD 600 milhões confirma as ambições das gigantes das telecomunicações na publicidade agnóstica de tela. O negócio conecta dados de localização, 5G e uma rede de 1,1 milhão de telas, sublinhando o ressurgimento do DOOH. À medida que a convergência avança, os planejadores alocam orçamentos de forma fluida entre mobile, TV conectada e DOOH para maximizar o alcance incremental e a frequência. Essas tendências consolidam o mercado de publicidade programática da América do Norte como uma disciplina totalmente omnicanal.
Por Porte Empresarial:
A Estabilidade das Grandes Empresas Viabiliza a Inovação das PMEsAs grandes empresas representaram 66,35% dos gastos em 2025, sustentando os investimentos em infraestrutura no mercado de publicidade programática da América do Norte. Seus orçamentos financiam plataformas de dados, modelos de atribuição e camadas de verificação que estabelecem padrões posteriormente adotados por outros. As PMEs, embora menores, expandem-se a um CAGR de 8,77% graças a consoles de autoatendimento e à automação por IA que reduzem as barreiras operacionais. A integração pelo The Trade Desk de dados de varejo da Instacart e da Ocado equipa os anunciantes menores com segmentação em nível de produto que antes era exclusiva de parcerias empresariais.
A PubMatic relata eCPMs 25% mais elevados para editores que trabalham com demanda curada de PMEs, mostrando que os anunciantes emergentes podem gerar receita de qualidade. Essas dinâmicas fomentam um ciclo de retroalimentação em que os gastos das grandes empresas financiam a inovação que, por sua vez, beneficia as PMEs, ampliando a base de anunciantes do mercado de publicidade programática da América do Norte e estabilizando o crescimento.
Nota: Participações de segmentos individuais disponíveis mediante a compra do relatório
Por Setor de Usuário Final:
A Liderança do Varejo Impulsiona a Expansão da SaúdeO varejo e o comércio eletrônico detinham 24,15% de participação em 2025 graças a dados determinísticos que vinculam a exposição publicitária às vendas, produzindo métricas de ROI superiores. Saúde e produtos farmacêuticos lideram o crescimento a um CAGR de 10,05%, beneficiando-se de estruturas de mensuração compatíveis com privacidade e do aumento da telemedicina. Automotivo, BFSI, mídia e entretenimento, e viagens completam a demanda aproveitando a segmentação por localização, modelagem segura para privacidade e formatos imersivos. O investimento das redes de farmácias em centros de mídia próprios ilustra como a saúde se sobrepõe à mídia de varejo, ampliando os grupos de dados primários.
O IAB observa que os gastos com saúde aumentam à medida que o marketing farmacêutico direto ao consumidor busca precisão enquanto cumpre regras rígidas de consentimento. A confluência do rigor regulatório e da segmentação orientada por dados torna a saúde um campo de provas para a inovação que preserva a privacidade. As lições aprendidas aqui repercutirão em outros setores verticais, enriquecendo o conjunto de ferramentas de conformidade do mercado de publicidade programática da América do Norte.
Análise Geográfica
Mercado de Publicidade Programática dos Estados Unidos
Os Estados Unidos detinham 81,75% do mercado de publicidade programática da América do Norte em 2025, sustentados por infraestrutura avançada, adoção precoce e um arcabouço de privacidade que combina inovação com responsabilidade. A alta penetração do 5G — com projeção de atingir 90% das assinaturas móveis até 2029 — viabiliza execuções sofisticadas em dispositivos móveis e CTV. A Lei de Privacidade do Consumidor da Califórnia, juntamente com projetos-piloto federais de sandbox, oferece um laboratório para experimentação sem cookies que molda padrões globais.
Mercado de Publicidade Programática do Canadá
O Canadá responde por 9,05% dos gastos e conta com ventos favoráveis provenientes do alinhamento regulatório com as normas de privacidade dos Estados Unidos, ampla cobertura de banda larga e adoção por parte dos editores de modelos de vendas programáticas. A Lei 25 do Quebec inicialmente criou obstáculos de conformidade, mas também acelerou inovações em segmentação contextual adequadas a públicos bilíngues. As plataformas canadenses refinam, assim, soluções para nuances culturais que posteriormente se expandem para o sul, enriquecendo o mercado de publicidade programática da América do Norte como um todo.
Mercado de Publicidade Programática do México
O México, embora represente uma fatia menor, demonstra elevado potencial futuro à medida que o crescimento da penetração digital e o comércio transfronteiriço impulsionam os anunciantes a recorrer à compra automatizada. Marcas dos setores automotivo, de bens de consumo e de turismo já utilizam a publicidade programática para alcançar públicos bilíngues e biculturais em toda a região. O contínuo investimento em infraestrutura e a modernização regulatória posicionarão o México como o próximo polo de alto crescimento dentro do ecossistema regional.
Panorama regulatório
A publicidade programática na América do Norte opera sob crescente escrutínio em matéria de privacidade, proteção ao consumidor e concorrência, em regimes federais e estaduais, com foco elevado nos dados usados para publicidade direcionada e lances em tempo real. Nos Estados Unidos, a Federal Trade Commission (FTC) continua a enquadrar as práticas de publicidade e marketing online em torno de expectativas de engano, injustiça e comprovação, aumentando a exposição de conformidade para obtenção de dados, modelagem de audiência e alegações de mensuração em DSPs, SSPs e redes de mídia de varejo.
A atividade regulatória durante 2025-2026 acrescentou incerteza e novas frentes de conformidade para o setor de ad tech e anunciantes. Em março de 2026, o IAB atualizou seu Multi-State Privacy Agreement (MSPA) para refinar as obrigações de partes primárias e participantes a jusante que apoiam a conformidade com as leis estaduais de privacidade. O Congresso também apresentou propostas como a S. 4211 (Consumer Data Privacy and Security Act of 2026) para estabelecer um marco federal de privacidade, e a S. 3774 para tratar de anúncios comerciais fraudulentos ou enganosos em plataformas online. Também surgiram propostas específicas de setor, incluindo o GAME Act de maio de 2026, direcionado à publicidade de apostas esportivas voltada a menores, reforçando a necessidade de consentimento mais forte, controle de idade e governança de audiência nos caminhos de fornecimento programático.
Cenário Competitivo
A consolidação do mercado acelerou em 2024 com fusões e aquisições no valor de USD 14,8 bilhões, incluindo a aquisição da IPG pela Omnicom por USD 13,3 bilhões e a compra da Innovid pela Mediaocean por USD 500 milhões. Esses negócios integram criação de conteúdo, dados e ativação de mídia em pilhas unificadas que atendem a estratégias omnicanal. As redes de mídia de varejo e as plataformas de streaming intensificam a concorrência ao forjar vínculos diretos com os anunciantes, pressionando as plataformas tradicionais do lado da demanda a aprofundar as parcerias de dados ou arriscar a erosão de participação de mercado.
A estratégia agora gira em torno da integração vertical. O Ventura do The Trade Desk visa controlar a cadeia de TV conectada, desde o sistema operacional de smart TVs até a execução do lado da demanda, reduzindo intermediários e melhorando a transparência. [2]The Trade Desk, "The Trade Desk Anuncia o Ventura", thetradedesk.comEntrantes das telecomunicações, como a T-Mobile, aproveitam a inteligência de localização e o 5G para expandir-se para DOOH e mobile avançado, ampliando o campo de concorrentes. [3] T-Mobile US, "T-Mobile vai Adquirir a Vistar Media", t-mobile.comA diferenciação tecnológica centra-se em mecanismos de aprendizado de máquina que processam trilhões de sinais por dia, possibilitando a otimização preditiva que reduz o desperdício e melhora os resultados em todo o mercado de publicidade programática da América do Norte.
Os disruptores emergentes incluem gigantes do varejo que oferecem compras programáticas offsite, plataformas independentes de TV conectada que consolidam streamers de nicho e empresas de otimização criativa baseadas em IA. À medida que privacidade e transparência tornam-se inegociáveis, as plataformas que combinam dados determinísticos, modelagem preditiva e mitigação de fraudes obterão vantagem estratégica. A intensidade competitiva, portanto, permanece elevada mesmo com o aumento da concentração de propriedade, indicando um mercado de publicidade programática da América do Norte dinâmico, porém em consolidação.
Líderes do Setor de Publicidade Programática da América do Norte
Alphabet Inc.
The Trade Desk Inc.
PubMatic Inc.
Xandr (Microsoft Corp.)
Amazon Advertising (Amazon .com Inc.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Publicidade Programática da América do Norte
- Alphabet Inc. (Google Advertising)
- The Trade Desk Inc.
- Amazon Advertising (Amazon .com Inc.)
- Xandr (Microsoft Corp.)
- PubMatic Inc.
- Magnite Inc.
- MediaMath Inc.
- Adobe Advertising Cloud
- Roku OneView
- Index Exchange Inc.
- AdRoll (NextRoll Inc.)
- Amobee Inc.
- OpenX Technologies Inc.
- TripleLift Inc.
- Quantcast Corp.
- Verizon Media DSP (Yahoo)
- StackAdapt Inc.
- Centro (Basis Technologies)
- Viant Technology Inc.
- Criteo SA

Oportunidades de mercado e perspectivas futuras
Transparência e padronização de leilões representam uma oportunidade de curto prazo para plataformas e intermediários, à medida que os compradores pressionam mais por visibilidade de taxas, mecânica de leilões e governança do caminho de fornecimento. Em janeiro de 2026, o Media Rating Council (MRC) emitiu os padrões finais de transparência de leilões de publicidade digital, cobrindo expectativas de divulgação em leilões de display, CTV e mídia de varejo. Isso cria uma oportunidade concreta de implementação para ferramentas de verificação, relatórios e fluxo de trabalho que DSPs, SSPs e editores podem adotar para se diferenciar em confiança e responsabilidade.
A interoperabilidade de dados entre mídia de varejo e CTV é outra área de oportunidade ativa, especialmente quando dados de compra primários podem ser aplicados além dos posicionamentos no próprio site, para planejamento programático de CTV e omnicanal. Em maio de 2026, a Walmart Connect lançou a Connect Select, um marketplace programático de CTV com curadoria, com parceiros incluindo Magnite, PubMatic, FreeWheel e Index Exchange, sinalizando demanda por ativação fora do site, liderada por varejistas e gerenciada com foco em privacidade. A atualização do MSPA do IAB em março de 2026 também reforça um impulso orientado à conformidade em direção a controles contratuais padronizados e processamento de dados auditável em requisitos de privacidade multiestaduais, apoiando investimentos em gestão de consentimento, mensuração segura para privacidade e infraestrutura de negócios com curadoria que reduz a exposição em comparação com compras em bolsas abertas.
Recent Industry Developments in Mercado de Publicidade Programática da América do Norte
- Abril de 2026: A IAB Tech Lab formou o Programmatic Governance Council (21 de abril de 2026) com membros fundadores incluindo Amazon Ads, The Trade Desk, Omnicom, WPP, Dentsu e Disney. O conselho visa estabelecer padrões para modelos operacionais programáticos emergentes, incluindo transações orientadas por IA e conduzidas por agentes, o que afeta diretamente a interoperabilidade e a governança nos fluxos de trabalho do lado da compra e da venda na América do Norte.
- Junho de 2025: A The Trade Desk adicionou a Instacart e a Ocado como fornecedoras de dados de varejo em nível de SKU para anunciantes de autoatendimento. A medida ampliou o acesso a sinais determinísticos de varejo para otimização programática, ajudando anunciantes menores a usar dados de comércio sem negociar parcerias de dados empresariais sob medida.
- Junho de 2024: A Omnicom anunciou um acordo para adquirir a Interpublic Group (IPG) em um negócio de 13,3 bilhões de USD. A consolidação estreitou a integração entre criação, dados e ativação de mídia, aumentando a pressão sobre a ad tech independente para comprovar desempenho e transparência diferenciados, à medida que grandes holdings constroem pilhas de compra mais unificadas.


Mercado de Publicidade Programática da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange os gastos com compra e venda automatizadas de inventário de anúncios digitais na América do Norte, onde lances, negócios e entrega são executados por meio de plataformas e fluxos de trabalho programáticos. Dimensionamos apenas o valor vinculado a transações programáticas nos principais tipos de mídia digital.
Exclusões de escopo: excluímos publicidade offline, serviços de marketing não publicitários e taxas de produção criativa pura que não estejam diretamente ligadas à compra de mídia programática.
Visão geral da segmentação
- Por Plataforma de Negociação
- Lances em Tempo Real (RTB)
- Mercado Privado Garantido
- Automatizado Garantido
- Taxa Fixa Não Reservada
- Por Mídia de Publicidade
- Display Móvel
- Display de Computador
- TV Conectada (CTV)
- Áudio Digital
- Digital Out-of-Home (DOOH)
- Por Porte Empresarial
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Setor de Usuário Final
- Varejo e Comércio Eletrônico
- Automotivo
- BFSI
- Mídia e Entretenimento
- Saúde e Produtos Farmacêuticos
- Viagens e Hospitalidade
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa por fundamentar a economia publicitária endereçável e as regras que a moldam. Baseamo-nos em fontes públicas como o US Census Bureau, o Bureau of Economic Analysis e a Federal Communications Commission para sinais básicos de atividade digital e mídia, e também analisamos publicações do IAB e comunicados de associações de publicidade da América do Norte para definições e contexto do ecossistema.
Depois disso, os números são verificados cruzadamente usando registros de empresas, transcrições de teleconferências de resultados, apresentações a investidores e cobertura confiável da imprensa de negócios que discute preços, dinâmica de leilões e mudanças de demanda. Também usamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, bases de dados de patentes e rastreamento de licitações quando isso ajuda a validar investimentos em plataformas e padrões de compra. Esses exemplos são ilustrativos, não exaustivos, e muitas outras fontes públicas e proprietárias também são consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em traduzir sinais amplos de publicidade digital em premissas específicas do programático que se sustentem em ciclos reais de compra. Conversamos com partes interessadas do lado da demanda e da oferta, agências, editores, equipes de operações de anúncios e profissionais de marketing de categoria nos Estados Unidos, Canadá e México para validar a combinação de negócios, a direção de preços e as mudanças na alocação de orçamento.
O feedback é usado para preencher lacunas que as fontes documentais não explicam totalmente, como a participação dos gastos em lances em tempo real versus marketplaces privados e pipelines automatizados garantidos, e como as mudanças em mensuração e identidade estão afetando as escolhas de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 20% |
| Nível médio: 47% | Líderes funcionais/de unidade: 29% |
| Empresas menores: 21% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O modelo principal parte de uma construção top-down, na qual a atividade de publicidade digital é reconstruída em um pool de demanda programática, aplicando taxas de negociação e adoção de mídia em toda a América do Norte. Essas taxas são então mapeadas para gastos por tipos de plataforma de negociação e principais mídias digitais, antes de serem reconciliadas com padrões em nível de país.
Para manter os totais realistas, corroboramos os resultados com verificações bottom-up seletivas, como preços amostrados por formato, indicadores de volume informados (como tendências de oferta de impressões e disponibilidade de inventário) e verificações de canal sobre como os orçamentos são divididos entre leilão aberto e negócios com curadoria. Na prática, os insumos mais influentes incluem a combinação de RTB versus marketplace privado e automatizado garantido, a direção média de preços por tipo de mídia (incluindo TV conectada versus display), a prontidão de identidade e mensuração após as mudanças de cookies, os padrões de compra por porte de empresa e as mudanças de demanda em nível vertical (por exemplo, sazonalidade de varejo e e-commerce versus recuperação de viagens).
Para as previsões, utiliza-se análise de cenários em torno de um caso central, já que os preços e a combinação de negócios podem mudar rapidamente quando o inventário se contrai ou as regras de mensuração mudam. As premissas são revisadas com os respondentes primários para manter variáveis como movimento de CPM, participação de negócios e crescimento por tipo de mídia alinhadas com o que compradores e vendedores estão realmente planejando. Quando os sinais bottom-up estão incompletos, as lacunas são tratadas aplicando intervalos conservadores e depois estreitando-os por meio de verificações de consistência entre países e benchmarks em nível de plataforma.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre múltiplas verificações independentes, incluindo divisões por país, verificações de consistência da combinação de mídia e movimento de preços implícito versus comportamento de compra observado. Quando surge um valor atípico, o fator causador é rastreado até o nível da premissa e, em seguida, revisado novamente por meio de contato de acompanhamento ou verificações adicionais de documentos antes de ser incorporado ao modelo final.
Uma revisão de analista em múltiplas etapas é usada para que a lógica, os cálculos e o alinhamento de escopo sejam verificados separadamente, e somente então a estimativa é aprovada. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento relevante afeta a precificação ou a estrutura de negociação, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado norte-americano de publicidade programática da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para a publicidade programática na América do Norte frequentemente divergem porque os mesmos dólares publicitários podem ser contabilizados sob diferentes definições de transação, delimitações de mídia e escolhas de temporalidade. As diferenças também surgem de como cada publicador trata os movimentos de preços, as mudanças na combinação de negócios e o que é incluído quando serviços adjacentes de ad tech são agrupados no número.
Quando os movimentos de preços trimestrais e as mudanças de combinação são atualizados próximo ao momento de conversão cambial (em vez de serem transportados de um instantâneo mais antigo), o total anual de gastos pode mudar de forma significativa, e esse ritmo de atualização, somado a novos contatos para validar a direção do CPM, é o motivo pelo qual a Mordor Intelligence frequentemente chega a um valor de 2025 diferente em comparação com outras fontes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 264,96 bilhões de USD (2025) | |
| Associação Setorial A | 245,00 bilhões de USD (2025) | Utiliza uma definição mais restrita de programático, com tendência ao leilão aberto, e exclui parte dos fluxos de marketplace privado e automatizado garantido, o que pode reduzir os gastos contabilizados em inventário de preço mais alto. |
| Publicação Setorial B | 305,00 bilhões de USD (2025) | Inclui no total de gastos algumas taxas adjacentes de ad tech e de serviços gerenciados, e aplica uma progressão de preços mais agressiva para mídias de alto crescimento, como TV conectada, o que eleva a estimativa. |
Observando a tabela, a diferença é explicada principalmente pelo que é tratado como gasto programático dentro do escopo e por como os preços são acompanhados ao longo do ano quando a combinação de mídia está mudando. Ao manter as etapas rastreáveis até os tipos de negócio, a direção de preços em nível de mídia e as verificações por país, buscamos fornecer um número equilibrado que possa ser reproduzido e testado sob estresse.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no mercado de publicidade programática da América do Norte?
Os avanços em lances por IA, a ascensão dos dados primários de mídia de varejo e o crescimento dos orçamentos de TV conectada são as principais forças que impulsionam o CAGR de 7,07% do mercado.
Como a depreciação dos cookies influenciará a compra programática?
À medida que os cookies de terceiros desaparecem, os anunciantes estão migrando os gastos para acordos de mercado privado que dependem de dados primários de editores ou varejistas para segmentação e mensuração.
Qual meio de publicidade está se expandindo mais rapidamente?
A TV conectada lidera com um CAGR de 12,21% à medida que as plataformas de streaming aprofundam a infraestrutura programática e as soluções de identidade.
Por que as pequenas e médias empresas estão adotando a publicidade programática agora?
Os painéis de autoatendimento e a otimização por IA reduzem a complexidade e os custos, permitindo que as PMEs alcancem um ROI mais elevado sem grandes equipes internas de negociação.
Qual setor vertical apresenta o maior crescimento previsto?
Saúde e produtos farmacêuticos estão previstos para crescer a um CAGR de 10,05% devido à segmentação compatível com privacidade que apoia a telemedicina e o marketing farmacêutico direto ao consumidor.
Quais desafios poderiam restringir a expansão do mercado?
As elevadas taxas de otimização do caminho de fornecimento, os grafos de identidade fragmentados de TV conectada e a crescente litigância de privacidade na Califórnia e no Quebec ameaçam desacelerar o crescimento se não forem resolvidos.
Página atualizada pela última vez em:



