
Tamanho e Participação do Mercado de Tampas e Fechamentos Plásticos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
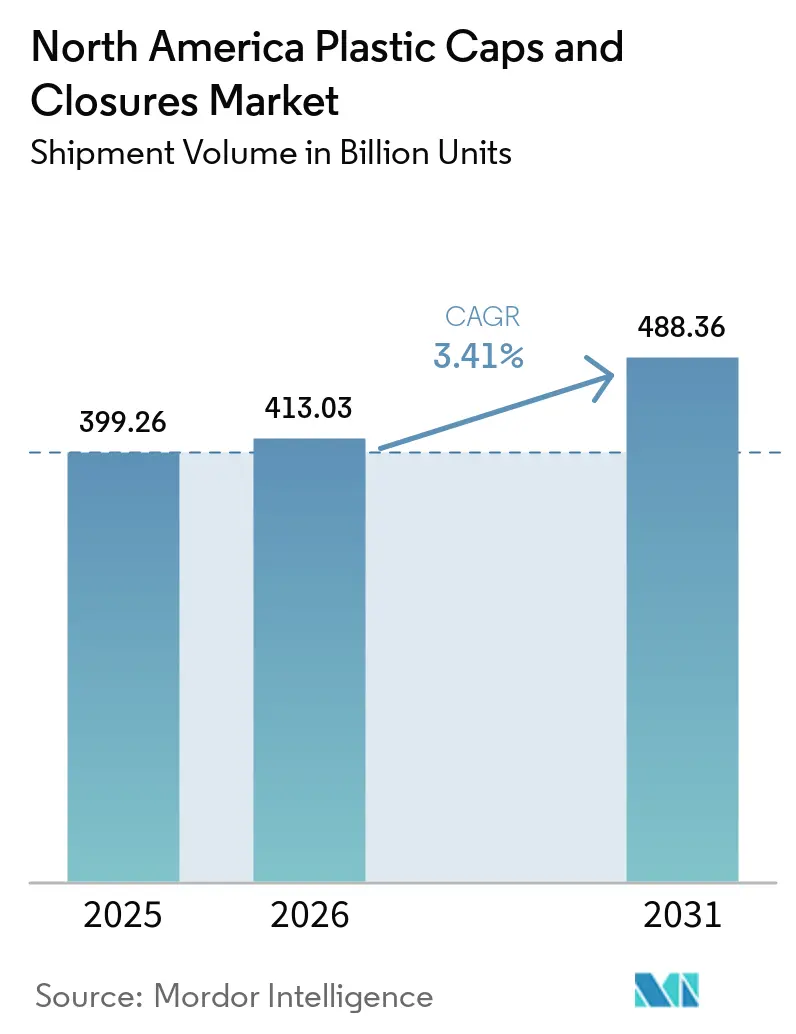
| Tamanho do mercado no ano base (2025) | 399.26 Bilhões de unidades |
| Volume do Mercado (2026) | 413.03 Bilhões de unidades |
| Volume do Mercado (2031) | 488.36 Bilhões de unidades |
| Taxa de crescimento (2026 - 2031) | 3.41 % |
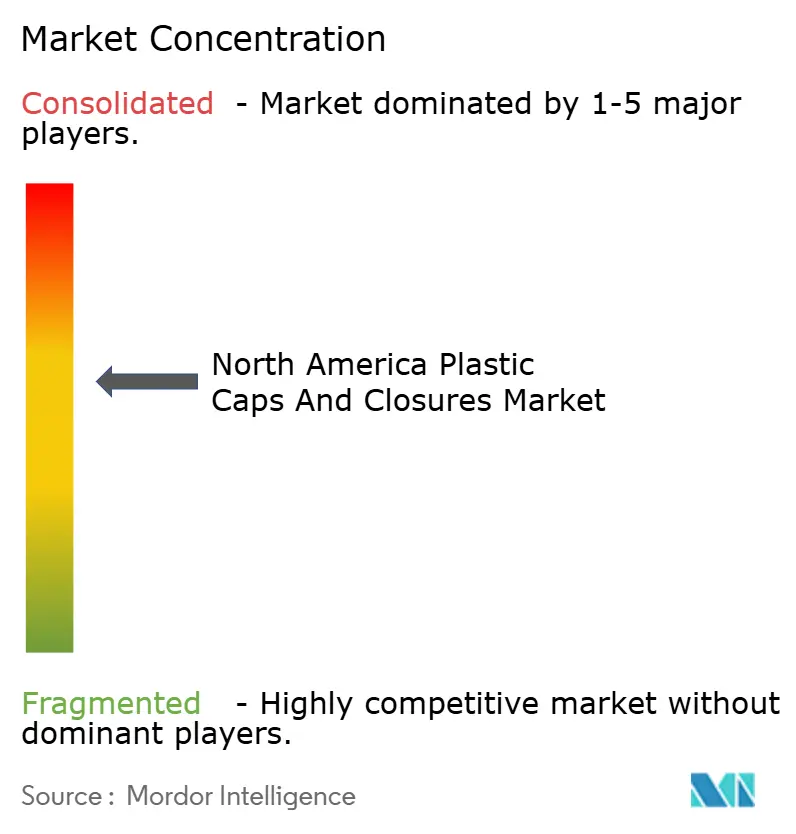
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tampas e Fechamentos Plásticos da América do Norte pela Mordor Intelligence
O tamanho do mercado de tampas e fechamentos plásticos da América do Norte está projetado para expandir de 399,26 bilhões de unidades em 2025 e 413,03 bilhões de unidades em 2026 para 488,36 bilhões de unidades até 2031, registrando um CAGR de 3,41% entre 2026 e 2031. Os portfólios de bebidas estão se voltando para designs monomateriais de polipropileno que atendem ao mandato de 50% de conteúdo reciclado da Califórnia, enquanto os formatos resistentes a crianças para remessas farmacêuticas on-line estão escalando a quase o dobro da linha de base do mercado. As taxas de Responsabilidade Estendida do Produtor (REP) de USD 0,02-0,04 por fechamento de resina virgem em nove estados dos EUA e quatro províncias canadenses estão pressionando as margens dos conversores, intensificando as disputas de aquisição por reciclado pós-consumo. A moldagem por compressão mantém a liderança em custo porque as novas prensas agora ciclam em menos de 3 segundos para fechamentos de bebidas padrão de 28 milímetros, enquanto a impressão 3D está sendo adotada para protótipos de dobradiças fixas antes da proposta de regra de tampas fixas da Califórnia para 2027. As auditorias competitivas por proprietários de marcas agora avaliam os fornecedores com base no percentual de conteúdo reciclado, na pegada de carbono por mil unidades e na reciclabilidade no fim da vida útil, remodelando a concessão de contratos em todo o mercado de tampas e fechamentos plásticos da América do Norte.
Principais Conclusões do Relatório
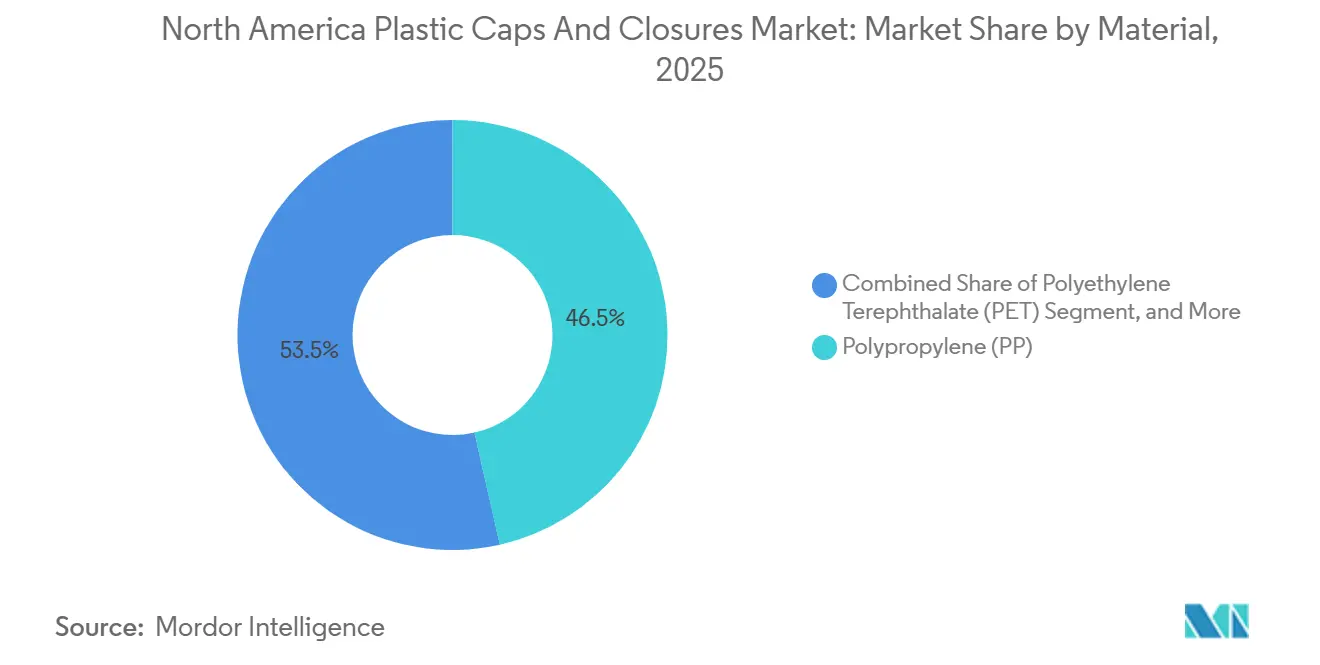
- Por material, o polipropileno detinha 46,47% da participação do mercado de tampas e fechamentos plásticos da América do Norte em 2025, enquanto os fechamentos de tereftalato de polietileno têm previsão de crescer a um CAGR de 4,31% até 2031.
- Por tipo, os fechamentos rosqueados lideraram o mercado de tampas e fechamentos plásticos da América do Norte com 48,83% da participação de mercado em 2025, enquanto os formatos resistentes a crianças têm projeção de crescer 4,02% no período de 2026 a 2031.
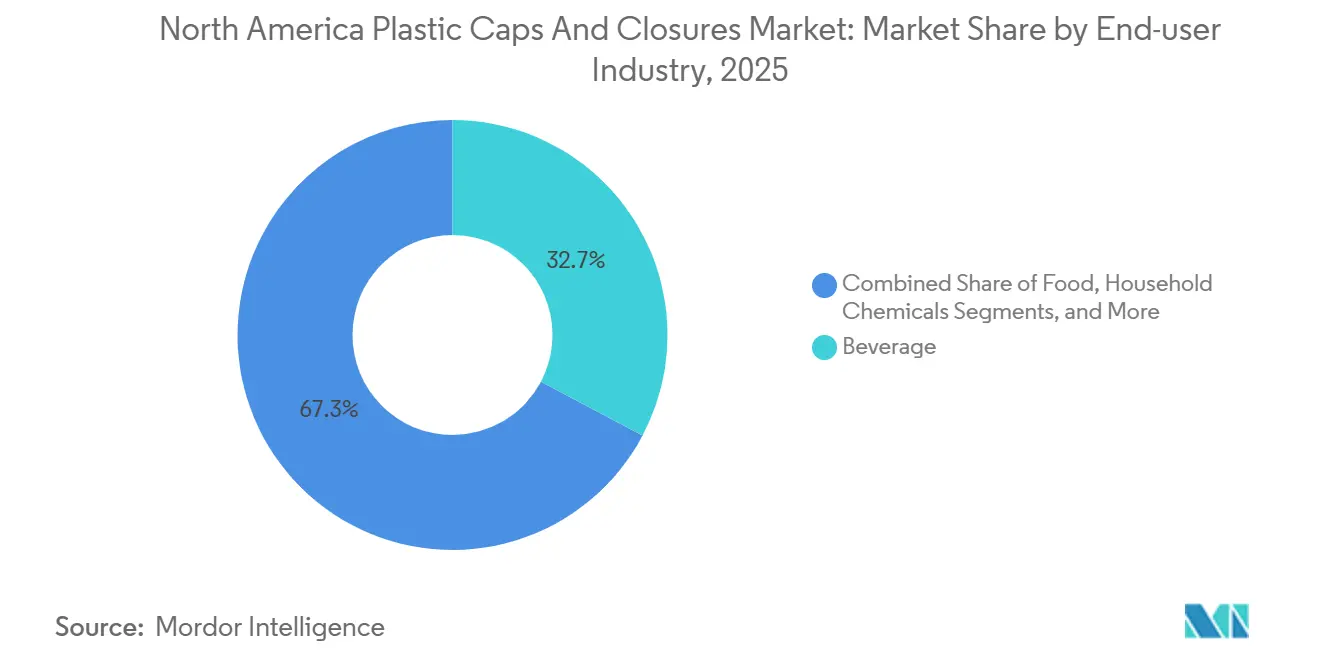
- Por usuário final, as bebidas responderam por 32,74% da demanda de 2025, enquanto os fechamentos farmacêuticos e de saúde avançam a um CAGR de 3,86% até 2031.
- Por processo, a moldagem por compressão representou 53,81% das remessas de 2025, mas a impressão 3D para prototipagem rápida está se expandindo a 3,66% ao ano.
- Por geografia, os Estados Unidos representaram 70,92% do volume de 2025, e o México é o país de crescimento mais rápido, a 6,33% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Demanda por Bebidas Engarrafadas e Funcionais | +0.8% | Estados Unidos e Canadá, com repercussão nos centros urbanos do México | Médio prazo (2-4 anos) |
| Pressão dos Proprietários de Marcas por Fechamentos Fixos e Prontos para o Comércio Eletrônico | +0.6% | Estados Unidos (Califórnia, Oregon, Washington), Canadá (Colúmbia Britânica, Quebec) | Longo prazo (≥ 4 anos) |
| Transição para Tampas Monomateriais de PP para Facilitar a Reciclagem | +0.5% | América do Norte, com adoção antecipada na Califórnia e nos estados do Nordeste dos EUA | Médio prazo (2-4 anos) |
| Expansão do Mercado Farmacêutico e de Nutracêuticos On-line Impulsiona a Demanda por Fechamentos Resistentes a Crianças | +0.7% | Estados Unidos e Canadá, concentrados em zonas metropolitanas de atendimento de comércio eletrônico | Curto prazo (≤ 2 anos) |
| Visão Computacional Habilitada por IA Reduz Taxas de Defeitos e Custos | +0.3% | Corredores de fabricação dos Estados Unidos e do México | Médio prazo (2-4 anos) |
| Tampas Inteligentes com Autenticação NFC e QR Integrados | +0.2% | Estados Unidos (segmentos de bebidas alcoólicas e farmacêutico), Canadá (comestíveis de cannabis) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Bebidas Engarrafadas e Funcionais
Os lançamentos de bebidas funcionais saltaram 23% em relação ao ano anterior em 2025, acelerando a demanda por fechamentos de 28 e 38 milímetros com evidência de violação que mantêm integridade de vedação de 15 psi.[1] A água engarrafada em dose individual agora captura 62% das vendas da categoria, levando as marcas a especificar fechamentos mais leves que reduzem os custos de material em USD 0,003 cada. Os players de nutrição esportiva estão padronizando dispensadores de tampa flip-top com válvulas de retenção de silicone que evitam a contaminação por refluxo. Nos Estados Unidos, o consumo per capita de água enriquecida subiu para 14,7 galões em 2025, mais de 50% acima do Canadá, destacando a influência desproporcional do país nos volumes de fechamentos. A convergência das preferências de portabilidade e os lançamentos de produtos voltados para a saúde mantêm as bebidas no centro do mercado de tampas e fechamentos plásticos da América do Norte.
Expansão do Mercado Farmacêutico e de Nutracêuticos On-line Impulsiona a Demanda por Fechamentos Resistentes a Crianças
A receita de farmácias on-line dos EUA atingiu USD 92 bilhões em 2025, canalizando 38% dos frascos de prescrição por meio do atendimento por correspondência.[2] A Lei de Prevenção de Envenenamento por Embalagens exige fechamentos resistentes a crianças, e os vendedores de nutracêuticos agora aplicam designs de apertar e girar adequados para idosos que atendem ao Protocolo E da norma ASTM D3475, melhorando o sucesso de abertura por adultos para 85% enquanto mantêm a segurança infantil. A AptarGroup registrou um aumento de 22% nas remessas de fechamentos farmacêuticos no terceiro trimestre de 2025, à medida que os volumes de embalagens de medicamentos GLP-1 aumentaram. O crescimento se concentra na Flórida, no Arizona e na Califórnia, onde populações envelhecidas se cruzam com a penetração de banda larga, sustentando o potencial de crescimento no curto prazo. Essas dinâmicas reforçam o posicionamento premium das ofertas resistentes a crianças no mercado de tampas e fechamentos plásticos da América do Norte.
Pressão dos Proprietários de Marcas por Fechamentos Fixos e Prontos para o Comércio Eletrônico
O projeto de lei SB 45 da Califórnia exige tampas fixas até 2027, espelhando a Diretiva de Plásticos de Uso Único da Europa. A Coca-Cola e a PepsiCo se comprometeram em janeiro de 2025 a migrar 80% dos portfólios de água engarrafada e refrigerantes dos EUA para fechamentos com dobradiça fixa até dezembro de 2026. Estudos de vazamento no comércio eletrônico mostram que fechamentos com torque otimizado reduzem as taxas de falha em encomendas de 2,1% para 0,4%, uma métrica crítica à medida que os volumes de comércio eletrônico de bebidas cresceram 19% em 2025. Os dados de limpeza de praias do Oregon indicam 34% menos tampas soltas onde os formatos fixos são prevalentes. Os altos custos de ferramental, variando de USD 45.000 a 80.000 por cavidade, restringem o grupo de fornecedores e aguçam a diferenciação no mercado de tampas e fechamentos plásticos da América do Norte.
Transição para Tampas Monomateriais de PP para Facilitar a Reciclagem
A lei SB 1013 da Califórnia estipula que as embalagens de bebidas contenham 50% de conteúdo reciclado até 2030 e cobre explicitamente os fechamentos. O polipropileno monomaterial elimina o revestimento tradicional de PE, mas manter vedações herméticas exige tolerâncias de moldagem inferiores a 0,05 mm. A Guala Closures validou uma tampa de bebidas alcoólicas totalmente em PP que manteve a entrada de oxigênio abaixo de 0,3 cc/dia em testes de envelhecimento de 12 meses. O PP reciclado é negociado com um prêmio de USD 150-200 por tonelada em relação ao virgem, incentivando os conversores a fechar contratos plurianuais. As auditorias de marcas agora fazem referência às normas de autodeclaração ISO 14021, desencorajando o greenwashing e acelerando a transição para monomateriais em todo o mercado de tampas e fechamentos plásticos da América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de Responsabilidade Estendida do Produtor sobre Resina Virgem | -0.4% | Estados Unidos (Califórnia, Maine, Oregon, Colorado), Canadá (Colúmbia Britânica, Quebec) | Curto prazo (≤ 2 anos) |
| Ascensão das Embalagens Flexíveis Verticais com Bicos Substituindo Tampas Rosqueadas | -0.3% | Estados Unidos e Canadá, concentrados em molhos, bebidas e produtos químicos domésticos | Médio prazo (2-4 anos) |
| Mandatos de Conteúdo de rPET dos EUA e do Canadá Comprimem a Demanda por PP Virgem | -0.2% | Estados Unidos (Califórnia, Washington), Canadá (mandato federal) | Longo prazo (≥ 4 anos) |
| Testes de Marcas de Bebidas com Tampas Coroa de Alumínio Revedáveis | -0.1% | Segmentos de cerveja artesanal e bebidas alcoólicas premium dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Responsabilidade Estendida do Produtor sobre Resina Virgem
Desde 2025, nove estados dos EUA e quatro províncias canadenses têm cobrado taxas de REP de USD 0,02 a 0,04 por fechamento de resina virgem para financiar melhorias na reciclagem.[3] O programa do Maine isenta de taxas os produtos com 100% de conteúdo reciclado, conferindo uma vantagem de custo de USD 80-120 por tonelada, mas o fornecimento norte-americano de PP reciclado de grau alimentício atende apenas 56% da demanda. O esquema da Colúmbia Britânica acrescenta USD 0,015 por unidade para financiar melhorias na coleta seletiva. Os estatutos fragmentados obrigam os conversores a gerenciar SKUs e estoques, elevando os custos indiretos em todo o mercado de tampas e fechamentos plásticos da América do Norte.
Ascensão das Embalagens Flexíveis Verticais com Bicos Substituindo Tampas Rosqueadas
As remessas regionais de embalagens flexíveis verticais cresceram 11% em 2025, deslocando garrafas rígidas em condimentos e detergentes. As embalagens com bicos reduzem o peso de transporte em 85% e cortam os custos logísticos em USD 0,12 por unidade em rotas transcontinentais. A Heinz e a Unilever eliminaram 120 milhões de fechamentos rígidos após mudar os SKUs de ketchup e detergente em 2024. As bebidas carbonatadas permanecem isoladas porque os bicos de embalagem não suportam pressão de 45 psi, mas as categorias de bebidas sem gás continuarão a corroer os volumes de fechamentos, moderando a expansão do mercado de tampas e fechamentos plásticos da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Fechamentos de PET Ganham Espaço à Medida que os Mandatos de Monomaterial se IntensificamOs fechamentos de tereftalato de polietileno, embora representem apenas 12% das remessas de 2025, estão crescendo a 4,31% até 2031, à medida que os produtores de água engarrafada convertem para tampas de PET sem revestimento que melhoram os rendimentos de reciclagem. O polipropileno ainda domina com 46,47% de participação porque suas propriedades de barreira mantêm a entrada de oxigênio abaixo de 0,5 cc/dia para bebidas carbonatadas. A lei AB 793 da Califórnia, que inclui fechamentos nas metas de conteúdo reciclado, levou a Silgan a reconverter três linhas no Texas para PET reciclado, adicionando 60 milhões de unidades de capacidade anual.
Os conversores que garantem contratos de longo prazo para PET reciclado de grau alimentício com prêmios de USD 200 por tonelada estão protegendo o fornecimento. Em contraste, o México permanece 78% em PP virgem, refletindo a infraestrutura de reciclagem limitada, embora a Estratégia Nacional de Reciclagem de 2025 vise 30% de conteúdo reciclado até 2030. As transições de materiais, portanto, avançam de forma desigual em todo o mercado de tampas e fechamentos plásticos da América do Norte.

Por Tipo:
Formatos Resistentes a Crianças Superam os Padrões RosqueadosOs fechamentos rosqueados lideraram com 48,83% do volume de 2025, essenciais para a retenção de pressão em refrigerantes. Os designs resistentes a crianças estão avançando a 4,02%, auxiliados pelas regras de limiar de torque da Health Canada para comestíveis de cannabis e pelo crescimento das e-farmácias nos EUA. O fechamento resistente a crianças de apertar e girar da Aptar elevou o sucesso de abertura por adultos para 92% sem comprometer a resistência infantil, captando o interesse dos primeiros adotantes.
As tampas dispensadoras, 18% das remessas, estão ganhando popularidade em bebidas esportivas onde as tampas flip-top suportam o uso com uma mão, particularmente no México, onde as bebidas esportivas em dose individual crescem 14% ao ano. As variantes de encaixe não rosqueadas permanecem um nicho porque o vazamento durante o transporte no comércio eletrônico limita uma aceitação mais ampla. Esses padrões ressaltam as necessidades de desempenho específicas do produto que sustentam a diversidade de segmentos no mercado de tampas e fechamentos plásticos da América do Norte.
Por Setor de Uso Final:
Fechamentos Farmacêuticos Aceleram Além da Linha de Base de BebidasTampas e fechamentos para bebidas responderam por 32,74% das unidades em 2025, mas os fechamentos farmacêuticos e de saúde estão crescendo 3,86%, impulsionados por um setor de farmácias online nos EUA avaliado em 92 bilhões de USD. O lançamento de águas engarrafadas com alegações de eletrólitos e adaptogênicos elevou a demanda por fechamentos associados em 3,9% em 2025, enquanto marcas de destilados estão incorporando chips NFC para coibir falsificações, ampliando a receita por unidade de fechamento.
Os fechamentos para alimentos, com 22% do volume, sofrem pressão de substituição por embalagens flexíveis. Cosméticos e artigos de higiene pessoal respondem por 11% das remessas, com bombas sem ar ajudando a preservar a vida útil de séruns. Produtos químicos domésticos ficam para trás, com CAGR de 2,8%, devido a fórmulas concentradas que exigem menos fechamentos. A expansão farmacêutica, portanto, compensa os segmentos mais lentos, estabilizando o crescimento em todo o mercado de tampas e fechamentos plásticos da América do Norte.
Por Processo de Fabricação:
A Moldagem por Compressão Mantém Vantagem de Velocidade enquanto a Impressão 3D Escala a PrototipagemA moldagem por compressão entregou 53,81% da produção de 2025, favorecida por ciclos de menos de 3 segundos que rendem mais de 1.200 unidades por cavidade por hora. A moldagem por injeção, 38% do volume, permanece indispensável para geometrias complexas resistentes a crianças. Sistemas híbridos que combinam a velocidade da compressão com a versatilidade da injeção estrearam em outubro de 2025, visando conversores farmacêuticos que exigem precisão dimensional sob a certificação ISO 15378.
A prototipagem rápida via impressão 3D representa apenas 2% das remessas, mas está crescendo a 3,66% porque os ciclos de design foram reduzidos à metade, para 9 meses. As marcas aceitam o custo de protótipo de USD 2,50 para evitar erros de ferramental de aço de USD 100.000. As instalações mexicanas permanecem 89% moldadas por compressão, refletindo um foco em tampas de bebidas de alto volume para exportação. A escolha do processo, portanto, se alinha com as demandas dos usuários finais no mercado de tampas e fechamentos plásticos da América do Norte.
Análise Geográfica
Mercado de Tampas e Fechamentos Plásticos dos Estados Unidos e México
Os Estados Unidos geraram 70,92% das remessas de 2025, sustentados por um consumo de bebidas de 44,7 galões per capita e um setor farmacêutico de 580 bilhões de USD. Os conversores da Califórnia produziram 42% de sua produção de 2025 com resina pós-consumo, superando a média nacional de 28% devido aos incentivos da SB 1013. Os mosaicos de taxas de EPR inflacionam os custos administrativos em até 0,012 USD por unidade. As importações mexicanas provenientes de nearshoring entregues no Texas agora superam os preços domésticos em 8-12%, reduzindo as margens no mercado de tampas e fechamentos plásticos da América do Norte.
Mercado de Tampas e Fechamentos Plásticos do Canadá e Estados Unidos
O Canadá contribuiu com 18% do volume regional e cresceu 3,5% em 2025, impulsionado pela demanda por embalagens resistentes a crianças para comestíveis de cannabis e pelo mandato de coleta de 75% da Colúmbia Britânica, que aumentou a disponibilidade de resina reciclada. Quebec alcançou uma taxa de coleta de fechamentos de 82% por meio de reembolsos de depósito, garantindo matéria-prima para os conversores locais. A concentração de mercado é maior do que nos EUA; os quatro principais fornecedores controlam 68% do volume canadense, em comparação com 52% nos Estados Unidos.
Mercado de Tampas e Fechamentos Plásticos do México
O México, embora represente apenas 11% das remessas de 2025, está se expandindo a 6,33% até 2031, impulsionado por 420 milhões de USD em investimentos de nearshoring. A planta da Silgan Holdings Inc. em Monterrey foi inaugurada em abril de 2025, adicionando 800 milhões de unidades de capacidade de fechamentos para bebidas. A mão de obra a 3,80 USD por hora permite preços de entrega 10–14% abaixo da produção norte-americana. O consumo urbano na Cidade do México, Guadalajara e Monterrey está crescendo 9% ao ano, proporcionando um impulso de dois dígitos à demanda doméstica.
Panorama regulatório
A regulamentação que afeta as tampas e fechos de plástico na América do Norte está se tornando mais rígida em relação à circularidade, à elaboração de relatórios e à segurança de contato com alimentos. Nos Estados Unidos, a EPA finalizou sua Estratégia Nacional para Prevenir a Poluição Plástica em 2024, sinalizando uma direção federal coordenada em todo o ciclo de vida dos plásticos, juntamente com estruturas de EPR de embalagens em nível estadual cada vez mais proeminentes que moldam as escolhas de design de fechos e as estratégias de fornecimento de PCR.
Os materiais de fechos para alimentos e bebidas continuam sendo regidos pelas normas de contato com alimentos da FDA dos EUA e pela estrutura de Substâncias de Contato com Alimentos (FCS), incluindo os requisitos previstos no 21 CFR 177.1210 para determinadas juntas de vedação. No Canadá, o Environment and Climate Change Canada estabeleceu o Registro Federal de Plásticos sob a CEPA (Seção 46), com o relatório da Fase 1 começando em 2025 para os dados de 2024 e categorias de relatório expandidas sendo implementadas gradualmente durante 2026. Isso aumenta o ônus de conformidade para produtores e importadores que colocam embalagens plásticas, incluindo fechos, no mercado canadense.
Análise da cadeia de valor
A cadeia de valor abrange o fornecimento de resina e PCR, o design e a ferramentaria de fechos, a fabricação de alta velocidade (moldagem por compressão e injeção), sistemas de qualidade e rastreabilidade, distribuição a proprietários de marcas e envasadores contratados, e canais de coleta e reciclagem de fim de vida que determinam a disponibilidade de PCR e os resultados das taxas de EPR. Os principais participantes do mercado incluem Silgan Holdings, Amcor, AptarGroup, Closure Systems International, TriMas, e fornecedores de equipamentos como a Husky Technologies, enquanto os proprietários de marcas usam cada vez mais painéis de avaliação de fornecedores vinculados ao conteúdo reciclado, às taxas de defeitos e à reciclabilidade.
As restrições upstream estão centradas na garantia de PP reciclado de qualidade alimentar e PET reciclado em escala. A complexidade downstream também está aumentando à medida que os produtores alinham SKUs a diferentes requisitos de EPR e de conteúdo reciclado por jurisdição. A SB 54 da Califórnia é uma âncora operacional importante na região: os regulamentos permanentes da CalRecycle foram aprovados pelo Office of Administrative Law em 1º de maio de 2026, com um prazo inicial de registro de produtores em junho de 2026, o que impulsiona uma coleta de dados mais estruturada, documentação de atributos de embalagem e coordenação entre conversores, distribuidores e organizações de responsabilidade do produtor. Colaborações do setor, como o U.S. Plastics Pact, conectam fornecedores de resina, conversores e marcas em torno de fluxos de trabalho de ampliação de conteúdo reciclado e design para reutilização, reforçando a mudança para tampas de material único, formatos com tampa cativa e controle de qualidade mais rígido no uso de PCR.
Cenário Competitivo
A concentração de mercado é moderada; os cinco maiores fornecedores — Silgan Holdings, Amcor, AptarGroup, Closure Systems International e Berry Global — detinham uma participação considerável do volume de 2025. A tecnologia é o ponto central. A Silgan investiu na recuperação de PET no Texas para garantir 25.000 toneladas de matéria-prima, enquanto a Amcor comercializou tampas de PP monomaterial que mantêm 3,8 volumes de CO₂ por 12 meses. A AptarGroup registrou 14 patentes de fechamentos NFC durante 2024-2025, consolidando a liderança em tampas inteligentes.
Oportunidades em espaços inexplorados estão surgindo em designs resistentes a crianças adequados para idosos que equilibram a conformidade com a norma ASTM D3475 com ergonomia amigável para artrite, um segmento no qual os fornecedores estabelecidos têm investido pouco, apesar de a população dos EUA com 65 anos ou mais ter atingido 58 milhões em 2025. Conversores de médio porte, como Phoenix Closures e Mold-Rite Plastics, estão adotando inspeção habilitada por IA para reduzir as taxas de escape de defeitos abaixo de 0,3%, conquistando contratos de zero defeito de compradores farmacêuticos.
A ISO 15378 tornou-se requisito básico; 62% das licitações farmacêuticas exigiam certificação em 2025. As atualizações da Indústria 4.0, custando de USD 1,2 a 2,8 milhões por linha, agora diferenciam os fornecedores pela velocidade de troca e pela eficiência global dos equipamentos. Esses investimentos em corrida armamentista definem o ritmo competitivo do mercado de tampas e fechamentos plásticos da América do Norte.
Líderes do Setor de Tampas e Fechamentos Plásticos da América do Norte
-
Silgan Holdings Inc.
-
Amcor PLC
-
Closure Systems International Inc.
-
AptarGroup Inc.
-
Trimas Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tampas e Fechamentos Plásticos da América do Norte Empresas cobertas neste relatório
- Silgan Holdings Inc.
- Amcor plc
- AptarGroup Inc.
- Closure Systems International Inc.
- TriMas Corporation
- Guala Closures SpA
- Tetra Pak Group
- O.Berk Company LLC
- BERICAP Holding GmbH
- Pano Cap Canada Ltd
- Erie Molded Plastics Inc.
- Crown Holdings Inc.
- Phoenix Closures Inc.
- Mold-Rite Plastics LLC
- Comar LLC
- Husky Technologies
- SACMI Imola S.C.
- Sonoco Products Company
- Plastipak Holdings Inc.
- Albea Group
Oportunidades de mercado e perspectivas futuras
O design para reciclabilidade e a migração para materiais únicos estão criando espaço em branco em plataformas de fechos de PET e PP que se ajustam às orientações emergentes e aos critérios de auditoria das marcas. Em fevereiro de 2026, a Association of Plastic Recyclers (APR) emitiu orientações de design de tampas de PET para a cor da tampa e testes de reciclabilidade, dando aos conversores e às marcas um objetivo mais claro e apoiando a adoção de tampas de PET onde as garrafas já são de PET e onde os sistemas de recuperação priorizam os rendimentos de reciclagem de PET.
O reposicionamento de capacidade e capacidade por parte dos principais fornecedores também está criando oportunidades de fornecimento e qualificação a curto prazo para bebidas e categorias adjacentes. A Closure Systems International adquiriu duas instalações de fabricação norte-americanas da Amcor em maio de 2026 (Erie, Pensilvânia e Hattiesburg, Mississippi), sinalizando um investimento renovado na produção regional de fechos para bebidas e reduzindo os prazos de entrega para programas de alto volume. Em março de 2026, a Southeastern Container anunciou uma expansão de 31 milhões de dólares na Carolina do Norte que adiciona capacidade de fabricação de fechos, indicando uma integração contínua por parte dos fornecedores de garrafas e campi de embalagem colocalizados. Do lado das políticas e do custo de atendimento, o engajamento dos produtores na definição de taxas de EPR está se tornando mais organizado, com a Circular Action Alliance iniciando um processo de consulta em junho de 2026, o que aumenta o valor dos designs de fechos que podem documentar atributos de reciclabilidade e conteúdo reciclado para estruturas de taxas eco-moduladas.
Desenvolvimentos industriais recentes em Mercado de Tampas e Fechamentos Plásticos da América do Norte
- Maio de 2026: A Closure Systems International adquiriu duas instalações de fabricação norte-americanas da Amcor em Erie, Pensilvânia, e Hattiesburg, Mississippi. A transação fortaleceu a presença regional da CSI em fechos para bebidas e apoia uma resposta de fornecimento mais rápida para programas moldados por compressão de alto volume nos Estados Unidos.
- Outubro de 2025: A Closure Systems International introduziu o fecho Asepti-Lok 47 38mm para o enchimento asséptico de bebidas e lançou o fecho Sport Flip Top 38mm voltado para bebidas ativas e para consumo em trânsito. Esses lançamentos ampliaram o portfólio de bebidas da CSI em aplicações assépticas e de enchimento a quente, elevando a diferenciação de desempenho além dos formatos roscados padrão.
- Julho de 2024: A Origin Materials e o Reed City Group iniciaram uma parceria estratégica para produzir em massa tampas e fechos de PET em Michigan, usando PET virgem ou reciclado, com produção prevista para o final de 2024. A parceria refletiu o crescente interesse no fornecimento de fechos de PET alinhados a fluxos de reciclagem de material único e criou um caminho adicional norte-americano para a capacidade de tampas de PET.
Mercado de Tampas e Fechamentos Plásticos da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange tampas e fechamentos plásticos comercializados para vedação e dispensação de produtos embalados em toda a América do Norte, mensurados no ponto de fabricação e venda para as cadeias de suprimentos de embalagens.
Exclusões de escopo: Fechamentos metálicos, rolhas de vidro e formatos de fechamento à base de papel ou cortiça estão excluídos deste dimensionamento.
Visão Geral da Segmentação
- Por Material
- Polietileno (PE)
- Tereftalato de Polietileno (PET)
- Polipropileno (PP)
- Outros Materiais
- Por Tipo
- Rosqueado
- Dispensador
- Não Rosqueado
- Resistente a Crianças
- Por Setor de Uso Final
- Bebidas
- Água Engarrafada
- Refrigerantes
- Bebidas Alcoólicas
- Outras Bebidas
- Alimentos
- Farmacêutico e de Saúde
- Cosméticos e Artigos de Higiene Pessoal
- Produtos Químicos Domésticos
- Outros Setores
- Bebidas
- Por Processo de Fabricação
- Moldagem por Injeção
- Moldagem por Compressão
- Impressão 3D / Prototipagem Rápida
- Outros Processos de Fabricação
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer limites claros sobre o que se enquadra como tampa ou fechamento plástico e para construir o mapa de demanda por embalagem de uso final. Geralmente recorremos a fontes públicas como dados de fabricação do US Census Bureau, estatísticas de comércio da US International Trade Commission, publicações do Statistics Canada e indicadores industriais do INEGI do México, que ajudam a ancorar as tendências de produção de embalagens.
Para testar a direção do modelo, também utilizamos fontes como publicações de associações de embalagens e plásticos, atualizações regulatórias e de normas sobre embalagens e materiais em contato, periódicos científicos revisados por pares nas áreas de polímeros e embalagens, além de relatórios anuais e apresentações a investidores de empresas. Adicionalmente, assinaturas pagas que cobrem informações financeiras e de inteligência empresarial, bases de dados de patentes e registros de importação e exportação em nível de remessa foram consultadas seletivamente para preencher lacunas sobre mix de produtos e fluxos transfronteiriços. As fontes mencionadas acima são meramente ilustrativas, e muitas outras referências públicas e proprietárias foram analisadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar volumes de fechamentos, faixas de preço e mudanças de mix nos segmentos de embalagens para bebidas, alimentos, cuidados domésticos e saúde. Conversamos com conversores de embalagens, partes interessadas vinculadas a resinas, contatos de compras de marcas e participantes do lado da distribuição nos Estados Unidos, Canadá e México, e utilizamos suas contribuições para confirmar premissas que não podiam ser lidas diretamente de conjuntos de dados públicos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 13% |
| Nível intermediário: 60% | Líderes Funcionais/de Unidade: 42% |
| Players Menores: 14% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído por meio de uma reconstrução de demanda de cima para baixo, na qual a produção de produtos embalados e a atividade de envase foram traduzidas em necessidades de fechamentos com base em taxas de utilização e número típico de fechamentos por embalagem. O modelo foi então corroborado por meio de aproximações seletivas de baixo para cima, utilizando volumes amostrais de fornecedores, verificações de canal sobre remessas de fechamentos e verificações de faixas de preço por principais formatos de fechamento, o que nos ajudou a ajustar os totais quando a primeira estimativa parecia imprecisa.
Os insumos relevantes neste mercado incluem volumes de bebidas e alimentos embalados, a participação de embalagens de PET e PEAD que utilizam fechamentos plásticos, o cronograma de adoção de fechamentos mais leves e fechamentos fixos, a direção dos preços de resinas que influencia os custos de conversão e a mudança de mix entre formatos de dispensação e rosqueados. Para as previsões, foi aplicada uma análise de cenários em torno do crescimento da demanda por embalagens e da velocidade de adoção de novos designs de fechamentos, e os intervalos de cenários foram então estreitados com base no consenso de especialistas obtido nas entrevistas. Onde os sinais de baixo para cima eram incompletos, as lacunas foram tratadas com premissas conservadoras de penetração e reequilíbrio no nível do país, de modo que os totais permanecessem consistentes com os indicadores mais amplos de produção de embalagens.
Ciclo de Validação e Atualização de Dados
As estimativas foram verificadas por meio de triangulação entre sinais independentes, e os valores discrepantes foram sinalizados quando volume, mix e economia unitária implícita não se alinhavam. Antes da aprovação final, o modelo passa por revisões analíticas etapa a etapa, e chamadas de acompanhamento são acionadas quando uma premissa-chave muda, como precificação vinculada a resinas, uma mudança significativa no formato de embalagem ou uma alteração de design motivada por regulamentação.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que possam impactar a demanda ou os preços. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, consistente com o escopo definido e a abordagem de mensuração.
Tamanho do Mercado de Tampas e Fechamentos Plásticos da América do Norte da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas para este mercado podem diferir mais do que os compradores esperam, pois alguns estudos dimensionam o valor em USD e outros dimensionam o volume físico em unidades, e as premissas subjacentes de preço e mix podem mover os totais rapidamente. As diferenças também surgem quando o limite do estudo é definido de forma diferente entre usos finais e formatos de fechamento.
Os sinais de fluxo de embalagens baseados em comércio e as verificações de produção de embalagens por uso final são as evidências que mantêm a estimativa da Mordor Intelligence vinculada a um conjunto de demanda definido por unidades (399,26 bilhões de unidades em 2025), em vez de ser impulsionada principalmente por preços médios de venda assumidos, que podem variar por formato e por ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 399,26 bilhões de USD (2025) | |
| Publicação Setorial A | 8,30 bilhões de USD (2022) | Utiliza valor em USD com ano-base de 2022, portanto os resultados dependem fortemente de premissas de preço por fechamento e mix, em vez de uma construção de demanda de fechamentos baseada em unidades vinculada à produção de embalagens. |
| Consultoria Regional B | 14,58 bilhões de USD (2025) | Reporta um valor em USD para 2025, que pode expandir ou contrair dependendo de como formatos de dispensação, fechamentos especiais e escalada de preços são tratados, mesmo que a demanda subjacente em unidades seja semelhante. |
A dispersão na tabela decorre principalmente da combinação de dimensionamento baseado em unidades com dimensionamento baseado em USD e do uso de diferentes anos-base que enfrentam diferentes ambientes de preços. Ao manter o modelo rastreável a indicadores de atividade de embalagens e, em seguida, utilizando entrevistas para verificar o mix e os preços, a visão final permanece reproduzível e mais fácil de auditar quando as premissas mudam.
Principais Perguntas Respondidas no Relatório
Qual será o volume de remessas unitárias até 2031 no mercado de tampas e fechamentos plásticos da América do Norte?
O volume tem previsão de atingir 488,36 bilhões de unidades até 2031, avançando a um CAGR de 3,41% de 2026 a 2031.
Qual material de fechamento está crescendo mais rapidamente?
As tampas de tereftalato de polietileno estão se expandindo a 4,31% ao ano, à medida que as marcas adotam designs monomateriais sem revestimento.
Por que os fechamentos resistentes a crianças estão ganhando participação?
Os canais de farmácias on-line e de nutracêuticos exigem designs resistentes a crianças em conformidade com a norma ASTM, elevando o segmento a um CAGR de 4,02%.
Como as taxas de REP estão afetando os fornecedores?
As taxas sobre resina virgem de USD 0,02 a 0,04 por fechamento elevam os custos, a menos que os conversores garantam matéria-prima reciclada, estimulando transições de materiais para reciclado de PP e PET.
Qual país é o mercado de crescimento mais rápido na região?
O México está registrando um CAGR de 6,33% até 2031, sustentado por investimentos de nearshoring e pelo crescente consumo urbano de bebidas.
Quais tecnologias estão diferenciando os principais conversores?
Investimentos em inspeção por visão computacional com IA, tampas inteligentes habilitadas para NFC e prensas híbridas de compressão-injeção estão distinguindo os fornecedores em qualidade e conformidade, melhorando a capacidade de resposta.