
Tamanho e Participação do Mercado de Segurança Interna e Gestão de Emergências da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.39 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.25 % |
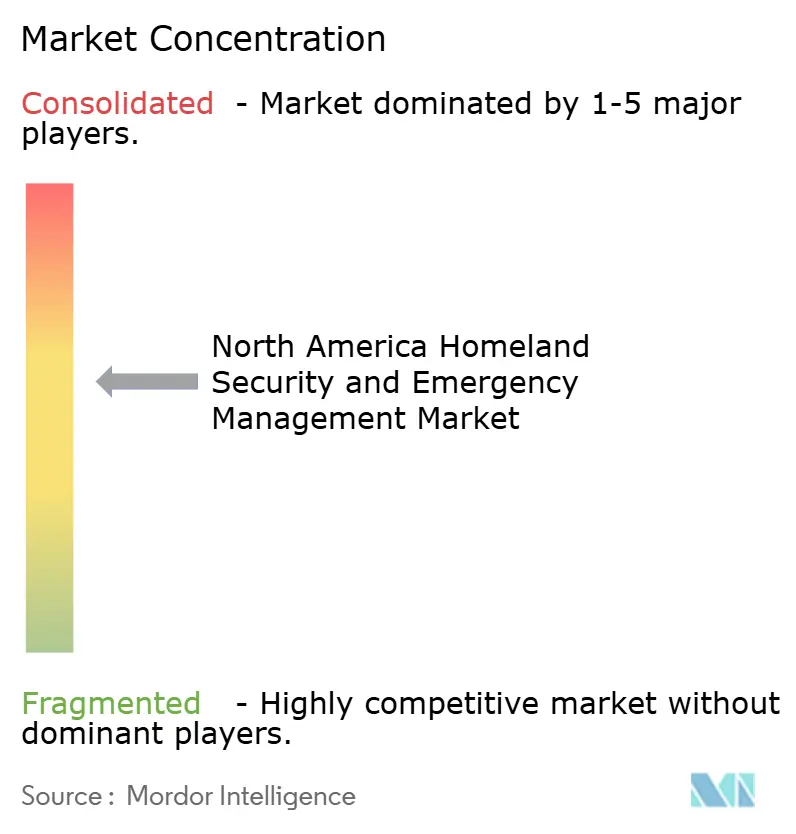
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Interna e Gestão de Emergências da América do Norte por Mordor Intelligence
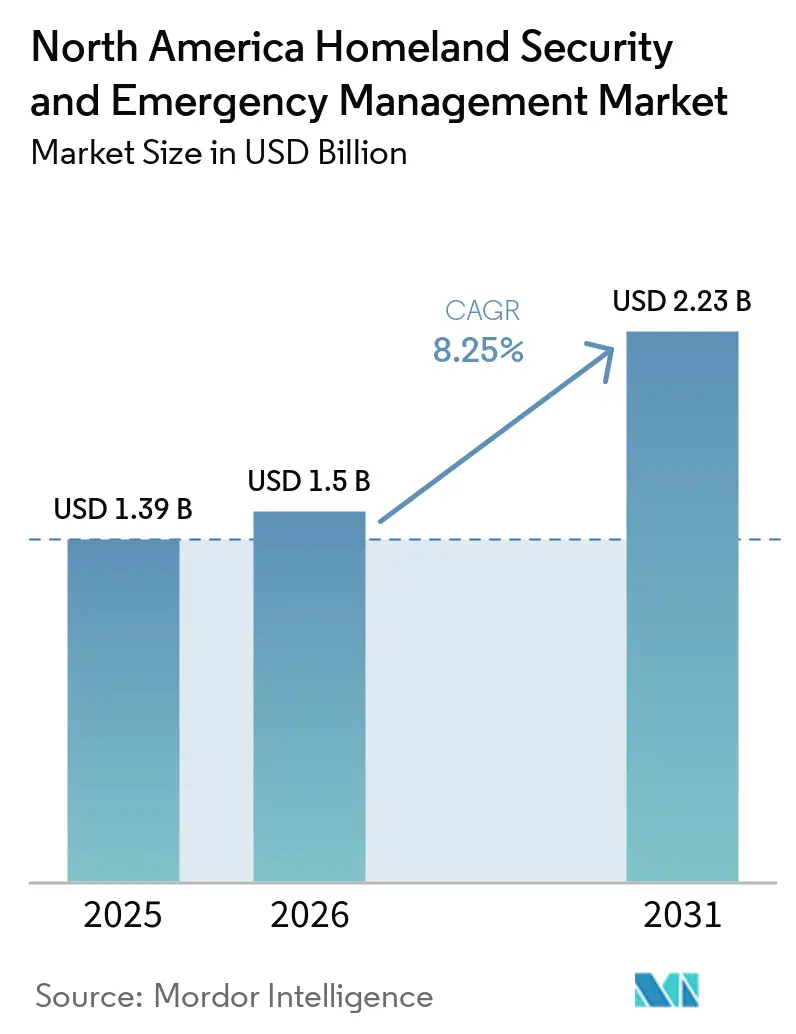
O tamanho do mercado de segurança interna e gestão de emergências da América do Norte foi avaliado em 1,39 bilhão de USD em 2025, e prevê-se que cresça de 1,50 bilhão de USD em 2026 para 2,23 bilhões de USD até 2031, registrando um CAGR de 8,27% durante o período de previsão (2026-2031). Subsídios e dotações federais estão direcionando os gastos para sistemas de cibersegurança, comunicações e resiliência em conformidade. A FEMA alocou 1,01 bilhão de USD por meio do Programa de Subsídios de Segurança Interna do Exercício Fiscal de 2025, com a cibersegurança entre as áreas de prioridade nacional exigidas. As perdas climáticas também sustentam a demanda por análise de riscos, ferramentas de continuidade e comunicações resilientes, pois a NOAA registrou 27 bilhões de USD em desastres climáticos e meteorológicos em 2024, com 182,70 bilhões de USD em perdas. Grandes contratantes mantêm posições em programas classificados e de capital intensivo, enquanto fornecedores de software competem por trabalhos de análise, nuvem e cibersegurança. Regras de aquisição, sistemas instalados obsoletos e escassez de pessoal em cibersegurança e comunicações de emergência podem atrasar implantações no mercado de segurança interna e gestão de emergências da América do Norte.
Principais Conclusões do Relatório
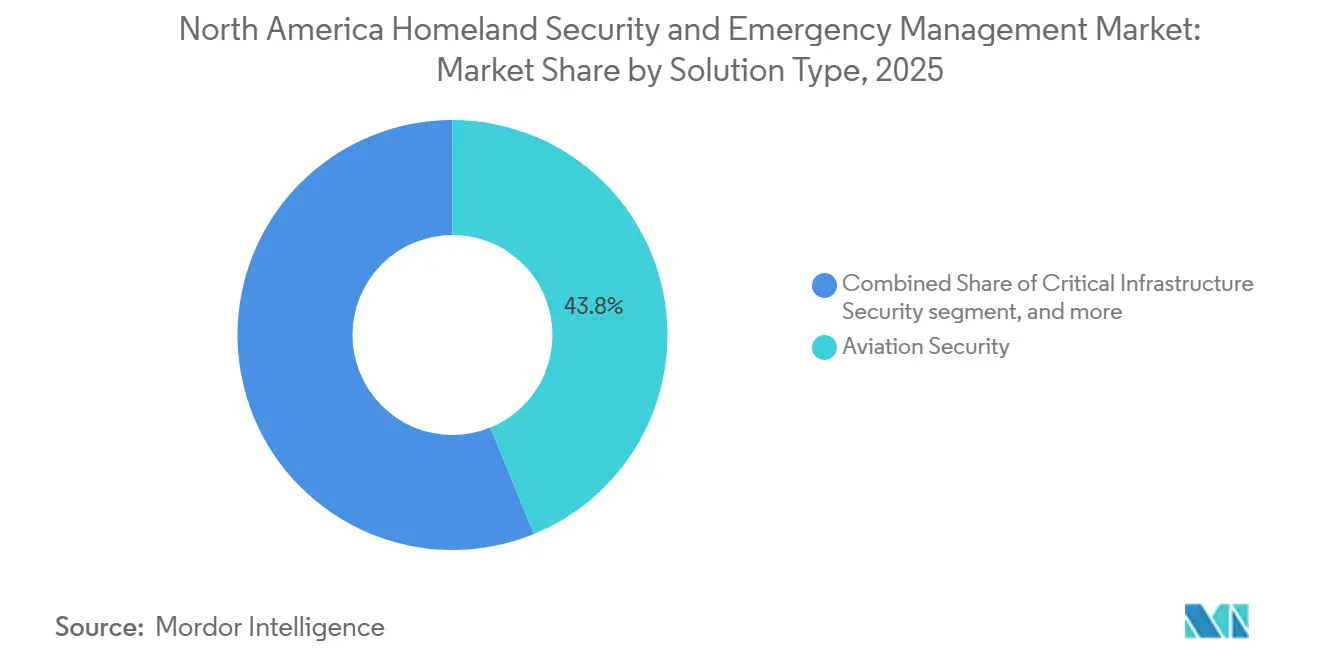
- Por tipo de solução, a segurança da aviação representou 43,82% da participação do mercado de segurança interna e gestão de emergências da América do Norte em 2025, enquanto a cibersegurança tem previsão de crescer a um CAGR de 10,48% até 2031.
- Por tecnologia, IA e aprendizado de máquina detiveram 31,93% da participação do mercado de segurança interna e gestão de emergências da América do Norte em 2025, enquanto as plataformas de segurança em nuvem têm previsão de crescer a um CAGR de 11,91% até 2031.
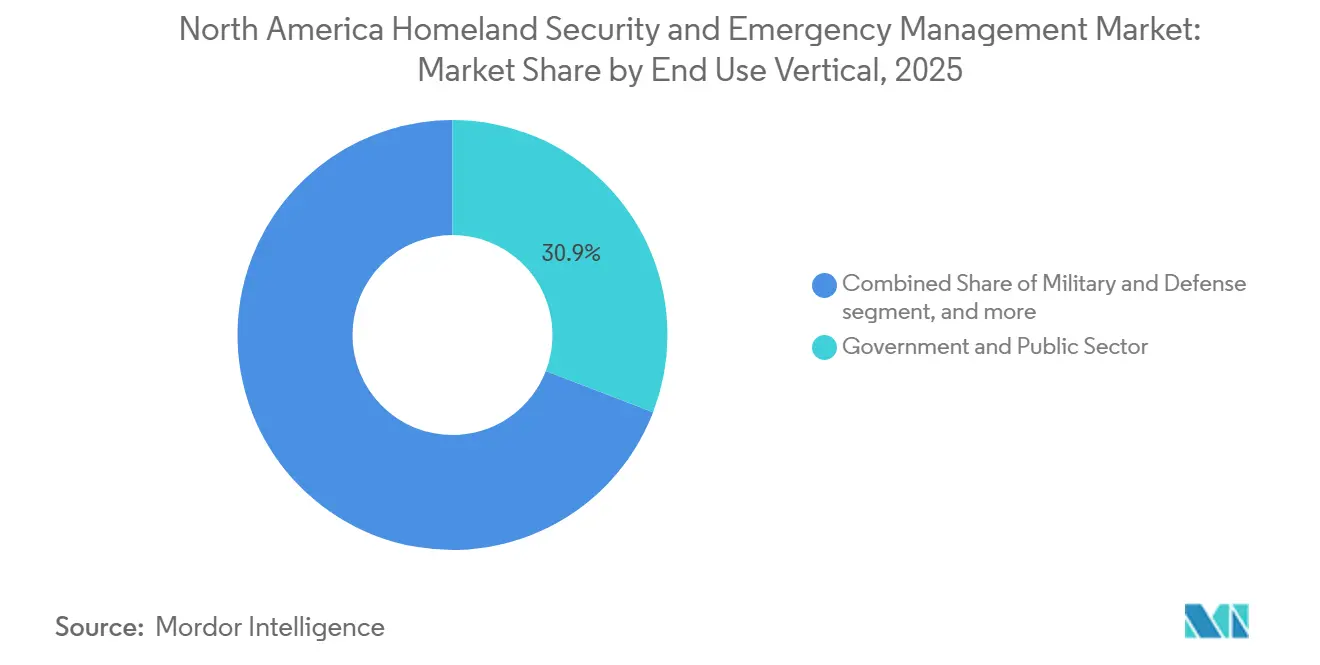
- Por vertical de uso final, o governo e o setor público responderam por 30,85% dos gastos em 2025, enquanto o setor militar e de defesa tem previsão de crescer a um CAGR de 9,95% até 2031.
- Por geografia, os Estados Unidos detiveram 39,67% dos gastos regionais em 2025, enquanto o Canadá tem previsão de crescer a um CAGR de 10,29% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Financiamento federal de preparação e do Programa de Subsídios de Segurança Interna | +2.10% | Estados Unidos, com repercussões secundárias no Canadá e no México | Médio prazo (2-4 anos) |
| Modernização de confiança zero e cibersegurança de infraestrutura crítica | +1.80% | Estados Unidos, com alinhamento canadense | Médio prazo (2-4 anos) |
| Aumento da frequência e do custo de desastres climáticos extremos | +1.60% | Estados Unidos e Canadá, com exposição crescente no México | Curto prazo (≤ 2 anos) |
| Modernização de sistemas legados de comunicações de emergência e segurança pública | +1.10% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Digitalização da elegibilidade para subsídios e aquisição de software orientada por conformidade | +0.80% | Estados Unidos, com esforços similares de conformidade digital no Canadá | Médio prazo (2-4 anos) |
| Interoperabilidade de dados entre jurisdições para comunidades tribais, rurais e de fronteira | +0.50% | Comunidades de fronteira e tribais dos Estados Unidos e do Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Federal de Preparação e do Programa de Subsídios de Segurança Interna
Os subsídios federais passaram de uma abordagem de financiamento de repasse para a aquisição de tecnologia vinculada a requisitos de conformidade. A FEMA distribuiu 1,01 bilhão de USD por meio do seu Programa de Subsídios de Segurança Interna do Exercício Fiscal de 2025. O Programa Estadual de Segurança Interna recebeu 373,50 milhões de USD, a Iniciativa de Segurança de Áreas Urbanas recebeu 553,50 milhões de USD e a Operação Stonegarden recebeu 81 milhões de USD.[1] Os beneficiários devem destinar pelo menos 30% dos prêmios a cinco áreas de prioridade nacional, incluindo cibersegurança e resposta a crises nas fronteiras. Esse requisito sustenta a demanda por fornecedores cujos produtos atendam aos requisitos de subsídios e autorização. O orçamento discricionário do DHS para o Exercício Fiscal de 2026, de 66,40 bilhões de USD, foi 1,30 bilhão de USD acima do nível aprovado para o Exercício Fiscal de 2025, apoiando programas plurianuais para integradores e fornecedores de análise.
Aumento da Frequência e do Custo de Desastres Climáticos Extremos
Os EUA registraram uma média de 23 bilhões de USD em eventos climáticos anualmente entre 2020 e 2024, com um custo médio anual de 149,30 bilhões de USD.[2] Esses eventos mantêm a relevância dos sistemas de análise de riscos e continuidade operacional para o planejamento de preparação. Os incêndios florestais de Los Angeles em janeiro de 2025 aumentaram a atenção para o gerenciamento preditivo de incêndios florestais, análise de evacuação e coordenação de incidentes com suporte de IA. Os requisitos de preparação da FEMA também exigem relatórios pós-ação que identifiquem lacunas de capacidade. Essas lacunas documentadas podem moldar as especificações usadas em futuras compras financiadas por subsídios. O resultado é uma demanda sustentada por sistemas de consciência situacional, comunicações resilientes e capacidades de atendimento de emergência de próxima geração no mercado de segurança interna e gestão de emergências da América do Norte.
Modernização de Confiança Zero e Cibersegurança de Infraestrutura Crítica
A CISA publicou a Parte Um sobre Microssegmentação em Confiança Zero em julho de 2025 para estabelecer orientações de planejamento para as agências do Poder Executivo Civil Federal. As orientações oferecem às agências um caminho mais claro para projetos de microssegmentação e aquisições relacionadas. A Diretiva Operacional Vinculante BOD 26-02 da CISA também exige que as agências inventariem e substituam dispositivos de borda sem suporte. A Comissão Federal de Regulação de Energia aprovou a CIP-015-1 em julho de 2025, estendendo os requisitos de monitoramento de rede interna a ativos de alto impacto do sistema elétrico de grande porte. Esses requisitos abrangem tanto ambientes de tecnologia da informação quanto de tecnologia operacional. A CISA também publicou orientações conjuntas sobre integração segura de IA em tecnologia operacional em dezembro de 2025, sustentando a demanda por plataformas de operações de segurança.[3]
Modernização de Sistemas Legados de Comunicações de Emergência e Segurança Pública
A FirstNet contava com mais de 7 milhões de conexões de segurança pública e mais de 31.000 agências e organizações de segurança pública no quarto trimestre de 2025. A AT&T entregou 1.000 novos sites da Banda 14 em 2025, com mais de dois terços localizados em áreas rurais e tribais. A expansão da rede aumenta a pressão sobre as agências que ainda utilizam sistemas de banda estreita para substituir equipamentos mais antigos. Esse ciclo de substituição alcança os pontos de atendimento de segurança pública e os centros de despacho de emergência até 2031. O Canadá alocou 55,40 milhões de CAD (40 milhões de USD) ao longo de 4 anos no Orçamento de 2025 para renovar o Sistema Nacional de Alertas Públicos. O mercado de segurança interna e gestão de emergências da América do Norte, portanto, possui caminhos de aquisição distintos para os EUA e o Canadá em comunicações de segurança pública.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aquisição fragmentada entre autoridades federais, estaduais, locais, tribais e territoriais | -1.10% | Estados Unidos, com tensão federal-provincial no Canadá | Médio prazo (2-4 anos) |
| Pressão orçamentária decorrente de operações e manutenção de sistemas legados | -0.90% | América do Norte | Médio prazo (2-4 anos) |
| Acesso desigual ao financiamento de preparação para comunidades rurais e tribais | -0.60% | Oeste rural dos Estados Unidos, terras tribais e norte remoto do Canadá | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra em cibersegurança, comunicações de emergência e gestão de incidentes | -0.80% | Estados Unidos, com efeitos secundários no Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aquisição Fragmentada entre Autoridades Federais, Estaduais, Locais, Tribais e Territoriais
A aquisição está dividida entre muitas autoridades federais, estaduais, locais, tribais e territoriais, cada uma com regras e cronogramas diferentes. Os programas do DHS para estados, áreas urbanas, regiões, organizações sem fins lucrativos e governos tribais possuem estruturas separadas de elegibilidade e relatórios. Os fornecedores podem precisar repetir avaliações do FedRAMP, revisões de privacidade estaduais e consultas tribais para diferentes oportunidades. Isso eleva os custos de entrada e pode concentrar a concorrência em torno de empresas com autorizações governamentais estabelecidas. Jurisdições menores também podem adquirir soluções pontuais elegíveis para subsídios em vez de plataformas interoperáveis de longo prazo. Esses fatores podem retardar implantações coordenadas no mercado de segurança interna e gestão de emergências da América do Norte.
Pressão Orçamentária Decorrente de Operações e Manutenção de Sistemas Legados
As despesas de operações e manutenção de sistemas instalados podem limitar os recursos disponíveis para novas capacidades. A Administração de Segurança nos Transportes (TSA) recebeu 215 milhões de USD no Exercício Fiscal de 2026 para modernizar o Sistema de Triagem de Propriedades em Pontos de Controle, mas seu plano atual projeta a conclusão até o Exercício Fiscal de 2049. O cronograma demonstra como os limites orçamentários anuais podem retardar grandes programas de atualização. As agências que migram do atendimento de emergência analógico para o Atendimento de Emergência de Próxima Geração devem substituir equipamentos, redesenhar redes e treinar pessoal. Compromissos pesados de manutenção podem atrasar as aquisições de IA e análise até que as regras de conformidade exijam ação. O efeito é mais intenso onde sistemas biométricos e de vigilância mais antigos ainda possuem contratos de manutenção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Segurança da Aviação Domina, Cibersegurança Ganha Terreno RapidamenteA segurança da aviação representou 43,82% do tamanho do mercado de segurança interna e gestão de emergências da América do Norte por tipo de solução em 2025. A TSA alocou 215 milhões de USD para aquisição e implantação de scanners de tomografia computadorizada e 20 milhões de USD para pesquisa e desenvolvimento de biometria no Exercício Fiscal de 2026. A implantação de scanners de tomografia computadorizada teve início em 2025 nos aeroportos de Atlanta, Denver, Orlando e Boston. A implantação se expande em 2026 para Los Angeles, Dallas-Fort Worth, Seattle e mais de 20 aeroportos de médio porte. Segurança de infraestrutura crítica, segurança de perímetro, segurança de fronteiras, segurança marítima e serviços de risco refletem outras responsabilidades federais.
A cibersegurança tem projeção de expansão a um CAGR de 10,48% de 2026 a 2031, a maior taxa dentro do mix de soluções. A tecnologia operacional conectada ampliou as necessidades de segurança de agências públicas e operadores de infraestrutura crítica. Os requisitos federais incluem FISMA, CMMC 2.0, FedRAMP e BOD 26-02 para dispositivos de borda sem suporte. O material de IA da CISA de 2026 aborda questões de segurança associadas ao uso de IA. A Teledyne FLIR Defense lançou o CheMSense Protect em junho de 2026, um monitor de ar contínuo que detecta ameaças de agentes de guerra química em menos de 20 segundos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tecnologia:
IA e Aprendizado de Máquina Comandam a Participação enquanto a Nuvem EmergeIA e aprendizado de máquina responderam por 31,93% dos gastos com tecnologia em 2025. A tecnologia suporta detecção inteligente, detecção de anomalias e suporte à decisão em operações de aviação, fronteiras e cibersegurança. A CISA utiliza aprendizado de máquina não supervisionado por meio do CyberSentry para monitorar redes de infraestrutura crítica em busca de anomalias. IoT e sensores inteligentes adicionam mais dados de portos, pontos de controle e serviços públicos. A Autoridade FirstNet direcionou a implantação de mais de 135 sites de células de uso específico para ampliar a cobertura de banda larga 5G para a segurança pública.
As plataformas de segurança em nuvem têm previsão de expansão a um CAGR de 11,91% de 2026 a 2031. Sua demanda está vinculada às cargas de trabalho federais que migram para ambientes de nuvem autorizados pelo FedRAMP. A BOD 26-02 suporta arquiteturas de perímetro definido por software que dependem de controles de segurança conectados à nuvem. O NIST SP 800-53 Rev. 5 e o Modelo de Maturidade de Confiança Zero da CISA v2.0 reforçam a segurança nativa em nuvem em novas implantações governamentais. A identificação biométrica cresce à medida que a TSA implanta sistemas CAT-2 e a Alfândega e Proteção de Fronteiras (CBP) expande a verificação biométrica nos portos de entrada.
Por Vertical de Uso Final:
Governo Ancora a Demanda enquanto a Defesa AceleraUsuários do governo e do setor público detiveram 30,85% dos gastos por vertical de uso final em 2025. Subsídios federais, requisitos estatutários e veículos contratuais de longa duração sustentam essa posição. A Palantir recebeu um acordo de compra global de 1 bilhão de USD do DHS em fevereiro de 2026 para licenças de software e serviços analíticos em todo o departamento. Infraestrutura crítica, instalações comerciais, saúde e serviços médicos de emergência também requerem tecnologia de segurança e resposta. Frotas de ambulâncias conectadas, programas de resiliência hospitalar e sistemas de despacho vinculados ao Atendimento de Emergência de Próxima Geração sustentam a demanda.
O setor militar e de defesa tem previsão de crescer a um CAGR de 9,95% de 2026 a 2031. Os requisitos de defesa nacional e de combate utilizam cada vez mais sistemas de comando e controle interoperáveis. Isso permite que o software desenvolvido para planejamento de missões seja adaptado para usos de defesa civil doméstica. O transporte recebe gastos incrementais provenientes da modernização da aviação, subsídios de segurança portuária e expansão da vigilância de fronteiras. O setor de segurança interna e gestão de emergências da América do Norte vincula a aquisição de tecnologia de defesa às necessidades de preparação civil.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Segurança Interna e Gestão de Emergências dos Estados Unidos
Os Estados Unidos detinham 39,67% dos gastos regionais em 2025. O projeto de lei de dotações do DHS para o exercício fiscal de 2026 prevê 99,1 bilhões de USD em financiamento discricionário total, incluindo 66,4 bilhões de USD no âmbito do projeto de lei, 26,5 bilhões de USD para resposta a grandes desastres e 6,3 bilhões de USD para programas de compensação de taxas. A Elbit Systems of America iniciou a implantação de Torres de Vigilância Integrada habilitadas por inteligência artificial na Área de Responsabilidade de Del Rio em julho de 2025, no âmbito de um contrato IDIQ de 1,8 bilhão de USD com o CBP dos EUA. A aquisição fragmentada entre mais de 50 agências administrativas estaduais e milhares de jurisdições locais pode retardar a entrega. Os fornecedores com caminhos de contratos federais e subfederais estão em melhor posição para navegar nessa estrutura.
Mercado de Segurança Interna e Gestão de Emergências do Canadá
Projeta-se que o Canadá seja a geografia de crescimento mais rápido, com um CAGR de 10,29% de 2026 a 2031. O Orçamento de 2025 comprometeu 257,60 milhões de CAD (187 milhões de USD) para aeronaves de combate a incêndios florestais e 55,40 milhões de CAD (40 milhões de USD) para renovar o Sistema Nacional de Alertas Públicos. A Segurança Pública do Canadá planejou 744,60 milhões de CAD (535 milhões de USD) em gastos com gestão de emergências para o exercício fiscal de 2025-26. Os Arranjos Modernizados de Assistência Financeira em Casos de Desastre, lançados em abril de 2025, utilizam cinco fluxos de compartilhamento de custos com índices federais-provinciais revisados. O Canadá está direcionando mais atenção para a prevenção e mitigação, embora utilize acordos de transferência em vez da estrutura de subsídios dos EUA.
Mercado de Segurança Interna e Gestão de Emergências do México
O México representa uma oportunidade emergente no mercado de segurança interna e gestão de emergências da América do Norte. A transferência da Guarda Nacional, em setembro de 2024, da Secretaria de Segurança e Proteção Cidadã para a Secretaria de Defesa Nacional consolidou a supervisão federal da tecnologia de segurança dentro de um modelo civil-militar. Zacatecas inaugurou a primeira fase de seu Centro de Comando C5i em setembro de 2025, com um investimento de 1 bilhão de MXN (50 milhões de USD) em tecnologia e infraestrutura. O projeto inclui comunicações P25, sistemas de vigilância e controles de acesso biométrico.
Cenário Competitivo
O mercado de segurança interna e gestão de emergências da América do Norte possui uma estrutura competitiva semiconsolidada. Northrop Grumman Corporation, RTX Corporation, BAE Systems plc, Honeywell Aerospace Inc. e General Dynamics IT estão estabelecidas em programas de capital intensivo que exigem profunda integração de sistemas, longos ciclos de programa e instalações classificadas. Essas empresas geralmente competem por meio de veículos IDIQ e contratos de custo mais remuneração de longa duração. A CIP-015-1 abriu uma oportunidade adjacente no monitoramento de rede interna para sistemas elétricos de grande porte de alto impacto. O acordo de compra global de 1 bilhão de USD da Palantir com o DHS demonstra que os responsáveis por contratos estão utilizando a continuidade de plataforma e a profundidade de integração nas principais decisões de compra.
A concorrência no mercado de segurança interna e gestão de emergências da América do Norte concentra-se na interoperabilidade entre jurisdições, detecção de ameaças nativa de IA fora da aviação e serviços gerenciados em nuvem para governos estaduais e locais de médio porte. Fornecedores de análise focados em tecnologia e cibersegurança em nuvem podem converter obrigações regulatórias em serviços de conformidade recorrentes. Fornecedores que combinam ambientes de nuvem autorizados pelo FedRAMP com serviços gerenciados em conformidade com o CMMC podem reduzir o número de relacionamentos com fornecedores que as agências precisam gerenciar. O conceito de Torre de Vigilância Autônoma Relocável da GDIT e as atividades de sistemas autônomos da Anduril adicionam pressão competitiva na vigilância de fronteiras e perímetros. A Elbit Systems of America recebeu múltiplos contratos do CBP dos EUA em julho de 2026, totalizando mais de 370 milhões de USD para sistemas de vigilância e detecção.
As grandes empresas contratantes trabalham cada vez mais com especialistas em tecnologia em vez de desenvolver internamente todas as capacidades de IA e nuvem. Essa abordagem permite que as contratantes principais retenham funções de integração de sistemas enquanto os especialistas fornecem componentes de software e cibersegurança. A Palantir recebeu uma ordem de tarefa do ICE de 45,85 milhões de USD em junho de 2026 para modernização de investigações de segurança interna e análise operacional. A Teledyne FLIR Defense introduziu o CheMSense Protect em junho de 2026, estendendo a tecnologia comercial de detecção química para aplicações de defesa e civis.
Líderes do Setor de Segurança Interna e Gestão de Emergências da América do Norte
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Honeywell Aerospace Inc.
-
General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Interna e Gestão de Emergências da América do Norte Empresas cobertas neste relatório
- Northrop Grumman Corporation
- RTX Corporation
- General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- Thales Group
- International Business Machines Corporation (IBM)
- Honeywell Aerospace Inc.
- BAE Systems plc
- Elbit Systems Ltd.
- Cisco Systems, Inc.
- Palantir Technologies Inc.
- Booz Allen Hamilton, Inc.
- Fortinet, Inc.
- AT&T Inc.
- MOOG Inc.
Desenvolvimentos industriais recentes em Mercado de Segurança Interna e Gestão de Emergências da América do Norte
- Julho de 2026: A Elbit Systems of America recebeu múltiplos contratos do CBP dos EUA totalizando mais de 370 milhões de USD para reforçar a segurança nacional dos EUA. Os contratos estão programados para ser executados até maio de 2029, apoiando capacidades de consciência situacional em tempo real e segurança de fronteiras.
- Fevereiro de 2026: O DHS dos EUA estabeleceu um acordo de compra global de 1 bilhão de USD com a Palantir cobrindo licenças de software comercial, manutenção e serviços de implementação em todo o departamento. O acordo simplifica a aquisição para agências do DHS como CBP e ICE, permitindo compras de até 1 bilhão de USD em produtos e serviços da Palantir sem exigir licitação competitiva separada para cada compra.
- Novembro de 2025: O Governo do Canadá anunciou medidas para fortalecer a gestão federal de emergências, incluindo um novo Centro de Operações Governamentais projetado para coordenar múltiplas emergências simultaneamente e melhorar a resposta federal-provincial-territorial. A iniciativa também inclui engajamento nacional público e de partes interessadas, bem como investimentos do Orçamento de 2025, para aprimorar a capacidade do Canadá de responder a desastres naturais cada vez mais frequentes e severos.
Escopo do Relatório do Mercado de Segurança Interna e Gestão de Emergências da América do Norte
O mercado de segurança interna e gestão de emergências da América do Norte abrange o desenvolvimento, integração, implantação e fornecimento de soluções de segurança, preparação para emergências, resposta a incidentes, gestão de riscos e resiliência para autoridades federais, estaduais, locais, tribais e territoriais, operadores de infraestrutura crítica, organizações de transporte, instalações comerciais e outros usuários finais na região. O mercado avalia sistemas de segurança física e digital, capacidades de gestão de emergências, infraestrutura de comunicações, tecnologias de detecção e proteção, plataformas de cibersegurança, análise e serviços relacionados que abordam ameaças como terrorismo, ataques cibernéticos, riscos de fronteiras e imigração, eventos climáticos extremos, incidentes de segurança pública e outras emergências. O mercado também considera programas governamentais de preparação, financiamento federal por subsídios, modernização de sistemas legados, interoperabilidade, requisitos de cibersegurança e a crescente adoção de IA, IoT, nuvem, comunicações seguras, biometria e análise de dados.
O mercado de segurança interna e gestão de emergências da América do Norte é segmentado por tipo de solução, tecnologia, vertical de uso final e geografia. Por tipo de solução, o mercado é segmentado em segurança de infraestrutura crítica, detecção e proteção CBRNE, segurança de perímetro e física, cibersegurança, segurança de fronteiras e controle de imigração, segurança marítima e portuária, segurança da aviação e serviços de risco e emergência. Por tecnologia, o mercado é segmentado em IA e aprendizado de máquina, IoT e sensores inteligentes, análise de big data, 5G e comunicações seguras, plataformas de segurança em nuvem e identificação biométrica. Por vertical de uso final, o mercado é segmentado em governo e setor público, infraestrutura crítica, militar e defesa, transporte, instalações comerciais e industriais e saúde e serviços médicos de emergência. O relatório também abrange os tamanhos e previsões de mercado para o mercado de segurança interna e gestão de emergências da América do Norte em três países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Segurança de Infraestrutura Crítica |
| Detecção e Proteção CBRNE |
| Segurança de Perímetro e Física |
| Cibersegurança |
| Segurança de Fronteiras e Controle de Imigração |
| Segurança Marítima e Portuária |
| Segurança da Aviação |
| Serviços de Risco e Emergência |
| IA e Aprendizado de Máquina |
| IoT e Sensores Inteligentes |
| Análise de Big Data |
| 5G e Comunicações Seguras |
| Plataformas de Segurança em Nuvem |
| Identificação Biométrica |
| Governo e Setor Público |
| Infraestrutura Crítica (Energia e Serviços Públicos) |
| Militar e Defesa |
| Transporte (Aviação, Marítimo e Ferroviário) |
| Instalações Comerciais e Industriais |
| Saúde e Serviços Médicos de Emergência |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Solução | Segurança de Infraestrutura Crítica |
| Detecção e Proteção CBRNE | |
| Segurança de Perímetro e Física | |
| Cibersegurança | |
| Segurança de Fronteiras e Controle de Imigração | |
| Segurança Marítima e Portuária | |
| Segurança da Aviação | |
| Serviços de Risco e Emergência | |
| Por Tecnologia | IA e Aprendizado de Máquina |
| IoT e Sensores Inteligentes | |
| Análise de Big Data | |
| 5G e Comunicações Seguras | |
| Plataformas de Segurança em Nuvem | |
| Identificação Biométrica | |
| Por Vertical de Uso Final | Governo e Setor Público |
| Infraestrutura Crítica (Energia e Serviços Públicos) | |
| Militar e Defesa | |
| Transporte (Aviação, Marítimo e Ferroviário) | |
| Instalações Comerciais e Industriais | |
| Saúde e Serviços Médicos de Emergência | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de segurança interna e gestão de emergências da América do Norte em 2026?
O tamanho do mercado de segurança interna e gestão de emergências da América do Norte é de 1,50 bilhão de USD em 2026 e tem projeção de atingir 2,23 bilhões de USD até 2031 a um CAGR de 8,25%.
Qual solução lidera os gastos em segurança interna e gestão de emergências da América do Norte?
A segurança da aviação liderou os gastos com soluções com uma participação de 43,82% em 2025, apoiada por investimentos da TSA em scanners e biometria.
Qual é a área de solução de crescimento mais rápido até 2031?
A cibersegurança tem projeção de crescer a um CAGR de 10,48% à medida que os requisitos de confiança zero e as proteções de infraestrutura crítica se expandem.
Qual tecnologia está crescendo mais rapidamente em segurança interna e gestão de emergências?
As plataformas de segurança em nuvem têm previsão de crescer a um CAGR de 11,91% até 2031, apoiadas pela adoção de nuvem autorizada e requisitos de confiança zero.
Qual país está crescendo mais rapidamente na previsão regional?
O Canadá tem projeção de registrar um CAGR de 10,29% de 2026 a 2031, apoiado por programas de alertas, combate aéreo a incêndios e gestão de emergências.
Quais fatores podem retardar a implantação de sistemas de segurança interna?
Regras de aquisição fragmentadas, custos de manutenção de sistemas legados, financiamento local desigual e escassez de mão de obra qualificada podem atrasar a adoção.