
Tamanho e Participação do Mercado de Maquinário Agrícola da América do Norte e Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
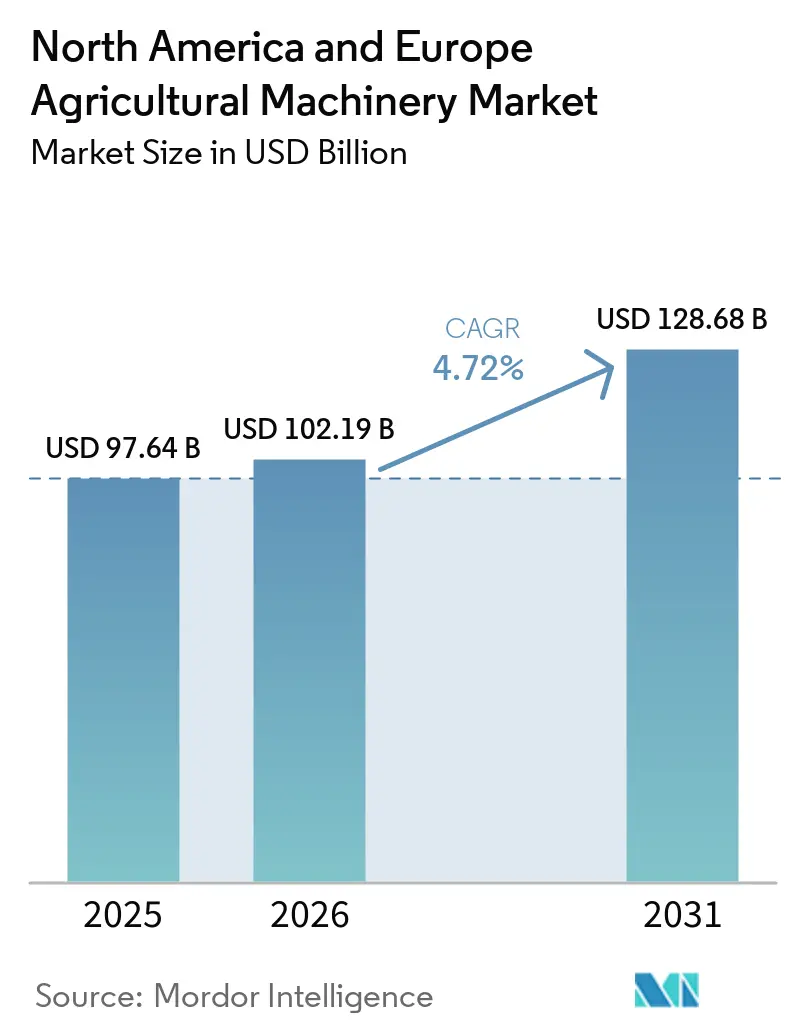
| Tamanho do mercado no ano base (2025) | 97.64 Bilhões de dólares |
| Tamanho do Mercado (2026) | 102.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 128.68 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.72 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Europa |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Maquinário Agrícola da América do Norte e Europa pela Mordor Intelligence
O tamanho do mercado de maquinário agrícola da América do Norte e Europa em 2026 é estimado em 102,19 bilhões de USD, acima do valor de 2025 de 97,64 bilhões de USD, com projeções de 128,68 bilhões de USD em 2031, crescendo a um CAGR de 4,72% ao longo de 2026-2031. As restrições persistentes de mão de obra estão deslocando o investimento agrícola para maquinário que pode reduzir a dependência de trabalhadores sazonais, especialmente em culturas especializadas. Fazendas maiores necessitam de maior capacidade de campo, enquanto operadores de pequeno e médio porte estão avaliando os benefícios de produtividade em relação aos altos custos de financiamento. Os recursos digitais estão se tornando mais importantes porque apoiam orientação, controle de máquinas, planejamento de manutenção e gestão de registros. O apoio público a equipamentos de precisão e de menor emissão pode acelerar as compras à medida que os prazos se aproximam. Os mercados de maquinário agrícola da América do Norte e da Europa, portanto, enfrentam demanda constante de substituição, embora pressões de renda e regulamentações possam atrasar pedidos individuais.
Principais Conclusões do Relatório
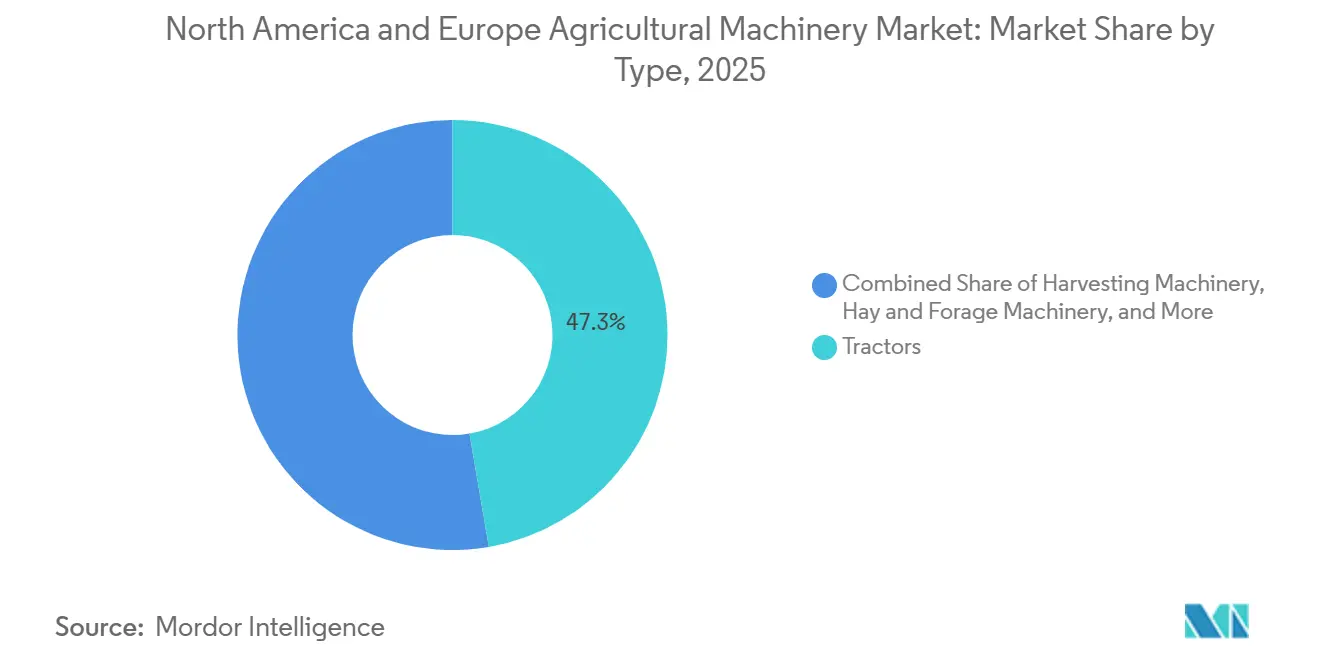
- Por Tipo, os tratores representaram a maior participação, com 47,3% do Tamanho do Mercado de Maquinário Agrícola da América do Norte e Europa em 2025, enquanto o maquinário de irrigação tem previsão de crescer a um CAGR de 6,4% de 2026 a 2031.
- Por Nível de Automação, os equipamentos manuais representaram a maior participação, com 46,0% da Participação do Mercado de Maquinário Agrícola da América do Norte e Europa em 2025, enquanto os equipamentos automáticos têm previsão de crescer a um CAGR de 6,2% de 2026 a 2031.
- Por Geografia, a Europa representou a maior participação, com 53,8% em 2025, enquanto a América do Norte tem previsão de crescer a um CAGR de 5,9% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Maquinário Agrícola da América do Norte e Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez Persistente de Mão de Obra Agrícola | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Agricultura de Precisão e Integração ISOBUS | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Incentivos Públicos para Equipamentos Climáticos Inteligentes | +0.7% | Europa como núcleo, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Substituição de Frota Envelhecida e Consolidação de Fazendas | +0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Autonomia Retrofit para Frotas de Alto Valor Existentes | +0.5% | América do Norte como núcleo, ganhos iniciais na Europa | Médio prazo (2-4 anos) |
| Eletrificação de Maquinário Compacto e Especializado | +0.3% | Europa como núcleo em distritos de pomares e vinhedos, América do Norte em crescimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Persistente de Mão de Obra Agrícola
Os Estados Unidos registraram aproximadamente 2,4 milhões de vagas agrícolas abertas em 2024, enquanto o emprego agrícola diminuiu em cerca de 155.000 postos durante meados de 2025[1]Fonte: Bureau of Labor Statistics, "Emprego e Salários Ocupacionais, Trabalhadores Agrícolas," Departamento do Trabalho dos EUA, bls.gov. A agricultura de culturas em fileiras adotou a mecanização para muitas operações de campo, mas as atividades intensivas em mão de obra em culturas especializadas ainda requerem trabalho manual substancial. A Europa também enfrenta escassez persistente de mão de obra e um envelhecimento da força de trabalho agrícola. Na União Europeia, o volume de mão de obra agrícola diminuiu 0,9% em 2024, refletindo a contração contínua do insumo de mão de obra agrícola em toda a região e apoiando a demanda por maquinário e automação que economizam mão de obra. Essas restrições de mão de obra estão acelerando a demanda por colheitadeiras de precisão, pulverizadores direcionados, transplantadoras mecanizadas e outros equipamentos que economizam mão de obra no Mercado de Maquinário Agrícola da América do Norte e Europa, pois as operações de campo oportunas permanecem críticas para manter a qualidade das culturas, a produtividade e a eficiência geral da fazenda.
Agricultura de Precisão e Integração ISOBUS
A conectividade dos equipamentos está passando de um recurso opcional para um requisito prático para muitas fazendas. O ISOBUS suporta a comunicação entre tratores, implementos e sistemas digitais compatíveis, melhorando a coordenação das máquinas em frotas mistas. A Comissão Europeia tem dado maior ênfase à digitalização e às abordagens de precisão dentro da direção futura da Política Agrícola Comum[2]Fonte: Comissão Europeia, "O Próximo Capítulo da PAC," Comissão Europeia, agriculture.ec.europa.eu. Essa direção apoia a demanda de substituição por equipamentos que possam documentar operações e aplicar insumos com maior precisão. Em 2024, a Deere & Company continuou investindo em sua plataforma digital e capacidades de equipamentos conectados, reportando 775.000 máquinas conectadas e 455 milhões de acres engajados por meio de seu ecossistema John Deere Operations Center. A AGCO Corporation também fortaleceu sua estratégia de agricultura de precisão em 2024 ao lançar o PTx Trimble, uma plataforma de frota mista projetada para suportar aplicações tanto de fábrica quanto de retrofit. Os operadores podem, portanto, avaliar se um ecossistema fechado ou uma compatibilidade mais ampla se adapta melhor à sua frota existente. Essa escolha de plataforma pode moldar os relacionamentos com revendedores, a receita de serviços e as decisões de atualização no Mercado de Maquinário Agrícola da América do Norte e Europa, pois as fazendas desejam ferramentas digitais úteis sem perturbar os arranjos estabelecidos de equipamentos e serviços.
Incentivos Públicos para Equipamentos Climáticos Inteligentes
O apoio agrícola europeu está cada vez mais alinhado com objetivos ambientais, climáticos e digitais. A Comissão Europeia adotou o pacote de simplificação da Política Agrícola Comum (PAC) em maio de 2025, enquanto os Planos Estratégicos da PAC aprovados continuam a apoiar a modernização agrícola por meio de medidas de investimento, incluindo tecnologias de digitalização e agricultura de precisão. Esses incentivos de investimento encorajam os agricultores a adotar maquinário avançado e melhorar a eficiência operacional. Iniciativas políticas semelhantes na América do Norte também promovem a modernização agrícola e práticas agrícolas eficientes em recursos. Em conjunto, esses programas fortalecem a demanda por equipamentos de precisão e especializados nos mercados de maquinário agrícola da América do Norte e da Europa. No entanto, os ciclos de financiamento e as janelas de candidatura podem influenciar as decisões de compra, exigindo que fabricantes e revendedores gerenciem a produção e o estoque de forma estratégica.
Substituição de Frota Envelhecida e Consolidação de Fazendas
Os Estados Unidos registraram 1.865.000 fazendas em 2025, uma redução de 15.000 em relação a 2024, enquanto o tamanho médio das fazendas aumentou para 469 acres, destacando a tendência contínua de consolidação de fazendas em todo o país [3]Fonte: Serviço de Pesquisa Econômica do Departamento de Agricultura dos EUA, "Estatísticas Agrícolas e Alimentares: Traçando os Fundamentos, Agricultura e Renda Agrícola," Departamento de Agricultura dos EUA, ers.usda.gov. Na Europa, as propriedades agrícolas maiores continuam a gerir uma parcela significativa da área agrícola utilizada, reforçando a mudança para operações agrícolas em maior escala. Essas mudanças estruturais aumentam a demanda por colheitadeiras de maior capacidade, tratores mais potentes e plantadeiras maiores capazes de cobrir maiores áreas de forma eficiente. A substituição de frotas também apoia a adoção de maquinário compatível com tecnologias digitais avançadas, fortalecendo assim a demanda no Mercado de Maquinário Agrícola da América do Norte e Europa, particularmente onde a variabilidade climática e as restrições de mão de obra exigem operações de campo oportunas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Equipamentos e Financiamento | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Renda Agrícola Volátil e Taxas de Juros | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Incerteza sobre Cibersegurança e Propriedade de Dados | -0.3% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escalada de Custos de Conformidade com o Estágio V e Nível 4 | -0.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Equipamentos e Financiamento
O maquinário agrícola premium tornou-se cada vez mais difícil de financiar para operadores com fluxo de caixa limitado, pois equipamentos modernos de alta potência equipados com tecnologias avançadas, como orientação de precisão, telemática e sistemas compatíveis com emissões, requerem um investimento inicial significativamente maior. Os agricultores também precisam considerar os valores de troca, o financiamento plurianual e o custo dos pacotes de serviços dos revendedores. Esses requisitos podem prolongar o processo de vendas e aumentar as necessidades de capital de giro dos revendedores. Operadores menores podem adiar compras quando os custos de empréstimo permanecem elevados, enquanto fazendas comerciais maiores podem fazer pedidos antes dos prazos de financiamento. Os mercados de maquinário agrícola da América do Norte e da Europa, consequentemente, mostram diferentes padrões de demanda entre grupos de tamanho de fazenda, com operadores comerciais prontos para financiamento em melhor posição para garantir equipamentos que melhorem a capacidade, a eficiência e a conformidade regulatória, enquanto operações menores podem preservar caixa estendendo o uso de ativos existentes.
Incerteza sobre Cibersegurança e Propriedade de Dados
O maquinário conectado coleta dados operacionais por meio de sensores, telemática, sistemas de orientação e controladores. Os agricultores estão cada vez mais focados em quem pode acessar esses dados e como eles serão usados nas plataformas de equipamentos. A Associação de Fabricantes de Equipamentos (AEM) delineou responsabilidades compartilhadas de cibersegurança para fabricantes, revendedores, proprietários de equipamentos e provedores de tecnologia em equipamentos conectados fora de estrada. A ISO/DIS 24882, que abrange a cibersegurança de produtos para maquinário agrícola, permaneceu em desenvolvimento durante o final de 2025, refletindo o crescente foco do setor nos requisitos de cibersegurança. Atender a essas expectativas evolutivas de cibersegurança requer desenvolvimento contínuo de software, validação de produtos e treinamento de revendedores. Essas considerações podem retardar a adoção de equipamentos conectados no Mercado de Maquinário Agrícola da América do Norte e Europa, à medida que fabricantes e compradores avaliam as responsabilidades de cibersegurança, enquanto os revendedores trabalham para fortalecer suas capacidades de suporte à operação segura de equipamentos, atualizações de software e gestão de acesso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Os Tratores Detêm a Maior Posição, Enquanto a Irrigação Lidera o Crescimento
Os tratores representaram 47,3% do tamanho do mercado de maquinário agrícola da América do Norte e Europa em 2025, tornando-os o segmento líder. Isso representou a maior participação do mercado de maquinário agrícola na América do Norte e Europa entre as categorias de equipamentos mencionadas. A demanda dentro dos tratores está dividida entre modelos de alta potência para fazendas em expansão e máquinas utilitárias compactas para uso especializado. A consolidação de fazendas apoia a adoção de tratores de maior capacidade, pois os operadores precisam concluir o plantio, o cultivo e a colheita dentro de janelas climáticas limitadas. Os tratores compactos também mantêm relevância em ambientes de pomares, vinhedos e pecuária. Os equipamentos de preparação e cultivo do solo permaneceram uma necessidade de capital padrão, incluindo arados, grades, cultivadores e enxadas rotativas. Os equipamentos de preparo do solo estavam entre os poucos segmentos de produção alemã a superar o setor de equipamentos mais amplo em 2025. O maquinário de colheita manteve demanda estável nas áreas produtoras de grãos, embora retornos mais baixos de cereais tenham enfraquecido os pedidos em alguns locais. O mercado de maquinário agrícola da América do Norte e Europa continua a exigir uma ampla gama de equipamentos, pois as tarefas agrícolas e os sistemas de culturas variam amplamente entre as duas regiões.
Os equipamentos de feno e forragem se beneficiaram dos fortes preços de gado leiteiro e bovino de corte em 2025, o que compensou parcialmente a demanda mais fraca de tratores e colheitadeiras em áreas pastoris da França, do Reino Unido e da Irlanda. O maquinário de irrigação tem projeção de avançar a um CAGR de 6,4% de 2026 a 2031. O estresse hídrico nas regiões oeste, sudoeste e das planícies centrais dos Estados Unidos apoia essa oportunidade de crescimento do tamanho do mercado de maquinário agrícola da América do Norte e Europa. Os sistemas de pivô central de precisão e de gotejamento custam mais do que a irrigação por inundação tradicional, mas podem melhorar a gestão da água. Programas federais e estaduais podem reduzir o custo de sistemas qualificados de uso eficiente da água. Os equipamentos de plantio e semeadura se beneficiam de práticas de taxa variável e demanda de grandes áreas. A Deere & Company lançou o carrinho de ar C1450T em julho de 2026 para apoiar a produtividade de semeadura entre reabastecimentos. Os equipamentos de pulverização, incluindo sistemas habilitados por drones, também estão atraindo interesse à medida que os produtores buscam reduzir as necessidades de mão de obra e atender aos requisitos de aplicação de precisão. Os fornecedores de equipamentos podem atender a essas necessidades combinando máquinas com controles, suporte agronômico e cobertura de serviço prática.


Por Nível de Automação: Os Equipamentos Manuais Permanecem os Maiores, Enquanto os Sistemas Automáticos Ganham Terreno
Os equipamentos manuais representaram 46,0% do mercado combinado de maquinário agrícola da América do Norte e Europa em 2025. A grande base instalada de equipamentos convencionais explica a liderança contínua do segmento. Muitas fazendas ainda usam máquinas sem automação instalada de fábrica, particularmente onde as horas de operação são limitadas ou os orçamentos de substituição são restritos. As novas introduções de equipamentos incluem cada vez mais funções assistidas como opções padrão ou acessíveis. As expectativas regulatórias para práticas de precisão e a economia das plataformas digitais comuns incentivam essa mudança. Os equipamentos semiautomáticos incluem direção guiada por GNSS, controle de seção e gerenciamento automatizado de cabeceiras. Representa o ponto de transição para muitas compras atuais de maquinário. Os revendedores relatam que as taxas de renovação de tecnologia de precisão excedem 90% entre os usuários do segundo ano, o que indica que essas funções podem se tornar parte das operações normais da fazenda uma vez adotadas. Os mercados de maquinário agrícola da América do Norte e Europa, portanto, provavelmente verão o progresso da automação por meio de atualizações graduais de frota, em vez de uma mudança única e universal no comportamento de compra.
Os equipamentos automáticos têm projeção de crescer a um CAGR de 6,2% de 2026 a 2031. Essa perspectiva do tamanho do mercado de maquinário agrícola da América do Norte e Europa reflete a demanda por autonomia supervisionada, configurações de líder-seguidor e arquitetura de autonomia pronta de fábrica. Em 2025, a linha 8R e 8RX da Deere & Company foi introduzida com designs preparados para atualizações de autonomia supervisionada. A plataforma PTx Trimble da AGCO Corporation atende a necessidades semelhantes por meio de compatibilidade de frota mista. Kits de retrofit podem adicionar orientação por GPS e funções automatizadas básicas a tratores e colheitadeiras existentes. Essa abordagem é especialmente relevante na Europa, onde os equipamentos são frequentemente mantidos por períodos mais longos. Os sistemas automáticos podem se expandir sem exigir que cada comprador adquira uma nova máquina, ampliando assim a base de clientes endereçável. O mercado de maquinário agrícola da América do Norte e Europa pode, portanto, ver demanda por automação tanto de compradores de novos equipamentos quanto de proprietários de máquinas existentes de alto valor.
Análise Geográfica
A Europa representou a maior participação do Mercado de Maquinário Agrícola da América do Norte e Europa, representando 53,8% da receita total em 2025, apoiada por sua base estabelecida de fabricação de maquinário agrícola, mecanização avançada e ampla adoção de tecnologias de agricultura de precisão. A Alemanha continua a servir como o centro de fabricação da região, enquanto a França permanece um importante mercado de equipamentos agrícolas, apesar da demanda de substituição mais fraca. A Itália mantém uma forte demanda por maquinário especializado usado em vinhedos e pomares, refletindo o foco da região na produção de culturas de alto valor e na especialização agrícola.
A América do Norte tem projeção de ser o mercado regional de crescimento mais rápido, registrando um CAGR de 5,9% durante 2026-2031, apoiada pela agricultura comercial em grande escala, fortes redes de revendedores e adoção crescente de tecnologias de agricultura de precisão. Os Estados Unidos permanecem o maior mercado da região, impulsionado pela mecanização extensiva, soluções de agricultura digital e demanda de substituição. Os produtores canadenses de grãos e oleaginosas continuam a adotar equipamentos guiados por GPS, tecnologias de taxa variável e sistemas de semeadura de alta capacidade, enquanto o México tem projeção de contribuir significativamente para o crescimento regional por meio da expansão da horticultura comercial, modernização da irrigação e melhoria do acesso ao financiamento agrícola.
No restante da Europa, a modernização agrícola e as mudanças estruturais continuam a criar oportunidades para a adoção de maquinário. Os programas de apoio ambiental do Reino Unido estão influenciando o momento dos investimentos em maquinário, enquanto as sanções continuam a afetar a distribuição de equipamentos e a disponibilidade de peças de reposição na Rússia. Polônia, Romênia e República Tcheca estão testemunhando uma consolidação gradual de fazendas e atualizações contínuas de equipamentos apoiadas por programas de investimento agrícola, fortalecendo a demanda de longo prazo por maquinário agrícola moderno em toda a região.
Cenário Competitivo
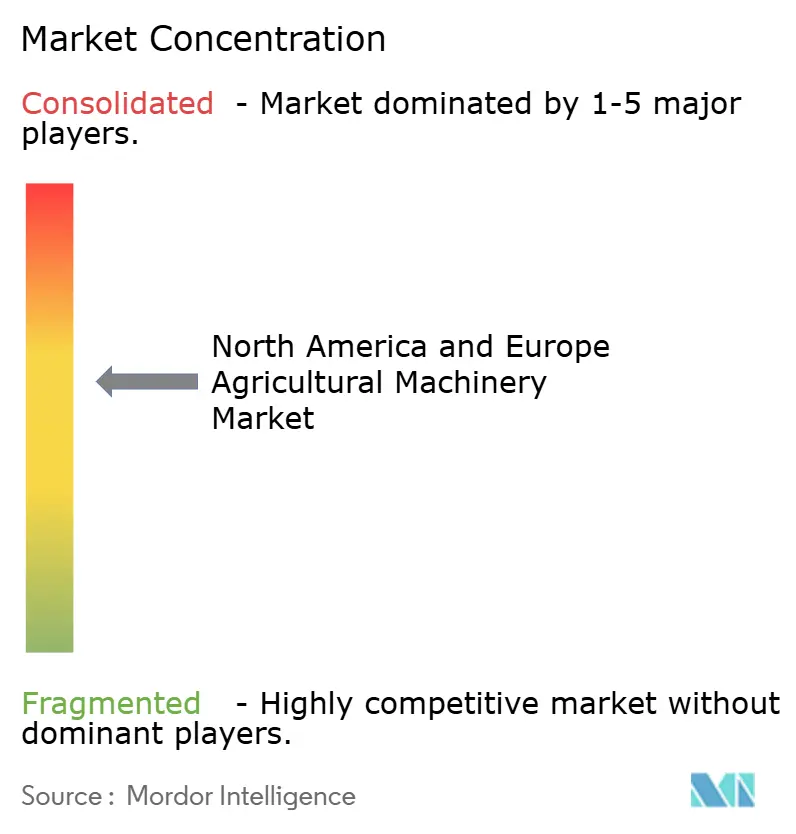
O mercado de maquinário agrícola da América do Norte e Europa está moderadamente concentrado em 2025, com Deere & Company, CNH Industrial N.V. e AGCO Corporation detendo posições fortes em tratores, colheitadeiras e sistemas de agricultura de precisão. A Deere & Company opera seu Operations Center como uma plataforma digital verticalmente integrada e adquiriu a Sentera em maio de 2025 para fortalecer as capacidades de reconhecimento aéreo de campo. Claas KGaA mbH, SDF Group, Argo Tractors S.p.A., Kubota Corporation, Mahindra & Mahindra Ltd., Yanmar Holdings Co., Ltd., ISEKI & CO., LTD. e Bucher Industries AG mantêm posições competitivas por meio de portfólios de maquinário especializado, inovação de produtos e redes de revendedores estabelecidas.
A concorrência está cada vez mais centrada em plataformas digitais, serviços conectados e atualizações de equipamentos, em vez de apenas potência. A Deere & Company aproveita seu ecossistema integrado para fortalecer o suporte de peças, serviços e ciclo de vida, enquanto a AGCO Corporation expandiu a conectividade de frota mista por meio de seu negócio PTx em 2025, incluindo tecnologias baseadas em nuvem e de retrofit que suportam equipamentos de múltiplas marcas. O mercado também apresenta oportunidades em autonomia retrofit, irrigação de precisão e gestão de culturas habilitada por drones. Valmont Industries, Inc., Lindsay Corporation e Orbia Advance Corporation, S.A.B. de C.V. (Netafim Limited) mantêm posições estabelecidas em soluções de pivô central e irrigação de precisão, enquanto a Tractors and Farm Equipment Limited (TAFE) permanece um fabricante estabelecido de equipamentos agrícolas.
O desenvolvimento dos requisitos de cibersegurança de produtos ISO/DIS 24882 está aumentando a complexidade do desenvolvimento de maquinário conectado e requer investimento contínuo em segurança de software, validação de produtos e suporte técnico. Os fabricantes maiores estão em melhor posição para distribuir esses custos em portfólios de produtos mais amplos. Em março de 2026, a Deere & Company fez parceria com a Tarter USA para fabricar Cortadores Rotativos de Asa Flexível Frontier nos Estados Unidos, fortalecendo ainda mais suas capacidades de fabricação na América do Norte e seu portfólio de produtos.
Líderes do Setor de Maquinário Agrícola da América do Norte e Europa
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Claas KGaA mbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A AGCO Corporation aprimorou seu motor AGCO Power e as tecnologias de trem de força integrado nos portfólios de tratores Fendt, Massey Ferguson e Valtra. Os testes independentes Deutsche Landwirtschafts-Gesellschaft (DLG) PowerMix validaram a melhoria da eficiência de combustível e do desempenho de campo, fortalecendo o portfólio de maquinário agrícola da AGCO Corporation na Europa e na América do Norte.
- Março de 2026: A Deere & Company fez parceria com a Tarter USA para fabricar uma nova linha de Cortadores Rotativos de Asa Flexível Frontier nos Estados Unidos. A colaboração fortalece a fabricação de maquinário agrícola na América do Norte ao avançar as tecnologias de produção e expandir a capacidade doméstica.
- Maio de 2025: A Deere & Company adquiriu a Sentera, fornecedora norte-americana de soluções de imagens aéreas, integrando capacidades de reconhecimento de campo baseado em drones e sensoriamento remoto ao John Deere Operations Center para aprimorar a agricultura de precisão na América do Norte.


Escopo do Relatório do Mercado de Maquinário Agrícola da América do Norte e Europa
O maquinário agrícola abrange equipamentos mecânicos e ferramentas utilizados em atividades agrícolas, incluindo preparação do solo, plantio, irrigação, proteção de culturas e colheita. Essas máquinas melhoram a eficiência operacional, reduzem a dependência de mão de obra, aumentam a produtividade e facilitam práticas agrícolas modernas e em grande escala em vários sistemas de culturas.
O Relatório do Mercado de Maquinário Agrícola da América do Norte e Europa é segmentado por tipo (tratores, maquinário de preparação e cultivo do solo, maquinário de plantio e semeadura, maquinário de colheita, maquinário de pulverização e proteção de culturas, maquinário de feno e forragem e maquinário de irrigação), por nível de automação (manual, semiautomático e automático) e por geografia (América do Norte e Europa). As previsões de mercado são fornecidas em termos de valor (USD).
| Tratores | Por Potência | Menos de 40 CV |
| 40 CV a 99 CV | ||
| 100 CV e Acima | ||
| Por Tipo de Trator | Tratores Utilitários Compactos | |
| Tratores Utilitários | ||
| Tratores para Culturas em Fileiras | ||
| Tratores para Pomares e Vinhedos | ||
| Maquinário de Preparação e Cultivo do Solo | Arados | |
| Grades | ||
| Cultivadores e Enxadas Rotativas | ||
| Maquinário de Plantio e Semeadura | Semeadoras de Linhas | |
| Plantadeiras | ||
| Distribuidores a Lanço | ||
| Transplantadoras | ||
| Maquinário de Colheita | Colheitadeiras e Trilhadeiras | |
| Colheitadeiras de Forragem | ||
| Colheitadeiras de Culturas Especializadas | ||
| Maquinário de Pulverização e Proteção de Culturas | Pulverizadores Autopropelidos | |
| Pulverizadores Rebocados e Montados | ||
| Sistemas de Pulverização Aérea e Habilitados por Drones | ||
| Maquinário de Feno e Forragem | Condicionadoras de Feno | |
| Enfardadeiras | ||
| Ancinhadores e Espalhadores | ||
| Maquinário de Irrigação | Irrigação por Aspersão | |
| Irrigação por Gotejamento | ||
| Sistemas de Pivô Mecanizado | ||
| Manual |
| Semiautomático |
| Automático |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Rússia | |
| Restante da Europa |
| Por Tipo | Tratores | Por Potência | Menos de 40 CV |
| 40 CV a 99 CV | |||
| 100 CV e Acima | |||
| Por Tipo de Trator | Tratores Utilitários Compactos | ||
| Tratores Utilitários | |||
| Tratores para Culturas em Fileiras | |||
| Tratores para Pomares e Vinhedos | |||
| Maquinário de Preparação e Cultivo do Solo | Arados | ||
| Grades | |||
| Cultivadores e Enxadas Rotativas | |||
| Maquinário de Plantio e Semeadura | Semeadoras de Linhas | ||
| Plantadeiras | |||
| Distribuidores a Lanço | |||
| Transplantadoras | |||
| Maquinário de Colheita | Colheitadeiras e Trilhadeiras | ||
| Colheitadeiras de Forragem | |||
| Colheitadeiras de Culturas Especializadas | |||
| Maquinário de Pulverização e Proteção de Culturas | Pulverizadores Autopropelidos | ||
| Pulverizadores Rebocados e Montados | |||
| Sistemas de Pulverização Aérea e Habilitados por Drones | |||
| Maquinário de Feno e Forragem | Condicionadoras de Feno | ||
| Enfardadeiras | |||
| Ancinhadores e Espalhadores | |||
| Maquinário de Irrigação | Irrigação por Aspersão | ||
| Irrigação por Gotejamento | |||
| Sistemas de Pivô Mecanizado | |||
| Por Nível de Automação | Manual | ||
| Semiautomático | |||
| Automático | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Restante da América do Norte | |||
| Europa | Alemanha | ||
| França | |||
| Reino Unido | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||


Principais Perguntas Respondidas no Relatório
Qual é o valor do maquinário agrícola da América do Norte e Europa em 2026?
O Mercado de Maquinário Agrícola da América do Norte e Europa foi avaliado em 102,19 bilhões de USD em 2026.
Qual tipo de maquinário detém a maior posição?
Os tratores detiveram 47,3% do tamanho do mercado de maquinário agrícola da América do Norte e Europa em 2025, tornando-os o segmento de tipo líder.
Por que as máquinas agrícolas automáticas estão ganhando adoção?
Os equipamentos automáticos têm previsão de crescer a um CAGR de 6,2% ao longo de 2026-2031, à medida que as fazendas adotam autonomia supervisionada, orientação retrofit e funções de campo automatizadas.
Qual região tem a perspectiva de crescimento mais forte?
A América do Norte tem projeção de ser o mercado regional de crescimento mais rápido, registrando um CAGR de 5,9% durante 2026-2031, apoiada pela agricultura comercial em grande escala, fortes redes de revendedores e adoção crescente de tecnologias de agricultura de precisão.
Página atualizada pela última vez em:



