
Taille et part du marché des machines agricoles en Amérique du Nord et en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du marché de l'année de base (2025) | 97.64 Milliards de dollars |
| Taille du Marché (2026) | 102.19 Milliards de dollars |
| Taille du Marché (2031) | 128.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.72 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Europe |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines agricoles en Amérique du Nord et en Europe par Mordor Intelligence
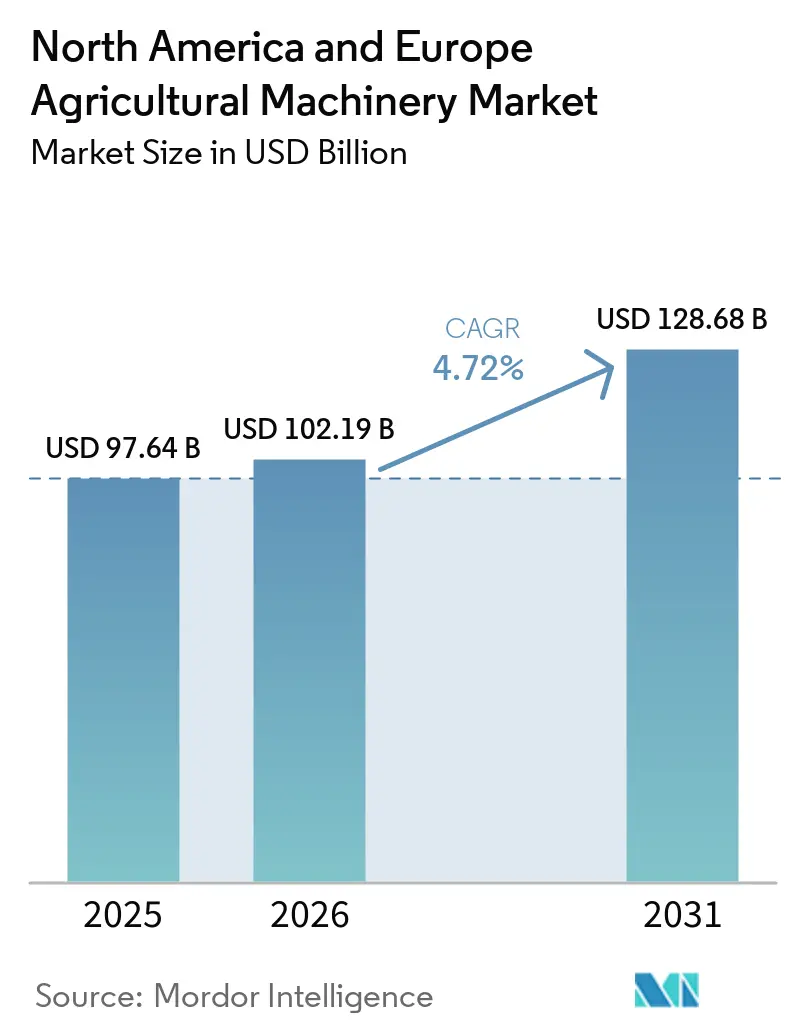
La taille du marché des machines agricoles en Amérique du Nord et en Europe en 2026 est estimée à 102,19 milliards USD, en hausse par rapport à la valeur de 2025 de 97,64 milliards USD, avec des projections à 128,68 milliards USD en 2031, croissant à un CAGR de 4,72 % sur 2026-2031. Les contraintes persistantes en matière de main-d'œuvre orientent les investissements agricoles vers des machines capables de réduire la dépendance aux travailleurs saisonniers, notamment dans les cultures spécialisées. Les grandes exploitations ont besoin d'une plus grande capacité de travail, tandis que les exploitants de taille petite et moyenne évaluent les avantages de productivité par rapport aux coûts élevés de financement. Les fonctionnalités numériques deviennent de plus en plus importantes car elles soutiennent le guidage, le contrôle des machines, la planification de la maintenance et la gestion des dossiers. Le soutien public aux équipements de précision et à faibles émissions peut accélérer les achats à l'approche des échéances. Les marchés des machines agricoles en Amérique du Nord et en Europe font donc face à une demande de remplacement soutenue, bien que les pressions sur les revenus et les réglementations puissent retarder les commandes individuelles.
Points clés du rapport
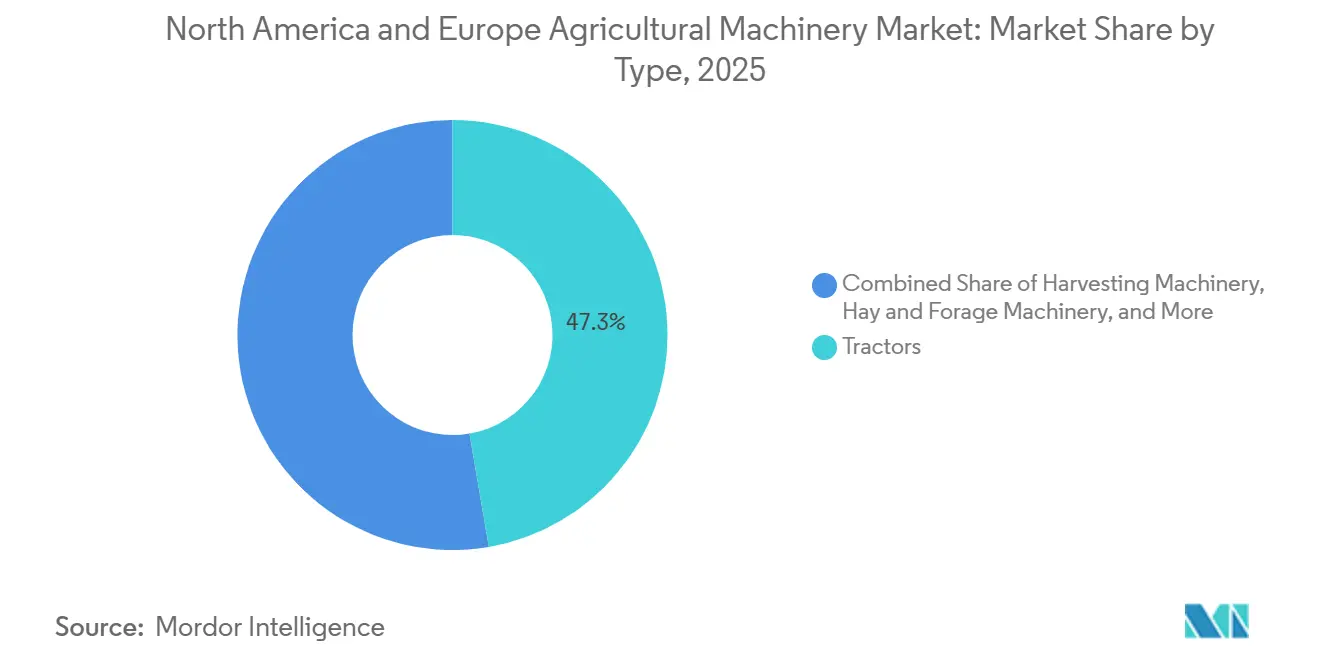
- Par type, les tracteurs représentaient la plus grande part à 47,3 % de la taille du marché des machines agricoles en Amérique du Nord et en Europe en 2025, tandis que les machines d'irrigation devraient croître à un CAGR de 6,4 % de 2026 à 2031.
- Par niveau d'automatisation, les équipements manuels représentaient la plus grande part à 46,0 % de la part du marché des machines agricoles en Amérique du Nord et en Europe en 2025, tandis que les équipements automatiques devraient croître à un CAGR de 6,2 % de 2026 à 2031.
- Par géographie, l'Europe représentait la plus grande part à 53,8 % en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 5,9 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines agricoles en Amérique du Nord et en Europe
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries persistantes de main-d'œuvre agricole | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Agriculture de précision et intégration ISOBUS | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Incitations publiques en faveur des équipements respectueux du climat | +0.7% | Europe principalement, avec des retombées en Amérique du Nord | Court terme (≤ 2 ans) |
| Remplacement des parcs vieillissants et consolidation des exploitations | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Autonomie en rétrofit pour les parcs existants à haute valeur ajoutée | +0.5% | Amérique du Nord principalement, gains précoces en Europe | Moyen terme (2-4 ans) |
| Électrification des machines compactes et spécialisées | +0.3% | Europe principalement dans les zones viticoles et arboricoles, Amérique du Nord en progression | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries persistantes de main-d'œuvre agricole
Les États-Unis ont enregistré environ 2,4 millions de postes agricoles vacants en 2024, tandis que l'emploi agricole a diminué d'environ 155 000 postes au milieu de l'année 2025[1]Source : Bureau of Labor Statistics, « Occupational Employment and Wages, Agricultural Workers », U.S. Department of Labor, bls.gov. L'agriculture en rangs a adopté la mécanisation pour de nombreuses opérations de terrain, mais les activités à forte intensité de main-d'œuvre dans les cultures spécialisées nécessitent encore une main-d'œuvre manuelle importante. L'Europe est également confrontée à des pénuries persistantes de main-d'œuvre et à un vieillissement de la population agricole. Dans l'Union européenne, le volume de travail agricole a diminué de 0,9 % en 2024, reflétant la contraction continue des apports en main-d'œuvre agricole dans la région et soutenant la demande de machines et d'automatisation permettant d'économiser la main-d'œuvre. Ces contraintes en matière de main-d'œuvre accélèrent la demande de moissonneuses de précision, de pulvérisateurs ciblés, de repiqueuses mécanisées et d'autres équipements permettant d'économiser la main-d'œuvre sur le marché des machines agricoles en Amérique du Nord et en Europe, car la réalisation des opérations de terrain en temps opportun reste essentielle pour maintenir la qualité des cultures, la productivité et l'efficacité globale des exploitations.
Agriculture de précision et intégration ISOBUS
La connectivité des équipements passe d'une fonctionnalité optionnelle à une exigence pratique pour de nombreuses exploitations. L'ISOBUS prend en charge la communication entre les tracteurs, les outils et les systèmes numériques compatibles, améliorant la coordination des machines dans les parcs mixtes. La Commission européenne a accordé une plus grande importance à la numérisation et aux approches de précision dans l'orientation future de la Politique agricole commune[2]Source : Commission européenne, « The Next Chapter for the CAP », Commission européenne, agriculture.ec.europa.eu. Cette orientation soutient la demande de remplacement d'équipements capables de documenter les opérations et d'appliquer les intrants avec plus de précision. En 2024, Deere & Company a continué d'investir dans sa plateforme numérique et ses capacités d'équipements connectés, signalant 775 000 machines connectées et 455 millions d'acres engagés via son écosystème John Deere Operations Center. AGCO Corporation a également renforcé sa stratégie d'agriculture de précision en 2024 en lançant PTx Trimble, une plateforme pour parcs mixtes conçue pour prendre en charge les applications d'origine et de rétrofit. Les exploitants peuvent donc évaluer si un écosystème fermé ou une compatibilité plus large correspond mieux à leur parc existant. Ce choix de plateforme peut façonner les relations avec les concessionnaires, les revenus de service et les décisions de mise à niveau sur le marché des machines agricoles en Amérique du Nord et en Europe, car les exploitations souhaitent des outils numériques utiles sans perturber les équipements et les arrangements de service établis.
Incitations publiques en faveur des équipements respectueux du climat
Le soutien agricole européen est de plus en plus aligné sur les objectifs environnementaux, climatiques et numériques. La Commission européenne a adopté le paquet de simplification de la Politique agricole commune (PAC) en mai 2025, tandis que les plans stratégiques PAC approuvés continuent de soutenir la modernisation des exploitations par des mesures d'investissement, notamment la numérisation et les technologies d'agriculture de précision. Ces incitations à l'investissement encouragent les agriculteurs à adopter des machines avancées et à améliorer l'efficacité opérationnelle. Des initiatives politiques similaires en Amérique du Nord promeuvent également la modernisation agricole et les pratiques agricoles économes en ressources. Ensemble, ces programmes renforcent la demande d'équipements de précision et spécialisés sur les marchés des machines agricoles en Amérique du Nord et en Europe. Cependant, les cycles de financement et les fenêtres de candidature peuvent influencer les décisions d'achat, obligeant les fabricants et les concessionnaires à gérer stratégiquement la production et les stocks.
Remplacement des parcs vieillissants et consolidation des exploitations
Les États-Unis ont recensé 1 865 000 exploitations en 2025, soit une baisse de 15 000 par rapport à 2024, tandis que la superficie moyenne des exploitations a augmenté à 469 acres, soulignant la tendance continue à la consolidation des exploitations dans le pays[3]Source : U.S. Department of Agriculture Economic Research Service, « Ag and Food Statistics: Charting the Essentials, Farming and Farm Income », U.S. Department of Agriculture, ers.usda.gov. En Europe, les grandes exploitations agricoles continuent de gérer une part importante des terres agricoles utilisées, renforçant le passage vers des opérations agricoles à plus grande échelle. Ces changements structurels accroissent la demande de moissonneuses-batteuses à plus grande capacité, de tracteurs plus puissants et de semoirs plus grands capables de couvrir de plus grandes superficies efficacement. Le renouvellement du parc soutient également l'adoption de machines compatibles avec les technologies numériques avancées, renforçant ainsi la demande sur le marché des machines agricoles en Amérique du Nord et en Europe, notamment là où la variabilité météorologique et les contraintes de main-d'œuvre exigent des opérations de terrain en temps opportun.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'équipement et de financement initiaux | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Revenus agricoles volatils et taux d'intérêt | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Incertitude en matière de cybersécurité et de propriété des données | -0.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Escalade des coûts de conformité aux normes Stage V et Tier 4 | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'équipement et de financement initiaux
Les machines agricoles haut de gamme sont devenues de plus en plus difficiles à financer pour les exploitants disposant de flux de trésorerie limités, car les équipements modernes à haute puissance dotés de technologies avancées telles que le guidage de précision, la télématique et les systèmes conformes aux normes d'émissions nécessitent un investissement initial nettement plus élevé. Les agriculteurs doivent également tenir compte des valeurs de reprise, du financement pluriannuel et du coût des forfaits de service des concessionnaires. Ces exigences peuvent allonger le processus de vente et augmenter les besoins en fonds de roulement des concessionnaires. Les exploitants plus petits peuvent reporter leurs achats lorsque les coûts d'emprunt restent élevés, tandis que les grandes exploitations commerciales peuvent passer des commandes avant les échéances de financement. Les marchés des machines agricoles en Amérique du Nord et en Europe présentent par conséquent des schémas de demande différents selon les groupes de taille d'exploitation, les exploitants commerciaux prêts à financer étant mieux positionnés pour acquérir des équipements améliorant la capacité, l'efficacité et la conformité réglementaire, tandis que les petites exploitations peuvent préserver leur trésorerie en prolongeant l'utilisation des actifs existants.
Incertitude en matière de cybersécurité et de propriété des données
Les machines connectées collectent des données opérationnelles via des capteurs, la télématique, des systèmes de guidage et des contrôleurs. Les agriculteurs se concentrent de plus en plus sur qui peut accéder à ces données et comment elles seront utilisées sur les différentes plateformes d'équipements. L'Association of Equipment Manufacturers (AEM) a défini des responsabilités partagées en matière de cybersécurité pour les fabricants, les concessionnaires, les propriétaires d'équipements et les fournisseurs de technologie pour les équipements connectés hors route. La norme ISO/DIS 24882, qui couvre la cybersécurité des produits pour les machines agricoles, était encore en cours d'élaboration fin 2025, reflétant l'attention croissante du secteur aux exigences en matière de cybersécurité. Répondre à ces attentes évolutives en matière de cybersécurité nécessite un développement logiciel continu, une validation des produits et une formation des concessionnaires. Ces considérations peuvent ralentir l'adoption des équipements connectés sur le marché des machines agricoles en Amérique du Nord et en Europe, car les fabricants et les acheteurs évaluent les responsabilités en matière de cybersécurité tandis que les concessionnaires s'efforcent de renforcer leurs capacités pour prendre en charge le fonctionnement sécurisé des équipements, les mises à jour logicielles et la gestion des accès.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les tracteurs occupent la position la plus importante, tandis que l'irrigation mène la croissance
Les tracteurs représentaient 47,3 % de la taille du marché des machines agricoles en Amérique du Nord et en Europe en 2025, ce qui en fait le segment dominant. Cela représentait la plus grande part du marché des machines agricoles en Amérique du Nord et en Europe parmi les catégories d'équipements mentionnées. La demande dans le segment des tracteurs est divisée entre les modèles à haute puissance pour les exploitations en expansion et les machines utilitaires compactes pour les usages spécialisés. La consolidation des exploitations soutient l'adoption de tracteurs à plus grande capacité, car les exploitants doivent effectuer les semis, la culture et la récolte dans des fenêtres météorologiques limitées. Les tracteurs compacts restent également pertinents dans les vergers, les vignobles et les élevages. Les équipements de préparation du sol et de culture sont restés un besoin en capital standard, incluant les charrues, les herses, les cultivateurs et les motoculteurs. Les équipements de travail du sol figuraient parmi les rares segments de production allemands à surperformer le secteur des équipements au sens large en 2025. Les machines de récolte ont maintenu une demande stable dans les zones de production céréalière, bien que la baisse des rendements céréaliers ait affaibli les commandes dans certains endroits. Le marché des machines agricoles en Amérique du Nord et en Europe continue de nécessiter une large gamme d'équipements car les tâches agricoles et les systèmes de cultures varient considérablement entre les deux régions.
Les équipements à foin et à fourrage ont bénéficié de prix solides pour les bovins laitiers et à viande en 2025, ce qui a partiellement compensé la faiblesse de la demande de tracteurs et de moissonneuses-batteuses dans les zones pastorales de France, du Royaume-Uni et d'Irlande. Les machines d'irrigation devraient progresser à un CAGR de 6,4 % de 2026 à 2031. Le stress hydrique dans les régions ouest, sud-ouest et des grandes plaines centrales des États-Unis soutient cette opportunité de croissance de la taille du marché des machines agricoles en Amérique du Nord et en Europe. Les systèmes à pivot central de précision et les systèmes goutte-à-goutte coûtent plus cher que l'irrigation par inondation traditionnelle, mais ils peuvent améliorer la gestion de l'eau. Les programmes fédéraux et étatiques peuvent réduire le coût des systèmes économes en eau éligibles. Les équipements de plantation et de semis bénéficient des pratiques à taux variable et de la demande des grandes superficies. Deere & Company a lancé la trémie à air C1450T en juillet 2026 pour soutenir la productivité du semis entre les remplissages. Les équipements de pulvérisation, y compris les systèmes à drones, suscitent également de l'intérêt car les agriculteurs cherchent à réduire les besoins en main-d'œuvre et à répondre aux exigences d'application de précision. Les fournisseurs d'équipements peuvent répondre à ces besoins en combinant les machines avec des commandes, un soutien agronomique et une couverture de service pratique.


Par niveau d'automatisation : les équipements manuels restent les plus importants, tandis que les systèmes automatiques gagnent du terrain
Les équipements manuels représentaient 46,0 % du marché combiné des machines agricoles en Amérique du Nord et en Europe en 2025. La grande base installée d'équipements conventionnels explique le leadership continu du segment. De nombreuses exploitations utilisent encore des machines sans automatisation installée en usine, notamment là où les heures de fonctionnement sont limitées ou les budgets de remplacement contraints. Les nouvelles introductions d'équipements incluent de plus en plus des fonctions assistées en standard ou en options accessibles. Les attentes réglementaires en matière de pratiques de précision et l'économie des plateformes numériques communes encouragent cette évolution. Les équipements semi-automatiques comprennent la direction guidée par GNSS, le contrôle de section et la gestion automatisée des tournières. Ils représentent le point de transition pour de nombreux achats de machines actuels. Les concessionnaires rapportent que les taux de renouvellement des technologies de précision dépassent 90 % chez les utilisateurs de deuxième année, ce qui indique que ces fonctions peuvent faire partie des opérations agricoles normales une fois adoptées. Les marchés des machines agricoles en Amérique du Nord et en Europe devraient donc voir l'automatisation progresser par des mises à niveau progressives du parc plutôt que par un changement unique et universel du comportement d'achat.
Les équipements automatiques devraient croître à un CAGR de 6,2 % de 2026 à 2031. Cette perspective de taille du marché des machines agricoles en Amérique du Nord et en Europe reflète la demande d'autonomie supervisée, de configurations leader-suiveur et d'architecture d'autonomie prête en usine. En 2025, la gamme 8R et 8RX de Deere & Company a été introduite avec des conceptions préparées pour les mises à niveau d'autonomie supervisée. La plateforme PTx Trimble d'AGCO Corporation répond à des besoins similaires grâce à la compatibilité avec les parcs mixtes. Les kits de rétrofit peuvent ajouter un guidage GPS et des fonctions automatisées de base aux tracteurs et moissonneuses existants. Cette approche est particulièrement pertinente en Europe, où les équipements sont souvent conservés plus longtemps. Les systèmes automatiques peuvent se développer sans que chaque acheteur soit obligé d'acquérir une nouvelle machine, élargissant ainsi la base de clientèle adressable. Le marché des machines agricoles en Amérique du Nord et en Europe peut donc voir la demande d'automatisation provenir à la fois des acheteurs de nouveaux équipements et des propriétaires de machines existantes à haute valeur ajoutée.
Analyse géographique
L'Europe représentait la plus grande part du marché des machines agricoles en Amérique du Nord et en Europe, soit 53,8 % du chiffre d'affaires total en 2025, soutenue par sa base de fabrication de machines agricoles bien établie, sa mécanisation avancée et l'adoption généralisée des technologies d'agriculture de précision. L'Allemagne continue de servir de pôle de fabrication de la région, tandis que la France reste un marché majeur pour les équipements agricoles malgré une demande de remplacement plus faible. L'Italie maintient une forte demande de machines spécialisées utilisées dans les vignobles et les vergers, reflétant l'accent de la région sur la production de cultures à haute valeur ajoutée et la spécialisation des exploitations.
L'Amérique du Nord devrait être le marché régional à la croissance la plus rapide, enregistrant un CAGR de 5,9 % durant 2026-2031, soutenu par l'agriculture commerciale à grande échelle, de solides réseaux de concessionnaires et l'adoption croissante des technologies d'agriculture de précision. Les États-Unis restent le plus grand marché de la région, portés par une mécanisation étendue, des solutions d'agriculture numérique et la demande de remplacement. Les producteurs canadiens de céréales et d'oléagineux continuent d'adopter des équipements guidés par GPS, des technologies à taux variable et des systèmes de semis à grande capacité, tandis que le Mexique devrait contribuer de manière significative à la croissance régionale grâce à l'expansion de l'horticulture commerciale, à la modernisation de l'irrigation et à l'amélioration de l'accès au financement agricole.
Dans le reste de l'Europe, la modernisation agricole et les changements structurels continuent de créer des opportunités pour l'adoption de machines. Les programmes de soutien environnemental du Royaume-Uni influencent le calendrier des investissements en machines, tandis que les sanctions continuent d'affecter la distribution des équipements et la disponibilité des pièces de rechange en Russie. La Pologne, la Roumanie et la République tchèque connaissent une consolidation progressive des exploitations et des mises à niveau continues des équipements soutenues par des programmes d'investissement agricole, renforçant la demande à long terme de machines agricoles modernes dans la région.
Paysage concurrentiel
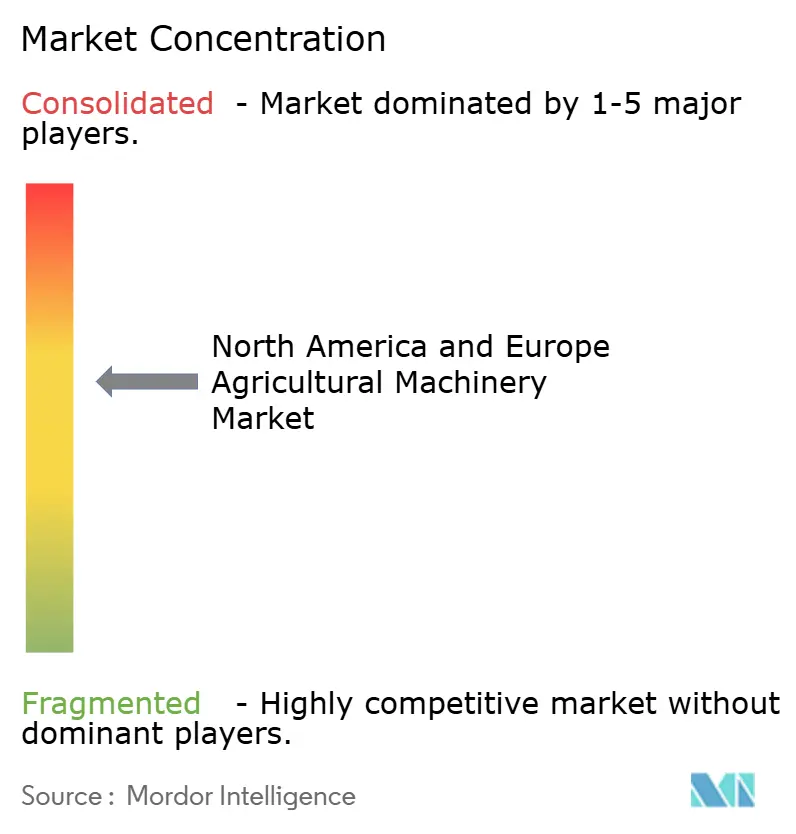
Le marché des machines agricoles en Amérique du Nord et en Europe est modérément concentré en 2025, avec Deere & Company, CNH Industrial N.V. et AGCO Corporation occupant des positions solides dans les tracteurs, les moissonneuses-batteuses et les systèmes d'agriculture de précision. Deere & Company exploite son Operations Center comme une plateforme numérique verticalement intégrée et a acquis Sentera en mai 2025 pour renforcer ses capacités de reconnaissance aérienne des champs. Claas KGaA mbH, SDF Group, Argo Tractors S.p.A., Kubota Corporation, Mahindra & Mahindra Ltd., Yanmar Holdings Co., Ltd., ISEKI & CO., LTD. et Bucher Industries AG maintiennent des positions concurrentielles grâce à des portefeuilles de machines spécialisées, à l'innovation produit et à des réseaux de concessionnaires établis.
La concurrence est de plus en plus centrée sur les plateformes numériques, les services connectés et les mises à niveau des équipements plutôt que sur la seule puissance. Deere & Company s'appuie sur son écosystème intégré pour renforcer le soutien aux pièces, au service et au cycle de vie, tandis qu'AGCO Corporation a élargi la connectivité des parcs mixtes via son activité PTx en 2025, incluant des technologies en nuage et de rétrofit qui prennent en charge les équipements de plusieurs marques. Le marché présente également des opportunités dans l'autonomie en rétrofit, l'irrigation de précision et la gestion des cultures par drones. Valmont Industries, Inc., Lindsay Corporation et Orbia Advance Corporation, S.A.B. de C.V. (Netafim Limited) maintiennent des positions établies dans les solutions d'irrigation à pivot central et de précision, tandis que Tractors and Farm Equipment Limited (TAFE) reste un fabricant d'équipements agricoles établi.
Le développement des exigences de cybersécurité des produits ISO/DIS 24882 accroît la complexité du développement des machines connectées et nécessite des investissements continus dans la sécurité logicielle, la validation des produits et le support technique. Les grands fabricants sont mieux positionnés pour répartir ces coûts sur des portefeuilles de produits plus larges. En mars 2026, Deere & Company s'est associé à Tarter USA pour fabriquer des coupeuses rotatives à ailes flexibles Frontier aux États-Unis, renforçant ainsi ses capacités de fabrication en Amérique du Nord et son portefeuille de produits.
Leaders du secteur des machines agricoles en Amérique du Nord et en Europe
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Claas KGaA mbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : AGCO Corporation a amélioré son moteur AGCO Power et ses technologies de groupe motopropulseur intégré dans les gammes de tracteurs Fendt, Massey Ferguson et Valtra. Les tests indépendants PowerMix de la Deutsche Landwirtschafts-Gesellschaft (DLG) ont validé l'amélioration de l'efficacité énergétique et des performances sur le terrain, renforçant le portefeuille de machines agricoles d'AGCO Corporation en Europe et en Amérique du Nord.
- Mars 2026 : Deere & Company s'est associé à Tarter USA pour fabriquer une nouvelle gamme de coupeuses rotatives à ailes flexibles Frontier aux États-Unis. La collaboration renforce la fabrication de machines agricoles en Amérique du Nord en faisant progresser les technologies de production et en élargissant la capacité nationale.
- Mai 2025 : Deere & Company a acquis Sentera, un fournisseur américain de solutions d'imagerie aérienne, intégrant des capacités de reconnaissance des champs par drones et de télédétection dans le John Deere Operations Center pour améliorer l'agriculture de précision en Amérique du Nord.


Périmètre du rapport sur le marché des machines agricoles en Amérique du Nord et en Europe
Les machines agricoles englobent les équipements mécaniques et les outils utilisés dans les activités agricoles, notamment la préparation des terres, la plantation, l'irrigation, la protection des cultures et la récolte. Ces machines améliorent l'efficacité opérationnelle, réduisent la dépendance à la main-d'œuvre, augmentent la productivité et facilitent les pratiques agricoles modernes à grande échelle dans divers systèmes de cultures.
Le rapport sur le marché des machines agricoles en Amérique du Nord et en Europe est segmenté par type (tracteurs, machines de préparation du sol et de culture, machines de plantation et de semis, machines de récolte, machines de pulvérisation et de protection des cultures, machines à foin et à fourrage, et machines d'irrigation), par niveau d'automatisation (manuel, semi-automatique et automatique), et par géographie (Amérique du Nord et Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
| Tracteurs | Par puissance | Moins de 40 CV |
| 40 CV à 99 CV | ||
| 100 CV et plus | ||
| Par type de tracteur | Tracteurs utilitaires compacts | |
| Tracteurs utilitaires | ||
| Tracteurs pour cultures en rangs | ||
| Tracteurs pour vergers et vignobles | ||
| Machines de préparation du sol et de culture | Charrues | |
| Herses | ||
| Cultivateurs et motoculteurs | ||
| Machines de plantation et de semis | Semoirs | |
| Planteuses | ||
| Épandeurs à la volée | ||
| Repiqueuses | ||
| Machines de récolte | Moissonneuses-batteuses et batteuses | |
| Ensileuses | ||
| Moissonneuses pour cultures spécialisées | ||
| Machines de pulvérisation et de protection des cultures | Pulvérisateurs automoteurs | |
| Pulvérisateurs traînés et portés | ||
| Systèmes de pulvérisation aériens et par drones | ||
| Machines à foin et à fourrage | Faucheuses-conditionneuses | |
| Presses à balles | ||
| Râteaux et faneurs | ||
| Machines d'irrigation | Irrigation par aspersion | |
| Irrigation goutte-à-goutte | ||
| Systèmes à pivot mécanisé | ||
| Manuel |
| Semi-automatique |
| Automatique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Russie | |
| Reste de l'Europe |
| Par type | Tracteurs | Par puissance | Moins de 40 CV |
| 40 CV à 99 CV | |||
| 100 CV et plus | |||
| Par type de tracteur | Tracteurs utilitaires compacts | ||
| Tracteurs utilitaires | |||
| Tracteurs pour cultures en rangs | |||
| Tracteurs pour vergers et vignobles | |||
| Machines de préparation du sol et de culture | Charrues | ||
| Herses | |||
| Cultivateurs et motoculteurs | |||
| Machines de plantation et de semis | Semoirs | ||
| Planteuses | |||
| Épandeurs à la volée | |||
| Repiqueuses | |||
| Machines de récolte | Moissonneuses-batteuses et batteuses | ||
| Ensileuses | |||
| Moissonneuses pour cultures spécialisées | |||
| Machines de pulvérisation et de protection des cultures | Pulvérisateurs automoteurs | ||
| Pulvérisateurs traînés et portés | |||
| Systèmes de pulvérisation aériens et par drones | |||
| Machines à foin et à fourrage | Faucheuses-conditionneuses | ||
| Presses à balles | |||
| Râteaux et faneurs | |||
| Machines d'irrigation | Irrigation par aspersion | ||
| Irrigation goutte-à-goutte | |||
| Systèmes à pivot mécanisé | |||
| Par niveau d'automatisation | Manuel | ||
| Semi-automatique | |||
| Automatique | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Reste de l'Amérique du Nord | |||
| Europe | Allemagne | ||
| France | |||
| Royaume-Uni | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des machines agricoles en Amérique du Nord et en Europe en 2026 ?
Le marché des machines agricoles en Amérique du Nord et en Europe était évalué à 102,19 milliards USD en 2026.
Quel type de machine occupe la position la plus importante ?
Les tracteurs détenaient 47,3 % de la taille du marché des machines agricoles en Amérique du Nord et en Europe en 2025, ce qui en fait le segment de type dominant.
Pourquoi les machines agricoles automatiques gagnent-elles en adoption ?
Les équipements automatiques devraient croître à un CAGR de 6,2 % sur 2026-2031, car les exploitations adoptent l'autonomie supervisée, le guidage en rétrofit et les fonctions de terrain automatisées.
Quelle région présente les meilleures perspectives de croissance ?
L'Amérique du Nord devrait être le marché régional à la croissance la plus rapide, enregistrant un CAGR de 5,9 % durant 2026-2031, soutenu par l'agriculture commerciale à grande échelle, de solides réseaux de concessionnaires et l'adoption croissante des technologies d'agriculture de précision.
Dernière mise à jour de la page le:



