
北米・欧州農業機械市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
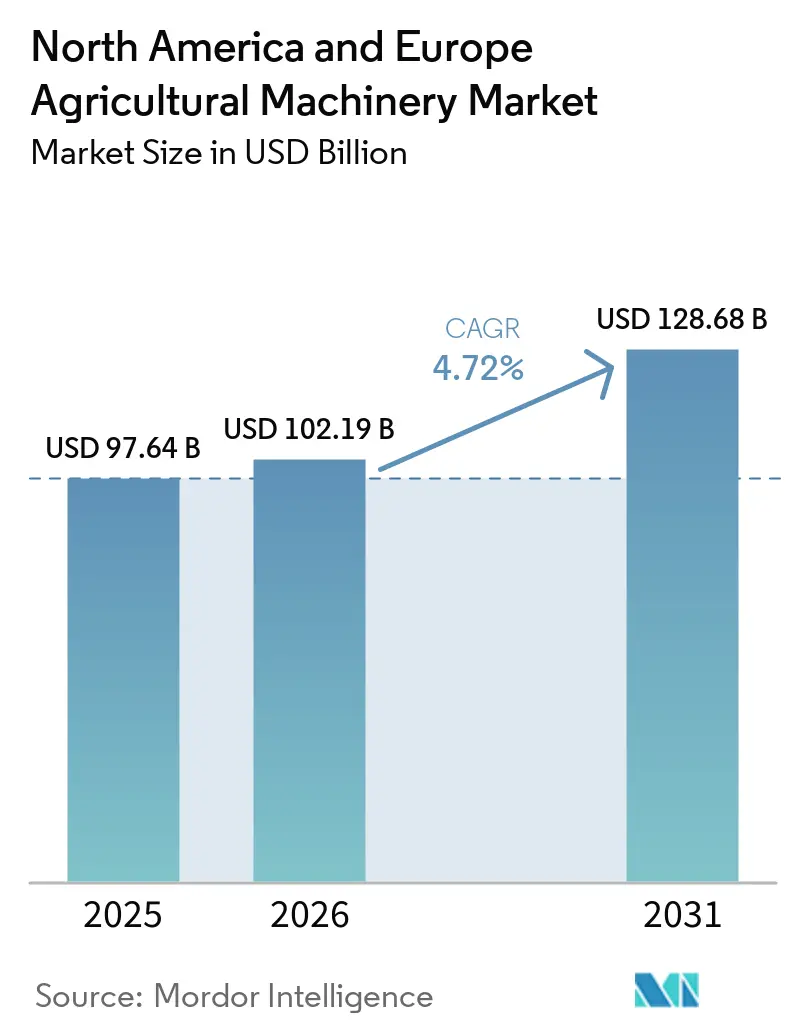
| 基準年の市場規模 (2025) | 97.64 十億米ドル |
| 市場規模 (2026) | 102.19 十億米ドル |
| 市場規模 (2031) | 128.68 十億米ドル |
| 成長率 (2026 - 2031) | 4.72 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | ヨーロッパ |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米・欧州農業機械市場分析
北米・欧州農業機械市場規模は2026年に102.19 ビリオン 米ドルと推定され、2025年の97.64 ビリオン 米ドルから増加し、2026年~2031年のCAGR 4.72%で成長し、2031年には128.68 ビリオン 米ドルに達する見込みです。慢性的な労働力不足により、特に特殊作物において季節労働者への依存を低減できる機械への農場投資がシフトしています。大規模農場はより高い圃場作業能力を必要とする一方、中小規模の経営者は高い資金調達コストに対して生産性向上のメリットを検討しています。デジタル機能は、誘導、機械制御、保守計画、記録管理をサポートするため、ますます重要性を増しています。精密農業および低排出機器に対する公的支援は、期限が近づくにつれて購入を加速させる可能性があります。したがって、北米・欧州農業機械市場は安定した更新需要に直面していますが、収益圧力や規制が個別の注文を遅らせる可能性があります。
主要レポートのポイント
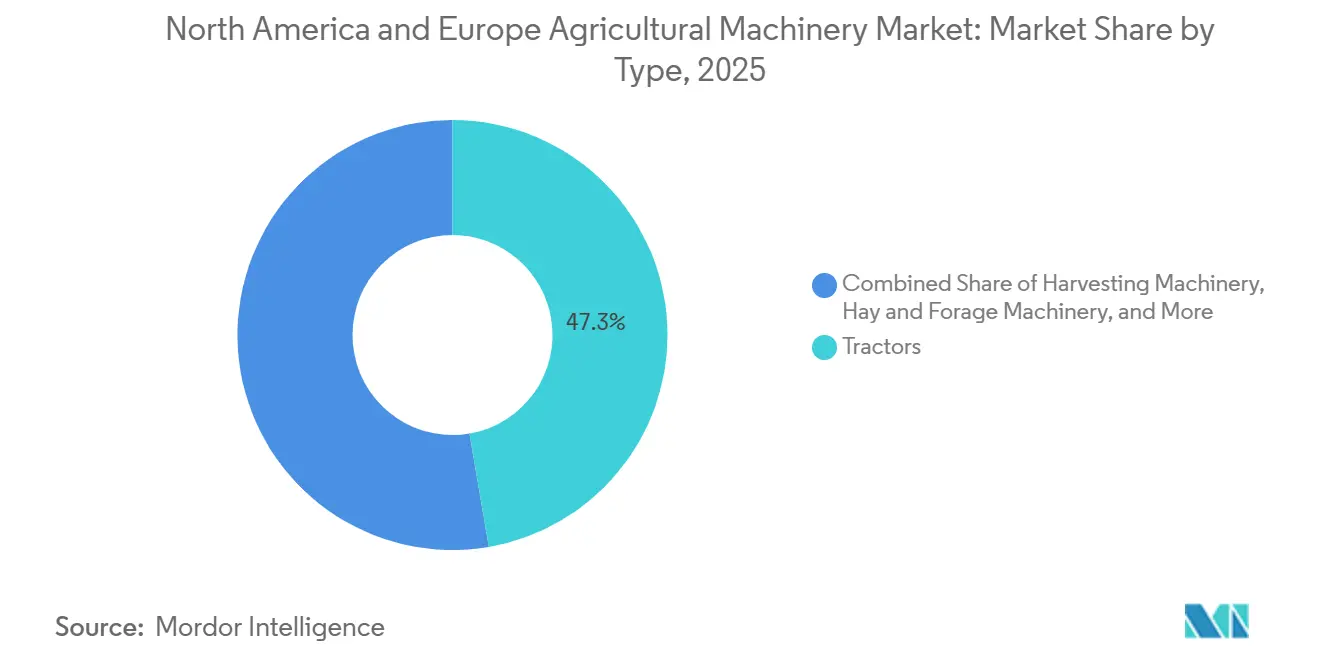
- タイプ別では、トラクターが2025年の北米・欧州農業機械市場規模において47.3%の最大シェアを占め、灌漑機械は2026年~2031年にCAGR 6.4%で成長すると予測されています。
- 自動化レベル別では、手動機器が2025年の北米・欧州農業機械市場シェアにおいて46.0%の最大シェアを占め、自動機器は2026年~2031年にCAGR 6.2%で成長すると予測されています。
- 地域別では、欧州が2025年に53.8%の最大シェアを占め、北米は2026年~2031年にCAGR 5.9%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米・欧州農業機械市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業労働力の慢性的不足 | +1.2% | 北米・欧州 | 中期(2~4年) |
| 精密農業とISOBUS統合 | +0.9% | 北米・欧州 | 中期(2~4年) |
| 気候スマート機器に対する公的インセンティブ | +0.7% | 欧州中心、北米への波及 | 短期(2年以内) |
| 老朽化フリートの更新と農場統合 | +0.8% | 北米・欧州 | 長期(4年以上) |
| 既存の高価値フリートへの後付け自律化 | +0.5% | 北米中心、欧州での初期成果 | 中期(2~4年) |
| コンパクト・特殊機械の電動化 | +0.3% | 欧州の果樹園・ぶどう園地区中心、北米で拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農業労働力の慢性的不足
米国では2024年に農業分野で約240万件の求人が報告され、2025年半ばには農業雇用が約155,000件減少しました[1]出典:労働統計局、「職業別雇用・賃金、農業労働者」、米国労働省、bls.gov。畑作農業では多くの圃場作業において機械化が進んでいますが、特殊作物における労働集約的な作業では依然として大量の手作業が必要です。欧州でも慢性的な労働力不足と農業従事者の高齢化が続いています。欧州連合では、2024年の農業労働量が0.9%減少し、地域全での農業労働投入量の継続的な縮小を反映しており、省力機械および自動化への需要を支えています。これらの労働力制約は、適時の圃場作業が作物品質、生産性、農場全体の効率維持に不可欠であることから、北米・欧州農業機械市場全体において精密収穫機、ターゲット型散布機、機械化移植機、その他の省力機器への需要を加速させています。
精密農業とISOBUS統合
機器の接続性は、多くの農場においてオプション機能から実用的な要件へと移行しています。ISOBUSは互換性のあるトラクター、作業機、デジタルシステム間の通信をサポートし、混合フリート全体での機械連携を向上させます。欧州委員会は、共通農業政策の将来的な方向性において、デジタル化と精密農業アプローチをより重視しています[2]出典:欧州委員会、「CAPの次の章」、欧州委員会、agriculture.ec.europa.eu。この方向性は、作業を記録し、より精密に投入物を施用できる機器の更新需要を支えています。2024年、Deere & Companyはデジタルプラットフォームと接続機器の能力への投資を継続し、John Deere Operations Centerエコシステムを通じて775,000台の接続機械と4億5,500万エーカーの関与農地を報告しました。AGCO Corporationも2024年に精密農業戦略を強化し、工場装備および後付けアプリケーションの両方をサポートするよう設計された混合フリートプラットフォームであるPTx Trimbleを立ち上げました。オペレーターは、クローズドエコシステムとより広い互換性のどちらが既存フリートに適しているかを評価できます。農場は既存の機器・サービス体制を乱すことなく有用なデジタルツールを求めているため、このプラットフォームの選択は北米・欧州農業機械市場全体においてディーラー関係、サービス収益、アップグレードの意思決定に影響を与える可能性があります。
気候スマート機器に対する公的インセンティブ
欧州の農業支援は、環境・気候・デジタル目標との整合性が高まっています。欧州委員会は2025年5月に共通農業政策(CAP)の簡素化パッケージを採択し、承認されたCAP戦略計画はデジタル化や精密農業技術を含む投資措置を通じた農場近代化を引き続き支援しています。これらの投資インセンティブは、農家が先進的な機械を導入し、業務効率を向上させることを促進します。北米における同様の政策イニシアチブも農業近代化と資源効率の高い農業慣行を推進しています。これらのプログラムは総合的に、北米・欧州農業機械市場全体において精密・特殊機器への需要を強化しています。ただし、資金サイクルや申請期間が購買決定に影響を与える可能性があり、メーカーとディーラーは生産・在庫を戦略的に管理する必要があります。
老朽化フリートの更新と農場統合
米国では2025年に農場数が186万5,000件となり、2024年から15,000件減少した一方、平均農場面積は469エーカーに増加し、全国的な農場統合の継続的なトレンドを浮き彫りにしています[3]出典:米国農務省経済調査局、「農業・食料統計:エッセンシャルのチャート化、農業と農業収入」、米国農務省、ers.usda.gov。欧州では、大規模農業経営体が利用農業地の相当部分を引き続き管理しており、大規模農業経営へのシフトを強化しています。これらの構造的変化は、より広い農地を効率的にカバーできる高容量コンバイン、より強力なトラクター、大型プランターへの需要を高めています。フリートの更新は、先進デジタル技術と互換性のある機械の採用も支援し、特に気象変動と労働力制約が適時の圃場作業を必要とする地域において、北米・欧州農業機械市場全体の需要を強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期機器・資金調達コスト | -0.8% | グローバル | 短期(2年以内) |
| 農業収入の変動と金利 | -0.7% | グローバル | 短期(2年以内) |
| サイバーセキュリティとデータ有権の不確実性 | -0.3% | 北米・欧州 | 中期(2~4年) |
| ステージVおよびティア4適合コストの上昇 | -0.4% | 北米・欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期機器・資金調達コスト
精密誘導、テレマティクス、排出規制適合システムなどの先進技術を搭載した現代の高馬力機器は、大幅に高い初期投資を必要とするため、キャッシュフローが限られたオペレーターにとって高級農業機械の資金調達はますます困難になっています。農家はまた、下取り価格、複数年融資、ディーラーサービスパッケージのコストも考慮する必要があります。これらの要件は販売プロセスを長引かせ、ディーラーの運転資本ニーズを増大させる可能性があります。借入コストが高止まりする中、小規模オペレーターは購入を延期する可能性がある一方、大規模商業農場は資金期限前に注文を行う場合があります。したがって、北米・欧州農業機械市場は農場規模グループ間で異なる需要パターンを示しており、資金調達準備が整った商業オペレーターは能力、効率、規制適合を向上させる機器を確保しやすい立場にある一方、小規模経営は既存資産の使用を延長することでキャッシュを温存する場合があります。
サイバーセキュリティとデータ所有権の不確実性
接続された機械は、センサー、テレマティクス、誘導システム、コントローラーを通じて運用データを収集します。農家は、このデータに誰がアクセスできるか、また機器プラットフォーム全体でどのように使用されるかについてますます注目しています。農業機器製造業者協会(AEM)は、接続された非道路機器全体において、メーカー、ディーラー、機器所有者、技術プロバイダーの共有サイバーセキュリティ責任を概説しています。農業機械の製品サイバーセキュリティを対象とするISO/DIS 24882は、2025年後半も開発中であり、サイバーセキュリティ要件に対する業界の関心の高まりを反映しています。これらの進化するサイバーセキュリティへの期待に応えるには、継続的なソフトウェア開発、製品検証、ディーラートレーニングが必要です。これらの考慮事項は、メーカーと購入者がサイバーセキュリティの責任を評価し、ディーラーが安全な機器操作、ソフトウェア更新、アクセス管理をサポートする能力を強化するために取り組む中で、北米・欧州農業機械市場における接続機器の採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:トラクターが最大シェアを維持、灌漑機械が成長をリード
トラクターは2025年の北米・欧州農業機械市場規模の47.3%を占め、主要セグメントとなっています。これは、北米・欧州において記載された機器カテゴリーの中で最大の農業機械市場シェアを表しています。トラクター内の需要は、拡大する農場向けの高馬力モデルと特殊用途向けのコンパクトユーティリティ機械に分かれています。農場統合は、オペレーターが限られた気象条件の中で播種、耕作、収穫を完了する必要があるため、高容量トラクターの採用を支援しています。コンパクトトラクターも果樹園、ぶどう園、畜産の場面での関連性を維持しています。土壌準備・耕作機器は、プラウ、ハロー、カルチベーター、ティラーを含む標準的な設備投資ニーズとして残っています。耕起機器は、2025年にドイツの生産セグメントの中で広範な機器セクターを上回るパフォーマンスを示した数少ないセグメントの一つでした。収穫機械は穀物生産地域で安定した需を維持しましたが、一部の地域では穀物収益の低下により注文が弱まりました。農場の作業と作物システムが両地域で大きく異なるため、北米・欧州農業機械市場は引き続き幅広い機器を必要としています。
干し草・飼料機器は、2025年の乳牛・肉牛価格の堅調さから恩恵を受け、フランス、英国、アイルランドの牧草地域でのトラクターとコンバインの需要低下を部分的に相殺しました。灌漑機械は2026年~2031年にCAGR 6.4%で成長すると予測されています。米国の西部、南西部、中央平原地域における水ストレスが、この北米・欧州農業機械市場規模の成長機会を支えています。精密センターピボットおよびドリップシステムは従来の洪水灌漑よりもコストが高いですが、水管理を改善できます。連邦および州のプログラムは、適格な節水システムのコストを低減できます。播種・種まき機器は可変施用技術と大規模農地需要から恩恵を受けています。Deere & Companyは2026年7月に補充間の播種生産性をサポートするC1450Tエアカートを発売しました。ドローン対応システムを含む散布機器も、農家が労働力ニーズの削減と精密施用要件の充足を求める中で関心を集めています。機器サプライヤーは、機械とコントロール、農学的サポート、実用的なサービスカバレッジを組み合わせることでこれらのニーズに対応できます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です


自動化レベル別:手動機器が最大シェアを維持、自動システムが台頭
手動機器は2025年の北米・欧州農業機械市場合計の46.0%を占めました。従来型機器の大規模な既存設備がセグメントの継続的なリーダーシップを説明しています。多くの農場では、特に稼働時間が限られているか更新予算が制約されている場合、工場装備の自動化なしに機械を使用し続けています。新機器の導入には、標準またはアクセス可能なオプションとして補助機能がますます含まれるようになっています。精密農業慣行に対する規制上の期待と共通デジタルプラットフォームの経済性がこのシフトを促進しています。半自動機器にはGNSS誘導ステアリング、セクションコントロール、自動ヘッドランド管理が含まれます。これは多くの現在の機械購入における移行点を表しています。ディーラーは、精密技術の更新率が2年目ユーザーの90%を超えると報告しており、これらの機能が一度採用されると通常の農場業務の一部になり得ることを示しています。したがって、北米・欧州農業機械市場は、購買行動の単一かつ普遍的な変化ではなく、段階的なフリートアップグレードを通じて自動化が進展する可能性が高いです。
自動機器は2026年~2031年にCAGR 6.2%で成長すると予測されています。この北米・欧州農業機械市場規模の見通しは、監視付き自律化、リーダー・フォロワー構成、工場対応自律化アーキテクチャへの需要を反映しています。2025年、Deere & Companyの8Rおよび8RXシリーズは監視付き自律化アップグレードに対応した設計で導入されました。AGCO CorporationのPTx Trimbleプラットフォームは、混合フリート互換性を通じて同様のニーズに対応しています。後付けキットは既存のトラクターや収穫機にGPS誘導と基本的な自動機能を追加できます。このアプローチは、機器が長期間保有されることが多い欧州において特に関連性があります。自動システムは、すべての購入者が新機械を購入することを必要とせずに拡大でき、それによって対応可能な顧客基盤を広げます。したがって、北米・欧州農業機械市場は、新機器購入者と高価値既存機械の所有者の両方から自動化への需要を見込むことができます。
地域分析
欧州は北米・欧州農業機械市場の最大シェアを占め、2025年の総収益の53.8%を占めており、確立された農業機械製造基盤、高度な機械化、精密農業技術の広範な採用に支えられています。ドイツは引き続き地域の製造ハブとして機能し、フランスは更新需要が軟化しているにもかかわらず主要な農業機器市場であり続けています。イタリアはぶどう園や果樹園で使用される特殊機械への強い需要を維持しており、高付加価値作物生産と農場専門化への地域の注力を反映しています。
北米は2026年~2031年にCAGR 5.9%を記録し、最も成長の速い地域市場となる見込みであり、大規模商業農業、強力なディーラーネットワーク、精密農業技術の採用拡大に支えられています。米国は広範な機械化、デジタル農業ソリューション、更新需要に牽引され、地域最大の市場であり続けています。カナダの穀物・油糧種子生産者はGPS誘導機器、可変施用技術、高容量播種システムの採用を続けており、メキシコは商業園芸の拡大、灌漑近代化、農業融資へのアクセス改善を通じて地域成長に大きく貢献すると予測されています。
欧州の残りの地域では、農業近代化と構造的変化が機械採用の機会を生み出し続けています。英国の環境支援プログラムは機械投資のタイミングに影響を与えており、制裁措置はロシアにおける機器流通と補修部品の入手可能性に引き続き影響を与えています。ポーランド、ルーマニア、チェコ共和国では、農業投資プログラムに支えられた段階的な農場統合と継続的な機器アップグレードが進んでおり、地域全体での現代農業機械への長期的な需要を強化しています。
競争環境
北米・欧州農業機械市場は2025年に中程度の集中度を示しており、Deere & Company、CNH Industrial N.V.、AGCO Corporationがトラクター、コンバイン、精密農業システム全体で強固なポジションを維持しています。Deere & Companyは垂直統合型デジタルプラットフォームとしてOperations Centerを運営し、2025年5月に空中圃場スカウティング能力を強化するためにSenteraを買収しました。Claas KGaA mbH、SDF Group、Argo Tractors S.p.A.、Kubota Corporation、Mahindra & Mahindra Ltd.、Yanmar Holdings Co., Ltd.、ISEKI & CO., LTD.、Bucher Industries AGは、特殊機械ポートフォリオ、製品革新、確立されたディーラーネットワークを通じて競争力のあるポジションを維持しています。
競争は馬力だけでなく、デジタルプラットフォーム、接続サービス、機器アップグレードにますます集中しています。Deere & Companyは統合エコシステムを活用して部品、サービス、ライフサイクルサポートを強化し、AGCO Corporationは2025年にクラウドベースおよび後付け技術を含む複数ブランドの機器をサポートするPTxビジネスを通じて混合フリート接続性を拡大しました。市場はまた、後付け自律化、精密灌漑、ドロー対応作物管理においても機会を提供しています。Valmont Industries, Inc.、Lindsay Corporation、Orbia Advance Corporation, S.A.B. de C.V.(Netafim Limited)はセンターピボットおよび精密灌漑ソリューションにおいて確立されたポジションを維持し、Tractors and Farm Equipment Limited(TAFE)は確立された農業機器メーカーであり続けています。
ISO/DIS 24882製品サイバーセキュリティ要件の開発は、接続機械開発の複雑性を高めており、ソフトウェアセキュリティ、製品検証、技術サポートへの継続的な投資を必要としています。大手メーカーは、より広範な製品ポートフォリオ全体にこれらのコストを分散させる立場にあります。2026年3月、Deere & CompanyはTarter USAと提携し、米国でFrontier Flex Wing Rotary Cutterを製造することで、北米の製造能力と製品ポートフォリオをさらに強化しました。
北米・欧州農業機械業界リーダー
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Claas KGaA mbH
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:AGCO CorporationはAGCO Powerエンジンと統合パワートレイン技術をFendt、Massey Ferguson、Valtraトラクターポートフォリオ全体に強化しました。独立機関であるドイツ農業協会(DLG)のPowerMixテストにより、燃料効率と圃場性能の向上が検証され、欧州・北米全体でAGCO Corporationの農業機械ポートフォリオが強化されました。
- 2026年3月:Deere & CompanyはTarter USAと提携し、米国で新しいFrontier Flex Wing Rotary Cutterラインナップを製造しました。この協力関係は、生産技術を進歩させ国内生産能力を拡大することで、北米農業機械製造を強化しています。
- 2025年5月:Deere & Companyは米国を拠点とする空中画像ソリューションプロバイダーであるSenteraを買収し、ドローンベースの圃場スカウティングとリモートセンシング能力をJohn Deere Operations Centerに統合し、北米全体での精密農業を強化しました。


北米・欧州農業機械市場レポートの範囲
農業機械は、土地準備、播種、灌漑、作物保護、収穫などの農業活動に使用される機械設備およびツールを包括します。これらの機械は業務効率を高め、労働依存度を低減し、生産性を向上させ、さまざまな作物システムにわたる大規模かつ現代的な農業慣行を促進します。
北米・欧州農業機械市場レポートは、タイプ別(トラクター、土壌準備・耕作機械、播種・種まき機械、収穫機械、散布・作物保護機械、干し草・飼料機械、灌漑機械)、自動化レベル別(手動、半自動、自動)、地域別(北米・欧州)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| トラクター | 馬力別 | 40HP未満 |
| 40HPから99HP | ||
| 100HP以上 | ||
| トラクタータイプ別 | コンパクトユーティリティトラクター | |
| ユーティリティトラクター | ||
| 畑作トラクター | ||
| 果樹園・ぶどう園トラクター | ||
| 土壌準備・耕作機械 | プラウ | |
| ハロー | ||
| カルチベーターおよびティラー | ||
| 播種・種まき機械 | シードドリル | |
| プランター | ||
| ブロードキャストスプレッダー | ||
| 移植機 | ||
| 収穫機械 | コンバインハーベスターおよび脱穀機 | |
| 飼料収穫機 | ||
| 特殊作物収穫機 | ||
| 散布・作物保護機械 | 自走式散布機 | |
| 牽引式・装着式散布機 | ||
| 空中・ドローン対応散布システム | ||
| 干し草・飼料機械 | モアーコンディショナー | |
| ベーラー | ||
| レーキおよびテッダー | ||
| 灌漑機械 | スプリンクラー灌漑 | |
| ドリップ灌漑 | ||
| 機械式ピボットシステム | ||
| 手動 |
| 半自動 |
| 自動 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| ロシア | |
| その他の欧州 |
| タイプ別 | トラクター | 馬力別 | 40HP未満 |
| 40HPから99HP | |||
| 100HP以上 | |||
| トラクタータイプ別 | コンパクトユーティリティトラクター | ||
| ユーティリティトラクター | |||
| 畑作トラクター | |||
| 果樹園・ぶどう園トラクター | |||
| 土壌準備・耕作機械 | プラウ | ||
| ハロー | |||
| カルチベーターおよびティラー | |||
| 播種・種まき機械 | シードドリル | ||
| プランター | |||
| ブロードキャストスプレッダー | |||
| 移植機 | |||
| 収穫機械 | コンバインハーベスターおよび脱穀機 | ||
| 飼料収穫機 | |||
| 特殊作物収穫機 | |||
| 散布・作物保護機械 | 自走式散布機 | ||
| 牽引式・装着式散布機 | |||
| 空中・ドローン対応散布システム | |||
| 干し草・飼料機械 | モアーコンディショナー | ||
| ベーラー | |||
| レーキおよびテッダー | |||
| 灌漑機械 | スプリンクラー灌漑 | ||
| ドリップ灌漑 | |||
| 機械式ピボットシステム | |||
| 自動化レベル別 | 手動 | ||
| 半自動 | |||
| 自動 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| その他の北米 | |||
| 欧州 | ドイツ | ||
| フランス | |||
| 英国 | |||
| イタリア | |||
| ロシア | |||
| その他の欧州 | |||


レポートで回答される主要な質問
北米・欧州農業機械の2026年の市場規模はいくらですか?
北米・欧州農業機械市場は2026年に102.19 ビリオン 米ドルと評価されました。
最大シェアを持つ機械タイプはどれですか?
トラクターは2025年の北米・欧州農業機械市場規模の47.3%を占め、主要タイプセグメントとなっています。
自動農業機械の採用が進む理由は何ですか?
自動機器は、農場が監視付き自律化、後付け誘導、自動圃場機能を採用するにつれて、2026年~2031年にCAGR 6.2%で成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
北米は2026年~2031年にCAGR 5.9%を記録し、大規模商業農業、強力なディーラーネットワーク、精密農業技術の採用拡大に支えられて、最も成長の速い地域市場となる見込みです。
最終更新日:



