
Marktgröße und Marktanteile für Landmaschinen in Nordamerika und Europa
Marktübersicht
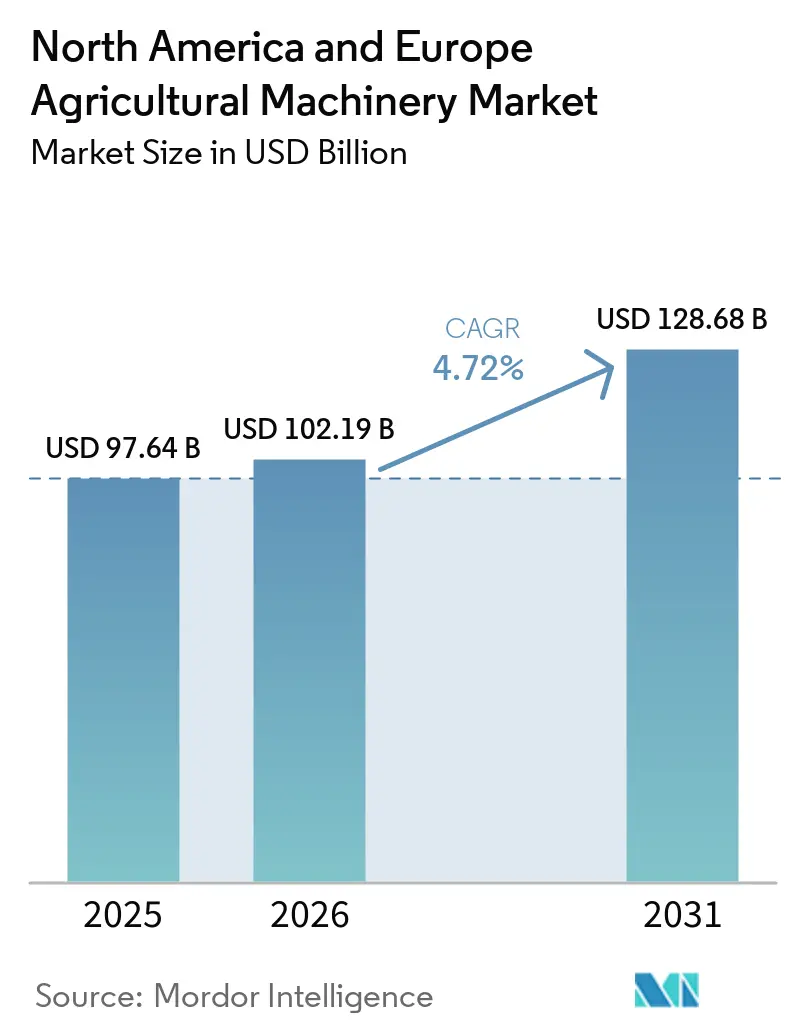
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße im Basisjahr (2025) | 97.64 Milliarden US-Dollar |
| Marktgröße (2026) | 102.19 Milliarden US-Dollar |
| Marktgröße (2031) | 128.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.72 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Landmaschinen in Nordamerika und Europa von Mordor Intelligence
Die Marktgröße für Landmaschinen in Nordamerika und Europa wird im Jahr 2026 auf 102,19 Milliarden USD geschätzt, gegenüber dem Wert von 97,64 Milliarden USD im Jahr 2025, mit Prognosen von 128,68 Milliarden USD bis 2031, was einem Wachstum mit einer CAGR von 4,72 % über 2026–2031 entspricht. Anhaltende Arbeitskräftemangel verlagern landwirtschaftliche Investitionen hin zu Maschinen, die die Abhängigkeit von Saisonarbeitern verringern können, insbesondere bei Sonderkulturen. Größere Betriebe benötigen eine höhere Feldkapazität, während kleinere und mittelgroße Betriebe die Produktivitätsvorteile gegen die hohen Finanzierungskosten abwägen. Digitale Funktionen gewinnen an Bedeutung, da sie Führung, Maschinensteuerung, Wartungsplanung und Aufzeichnungsmanagement unterstützen. Öffentliche Förderung für Präzisions- und emissionsarme Geräte kann Käufe beschleunigen, wenn Fristen näher rücken. Die Märkte für Landmaschinen in Nordamerika und Europa sehen sich daher einer stetigen Ersatznachfrage gegenüber, obwohl Einkommensdruck und Vorschriften einzelne Bestellungen verzögern können.
Wichtigste Erkenntnisse des Berichts
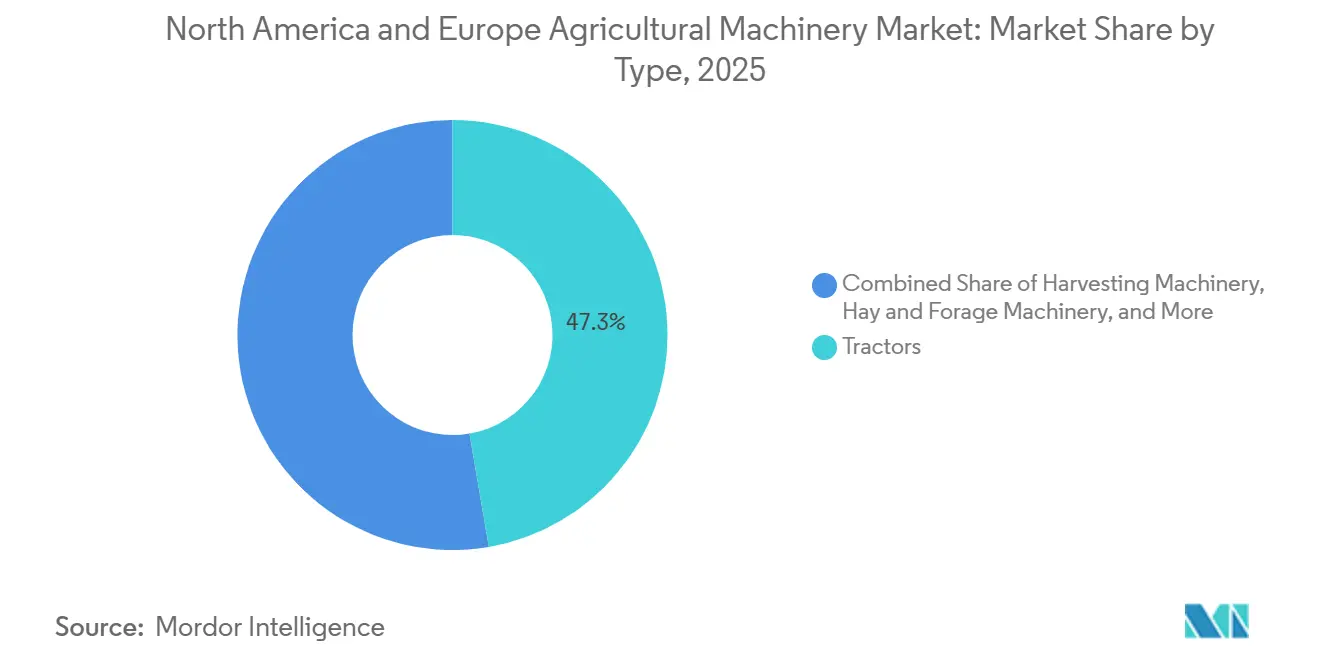
- Nach Typ entfielen Traktoren mit einem Anteil von 47,3 % auf den größten Anteil an der Marktgröße für Landmaschinen in Nordamerika und Europa im Jahr 2025, während Bewässerungsmaschinen voraussichtlich mit einer CAGR von 6,4 % von 2026 bis 2031 wachsen werden.
- Nach Automatisierungsgrad entfiel manuelle Ausrüstung mit einem Anteil von 46,0 % auf den größten Anteil am Marktanteil für Landmaschinen in Nordamerika und Europa im Jahr 2025, während automatische Ausrüstung voraussichtlich mit einer CAGR von 6,2 % von 2026 bis 2031 wachsen wird.
- Nach Geografie entfiel Europa mit einem Anteil von 53,8 % im Jahr 2025 auf den größten Anteil, während Nordamerika voraussichtlich mit einer CAGR von 5,9 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Landmaschinen in Nordamerika und Europa
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender Arbeitskräftemangel in der Landwirtschaft | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Präzisionslandwirtschaft und ISOBUS-Integration | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Öffentliche Anreize für klimafreundliche Ausrüstung | +0.7% | Europa als Kernmarkt, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Erneuerung alternder Maschinenparks und Betriebskonsolidierung | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachrüstautonomie für bestehende hochwertige Maschinenparks | +0.5% | Nordamerika als Kernmarkt, frühe Gewinne in Europa | Mittelfristig (2–4 Jahre) |
| Elektrifizierung kompakter und spezialisierter Maschinen | +0.3% | Europa als Kernmarkt in Obst- und Weinbaugebieten, Nordamerika wachsend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Arbeitskräftemangel in der Landwirtschaft
Die Vereinigten Staaten meldeten im Jahr 2024 rund 2,4 Millionen offene Stellen in der Landwirtschaft, während die landwirtschaftliche Beschäftigung Mitte 2025 um etwa 155.000 Stellen zurückging[1]Quelle: Bureau of Labor Statistics, „Beschäftigung und Löhne nach Berufen, Landarbeiter”, US-Arbeitsministerium, bls.gov. Der Ackerbau hat für viele Feldarbeiten die Mechanisierung übernommen, doch arbeitsintensive Tätigkeiten bei Sonderkulturen erfordern nach wie vor erheblichen manuellen Arbeitseinsatz. Auch Europa ist mit anhaltendem Arbeitskräftemangel und einer alternden landwirtschaftlichen Belegschaft konfrontiert. In der Europäischen Union sank das landwirtschaftliche Arbeitsvolumen im Jahr 2024 um 0,9 %, was den anhaltenden Rückgang des landwirtschaftlichen Arbeitseinsatzes in der gesamten Region widerspiegelt und die Nachfrage nach arbeitssparenden Maschinen und Automatisierung stützt. Diese Arbeitskräfteengpässe beschleunigen die Nachfrage nach Präzisionserntemaschinen, gezielten Sprühgeräten, mechanisierten Pflanzmaschinen und anderen arbeitssparenden Geräten im Markt für Landmaschinen in Nordamerika und Europa, da rechtzeitige Feldarbeiten für die Aufrechterhaltung der Erntequaliät, Produktivität und allgemeinen Betriebseffizienz entscheidend bleiben.
Präzisionslandwirtschaft und ISOBUS-Integration
Die Konnektivität von Geräten entwickelt sich von einem optionalen Merkmal zu einer praktischen Anforderung für viele Betriebe. ISOBUS unterstützt die Kommunikation zwischen kompatiblen Traktoren, Anbaugeräten und digitalen Systemen und verbessert die Maschinenkoordination in gemischten Maschinenparks. Die Europäische Kommission hat im Rahmen der künftigen Ausrichtung der Gemeinsamen Agrarpolitik einen stärkeren Schwerpunkt auf Digitalisierung und Präzisionsansätze gelegt[2]Quelle: Europäische Kommission, „Das nächste Kapitel der GAP”, Europäische Kommission, agriculture.ec.europa.eu. Diese Ausrichtung unterstützt die Ersatznachfrage nach Geräten, die Betriebsabläufe dokumentieren und Betriebsmittel präziser ausbringen können. Im Jahr 2024 investierte Deere & Company weiterhin in seine digitale Plattform und die Konnektivitätsfähigkeiten seiner Geräte und meldete 775.000 vernetzte Maschinen und 455 Millionen eingebundene Acres über sein John Deere Operations Center-Ökosystem. AGCO Corporation stärkte seine Präzisionslandwirtschaftsstrategie im Jahr 2024 ebenfalls durch die Einführung von PTx Trimble, einer Plattform für gemischte Maschinenparks, die sowohl werkseitig ausgestattete als auch nachgerüstete Anwendungen unterstützt. Betreiber können daher abwägen, ob ein geschlossenes Ökosystem oder eine breitere Kompatibilität besser zu ihrem bestehenden Maschinenpark passt. Diese Plattformwahl kann Händlerbeziehungen, Serviceerlöse und Aufrüstungsentscheidungen im Markt für Landmaschinen in Nordamerika und Europa beeinflussen, da Betriebe nützliche digitale Werkzeuge wünschen, ohne bestehende Geräte- und Servicevereinbarungen zu stören.
Öffentliche Anreize für klimafreundliche Ausrüstung
Die europäische Agrarförderung ist zunehmend auf Umwelt-, Klima- und digitale Ziele ausgerichtet. Die Europäische Kommission verabschiedete im Mai 2025 das Vereinfachungspaket zur Gemeinsamen Agrarpolitik (GAP), während genehmigte GAP-Strategiepläne die Betriebsmodernisierung weiterhin durch Investitionsmaßnahmen unterstützen, einschließlich Digitalisierung und Präzisionslandwirtschaftstechnologien. Diese Investitionsanreize ermutigen Landwirte, fortschrittliche Maschinen einzusetzen und die betriebliche Effizienz zu verbessern. Ähnliche politische Initiativen in Nordamerika fördern ebenfalls die Modernisierung der Landwirtschaft und ressourceneffiziente Anbaumethoden. Zusammen stärken diese Programme die Nachfrage nach Präzisions- und Spezialgeräten auf den nordamerikanischen und europäischen Märkten für Landmaschinen. Finanzierungszyklen und Antragsfristen können jedoch Kaufentscheidungen beeinflussen und erfordern von Herstellern und Händlern ein strategisches Management von Produktion und Lagerbeständen.
Erneuerung alternder Maschinenparks und Betriebskonsolidierung
Die Vereinigten Staaten verzeichneten im Jahr 2025 1,865 Millionen landwirtschaftliche Betriebe, ein Rückgang von 15.000 gegenüber 2024, während die durchschnittliche Betriebsgröße auf 469 Acres anstieg, was den anhaltenden Trend zur Betriebskonsolidierung im ganzen Land unterstreicht[3]Quelle: Economic Research Service des US-Landwirtschaftsministeriums, „Agrar- und Lebensmittelstatistiken: Darstellung der wesentlichen Daten, Landwirtschaft und landwirtschaftliches Einkommen”, US-Landwirtschaftsministerium, ers.usda.gov. In Europa verwalten größere landwirtschaftliche Betriebe weiterhin einen erheblichen Anteil der genutzten landwirtschaftlichen Fläche, was den Wandel hin zu größeren landwirtschaftlichen Betrieben verstärkt. Diese strukturellen Veränderungen erhöhen die Nachfrage nach leistungsstärkeren Mähdreschern, stärkeren Traktoren und größeren Pflanzmaschinen, die größere Flächen effizient bewirtschaften können. Die Erneuerung des Maschinenparks unterstützt auch die Einführung von Maschinen, die mit fortschrittlichen digitalen Technologien kompatibel sind, und stärkt damit die Nachfrage auf dem nordamerikanischen und europäischen Markt für Landmaschinen, insbesondere dort, wo Wettervariabilität und Arbeitskräftemangel rechtzeitige Feldarbeiten erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Finanzierungskosten für Geräte | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Volatiles landwirtschaftliches Einkommen und Zinssätze | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei Cybersicherheit und Dateneigentum | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kostensteigerung durch Einhaltung der Stufe V und Tier 4 | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Finanzierungskosten für Geräte
Die Finanzierung hochwertiger Landmaschinen ist für Betreiber mit begrenztem Cashflow zunehmend schwieriger geworden, da moderne Hochleistungsgeräte mit fortschrittlichen Technologien wie Präzisionsführung, Telematik und emissionskonformen Systemen erheblich höhere Anfangsinvestitionen erfordern. Landwirte müssen auch Inzahlungnahmewerte, mehrjährige Finanzierungen und die Kosten für Händlerservicepakete berücksichtigen. Diese Anforderungen können den Verkaufsprozess verlängern und den Bedarf an Betriebskapital der Händler erhöhen. Kleinere Betreiber können Käufe aufschieben, wenn die Kreditkosten hoch bleiben, während größere kommerzielle Betriebe möglicherweise Bestellungen vor Finanzierungsfristen aufgeben. Die nordamerikanischen und europäischen Märkte für Landmaschinen zeigen daher unterschiedliche Nachfragemuster in verschiedenen Betriebsgrößengruppen, wobei finanzierungsbereite kommerzielle Betreiber besser positioniert sind, um Geräte zu sichern, die Kapazität, Effizienz und Einhaltung von Vorschriften verbessern, während kleinere Betriebe möglicherweise Liquidität schonen, indem sie bestehende Anlagen länger nutzen.
Unsicherheit bei Cybersicherheit und Dateneigentum
Vernetzte Maschinen erfassen Betriebsdaten über Sensoren, Telematik, Führungssysteme und Steuergeräte. Landwirte konzentrieren sich zunehmend darauf, wer auf diese Daten zugreifen kann und wie sie über Geräteplattformen hinweg verwendet werden. Der Verband der Gerätehersteller (AEM) hat gemeinsame Cybersicherheitsverantwortlichkeiten für Hersteller, Händler, Geräteeigentümer und Technologieanbieter für vernetzte Nicht-Straßenfahrzeuge skizziert. ISO/DIS 24882, das die Produktcybersicherheit für Landmaschinen abdeckt, befand sich Ende 2025 noch in der Entwicklung, was den wachsenden Fokus der Branche auf Cybersicherheitsanforderungen widerspiegelt. Die Erfüllung dieser sich entwickelnden Cybersicherheitserwartungen erfordert kontinuierliche Softwareentwicklung, Produktvalidierung und Händlerschulung. Diese Überlegungen können die Einführung vernetzter Geräte im Markt für Landmaschinen in Nordamerika und Europa verlangsamen, da Hersteller und Käufer Cybersicherheitsverantwortlichkeiten abwägen, während Händler daran arbeiten, ihre Fähigkeiten zur Unterstützung eines sicheren Gerätebetriebs, von Software-Updates und Zugangsverwaltung zu stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Traktoren halten die größte Position, während Bewässerung das stärkste Wachstum verzeichnet
Traktoren machten im Jahr 2025 47,3 % der Marktgröße für Landmaschinen in Nordamerika und Europa aus und sind damit das führende Segment. Dies stellte den größten Marktanteil für Landmaschinen in Nordamerika und Europa unter den genannten Gerätekategorien dar. Die Nachfrage bei Traktoren ist aufgeteilt zwischen Hochleistungsmodellen für wachsende Betriebe und kompakten Nutzmaschinen für Spezialanwendungen. Die Betriebskonsolidierung unterstützt die Einführung leistungsstärkerer Traktoren, da Betreiber Pflanzung, Kultivierung und Ernte innerhalb begrenzter Wetterfenster abschließen müssen. Kompakttraktoren behalten auch in Obst-, Weinbau- und Viehzuchtbetrieben ihre Relevanz. Bodenbearbeitungs- und Kultivierungsgeräte blieben ein standardmäßiger Kapitalbedarf, einschließlich Pflüge, Eggen, Kultivatoren und Grubber. Bodenbearbeitungsgeräte gehörten 2025 zu den wenigen deutschen Produktionssegmenten, die den breiteren Gerätemarkt übertrafen. Erntemaschinen verzeichneten in getreideproduzierenden Gebieten eine stabile Nachfrage, obwohl niedrigere Getreideerlöse die Bestellungen an einigen Standorten schwächten. Der Markt für Landmaschinen in Nordamerika und Europa erfordert weiterhin eine breite Gerätepalette, da Aufgaben und Anbausysteme in den beiden Regionen stark variieren.
Heu- und Futtergeräte profitierten 2025 von starken Milch- und Rindfleischpreisen, was die schwächere Traktoren- und Mähdreschernachfrage in Weidegebieten Frankreichs, des Vereinigten Königreichs und Irlands teilweise ausglich. Bewässerungsmaschinen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,4 % wachsen. Wasserstress in den westlichen, südwestlichen und zentralen Ebenenregionen der Vereinigten Staaten unterstützt diese Wachstumschance für die Marktgröße für Landmaschinen in Nordamerika und Europa. Präzisions-Kreisberegnungs- und Tropfsysteme kosten mehr als herkömmliche Flutbewässerung, können aber das Wassermanagement verbessern. Bundes- und staatliche Programme können die Kosten für qualifizierende wassereffiziente Systeme senken. Pflanz- und Sägeräte profitieren von variablen Ausbringungsverfahren und der Nachfrage bei großen Anbauflächen. Deere & Company brachte im Juli 2026 den Luftwagen C1450T auf den Markt, um die Saatgutproduktivität zwischen den Befüllungen zu unterstützen. Sprühgeräte, einschließlich drohnengestützter Systeme, ziehen ebenfalls Interesse auf sich, da Landwirte den Arbeitskräftebedarf reduzieren und Anforderungen an die Präzisionsausbringung erfüllen möchten. Gerätehersteller können diese Bedürfnisse durch die Kombination von Maschinen mit Steuerungen, agronomischer Unterstützung und praktischer Serviceabdeckung adressieren.


Nach Automatisierungsgrad: Manuelle Geräte bleiben am größten, während automatische Systeme an Boden gewinnen
Manuelle Geräte machten im Jahr 2025 46,0 % des kombinierten Marktes für Landmaschinen in Nordamerika und Europa aus. Die große installierte Basis konventioneller Geräte erklärt die anhaltende Führungsposition des Segments. Viele Betriebe nutzen noch immer Maschinen ohne werkseitig installierte Automatisierung, insbesondere dort, wo die Betriebsstunden begrenzt oder die Ersatzbudgets eingeschränkt sind. Neue Geräteeinführungen umfassen zunehmend unterstützende Funktionen als Standard- oder zugängliche Optionen. Regulatorische Erwartungen an Präzisionsverfahren und die Wirtschaftlichkeit gemeinsamer digitaler Plattformen fördern diesen Wandel. Halbautomatische Geräte umfassen GNSS-geführte Lenkung, Teilbreitenschaltung und automatisiertes Vorgewendemanagement. Sie stellen den Übergangspunkt für viele aktuelle Maschinenkäufe dar. Händler berichten, dass die Erneuerungsraten für Präzisionstechnologie bei Nutzern im zweiten Jahr 90 % übersteigen, was darauf hindeutet, dass diese Funktionen nach der Einführung Teil des normalen Betriebsablaufs werden können. Die Märkte für Landmaschinen in Nordamerika und Europa werden daher wahrscheinlich Automatisierungsfortschritte durch schrittweise Maschinenparkerneuerungen erleben, anstatt durch eine einzige, universelle Änderung des Kaufverhaltens.
Automatische Geräte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen. Dieser Ausblick auf die Marktgröße für Landmaschinen in Nordamerika und Europa spiegelt die Nachfrage nach überwachter Autonomie, Anführer-Folger-Konfigurationen und werkseitig vorbereiteter Autonomiearchitektur wider. Im Jahr 2025 wurde die Baureihe 8R und 8RX von Deere & Company mit Designs eingeführt, die für Upgrades zur überwachten Autonomie vorbereitet sind. Die PTx Trimble-Plattform von AGCO Corporation adressiert ähnliche Bedürfnisse durch Kompatibilität mit gemischten Maschinenparks. Nachrüstsätze können GPS-Führung und grundlegende automatisierte Funktionen zu bestehenden Traktoren und Erntemaschinen hinzufügen. Dieser Ansatz ist besonders relevant in Europa, wo Geräte oft über längere Zeiträume gehalten werden. Automatische Systeme können sich ausweiten, ohne dass jeder Käufer eine neue Maschine erwerben muss, wodurch die adressierbare Kundenbasis erweitert wird. Der Markt für Landmaschinen in Nordamerika und Europa kann daher Nachfrage nach Automatisierung sowohl von Käufern neuer Geräte als auch von Eigentümern hochwertiger bestehender Maschinen verzeichnen.
Geografische Analyse
Europa hatte den größten Anteil am Markt für Landmaschinen in Nordamerika und Europa und repräsentierte 53,8 % des Gesamtumsatzes im Jahr 2025, unterstützt durch seine etablierte Fertigungsbasis für Landmaschinen, fortschrittliche Mechanisierung und weit verbreitete Einführung von Präzisionslandwirtschaftstechnologien. Deutschland dient weiterhin als Fertigungszentrum der Region, während Frankreich trotz schwächerer Ersatznachfrage ein wichtiger Markt für Landmaschinen bleibt. Italien verzeichnet eine starke Nachfrage nach Spezialmaschinen für Weinberge und Obstgärten, was den regionalen Fokus auf die Produktion hochwertiger Kulturen und die Betriebsspezialisierung widerspiegelt.
Nordamerika wird voraussichtlich der am schnellsten wachsende regionale Markt sein und von 2026 bis 2031 eine CAGR von 5,9 % verzeichnen, unterstützt durch großflächige kommerzielle Landwirtschaft, starke Händlernetzwerke und zunehmende Einführung von Präzisionslandwirtschaftstechnologien. Die Vereinigten Staaten bleiben der größte Markt der Region, angetrieben durch umfangreiche Mechanisierung, digitale Landwirtschaftslösungen und Ersatznachfrage. Kanadische Getreide- und Ölsaatenproduzenten setzen weiterhin auf GPS-geführte Geräte, Technologien zur variablen Ausbringung und Hochleistungssäsysteme, während Mexiko voraussichtlich erheblich zum regionalen Wachstum beitragen wird, durch die Ausweitung des kommerziellen Gartenbaus, die Modernisierung der Bewässerung und verbesserten Zugang zu landwirtschaftlicher Finanzierung.
Im übrigen Europa schaffen landwirtschaftliche Modernisierung und strukturelle Veränderungen weiterhin Chancen für die Einführung von Maschinen. Die Umweltförderprogramme des Vereinigten Königreichs beeinflussen den Zeitpunkt von Maschineninvestitionen, während Sanktionen weiterhin die Geräteverteilung und die Verfügbarkeit von Ersatzteilen in Russland beeinträchtigen. Polen, Rumänien und die Tschechische Republik erleben eine schrittweise Betriebskonsolidierung und laufende Geräteaufrüstungen, die durch landwirtschaftliche Investitionsprogramme unterstützt werden, und stärken die langfristige Nachfrage nach modernen Landmaschinen in der Region.
Wettbewerbslandschaft
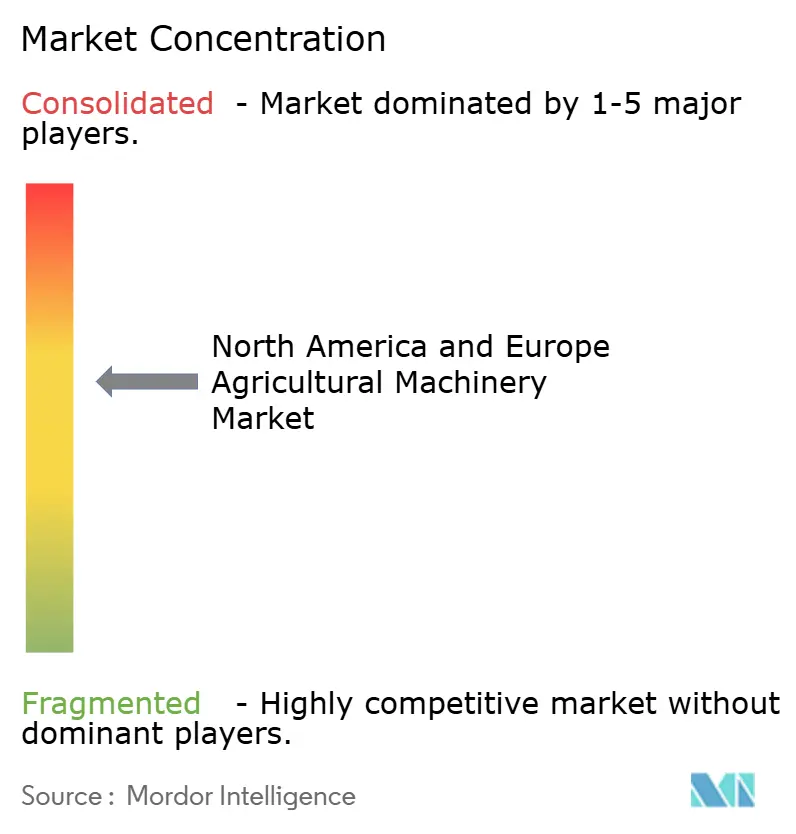
Der Markt für Landmaschinen in Nordamerika und Europa ist im Jahr 2025 mäßig konzentriert, wobei Deere & Company, CNH Industrial N.V. und AGCO Corporation starke Positionen bei Traktoren, Mähdreschern und Präzisionslandwirtschaftssystemen halten. Deere & Company betreibt sein Operations Center als vertikal integrierte digitale Plattform und erwarb im Mai 2025 Sentera, um die Fähigkeiten zur Luftfeldbeobachtung zu stärken. Claas KGaA mbH, SDF Group, Argo Tractors S.p.A., Kubota Corporation, Mahindra & Mahindra Ltd., Yanmar Holdings Co., Ltd., ISEKI & CO., LTD. und Bucher Industries AG behaupten wettbewerbsfähige Positionen durch spezialisierte Maschinenportfolios, Produktinnovation und etablierte Händlernetzwerke.
Der Wettbewerb konzentriert sich zunehmend auf digitale Plattformen, vernetzte Dienste und Geräteaufrüstungen statt allein auf Motorleistung. Deere & Company nutzt sein integriertes Ökosystem, um Teile-, Service- und Lebenszyklusunterstützung zu stärken, während AGCO Corporation die Konnektivität für gemischte Maschinenparks durch sein PTx-Geschäft im Jahr 2025 erweiterte, einschließlich cloudbasierter und Nachrüsttechnologien, die Geräte verschiedener Marken unterstützen. Der Markt bietet auch Chancen bei Nachrüstautonomie, Präzisionsbewässerung und drohnengestütztem Ertragsmanagement. Valmont Industries, Inc., Lindsay Corporation und Orbia Advance Corporation, S.A.B. de C.V. (Netafim Limited) behaupten etablierte Positionen bei Kreisberegnungs- und Präzisionsbewässerungslösungen, während Tractors and Farm Equipment Limited (TAFE) ein etablierter Hersteller von Landmaschinen bleibt.
Die Entwicklung der Produktcybersicherheitsanforderungen nach ISO/DIS 24882 erhöht die Komplexität der Entwicklung vernetzter Maschinen und erfordert kontinuierliche Investitionen in Softwaresicherheit, Produktvalidierung und technischen Support. Größere Hersteller sind besser positioniert, diese Kosten auf breitere Produktportfolios zu verteilen. Im März 2026 kooperierte Deere & Company mit Tarter USA, um Frontier Flex Wing Rotary Cutter in den Vereinigten Staaten herzustellen, und stärkte damit seine nordamerikanischen Fertigungskapazitäten und sein Produktportfolio weiter.
Marktführer in der Branche für Landmaschinen in Nordamerika und Europa
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Claas KGaA mbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: AGCO Corporation verbesserte seine AGCO Power-Motoren und integrierten Antriebsstrangtechnologien in den Traktorportfolios von Fendt, Massey Ferguson und Valtra. Unabhängige Deutsche Landwirtschafts-Gesellschaft (DLG) PowerMix-Tests validierten verbesserte Kraftstoffeffizienz und Feldleistung und stärkten das Landmaschinenportfolio von AGCO Corporation in Europa und Nordamerika.
- März 2026: Deere & Company kooperierte mit Tarter USA, um eine neue Frontier Flex Wing Rotary Cutter-Baureihe in den Vereinigten Staaten herzustellen. Die Zusammenarbeit stärkt die nordamerikanische Landmaschinenfertigung durch den Einsatz fortschrittlicher Produktionstechnologien und die Erweiterung der inländischen Kapazitäten.
- Mai 2025: Deere & Company erwarb Sentera, einen in den Vereinigten Staaten ansässigen Anbieter von Luftbildlösungen, und integrierte drohnenbasierte Feldbeobachtungs- und Fernerkundungsfähigkeiten in das John Deere Operations Center, um die Präzisionslandwirtschaft in Nordamerika zu verbessern.


Berichtsumfang für den Markt für Landmaschinen in Nordamerika und Europa
Landmaschinen umfassen mechanische Geräte und Werkzeuge, die bei landwirtschaftlichen Tätigkeiten eingesetzt werden, einschließlich Bodenbearbeitung, Pflanzung, Bewässerung, Pflanzenschutz und Ernte. Diese Maschinen verbessern die betriebliche Effizienz, verringern die Abhängigkeit von Arbeitskräften, steigern die Produktivität und erleichtern großflächige, moderne landwirtschaftliche Praktiken in verschiedenen Anbausystemen.
Der Bericht über den Markt für Landmaschinen in Nordamerika und Europa ist segmentiert nach Typ (Traktoren, Bodenbearbeitungs- und Kultivierungsmaschinen, Pflanz- und Sämaschinen, Erntemaschinen, Sprüh- und Pflanzenschutzmaschinen, Heu- und Futtermaschinen sowie Bewässerungsmaschinen), nach Automatisierungsgrad (manuell, halbautomatisch und automatisch) sowie nach Geografie (Nordamerika und Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Traktoren | Nach Motorleistung | Weniger als 40 PS |
| 40 PS bis 99 PS | ||
| 100 PS und mehr | ||
| Nach Traktortyp | Kompakte Nutzfahrzeugtraktoren | |
| Nutzfahrzeugtraktoren | ||
| Ackerschleppertraktoren | ||
| Obst- und Weinbautraktoren | ||
| Bodenbearbeitungs- und Kultivierungsmaschinen | Pflüge | |
| Eggen | ||
| Kultivatoren und Grubber | ||
| Pflanz- und Sämaschinen | Sämaschinen | |
| Pflanzmaschinen | ||
| Breitwurfstreuer | ||
| Pflanzmaschinen für Setzlinge | ||
| Erntemaschinen | Mähdrescher und Dreschmaschinen | |
| Feldhäcksler | ||
| Erntemaschinen für Sonderkulturen | ||
| Sprüh- und Pflanzenschutzmaschinen | Selbstfahrende Feldspritzen | |
| Gezogene und angehängte Feldspritzen | ||
| Luft- und drohnengestützte Sprühsysteme | ||
| Heu- und Futtermaschinen | Mähaufbereiter | |
| Ballenpressen | ||
| Schwader und Wender | ||
| Bewässerungsmaschinen | Sprinklerbewässerung | |
| Tropfbewässerung | ||
| Mechanisierte Kreisberegnungssysteme | ||
| Manuell |
| Halbautomatisch |
| Automatisch |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Russland | |
| Übriges Europa |
| Nach Typ | Traktoren | Nach Motorleistung | Weniger als 40 PS |
| 40 PS bis 99 PS | |||
| 100 PS und mehr | |||
| Nach Traktortyp | Kompakte Nutzfahrzeugtraktoren | ||
| Nutzfahrzeugtraktoren | |||
| Ackerschleppertraktoren | |||
| Obst- und Weinbautraktoren | |||
| Bodenbearbeitungs- und Kultivierungsmaschinen | Pflüge | ||
| Eggen | |||
| Kultivatoren und Grubber | |||
| Pflanz- und Sämaschinen | Sämaschinen | ||
| Pflanzmaschinen | |||
| Breitwurfstreuer | |||
| Pflanzmaschinen für Setzlinge | |||
| Erntemaschinen | Mähdrescher und Dreschmaschinen | ||
| Feldhäcksler | |||
| Erntemaschinen für Sonderkulturen | |||
| Sprüh- und Pflanzenschutzmaschinen | Selbstfahrende Feldspritzen | ||
| Gezogene und angehängte Feldspritzen | |||
| Luft- und drohnengestützte Sprühsysteme | |||
| Heu- und Futtermaschinen | Mähaufbereiter | ||
| Ballenpressen | |||
| Schwader und Wender | |||
| Bewässerungsmaschinen | Sprinklerbewässerung | ||
| Tropfbewässerung | |||
| Mechanisierte Kreisberegnungssysteme | |||
| Nach Automatisierungsgrad | Manuell | ||
| Halbautomatisch | |||
| Automatisch | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Übriges Nordamerika | |||
| Europa | Deutschland | ||
| Frankreich | |||
| Vereinigtes Königreich | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Landmaschinen in Nordamerika und Europa im Jahr 2026?
Der Markt für Landmaschinen in Nordamerika und Europa wurde im Jahr 2026 auf 102,19 Milliarden USD bewertet.
Welcher Maschinentyp hält die größte Position?
Traktoren hielten im Jahr 2025 einen Anteil von 47,3 % an der Marktgröße für Landmaschinen in Nordamerika und Europa und sind damit das führende Typsegment.
Warum gewinnen automatische Landmaschinen an Verbreitung?
Automatische Geräte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen, da Betriebe überwachte Autonomie, nachgerüstete Führung und automatisierte Feldfunktionen einführen.
Welche Region hat die stärksten Wachstumsaussichten?
Nordamerika wird voraussichtlich der am schnellsten wachsende regionale Markt sein und von 2026 bis 2031 eine CAGR von 5,9 % verzeichnen, unterstützt durch großflächige kommerzielle Landwirtschaft, starke Händlernetzwerke und zunehmende Einführung von Präzisionslandwirtschaftstechnologien.
Seite zuletzt aktualisiert am:



