
Tamaño y Participación del Mercado de Maquinaria Agrícola de América del Norte y Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
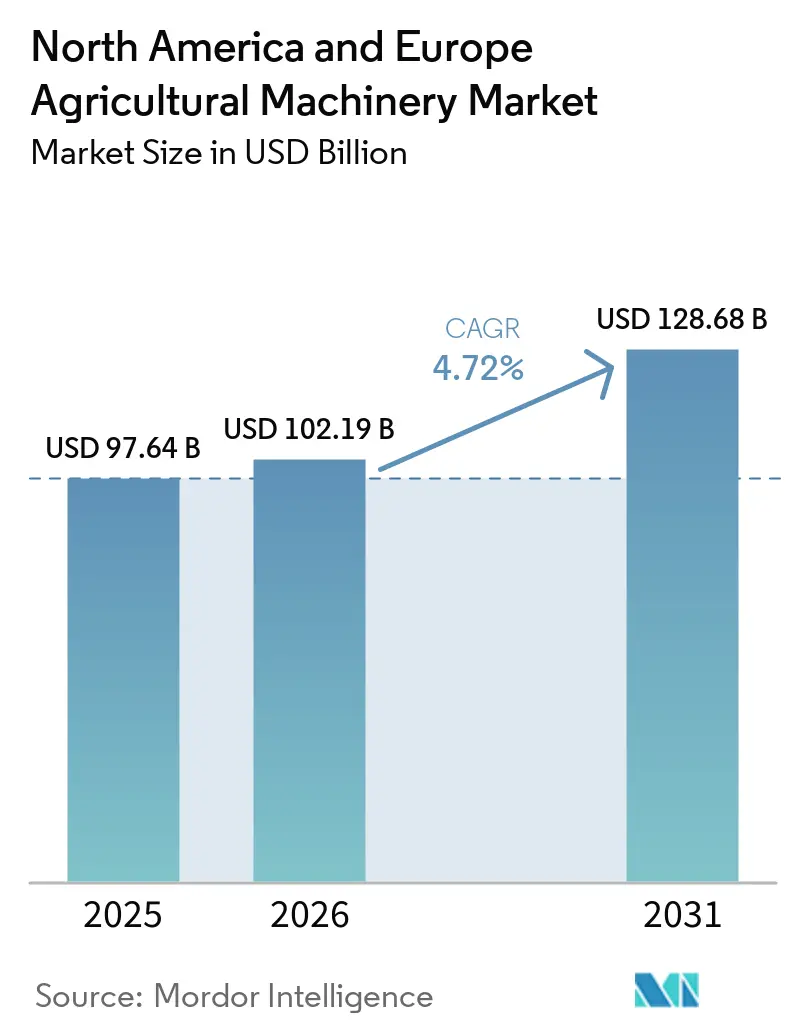
| Tamaño del mercado en el año base (2025) | 97.64 Mil millones de dólares |
| Tamaño del Mercado (2026) | 102.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 128.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.72 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Europa |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Maquinaria Agrícola de América del Norte y Europa por Mordor Intelligence
El tamaño del mercado de maquinaria agrícola de América del Norte y Europa en 2026 se estima en 102,19 mil millones de USD, frente al valor de 2025 de 97,64 mil millones de USD, con proyecciones de 128,68 mil millones de USD en 2031, creciendo a una CAGR del 4,72% durante 2026-2031. Las persistentes restricciones de mano de obra están desplazando la inversión agrícola hacia maquinaria que puede reducir la dependencia de los trabajadores estacionales, especialmente en cultivos especializados. Las granjas más grandes necesitan mayor capacidad de campo, mientras que los operadores pequeños y medianos están evaluando los beneficios de productividad frente a los altos costos de financiamiento. Las funciones digitales son cada vez más importantes porque apoyan la orientación, el control de máquinas, la planificación del mantenimiento y la gestión de registros. El apoyo público a los equipos de precisión y bajas emisiones puede acelerar las compras a medida que se acercan los plazos. Los mercados de maquinaria agrícola de América del Norte y Europa, por lo tanto, enfrentan una demanda de reemplazo constante, aunque las presiones sobre los ingresos y las regulaciones pueden retrasar los pedidos individuales.
Conclusiones Clave del Informe
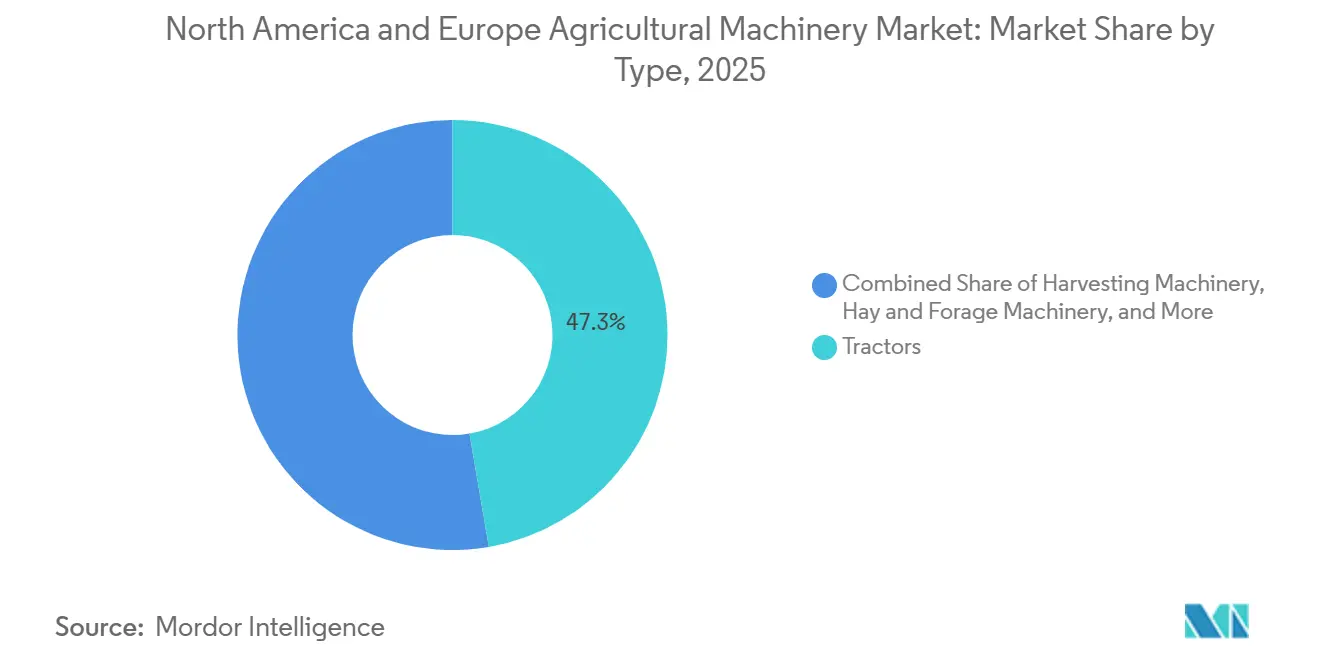
- Por Tipo, los tractores representaron la mayor participación con el 47,3% del Tamaño del Mercado de Maquinaria Agrícola de América del Norte y Europa en 2025, mientras que se prevé que la maquinaria de riego crezca a una CAGR del 6,4% de 2026 a 2031.
- Por Nivel de Automatización, el equipo manual representó la mayor participación con el 46,0% de la Participación del Mercado de Maquinaria Agrícola de América del Norte y Europa en 2025, mientras que se prevé que el equipo automático crezca a una CAGR del 6,2% de 2026 a 2031.
- Por Geografía, Europa representó la mayor participación con el 53,8% en 2025, mientras que se prevé que América del Norte crezca a una CAGR del 5,9% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Maquinaria Agrícola de América del Norte y Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez Persistente de Mano de Obra Agrícola | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Agricultura de Precisión e Integración ISOBUS | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Incentivos Públicos para Equipos Climáticamente Inteligentes | +0.7% | Europa como núcleo, con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Reemplazo de Flota Envejecida y Consolidación de Granjas | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Autonomía de Modernización para Flotas Existentes de Alto Valor | +0.5% | América del Norte como núcleo, con ganancias tempranas en Europa | Mediano plazo (2-4 años) |
| Electrificación de Maquinaria Compacta y Especializada | +0.3% | Europa como núcleo en distritos de huertos y viñedos, América del Norte en crecimiento | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Persistente de Mano de Obra Agrícola
Estados Unidos registró aproximadamente 2,4 millones de puestos de trabajo agrícolas vacantes en 2024, mientras que el empleo agrícola disminuyó en aproximadamente 155.000 puestos durante mediados de 2025[1]Fuente: Oficina de Estadísticas Laborales, "Empleo y Salarios por Ocupación, Trabajadores Agrícolas," Departamento de Trabajo de los Estados Unidos, bls.gov. La agricultura en hileras ha adoptado la mecanización para muchas operaciones de campo, aunque las actividades intensivas en mano de obra en cultivos especializados aún requieren una cantidad sustancial de trabajo manual. Europa también enfrenta escaseces persistentes de mano de obra y una fuerza laboral agrícola envejecida. En la Unión Europea, el volumen de mano de obra agrícola disminuyó un 0,9% en 2024, lo que refleja la contracción continua del aporte de mano de obra agrícola en toda la región y apoya la demanda de maquinaria y automatización que ahorra mano de obra. Estas restricciones de mano de obra están acelerando la demanda de cosechadoras de precisión, pulverizadoras dirigidas, trasplantadoras mecanizadas y otros equipos que ahorran mano de obra en el Mercado de Maquinaria Agrícola de América del Norte y Europa, ya que las operaciones de campo oportunas siguen siendo fundamentales para mantener la calidad de los cultivos, la productividad y la eficiencia general de la granja.
Agricultura de Precisión e Integración ISOBUS
La conectividad de los equipos está pasando de ser una función opcional a un requisito práctico para muchas granjas. ISOBUS permite la comunicación entre tractores, implementos y sistemas digitales compatibles, mejorando la coordinación de las máquinas en flotas mixtas. La Comisión Europea ha puesto mayor énfasis en la digitalización y los enfoques de precisión dentro de la dirección futura de la Política Agrícola Común[2]Fuente: Comisión Europea, "El Próximo Capítulo de la PAC," Comisión Europea, agriculture.ec.europa.eu. Esta dirección apoya la demanda de reemplazo de equipos que pueden documentar operaciones y aplicar insumos con mayor precisión. En 2024, Deere & Company continuó invirtiendo en su plataforma digital y capacidades de equipos conectados, reportando 775.000 máquinas conectadas y 455 millones de acres comprometidos a través de su ecosistema John Deere Operations Center. AGCO Corporation también fortaleció su estrategia de agricultura de precisión en 2024 al lanzar PTx Trimble, una plataforma de flota mixta diseñada para apoyar tanto aplicaciones de fábrica como de modernización. Los operadores pueden, por lo tanto, evaluar si un ecosistema cerrado o una compatibilidad más amplia se adapta mejor a su flota existente. Esta elección de plataforma puede dar forma a las relaciones con los distribuidores, los ingresos por servicios y las decisiones de actualización en el Mercado de Maquinaria Agrícola de América del Norte y Europa, porque las granjas quieren herramientas digitales útiles sin interrumpir los arreglos establecidos de equipos y servicios.
Incentivos Públicos para Equipos Climáticamente Inteligentes
El apoyo agrícola europeo está cada vez más alineado con los objetivos medioambientales, climáticos y digitales. La Comisión Europea adoptó el paquete de simplificación de la Política Agrícola Común (PAC) en mayo de 2025, mientras que los Planes Estratégicos de la PAC aprobados continúan apoyando la modernización agrícola a través de medidas de inversión, incluidas las tecnologías de digitalización y agricultura de precisión. Estos incentivos de inversión animan a los agricultores a adoptar maquinaria avanzada y mejorar la eficiencia operativa. Iniciativas políticas similares en América del Norte también promueven la modernización agrícola y las prácticas agrícolas eficientes en el uso de recursos. En conjunto, estos programas fortalecen la demanda de equipos de precisión y especializados en los mercados de maquinaria agrícola de América del Norte y Europa. Sin embargo, los ciclos de financiamiento y las ventanas de solicitud pueden influir en las decisiones de compra, lo que requiere que los fabricantes y distribuidores gestionen la producción y el inventario de manera estratégica.
Reemplazo de Flota Envejecida y Consolidación de Granjas
Estados Unidos registró 1.865.000 granjas en 2025, una disminución de 15.000 respecto a 2024, mientras que el tamaño promedio de las granjas aumentó a 469 acres, destacando la tendencia continua de consolidación de granjas en todo el país [3]Fuente: Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos, "Estadísticas Agrícolas y Alimentarias: Representación Gráfica de los Elementos Esenciales, Agricultura e Ingresos Agrícolas," Departamento de Agricultura de los Estados Unidos, ers.usda.gov. En Europa, las explotaciones agrícolas más grandes continúan gestionando una parte significativa de la superficie agrícola utilizada, reforzando el cambio hacia operaciones agrícolas a mayor escala. Estos cambios estructurales aumentan la demanda de cosechadoras de mayor capacidad, tractores más potentes y sembradoras más grandes capaces de cubrir mayores superficies de manera eficiente. El reemplazo de flotas también apoya la adopción de maquinaria compatible con tecnologías digitales avanzadas, fortaleciendo así la demanda en el Mercado de Maquinaria Agrícola de América del Norte y Europa, particularmente donde la variabilidad climática y las restricciones de mano de obra requieren operaciones de campo oportunas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Equipos y Financiamiento | -0.8% | Global | Corto plazo (≤ 2 años) |
| Ingresos Agrícolas Volátiles y Tasas de Interés | -0.7% | Global | Corto plazo (≤ 2 años) |
| Incertidumbre en Ciberseguridad y Propiedad de Datos | -0.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escalada de Costos de Cumplimiento de la Etapa V y el Nivel 4 | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Equipos y Financiamiento
La maquinaria agrícola de alta gama se ha vuelto cada vez más difícil de financiar para los operadores con flujo de caja limitado, ya que los equipos modernos de alta potencia equipados con tecnologías avanzadas como orientación de precisión, telemática y sistemas de cumplimiento de emisiones requieren una inversión inicial significativamente mayor. Los agricultores también deben considerar los valores de intercambio, el financiamiento a varios años y el costo de los paquetes de servicio del distribuidor. Estos requisitos pueden extender el proceso de ventas y aumentar las necesidades de capital de trabajo del distribuidor. Los operadores más pequeños pueden posponer las compras cuando los costos de endeudamiento se mantienen altos, mientras que las granjas comerciales más grandes pueden realizar pedidos antes de los plazos de financiamiento. Los mercados de maquinaria agrícola de América del Norte y Europa muestran, en consecuencia, diferentes patrones de demanda entre los grupos de tamaño de granja, con operadores comerciales listos para financiar mejor posicionados para asegurar equipos que mejoran la capacidad, la eficiencia y el cumplimiento normativo, mientras que las operaciones más pequeñas pueden preservar el efectivo extendiendo el uso de los activos existentes.
Incertidumbre en Ciberseguridad y Propiedad de Datos
La maquinaria conectada recopila datos operativos a través de sensores, telemática, sistemas de orientación y controladores. Los agricultores están cada vez más enfocados en quién puede acceder a estos datos y cómo se utilizarán en las distintas plataformas de equipos. La Asociación de Fabricantes de Equipos (AEM) ha delineado las responsabilidades compartidas de ciberseguridad para fabricantes, distribuidores, propietarios de equipos y proveedores de tecnología en equipos conectados fuera de carretera. La norma ISO/DIS 24882, que cubre la ciberseguridad de productos para maquinaria agrícola, continuó en desarrollo durante finales de 2025, lo que refleja el creciente enfoque de la industria en los requisitos de ciberseguridad. Cumplir con estas expectativas cambiantes de ciberseguridad requiere un desarrollo continuo de software, validación de productos y capacitación de distribuidores. Estas consideraciones pueden ralentizar la adopción de equipos conectados en el Mercado de Maquinaria Agrícola de América del Norte y Europa, ya que los fabricantes y compradores evalúan las responsabilidades de ciberseguridad mientras los distribuidores trabajan para fortalecer sus capacidades para apoyar la operación segura de equipos, las actualizaciones de software y la gestión de accesos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Tractores Ocupan la Mayor Posición, Mientras que el Riego Lidera el Crecimiento
Los tractores representaron el 47,3% del tamaño del mercado de maquinaria agrícola de América del Norte y Europa en 2025, convirtiéndolos en el segmento líder. Esto representó la mayor participación del mercado de maquinaria agrícola en América del Norte y Europa entre las categorías de equipos indicadas. La demanda dentro de los tractores se divide entre modelos de alta potencia para granjas en expansión y máquinas utilitarias compactas para uso especializado. La consolidación de granjas apoya la adopción de tractores de mayor capacidad porque los operadores necesitan completar la siembra, el cultivo y la cosecha dentro de ventanas climáticas limitadas. Los tractores compactos también mantienen relevancia en entornos de huertos, viñedos y ganadería. Los equipos de preparación del suelo y cultivo siguieron siendo una necesidad de capital estándar, incluidos arados, rastras, cultivadoras y fresadoras. Los equipos de labranza se encontraron entre los pocos segmentos de producción alemanes que superaron al sector de equipos en general en 2025. La maquinaria de cosecha mantuvo una demanda estable en las zonas productoras de cereales, aunque los menores rendimientos de los cereales debilitaron los pedidos en algunos lugares. El mercado de maquinaria agrícola de América del Norte y Europa continúa requiriendo una amplia gama de equipos porque las tareas agrícolas y los sistemas de cultivo varían ampliamente entre las dos regiones.
Los equipos de heno y forraje se beneficiaron de los sólidos precios del ganado lechero y bovino en 2025, lo que compensó en parte la menor demanda de tractores y cosechadoras en las zonas pastorales de Francia, el Reino Unido e Irlanda. Se proyecta que la maquinaria de riego avance a una CAGR del 6,4% de 2026 a 2031. El estrés hídrico en las regiones occidental, suroeste y de las llanuras centrales de Estados Unidos apoya esta oportunidad de crecimiento del tamaño del mercado de maquinaria agrícola de América del Norte y Europa. Los sistemas de pivote central de precisión y de goteo cuestan más que el riego por inundación tradicional, pero pueden mejorar la gestión del agua. Los programas federales y estatales pueden reducir el costo de los sistemas de eficiencia hídrica que califican. Los equipos de siembra y plantación se benefician de las prácticas de tasa variable y la demanda de grandes superficies. Deere & Company lanzó el carro de aire C1450T en julio de 2026 para apoyar la productividad de la siembra entre recargas. Los equipos de pulverización, incluidos los sistemas habilitados con drones, también están atrayendo interés a medida que los agricultores buscan reducir las necesidades de mano de obra y cumplir con los requisitos de aplicación de precisión. Los proveedores de equipos pueden abordar estas necesidades combinando máquinas con controles, apoyo agronómico y cobertura de servicio práctica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Nivel de Automatización: El Equipo Manual Sigue Siendo el Mayor, Mientras que los Sistemas Automáticos Ganan Terreno
El equipo manual representó el 46,0% del mercado combinado de maquinaria agrícola de América del Norte y Europa en 2025. La gran base instalada de equipos convencionales explica el liderazgo continuo del segmento. Muchas granjas todavía utilizan máquinas sin automatización instalada en fábrica, particularmente donde las horas de operación son limitadas o los presupuestos de reemplazo son restringidos. Las nuevas introducciones de equipos incluyen cada vez más funciones asistidas como opciones estándar o accesibles. Las expectativas regulatorias para las prácticas de precisión y la economía de las plataformas digitales comunes fomentan este cambio. El equipo semiautomático incluye dirección guiada por GNSS, control de secciones y gestión automatizada de cabeceras. Representa el punto de transición para muchas compras actuales de maquinaria. Los distribuidores informan que las tasas de renovación de tecnología de precisión superan el 90% entre los usuarios del segundo año, lo que indica que estas funciones pueden convertirse en parte de las operaciones agrícolas normales una vez adoptadas. Por lo tanto, es probable que los mercados de maquinaria agrícola de América del Norte y Europa vean el progreso de la automatización a través de actualizaciones graduales de flotas en lugar de un cambio único y universal en el comportamiento de compra.
Se proyecta que el equipo automático crezca a una CAGR del 6,2% de 2026 a 2031. Esta perspectiva del tamaño del mercado de maquinaria agrícola de América del Norte y Europa refleja la demanda de autonomía supervisada, configuraciones de líder-seguidor y arquitectura de autonomía lista de fábrica. En 2025, la gama 8R y 8RX de Deere & Company fue introducida con diseños preparados para actualizaciones de autonomía supervisada. La plataforma PTx Trimble de AGCO Corporation aborda necesidades similares a través de la compatibilidad con flotas mixtas. Los kits de modernización pueden agregar orientación GPS y funciones automatizadas básicas a tractores y cosechadoras existentes. Este enfoque es especialmente relevante en Europa, donde los equipos se mantienen durante períodos más largos. Los sistemas automáticos pueden expandirse sin requerir que cada comprador adquiera una máquina nueva, ampliando así la base de clientes potenciales. El mercado de maquinaria agrícola de América del Norte y Europa puede, por lo tanto, ver demanda de automatización tanto de compradores de equipos nuevos como de propietarios de máquinas existentes de alto valor.
Análisis Geográfico
Europa representó la mayor participación del Mercado de Maquinaria Agrícola de América del Norte y Europa, con el 53,8% de los ingresos totales en 2025, respaldada por su establecida base de fabricación de maquinaria agrícola, la avanzada mecanización y la amplia adopción de tecnologías de agricultura de precisión. Alemania continúa siendo el centro de fabricación de la región, mientras que Francia sigue siendo un importante mercado de equipos agrícolas a pesar de una demanda de reemplazo más débil. Italia mantiene una fuerte demanda de maquinaria especializada utilizada en viñedos y huertos, lo que refleja el enfoque de la región en la producción de cultivos de alto valor y la especialización agrícola.
Se proyecta que América del Norte sea el mercado regional de más rápido crecimiento, registrando una CAGR del 5,9% durante 2026-2031, respaldada por la agricultura comercial a gran escala, sólidas redes de distribuidores y la creciente adopción de tecnologías de agricultura de precisión. Estados Unidos sigue siendo el mayor mercado de la región, impulsado por la extensa mecanización, las soluciones de agricultura digital y la demanda de reemplazo. Los productores canadienses de cereales y semillas oleaginosas continúan adoptando equipos guiados por GPS, tecnologías de tasa variable y sistemas de siembra de alta capacidad, mientras que se proyecta que México contribuya significativamente al crecimiento regional a través de la expansión de la horticultura comercial, la modernización del riego y el mejor acceso al financiamiento agrícola.
En el resto de Europa, la modernización agrícola y los cambios estructurales continúan creando oportunidades para la adopción de maquinaria. Los programas de apoyo medioambiental del Reino Unido están influyendo en el momento de las inversiones en maquinaria, mientras que las sanciones continúan afectando la distribución de equipos y la disponibilidad de repuestos en Rusia. Polonia, Rumanía y la República Checa están siendo testigos de una consolidación gradual de granjas y actualizaciones continuas de equipos respaldadas por programas de inversión agrícola, fortaleciendo la demanda a largo plazo de maquinaria agrícola moderna en toda la región.
Panorama Competitivo
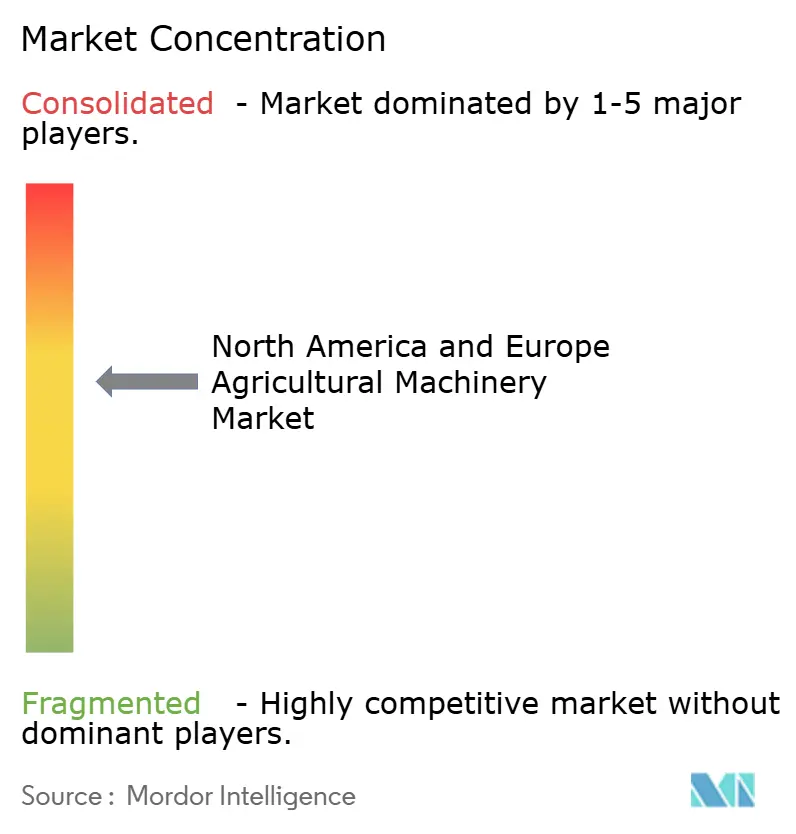
El mercado de maquinaria agrícola de América del Norte y Europa está moderadamente concentrado en 2025, con Deere & Company, CNH Industrial N.V. y AGCO Corporation manteniendo posiciones sólidas en tractores, cosechadoras y sistemas de agricultura de precisión. Deere & Company opera su Operations Center como una plataforma digital verticalmente integrada y adquirió Sentera en mayo de 2025 para fortalecer las capacidades de exploración aérea de campos. Claas KGaA mbH, SDF Group, Argo Tractors S.p.A., Kubota Corporation, Mahindra & Mahindra Ltd., Yanmar Holdings Co., Ltd., ISEKI & CO., LTD. y Bucher Industries AG mantienen posiciones competitivas a través de carteras de maquinaria especializada, innovación de productos y redes de distribuidores establecidas.
La competencia se centra cada vez más en plataformas digitales, servicios conectados y actualizaciones de equipos en lugar de solo la potencia. Deere & Company aprovecha su ecosistema integrado para fortalecer el soporte de piezas, servicios y ciclo de vida, mientras que AGCO Corporation amplió la conectividad de flotas mixtas a través de su negocio PTx en 2025, incluidas tecnologías en la nube y de modernización que apoyan equipos de múltiples marcas. El mercado también presenta oportunidades en autonomía de modernización, riego de precisión y gestión de cultivos habilitada por drones. Valmont Industries, Inc., Lindsay Corporation y Orbia Advance Corporation, S.A.B. de C.V. (Netafim Limited) mantienen posiciones establecidas en soluciones de pivote central y riego de precisión, mientras que Tractors and Farm Equipment Limited (TAFE) sigue siendo un fabricante establecido de equipos agrícolas.
El desarrollo de los requisitos de ciberseguridad de productos ISO/DIS 24882 está aumentando la complejidad del desarrollo de maquinaria conectada y requiere una inversión continua en seguridad de software, validación de productos y soporte técnico. Los fabricantes más grandes están mejor posicionados para distribuir estos costos en carteras de productos más amplias. En marzo de 2026, Deere & Company se asoció con Tarter USA para fabricar Cortadoras Rotativas de Ala Flexible Frontier en Estados Unidos, fortaleciendo aún más sus capacidades de fabricación en América del Norte y su cartera de productos.
Líderes de la Industria de Maquinaria Agrícola de América del Norte y Europa
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
Claas KGaA mbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: AGCO Corporation mejoró su motor AGCO Power y las tecnologías de tren de potencia integrado en las carteras de tractores Fendt, Massey Ferguson y Valtra. Las pruebas independientes PowerMix de la Deutsche Landwirtschafts-Gesellschaft (DLG) validaron la mejora en la eficiencia de combustible y el rendimiento en campo, fortaleciendo la cartera de maquinaria agrícola de AGCO Corporation en Europa y América del Norte.
- Marzo de 2026: Deere & Company se asoció con Tarter USA para fabricar una nueva línea de Cortadoras Rotativas de Ala Flexible Frontier en Estados Unidos. La colaboración fortalece la fabricación de maquinaria agrícola en América del Norte al avanzar en las tecnologías de producción y ampliar la capacidad nacional.
- Mayo de 2025: Deere & Company adquirió Sentera, un proveedor estadounidense de soluciones de imágenes aéreas, integrando capacidades de exploración de campos basadas en drones y teledetección en el John Deere Operations Center para mejorar la agricultura de precisión en América del Norte.


Alcance del Informe del Mercado de Maquinaria Agrícola de América del Norte y Europa
La maquinaria agrícola abarca equipos mecánicos y herramientas utilizados en actividades agrícolas, incluida la preparación del suelo, la siembra, el riego, la protección de cultivos y la cosecha. Estas máquinas mejoran la eficiencia operativa, reducen la dependencia de la mano de obra, aumentan la productividad y facilitan las prácticas agrícolas modernas a gran escala en diversos sistemas de cultivo.
El Informe del Mercado de Maquinaria Agrícola de América del Norte y Europa está segmentado por tipo (tractores, maquinaria de preparación del suelo y cultivo, maquinaria de siembra y plantación, maquinaria de cosecha, maquinaria de pulverización y protección de cultivos, maquinaria de heno y forraje y maquinaria de riego), por nivel de automatización (manual, semiautomático y automático) y por geografía (América del Norte y Europa). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Tractores | Por Potencia | Menos de 40 HP |
| 40 HP a 99 HP | ||
| 100 HP y Más | ||
| Por Tipo de Tractor | Tractores Utilitarios Compactos | |
| Tractores Utilitarios | ||
| Tractores para Cultivos en Hileras | ||
| Tractores para Huertos y Viñedos | ||
| Maquinaria de Preparación del Suelo y Cultivo | Arados | |
| Rastras | ||
| Cultivadoras y Fresadoras | ||
| Maquinaria de Siembra y Plantación | Sembradoras de Línea | |
| Sembradoras | ||
| Distribuidoras a Voleo | ||
| Trasplantadoras | ||
| Maquinaria de Cosecha | Cosechadoras Combinadas y Trilladoras | |
| Cosechadoras de Forraje | ||
| Cosechadoras de Cultivos Especializados | ||
| Maquinaria de Pulverización y Protección de Cultivos | Pulverizadoras Autopropulsadas | |
| Pulverizadoras Remolcadas y Montadas | ||
| Sistemas de Pulverización Aérea y Habilitados con Drones | ||
| Maquinaria de Heno y Forraje | Acondicionadoras de Corte | |
| Empacadoras | ||
| Rastrillos y Hileradores | ||
| Maquinaria de Riego | Riego por Aspersión | |
| Riego por Goteo | ||
| Sistemas de Pivote Mecanizado | ||
| Manual |
| Semiautomático |
| Automático |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Rusia | |
| Resto de Europa |
| Por Tipo | Tractores | Por Potencia | Menos de 40 HP |
| 40 HP a 99 HP | |||
| 100 HP y Más | |||
| Por Tipo de Tractor | Tractores Utilitarios Compactos | ||
| Tractores Utilitarios | |||
| Tractores para Cultivos en Hileras | |||
| Tractores para Huertos y Viñedos | |||
| Maquinaria de Preparación del Suelo y Cultivo | Arados | ||
| Rastras | |||
| Cultivadoras y Fresadoras | |||
| Maquinaria de Siembra y Plantación | Sembradoras de Línea | ||
| Sembradoras | |||
| Distribuidoras a Voleo | |||
| Trasplantadoras | |||
| Maquinaria de Cosecha | Cosechadoras Combinadas y Trilladoras | ||
| Cosechadoras de Forraje | |||
| Cosechadoras de Cultivos Especializados | |||
| Maquinaria de Pulverización y Protección de Cultivos | Pulverizadoras Autopropulsadas | ||
| Pulverizadoras Remolcadas y Montadas | |||
| Sistemas de Pulverización Aérea y Habilitados con Drones | |||
| Maquinaria de Heno y Forraje | Acondicionadoras de Corte | ||
| Empacadoras | |||
| Rastrillos y Hileradores | |||
| Maquinaria de Riego | Riego por Aspersión | ||
| Riego por Goteo | |||
| Sistemas de Pivote Mecanizado | |||
| Por Nivel de Automatización | Manual | ||
| Semiautomático | |||
| Automático | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Resto de América del Norte | |||
| Europa | Alemania | ||
| Francia | |||
| Reino Unido | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de maquinaria agrícola de América del Norte y Europa en 2026?
El Mercado de Maquinaria Agrícola de América del Norte y Europa fue valorado en 102,19 mil millones de USD en 2026.
¿Qué tipo de maquinaria ocupa la mayor posición?
Los tractores representaron el 47,3% del tamaño del mercado de maquinaria agrícola de América del Norte y Europa en 2025, convirtiéndolos en el segmento de tipo líder.
¿Por qué las máquinas agrícolas automáticas están ganando adopción?
Se prevé que el equipo automático crezca a una CAGR del 6,2% durante 2026-2031 a medida que las granjas adoptan la autonomía supervisada, la orientación de modernización y las funciones de campo automatizadas.
¿Qué región tiene las mejores perspectivas de crecimiento?
Se proyecta que América del Norte sea el mercado regional de más rápido crecimiento, registrando una CAGR del 5,9% durante 2026-2031, respaldada por la agricultura comercial a gran escala, sólidas redes de distribuidores y la creciente adopción de tecnologías de agricultura de precisión.
Última actualización de la página el:



