
Tamanho e Participação do Mercado de Hardware eSIM da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 234 Milhões de unidades |
| Volume do Mercado (2026) | 283 Milhões de unidades |
| Volume do Mercado (2031) | 682 Milhões de unidades |
| Growth Rate (2026 - 2031) | 19.21 % |
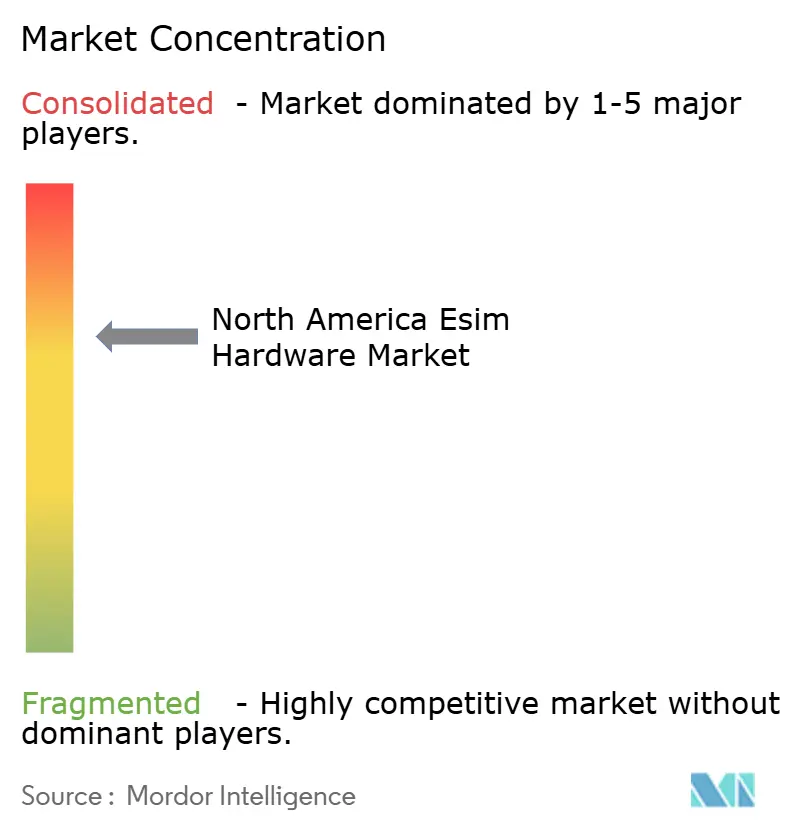
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Hardware eSIM da América do Norte por Mordor Intelligence
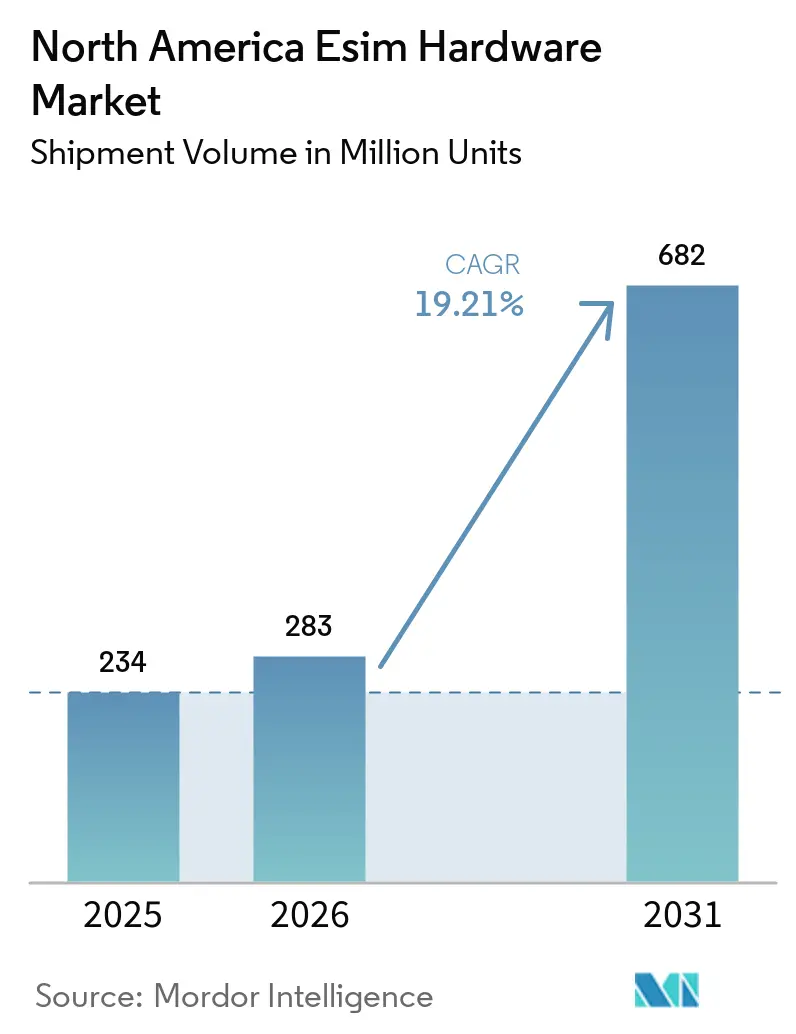
O tamanho do Mercado de Hardware eSIM da América do Norte em termos de volume de remessas deve crescer de 234 milhões de unidades em 2025 para 283 milhões de unidades em 2026 e está previsto para atingir 682 milhões de unidades até 2031 a um CAGR de 19,21% no período de 2026 a 2031.
O mercado de hardware eSIM da América do Norte está sendo moldado por designs de smartphones exclusivamente eSIM, maior atividade de redes 5G privadas e programas de conectividade veicular. Essas mudanças aumentam a demanda por componentes seguros que podem ser provisionados remotamente e incorporados durante a produção de dispositivos. Os dispositivos de consumo fornecem a base de volume estabelecida, enquanto as implantações automotivas e de IoT adicionam demanda menos dependente de ciclos de substituição. A prontidão para certificação e os fatores de forma compactos estão se tornando mais importantes na seleção de fornecedores. O mercado de hardware eSIM da Amrica do Norte também enfrenta adoção mais lenta onde sistemas de provisionamento legados e práticas de operadoras limitam a flexibilidade de perfis.
Principais Conclusões do Relatório
- Por tipo de rede, o 5G detinha 45,86% da participação do mercado de hardware eSIM da América do Norte em 2025 e deve expandir a um CAGR de 19,87% até 2031.
- Por fator de forma, o MFF2 detinha 33,53% da participação do mercado de hardware eSIM da América do Norte em 2025, enquanto o Sistema em Pacote e iUICC Integrado deve expandir a um CAGR de 20,17% até 2031.
- Por tipo de dispositivo, os Smartphones representaram 48,27% do tamanho do mercado de hardware eSIM da América do Norte em 2025, enquanto os Módulos M2M e IoT devem expandir a um CAGR de 21,15% até 2031.
- Por aplicação, os Eletrônicos de Consumo detinham 44,32% do volume em 2025, enquanto Automotivo e Transporte deve expandir a um CAGR de 19,95% até 2031.
- Por geografia, os Estados Unidos detinham 84,32% do volume em 2025, enquanto o México deve expandir a um CAGR de 21,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Hardware eSIM da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração de Flagships Exclusivamente eSIM Liderada pelo iPhone | +4.5% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Acesso Fixo sem Fio 5G e Expansão de Redes Privadas | +3.8% | Estados Unidos, com expansão inicial para o Canadá | Médio prazo (2 a 4 anos) |
| Conectividade Automotiva Embarcada para Atualizações de Software | +3.2% | Estados Unidos, Canadá, México | Médio prazo (2 a 4 anos) |
| GSMA SGP.32 para Implantações de IoT Sem Interface | +2.8% | Global, com a América do Norte como adotante comercial inicial | Médio prazo (2 a 4 anos) |
| Provisionamento de Nível de Operadora para Redes de Segurança Pública | +2.0% | Estados Unidos, incluindo cobertura da Banda 14 da FirstNet | Curto prazo (≤ 2 anos) |
| Adoção de Rastreamento de Ativos Vinculado a Seguros | +1.5% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração Liderada pelo iPhone para Flagships Exclusivamente eSIM
A Apple tornou a série iPhone 17 exclusivamente eSIM nos Estados Unidos, Canadá e México em setembro de 2025. O iPhone 17 Air também se tornou o primeiro iPhone vendido globalmente sem exceção de bandeja de SIM físico. Essa decisão moveu todos os 3 mercados norte-americanos para um requisito de design de dispositivo comum. O mercado de hardware eSIM da América do Norte se beneficia porque as operadoras precisam de sistemas de provisionamento remoto compatíveis para usuários de dispositivos premium. A política também eleva o padrão técnico para componentes de smartphones e gerenciamento de perfis. Ela cria um caminho mais rápido para a Samsung e outros OEMs premium expandirem o suporte a eSIM nos modelos norte-americanos. As marcas Android de baixo custo ainda têm disponibilidade limitada de hardware eSIM em volume, portanto, a adoção permanece desigual entre dispositivos premium e de menor preço. A direção de dispositivos da Apple torna a capacidade de provisionamento um requisito básico de operadora, em vez de um recurso reservado para os primeiros adotantes. As operadoras devem suportar infraestrutura SM-DP+ e SM-DS certificada pela GSMA para atender aparelhos exclusivamente eSIM. Esse requisito pode exercer maior pressão de investimento sobre os operadores de rede virtual móvel. O mercado de hardware eSIM da América do Norte, portanto, se beneficia da demanda por hardware e da maior prontidão das operadoras. A divisão resultante é entre a aquisição de eUICC premium hoje e a adoção posterior em dispositivos de menor preço. Esse atraso pode preservar as necessidades de compatibilidade com SIM físico em partes da base de aparelhos. Nenhum OEM de smartphone flagship na região manteve uma opção exclusivamente de SIM físico nos Estados Unidos, Canadá e México em 2026.
Acesso Fixo sem Fio 5G e Expansão de Redes Privadas
As redes 5G privadas criam uma base de demanda de hardware eSIM fora dos canais tradicionais de operadoras de consumo. As instalações empresariais requerem controladores conectados, sensores, gateways e endpoints relacionados. Esses dispositivos geralmente usam designs MFF2 ou iUICC integrado porque os componentes são soldados nos equipamentos. O mercado de hardware eSIM da América do Norte se beneficia onde as empresas adquirem hardware para operações de fábrica, campus e logística. Os compradores de redes privadas também gerenciam sistemas de assinantes que diferem dos processos padrão de ativação de consumidores. Isso pode trazer fornecedores de sistemas operacionais eSIM diretamente para projetos de integração empresarial. A Verizon estendeu o Ericsson Private 5G para campi empresariais internacionais em junho de 2026. O modelo empresarial desloca parte da decisão de aquisição das operadoras para fabricantes de equipamentos e operadores de redes privadas. Ele favorece componentes que podem suportar gerenciamento remoto do ciclo de vida e múltiplas credenciais. Também dá aos fabricantes uma razão para incluir recursos de conectividade durante o estágio original de design do dispositivo. Os ciclos de hardware industrial são mais longos do que os ciclos de substituição de smartphones. Isso pode tornar a demanda menos exposta aos lançamentos anuais de aparelhos. O mercado de hardware eSIM da América do Norte está, consequentemente, vinculado às decisões de investimento em redes privadas em vários usos finais. Essas implantações também aumentam a relevância de capacidades testadas de provisionamento e segurança.
Conectividade Automotiva Embarcada para Atualizações de Software
Os designs de veículos definidos por software requerem conectividade confiável para atualizações e serviços conectados. O hardware eSIM automotivo está se tornando parte da plataforma do veículo, em vez de um recurso opcional de telemática. A Rivian confirmou que seu R2 usa hardware eSIM compatível com GSMA SGP.32 da Giesecke+Devrient com conectividade 5G inicial nos Estados Unidos pela ATandT. Esse design suporta um SKU de hardware global e reduz a complexidade regional de SIM. O mercado de hardware eSIM da América do Norte se beneficia quando uma plataforma de veículo padroniza um componente embarcado em volumes de produção. O design também pode reduzir a complexidade da cadeia de suprimentos para os fabricantes.[1]IDEMIA Secure Transactions, "IDEMIA Secure Transactions e Hyundai Motor Group fazem parceria para implantar Solução Avançada de Conectividade Automotiva Global," IDEMIA, idemia.comA Verizon e a KDDI anunciaram conectividade para novos veículos do BMW Group nos Estados Unidos em julho de 2026. O acordo utilizou a Plataforma de Comunicações Globais da KDDI com serviços 5G Standalone e LTE. As decisões de design de veículos são geralmente tomadas vários anos antes da produção. As seleções de hardware feitas em 2026 podem, portanto, influenciar a demanda por componentes até 2028-2031. Esse cronograma se sobrepõe ao período de previsão do mercado de hardware eSIM da América do Norte. As unidades de controle de telemática também favorecem designs integrados menores quando o espaço do veículo e a contagem de componentes são limitados. Os designs de Sistema em Pacote podem suportar esse requisito sem separar as funções de conectividade e segurança em múltiplas peças.
GSMA SGP.32 para Implantações de IoT Sem Interface
O SGP.32 aborda o provisionamento remoto de SIM para dispositivos IoT que não possuem telas ou controles de usuário. A GSMA lançou sua versão estável SGP.32 v1.2 em junho de 2024. A especificação reduz o atrito operacional encontrado em frameworks de provisionamento M2M mais antigos. O mercado de hardware eSIM da América do Norte pode se beneficiar à medida que os dispositivos industriais migram do manuseio individual de SIM para o gerenciamento remoto de perfis. A IDEMIA Secure Transactions alcançou uma solução SGP.32 totalmente certificada pela GSMA cobrindo hardware eUICC e um servidor eIM em 2025. A empresa fez parceria com o Hyundai Motor Group em fevereiro de 2026 para gerenciamento de conectividade automotiva nos veículos Hyundai, Kia e Genesis. A KORE Group Holdings e a Kigen anunciaram soluções de conectividade IoT compatíveis com SGP.32 em abril de 2026. A disponibilidade comercial estava planejada para o segundo semestre de 2026. A oferta cobria configurações desde gateways de alta potência até sensores alimentados por bateria. O mercado de hardware eSIM da América do Norte se beneficia onde uma especificação comum reduz o ônus operacional de implantações em múltiplos países. A IDEMIA também demonstrou o Provisionamento de Perfil em Fábrica no MWC Barcelona 2026. Esse processo permite que perfis de operadoras sejam inseridos durante a fabricação. Pode reduzir o trabalho de integração para grandes implantações e tornar a seleção de eSIM mais antecipada no plano de produção de um OEM.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação de Especificações de IoT Legadas e de Próxima Geração | -3.2% | Global, com grandes implantações de IoT empresarial nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Resistência das Operadoras em Perder a Economia de Bloqueio de SIM | -2.8% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Exposição à Cibersegurança na Troca Remota de Perfis | -1.8% | Setores federal e de defesa dos Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Restrições de Espaço e Energia em Wearables Ultrafinos | -1.2% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação de Especificações de IoT Legadas e de Próxima Geração
SGP.02, SGP.22 e SGP.32 permanecem em uso para aplicações M2M, de consumo e IoT. Isso cria caminhos separados de aquisição e integração para programas de dispositivos conectados. Grandes empresas instalaram dispositivos SGP.02 em frotas, medidores inteligentes e redes de sensores industriais. Esses dispositivos não podem migrar diretamente para o SGP.32 sem substituição de hardware. Ciclos de atualização de 5 anos ou mais podem atrasar essa transição. O mercado de hardware eSIM da América do Norte deve, portanto, atender tanto aos novos programas SGP.32 quanto à demanda de substituição compatível com sistemas legados. A STMicroelectronics e a COMPRION introduziram um ambiente de referência de interoperabilidade SGP.32 em setembro de 2026. Seu trabalho mostra que a qualificação de protocolo em nível de componente permanece um requisito ativo. As empresas podem manter compras paralelas enquanto validam métodos de provisionamento mais recentes. Essa abordagem aumenta a complexidade do projeto e pode atrasar compromissos maiores de hardware. Também torna a previsão de demanda menos direta para fornecedores e fabricantes de dispositivos. A restrição não elimina a demanda, mas retarda a consolidação que uma transição completa para o SGP.32 poderia proporcionar. O mercado de hardware eSIM da América do Norte permanece exposto ao ritmo em que os equipamentos instalados são substituídos.
Resistência das Operadoras em Perder a Economia de Bloqueio de SIM
As práticas de bloqueio de SIM suportam a recuperação de subsídios de aparelhos, o gerenciamento de churn e a receita de roaming para muitas operadoras. A troca remota de perfis pode reduzir o atrito na troca porque os clientes não precisam visitar uma loja ou obter um novo cartão físico. Isso cria uma razão financeira para alguns operadores procederem com cautela no provisionamento avançado de eSIM. O mercado de hardware eSIM da América do Norte pode ser afetado quando a habilitação das operadoras não corresponde à capacidade dos dispositivos. As operadoras nacionais têm infraestrutura de provisionamento mais robusta do que muitas operadoras regionais e operadores de rede virtual móvel. Essa diferença pode deixar o hardware com múltiplos perfis operando com funcionalidade limitada em parte da base de operadoras. O problema é mais visível onde operadores menores devem financiar sistemas de provisionamento compatíveis com a GSMA enquanto defendem modelos comerciais estabelecidos. Pode atrasar o valor total do hardware habilitado para eSIM para clientes que usam provedores de serviços regionais. A base instalada de dispositivos com SIM físico também permanece relevante durante esse ajuste. Os fornecedores de hardware devem manter suporte para diferentes requisitos de operadoras em toda a região. O mercado de hardware eSIM da América do Norte, portanto, enfrenta um desafio de implantação que é tanto comercial quanto técnico. O progresso depende da prontidão mais ampla das operadoras, e não apenas da disponibilidade de componentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Rede: O 5G Lidera a Adoção por Consumidores e Empresas
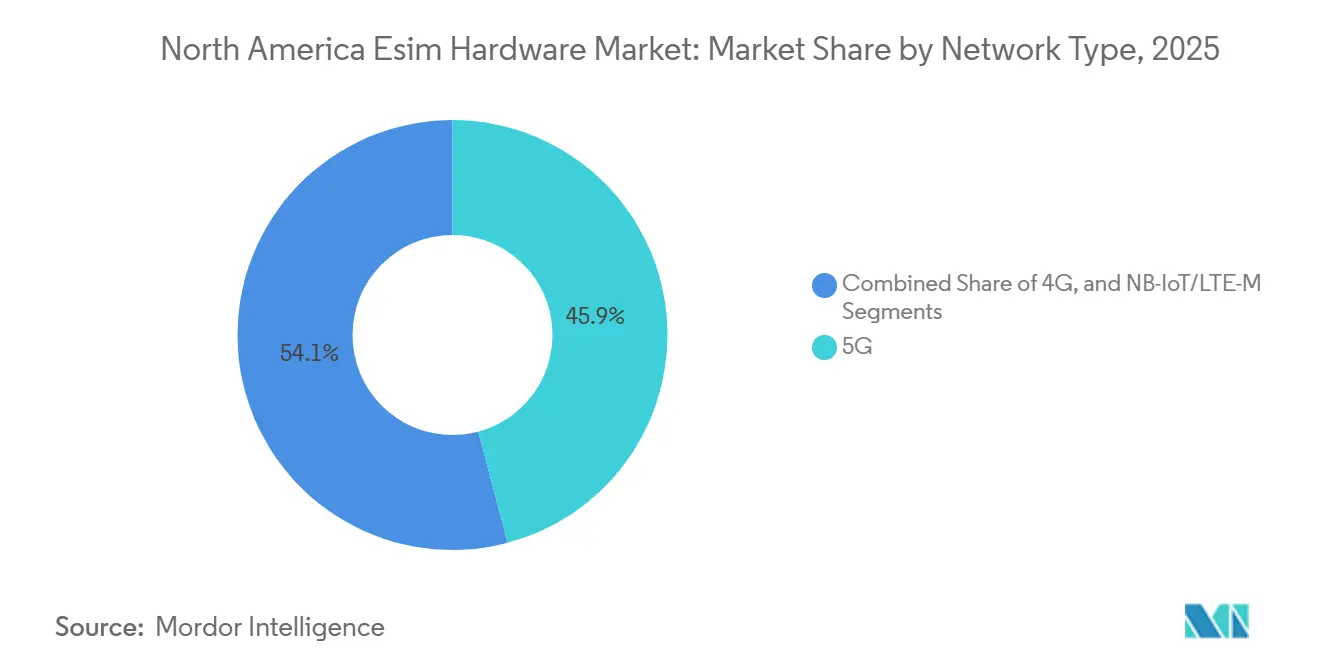
O 5G detinha 45,86% da participação do mercado de hardware eSIM da América do Norte em 2025 e deve expandir a um CAGR de 19,87% até 2031. Sua liderança reflete a adoção estabelecida de smartphones 5G e o uso mais amplo em programas industriais e automotivos. O tamanho do mercado de hardware eSIM da América do Norte para 5G também se beneficia de redes privadas que requerem credenciais de dispositivos gerenciadas. A ATandT ativou um núcleo 5G Standalone dedicado em escala nacional para a FirstNet em julho de 2026. O serviço suporta mais de 27.500 agências de segurança pública e 5,5 milhões de conexões. O programa inclui um investimento incremental de 2 bilhões de USD. Ele suporta uma mudança de módulos SIM 4G e LTE para hardware eSIM 5G nas aquisições de segurança pública.
O hardware eSIM 4G e LTE permanece importante para IoT empresarial em locais com restrições de cobertura. Esses módulos atendem dispositivos estabelecidos que não precisam do perfil de desempenho ou custo do 5G. O NB-IoT e o LTE-M suportam rastreamento de baixa potência e usos de medidores inteligentes. Seus menores requisitos de energia são úteis quando os dispositivos devem operar por longos períodos sem manutenção frequente. O fatiamento 5G pode exigir que os dispositivos gerenciem credenciais de nível de serviço separadas. Isso favorece sistemas operacionais eSIM com capacidades de múltiplos perfis ativos. O OPTIGA Connect Consumer OC1230 da Infineon é uma solução eSIM de 28 nm compatível com GSMA SGP.22 v3.[2]Infineon Technologies, "OPTIGA Connect Consumer OC1230," Infineon Technologies, infineon.com Ele suporta a funcionalidade de Múltiplos Perfis Habilitados para credenciais simultâneas de operadoras.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Fator de Forma: O MFF2 Suporta Confiabilidade Enquanto os Designs Integrados Economizam Espaço
O MFF2 detinha 33,53% do volume por fator de forma em 2025, enquanto o Sistema em Pacote e iUICC Integrado devem expandir a um CAGR de 20,17% até 2031. O MFF2 é amplamente utilizado onde um componente permanentemente fixado é necessário. Equipamentos industriais e automotivos podem ser expostos a vibração, umidade e variações de temperatura. Uma interface soldada pode reduzir um ponto comum de falha física. O mercado de hardware eSIM da América do Norte, portanto, mantém a demanda por MFF2 em equipamentos projetados para condições operacionais difíceis. O MFF2 também é adequado para fabricantes que priorizam a confiabilidade de longo prazo do dispositivo em detrimento da flexibilidade de cartão removível.
Os designs integrados estão ganhando atenção em wearables, hearables e dispositivos IoT compactos. Essas categorias devem equilibrar área de silício, peso, capacidade de bateria e recursos de conectividade. O CSP em Nível de Wafer suporta dispositivos de consumo menores, enquanto o eSIM Plug-In permanece relevante em configurações de substituição e de operadores de rede virtual móvel. A STMicroelectronics introduziu o ST54M em junho de 2026. O dispositivo de die único combina NFC, um elemento seguro, eSIM e um acelerador de criptografia pós-quântica. A Valid recebeu a certificação eSA da GSMA para um eUICC IoT SGP.32 baseado no TEGRION SLx22 da Infineon em agosto de 2026.
Por Tipo de Dispositivo: Os Smartphones Fornecem Volume Enquanto os Módulos IoT Expandem Mais Rapidamente
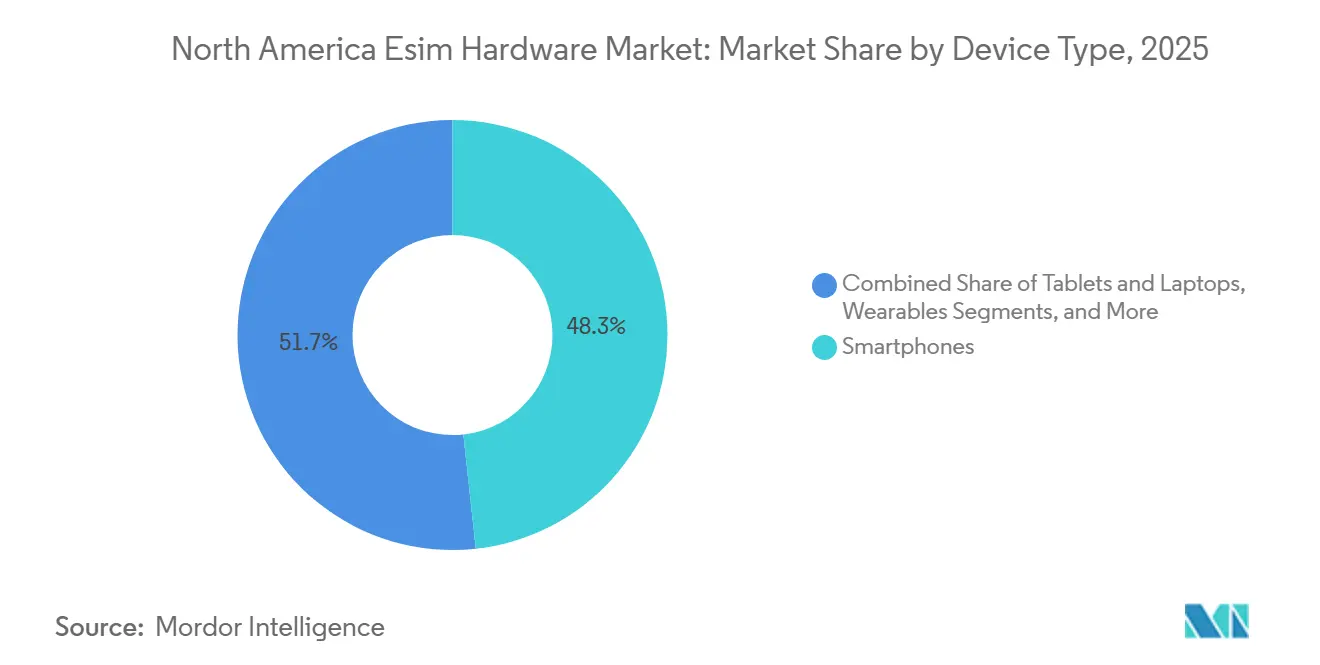
Os Smartphones representaram 48,27% do tamanho do mercado de hardware eSIM da América do Norte em 2025. Os smartphones estabelecem a maior base de dispositivos para volumes de componentes eSIM. Seus requisitos influenciam os padrões de sistemas operacionais eUICC em todos os portfólios de fornecedores. O suporte a Múltiplos Perfis Habilitados e a conformidade com SGP.22 v3 são importantes para aparelhos premium. Esses requisitos podem influenciar o design de componentes em categorias de dispositivos adjacentes. O mercado de hardware eSIM da América do Norte continua a usar a demanda de smartphones como sua base de volume. Tablets e laptops adicionam demanda à medida que os compradores de TI empresarial adquirem dispositivos comerciais habilitados para celular.
Os Módulos M2M e IoT devem expandir a um CAGR de 21,15% até 2031. O segmento reflete implantações em larga escala em ambientes industriais, de logística, energia e automotivos. A Digi International lançou um acessório eSIM compatível com SGP.32 em dezembro de 2025. O acessório suporta até 8 perfis e provisionamento zero-touch para seu portfólio de roteadores e gateways. Os wearables enfrentam restrições mais rígidas de espaço e energia do que os telefones. A categoria de dispositivos precisa de componentes menores sem reduzir o gerenciamento seguro de perfis. O mercado de hardware eSIM da América do Norte se beneficiará onde os provedores de hardware IoT tornarem a conectividade remota um recurso integrado padrão.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação: Os Eletrônicos de Consumo Lideram Enquanto a Demanda Automotiva Avança
Os Eletrônicos de Consumo detinham 44,32% do volume de aplicações em 2025. Smartphones, smartwatches, tablets e produtos domésticos conectados respondem por essa base estabelecida. O segmento se beneficia dos altos níveis de uso de dispositivos de consumo em toda a América do Norte. Os designs de smartphones exclusivamente eSIM adicionam ao requisito de hardware embarcado compatível. O mercado de hardware eSIM da América do Norte recebe demanda consistente da atividade de substituição e atualização de dispositivos de consumo. A demanda dos consumidores também incentiva os fornecedores a melhorar o tamanho dos componentes e as capacidades dos sistemas operacionais. Esses avanços podem ser posteriormente adaptados para outros produtos conectados.
Automotivo e Transporte deve expandir a um CAGR de 19,95% até 2031. Os fabricantes de veículos estão adotando hardware compatível com SGP.32 como padrão de plataforma para serviços conectados e atualizações. A demanda de Industrial e Manufatura também cresce à medida que as redes 5G privadas conectam equipamentos de fábrica. As aplicações de Logística e Rastreamento de Ativos se beneficiam da demanda recorrente de hardware de telemática. A Sensolus lançou o TRACK 1105 nos Estados Unidos, Canadá e México em setembro de 2025.[3]Sensolus, "Sensolus apresenta Solução de Rastreamento IoT Industrial de Próxima Geração para EUA, Canadá e México," Sensolus, sensolus.com O hardware tem uma vida útil de bateria de 7 anos e usa conectividade NB-IoT e LTE-M. Energia, serviços públicos, saúde e dispositivos médicos oferecem oportunidades adicionais onde a substituição de SIMs físicos em equipamentos fixos é custosa.
Análise Geográfica
Os Estados Unidos detinham 84,32% da participação do mercado de hardware eSIM da América do Norte em 2025. O país possui 3 operadoras nacionais com infraestrutura de provisionamento certificada pela GSMA. Também possui a maior base regional de smartphones compatíveis com eSIM. A política de espectro e as redes de segurança pública criam demanda adicional por hardware conectado. O núcleo 5G Standalone dedicado da FirstNet suportou uma atualização tecnológica nos serviços de emergência em 2026.[4]Autoridade de Rede de Primeiros Socorristas, "Relatório Anual do Exercício Fiscal 2025," Autoridade FirstNet, firstnet.gov O tamanho do mercado de hardware eSIM da América do Norte está, portanto, concentrado nos Estados Unidos. Os programas governamentais e empresariais fornecem demanda juntamente com as vendas de aparelhos de consumo.
O Canadá tornou-se um mercado de flagship Apple exclusivamente eSIM em setembro de 2025. Isso moveu rapidamente a demanda de dispositivos de consumo em direção a requisitos de provisionamento mais robustos para Rogers, Bell e Telus. O México deve expandir a um CAGR de 21,04% até 2031. O país se beneficia da disponibilidade de iPhones exclusivamente eSIM e da demanda por conectividade sem fio privada vinculada à atividade manufatureira. O mercado de hardware eSIM da América do Norte também é suportado pela implantação de provisionamento eSIM da Telcel nos serviços pós-pagos e pré-pagos. A adoção de smartphones premium permanece importante porque muitas marcas de menor preço têm disponibilidade limitada de eSIM em escala.
Os 3 países operam cada vez mais como uma região de provisionamento conectada. A atividade de montagem automotiva do México pode exigir módulos M2M habilitados para eSIM para cadeias de suprimentos transfronteiriças. A Aeris e a Verizon Business integraram o eSIM GSMA SGP.32 para expansão de IoT transfronteiriça em fevereiro de 2026. O programa visava implantações automotivas e de automação industrial. O Canadá se beneficia do alinhamento com as plataformas de provisionamento dos Estados Unidos. Rogers e Bell possuem infraestrutura SM-DP+ certificada pela GSMA que espelha o modelo de operadora de nível 1 dos Estados Unidos. Esse alinhamento pode reduzir o atrito de certificação para novos fatores de forma que entram em ambos os países.
Os Estados Unidos ancoram a demanda regional porque seus sistemas de operadoras, empresas e segurança pública são mais desenvolvidos em escala. O Canadá compartilha um ambiente similar de infraestrutura de smartphones premium e operadoras. O México adiciona um perfil de expansão mais rápido por meio da adoção de consumidores e das necessidades de conectividade vinculadas à manufatura. As cadeias de suprimentos transfronteiriças tornam as abordagens comuns de provisionamento valiosas. Os fornecedores de hardware podem reduzir a complexidade quando oferecem componentes que suportam operações nos 3 países. O mercado de hardware eSIM da América do Norte não é composto por 3 sistemas tecnológicos separados. É cada vez mais uma plataforma regional com condições específicas de operadoras e regulatórias por país.
O mercado de hardware eSIM da América do Norte conecta componentes seguros, design de dispositivos e operações de conectividade remota. Uma decisão de componente pode afetar como um dispositivo é ativado, gerenciado, atualizado e reimplantado. Isso torna a qualificação mais detalhada do que para um cartão SIM removível convencional. Os fornecedores de hardware devem considerar elementos seguros, sistemas operacionais, restrições de antena e credenciais de operadoras. Os fabricantes de dispositivos também devem planejar a certificação e o provisionamento antes que um produto seja enviado. Esses requisitos são visíveis em aplicações de smartphones, automotivas, industriais e de segurança pública. O mercado de hardware eSIM da América do Norte é, portanto, influenciado pela prontidão do ecossistema de conectividade mais amplo.
Cenário Competitivo
O mercado de hardware eSIM da América do Norte é moderadamente concentrado. Infineon Technologies AG, STMicroelectronics N.V., NXP Semiconductors N.V., Thales S.A. e Giesecke+Devrient GmbH responderam por 70% a 80% do valor de hardware regional. A concorrência se concentra em tecnologia de processo, certificação eSA da GSMA e prontidão para SGP.32. O OPTIGA Connect OC1230 da Infineon estabeleceu um ponto de referência de miniaturização de 28 nm em 2026. A STMicroelectronics introduziu o ST54M com hardware de criptografia pós-quântica embarcado em junho de 2026. Esses movimentos colocam a segurança e a integração de componentes no centro da diferenciação de produtos.
A Giesecke+Devrient está expandindo sua posição da tecnologia eSIM para o provisionamento baseado em nuvem. Sua tecnologia SGP.32 foi implantada para o dispositivo eero Signal da Amazon em 2026. A Kigen fez parceria com a KORE para fornecer um portfólio de conectividade SGP.32 para implantações IoT. A IDEMIA também está expandindo além do hardware e do gerenciamento de perfis. Ela lançou o SCAI para operadores de redes móveis em agosto de 2026.[5]IDEMIA Secure Transactions, "IST lança SCAI, uma Plataforma de Análise eSIM e IA Agêntica para Operadores de Redes Móveis," IDEMIA, idemia.com A plataforma combina análise de eSIM com fluxos de trabalho operacionais automatizados. Esses movimentos mostram que os fornecedores buscam reter valor por meio de serviços de provisionamento e gerenciamento.
A certificação eSA da GSMA é um fator de qualificação importante para compradores industriais e empresariais. O eUICC IoT SGP.32 certificado da Valid demonstra como a conformidade pode suportar o acesso a esses programas de aquisição. Os fornecedores de hardware também competem por meio de integração com operadoras, fornecedores de módulos e OEMs de dispositivos. O mercado de hardware eSIM da América do Norte contém fornecedores concentrados de chips e elementos seguros, mas a aquisição mais ampla permanece distribuída entre fabricantes de dispositivos e módulos. Os fornecedores que suportam padrões legados, bem como o SGP.32, podem atender a uma base instalada mais ampla. Os fornecedores sem profundidade de certificação podem enfrentar ciclos de qualificação mais longos. A segurança do produto, o design compacto e o suporte ao provisionamento remoto permanecem requisitos competitivos centrais.
Líderes do Setor de Hardware eSIM da América do Norte
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
NXP Semiconductors N.V.
-
Thales S.A.
-
Giesecke+Devrient GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A IDEMIA Secure Transactions fez parceria com o Hyundai Motor Group para fornecer gerenciamento de eSIM e conectividade para veículos Hyundai, Kia e Genesis, suportando o gerenciamento remoto de operadoras em implantações de veículos globais.
- Dezembro de 2025: A Digi International lançou um acessório eSIM compatível com SGP.32 para seus dispositivos celulares EX, IX e TX, suportando até oito perfis de operadoras e troca remota de operadoras.
- Setembro de 2025: A Sensolus lançou o hardware de rastreamento de ativos IoT TRACK 1105 nos Estados Unidos, Canadá e México, com conectividade NB-IoT e LTE-M e durabilidade IP68/IP69K.
- Agosto de 2025: A IDEMIA Secure Transactions obteve a certificação GSMA para uma solução SGP.32 de ponta a ponta cobrindo tanto o eUICC quanto a plataforma de gerenciamento remoto eIM sob o Esquema de Conformidade IoT da GSMA.


Escopo do Relatório do Mercado de Hardware eSIM da América do Norte
O Relatório do Mercado de Hardware eSIM da América do Norte é Segmentado por Tipo de Rede (4G/LTE, 5G e NB-IoT/LTE-M), Fator de Forma (MFF2, CSP em Nível de Wafer, eSIM Plug-In e Sistema em Pacote e iUICC Integrado), Tipo de Dispositivo (Smartphones, Tablets e Laptops, Wearables e Módulos M2M/IoT), Aplicação (Eletrônicos de Consumo, Automotivo, Industrial, Logística e Outras Aplicações (Energia e Serviços Públicos e Saúde e Dispositivos Médicos)) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Volume (Unidades).
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| CSP em Nível de Wafer |
| eSIM Plug-In |
| Sistema em Pacote e iUICC Integrado |
| Smartphones e Telefones Comuns |
| Tablets e Laptops |
| Wearables |
| Módulos M2M e IoT |
| Eletrônicos de Consumo |
| Automotivo e Transporte |
| Industrial e Manufatura |
| Logística e Rastreamento de Ativos |
| Outras Aplicações (Energia e Serviços Públicos e Saúde e Dispositivos Médicos) |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Rede | 4G/LTE |
| 5G | |
| NB-IoT/LTE-M | |
| Por Fator de Forma | MFF2 |
| CSP em Nível de Wafer | |
| eSIM Plug-In | |
| Sistema em Pacote e iUICC Integrado | |
| Por Tipo de Dispositivo | Smartphones e Telefones Comuns |
| Tablets e Laptops | |
| Wearables | |
| Módulos M2M e IoT | |
| Por Aplicação | Eletrônicos de Consumo |
| Automotivo e Transporte | |
| Industrial e Manufatura | |
| Logística e Rastreamento de Ativos | |
| Outras Aplicações (Energia e Serviços Públicos e Saúde e Dispositivos Médicos) | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de hardware eSIM da América do Norte?
O tamanho do mercado de hardware eSIM da América do Norte deve crescer de 283 milhões de unidades em 2026 para 682 milhões de unidades até 2031, a um CAGR de 19,21%.
Qual tecnologia de rede lidera a demanda por hardware eSIM na América do Norte?
O 5G liderou o volume com uma participação de 45,86% em 2025 e deve expandir a um CAGR de 19,87% até 2031.
Qual fator de forma de hardware eSIM está expandindo mais rapidamente?
O Sistema em Pacote e iUICC Integrado deve expandir a um CAGR de 20,17% até 2031, suportado por dispositivos IoT compactos e wearables.
Por que os veículos conectados são importantes para os fornecedores de hardware eSIM?
Automotivo e Transporte deve expandir a um CAGR de 19,95% à medida que os OEMs padronizam a conectividade embarcada para atualizações de software e serviços veiculares.
Qual país tem a maior demanda regional?
Os Estados Unidos detinham 84,32% do volume de 2025, suportados pela infraestrutura de operadoras nacionais, dispositivos de consumo e programas de conectividade de segurança pública.
O que limita a adoção mais ampla de eSIM na América do Norte?
Ambientes paralelos de SGP.02, SGP.22 e SGP.32, juntamente com a prontidão desigual de provisionamento das operadoras, podem retardar implantações maiores de IoT.
Página atualizada pela última vez em:



