
Nordamerika eSIM-Hardware-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
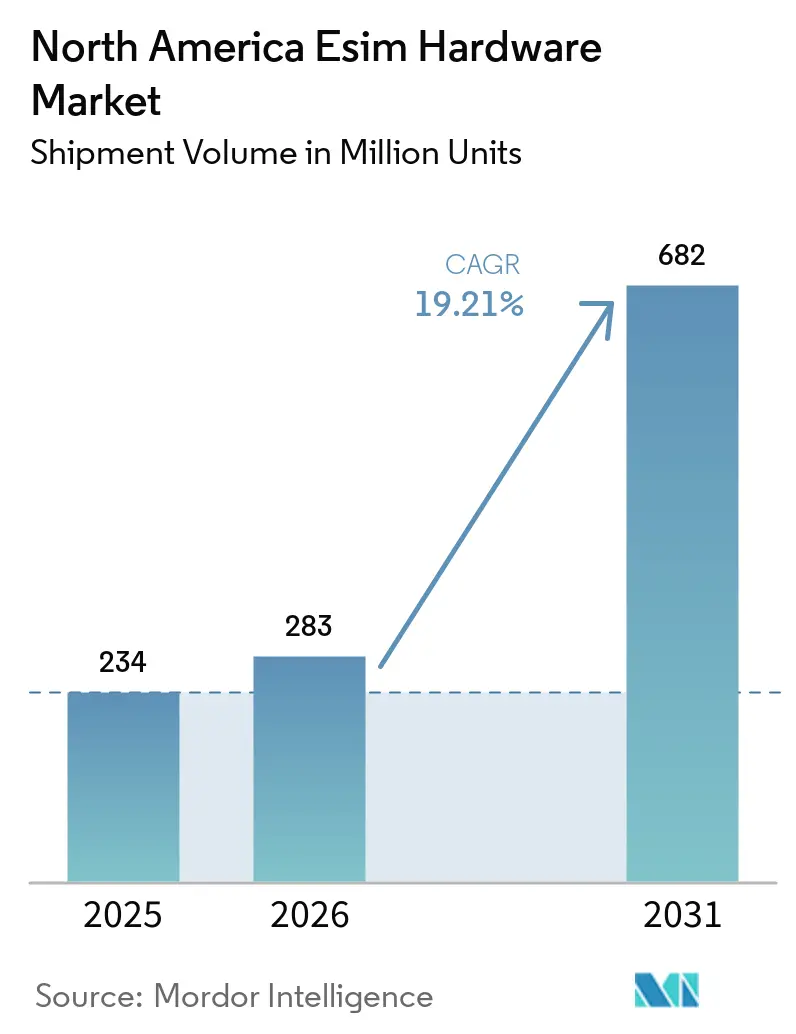
| Marktgröße im Basisjahr (2025) | 234 Millionen Einheiten |
| Marktvolumen (2026) | 283 Millionen Einheiten |
| Marktvolumen (2031) | 682 Millionen Einheiten |
| Wachstumsrate (2026 - 2031) | 19.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika eSIM-Hardware-Marktanalyse von Mordor Intelligence
Die Nordamerika-eSIM-Hardware-Marktgröße in Bezug auf das Versandvolumen soll von 234 Millionen Einheiten im Jahr 2025 auf 283 Millionen Einheiten im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 19,21 % über 2026–2031 682 Millionen Einheiten erreichen.
Der Nordamerika-eSIM-Hardware-Markt wird durch eSIM-exklusive Smartphone-Designs, eine breitere Aktivität in privaten 5G-Netzen und Programme für vernetzte Fahrzeuge geprägt. Diese Veränderungen erhöhen die Nachfrage nach sicheren Komponenten, die ferngesteuert bereitgestellt und während der Geräteproduktion eingebettet werden können. Verbrauchergeräte bilden die etablierte Volumenbasis, während Automobil- und IoT-Einsätze eine Nachfrage hinzufügen, die weniger von Ersatzzyklen abhängig ist. Zertifizierungsbereitschaft und kompakte Formfaktoren gewinnen bei der Lieferantenauswahl zunehmend an Bedeutung. Der Nordamerika-eSIM-Hardware-Markt sieht sich auch einer langsameren Akzeptanz gegenüber, wo veraltete Bereitstellungssysteme und Carrier-Praktiken die Profilflexibilität einschränken.
Wichtigste Erkenntnisse des Berichts
- Nach Netzwerktyp hielt 5G im Jahr 2025 einen Marktanteil von 45,86 % am Nordamerika-eSIM-Hardware-Markt und soll bis 2031 mit einer CAGR von 19,87 % wachsen.
- Nach Formfaktor hielt MFF2 im Jahr 2025 einen Marktanteil von 33,53 % am Nordamerika-eSIM-Hardware-Markt, während System-in-Package und integriertes iUICC bis 2031 voraussichtlich mit einer CAGR von 20,17 % wachsen wird.
- Nach Gerätetyp entfielen auf Smartphones im Jahr 2025 48,27 % der Nordamerika-eSIM-Hardware-Marktgröße, während M2M- und IoT-Module bis 2031 voraussichtlich mit einer CAGR von 21,15 % wachsen werden.
- Nach Anwendung hielt Unterhaltungselektronik im Jahr 2025 einen Volumenanteil von 44,32 %, während Automobil und Transport bis 2031 voraussichtlich mit einer CAGR von 19,95 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Volumenanteil von 84,32 %, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 21,04 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| iPhone-geführte Migration zu eSIM-exklusiven Flaggschiffen | +4.5% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| 5G-Festnetz-Wireless-Zugang und Expansion privater Netzwerke | +3.8% | Vereinigte Staaten, mit früher Expansion nach Kanada | Mittelfristig (2–4 Jahre) |
| Eingebettete Fahrzeugkonnektivität für Software-Updates | +3.2% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| GSMA SGP.32 für kopflose IoT-Einsätze | +2.8% | Global, mit Nordamerika als frühem kommerziellem Anwender | Mittelfristig (2–4 Jahre) |
| Carrier-Grade-Bereitstellung für Behördennetzwerke | +2.0% | Vereinigte Staaten, einschließlich FirstNet Band 14 Abdeckung | Kurzfristig (≤ 2 Jahre) |
| Versicherungsgebundene Einführung von Asset-Tracking | +1.5% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
iPhone-geführte Migration zu eSIM-exklusiven Flaggschiffen
Apple machte die iPhone-17-Serie im September 2025 in den Vereinigten Staaten, Kanada und Mexiko eSIM-exklusiv. Das iPhone 17 Air wurde zudem das erste weltweit ohne physische SIM-Schublade verkaufte iPhone. Diese Entscheidung vereinheitlichte alle 3 nordamerikanischen Märkte auf eine gemeinsame Geräteanforderung. Der Nordamerika-eSIM-Hardware-Markt profitiert davon, weil Carrier kompatible Fernbereitstellungssysteme für Premium-Gerätenutzer benötigen. Die Richtlinie erhöht auch den technischen Standard für Smartphone-Komponenten und Profilverwaltung. Sie schafft einen schnelleren Weg für Samsung und andere Premium-OEMs, die eSIM-Unterstützung in nordamerikanischen Modellen auszubauen. Budget-Android-Marken haben nach wie vor eine begrenzte eSIM-Hardware-Verfügbarkeit in großem Maßstab, sodass die Akzeptanz zwischen Premium- und günstigeren Geräten uneinheitlich bleibt. Apples Geräteausrichtung macht die Bereitstellungsfähigkeit zu einer grundlegenden Carrier-Anforderung und nicht mehr zu einem Merkmal, das Early Adoptern vorbehalten ist. Carrier müssen GSMA-zertifizierte SM-DP+- und SM-DS-Infrastruktur unterstützen, um eSIM-exklusive Handsets zu bedienen. Diese Anforderung kann den Investitionsdruck auf mobile virtuelle Netzwerkbetreiber erhöhen. Der Nordamerika-eSIM-Hardware-Markt profitiert daher sowohl von der Hardware-Nachfrage als auch von einer breiteren Carrier-Bereitschaft. Die daraus resultierende Kluft besteht zwischen der heutigen Premium-eUICC-Beschaffung und der späteren Einführung bei günstigeren Geräten. Diese Verzögerung kann den Bedarf an physischer SIM-Kompatibilität in Teilen der Handset-Basis aufrechterhalten. Kein Flaggschiff-Smartphone-OEM in der Region behielt im Jahr 2026 eine rein physische SIM-Option für die Vereinigten Staaten, Kanada und Mexiko bei.
5G-Festnetz-Wireless-Zugang und Expansion privater Netzwerke
Private 5G-Netzwerke schaffen eine eSIM-Hardware-Nachfragebasis außerhalb der traditionellen Verbraucher-Carrier-Kanäle. Unternehmensinstallationen erfordern vernetzte Steuergeräte, Sensoren, Gateways und zugehörige Endpunkte. Diese Geräte verwenden häufig MFF2- oder integrierte iUICC-Designs, da die Komponenten in die Ausrüstung eingelötet sind. Der Nordamerika-eSIM-Hardware-Markt profitiert dort, wo Unternehmen Hardware für Fabrik-, Campus- und Logistikbetriebe beschaffen. Private Netzwerkkäufer verwalten auch Teilnehmersysteme, die sich von standardmäßigen Verbraucheraktivierungsprozessen unterscheiden. Dies kann eSIM-Betriebssystemanbieter direkt in Unternehmensintegrationsprojekte einbinden. Verizon erweiterte Ericsson Private 5G im Juni 2026 auf internationale Unternehmens-Campusse. Das Unternehmensmodell verlagert einen Teil der Beschaffungsentscheidung von Carriern auf Gerätehersteller und private Netzwerkbetreiber. Es begünstigt Komponenten, die Fernlebenszyklusverwaltung und mehrere Anmeldeinformationen unterstützen können. Es gibt Herstellern auch einen Grund, Konnektivitätsfunktionen bereits in der ursprünglichen Gerätedesignphase zu integrieren. Industrielle Hardware-Zyklen sind länger als Smartphone-Ersatzzyklen. Dies kann die Nachfrage weniger anfällig für jährliche Handset-Markteinführungen machen. Der Nordamerika-eSIM-Hardware-Markt ist folglich mit privaten Netzwerkinvestitionsentscheidungen in verschiedenen Endanwendungen verknüpft. Diese Einsätze erhöhen auch die Relevanz von geprüften Bereitstellungs- und Sicherheitsfähigkeiten.
Eingebettete Fahrzeugkonnektivität für Software-Updates
Software-definierte Fahrzeugdesigns erfordern zuverlässige Konnektivität für Updates und vernetzte Dienste. Automotive-eSIM-Hardware wird zunehmend Teil der Fahrzeugplattform und nicht mehr ein optionales Telematik-Merkmal. Rivian bestätigte, dass sein R2 GSMA-SGP.32-konforme eSIM-Hardware von Giesecke+Devrient mit anfänglicher 5G-Konnektivität von ATandT in den Vereinigten Staaten verwendet. Dieses Design unterstützt eine globale Hardware-SKU und reduziert die regionale SIM-Komplexität. Der Nordamerika-eSIM-Hardware-Markt profitiert, wenn eine Fahrzeugplattform eine eingebettete Komponente über Produktionsvolumina hinweg standardisiert. Das Design kann auch die Lieferkettenkomplexität für Hersteller reduzieren.[1]Verizon und KDDI kündigten im Juli 2026 Konnektivität für neue BMW-Group-Fahrzeuge in den Vereinigten Staaten an. Die Vereinbarung nutzte KDDIs Global Communications Platform mit 5G Standalone- und LTE-Diensten. Fahrzeugdesignentscheidungen werden häufig mehrere Jahre vor der Produktion getroffen. Hardware-Auswahlen aus dem Jahr 2026 können daher die Komponentennachfrage bis 2028–2031 beeinflussen. Dieser Zeitraum überschneidet sich mit dem Prognosezeitraum für den Nordamerika-eSIM-Hardware-Markt. Telematiksteuergeräte bevorzugen auch kleinere integrierte Designs, wenn Fahrzeugraum und Komponentenanzahl begrenzt sind. System-in-Package-Designs können diese Anforderung erfüllen, ohne Konnektivitäts- und Sicherheitsfunktionen auf mehrere Teile aufzuteilen.
GSMA SGP.32 für kopflose IoT-Einsätze
SGP.32 adressiert die Fernbereitstellung von SIM-Karten für IoT-Geräte ohne Bildschirme oder Benutzersteuerungen. Die GSMA veröffentlichte im Juni 2024 ihre stabile SGP.32-Version 1.2. Die Spezifikation reduziert den Betriebsaufwand älterer M2M-Bereitstellungsrahmen. Der Nordamerika-eSIM-Hardware-Markt kann davon profitieren, wenn Industriegeräte von der individuellen SIM-Handhabung zur Fernprofilverwaltung übergehen. IDEMIA Secure Transactions erzielte 2025 eine vollständig GSMA-zertifizierte SGP.32-Lösung, die eUICC-Hardware und einen eIM-Server umfasst. Das Unternehmen kooperierte im Februar 2026 mit der Hyundai Motor Group für das Konnektivitätsmanagement von Hyundai-, Kia- und Genesis-Fahrzeugen. KORE Group Holdings und Kigen kündigten im April 2026 SGP.32-konforme IoT-Konnektivitätslösungen an. Die kommerzielle Verfügbarkeit war für die zweite Hälfte des Jahres 2026 geplant. Das Angebot umfasste Konfigurationen von leistungsstarken Gateways bis hin zu batteriebetriebenen Sensoren. Der Nordamerika-eSIM-Hardware-Markt profitiert dort, wo eine gemeinsame Spezifikation den Betriebsaufwand für länderübergreifende Einsätze senkt. IDEMIA demonstrierte auch die werkseitige Profilbereitstellung auf dem MWC Barcelona 2026. Dieser Prozess ermöglicht es, Betreiber-Profile während der Fertigung zu hinterlegen. Er kann den Onboarding-Aufwand für große Einsätze reduzieren und die eSIM-Auswahl früher in einem OEM-Produktionsplan verankern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierung zwischen veralteten und nächsten IoT-Spezifikationen | -3.2% | Global, mit großen US-amerikanischen Unternehmens-IoT-Einsätzen | Mittelfristig (2–4 Jahre) |
| Carrier- Widerstand gegen den Verlust von SIM-Lock-Erlösen | -2.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsrisiken beim Fernprofil-Wechsel | -1.8% | US-amerikanischer Bundes- und Verteidigungssektor, Kanada | Mittelfristig (2–4 Jahre) |
| Platz- und Energiebeschränkungen bei ultradünnen Wearables | -1.2% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung zwischen veralteten und nächsten IoT-Spezifikationen
SGP.02, SGP.22 und SGP.32 werden weiterhin für M2M-, Verbraucher- und IoT-Anwendungen eingesetzt. Dies schafft separate Beschaffungs- und Integrationspfade für Programme mit vernetzten Geräten. Große Unternehmen haben SGP.02-Geräte in Flotten, intelligenten Zählern und industriellen Sensornetzwerken installiert. Diese Geräte können nicht direkt zu SGP.32 wechseln, ohne die Hardware zu ersetzen. Erneuerungszyklen von 5 Jahren oder mehr können diesen Übergang verzögern. Der Nordamerika-eSIM-Hardware-Markt muss daher sowohl neue SGP.32-Programme als auch Legacy-kompatible Ersatznachfrage bedienen. STMicroelectronics und COMPRION stellten im September 2026 eine SGP.32-Interoperabilitäts-Referenzumgebung vor. Ihre Arbeit zeigt, dass die Protokollqualifizierung auf Komponentenebene eine aktive Anforderung bleibt. Unternehmen können parallele Käufe aufrechterhalten, während sie neuere Bereitstellungsmethoden validieren. Dieser Ansatz erhöht die Projektkomplexität und kann größere Hardware-Verpflichtungen verzögern. Er erschwert auch die Nachfrageprognose für Anbieter und Gerätehersteller. Das Hemmnis beseitigt die Nachfrage nicht, verlangsamt jedoch die Konsolidierung, die ein vollständiger SGP.32-Übergang bieten könnte. Der Nordamerika-eSIM-Hardware-Markt bleibt dem Tempo ausgesetzt, mit dem installierte Ausrüstung ersetzt wird.
Carrier-Widerstand gegen den Verlust von SIM-Lock-Erlösen
SIM-Lock-Praktiken unterstützen die Rückgewinnung von Handset-Subventionen, das Abwanderungsmanagement und Roaming-Einnahmen für viele Carrier. Der Fernprofil-Wechsel kann die Wechselhürde senken, da Kunden keinen Filialbesuch oder eine neue physische Karte benötigen. Dies schafft für einige Betreiber einen finanziellen Grund, bei der erweiterten eSIM-Bereitstellung vorsichtig vorzugehen. Der Nordamerika-eSIM-Hardware-Markt kann beeinträchtigt werden, wenn die Carrier-Aktivierung nicht mit der Gerätefähigkeit übereinstimmt. Nationale Carrier verfügen über eine stärkere Bereitstellungsinfrastruktur als viele regionale Carrier und mobile virtuelle Netzwerkbetreiber. Dieser Unterschied kann dazu führen, dass Multi-Profil-Hardware auf einem Teil der Carrier-Basis mit eingeschränkter Funktionalität betrieben wird. Das Problem ist am deutlichsten dort, wo kleinere Betreiber GSMA-konforme Bereitstellungssysteme finanzieren müssen, während sie etablierte Geschäftsmodelle verteidigen. Es kann den vollen Wert von eSIM-fähiger Hardware für Kunden verzögern, die regionale Dienstanbieter nutzen. Die installierte Basis physischer SIM-Geräte bleibt während dieser Anpassung ebenfalls relevant. Hardware-Lieferanten müssen die Unterstützung für unterschiedliche Carrier-Anforderungen in der gesamten Region aufrechterhalten. Der Nordamerika-eSIM-Hardware-Markt steht daher vor einer Einsatzherausforderung, die sowohl kommerzieller als auch technischer Natur ist. Der Fortschritt hängt von einer breiteren Carrier-Bereitschaft ab und nicht allein von der Komponentenverfügbarkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Netzwerktyp:
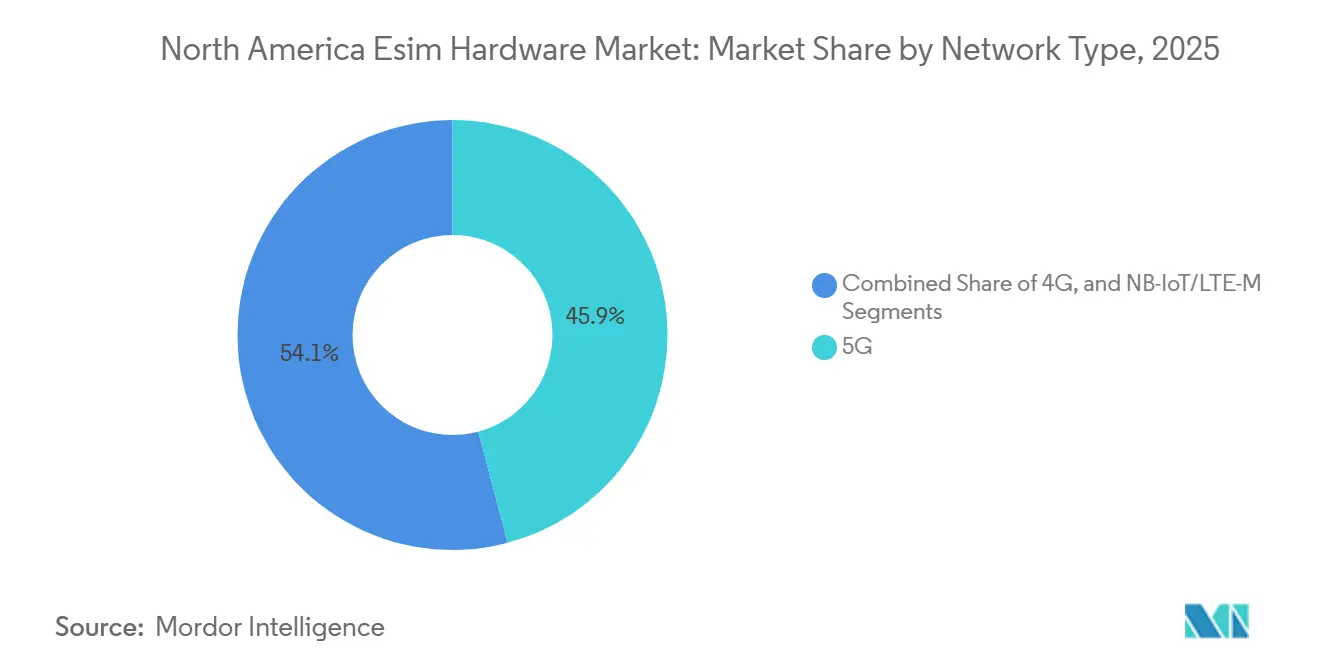
5G führt die Verbraucher- und Unternehmenseinführung an5G hielt im Jahr 2025 einen Marktanteil von 45,86 % am Nordamerika-eSIM-Hardware-Markt und soll bis 2031 mit einer CAGR von 19,87 % wachsen. Seine Führungsposition spiegelt die etablierte 5G-Smartphone-Einführung und den breiteren Einsatz in Industrie- und Automobilprogrammen wider. Die Nordamerika-eSIM-Hardware-Marktgröße für 5G profitiert auch von privaten Netzwerken, die verwaltete Geräteanmeldeinformationen erfordern. ATandT aktivierte im Juli 2026 einen landesweiten dedizierten 5G-Standalone-Kern für FirstNet. Der Dienst unterstützt mehr als 27.500 Behörden für öffentliche Sicherheit und 5,5 Millionen Verbindungen. Das Programm umfasst eine zusätzliche Investition von 2 Milliarden USD. Es unterstützt einen Wechsel von 4G- und LTE-SIM-Modulen zu 5G-eSIM-Hardware in der Beschaffung für öffentliche Sicherheit.
4G- und LTE-eSIM-Hardware bleibt für Unternehmens-IoT an Standorten mit Abdeckungsbeschränkungen wichtig. Diese Module bedienen etablierte Geräte, die nicht das Leistungs- oder Kostenprofil von 5G benötigen. NB-IoT und LTE-M unterstützen energiesparende Tracking- und Smart-Meter-Anwendungen. Ihr geringerer Energiebedarf ist nützlich, wenn Geräte über lange Zeiträume ohne häufige Wartung betrieben werden müssen. 5G-Slicing kann erfordern, dass Geräte separate Anmeldeinformationen auf Dienstebene verwalten. Dies begünstigt eSIM-Betriebssysteme mit mehreren aktiven Profilfähigkeiten. Infineons OPTIGA Connect Consumer OC1230 ist eine 28-nm-eSIM-Lösung, die mit GSMA SGP.22 v3 konform ist.[2] Sie unterstützt die Funktion „Multiple Enabled Profile” für gleichzeitige Carrier-Anmeldeinformationen.



Nach Formfaktor:
MFF2 unterstützt Zuverlässigkeit, während integrierte Designs Platz sparenMFF2 hielt im Jahr 2025 einen Formfaktor-Volumenanteil von 33,53 %, während System-in-Package und integriertes iUICC bis 2031 voraussichtlich mit einer CAGR von 20,17 % wachsen werden. MFF2 wird häufig dort eingesetzt, wo eine dauerhaft verlötete Komponente erforderlich ist. Industrie- und Automobilausrüstung kann Vibrationen, Feuchtigkeit und Temperaturschwankungen ausgesetzt sein. Eine gelötete Schnittstelle kann einen häufigen physischen Ausfallpunkt reduzieren. Der Nordamerika-eSIM-Hardware-Markt behält daher MFF2-Nachfrage in Ausrüstungen, die für schwierige Betriebsbedingungen ausgelegt sind. MFF2 eignet sich auch für Hersteller, die langfristige Gerätezuverlässigkeit gegenüber der Flexibilität einer herausnehmbaren Karte priorisieren.
Integrierte Designs gewinnen bei Wearables, Hearables und kompakten IoT-Geräten an Aufmerksamkeit. Diese Kategorien müssen Siliziumfläche, Gewicht, Akkukapazität und Konnektivitätsfunktionen in Einklang bringen. Wafer-Level-CSP unterstützt kleinere Verbrauchergeräte, während Plug-In-eSIM in Ersatz- und mobilen virtuellen Netzwerkbetreiber-Umgebungen relevant bleibt. STMicroelectronics stellte im Juni 2026 den ST54M vor. Das Single-Die-Gerät kombiniert NFC, ein sicheres Element, eSIM und einen Post-Quanten-Kryptografie-Beschleuniger. Valid erhielt im August 2026 die GSMA-eSA-Zertifizierung für ein SGP.32-IoT-eUICC auf Basis von Infineons TEGRION SLx22.
Nach Gerätetyp:
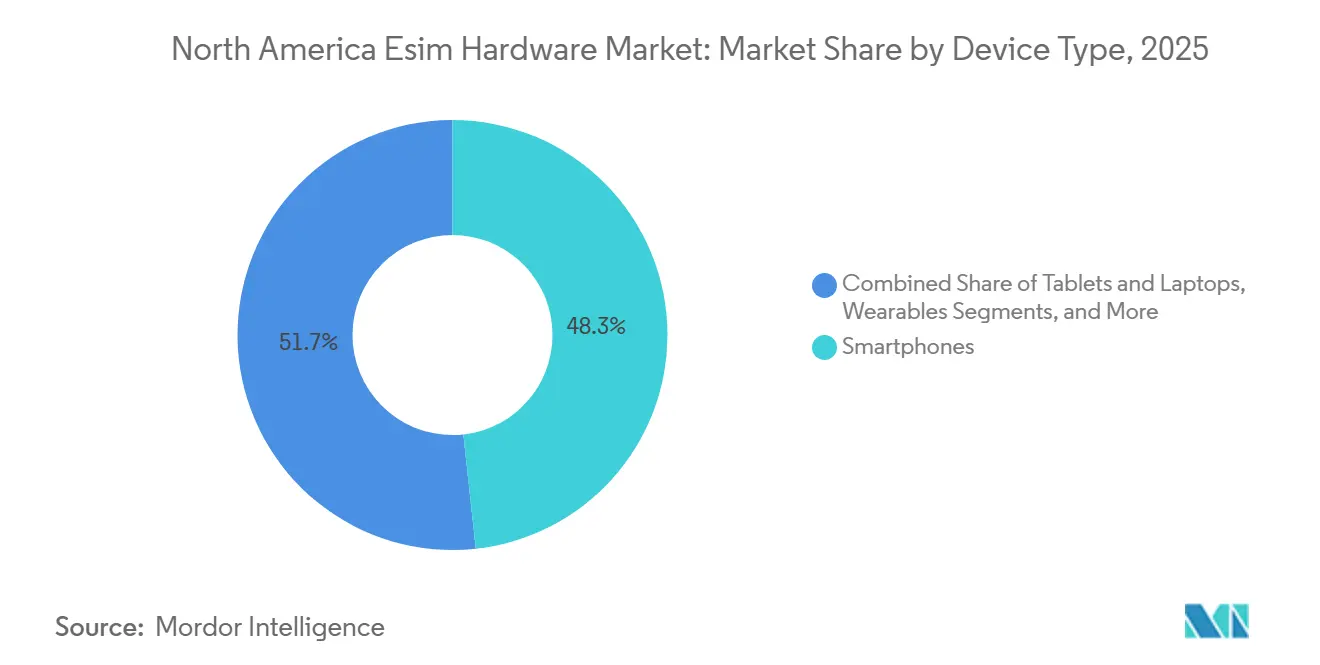
Smartphones liefern das Volumen, während IoT-Module schneller wachsenSmartphones entfielen im Jahr 2025 auf 48,27 % der Nordamerika-eSIM-Hardware-Marktgröße. Smartphones bilden die größte Gerätebasis für eSIM-Komponentenvolumina. Ihre Anforderungen beeinflussen eUICC-Betriebssystemstandards in den Anbieterportfolios. Die Unterstützung mehrerer aktivierter Profile und die SGP.22-v3-Konformität sind für Premium-Handsets wichtig. Diese Anforderungen können das Komponentendesign in benachbarten Gerätekategorien beeinflussen. Der Nordamerika-eSIM-Hardware-Markt nutzt weiterhin die Smartphone-Nachfrage als Volumenfundament. Tablets und Laptops fügen Nachfrage hinzu, da Unternehmens-IT-Käufer mobilfunkfähige Geschäftsgeräte beschaffen.
M2M- und IoT-Module sollen bis 2031 mit einer CAGR von 21,15 % wachsen. Das Segment spiegelt groß angelegte Einsätze in industriellen, logistischen, Energie- und Automobilumgebungen wider. Digi International veröffentlichte im Dezember 2025 ein SGP.32-kompatibles eSIM-Zubehör. Das Zubehör unterstützt bis zu 8 Profile und Zero-Touch-Bereitstellung für sein Router- und Gateway-Portfolio. Wearables unterliegen strengeren Platz- und Energiebeschränkungen als Telefone. Die Gerätekategorie benötigt kleinere Komponenten, ohne die sichere Profilverwaltung zu reduzieren. Der Nordamerika-eSIM-Hardware-Markt wird dort profitieren, wo IoT-Hardware-Anbieter Fernkonnektivität zu einem standardmäßig integrierten Merkmal machen.

Nach Anwendung:
Unterhaltungselektronik führt, während die Automobil-Nachfrage zunimmtUnterhaltungselektronik hielt im Jahr 2025 einen Anwendungsvolumenanteil von 44,32 %. Smartphones, Smartwatches, Tablets und vernetzte Heimprodukte machen diese etablierte Basis aus. Das Segment profitiert von einem hohen Verbrauchergeräteeinsatz in ganz Nordamerika. eSIM-exklusive Smartphone-Designs erhöhen den Bedarf an kompatibler eingebetteter Hardware. Der Nordamerika-eSIM-Hardware-Markt erhält eine konsistente Nachfrage durch Verbraucherersatz- und Upgrade-Aktivitäten. Die Verbrauchernachfrage ermutigt Lieferanten auch, Komponentengröße und Betriebssystemfähigkeiten zu verbessern. Diese Fortschritte können später für andere vernetzte Produkte adaptiert werden.
Automobil und Transport soll bis 2031 mit einer CAGR von 19,95 % wachsen. Fahrzeughersteller übernehmen SGP.32-fähige Hardware als Plattformstandard für vernetzte Dienste und Updates. Die Nachfrage aus Industrie und Fertigung steigt ebenfalls, da private 5G-Netzwerke Fabrikausrüstungen vernetzen. Logistik- und Asset-Tracking-Anwendungen profitieren von wiederkehrender Telematik-Hardware-Nachfrage. Sensolus startete TRACK 1105 im September 2025 in den Vereinigten Staaten, Kanada und Mexiko.[3] Die Hardware hat eine Batterielebensdauer von 7 Jahren und nutzt NB-IoT- und LTE-M-Konnektivität. Energie, Versorgungsunternehmen, Gesundheitswesen und Medizingeräte bieten zusätzliche Möglichkeiten, wo der Austausch physischer SIMs in fest installierten Geräten kostspielig ist.
Geografische Analyse
Vereinigte Staaten eSIM-Hardware-Markt
Die Vereinigten Staaten hielten im Jahr 2025 einen Marktanteil von 84,32 % am nordamerikanischen eSIM-Hardware-Markt. Das Land verfügt über 3 nationale Netzbetreiber mit GSMA-zertifizierter Bereitstellungsinfrastruktur. Es besitzt zudem die größte Basis eSIM-fähiger Smartphones in der Region. Die Spektrumpolitik und öffentliche Sicherheitsnetze erzeugen zusätzliche Nachfrage nach vernetzter Hardware. Der dedizierte 5G-Standalone-Kern von FirstNet unterstützte 2026 eine Technologieerneuerung im Bereich der Notfalldienste.[4] Die Größe des nordamerikanischen eSIM-Hardware-Marktes ist daher auf die Vereinigten Staaten konzentriert. Regierungs- und Unternehmensprogramme schaffen Nachfrage neben dem Absatz von Verbraucher-Endgeräten.
Kanada und Mexiko eSIM-Hardware-Markt
Kanada wurde im September 2025 zu einem ausschließlich eSIM-basierten Apple-Flaggschiff-Markt. Dies verlagerte die Nachfrage nach Verbrauchergeräten rasch in Richtung stärkerer Bereitstellungsanforderungen für Rogers, Bell und Telus. Für Mexiko wird bis 2031 ein CAGR von 21,04 % prognostiziert. Das Land profitiert von der Verfügbarkeit ausschließlich eSIM-fähiger iPhones sowie von der privaten Drahtlosnachfrage im Zusammenhang mit der Fertigungsaktivität. Der nordamerikanische eSIM-Hardware-Markt wird zudem durch den eSIM-Bereitstellungs-Rollout von Telcel für Postpaid- und Prepaid-Dienste gestützt. Die Einführung von Premium-Smartphones bleibt wichtig, da viele günstigere Marken nur begrenzte eSIM-Verfügbarkeit in großem Maßstab aufweisen.
Die 3 Länder agieren zunehmend als eine verbundene Bereitstellungsregion. Die Automobilmontageaktivität in Mexiko kann eSIM-fähige M2M-Module für grenzüberschreitende Lieferketten erfordern. Aeris und Verizon Business integrierten im Februar 2026 GSMA SGP.32 eSIM für die grenzüberschreitende IoT-Expansion. Das Programm zielte auf Einsätze in der Automobil- und Industrieautomatisierung ab. Kanada profitiert von der Angleichung an die Bereitstellungsplattformen der Vereinigten Staaten. Rogers und Bell verfügen über GSMA-zertifizierte SM-DP+-Infrastruktur, die dem Tier-1-Netzbetreibermodell der Vereinigten Staaten entspricht. Diese Angleichung kann den Zertifizierungsaufwand für neue Formfaktoren, die in beiden Ländern eingeführt werden, reduzieren.
Die Vereinigten Staaten verankern die regionale Nachfrage, da ihre Netzbetreiber-, Unternehmens- und öffentlichen Sicherheitssysteme in größerem Maßstab weiter entwickelt sind. Kanada teilt ein ähnliches Umfeld aus Premium-Smartphones und Netzbetreiberinfrastruktur. Mexiko fügt durch die Verbrauchereinführung und fertigungsbedingte Konnektivitätsbedürfnisse ein schnelleres Expansionsprofil hinzu. Grenzüberschreitende Lieferketten machen gemeinsame Bereitstellungsansätze wertvoll. Hardware-Lieferanten können die Komplexität reduzieren, wenn sie Komponenten anbieten, die den Betrieb in allen 3 Ländern unterstützen. Der nordamerikanische eSIM-Hardware-Markt besteht nicht aus 3 separaten Technologiesystemen. Er ist zunehmend eine regionale Plattform mit länderspezifischen Netzbetreiber- und Regulierungsbedingungen.
Der nordamerikanische eSIM-Hardware-Markt verbindet sichere Komponenten, Gerätedesign und Remote-Konnektivitätsbetrieb. Eine Komponentenentscheidung kann beeinflussen, wie ein Gerät aktiviert, verwaltet, aktualisiert und neu eingesetzt wird. Dies macht die Qualifizierung detaillierter als bei einer herkömmlichen herausnehmbaren SIM-Karte. Hardware-Lieferanten müssen sichere Elemente, Betriebssysteme, Antennenbeschränkungen und Netzbetreiber-Zugangsdaten berücksichtigen. Gerätehersteller müssen zudem Zertifizierung und Bereitstellung planen, bevor ein Produkt ausgeliefert wird. Diese Anforderungen sind in Smartphone-, Automobil-, Industrie- und Sicherheitsanwendungen für den öffentlichen Bereich sichtbar. Der nordamerikanische eSIM-Hardware-Markt wird daher durch die Bereitschaft des breiteren Konnektivitäts-Ökosystems beeinflusst.
Wettbewerbslandschaft
Marktkonzentration
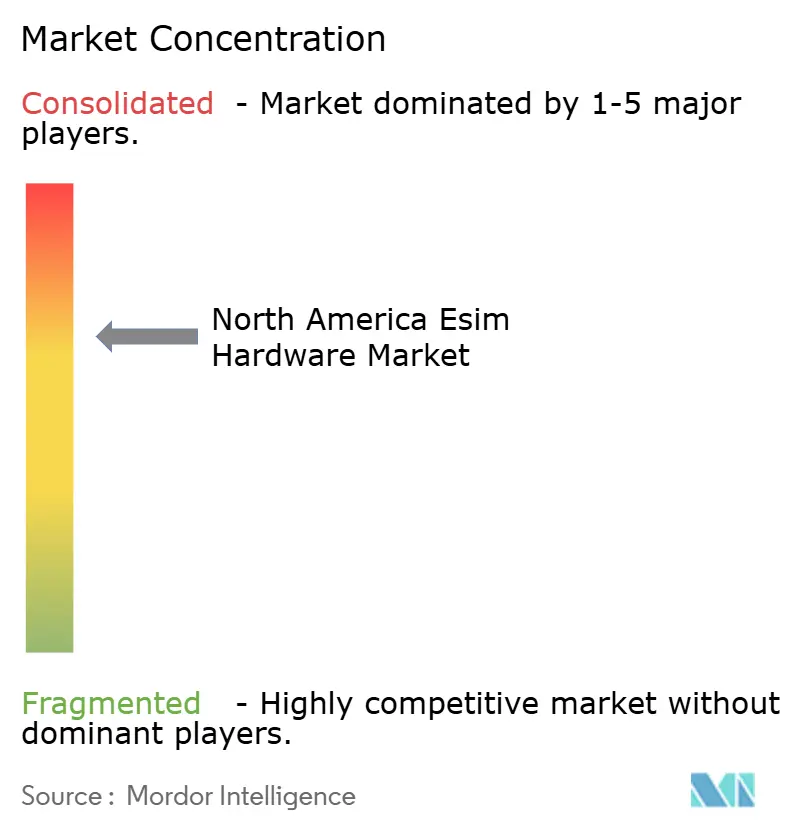
Der Nordamerika-eSIM-Hardware-Markt ist mäßig konzentriert. Infineon Technologies AG, STMicroelectronics N.V., NXP Semiconductors N.V., Thales S.A. und Giesecke+Devrient GmbH entfielen auf 70 %–80 % des regionalen Hardware-Werts. Der Wettbewerb konzentriert sich auf Prozesstechnologie, GSMA-eSA-Zertifizierung und SGP.32-Bereitschaft. Infineons OPTIGA Connect OC1230 setzte 2026 einen 28-nm-Miniaturisierungsreferenzpunkt. STMicroelectronics stellte im Juni 2026 den ST54M mit eingebetteter Post-Quanten-Kryptografie-Hardware vor. Diese Schritte stellen Sicherheit und Komponentenintegration in den Mittelpunkt der Produktdifferenzierung.
Giesecke+Devrient erweitert seine Position von der eSIM-Technologie in die cloudbasierte Bereitstellung. Seine SGP.32-Technologie wurde 2026 für Amazons eero-Signal-Gerät eingesetzt. Kigen kooperierte mit KORE, um ein SGP.32-Konnektivitätsportfolio für IoT-Einsätze bereitzustellen. IDEMIA expandiert ebenfalls über Hardware und Profilverwaltung hinaus. Es startete SCAI für mobile Netzwerkbetreiber im August 2026.[5] Die Plattform kombiniert eSIM-Analysen mit automatisierten Betriebsabläufen. Diese Schritte zeigen, dass Anbieter versuchen, Wert durch Bereitstellungs- und Verwaltungsdienste zu erhalten.
Die GSMA-eSA-Zertifizierung ist ein wichtiger Qualifizierungsfaktor für Industrie- und Unternehmenskäufer. Valids zertifiziertes SGP.32-IoT-eUICC zeigt, wie Konformität den Zugang zu diesen Beschaffungsprogrammen unterstützen kann. Hardware-Lieferanten konkurrieren auch durch Integration mit Betreibern, Modulanbietern und Geräte-OEMs. Der Nordamerika-eSIM-Hardware-Markt enthält konzentrierte Chip- und Secure-Element-Lieferanten, aber die breitere Beschaffung bleibt auf Geräte- und Modulhersteller verteilt. Lieferanten, die sowohl Legacy-Standards als auch SGP.32 unterstützen, können eine breitere installierte Basis ansprechen. Anbieter ohne ausreichende Zertifizierungstiefe können längere Qualifizierungszyklen erfahren. Produktsicherheit, kompaktes Design und Unterstützung der Fernbereitstellung bleiben zentrale Wettbewerbsanforderungen.
Nordamerika eSIM-Hardware-Branchenführer
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
NXP Semiconductors N.V.
-
Thales S.A.
-
Giesecke+Devrient GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika eSIM-Hardware-Markt Unternehmen in diesem Bericht
- Thales S.A.
- Giesecke+Devrient GmbH
- IDEMIA France SAS
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Qualcomm Technologies, Inc.
- Kigen Limited
- Valid Soluções S.A.
- Sierra Wireless, Inc.
- Semtech Corporation
- Telit Cinterion Deutschland GmbH
- KORE Group Holdings, Inc.
- Workz Group Limited
- Soracom, Inc.
- Apple Inc.
- Samsung Electronics Co., Ltd.
- AT&T Inc.
- Verizon Communications Inc.
- T-Mobile US, Inc.
- Rogers Communications Inc.
- BCE Inc.
- América Móvil, S.A.B. de C.V.
Neueste Industrielle Entwicklungen in Nordamerika eSIM-Hardware-Markt
- Februar 2026: IDEMIA Secure Transactions kooperierte mit der Hyundai Motor Group, um eSIM- und Konnektivitätsmanagement für Hyundai-, Kia- und Genesis-Fahrzeuge bereitzustellen und die Fernbetreiberverwaltung für globale Fahrzeugeinsätze zu unterstützen.
- Dezember 2025: Digi International veröffentlichte ein SGP.32-kompatibles eSIM-Zubehör für seine EX-, IX- und TX-Mobilfunkgeräte, das bis zu acht Carrier-Profile und Ferncarrier-Wechsel unterstützt.
- September 2025: Sensolus startete die IoT-Asset-Tracking-Hardware TRACK 1105 in den Vereinigten Staaten, Kanada und Mexiko mit NB-IoT- und LTE-M-Konnektivität sowie IP68/IP69K-Robustheit.
- August 2025: IDEMIA Secure Transactions erhielt die GSMA-Zertifizierung für eine End-to-End-SGP.32-Lösung, die sowohl das eUICC als auch die eIM-Fernverwaltungsplattform im Rahmen des GSMA-IoT-Konformitätsprogramms abdeckt.
Berichtsumfang des Nordamerika eSIM-Hardware-Markts
Der Nordamerika-eSIM-Hardware-Marktbericht ist segmentiert nach Netzwerktyp (4G/LTE, 5G und NB-IoT/LTE-M), Formfaktor (MFF2, Wafer-Level-CSP, Plug-In-eSIM sowie System-in-Package und integriertes iUICC), Gerätetyp (Smartphones, Tablets und Laptops, Wearables sowie M2M/IoT-Module), Anwendung (Unterhaltungselektronik, Automobil, Industrie, Logistik und sonstige Anwendungen (Energie und Versorgungsunternehmen sowie Gesundheitswesen und Medizingeräte)) sowie Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| Wafer-Level-CSP |
| Plug-In-eSIM |
| System-in-Package und integriertes iUICC |
| Smartphones und Feature-Phones |
| Tablets und Laptops |
| Wearables |
| M2M- und IoT-Module |
| Unterhaltungselektronik |
| Automobil und Transport |
| Industrie und Fertigung |
| Logistik und Asset-Tracking |
| Sonstige Anwendungen (Energie und Versorgungsunternehmen sowie Gesundheitswesen und Medizingeräte) |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Netzwerktyp | 4G/LTE |
| 5G | |
| NB-IoT/LTE-M | |
| Nach Formfaktor | MFF2 |
| Wafer-Level-CSP | |
| Plug-In-eSIM | |
| System-in-Package und integriertes iUICC | |
| Nach Gerätetyp | Smartphones und Feature-Phones |
| Tablets und Laptops | |
| Wearables | |
| M2M- und IoT-Module | |
| Nach Anwendung | Unterhaltungselektronik |
| Automobil und Transport | |
| Industrie und Fertigung | |
| Logistik und Asset-Tracking | |
| Sonstige Anwendungen (Energie und Versorgungsunternehmen sowie Gesundheitswesen und Medizingeräte) | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika-eSIM-Hardware-Markt?
Die Nordamerika-eSIM-Hardware-Marktgröße soll von 283 Millionen Einheiten im Jahr 2026 auf 682 Millionen Einheiten bis 2031 bei einer CAGR von 19,21 % steigen.
Welche Netzwerktechnologie führt die eSIM-Hardware-Nachfrage in Nordamerika an?
5G führte das Volumen mit einem Anteil von 45,86 % im Jahr 2025 an und soll bis 2031 mit einer CAGR von 19,87 % wachsen.
Welcher eSIM-Hardware-Formfaktor wächst am schnellsten?
System-in-Package und integriertes iUICC soll bis 2031 mit einer CAGR von 20,17 % wachsen, unterstützt durch kompakte IoT- und Wearable-Geräte.
Warum sind vernetzte Fahrzeuge für eSIM-Hardware-Lieferanten wichtig?
Automobil und Transport soll mit einer CAGR von 19,95 % wachsen, da OEMs eingebettete Konnektivität für Software-Updates und Fahrzeugdienste standardisieren.
Welches Land hat die größte regionale Nachfrage?
Die Vereinigten Staaten hielten im Jahr 2025 einen Volumenanteil von 84,32 %, unterstützt durch nationale Carrier-Infrastruktur, Verbrauchergeräte und Konnektivitätsprogramme für öffentliche Sicherheit.
Was schränkt die breitere eSIM-Einführung in Nordamerika ein?
Parallele SGP.02-, SGP.22- und SGP.32-Umgebungen sowie eine uneinheitliche Carrier-Bereitstellungsbereitschaft können größere IoT-Einsätze verlangsamen.