
Tamaño y Participación del Mercado de Hardware eSIM en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 234 Millones de unidades |
| Volumen del Mercado (2026) | 283 Millones de unidades |
| Volumen del Mercado (2031) | 682 Millones de unidades |
| Growth Rate (2026 - 2031) | 19.21 % |
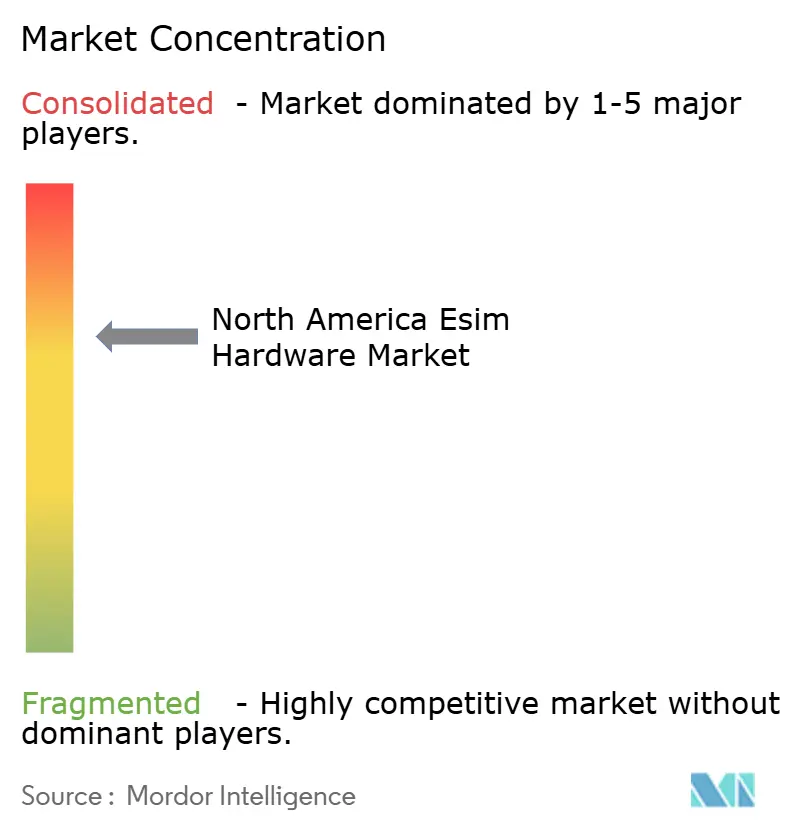
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Hardware eSIM en América del Norte por Mordor Intelligence
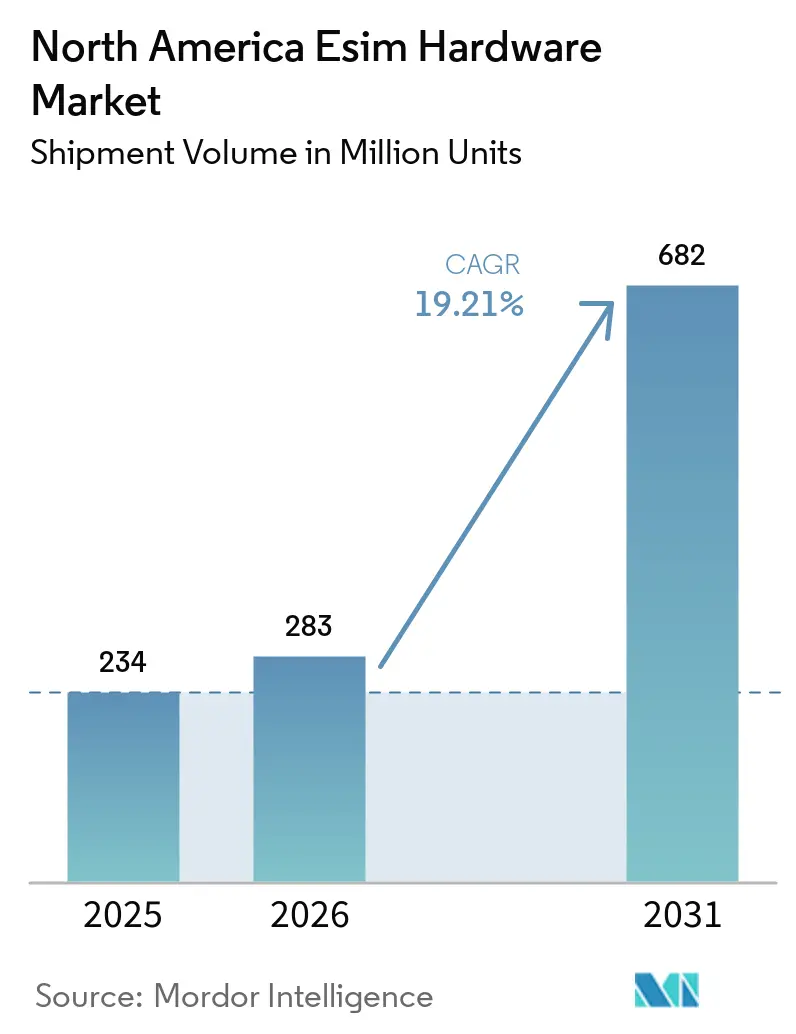
Se espera que el tamaño del mercado de hardware eSIM de América del Norte en términos de volumen de envíos crezca de 234 millones de unidades en 2025 a 283 millones de unidades en 2026 y se pronostica que alcance 682 millones de unidades en 2031 a una CAGR del 19,21% durante 2026-2031.
El mercado de hardware eSIM en América del Norte está siendo moldeado por diseños de teléfonos inteligentes exclusivos para eSIM, una mayor actividad de redes 5G privadas y programas de vehículos conectados. Estos cambios incrementan la demanda de componentes seguros que pueden aprovisionarse de forma remota e integrarse durante la producción del dispositivo. Los dispositivos de consumo proporcionan la base de volumen establecida, mientras que los despliegues automotrices y de IoT añaden demanda que depende menos de los ciclos de reemplazo. La preparación para la certificación y los factores de forma compactos son cada vez más importantes en la selección de proveedores. El mercado de hardware eSIM en América del Norte también enfrenta una adopción más lenta donde los sistemas de aprovisionamiento heredados y las prácticas de los operadores limitan la flexibilidad de los perfiles.
Conclusiones Clave del Informe
- Por tipo de red, 5G tuvo una participación del 45,86% en el mercado de hardware eSIM de América del Norte en 2025 y se proyecta que se expanda a una CAGR del 19,87% hasta 2031.
- Por factor de forma, MFF2 tuvo una participación del 33,53% en el mercado de hardware eSIM de América del Norte en 2025, mientras que se espera que Sistema en Paquete e iUICC Integrado se expanda a una CAGR del 20,17% hasta 2031.
- Por tipo de dispositivo, los Teléfonos Inteligentes representaron el 48,27% del tamaño del mercado de hardware eSIM de América del Norte en 2025, mientras que se proyecta que los Módulos M2M e IoT se expandan a una CAGR del 21,15% hasta 2031.
- Por aplicación, la Electrónica de Consumo tuvo el 44,32% del volumen en 2025, mientras que se espera que Automotriz y Transporte se expanda a una CAGR del 19,95% hasta 2031.
- Por geografía, Estados Unidos tuvo el 84,32% del volumen en 2025, mientras que se proyecta que México se expanda a una CAGR del 21,04% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Hardware eSIM en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración de Buques Insignia Exclusivos para eSIM Liderada por iPhone | +4.5% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Acceso Inalámbrico Fijo 5G y Expansión de Redes Privadas | +3.8% | Estados Unidos, con expansión temprana a Canadá | Mediano plazo (2-4 años) |
| Conectividad Embebida Automotriz para Actualizaciones de Software | +3.2% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| GSMA SGP.32 para Despliegues de IoT sin Interfaz de Usuario | +2.8% | Global, con América del Norte como adoptante comercial temprano | Mediano plazo (2-4 años) |
| Aprovisionamiento de Grado Operador para Redes de Seguridad Pública | +2.0% | Estados Unidos, incluida la cobertura de la Banda 14 de FirstNet | Corto plazo (≤ 2 años) |
| Adopción de Seguimiento de Activos Vinculado a Seguros | +1.5% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración Liderada por iPhone hacia Buques Insignia Exclusivos para eSIM
Apple convirtió la serie iPhone 17 en exclusiva para eSIM en Estados Unidos, Canadá y México en septiembre de 2025. El iPhone 17 Air también se convirtió en el primer iPhone vendido globalmente sin excepción de bandeja para SIM física. Esta decisión llevó a los 3 mercados norteamericanos a un requisito de diseño de dispositivo común. El mercado de hardware eSIM de América del Norte se beneficia porque los operadores necesitan sistemas de aprovisionamiento remoto compatibles para los usuarios de dispositivos premium. La política también eleva el estándar técnico para los componentes de teléfonos inteligentes y la gestión de perfiles. Crea un camino más rápido para que Samsung y otros fabricantes de equipos originales premium amplíen el soporte de eSIM en los modelos norteamericanos. Las marcas Android de presupuesto aún tienen disponibilidad limitada de hardware eSIM en volumen, por lo que la adopción sigue siendo desigual entre dispositivos premium y de menor precio. La dirección de dispositivos de Apple convierte la capacidad de aprovisionamiento en un requisito básico del operador en lugar de una función reservada para los primeros adoptantes. Los operadores deben soportar infraestructura SM-DP+ y SM-DS certificada por GSMA para atender dispositivos exclusivos para eSIM. Este requisito puede ejercer mayor presión de inversión sobre los operadores de redes móviles virtuales. El mercado de hardware eSIM de América del Norte, por lo tanto, se beneficia de la demanda de hardware y de una mayor preparación de los operadores. La división resultante es entre la adquisición de eUICC premium hoy y la adopción posterior en dispositivos de menor precio. Ese retraso puede preservar las necesidades de compatibilidad con SIM física en partes de la base de dispositivos. Ningún fabricante de equipos originales de teléfonos inteligentes insignia en la región mantuvo una opción exclusiva de SIM física en Estados Unidos, Canadá y México en 2026.
Acceso Inalámbrico Fijo 5G y Expansión de Redes Privadas
Las redes 5G privadas crean una base de demanda de hardware eSIM fuera de los canales de operadores de consumo tradicionales. Las instalaciones empresariales requieren controladores, sensores, pasarelas y puntos finales relacionados conectados. Estos dispositivos comúnmente utilizan diseños MFF2 o iUICC integrado porque los componentes están soldados en el equipo. El mercado de hardware eSIM de América del Norte se beneficia donde las empresas adquieren hardware para operaciones de fábrica, campus y logística. Los compradores de redes privadas también gestionan sistemas de suscriptores que difieren de los procesos de activación de consumo estándar. Esto puede llevar a los proveedores de sistemas operativos eSIM directamente a proyectos de integración empresarial. Verizon extendió Ericsson Private 5G a campus empresariales internacionales en junio de 2026. El modelo empresarial desplaza parte de la decisión de adquisición de los operadores a los fabricantes de equipos y operadores de redes privadas. Favorece los componentes que pueden soportar la gestión del ciclo de vida remoto y múltiples credenciales. También da a los fabricantes una razón para incluir características de conectividad durante la etapa de diseño original del dispositivo. Los ciclos de hardware industrial son más largos que los ciclos de reemplazo de teléfonos inteligentes. Esto puede hacer que la demanda sea menos expuesta a los lanzamientos anuales de dispositivos. El mercado de hardware eSIM de América del Norte está, en consecuencia, vinculado a las decisiones de inversión en redes privadas en varios usos finales. Estos despliegues también aumentan la relevancia de las capacidades de aprovisionamiento y seguridad probadas.
Conectividad Embebida Automotriz para Actualizaciones de Software
Los diseños de vehículos definidos por software requieren conectividad confiable para actualizaciones y servicios conectados. El hardware eSIM automotriz se está convirtiendo en parte de la plataforma del vehículo en lugar de una función de telemática opcional. Rivian confirmó que su R2 utiliza hardware eSIM compatible con GSMA SGP.32 de Giesecke+Devrient con conectividad 5G inicial en Estados Unidos de ATandT. Este diseño soporta un SKU de hardware global y reduce la complejidad de SIM regional. El mercado de hardware eSIM de América del Norte se beneficia cuando una plataforma de vehículo estandariza un componente embebido en todos los volúmenes de producción. El diseño también puede reducir la complejidad de la cadena de suministro para los fabricantes.[1]IDEMIA Secure Transactions, "IDEMIA Secure Transactions e Hyundai Motor Group se asocian para desplegar una Solución Avanzada de Conectividad Automotriz Global," IDEMIA, idemia.comVerizon y KDDI anunciaron conectividad para los nuevos vehículos del Grupo BMW en Estados Unidos en julio de 2026. El acuerdo utilizó la Plataforma de Comunicaciones Globales de KDDI con servicios 5G Standalone y LTE. Las decisiones de diseño de vehículos se toman comúnmente varios años antes de la producción. Las selecciones de hardware realizadas en 2026 pueden, por lo tanto, influir en la demanda de componentes hasta 2028-2031. Este calendario se superpone con el período de pronóstico del mercado de hardware eSIM de América del Norte. Las unidades de control de telemática también favorecen diseños integrados más pequeños cuando el espacio del vehículo y el recuento de componentes son limitados. Los diseños de Sistema en Paquete pueden soportar este requisito sin separar las funciones de conectividad y seguridad en múltiples partes.
GSMA SGP.32 para Despliegues de IoT sin Interfaz de Usuario
SGP.32 aborda el aprovisionamiento remoto de SIM para dispositivos IoT que no tienen pantallas ni controles de usuario. La GSMA lanzó su versión estable SGP.32 v1.2 en junio de 2024. La especificación reduce la fricción operativa que se encuentra en los marcos de aprovisionamiento M2M más antiguos. El mercado de hardware eSIM de América del Norte puede beneficiarse a medida que los dispositivos industriales pasan del manejo individual de SIM a la gestión remota de perfiles. IDEMIA Secure Transactions logró una solución SGP.32 completamente certificada por GSMA que cubre hardware eUICC y un servidor eIM en 2025. La empresa se asoció con Hyundai Motor Group en febrero de 2026 para la gestión de conectividad automotriz en vehículos Hyundai, Kia y Genesis. KORE Group Holdings y Kigen anunciaron soluciones de conectividad IoT compatibles con SGP.32 en abril de 2026. La disponibilidad comercial estaba prevista para el segundo semestre de 2026. La oferta cubría configuraciones desde pasarelas de alta potencia hasta sensores alimentados por batería. El mercado de hardware eSIM de América del Norte se beneficia donde una especificación común reduce la carga operativa de los despliegues en múltiples países. IDEMIA también demostró el Aprovisionamiento de Perfiles en Fábrica en el MWC Barcelona 2026. Este proceso permite colocar perfiles de operador durante la fabricación. Puede reducir el trabajo de incorporación para grandes despliegues y hacer que la selección de eSIM sea más temprana en un plan de producción de fabricantes de equipos originales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de Especificaciones de IoT Heredadas y de Nueva Generación | -3.2% | Global, con grandes despliegues de IoT empresarial en Estados Unidos | Mediano plazo (2-4 años) |
| Resistencia de los Operadores a Perder la Economía del Bloqueo de SIM | -2.8% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Exposición a Ciberseguridad en el Intercambio Remoto de Perfiles | -1.8% | Sectores federal y de defensa de Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Restricciones de Espacio y Energía en Dispositivos Portátiles Ultradelgados | -1.2% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de Especificaciones de IoT Heredadas y de Nueva Generación
SGP.02, SGP.22 y SGP.32 siguen en uso para aplicaciones M2M, de consumo y de IoT. Esto crea rutas de adquisición e integración separadas para los programas de dispositivos conectados. Las grandes empresas han instalado dispositivos SGP.02 en flotas, medidores inteligentes y redes de sensores industriales. Esos dispositivos no pueden pasar directamente a SGP.32 sin reemplazar el hardware. Los ciclos de actualización de 5 años o más pueden retrasar esa transición. El mercado de hardware eSIM de América del Norte debe, por lo tanto, atender tanto los nuevos programas SGP.32 como la demanda de reemplazo compatible con sistemas heredados. STMicroelectronics y COMPRION introdujeron un entorno de referencia de interoperabilidad SGP.32 en septiembre de 2026. Su trabajo muestra que la calificación de protocolos a nivel de componentes sigue siendo un requisito activo. Las empresas pueden mantener compras paralelas mientras validan métodos de aprovisionamiento más nuevos. Este enfoque aumenta la complejidad del proyecto y puede retrasar compromisos de hardware más grandes. También hace que la previsión de la demanda sea menos directa para los proveedores y fabricantes de dispositivos. La restricción no elimina la demanda, pero ralentiza la consolidación que podría proporcionar una transición completa a SGP.32. El mercado de hardware eSIM de América del Norte sigue expuesto al ritmo al que se reemplaza el equipo instalado.
Resistencia de los Operadores a Perder la Economía del Bloqueo de SIM
Las prácticas de bloqueo de SIM respaldan la recuperación de subsidios de dispositivos, la gestión de la rotación de clientes y los ingresos por itinerancia para muchos operadores. El intercambio remoto de perfiles puede reducir la fricción al cambiar de operador porque los clientes no necesitan visitar una tienda ni obtener una nueva tarjeta física. Esto crea una razón financiera para que algunos operadores procedan con cautela con el aprovisionamiento avanzado de eSIM. El mercado de hardware eSIM de América del Norte puede verse afectado cuando la habilitación del operador no coincide con la capacidad del dispositivo. Los operadores nacionales tienen una infraestructura de aprovisionamiento más sólida que muchos operadores regionales y operadores de redes móviles virtuales. Esa diferencia puede dejar el hardware de múltiples perfiles operando con funcionalidad limitada en parte de la base de operadores. El problema es más visible donde los operadores más pequeños deben financiar sistemas de aprovisionamiento conformes con GSMA mientras defienden modelos comerciales establecidos. Puede retrasar el valor total del hardware habilitado para eSIM para los clientes que utilizan proveedores de servicios regionales. La base instalada de dispositivos con SIM física también sigue siendo relevante durante este ajuste. Los proveedores de hardware deben mantener soporte para diferentes requisitos de operadores en toda la región. El mercado de hardware eSIM de América del Norte, por lo tanto, enfrenta un desafío de despliegue que es tanto comercial como técnico. El progreso depende de una mayor preparación de los operadores, en lugar de depender únicamente de la disponibilidad de componentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Red: 5G Lidera la Adopción en Consumo y Empresas
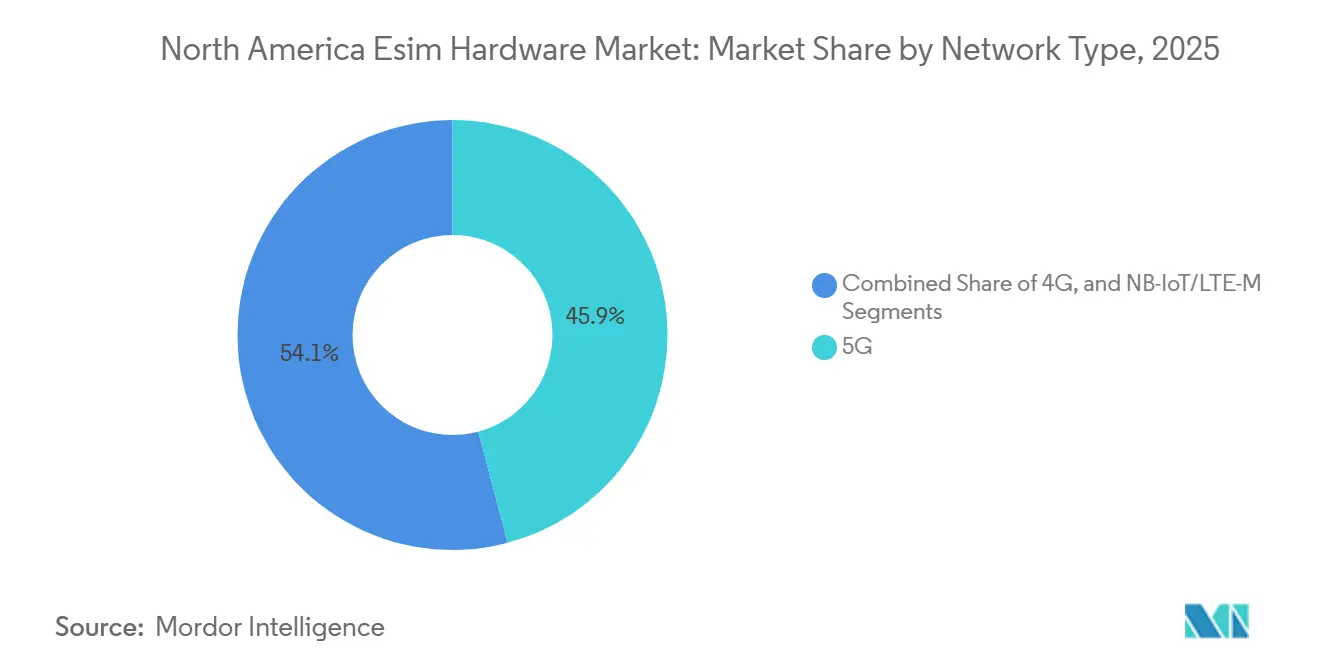
5G tuvo el 45,86% de la participación del mercado de hardware eSIM de América del Norte en 2025 y se proyecta que se expanda a una CAGR del 19,87% hasta 2031. Su liderazgo refleja la adopción establecida de teléfonos inteligentes 5G y un uso más amplio en programas industriales y automotrices. El tamaño del mercado de hardware eSIM de América del Norte para 5G también se beneficia de las redes privadas que requieren credenciales de dispositivos gestionadas. ATandT activó un núcleo 5G Standalone dedicado a nivel nacional para FirstNet en julio de 2026. El servicio soporta más de 27.500 agencias de seguridad pública y 5,5 millones de conexiones. El programa incluye una inversión incremental de 2.000 millones de USD. Respalda un cambio de módulos SIM 4G y LTE hacia hardware eSIM 5G en la adquisición de seguridad pública.
El hardware eSIM 4G y LTE sigue siendo importante para el IoT empresarial en lugares con restricciones de cobertura. Estos módulos sirven a dispositivos establecidos que no necesitan el perfil de rendimiento o costo de 5G. NB-IoT y LTE-M soportan usos de seguimiento de bajo consumo y medidores inteligentes. Sus menores requisitos de energía son útiles cuando los dispositivos deben operar durante largos períodos sin mantenimiento frecuente. El corte de red 5G puede requerir que los dispositivos gestionen credenciales de nivel de servicio separadas. Esto favorece los sistemas operativos eSIM con capacidades de múltiples perfiles activos. El OPTIGA Connect Consumer OC1230 de Infineon es una solución eSIM de 28 nm compatible con GSMA SGP.22 v3.[2]Infineon Technologies, "OPTIGA Connect Consumer OC1230," Infineon Technologies, infineon.com Soporta la funcionalidad de Múltiples Perfiles Habilitados para credenciales de operador simultáneas.


Por Factor de Forma: MFF2 Respalda la Confiabilidad Mientras los Diseños Integrados Ahorran Espacio
MFF2 tuvo el 33,53% del volumen por factor de forma en 2025, mientras que se proyecta que Sistema en Paquete e iUICC Integrado se expanda a una CAGR del 20,17% hasta 2031. MFF2 se usa ampliamente donde se requiere un componente unido de forma permanente. Los equipos industriales y automotrices pueden estar expuestos a vibraciones, humedad y cambios de temperatura. Una interfaz soldada puede reducir un punto de falla física común. El mercado de hardware eSIM de América del Norte, por lo tanto, mantiene la demanda de MFF2 en equipos diseñados para condiciones de operación difíciles. MFF2 también es adecuado para los fabricantes que priorizan la confiabilidad del dispositivo a largo plazo sobre la flexibilidad de tarjeta extraíble.
Los diseños integrados están ganando atención en dispositivos portátiles, auriculares y dispositivos IoT compactos. Estas categorías deben equilibrar el área de silicio, el peso, la capacidad de la batería y las características de conectividad. El CSP a Nivel de Oblea soporta dispositivos de consumo más pequeños, mientras que el eSIM de Conexión sigue siendo relevante en entornos de reemplazo y de operadores de redes móviles virtuales. STMicroelectronics introdujo el ST54M en junio de 2026. El dispositivo de un solo chip combina NFC, un elemento seguro, eSIM y un acelerador de criptografía poscuántica. Valid recibió la certificación eSA de GSMA para un eUICC IoT SGP.32 basado en el TEGRION SLx22 de Infineon en agosto de 2026.
Por Tipo de Dispositivo: Los Teléfonos Inteligentes Proporcionan Volumen Mientras los Módulos IoT se Expanden Más Rápido
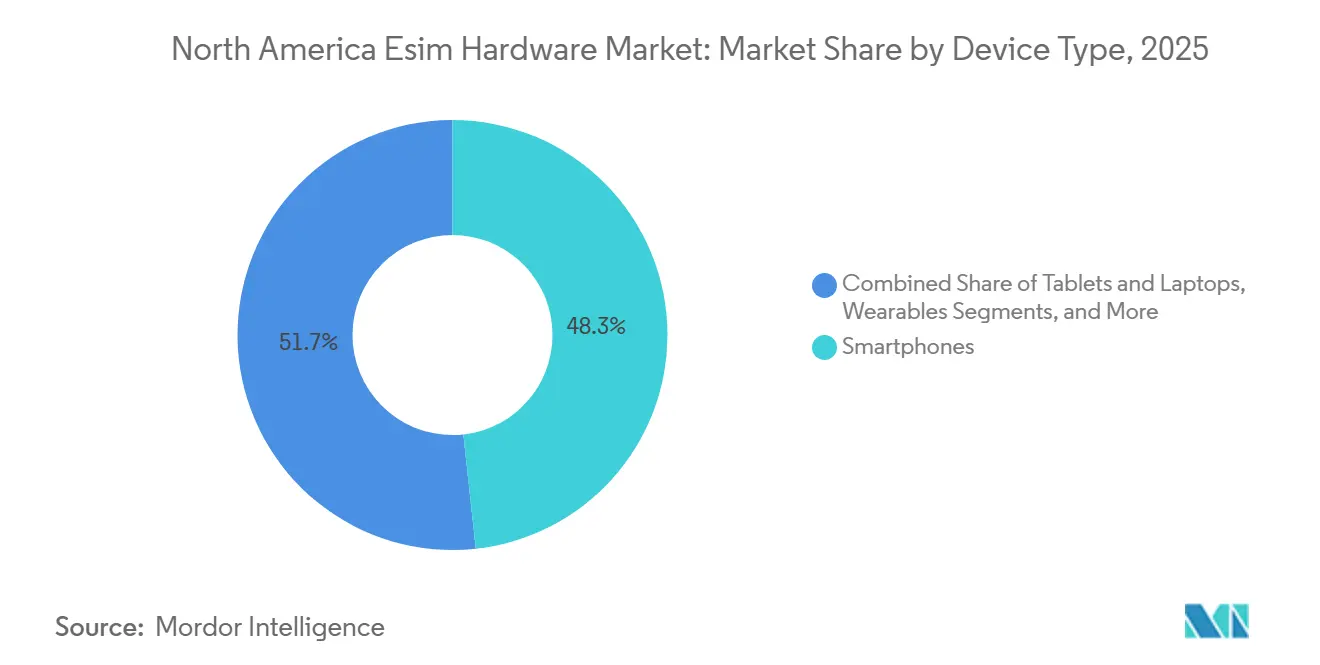
Los Teléfonos Inteligentes representaron el 48,27% del tamaño del mercado de hardware eSIM de América del Norte en 2025. Los teléfonos inteligentes establecen la mayor base de dispositivos para los volúmenes de componentes eSIM. Sus requisitos influyen en los estándares del sistema operativo eUICC en las carteras de proveedores. El soporte de Múltiples Perfiles Habilitados y el cumplimiento de SGP.22 v3 son importantes para los dispositivos de gama alta. Estos requisitos pueden influir en el diseño de componentes en categorías de dispositivos adyacentes. El mercado de hardware eSIM de América del Norte continúa utilizando la demanda de teléfonos inteligentes como su base de volumen. Las tabletas y portátiles añaden demanda a medida que los compradores de TI empresarial adquieren dispositivos comerciales habilitados para celular.
Se espera que los Módulos M2M e IoT se expandan a una CAGR del 21,15% hasta 2031. El segmento refleja despliegues a gran escala en entornos industriales, logísticos, energéticos y automotrices. Digi International lanzó un accesorio eSIM compatible con SGP.32 en diciembre de 2025. El accesorio soporta hasta 8 perfiles y aprovisionamiento sin intervención manual para su cartera de enrutadores y pasarelas. Los dispositivos portátiles enfrentan límites más estrictos de espacio y energía que los teléfonos. La categoría de dispositivos necesita componentes más pequeños sin reducir la gestión segura de perfiles. El mercado de hardware eSIM de América del Norte se beneficiará donde los proveedores de hardware IoT conviertan la conectividad remota en una característica integrada estándar.
Por Aplicación: La Electrónica de Consumo Lidera Mientras la Demanda Automotriz Avanza
La Electrónica de Consumo tuvo el 44,32% del volumen de aplicaciones en 2025. Los teléfonos inteligentes, relojes inteligentes, tabletas y productos domésticos conectados representan esta base establecida. El segmento se beneficia de los altos niveles de uso de dispositivos de consumo en toda América del Norte. Los diseños de teléfonos inteligentes exclusivos para eSIM añaden al requisito de hardware embebido compatible. El mercado de hardware eSIM de América del Norte recibe demanda constante de la actividad de reemplazo y actualización de dispositivos de consumo. La demanda de los consumidores también alienta a los proveedores a mejorar el tamaño de los componentes y las capacidades del sistema operativo. Estos avances pueden adaptarse posteriormente para otros productos conectados.
Se proyecta que Automotriz y Transporte se expanda a una CAGR del 19,95% hasta 2031. Los fabricantes de vehículos están adoptando hardware compatible con SGP.32 como estándar de plataforma para servicios y actualizaciones conectados. La demanda de Industrial y Manufactura también aumenta a medida que las redes 5G privadas conectan equipos de fábrica. Las aplicaciones de Logística y Seguimiento de Activos se benefician de la demanda recurrente de hardware de telemática. Sensolus lanzó TRACK 1105 en Estados Unidos, Canadá y México en septiembre de 2025.[3]Sensolus, "Sensolus presenta la Solución de Seguimiento IoT Industrial de Nueva Generación para EE. UU., Canadá y México," Sensolus, sensolus.com El hardware tiene una vida útil de batería de 7 años y utiliza conectividad NB-IoT y LTE-M. La energía, los servicios públicos, la atención médica y los dispositivos médicos proporcionan oportunidades adicionales donde reemplazar las SIM físicas en equipos fijos es costoso.
Análisis Geográfico
Estados Unidos tuvo el 84,32% de la participación del mercado de hardware eSIM de América del Norte en 2025. El país cuenta con 3 operadores nacionales con infraestructura de aprovisionamiento certificada por GSMA. También tiene la mayor base regional de teléfonos inteligentes compatibles con eSIM. La política de espectro y las redes de seguridad pública crean demanda adicional de hardware conectado. El núcleo 5G Standalone dedicado de FirstNet respaldó una actualización tecnológica en los servicios de emergencia en 2026.[4]First Responder Network Authority, "Informe Anual del Año Fiscal 2025," FirstNet Authority, firstnet.gov El tamaño del mercado de hardware eSIM de América del Norte está, por lo tanto, concentrado en Estados Unidos. Los programas gubernamentales y empresariales proporcionan demanda junto con las ventas de dispositivos de consumo.
Canadá se convirtió en un mercado de buques insignia Apple exclusivos para eSIM en septiembre de 2025. Esto desplazó rápidamente la demanda de dispositivos de consumo hacia requisitos de aprovisionamiento más sólidos para Rogers, Bell y Telus. Se proyecta que México se expanda a una CAGR del 21,04% hasta 2031. El país se beneficia de la disponibilidad del iPhone exclusivo para eSIM y de la demanda de conectividad inalámbrica privada vinculada a la actividad manufacturera. El mercado de hardware eSIM de América del Norte también está respaldado por el despliegue de aprovisionamiento eSIM de Telcel en servicios de pospago y prepago. La adopción de teléfonos inteligentes premium sigue siendo importante porque muchas marcas de menor precio tienen disponibilidad limitada de eSIM a escala.
Los 3 países operan cada vez más como una región de aprovisionamiento conectada. La actividad de ensamblaje automotriz de México puede requerir módulos M2M habilitados para eSIM para cadenas de suministro transfronterizas. Aeris y Verizon Business integraron eSIM GSMA SGP.32 para la expansión de IoT transfronterizo en febrero de 2026. El programa se dirigió a despliegues de automatización automotriz e industrial. Canadá se beneficia de la alineación con las plataformas de aprovisionamiento de Estados Unidos. Rogers y Bell tienen infraestructura SM-DP+ certificada por GSMA que refleja el modelo de operador de nivel 1 de Estados Unidos. Esta alineación puede reducir la fricción de certificación para nuevos factores de forma que ingresan a ambos países.
Estados Unidos ancla la demanda regional porque sus sistemas de operadores, empresas y seguridad pública están más desarrollados a escala. Canadá comparte un entorno similar de infraestructura de teléfonos inteligentes premium y operadores. México añade un perfil de expansión más rápido a través de la adopción de consumidores y las necesidades de conectividad vinculadas a la manufactura. Las cadenas de suministro transfronterizas hacen que los enfoques de aprovisionamiento comunes sean valiosos. Los proveedores de hardware pueden reducir la complejidad cuando ofrecen componentes que soportan operaciones en los 3 países. El mercado de hardware eSIM de América del Norte no son 3 sistemas tecnológicos separados. Es cada vez más una plataforma regional con condiciones de operadores y regulatorias específicas de cada país.
El mercado de hardware eSIM de América del Norte conecta componentes seguros, diseño de dispositivos y operaciones de conectividad remota. Una decisión de componente puede afectar cómo se activa, gestiona, actualiza y redistribuye un dispositivo. Esto hace que la calificación sea más detallada que para una tarjeta SIM extraíble convencional. Los proveedores de hardware deben considerar elementos seguros, sistemas operativos, restricciones de antena y credenciales de operador. Los fabricantes de dispositivos también deben planificar la certificación y el aprovisionamiento antes de que se envíe un producto. Estos requisitos son visibles en aplicaciones de teléfonos inteligentes, automotrices, industriales y de seguridad pública. El mercado de hardware eSIM de América del Norte está, por lo tanto, influenciado por la preparación del ecosistema de conectividad más amplio.
Panorama Competitivo
El mercado de hardware eSIM de América del Norte está moderadamente concentrado. Infineon Technologies AG, STMicroelectronics N.V., NXP Semiconductors N.V., Thales S.A. y Giesecke+Devrient GmbH representaron entre el 70% y el 80% del valor del hardware regional. La competencia se centra en la tecnología de procesos, la certificación eSA de GSMA y la preparación para SGP.32. El OPTIGA Connect OC1230 de Infineon estableció un punto de referencia de miniaturización de 28 nm en 2026. STMicroelectronics introdujo el ST54M con hardware de criptografía poscuántica embebida en junio de 2026. Estos movimientos sitúan la seguridad y la integración de componentes en el centro de la diferenciación de productos.
Giesecke+Devrient está extendiendo su posición desde la tecnología eSIM hacia el aprovisionamiento basado en la nube. Su tecnología SGP.32 fue desplegada para el dispositivo eero Signal de Amazon en 2026. Kigen se asoció con KORE para proporcionar una cartera de conectividad SGP.32 para despliegues de IoT. IDEMIA también está expandiéndose más allá del hardware y la gestión de perfiles. Lanzó SCAI para operadores de redes móviles en agosto de 2026.[5]IDEMIA Secure Transactions, "IST lanza SCAI, una Plataforma de Análisis eSIM e IA Agéntica para Operadores de Redes Móviles," IDEMIA, idemia.com La plataforma combina análisis de eSIM con flujos de trabajo operativos automatizados. Estos movimientos muestran que los proveedores buscan retener valor a través de servicios de aprovisionamiento y gestión.
La certificación eSA de GSMA es un factor de calificación importante para los compradores industriales y empresariales. El eUICC IoT SGP.32 certificado de Valid demuestra cómo el cumplimiento puede respaldar el acceso a estos programas de adquisición. Los proveedores de hardware también compiten a través de la integración con operadores, proveedores de módulos y fabricantes de equipos originales de dispositivos. El mercado de hardware eSIM de América del Norte contiene proveedores concentrados de chips y elementos seguros, pero la adquisición más amplia sigue distribuida entre fabricantes de dispositivos y módulos. Los proveedores que soportan estándares heredados así como SGP.32 pueden atender una base instalada más amplia. Los proveedores sin profundidad de certificación pueden enfrentar ciclos de calificación más largos. La seguridad del producto, el diseño compacto y el soporte de aprovisionamiento remoto siguen siendo requisitos competitivos centrales.
Líderes de la Industria de Hardware eSIM de América del Norte
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
NXP Semiconductors N.V.
-
Thales S.A.
-
Giesecke+Devrient GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: IDEMIA Secure Transactions se asoció con Hyundai Motor Group para proporcionar gestión de eSIM y conectividad para vehículos Hyundai, Kia y Genesis, respaldando la gestión remota de operadores en despliegues de vehículos globales.
- Diciembre de 2025: Digi International lanzó un accesorio eSIM compatible con SGP.32 para sus dispositivos celulares EX, IX y TX, soportando hasta ocho perfiles de operador y cambio remoto de operador.
- Septiembre de 2025: Sensolus lanzó el hardware de seguimiento de activos IoT TRACK 1105 en Estados Unidos, Canadá y México, con conectividad NB-IoT y LTE-M y durabilidad IP68/IP69K.
- Agosto de 2025: IDEMIA Secure Transactions obtuvo la certificación GSMA para una solución SGP.32 de extremo a extremo que cubre tanto el eUICC como la plataforma de gestión remota eIM bajo el Esquema de Cumplimiento IoT de GSMA.


Alcance del Informe del Mercado de Hardware eSIM de América del Norte
El Informe del Mercado de Hardware eSIM de América del Norte está Segmentado por Tipo de Red (4G/LTE, 5G y NB-IoT/LTE-M), Factor de Forma (MFF2, CSP a Nivel de Oblea, eSIM de Conexión y Sistema en Paquete e iUICC Integrado), Tipo de Dispositivo (Teléfonos Inteligentes, Tabletas y Portátiles, Dispositivos Portátiles y Módulos M2M/IoT), Aplicación (Electrónica de Consumo, Automotriz, Industrial, Logística y Otras Aplicaciones (Energía y Servicios Públicos, y Atención Médica y Dispositivos Médicos)) y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Volumen (Unidades).
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| CSP a Nivel de Oblea |
| eSIM de Conexión |
| Sistema en Paquete e iUICC Integrado |
| Teléfonos Inteligentes y Teléfonos con Funciones Básicas |
| Tabletas y Portátiles |
| Dispositivos Portátiles |
| Módulos M2M e IoT |
| Electrónica de Consumo |
| Automotriz y Transporte |
| Industrial y Manufactura |
| Logística y Seguimiento de Activos |
| Otras Aplicaciones (Energía y Servicios Públicos y Atención Médica y Dispositivos Médicos) |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Red | 4G/LTE |
| 5G | |
| NB-IoT/LTE-M | |
| Por Factor de Forma | MFF2 |
| CSP a Nivel de Oblea | |
| eSIM de Conexión | |
| Sistema en Paquete e iUICC Integrado | |
| Por Tipo de Dispositivo | Teléfonos Inteligentes y Teléfonos con Funciones Básicas |
| Tabletas y Portátiles | |
| Dispositivos Portátiles | |
| Módulos M2M e IoT | |
| Por Aplicación | Electrónica de Consumo |
| Automotriz y Transporte | |
| Industrial y Manufactura | |
| Logística y Seguimiento de Activos | |
| Otras Aplicaciones (Energía y Servicios Públicos y Atención Médica y Dispositivos Médicos) | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de hardware eSIM de América del Norte?
Se proyecta que el tamaño del mercado de hardware eSIM de América del Norte aumente de 283 millones de unidades en 2026 a 682 millones de unidades en 2031, a una CAGR del 19,21%.
¿Qué tecnología de red lidera la demanda de hardware eSIM en América del Norte?
5G lideró el volumen con una participación del 45,86% en 2025 y se proyecta que se expanda a una CAGR del 19,87% hasta 2031.
¿Qué factor de forma de hardware eSIM se expande más rápido?
Se espera que Sistema en Paquete e iUICC Integrado se expanda a una CAGR del 20,17% hasta 2031, respaldado por dispositivos IoT compactos y dispositivos portátiles.
¿Por qué los vehículos conectados son importantes para los proveedores de hardware eSIM?
Se proyecta que Automotriz y Transporte se expanda a una CAGR del 19,95% a medida que los fabricantes de equipos originales estandarizan la conectividad embebida para actualizaciones de software y servicios de vehículos.
¿Qué país tiene la mayor demanda regional?
Estados Unidos tuvo el 84,32% del volumen de 2025, respaldado por la infraestructura de operadores nacionales, dispositivos de consumo y programas de conectividad de seguridad pública.
¿Qué limita una adopción más amplia de eSIM en América del Norte?
Los entornos paralelos SGP.02, SGP.22 y SGP.32, junto con la preparación desigual de aprovisionamiento de los operadores, pueden ralentizar los despliegues de IoT más grandes.
Última actualización de la página el:



