
Taille et part du marché des équipements eSIM en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 234 Millions d'unités |
| Volume du Marché (2026) | 283 Millions d'unités |
| Volume du Marché (2031) | 682 Millions d'unités |
| Growth Rate (2026 - 2031) | 19.21 % |
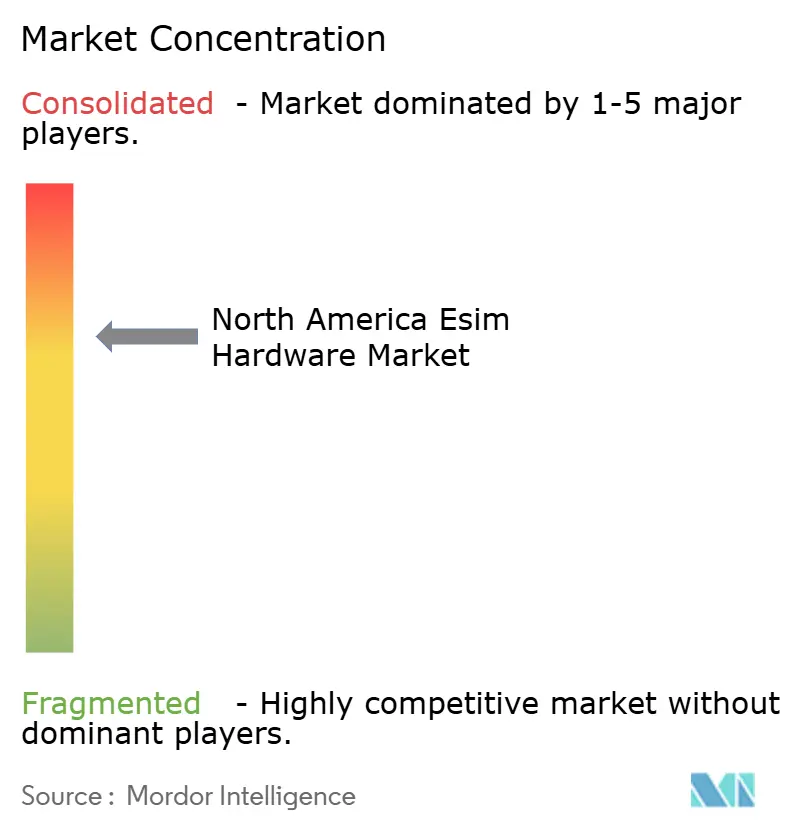
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des équipements eSIM en Amérique du Nord par Mordor Intelligence
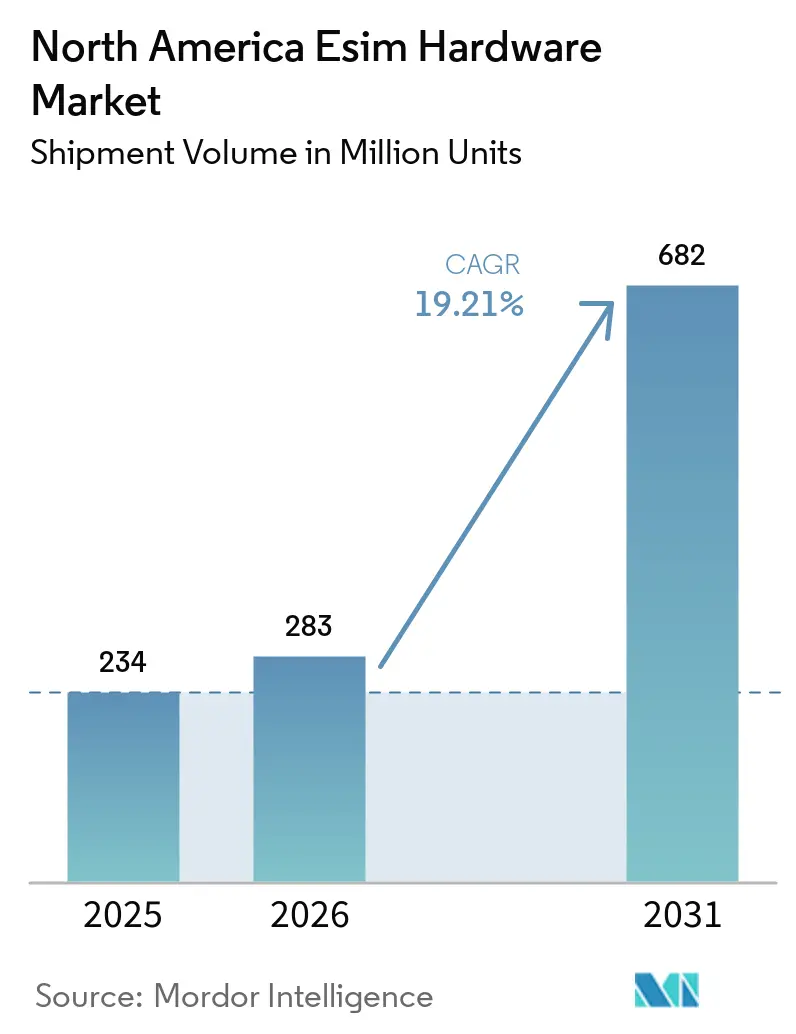
La taille du marché des équipements eSIM en Amérique du Nord, en termes de volume d'expédition, devrait passer de 234 millions d'unités en 2025 à 283 millions d'unités en 2026 et atteindre 682 millions d'unités d'ici 2031 à un CAGR de 19,21 % sur la période 2026-2031.
Le marché des équipements eSIM en Amérique du Nord est façonné par les conceptions de smartphones exclusivement eSIM, le développement de l'activité 5G privée et les programmes de véhicules connectés. Ces évolutions accroissent la demande de composants sécurisés pouvant être provisionnés à distance et intégrés lors de la production des appareils. Les appareils grand public constituent la base de volume établie, tandis que les déploiements automobiles et IoT ajoutent une demande moins dépendante des cycles de remplacement. La disponibilité des certifications et les facteurs de forme compacts deviennent plus importants dans la sélection des fournisseurs. Le marché des équipements eSIM en Amérique du Nord est également confronté à une adoption plus lente là où les systèmes de provisionnement hérités et les pratiques des opérateurs limitent la flexibilité des profils.
Principaux enseignements du rapport
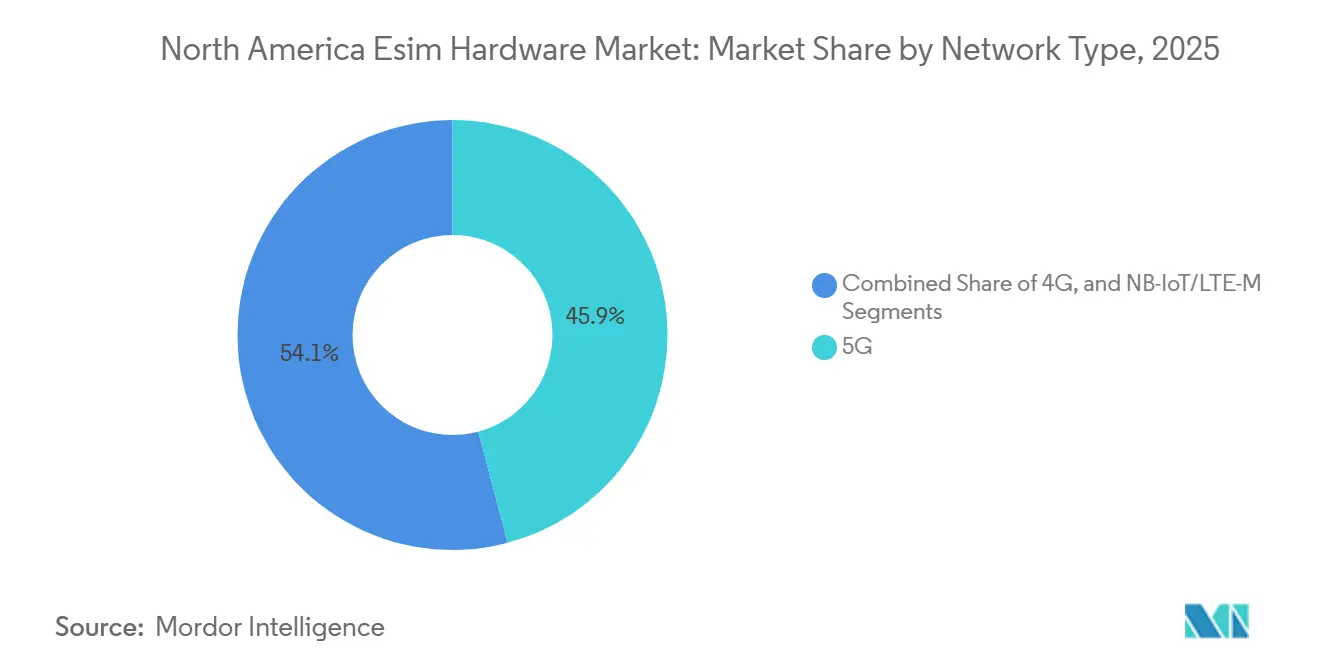
- Par type de réseau, la 5G détenait 45,86 % de la part du marché des équipements eSIM en Amérique du Nord en 2025 et devrait se développer à un CAGR de 19,87 % jusqu'en 2031.
- Par facteur de forme, le MFF2 détenait 33,53 % de la part du marché des équipements eSIM en Amérique du Nord en 2025, tandis que le système en boîtier et l'iUICC intégré devraient se développer à un CAGR de 20,17 % jusqu'en 2031.
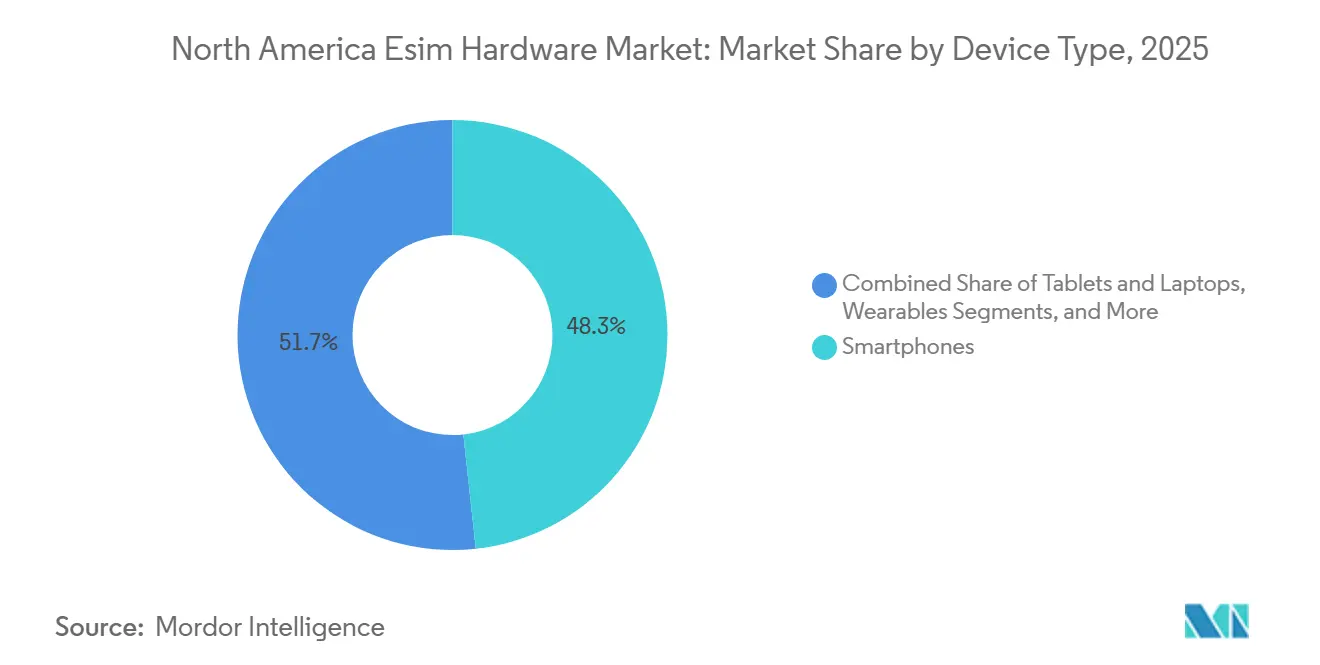
- Par type d'appareil, les smartphones représentaient 48,27 % de la taille du marché des équipements eSIM en Amérique du Nord en 2025, tandis que les modules M2M et IoT devraient se développer à un CAGR de 21,15 % jusqu'en 2031.
- Par application, l'électronique grand public détenait 44,32 % du volume en 2025, tandis que l'automobile et le transport devraient se développer à un CAGR de 19,95 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 84,32 % du volume en 2025, tandis que le Mexique devrait se développer à un CAGR de 21,04 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements eSIM en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration vers les flagships exclusivement eSIM portée par l'iPhone | +4.5% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Accès sans fil fixe 5G et expansion des réseaux privés | +3.8% | États-Unis, avec une expansion précoce vers le Canada | Moyen terme (2-4 ans) |
| Connectivité embarquée automobile pour les mises à jour logicielles | +3.2% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| GSMA SGP.32 pour les déploiements IoT sans interface | +2.8% | Mondial, avec l'Amérique du Nord comme premier adoptant commercial | Moyen terme (2-4 ans) |
| Provisionnement de qualité opérateur pour les réseaux de sécurité publique | +2.0% | États-Unis, y compris la couverture FirstNet Bande 14 | Court terme (≤ 2 ans) |
| Adoption du suivi d'actifs lié à l'assurance | +1.5% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration portée par l'iPhone vers les flagships exclusivement eSIM
Apple a rendu la série iPhone 17 exclusivement eSIM aux États-Unis, au Canada et au Mexique en septembre 2025. L'iPhone 17 Air est également devenu le premier iPhone vendu dans le monde entier sans exception de plateau SIM physique. Cette décision a conduit les 3 marchés nord-américains à une exigence de conception d'appareil commune. Le marché des équipements eSIM en Amérique du Nord en bénéficie car les opérateurs ont besoin de systèmes de provisionnement à distance compatibles pour les utilisateurs d'appareils haut de gamme. Cette politique relève également le standard technique pour les composants de smartphones et la gestion des profils. Elle crée une voie plus rapide pour Samsung et d'autres fabricants d'équipements d'origine haut de gamme pour étendre la prise en charge eSIM dans les modèles nord-américains. Les marques Android d'entrée de gamme disposent encore d'une disponibilité limitée d'équipements eSIM en volume, de sorte que l'adoption reste inégale entre les appareils haut de gamme et les appareils moins chers. La direction prise par Apple en matière d'appareils fait de la capacité de provisionnement une exigence de base pour les opérateurs plutôt qu'une fonctionnalité réservée aux premiers adoptants. Les opérateurs doivent prendre en charge l'infrastructure SM-DP+ et SM-DS certifiée GSMA pour desservir les combinés exclusivement eSIM. Cette exigence peut exercer une pression d'investissement plus importante sur les opérateurs de réseau mobile virtuel. Le marché des équipements eSIM en Amérique du Nord bénéficie donc de la demande en équipements et d'une plus grande disponibilité des opérateurs. Le fossé qui en résulte se situe entre l'approvisionnement en eUICC haut de gamme aujourd'hui et l'adoption ultérieure dans les appareils moins chers. Ce décalage peut préserver les besoins de compatibilité avec les SIM physiques dans une partie du parc de combinés. Aucun fabricant d'équipements d'origine de smartphones haut de gamme dans la région n'a conservé une option exclusivement SIM physique aux États-Unis, au Canada et au Mexique en 2026.
Accès sans fil fixe 5G et expansion des réseaux privés
Les réseaux 5G privés créent une base de demande en équipements eSIM en dehors des canaux opérateurs grand public traditionnels. Les installations en entreprise nécessitent des contrôleurs connectés, des capteurs, des passerelles et des points de terminaison associés. Ces appareils utilisent couramment des conceptions MFF2 ou iUICC intégrées car les composants sont soudés dans l'équipement. Le marché des équipements eSIM en Amérique du Nord en bénéficie lorsque les entreprises se procurent du matériel pour les opérations d'usine, de campus et de logistique. Les acheteurs de réseaux privés gèrent également des systèmes d'abonnés qui diffèrent des processus d'activation grand public standard. Cela peut amener les fournisseurs de systèmes d'exploitation eSIM directement dans les projets d'intégration en entreprise. Verizon a étendu Ericsson Private 5G aux campus d'entreprise internationaux en juin 2026. Le modèle d'entreprise déplace une partie de la décision d'approvisionnement des opérateurs vers les fabricants d'équipements et les opérateurs de réseaux privés. Il favorise les composants capables de prendre en charge la gestion du cycle de vie à distance et plusieurs identifiants. Il donne également aux fabricants une raison d'intégrer des fonctionnalités de connectivité lors de la phase de conception originale de l'appareil. Les cycles de matériel industriel sont plus longs que les cycles de remplacement des smartphones. Cela peut rendre la demande moins exposée aux lancements annuels de combinés. Le marché des équipements eSIM en Amérique du Nord est par conséquent lié aux décisions d'investissement dans les réseaux privés dans plusieurs utilisations finales. Ces déploiements augmentent également la pertinence des capacités de provisionnement et de sécurité testées.
Connectivité embarquée automobile pour les mises à jour logicielles
Les conceptions de véhicules définis par logiciel nécessitent une connectivité fiable pour les mises à jour et les services connectés. L'équipement eSIM automobile devient une partie intégrante de la plateforme du véhicule plutôt qu'une fonctionnalité télématique optionnelle. Rivian a confirmé que son R2 utilise un équipement eSIM conforme à la norme GSMA SGP.32 de Giesecke+Devrient avec une connectivité 5G initiale aux États-Unis fournie par ATandT. Cette conception prend en charge une référence matérielle mondiale et réduit la complexité régionale des SIM. Le marché des équipements eSIM en Amérique du Nord en bénéficie lorsqu'une plateforme de véhicule standardise un composant embarqué sur l'ensemble des volumes de production. La conception peut également réduire la complexité de la chaîne d'approvisionnement pour les fabricants.[1]IDEMIA Secure Transactions, "IDEMIA Secure Transactions and Hyundai Motor Group Partner to Deploy Advanced Global Automotive Connectivity Solution," IDEMIA, idemia.comVerizon et KDDI ont annoncé la connectivité pour les nouveaux véhicules du groupe BMW aux États-Unis en juillet 2026. L'accord utilisait la plateforme de communications mondiale de KDDI avec des services 5G autonome et LTE. Les décisions de conception des véhicules sont généralement prises plusieurs années avant la production. Les sélections de matériel effectuées en 2026 peuvent donc influencer la demande de composants jusqu'en 2028-2031. Ce calendrier chevauche la période de prévision pour le marché des équipements eSIM en Amérique du Nord. Les unités de contrôle télématique favorisent également les conceptions intégrées plus petites lorsque l'espace dans le véhicule et le nombre de composants sont limités. Les conceptions en système en boîtier peuvent répondre à cette exigence sans séparer les fonctions de connectivité et de sécurité sur plusieurs pièces.
GSMA SGP.32 pour les déploiements IoT sans interface
SGP.32 traite le provisionnement SIM à distance pour les appareils IoT qui n'ont pas d'écrans ni de commandes utilisateur. La GSMA a publié sa version stable SGP.32 v1.2 en juin 2024. La spécification réduit les frictions opérationnelles présentes dans les anciens cadres de provisionnement M2M. Le marché des équipements eSIM en Amérique du Nord peut en bénéficier à mesure que les appareils industriels passent de la gestion individuelle des SIM à la gestion des profils à distance. IDEMIA Secure Transactions a obtenu une solution SGP.32 entièrement certifiée GSMA couvrant le matériel eUICC et un serveur eIM en 2025. La société a conclu un partenariat avec Hyundai Motor Group en février 2026 pour la gestion de la connectivité automobile pour les véhicules Hyundai, Kia et Genesis. KORE Group Holdings et Kigen ont annoncé des solutions de connectivité IoT conformes à SGP.32 en avril 2026. La disponibilité commerciale était prévue pour le second semestre 2026. L'offre couvrait des configurations allant des passerelles haute puissance aux capteurs alimentés par batterie. Le marché des équipements eSIM en Amérique du Nord en bénéficie lorsqu'une spécification commune réduit la charge opérationnelle des déploiements multi-pays. IDEMIA a également présenté le provisionnement de profils en usine au MWC Barcelone 2026. Ce processus permet de placer les profils des opérateurs lors de la fabrication. Il peut réduire le travail d'intégration pour les grands déploiements et rendre la sélection eSIM plus précoce dans le plan de production d'un fabricant d'équipements d'origine.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des spécifications IoT héritées et de nouvelle génération | -3.2% | Mondial, avec de grands déploiements IoT d'entreprise aux États-Unis | Moyen terme (2-4 ans) |
| Résistance des opérateurs à la perte des revenus liés au verrouillage SIM | -2.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Exposition à la cybersécurité lors de l'échange de profils à distance | -1.8% | Secteurs fédéral et de défense aux États-Unis, Canada | Moyen terme (2-4 ans) |
| Contraintes d'espace et d'alimentation des appareils connectés ultra-minces | -1.2% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des spécifications IoT héritées et de nouvelle génération
SGP.02, SGP.22 et SGP.32 restent utilisés pour les applications M2M, grand public et IoT. Cela crée des voies d'approvisionnement et d'intégration distinctes pour les programmes d'appareils connectés. Les grandes entreprises ont installé des appareils SGP.02 dans des flottes, des compteurs intelligents et des réseaux de capteurs industriels. Ces appareils ne peuvent pas passer directement à SGP.32 sans remplacement du matériel. Des cycles de renouvellement de 5 ans ou plus peuvent retarder cette transition. Le marché des équipements eSIM en Amérique du Nord doit donc servir à la fois les nouveaux programmes SGP.32 et la demande de remplacement compatible avec les systèmes hérités. STMicroelectronics et COMPRION ont introduit un environnement de référence d'interopérabilité SGP.32 en septembre 2026. Leurs travaux montrent que la qualification des protocoles au niveau des composants reste une exigence active. Les entreprises peuvent maintenir des achats parallèles pendant qu'elles valident les nouvelles méthodes de provisionnement. Cette approche augmente la complexité des projets et peut retarder les engagements matériels plus importants. Elle rend également les prévisions de la demande moins directes pour les fournisseurs et les fabricants d'appareils. La contrainte n'élimine pas la demande, mais elle ralentit la consolidation qu'une transition complète vers SGP.32 pourrait apporter. Le marché des équipements eSIM en Amérique du Nord reste exposé au rythme auquel les équipements installés sont remplacés.
Résistance des opérateurs à la perte des revenus liés au verrouillage SIM
Les pratiques de verrouillage SIM soutiennent la récupération des subventions sur les combinés, la gestion du taux de désabonnement et les revenus d'itinérance pour de nombreux opérateurs. L'échange de profils à distance peut réduire les frictions lors du changement d'opérateur car les clients n'ont pas besoin de se rendre en boutique ni d'obtenir une nouvelle carte physique. Cela crée une raison financière pour certains opérateurs de procéder avec prudence au provisionnement eSIM avancé. Le marché des équipements eSIM en Amérique du Nord peut être affecté lorsque l'activation par les opérateurs ne correspond pas aux capacités des appareils. Les opérateurs nationaux disposent d'une infrastructure de provisionnement plus solide que de nombreux opérateurs régionaux et opérateurs de réseau mobile virtuel. Cette différence peut laisser le matériel multi-profil fonctionner avec des fonctionnalités limitées sur une partie de la base d'opérateurs. Le problème est le plus visible là où les petits opérateurs doivent financer des systèmes de provisionnement conformes à la GSMA tout en défendant leurs modèles commerciaux établis. Cela peut retarder la pleine valeur du matériel compatible eSIM pour les clients qui utilisent des fournisseurs de services régionaux. Le parc installé d'appareils à SIM physique reste également pertinent pendant cet ajustement. Les fournisseurs de matériel doivent maintenir la prise en charge de différentes exigences des opérateurs dans toute la région. Le marché des équipements eSIM en Amérique du Nord est donc confronté à un défi de déploiement qui est à la fois commercial et technique. Les progrès dépendent d'une plus grande disponibilité des opérateurs, plutôt que uniquement de la disponibilité des composants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de réseau : la 5G mène l'adoption grand public et en entreprise
La 5G détenait 45,86 % de la part du marché des équipements eSIM en Amérique du Nord en 2025 et devrait se développer à un CAGR de 19,87 % jusqu'en 2031. Sa position de leader reflète l'adoption établie des smartphones 5G et une utilisation plus large dans les programmes industriels et automobiles. La taille du marché des équipements eSIM en Amérique du Nord pour la 5G bénéficie également des réseaux privés qui nécessitent des identifiants d'appareils gérés. ATandT a activé un cœur de réseau 5G autonome dédié à l'échelle nationale pour FirstNet en juillet 2026. Le service prend en charge plus de 27 500 agences de sécurité publique et 5,5 millions de connexions. Le programme comprend un investissement supplémentaire de 2 milliards USD. Il soutient une transition des modules SIM 4G et LTE vers les équipements eSIM 5G dans les achats de sécurité publique.
Les équipements eSIM 4G et LTE restent importants pour l'IoT en entreprise dans les zones présentant des contraintes de couverture. Ces modules servent les appareils établis qui n'ont pas besoin du profil de performance ou de coût de la 5G. NB-IoT et LTE-M prennent en charge le suivi à faible consommation et les utilisations de compteurs intelligents. Leurs exigences de puissance plus faibles sont utiles lorsque les appareils doivent fonctionner pendant de longues périodes sans maintenance fréquente. Le découpage 5G peut nécessiter que les appareils gèrent des identifiants de niveau de service distincts. Cela favorise les systèmes d'exploitation eSIM avec des capacités de profils actifs multiples. L'OPTIGA Connect Consumer OC1230 d'Infineon est une solution eSIM en 28 nm conforme à la norme GSMA SGP.22 v3.[2]Infineon Technologies, "OPTIGA Connect Consumer OC1230," Infineon Technologies, infineon.com Elle prend en charge la fonctionnalité de profils actifs multiples pour des identifiants d'opérateurs simultanés.


Par facteur de forme : le MFF2 soutient la fiabilité tandis que les conceptions intégrées économisent l'espace
Le MFF2 détenait 33,53 % du volume par facteur de forme en 2025, tandis que le système en boîtier et l'iUICC intégré devraient se développer à un CAGR de 20,17 % jusqu'en 2031. Le MFF2 est largement utilisé là où un composant lié de façon permanente est requis. Les équipements industriels et automobiles peuvent être exposés aux vibrations, à l'humidité et aux variations de température. Une interface soudée peut réduire un point de défaillance physique courant. Le marché des équipements eSIM en Amérique du Nord conserve donc la demande en MFF2 dans les équipements conçus pour des conditions d'exploitation difficiles. Le MFF2 convient également aux fabricants qui privilégient la fiabilité à long terme des appareils par rapport à la flexibilité des cartes amovibles.
Les conceptions intégrées attirent l'attention dans les appareils connectés, les appareils auditifs et les appareils IoT compacts. Ces catégories doivent équilibrer la surface en silicium, le poids, la capacité de la batterie et les fonctionnalités de connectivité. Le CSP au niveau de la tranche prend en charge les appareils grand public plus petits, tandis que l'eSIM enfichable reste pertinent dans les paramètres de remplacement et d'opérateur de réseau mobile virtuel. STMicroelectronics a présenté le ST54M en juin 2026. Le dispositif à puce unique combine NFC, un élément sécurisé, eSIM et un accélérateur de cryptographie post-quantique. Valid a reçu la certification GSMA eSA pour un eUICC IoT SGP.32 basé sur le TEGRION SLx22 d'Infineon en août 2026.
Par type d'appareil : les smartphones fournissent le volume tandis que les modules IoT se développent plus rapidement
Les smartphones représentaient 48,27 % de la taille du marché des équipements eSIM en Amérique du Nord en 2025. Les smartphones constituent la plus grande base d'appareils pour les volumes de composants eSIM. Leurs exigences influencent les normes des systèmes d'exploitation eUICC dans les portefeuilles des fournisseurs. La prise en charge des profils actifs multiples et la conformité SGP.22 v3 sont importantes pour les combinés haut de gamme. Ces exigences peuvent influencer la conception des composants dans les catégories d'appareils adjacentes. Le marché des équipements eSIM en Amérique du Nord continue d'utiliser la demande en smartphones comme base de volume. Les tablettes et les ordinateurs portables ajoutent de la demande à mesure que les acheteurs informatiques en entreprise se procurent des appareils commerciaux compatibles cellulaire.
Les modules M2M et IoT devraient se développer à un CAGR de 21,15 % jusqu'en 2031. Le segment reflète des déploiements à grande échelle dans les environnements industriels, logistiques, énergétiques et automobiles. Digi International a lancé un accessoire eSIM compatible SGP.32 en décembre 2025. L'accessoire prend en charge jusqu'à 8 profils et le provisionnement sans intervention pour son portefeuille de routeurs et de passerelles. Les appareils connectés sont soumis à des contraintes d'espace et d'alimentation plus strictes que les téléphones. La catégorie d'appareils a besoin de composants plus petits sans réduire la gestion sécurisée des profils. Le marché des équipements eSIM en Amérique du Nord bénéficiera là où les fournisseurs de matériel IoT feront de la connectivité à distance une fonctionnalité intégrée standard.
Par application : l'électronique grand public mène tandis que la demande automobile progresse
L'électronique grand public détenait 44,32 % du volume par application en 2025. Les smartphones, les montres connectées, les tablettes et les produits domestiques connectés représentent cette base établie. Le segment bénéficie de niveaux élevés d'utilisation des appareils grand public en Amérique du Nord. Les conceptions de smartphones exclusivement eSIM s'ajoutent à l'exigence de matériel embarqué compatible. Le marché des équipements eSIM en Amérique du Nord reçoit une demande constante de l'activité de remplacement et de mise à niveau des consommateurs. La demande des consommateurs encourage également les fournisseurs à améliorer la taille des composants et les capacités des systèmes d'exploitation. Ces avancées peuvent ensuite être adaptées à d'autres produits connectés.
L'automobile et le transport devraient se développer à un CAGR de 19,95 % jusqu'en 2031. Les constructeurs automobiles adoptent le matériel compatible SGP.32 comme standard de plateforme pour les services connectés et les mises à jour. La demande industrielle et manufacturière augmente également à mesure que les réseaux 5G privés connectent les équipements d'usine. Les applications de logistique et de suivi d'actifs bénéficient d'une demande récurrente en matériel télématique. Sensolus a lancé le TRACK 1105 aux États-Unis, au Canada et au Mexique en septembre 2025.[3]Sensolus, "Sensolus Unveils NextGen Industrial IoT Tracking Solution for US, Canada and Mexico," Sensolus, sensolus.com Le matériel a une durée de vie de la batterie de 7 ans et utilise la connectivité NB-IoT et LTE-M. L'énergie, les services publics, la santé et les dispositifs médicaux offrent des opportunités supplémentaires là où le remplacement des SIM physiques dans les équipements fixes est coûteux.
Analyse géographique
Les États-Unis détenaient 84,32 % de la part du marché des équipements eSIM en Amérique du Nord en 2025. Le pays compte 3 opérateurs nationaux disposant d'une infrastructure de provisionnement certifiée GSMA. Il possède également la plus grande base de smartphones compatibles eSIM de la région. La politique spectrale et les réseaux de sécurité publique créent une demande supplémentaire en matériel connecté. Le cœur de réseau 5G autonome dédié de FirstNet a soutenu un renouvellement technologique dans les services d'urgence en 2026.[4]First Responder Network Authority, "FY2025 Annual Report," FirstNet Authority, firstnet.gov La taille du marché des équipements eSIM en Amérique du Nord est donc concentrée aux États-Unis. Les programmes gouvernementaux et d'entreprise fournissent de la demande parallèlement aux ventes de combinés grand public.
Le Canada est devenu un marché de flagships Apple exclusivement eSIM en septembre 2025. Cela a rapidement orienté la demande en appareils grand public vers des exigences de provisionnement plus solides pour Rogers, Bell et Telus. Le Mexique devrait se développer à un CAGR de 21,04 % jusqu'en 2031. Le pays bénéficie de la disponibilité des iPhones exclusivement eSIM et de la demande de connectivité sans fil privée liée à l'activité manufacturière. Le marché des équipements eSIM en Amérique du Nord est également soutenu par le déploiement du provisionnement eSIM de Telcel sur les services postpayés et prépayés. L'adoption des smartphones haut de gamme reste importante car de nombreuses marques moins chères ont une disponibilité eSIM limitée à grande échelle.
Les 3 pays fonctionnent de plus en plus comme une région de provisionnement connectée. L'activité d'assemblage automobile du Mexique peut nécessiter des modules M2M compatibles eSIM pour les chaînes d'approvisionnement transfrontalières. Aeris et Verizon Business ont intégré l'eSIM GSMA SGP.32 pour l'expansion IoT transfrontalière en février 2026. Le programme ciblait les déploiements dans l'automobile et l'automatisation industrielle. Le Canada bénéficie de l'alignement avec les plateformes de provisionnement des États-Unis. Rogers et Bell disposent d'une infrastructure SM-DP+ certifiée GSMA qui reflète le modèle des opérateurs de niveau 1 aux États-Unis. Cet alignement peut réduire les frictions de certification pour les nouveaux facteurs de forme entrant dans les deux pays.
Les États-Unis ancrent la demande régionale car leurs systèmes d'opérateurs, d'entreprises et de sécurité publique sont plus développés à grande échelle. Le Canada partage un environnement similaire de smartphones haut de gamme et d'infrastructure d'opérateurs. Le Mexique ajoute un profil d'expansion plus rapide grâce à l'adoption par les consommateurs et aux besoins de connectivité liés à la fabrication. Les chaînes d'approvisionnement transfrontalières rendent les approches de provisionnement communes précieuses. Les fournisseurs de matériel peuvent réduire la complexité lorsqu'ils proposent des composants qui prennent en charge les opérations dans les 3 pays. Le marché des équipements eSIM en Amérique du Nord n'est pas 3 systèmes technologiques distincts. Il s'agit de plus en plus d'une plateforme régionale avec des conditions d'opérateurs et réglementaires spécifiques à chaque pays.
Le marché des équipements eSIM en Amérique du Nord connecte des composants sécurisés, la conception des appareils et les opérations de connectivité à distance. Une décision concernant un composant peut affecter la façon dont un appareil est activé, géré, mis à jour et redéployé. Cela rend la qualification plus détaillée que pour une carte SIM amovible conventionnelle. Les fournisseurs de matériel doivent prendre en compte les éléments sécurisés, les systèmes d'exploitation, les contraintes d'antenne et les identifiants des opérateurs. Les fabricants d'appareils doivent également planifier la certification et le provisionnement avant l'expédition d'un produit. Ces exigences sont visibles dans les applications de smartphones, d'automobiles, d'industrie et de sécurité publique. Le marché des équipements eSIM en Amérique du Nord est donc influencé par la disponibilité de l'écosystème de connectivité plus large.
Paysage concurrentiel
Le marché des équipements eSIM en Amérique du Nord est modérément concentré. Infineon Technologies AG, STMicroelectronics N.V., NXP Semiconductors N.V., Thales S.A. et Giesecke+Devrient GmbH représentaient 70 % à 80 % de la valeur du matériel régional. La concurrence se concentre sur la technologie de processus, la certification GSMA eSA et la disponibilité SGP.32. L'OPTIGA Connect OC1230 d'Infineon a établi un point de référence de miniaturisation en 28 nm en 2026. STMicroelectronics a présenté le ST54M avec un matériel de cryptographie post-quantique embarqué en juin 2026. Ces évolutions placent la sécurité et l'intégration des composants au cœur de la différenciation des produits.
Giesecke+Devrient étend sa position de la technologie eSIM vers le provisionnement basé sur le cloud. Sa technologie SGP.32 a été déployée pour l'appareil eero Signal d'Amazon en 2026. Kigen s'est associé à KORE pour fournir un portefeuille de connectivité SGP.32 pour les déploiements IoT. IDEMIA s'étend également au-delà du matériel et de la gestion des profils. Elle a lancé SCAI pour les opérateurs de réseau mobile en août 2026.[5]IDEMIA Secure Transactions, "IST Launches SCAI, an eSIM Analytics and Agentic AI Platform for Mobile Network Operators," IDEMIA, idemia.com La plateforme combine l'analytique eSIM avec des flux de travail opérationnels automatisés. Ces évolutions montrent que les fournisseurs cherchent à conserver de la valeur grâce aux services de provisionnement et de gestion.
La certification GSMA eSA est un facteur de qualification important pour les acheteurs industriels et en entreprise. L'eUICC IoT SGP.32 certifié de Valid démontre comment la conformité peut soutenir l'accès à ces programmes d'approvisionnement. Les fournisseurs de matériel sont également en concurrence grâce à l'intégration avec les opérateurs, les fournisseurs de modules et les fabricants d'équipements d'origine d'appareils. Le marché des équipements eSIM en Amérique du Nord contient des fournisseurs concentrés de puces et d'éléments sécurisés, mais l'approvisionnement plus large reste distribué entre les fabricants d'appareils et de modules. Les fournisseurs qui prennent en charge les normes héritées ainsi que SGP.32 peuvent s'adresser à une base installée plus large. Les fournisseurs sans profondeur de certification peuvent faire face à des cycles de qualification plus longs. La sécurité des produits, la conception compacte et la prise en charge du provisionnement à distance restent des exigences concurrentielles centrales.
Leaders du secteur des équipements eSIM en Amérique du Nord
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
NXP Semiconductors N.V.
-
Thales S.A.
-
Giesecke+Devrient GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : IDEMIA Secure Transactions s'est associé à Hyundai Motor Group pour fournir la gestion eSIM et de la connectivité pour les véhicules Hyundai, Kia et Genesis, prenant en charge la gestion à distance des opérateurs pour les déploiements de véhicules mondiaux.
- Décembre 2025 : Digi International a lancé un accessoire eSIM compatible SGP.32 pour ses appareils cellulaires EX, IX et TX, prenant en charge jusqu'à huit profils d'opérateurs et la commutation à distance des opérateurs.
- Septembre 2025 : Sensolus a lancé le matériel de suivi d'actifs IoT TRACK 1105 aux États-Unis, au Canada et au Mexique, avec une connectivité NB-IoT et LTE-M et une durabilité IP68/IP69K.
- Août 2025 : IDEMIA Secure Transactions a obtenu la certification GSMA pour une solution SGP.32 de bout en bout couvrant à la fois l'eUICC et la plateforme de gestion à distance eIM dans le cadre du programme de conformité IoT de la GSMA.


Périmètre du rapport sur le marché des équipements eSIM en Amérique du Nord
Le rapport sur le marché des équipements eSIM en Amérique du Nord est segmenté par type de réseau (4G/LTE, 5G et NB-IoT/LTE-M), facteur de forme (MFF2, CSP au niveau de la tranche, eSIM enfichable et système en boîtier et iUICC intégré), type d'appareil (smartphones, tablettes et ordinateurs portables, appareils connectés et modules M2M/IoT), application (électronique grand public, automobile, industrie, logistique et autres applications (énergie et services publics, et santé et dispositifs médicaux)) et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de volume (unités).
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| CSP au niveau de la tranche |
| eSIM enfichable |
| Système en boîtier et iUICC intégré |
| Smartphones et téléphones à fonctionnalités basiques |
| Tablettes et ordinateurs portables |
| Appareils connectés |
| Modules M2M et IoT |
| Électronique grand public |
| Automobile et transport |
| Industrie et fabrication |
| Logistique et suivi d'actifs |
| Autres applications (énergie et services publics et santé et dispositifs médicaux) |
| États-Unis |
| Canada |
| Mexique |
| Par type de réseau | 4G/LTE |
| 5G | |
| NB-IoT/LTE-M | |
| Par facteur de forme | MFF2 |
| CSP au niveau de la tranche | |
| eSIM enfichable | |
| Système en boîtier et iUICC intégré | |
| Par type d'appareil | Smartphones et téléphones à fonctionnalités basiques |
| Tablettes et ordinateurs portables | |
| Appareils connectés | |
| Modules M2M et IoT | |
| Par application | Électronique grand public |
| Automobile et transport | |
| Industrie et fabrication | |
| Logistique et suivi d'actifs | |
| Autres applications (énergie et services publics et santé et dispositifs médicaux) | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements eSIM en Amérique du Nord ?
La taille du marché des équipements eSIM en Amérique du Nord devrait passer de 283 millions d'unités en 2026 à 682 millions d'unités d'ici 2031, à un CAGR de 19,21 %.
Quelle technologie de réseau mène la demande en équipements eSIM en Amérique du Nord ?
La 5G a mené le volume avec une part de 45,86 % en 2025 et devrait se développer à un CAGR de 19,87 % jusqu'en 2031.
Quel facteur de forme d'équipement eSIM se développe le plus rapidement ?
Le système en boîtier et l'iUICC intégré devraient se développer à un CAGR de 20,17 % jusqu'en 2031, soutenus par les appareils IoT compacts et les appareils connectés.
Pourquoi les véhicules connectés sont-ils importants pour les fournisseurs d'équipements eSIM ?
L'automobile et le transport devraient se développer à un CAGR de 19,95 % à mesure que les fabricants d'équipements d'origine standardisent la connectivité embarquée pour les mises à jour logicielles et les services des véhicules.
Quel pays présente la plus grande demande régionale ?
Les États-Unis détenaient 84,32 % du volume de 2025, soutenus par l'infrastructure des opérateurs nationaux, les appareils grand public et les programmes de connectivité pour la sécurité publique.
Qu'est-ce qui limite l'adoption plus large de l'eSIM en Amérique du Nord ?
Les environnements parallèles SGP.02, SGP.22 et SGP.32, ainsi que la disponibilité inégale du provisionnement des opérateurs, peuvent ralentir les déploiements IoT plus importants.
Dernière mise à jour de la page le:



