
北米eSIMハードウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 234 百万ユニット |
| 市場取引高 (2026) | 283 百万ユニット |
| 市場取引高 (2031) | 682 百万ユニット |
| 成長率 (2026 - 2031) | 19.21 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米eSIMハードウェア市場分析
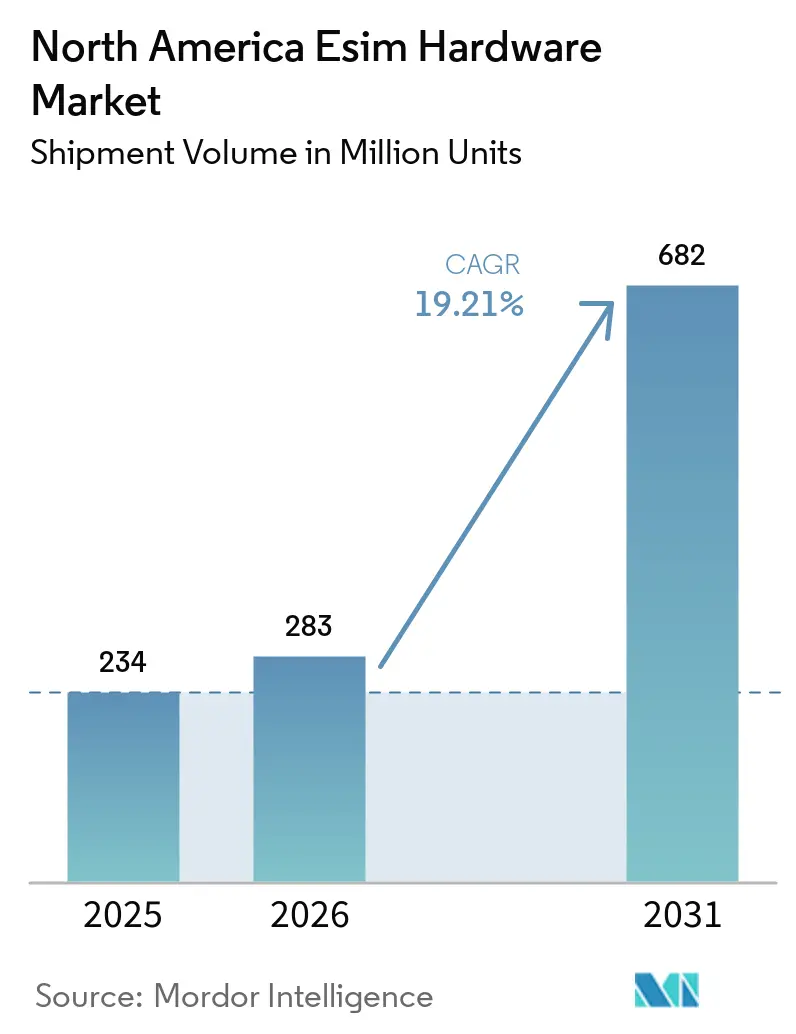
北米eSIMハードウェア市場の出荷台数ベースの規模は、2025年の2億3,400万ユニットから2026年には2億8,300万ユニットに成長し、2026年から2031年にかけて19.21%のCAGRで2031年までに6億8,200万ユニットに達すると予測されています。
北米eSIMハードウェア市場は、eSIM専用スマートフォン設計、プライベート5G活動の拡大、およびコネクテッドビークルプログラムによって形成されています。これらの変化により、デバイス製造時にリモートプロビジョニングおよび組み込みが可能なセキュアコンポーネントへの需要が高まっています。コンシューマーデバイスは確立された出荷台数の基盤を提供し、自動車およびIoTの導入は交換サイクルに依存しない需要を加えています。認証対応とコンパクトなフォームファクターは、ベンダー選定においてより重要になっています。北米eSIMハードウェア市場はまた、レガシープロビジョニングシステムおよびキャリアの慣行がプロファイルの柔軟性を制限する場面では、普及が遅れるという課題にも直面しています。
主要レポートのポイント
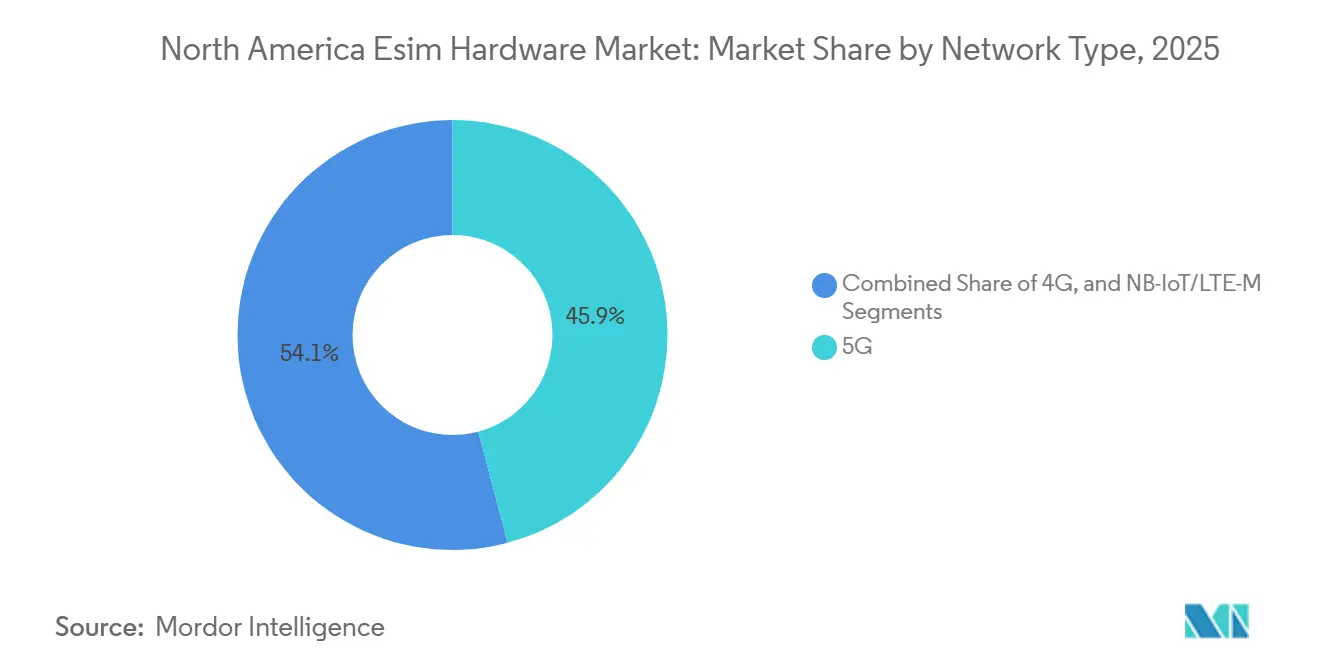
- ネットワークタイプ別では、5Gが2025年の北米eSIMハードウェア市場シェアの45.86%を占め、2031年にかけて19.87%のCAGRで拡大する見込みです。
- フォームファクター別では、MFF2が2025年の北米eSIMハードウェア市場シェアの33.53%を占め、システムインパッケージおよび統合iUICC(Integrated iUICC)は2031年にかけて20.17%のCAGRで拡大する見込みです。
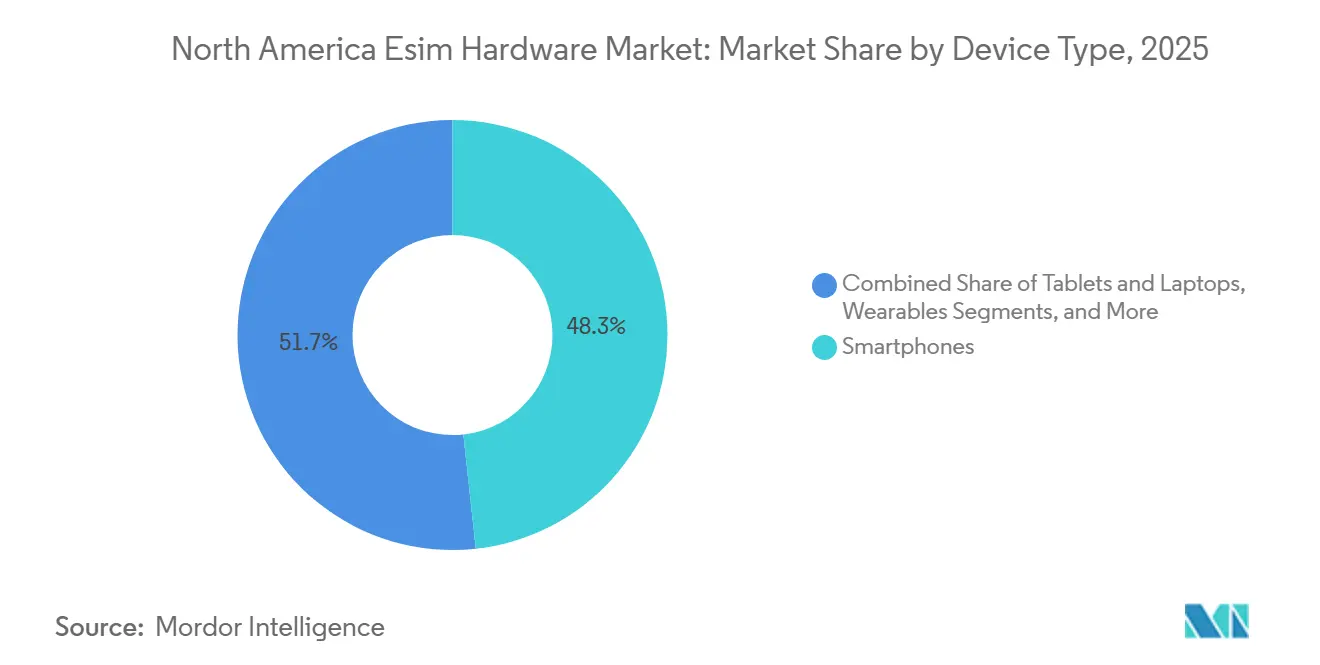
- デバイスタイプ別では、スマートフォンが2025年の北米eSIMハードウェア市場規模の48.27%を占め、M2MおよびIoTモジュールは2031年にかけて21.15%のCAGRで拡大する見込みです。
- アプリケーション別では、コンシューマーエレクトロニクスが2025年の出荷台数の44.32%を占め、自動車・輸送は2031年にかけて19.95%のCAGRで拡大する見込みです。
- 地域別では、米国が2025年の出荷台数の84.32%を占め、メキシコは2031年にかけて21.04%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| iPhoneが主導するeSIM専用フラッグシップへの移行 | +4.5% | 米国、カナダ、メキシコ | 短期(2年以内) |
| 5G固定無線アクセスおよびプライベートネットワークの拡大 | +3.8% | 米国(カナダへの早期拡大を含む) | 中期(2〜4年) |
| ソフトウェアアップデートのための自動車組み込みコネクティビティ | +3.2% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| ヘッドレスIoT導入向けGSMA SGP.32 | +2.8% | 北米を早期商業採用地域とするグローバル展開 | 中期(2〜4年) |
| 公共安全ネットワーク向けキャリアグレードプロビジョニング | +2.0% | 米国(FirstNet バンド14カバレッジを含む) | 短期(2年以内) |
| 保険連動型資産追跡の普及 | +1.5% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
iPhoneが主導するeSIM専用フラッグシップへの移行
Appleは2025年9月、米国、カナダ、メキシコ全域でiPhone 17シリーズをeSIM専用に移行しました。iPhone 17 Airはまた、物理的なSIMトレイの例外なしにグローバルで販売された初めてのiPhoneとなりました。この決定により、北米3市場すべてが共通のデバイス設計要件に移行しました。北米eSIMハードウェア市場は、キャリアがプレミアムデバイスユーザー向けに互換性のあるリモートプロビジョニングシステムを必要とするため、恩恵を受けています。この方針はスマートフォンコンポーネントおよびプロファイル管理の技術水準も引き上げます。これにより、Samsungおよびその他のプレミアムOEMが北米モデルでeSIMサポートを拡大するための道筋が早まります。低価格帯のAndroidブランドは依然として大量出荷でのeSIMハードウェア対応が限られているため、プレミアムと低価格デバイス間で普及に差が生じています。Appleのデバイス方針により、プロビジョニング能力はアーリーアダプター向けの機能ではなく、キャリアの基本要件となっています。キャリアはeSIM専用端末に対応するためにGSMA認定のSM-DP+およびSM-DSインフラをサポートする必要があります。この要件は仮想移動体通信事業者に対してより大きな投資圧力をかける可能性があります。北米eSIMハードウェア市場は、ハードウェア需要とキャリアの対応拡大の両面から恩恵を受けています。その結果生じる格差は、現在のプレミアムeUICC調達と低価格デバイスでの後発普及との間に存在します。この遅れにより、端末ベースの一部では物理SIM互換性のニーズが維持される可能性があります。2026年において、北米地域のフラッグシップスマートフォンOEMで米国、カナダ、メキシコ全域にわたって物理SIM専用オプションを維持したメーカーはありませんでした。
5G固定無線アクセスおよびプライベートネットワークの拡大
プライベート5Gネットワークは、従来のコンシューマーキャリアチャネル以外でeSIMハードウェアの需要基盤を生み出しています。企業向けインストールには、接続されたコントローラー、センサー、ゲートウェイ、および関連エンドポイントが必要です。これらのデバイスは、コンポーネントが機器に半田付けされるため、MFF2または統合iUICC設計を一般的に使用します。北米eSIMハードウェア市場は、企業が工場、キャンパス、物流業務向けにハードウェアを調達する場面で恩恵を受けています。プライベートネットワークの購入者はまた、標準的なコンシューマー向けアクティベーションプロセスとは異なる加入者システムを管理します。これにより、eSIMオペレーティングシステムベンダーが企業統合プロジェクトに直接関与する機会が生まれます。Verizonは2026年6月、Ericsson プライベート5Gを国際的な企業キャンパスに拡大しました。企業モデルは調達決定の一部をキャリアから機器メーカーおよびプライベートネットワーク事業者へとシフトさせます。これは、リモートライフサイクル管理と複数のクレデンシャルをサポートできるコンポーネントを優遇します。また、メーカーが元のデバイス設計段階でコネクティビティ機能をパッケージ化する理由を与えます。産業用ハードウェアのサイクルはスマートフォンの交換サイクルよりも長くなっています。これにより、需要は年次端末発売の影響を受けにくくなる可能性があります。北米eSIMハードウェア市場は、その結果、複数の最終用途にわたるプライベートネットワーク投資の決定と連動しています。これらの導入はまた、テスト済みのプロビジョニングおよびセキュリティ能力の重要性を高めています。
ソフトウェアアップデートのための自動車組み込みコネクティビティ
ソフトウェア定義車両の設計には、アップデートおよびコネクテッドサービスのための信頼性の高いコネクティビティが必要です。自動車用eSIMハードウェアは、オプションのテレマティクス機能ではなく、車両プラットフォームの一部となりつつあります。RivianはそのR2がGSMA SGP.32準拠のeSIMハードウェアをGiesecke+Devrientから採用し、ATandTによる米国での初期5Gコネクティビティを提供することを確認しました。この設計はグローバルなハードウェアSKUをサポートし、地域ごとのSIMの複雑さを軽減します。北米eSIMハードウェア市場は、車両プラットフォームが生産台数全体で組み込みコンポーネントを標準化する際に恩恵を受けます。この設計はメーカーのサプライチェーンの複雑さも軽減できます。[1]VerizonとKDDIは2026年7月、米国における新型BMWグループ車両向けのコネクティビティを発表しました。この取り決めは、5Gスタンドアロンおよびサービスを含むKDDIのグローバルコミュニケーションプラットフォームを使用しました。車両の設計決定は通常、生産の数年前に行われます。2026年に行われたハードウェア選定は、2028年から2031年にかけてのコンポーネント需要に影響を与える可能性があります。このタイミングは北米eSIMハードウェア市場の予測期間と重なります。テレマティクスコントロールユニットはまた、車両スペースとコンポーネント数が制約される場合、より小型の統合設計を優先します。システムインパッケージ設計は、コネクティビティとセキュリティ機能を複数の部品に分離することなく、この要件をサポートできます。
ヘッドレスIoT導入向けGSMA SGP.32
SGP.32は、画面やユーザーコントロールを持たないIoTデバイスのリモートSIMプロビジョニングに対応しています。GSMAは2024年6月に安定版SGP.32バージョン1.2をリリースしました。この仕様は旧来のM2Mプロビジョニングフレームワークに見られる運用上の摩擦を軽減します。北米eSIMハードウェア市場は、産業用デバイスが個別のSIM管理からリモートプロファイル管理へと移行するにつれて恩恵を受けることができます。IDEMIA Secure Transactionsは2025年に、eUICC ハードウェアとeIMサーバーをカバーする完全なGSMA認定SGP.32ソリューションを達成しました。同社は2026年2月にHyundai Motor Groupとパートナーシップを締結し、ヒュンダイ、起亜、ジェネシス車両全体の自動車コネクティビティ管理を担当しています。KORE Group HoldingsとKigenは2026年4月にSGP.32準拠のIoTコネクティビティソリューションを発表しました。商業提供は2026年下半期に予定されていました。この提供は高出力ゲートウェイからバッテリー駆動センサーまでの構成をカバーしていました。北米eSIMハードウェア市場は、共通仕様が多国間展開の運用負担を軽減する場面で恩恵を受けます。IDEMIAはまた、MWCバルセロナ2026において工場内プロファイプロビジョニングを実演しました。このプロセスにより、製造中にオペレータープロファイルを設定することが可能になります。これにより、大規模展開のオンボーディング作業を削減し、OEMの生産計画においてeSIM選定をより早い段階で行えるようになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーおよび次世代IoT仕様の断片化 | -3.2% | 米国の大規模企業IoT導入を含むグローバル | 中期(2〜4年) |
| SIMロック経済の喪失に対するキャリアの抵抗 | -2.8% | 米国、カナダ | 短期(2年以内) |
| リモートプロファイルスワップのサイバーセキュリティリスク | -1.8% | 米国連邦・防衛セクター、カナダ | 中期(2〜4年) |
| 超薄型ウェアラブルのスペースおよび電力制約 | -1.2% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーおよび次世代IoT仕様の断片化
SGP.02、SGP.22、SGP.32はM2M、コンシューマー、IoTアプリケーションで引き続き使用されています。これにより、コネクテッドデバイスプログラムに対して別々の調達および統合経路が生まれます。大企業はフリート、スマートメーター、産業用センサーネットワークにSGP.02デバイスを導入しています。これらのデバイスはハードウェアを交換せずにSGP.32に直接移行することはできません。5年以上の更新サイクルにより、その移行が遅れる可能性があります。北米eSIMハードウェア市場は、新しいSGP.32プログラムとレガシー互換の交換需要の両方に対応する必要があります。STMicroelectronicsとCOMPRIONは2026年9月にSGP.32相互運用性リファレンス環境を導入しました。この取り組みは、コンポーネントレベルのプロトコル認定が依然として積極的な要件であることを示しています。企業は新しいプロビジョニング方法を検証しながら並行購入を維持する可能性があります。このアプローチはプロジェクトの複雑さを増し、より大規模なハードウェアコミットメントを遅らせる可能性があります。また、ベンダーとデバイスメーカーにとって需要予測をより困難にします。この制約は需要を排除するものではありませんが、完全なSGP.32移行が提供できる統合を遅らせます。北米eSIMハードウェア市場は、設置済み機器が交換されるペースに引き続き左右されます。
SIMロック経済の喪失に対するキャリアの抵抗
SIMロックの慣行は、多くのキャリアにとって端末補助金の回収、解約管理、およびローミング収益を支えています。リモートプロファイルスワッピングは、顧客が店舗を訪問したり新しい物理カードを必要としないため、乗り換えの摩擦を軽減できます。これにより、一部の事業者が高度なeSIMプロビジョニングを慎重に進める財務的な理由が生まれます。北米eSIMハードウェア市場は、キャリアの対応がデバイス能力に追いつかない場合に影響を受ける可能性があります。全国規模のキャリアは、多くの地域キャリアや仮想移動体通信事業者よりも強力なプロビジョニングインフラを持っています。この差異により、マルチプロファイルハードウェアがキャリアベースの一部で機能が制限された状態で動作する可能性があります。この問題は、小規模な事業者がGSMA準拠のプロビジョニングシステムに資金を投じながら既存の商業モデルを守らなければならない場面で最も顕著です。これにより、地域サービスプロバイダーを利用する顧客にとってeSIM対応ハードウェアの完全な価値が遅れる可能性があります。物理SIMデバイスの設置済みベースもこの移行期間中は引き続き重要です。ハードウェアサプライヤーは地域全体で異なるキャリア要件へのサポートを維持する必要があります。北米eSIMハードウェア市場は、技術的な課題だけでなく商業的な課題にも直面しています。進展はコンポーネントの可用性だけでなく、より広範なキャリアの対応状況に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ネットワークタイプ別:
5Gがコンシューマーおよびエンタープライズ普及をリード5Gは2025年の北米eSIMハードウェア市場シェアの45.86%を占め、2031年にかけて19.87%のCAGRで拡大する見込みです。そのリードは、確立された5Gスマートフォンの普及と産業・自動車プログラムでの幅広い利用を反映しています。5G向けの北米eSIMハードウェア市場規模はまた、管理されたデバイスクレデンシャルを必要とするプライベートネットワークからも恩恵を受けています。ATandTは2026年7月、FirstNet向けに全国規模の専用5Gスタンドアロンコアをアクティベートしました。このサービスは27,500以上の公共安全機関と550万の接続をサポートしています。このプログラムには20億米ドルの追加投資が含まれています。これは公共安全調達において4GおよびLTE SIMモジュールから5G eSIMハードウェアへの移行を支援します。
4GおよびLTE eSIMハードウェアは、カバレッジ制約のある場所での企業IoTにとって引き続き重要です。これらのモジュールは、5Gのパフォーマンスやコストプロファイルを必要としない既存デバイスに対応しています。NB-IoTおよびLTE-Mは低電力の追跡およびスマートメーター用途をサポートします。その低電力要件は、デバイスが頻繁なメンテナンスなしに長期間動作する必要がある場合に有用です。5Gスライシングは、デバイスが個別のサービスレベルクレデンシャルを管理することを必要とする場合があります。これは複数のアクティブプロファイル機能を持つeSIMオペレーティングシステムを優遇します。InfineonのOPTIGA Connect Consumer OC1230は、GSMA SGP.22 v3に準拠した28 nm eSIMソリューションです。[2]複数の同時キャリアクレデンシャルのためのマルチプルイネーブルドプロファイル機能をサポートしています。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
フォームファクター別:
MFF2が信頼性を支え、統合設計がスペースを節約MFF2は2025年のフォームファクター出荷台数の33.53%を占め、システムインパッケージおよび統合iUICC(Integrated iUICC)は2031年にかけて20.17%のCAGRで拡大する見込みです。MFF2は永続的に接合されたコンポーネントが必要な場所で広く使用されています。産業用および自動車用機器は振動、湿度、温度変化にさらされる可能性があります。半田付けインターフェースは一般的な物理的故障点を軽減できます。北米eSIMハードウェア市場は、過酷な動作条件向けに設計された機器においてMFF2需要を維持しています。MFF2はまた、取り外し可能なカードの柔軟性よりも長期的なデバイスの信頼性を優先するメーカーにも適しています。
統合設計はウェアラブル、ヒアラブル、コンパクトなIoTデバイスで注目を集めています。これらのカテゴリーはシリコン面積、重量、バッテリー容量、コネクティビティ機能のバランスを取る必要があります。ウェーハレベルCSPはより小型のコンシューマーデバイスをサポートし、プラグインeSIMは交換および仮想移動体通信事業者の設定で引き続き重要です。STMicroelectronicsは2026年6月にST54Mを発表しました。このシングルダイデバイスはNFC、セキュアエレメント、eSIM、およびポスト量子暗号アクセラレーターを組み合わせています。ValidはInfineonのTEGRION SLx22をベースとしたSGP.32 IoT eUICC向けのGSMA eSA認定を2026年8月に取得しました。
デバイスタイプ別:
スマートフォンが出荷台数を提供し、IoTモジュールがより速く拡大スマートフォンは2025年の北米eSIMハードウェア市場規模の48.27%を占めました。スマートフォンはeSIMコンポーネント出荷台数において最大のデバイスベースを確立しています。その要件はベンダーポートフォリオ全体のeUICC オペレーティングシステム標準に影響を与えます。マルチプルイネーブルドプロファイルサポートとSGP.22 v3準拠はプレミアム端末にとって重要です。これらの要件は隣接するデバイスカテゴリーのコンポーネント設計に影響を与える可能性があります。北米eSIMハードウェア市場はスマートフォン需要を出荷台数の基盤として引き続き活用しています。タブレットおよびラップトップは、企業ITバイヤーがセルラー対応の商用デバイスを調達するにつれて需要を加えています。
M2MおよびIoTモジュールは2031年にかけて21.15%のCAGRで拡大する見込みです。このセグメントは産業、物流、エネルギー、自動車環境における大規模展開を反映しています。Digi Internationalは2025年12月にSGP.32互換のeSIMアクセサリーをリリースしました。このアクセサリーは最大8つのプロファイルをサポートし、ルーターおよびゲートウェイポートフォリオ向けのゼロタッチプロビジョニングを提供します。ウェアラブルは電話機よりも厳しいスペースおよび電力制限に直面しています。このデバイスカテゴリーは、セキュアなプロファイル管理を低下させることなく、より小型のコンポーネントを必要としています。北米eSIMハードウェア市場は、IoTハードウェアプロバイダーがリモートコネクティビティを標準的な統合機能とする場面で恩恵を受けます。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
アプリケーション別:
コンシューマーエレクトロニクスがリードし、自動車需要が進展コンシューマーエレクトロニクスは2025年のアプリケーション出荷台数の44.32%を占めました。スマートフォン、スマートウォッチタブレット、コネクテッドホーム製品がこの確立された基盤を構成しています。このセグメントは北米全体での高いコンシューマーデバイス利用率から恩恵を受けています。eSIM専用スマートフォン設計は、互換性のある組み込みハードウェアへの要件を加えています。北米eSIMハードウェア市場はコンシューマーの交換およびアップグレード活動から継続的な需要を受けています。コンシューマー需要はまた、サプライヤーがコンポーネントサイズとオペレーティングシステム能力を改善する動機となっています。これらの進歩は後に他のコネクテッド製品に適用できます。
自動車・輸送は2031年にかけて19.95%のCAGRで拡大する見込みです。自動車メーカーはコネクテッドサービスとアップデートのプラットフォーム標準としてSGP.32対応ハードウェアを採用しています。産業・製造の需要もプライベート5Gネットワークが工場設備を接続するにつれて増加しています。物流・資産追跡アプリケーションは定期的なテレマティクスハードウェア需要から恩恵を受けています。Sensolusは2025年9月に米国、カナダ、メキシコ全域でTRACK 1105を発売しました。[3]このハードウェアは7年のバッテリー寿命を持ち、NB-IoTおよびLTE-Mコネクティビティを使用しています。エネルギー、公益事業、ヘルスケア、医療機器は、固定機器の物理SIMの交換コストが高い場合に追加の機会を提供します。
地域分析
米国eSIMハードウェア市場
米国は2025年における北米eSIMハードウェア市場シェアの84.32%を占めた。同国にはGSMA認定プロビジョニングインフラを持つ3つの全国キャリアが存在する。また、eSIM対応スマートフォンの地域最大の普及基盤を有している。スペクトラム政策および公共安全ネットワークが、接続対応ハードウェアへのさらなる需要を生み出している。FirstNetの専用5Gスタンドアローンコアは、2026年に緊急サービス全体にわたる技術更新を支援した。[4] 北米eSIMハードウェア市場規模は、したがって米国に集中している。政府および企業向けプログラムが、消費者向けハンドセット販売と並んで需要を提供している。
カナダおよびメキシコeSIMハードウェア市場
カナダは2025年9月にeSIM専用のAppleフラッグシップ市場となった。これにより、消費者向けデバイス需要はRogers、Bell、Telusに対するより強固なプロビジョニング要件へと急速に移行した。メキシコは2031年までに21.04%のCAGRで拡大すると予測されている。同国はeSIM専用iPhoneの普及と、製造業活動に関連したプライベートワイヤレス需要の恩恵を受けている。北米eSIMハードウェア市場は、後払いおよびプリペイドサービス全体にわたるTelcelのeSIMプロビジョニング展開によっても支えられている。多くの低価格ブランドが大規模なeSIM対応に制限があるため、プレミアムスマートフォンの普及は引き続き重要である。
3カ国は、接続されたプロビジョニング地域として一体的に機能するようになっている。メキシコの自動車組立活動は、国境を越えたサプライチェーン向けにeSIM対応M2Mモジュールを必要とする場合がある。AerisとVerizon Businessは、2026年2月に国境を越えたIoT拡大に向けてGSMA SGP.32 eSIMを統合した。このプログラムは自動車および産業オートメーションの展開を対象としていた。カナダは米国のプロビジョニングプラットフォームとの整合性から恩恵を受けている。RogersとBellは、米国の大手キャリアモデルを反映したGSMA認定SM-DP+インフラを有している。この整合性により、両国に参入する新しいフォームファクターの認証上の摩擦を軽減できる。
米国は、そのキャリア、企業、および公共安全システムが大規模に発展しているため、地域需要の中核を担っている。カナダは同様のプレミアムスマートフォンおよびキャリアインフラ環境を共有している。メキシコは、消費者普及と製造業に関連した接続ニーズを通じて、より急速な拡大プロファイルを加えている。国境を越えたサプライチェーンにより、共通のプロビジョニングアプローチが価値を持つ。ハードウェアサプライヤーは、3カ国にわたる事業をサポートするコンポーネントを提供することで複雑性を低減できる。北米eSIMハードウェア市場は、3つの独立した技術システムではない。それはますます、国固有のキャリアおよび規制条件を持つ地域プラットフォームとなっている。
北米eSIMハードウェア市場は、セキュアコンポーネント、デバイス設計、およびリモート接続運用を結びつけている。コンポーネントの選択は、デバイスのアクティベーション、管理、更新、および再展開の方法に影響を与える可能性がある。これにより、従来の取り外し可能なSIMカードと比較して、認定プロセスがより詳細なものとなっている。ハードウェアサプライヤーは、セキュアエレメント、オペレーティングシステム、アンテナの制約、およびオペレータークレデンシャルを考慮しなければならない。デバイスメーカーも、製品の出荷前に認定とプロビジョニングを計画する必要がある。これらの要件は、スマートフォン、自動車、産業、および公共安全アプリケーションにおいて顕在化している。北米eSIMハードウェア市場は、したがって、より広範な接続エコシステムの準備状況によって影響を受ける。
競合ランドスケープ
市場集中度
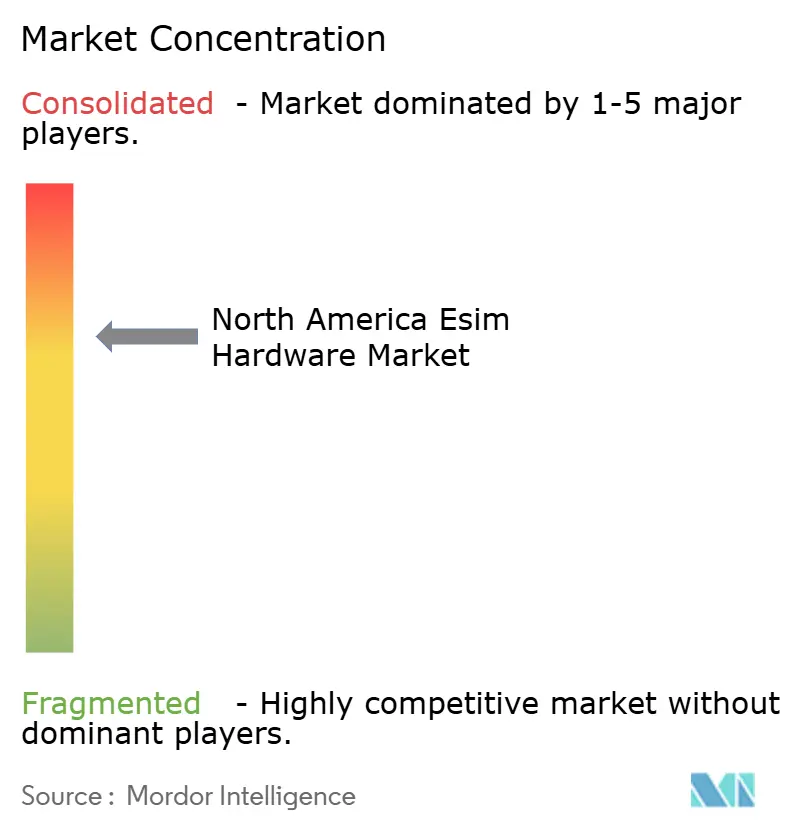
北米eSIMハードウェア市場は適度に集中しています。Infineon Technologies AG、STMicroelectronics N.V.、NXP Semiconductors N.V.、Thales S.A.、Giesecke+Devrient GmbHが地域ハードウェア価値の70%〜80%を占めました。競争はプロセス技術、GSMA eSA認定、およびSGP.32対応に焦点を当てています。InfineonのOPTIGA Connect OC1230は2026年に28 nmの小型化リファレンスポイントを設定しました。STMicroelectronicsは2026年6月に組み込みポスト量子暗号ハードウェアを搭載したST54Mを発表しました。これらの動きは、セキュリティとコンポーネント統合を製品差別化の中心に置いています。
Giesecke+DevrientはeSIM技術からクラウドベースのプロビジョニングへとその地位を拡大しています。そのSGP.32技術は2026年にAmazonのeero Signalデバイスに展開されました。KigenはKOREとパートナーシップを締結し、IoT展開向けのSGP.32コネクティビティポートフォリオを提供しています。IDEMIAもハードウェアおよびプロファイル管理を超えて拡大しています。同社は2026年8月にモバイルネットワーク事業者向けにSCAIを発売しました。[5]このプラットフォームはeSIMアナリティクスと自動化された運用ワークフローを組み合わせています。これらの動きは、ベンダーがプロビジョニングおよび管理サービスを通じて価値を維持しようとしていることを示しています。
GSMA eSA認定は産業および企業バイヤーにとって重要な資格要件です。ValidのSGP.32 IoT eUICC認定は、コンプライアンスがこれらの調達プログラムへのアクセスをどのように支援できるかを示しています。ハードウェアサプライヤーはまた、事業者、モジュールベンダー、デバイスOEMとの統合を通じて競争しています。北米eSIMハードウェア市場には集中したチップおよびセキュアエレメントサプライヤーが含まれていますが、より広範な調達はデバイスおよびモジュールメーカー全体に分散しています。レガシー標準とSGP.32の両方をサポートするサプライヤーは、より広い設置済みベースに対応できます。認定の深みを持たないベンダーは、より長い認定サイクルに直面する可能性があります。製品セキュリティ、コンパクトな設計、リモートプロビジョニングサポートは引き続き中心的な競争要件です。
北米eSIMハードウェア産業リーダー
-
Infineon Technologies AG
-
STMicroelectronics N.V.
-
NXP Semiconductors N.V.
-
Thales S.A.
-
Giesecke+Devrient GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
北米eSIMハードウェア市場 このレポートでカバーされる企業
- Thales S.A.
- Giesecke+Devrient GmbH
- IDEMIA France SAS
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Qualcomm Technologies, Inc.
- Kigen Limited
- Valid Soluções S.A.
- Sierra Wireless, Inc.
- Semtech Corporation
- Telit Cinterion Deutschland GmbH
- KORE Group Holdings, Inc.
- Workz Group Limited
- Soracom, Inc.
- Apple Inc.
- Samsung Electronics Co., Ltd.
- AT&T Inc.
- Verizon Communications Inc.
- T-Mobile US, Inc.
- Rogers Communications Inc.
- BCE Inc.
- América Móvil, S.A.B. de C.V.
最近の産業開発事情 北米eSIMハードウェア市場
- 2026年2月:IDEMIA Secure TransactionsはHyundai Motor Groupとパートナーシップを締結し、ヒュンダイ、起亜、ジェネシス車両向けのeSIMおよびコネクティビティ管理を提供し、グローバルな車両展開全体でのリモートオペレーター管理をサポートしています。
- 2025年12月:Digi InternationalはEX、IX、TXセルラーデバイス向けのSGP.32互換eSIMアクセサリーをリリースし、最大8つのキャリアプロファイルとリモートキャリア切り替えをサポートしています。
- 2025年9月:Sensolusは米国、カナダ、メキシコでTRACK 1105 IoT資産追跡ハードウェアを発売し、NB-IoTおよびLTE-Mコネクティビティ、IP68/IP69K耐久性を特徴としています。
- 2025年8月:IDEMIA Secure TransactionsはGSMA IoTコンプライアンススキームの下でeUICC とeIMリモート管理プラットフォームの両方をカバーするエンドツーエンドのSGP.32リューションのGSMA認定を取得しました。
北米eSIMハードウェア市場レポートの調査範囲
北米eSIMハードウェア市場レポートは、ネットワークタイプ(4G/LTE、5G、NB-IoT/LTE-M)、フォームファクター(MFF2、ウェーハレベルCSP、プラグインeSIM、システムインパッケージおよび統合iUICC)、デバイスタイプ(スマートフォン、タブレット・ラップトップ、ウェアラブル、M2M/IoTモジュール)、アプリケーション(コンシューマーエレクトロニクス、自動車、産業、物流、その他アプリケーション(エネルギー・公益事業、ヘルスケア・医療機器))、および地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は出荷台数(ユニット)で提供されます。
セグメンテーション概要
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| ウェーハレベルCSP |
| プラグインeSIM |
| システムインパッケージおよび統合iUICC |
| スマートフォンおよびフィーチャーフォン |
| タブレットおよびラップトップ |
| ウェアラブル |
| M2MおよびIoTモジュール |
| コンシューマーエレクトロニクス |
| 自動車・輸送 |
| 産業・製造 |
| 物流・資産追跡 |
| その他アプリケーション(エネルギー・公益事業およびヘルスケア・医療機器) |
| 米国 |
| カナダ |
| メキシコ |
| ネットワークタイプ別 | 4G/LTE |
| 5G | |
| NB-IoT/LTE-M | |
| フォームファクター別 | MFF2 |
| ウェーハレベルCSP | |
| プラグインeSIM | |
| システムインパッケージおよび統合iUICC | |
| デバイスタイプ別 | スマートフォンおよびフィーチャーフォン |
| タブレットおよびラップトップ | |
| ウェアラブル | |
| M2MおよびIoTモジュール | |
| アプリケーション別 | コンシューマーエレクトロニクス |
| 自動車・輸送 | |
| 産業・製造 | |
| 物流・資産追跡 | |
| その他アプリケーション(エネルギー・公益事業およびヘルスケア・医療機器) | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米eSIMハードウェア市場の規模はどのくらいですか?
北米eSIMハードウェア市場規模は、2026年の2億8,300万ユニットから2031年までに6億8,200万ユニットに、19.21%のCAGRで拡大する見込みです。
北米でeSIMハードウェア需要をリードするネットワーク技術はどれですか?
5Gは2025年に45.86%のシェアで出荷台数をリードし、2031年にかけて19.87%のCAGRで拡大する見込みです。
最も速く拡大しているeSIMハードウェアのフォームファクターはどれですか?
システムインパッケージおよび統合iUICC(Integrated iUICC)は、コンパクトなIoTおよびウェアラブルデバイスに支えられ、2031年にかけて20.17%のCAGRで拡大する見込みです。
コネクテッドビークルがeSIMハードウェアサプライヤーにとって重要な理由は何ですか?
自動車・輸送は、OEMがソフトウェアアップートおよび車両サービスのための組み込みコネクティビティを標準化するにつれて、19.95%のCAGRで拡大する見込みです。
地域最大の需要を持つ国はどこですか?
米国は2025年の出荷台数の84.32%を占め、全国規模のキャリアインフラ、コンシューマーデバイス、公共安全コネクティビティプログラムに支えられています。
北米全体でeSIMの普及を制限しているものは何ですか?
SGP.02、SGP.22、SGP.32の並行環境と、キャリアのプロビジョニング対応の不均一さが、より大規模なIoT展開を遅らせる可能性があります。