
Tamanho e Participação do Mercado de Bebidas Lácteas da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 45.45 Bilhões de dólares |
| Tamanho do Mercado (2026) | 47.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 62.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.68 % |
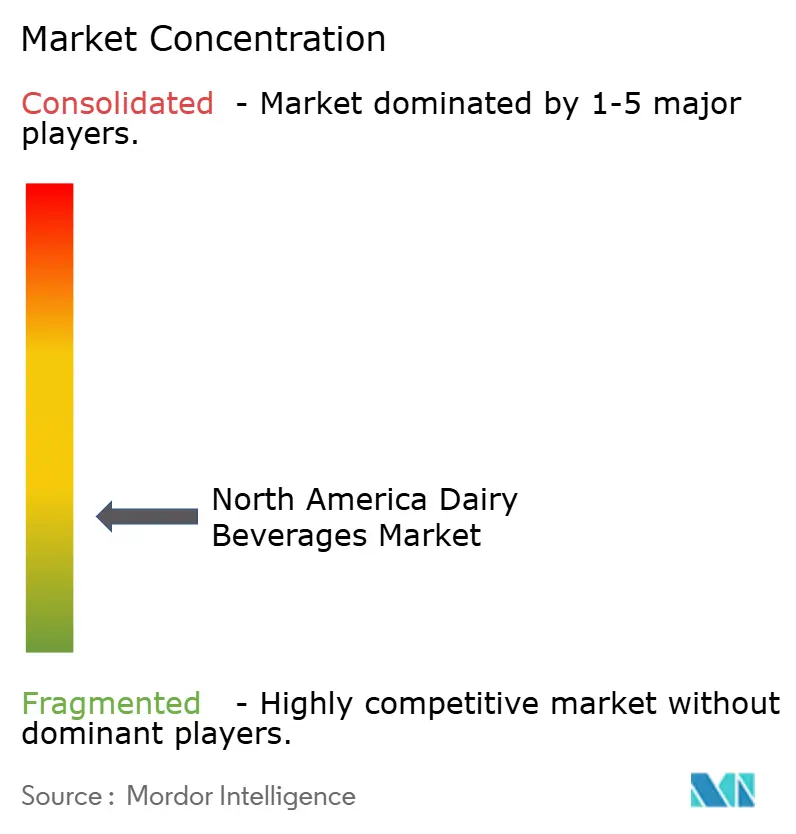
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bebidas Lácteas da América do Norte por Mordor Intelligence
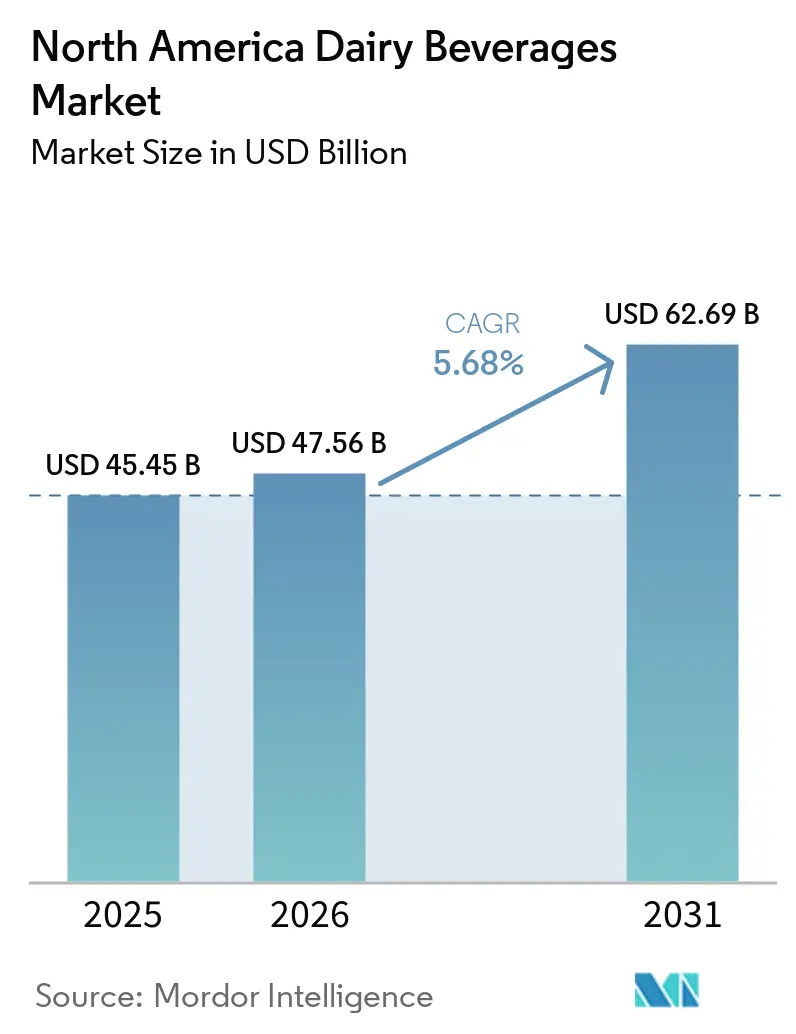
O tamanho do mercado de bebidas lácteas da América do Norte é avaliado em 47,56 bilhões de USD em 2026, acima dos 45,45 bilhões de USD em 2025, e está projetado para atingir 62,69 bilhões de USD até 2031, crescendo a um CAGR de 5,68% durante o período de previsão. O mercado de bebidas lácteas da América do Norte está se movendo em direção a produtos que oferecem mais proteína, menos açúcar, formulações sem lactose e benefícios probióticos. Essa mudança dá aos processadores um motivo para investir em produtos com maior valor de varejo, em vez de depender apenas do leite fluido convencional. A proteína é uma consideração de compra importante para os consumidores dos EUA, e o Conselho Internacional de Informação Alimentar constatou que as dietas ricas em proteínas permaneceram como o padrão alimentar mais citado em sua pesquisa de 2025[1]. O mercado de bebidas lácteas da América do Norte também enfrenta pressão da sensibilidade à lactose e de substitutos à base de plantas, o que torna a formulação de produtos e o posicionamento claro mais importantes. Os investimentos em capacidade da fairlife e da Chobani indicam que os grandes fornecedores esperam demanda contínua por formatos ricos em proteínas e prontos para beber.
Principais Conclusões do Relatório
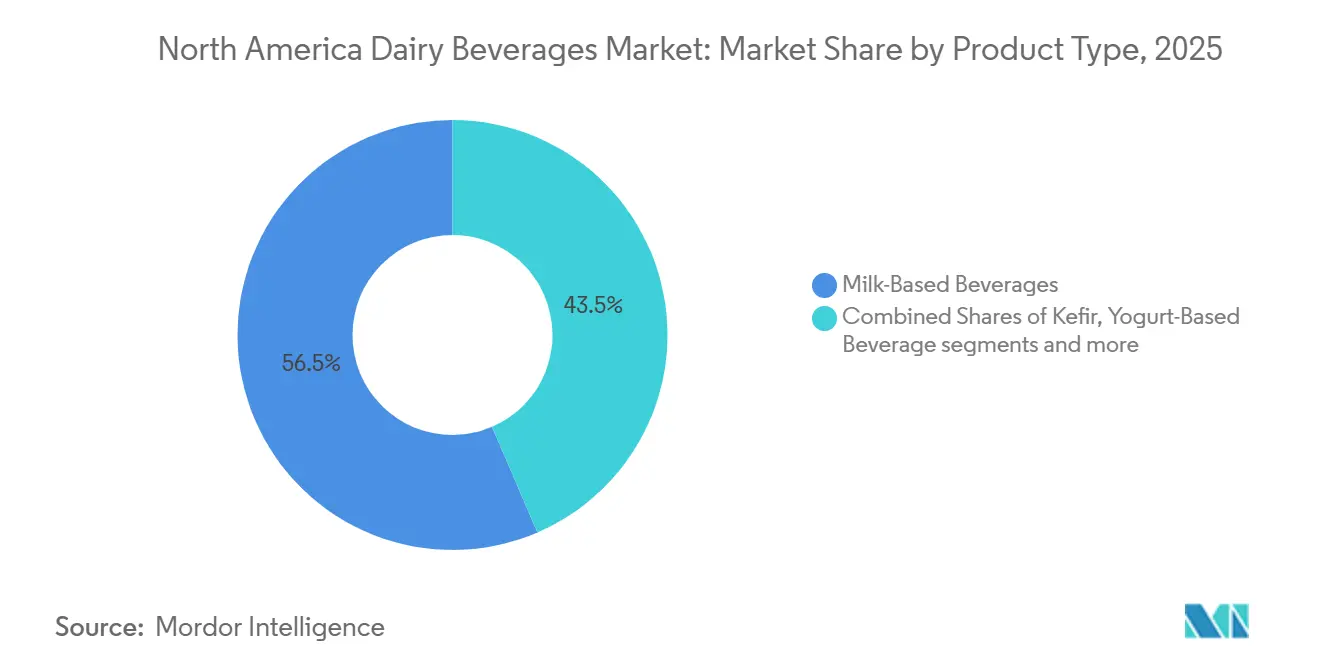
- Por tipo de produto, as bebidas à base de leite detinham 56,47% da participação do mercado de bebidas lácteas da América do Norte em 2025, enquanto as bebidas à base de iogurte têm previsão de expansão a um CAGR de 6,78% até 2031.
- Por categoria, as bebidas lácteas sem sabor detinham 54,38% da participação do mercado de bebidas lácteas da América do Norte em 2025, enquanto as bebidas lácteas com sabor têm previsão de crescimento a um CAGR de 6,57% até 2031.
- Por teor de gordura, as bebidas lácteas integrais ou gordurosas detinham 53,47% da participação do mercado de bebidas lácteas da América do Norte em 2025, enquanto as bebidas lácteas com baixo teor de gordura têm previsão de crescimento a um CAGR de 6,53% até 2031.
- Por tipo de embalagem, as garrafas detinham 64,52% da participação do mercado de bebidas lácteas da América do Norte em 2025, enquanto as caixas têm previsão de crescimento a um CAGR de 7,11% até 2031.
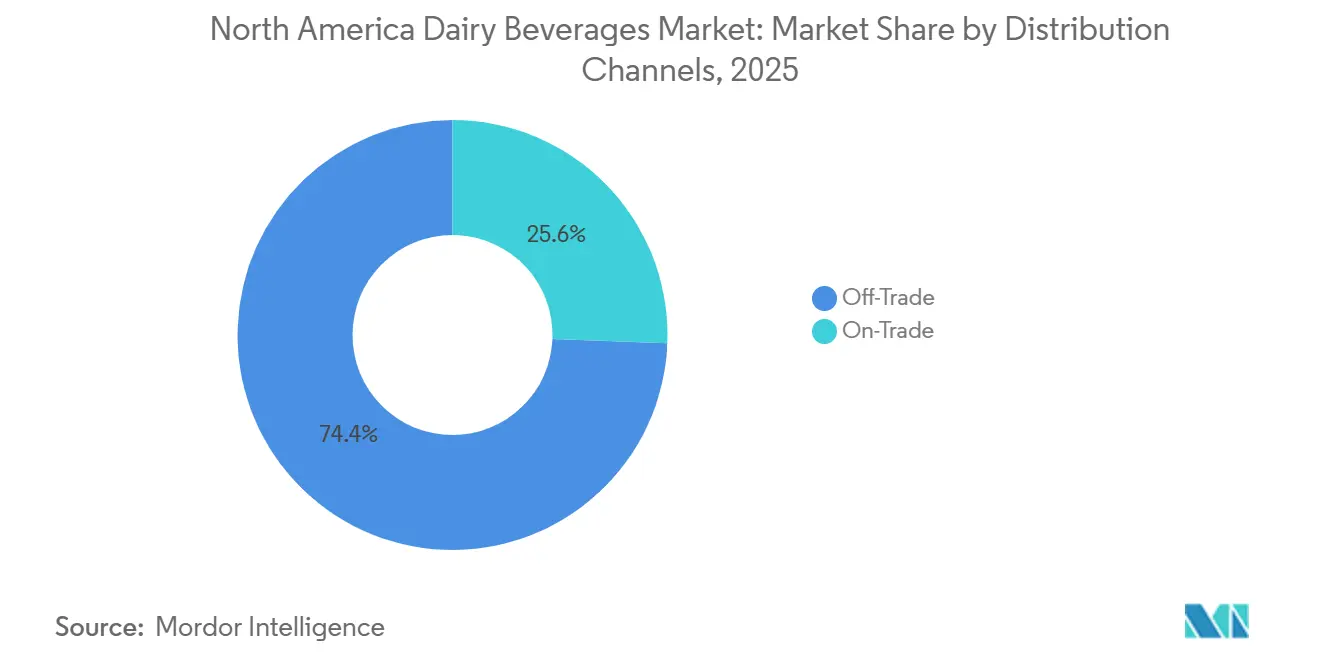
- Por canal de distribuição, os canais fora do estabelecimento detinham 74,38% da participação do mercado de bebidas lácteas da América do Norte em 2025, enquanto os canais no estabelecimento têm previsão de crescimento a um CAGR de 6,83% até 2031.
- Por geografia, os Estados Unidos detinham 72,43% da participação do mercado de bebidas lácteas da América do Norte em 2025, enquanto o Canadá tem previsão de crescimento a um CAGR de 7,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Bebidas Lácteas da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Inovação de produtos em bebidas lácteas com teor reduzido de açúcar, baixo teor de gordura e especiais | +1.3% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Crescente demanda por bebidas lácteas ricas em proteínas e nutricionalmente enriquecidas | +1.1% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Demanda crescente por bebidas lácteas premium e com rótulo limpo | +0.9% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Crescente demanda dos consumidores por bebidas lácteas convenientes e prontas para beber | +0.8% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Consumo crescente de bebidas lácteas em serviços de alimentação e restaurantes de serviço rápido | +0.7% | Estados Unidos | Médio prazo (2-4 anos) |
| Demanda crescente por bebidas lácteas probióticas e voltadas para a saúde intestinal | +0.5% | Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Bebidas Lácteas Ricas em Proteínas e Nutricionalmente Enriquecidas
A proteína está moldando o desenvolvimento de novos produtos em todo o mercado de bebidas lácteas da América do Norte. O Conselho Internacional de Informação Alimentar relatou que mais de 1 em cada 3 americanos aumentou a ingestão de proteínas durante o ano anterior, enquanto ser uma boa fonte de proteína tornou-se a principal definição de alimento saudável para os consumidores. Essa preferência permite que as marcas de laticínios refrigerados compitam mais diretamente com os shakes de proteína estáveis em prateleira. A Danone North America lançou os Oikos Protein Shakes em maio de 2025 e o Oikos Fusion em agosto de 2025. O Oikos Fusion fornece 23 gramas de proteína e 5 gramas de fibra prebiótica em uma garrafa de 7 onças, com uma formulação de laticínio cultivado sem lactose destinada a consumidores que usam medicamentos GLP-1. Os lançamentos de produtos mostram que os fabricantes estão atendendo a consumidores que buscam porções menores com benefícios nutricionais mensuráveis.
Inovação de Produtos em Bebidas Lácteas com Teor Reduzido de Açúcar, Baixo Teor de Gordura e Especiais
A ultrafiltração oferece aos produtores um caminho prático para maior teor de proteína, menor teor de lactose e teor reduzido de açúcar em um único produto. Isso beneficia o mercado de bebidas lácteas da América do Norte porque permite que as marcas agreguem valor enquanto ainda utilizam ingredientes lácteos familiares. A Dairy Farmers of America lançou o Kemps Protein+ Milk em maio de 2026 com 13 gramas de proteína por porção e 50% menos açúcar do que o leite comum. Suas marcas Alta Dena Protein e Meadow Gold Protein oferecem, cada uma, 15 gramas de proteína por porção, o que a Dairy Farmers of America afirmou ser 87% mais do que o leite padrão. Esses produtos aumentam o risco de que o leite convencional perca espaço nas prateleiras do corredor de laticínios. Os produtores, portanto, precisam de planos de sortimento que apoiem formatos premium sem prejudicar o papel de seus produtos padrão.
Demanda Crescente por Bebidas Lácteas Probióticas e Voltadas para a Saúde Intestinal
As bebidas probióticas oferecem ao mercado de bebidas lácteas da América do Norte outro caminho além do consumo convencional de leite. As bebidas de iogurte e o kefir podem atrair consumidores que desejam alimentos fermentados, proteínas e porções convenientes. A Lifeway Foods comprometeu 45 milhões de USD em uma expansão de quatro fases de sua instalação em Waukesha, Wisconsin, para apoiar uma maior produção de kefir. A empresa afirmou que o investimento foi projetado para dobrar a produção total até o final de 2026. Essa ação de capacidade reflete a importância da expertise em fermentação e da confiabilidade do fornecimento em bebidas lácteas probióticas. Também cria uma barreira mais elevada para novas marcas que não possuem sistemas de produção estabelecidos para laticínios cultivados.
Crescente Demanda dos Consumidores por Bebidas Lácteas Convenientes e Prontas para Beber
Os produtos prontos para beber atendem a consumidores que utilizam bebidas como lanches, suplementos de refeição ou nutrição portátil. Isso cria oportunidades para o mercado de bebidas lácteas da América do Norte no varejo de conveniência, serviços de alimentação e refrigeradores de varejo. A Chobani anunciou uma expansão multifásica de 567 milhões de USD de sua instalação La Colombe em Norton Shores, Michigan, em março de 2026. Espera-se que a expansão adicione 340 empregos e aumente o fornecimento de leite de Michigan da empresa de 30 milhões de libras para 615 milhões de libras anualmente. O projeto mostra que os formatos mistos de laticínios e café requerem capacidade dedicada à medida que sua distribuição se expande. Marcas sem formulações sólidas ou acesso ao varejo podem ter mais dificuldade em proteger os preços neste formato.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Incidência crescente de intolerância à lactose e sensibilidades a laticínios | -1.2% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Preferência crescente dos consumidores por alternativas de bebidas à base de plantas | -0.8% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Flutuações nos preços do leite cru e nos custos de produção de laticínios | -0.7% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Preocupações com o teor de açúcar adicionado e calorias | -0.5% | Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência Crescente dos Consumidores por Alternativas de Bebidas à Base de Plantas
As bebidas à base de plantas continuam sendo um risco substituto para os produtores de laticínios, especialmente entre os consumidores que evitam a lactose ou preferem dietas sem laticínios. Essa pressão incentiva as empresas de laticínios a oferecer produtos sem lactose e mensagens nutricionais mais fortes. O mercado de bebidas lácteas da América do Norte também precisa competir por ocasiões de consumo, e não apenas por posicionamento nas prateleiras. A Danone North America tem atividade tanto em laticínios quanto em produtos à base de plantas, o que lhe confere um portfólio mais amplo do que os produtores exclusivamente de laticínios. A presença de empresas com portfólios duplos pode limitar a perda de ocasiões de consumo dentro de seus próprios sistemas de marca. Os produtores sem ofertas adjacentes dependem mais fortemente da inovação em benefícios específicos de laticínios.
Flutuações nos Preços do Leite Cru e nos Custos de Produção de Laticínios
As condições de oferta de leite afetam as margens dos processadores, as decisões de aquisição e a localização de novas capacidades. O Serviço de Pesquisa Econômica do Departamento de Agricultura dos EUA projetou o preço do leite total dos EUA em 19,85 USD por hundredweight em 2026 e 19,80 USD por hundredweight em 2027 em suas perspectivas de agosto de 2026[2]. Preços mais baixos do leite cru podem apoiar a economia de curto prazo dos processadores, mas também podem reduzir os incentivos para investimentos em oferta no nível das fazendas. O mercado de bebidas lácteas da América do Norte precisa equilibrar os custos de insumos mais baixos com a necessidade de um fornecimento confiável de leite a longo prazo. Produtos premium e diferenciados oferecem mais proteção do que bebidas de commodities quando as condições de insumos mudam. Os processadores que obtêm suprimentos em várias regiões também podem gerenciar os custos de fornecimento por meio de uma aquisição mais flexível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Formatos de Proteína e Probióticos Apoiam o Crescimento de Valor
As bebidas à base de leite detinham 56,47% da participação do mercado de bebidas lácteas da América do Norte em 2025. Elas continuam sendo importantes nas compras domésticas, nos serviços de alimentação e nos canais institucionais. O tamanho do mercado de bebidas lácteas da América do Norte para este segmento se beneficia de hábitos de consumo familiares e distribuição estabelecida. A concorrência dentro das bebidas à base de leite está se movendo em direção a produtos ultrafiltrados, sem lactose e enriquecidos com proteínas. A Dairy Farmers of America expandiu essa direção por meio do Kemps Protein+, Alta Dena Protein e Meadow Gold Protein. Esses produtos utilizam a mesma base de fornecimento de laticínios, ao mesmo tempo em que oferecem alegações nutricionais mais fortes e maior valor de varejo.
As bebidas à base de iogurte têm previsão de crescimento a um CAGR de 6,78% até 2031. O segmento inclui produtos que combinam laticínios cultivados, posicionamento probiótico e embalagens portáteis. As bebidas de iogurte podem atender ao interesse dos consumidores em saúde digestiva, permanecendo parte do conjunto de laticínios refrigerados. O perfil de crescimento também reflete o papel dos tamanhos de porção menores em ocasiões voltadas para a nutrição. O programa de expansão da Lifeway mostra que os produtores de kefir estão construindo capacidade de fornecimento para atender a uma maior demanda. Outros shots de laticínios funcionais e bebidas mistas de laticínios e frutas permanecem em formatos menores, mas oferecem espaço para novas ofertas direcionadas.

Por Categoria: Produtos com Sabor Expandem as Ocasiões de Compra Premium
As bebidas lácteas sem sabor detinham 54,38% da participação do mercado de bebidas lácteas da América do Norte em 2025. As rotinas domésticas de consumo de leite e as compras institucionais sustentam essa posição. O segmento também está mudando internamente à medida que os produtos ultrafiltrados e A2 ganham espaço dentro do leite branco tradicional. Esses produtos oferecem opções para consumidores que buscam proteína, lactose reduzida ou outros atributos funcionais. Sua expansão significa que os produtos sem sabor não se limitam ao leite de commodities. Uma ampla gama de produtos ajuda os varejistas a reter consumidores que, de outra forma, poderiam mudar para alternativas sem laticínios.
As bebidas lácteas com sabor têm previsão de expansão a um CAGR de 6,57% até 2031. Produtos sazonais e de edição limitada podem trazer consumidores para a categoria além de suas compras de rotina. A Prairie Farms lançou leites com sabor de Pumpkin Spice e Chocolate Peanut Butter Cup em novas caixas de um quarto de galão em setembro de 2026. O lançamento mostra como sabores familiares podem apoiar o engajamento sazonal no varejo. A qualidade do produto continua sendo importante porque os produtos com sabor enfrentam escrutínio em relação ao açúcar, ingredientes e valor nutricional. Cores naturais, ingredientes de frutas reais e a ausência de adoçantes artificiais podem ajudar as empresas a diferenciar essas bebidas.
Por Teor de Gordura: O Leite Integral Mantém Escala Enquanto o Baixo Teor de Gordura Ganha Demanda Funcional
As bebidas lácteas integrais ou gordurosas detinham 53,47% da participação do mercado de bebidas lácteas da América do Norte em 2025. Este segmento se beneficia do interesse dos consumidores em escolhas lácteas menos processadas e mais satisfatórias. Os formatos de leite integral também continuam sendo úteis para marcas que desejam um perfil de sabor mais rico. As bebidas de iogurte com foco em proteínas podem estender essa proposta quando combinam gordura láctea com alto teor de proteína. Essas ofertas dão às marcas uma maneira de atender a consumidores que buscam nutrição e sabor no mesmo produto. O uso doméstico estabelecido continua a sustentar a demanda no segmento.
As bebidas lácteas com baixo teor de gordura têm previsão de crescimento a um CAGR de 6,53% até 2031. Seu desempenho reflete a sobreposição entre alegações de menor teor de gordura e formulações enriquecidas com proteínas. A ultrafiltração pode produzir bebidas com menos açúcar e mais proteína, mantendo um sabor lácteo familiar. Isso torna os produtos com baixo teor de gordura relevantes para consumidores que buscam opções nutricionais práticas. Os produtos desnatados e sem gordura enfrentam uma posição diferente porque as alegações de ausência de gordura por si só não criam diferenciação suficiente. Os produtores estão respondendo adicionando benefícios de proteína ou probióticos para reduzir a concorrência baseada em preço.
Por Tipo de Embalagem: Garrafas Apoiam o Uso Pronto para Beber Enquanto as Caixas Ganham Espaço
As garrafas detinham 64,52% da participação do mercado de bebidas lácteas da América do Norte em 2026. As garrafas de dose única são adequadas para shakes de proteína prontos para beber, leites com sabor e bebidas cultivadas. Sua portabilidade é útil em lojas de conveniência, serviços de alimentação e ocasiões de consumo em movimento. As garrafas também oferecem às marcas espaço visível para alegações nutricionais e informações sobre o produto. Essas características tornam o formato adequado para bebidas premium com mensagens detalhadas sobre ingredientes ou proteínas. A embalagem continua estreitamente ligada à proposta de conveniência do mercado de bebidas lácteas da América do Norte.
As caixas têm previsão de crescimento a um CAGR de 7,11% até 2031. As caixas assépticas podem apoiar a distribuição ambiente para formatos lácteos selecionados e fornecer alternativas às embalagens convencionais. A Lactalis e a Tetra Pak introduziram uma caixa asséptica feita de polímeros reciclados certificados provenientes de caixas de bebidas usadas em janeiro de 2025. A SIG também afirmou que sua caixa asséptica Terra sem alumínio com barreira total usa mais de 80% de papel e pode reduzir a pegada de carbono de caixas assépticas multiporções em até 61% quando combinada com polímeros de base florestal. Tais mudanças de embalagem podem apoiar os planos de sustentabilidade das empresas e diferenciar a apresentação nas prateleiras. Sachês e latas permanecem opções menores para porções de serviços de alimentação e programas promocionais.
Por Canal de Distribuição: O Varejo Lidera o Volume e os Serviços de Alimentação Adicionam Crescimento
Os canais fora do estabelecimento detinham 74,38% da participação do mercado de bebidas lácteas da América do Norte em 2025. Os supermercados e hipermercados continuam sendo a principal rota para as compras domésticas de laticínios. O varejo online fornece outro canal para produtos orgânicos, funcionais e baseados em assinatura. As lojas de conveniência também estão ganhando importância para shakes de proteína, leite com sabor e bebidas de kefir. Esses canais permitem que as marcas atendam aos consumidores em compras de supermercado de rotina e em ocasiões de consumo imediato. A distribuição no varejo continua sendo central para o volume no mercado de bebidas lácteas da América do Norte.
Os canais no estabelecimento têm previsão de crescimento a um CAGR de 6,83% até 2031. Restaurantes e redes de serviço rápido estão usando mais formatos de bebidas para apoiar o tráfego e aumentar o ticket médio. Os produtos de proteína à base de laticínios e as aplicações de espuma fria oferecem aos operadores maneiras de adicionar nutrição e sabor aos cardápios. Isso pode trazer de volta as bebidas lácteas às ocasiões de serviços de alimentação onde as opções à base de plantas também cresceram. A expansão da Chobani em Norton Shores reflete as necessidades de fabricação criadas pela distribuição mais ampla de bebidas lácteas e de café prontas para beber. Relacionamentos sólidos com operadores e entrega confiável em cadeia de frio são importantes para as marcas que desejam expandir neste canal.
Análise Geográfica
Os Estados Unidos detinham 72,43% da participação do mercado de bebidas lácteas da América do Norte em 2025. Sua grande base de processamento, consumo estabelecido de laticínios e forte pipeline de investimentos sustentam essa posição. The Coca-Cola Company iniciou as obras de uma expansão da fairlife de 650 milhões de USD em Coopersville, Michigan, em agosto de 2026. A empresa também marcou o início da operação de uma instalação separada da fairlife de 650 milhões de USD no Condado de Monroe, Nova York. A Chobani anunciou um campus de fabricação e armazém de 1,2 bilhão de USD em Allentown, Pensilvânia, em setembro de 2026.
O mercado dos EUA também precisa de produtos que respondam à sensibilidade à lactose. O Instituto Nacional de Diabetes e Doenças Digestivas e Renais afirma que a má absorção de lactose afeta uma estimativa de 36% das pessoas nos Estados Unidos[3]. Isso apoia o interesse em produtos sem lactose, ultrafiltrados e cultivados. O Canadá tem previsão de crescimento a um CAGR de 7,21% até 2031, tornando-o a geografia de crescimento mais rápido no mercado de bebidas lácteas da América do Norte. A Agropur anunciou um plano de investimento de 1 bilhão de CAD para suas instalações em Bedford, Nova Escócia, e Beauceville, Quebec, em 2026, o que foi declarado como aproximadamente 735 milhões de USD no material fornecido. O plano inclui modernização e expansão da capacidade de ingredientes lácteos.
O sistema de gestão de oferta de laticínios do Canadá apoia preços estruturados do leite e padrões de qualidade. Sua base de consumidores também apoia a demanda por produtos sem lactose e fermentados. O México e o restante da América do Norte representam a participação restante do mercado de bebidas lácteas da América do Norte. O México tem demanda por leite com sabor e iogurte para beber, apoiada por uma população jovem e cada vez mais urbana. O Grupo LALA participa dos formatos de leite com sabor e bebidas de iogurte no México. O programa de leite fortificado da LICONSA apoia o consumo básico de laticínios entre os domicílios de menor renda. A distribuição transfronteiriça oferece aos processadores dos EUA e do México uma maneira de construir demanda por formatos lácteos de maior valor em todo o restante da região.
Cenário Competitivo
O mercado de bebidas lácteas da América do Norte tem um perfil de baixa concentração. Cooperativas de propriedade de agricultores, grandes empresas de bens de consumo embalados, processadores regionais e marcas especializadas competem em formatos lácteos convencionais e premium. Nenhum fornecedor único tem uma posição dominante em todos os produtos e geografias. A concorrência resultante aumenta a importância da distribuição, da formulação de produtos e do acesso à fabricação. A fairlife relatou vendas anuais no varejo de 4 bilhões de USD no material fornecido. Sua expansão da instalação de Coopersville de 650 milhões de USD adiciona capacidade de produção para seu portfólio.
O investimento da Chobani em Allentown em setembro de 2026 é outro grande movimento estratégico no mercado de bebidas lácteas da América do Norte. A empresa anunciou um investimento de 1,2 bilhão de USD ao longo de 5 anos em um campus de fabricação e armazém de 1,5 milhão de pés quadrados. O material fornecido afirma que a instalação deverá obter mais de 3 bilhões de libras de leite da Pensilvânia anualmente em plena capacidade. A Chobani também expandiu sua fábrica de café pronto para beber La Colombe em Michigan por meio de um programa multifásico de 567 milhões de USD. Essas ações mostram que a capacidade e a distribuição estão se tornando tão importantes quanto o desenvolvimento de produtos. Elas também criam vantagens de escala para empresas que podem financiar grandes projetos de produção.
A Agropur anunciou 130 milhões de USD em investimentos na Dakota do Sul e em Wisconsin em fevereiro de 2026 para expandir o processamento de soro de leite e utilizar co-fluxos de laticínios em ingredientes de maior valor. A Lifeway Foods também investiu em capacidade para a produção de kefir, reforçando seu foco em laticínios fermentados. A Danone North America introduziu o Oikos Fusion com uma mistura patenteada de soro de leite, leucina e vitamina D. Tais movimentos mostram como a proteína, a fermentação e a nutrição direcionada estão moldando a diferenciação competitiva. As oportunidades permanecem em bebidas de iogurte funcionais, kefir ambiente e produtos projetados para ocasiões de consumo menores e densas em nutrientes. O equilíbrio competitivo dependerá de se as marcas conseguem combinar benefícios claros com fornecimento e distribuição confiáveis.
Líderes do Setor de Bebidas Lácteas da América do Norte
-
Chobani, LLC
-
Dairy Farmers of America Inc.
-
Lifeway Foods, Inc.
-
Groupe Lactalis
-
Nestlé S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Chobani anunciou um investimento de 1,2 bilhão de USD ao longo de cinco anos em um campus de fabricação e armazém de 1,5 milhão de pés quadrados em Allentown, Pensilvânia. Espera-se que a instalação obtenha mais de 3 bilhões de libras de leite da Pensilvânia anualmente em plena capacidade e crie 900 empregos, representando o maior investimento privado já realizado no setor agrícola da Pensilvânia.
- Setembro de 2026: A Prairie Farms introduziu embalagens de edição limitada para seus leites com sabor sazonais. O Pumpkin Spice Milk oferece um sabor sazonal de especiarias de abóbora, enquanto o Chocolate Peanut Butter Cup Milk combina sabores de chocolate e manteiga de amendoim.
- Julho de 2026: A Maola introduziu três variedades de leite com sabor por tempo limitado para o ano letivo 2026-2027. As bebidas contêm 8 gramas de proteína e 13 nutrientes essenciais por caixa, com 7 gramas de açúcar adicionado.
Escopo do Relatório do Mercado de Bebidas Lácteas da América do Norte
O relatório do mercado de bebidas lácteas da América do Norte fornece uma análise abrangente do mercado com base no tipo de produto, categoria, teor de gordura, tipo de embalagem, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em bebidas à base de leite, bebidas à base de iogurte, kefir e outros. Com base na categoria, o mercado é dividido em bebidas lácteas com sabor e sem sabor. Por teor de gordura, o mercado abrange produtos integrais, com baixo teor de gordura e desnatados ou sem gordura. Com base no tipo de embalagem, o mercado inclui caixas, garrafas, sachês, latas e outros formatos de embalagem. Por canal de distribuição, o mercado é categorizado em canais fora do estabelecimento e no estabelecimento. A distribuição fora do estabelecimento inclui supermercados e hipermercados, lojas de conveniência, lojas especializadas, varejo online e outros canais, como venda automática e vendas institucionais. Geograficamente, o relatório abrange os Estados Unidos, México, Canadá e o restante da América do Norte.
| Bebidas à Base de Leite |
| Bebidas à Base de Iogurte |
| Kefir |
| Outros |
| Sem Sabor |
| Com Sabor |
| Integral/Gordo |
| Baixo Teor de Gordura |
| Desnatado/Sem Gordura |
| Caixas |
| Garrafas |
| Sachês |
| Latas |
| Outros |
| Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Varejo Online | |
| Outros (Venda Automática, Institucional) | |
| No Estabelecimento |
| Estados Unidos |
| México |
| Canadá |
| Restante da América do Norte |
| Por Tipo de Produto | Bebidas à Base de Leite | |
| Bebidas à Base de Iogurte | ||
| Kefir | ||
| Outros | ||
| Por Categoria | Sem Sabor | |
| Com Sabor | ||
| Por Teor de Gordura | Integral/Gordo | |
| Baixo Teor de Gordura | ||
| Desnatado/Sem Gordura | ||
| Por Tipo de Embalagem | Caixas | |
| Garrafas | ||
| Sachês | ||
| Latas | ||
| Outros | ||
| Por Canais de Distribuição | Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência | ||
| Lojas Especializadas | ||
| Varejo Online | ||
| Outros (Venda Automática, Institucional) | ||
| No Estabelecimento | ||
| Por Geografia | Estados Unidos | |
| México | ||
| Canadá | ||
| Restante da América do Norte | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bebidas lácteas da América do Norte?
O tamanho do mercado de bebidas lácteas da América do Norte é de 47,56 bilhões de USD em 2026 e está projetado para atingir 62,69 bilhões de USD até 2031 a um CAGR de 5,68%.
Qual tipo de produto lidera as vendas de bebidas lácteas na América do Norte?
As bebidas à base de leite lideram com 56,47% de participação em 2025, apoiadas pelo uso doméstico, de serviços de alimentação e institucional.
Qual tipo de produto de bebida láctea está crescendo mais rapidamente?
As bebidas à base de iogurte têm previsão de crescimento a um CAGR de 6,78% até 2031, apoiadas pelo interesse em produtos lácteos probióticos e portáteis.
Qual país tem as maiores vendas de bebidas lácteas na América do Norte?
Os Estados Unidos detêm 72,43% de participação em 2025, apoiados pela capacidade de processamento, alcance no varejo e investimentos da fairlife e da Chobani.