
北米乳製品飲料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
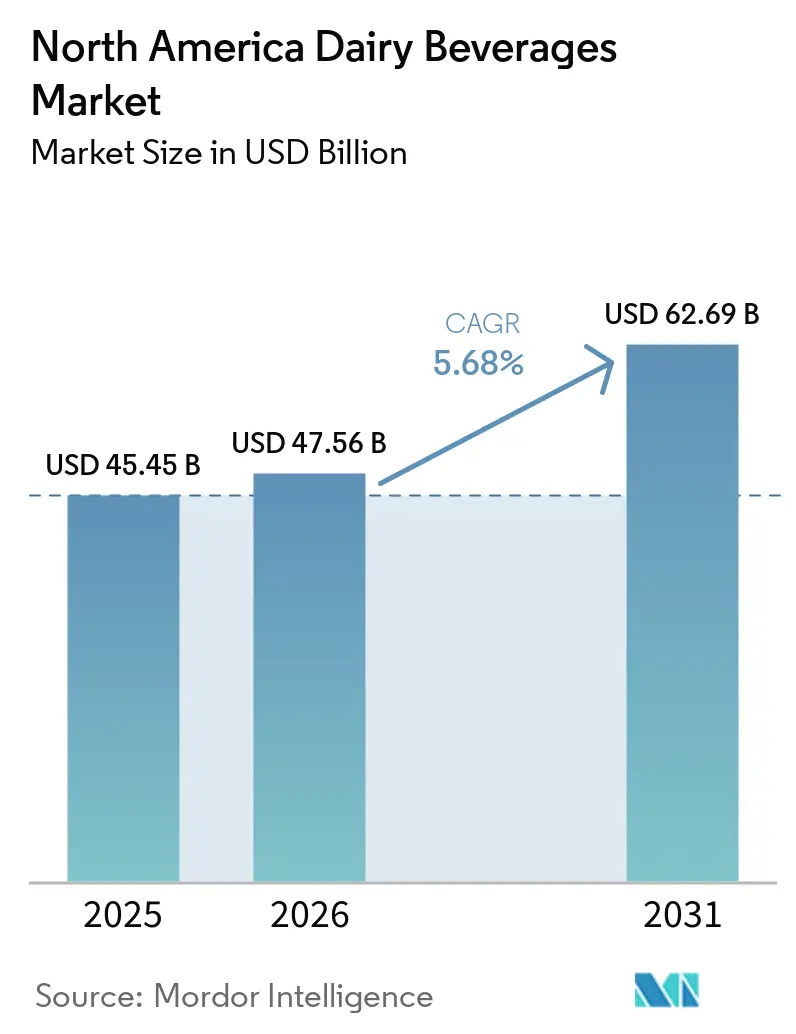
| 基準年の市場規模 (2025) | 45.45 十億米ドル |
| 市場規模 (2026) | 47.56 十億米ドル |
| 市場規模 (2031) | 62.69 十億米ドル |
| 成長率 (2026 - 2031) | 5.68 % |
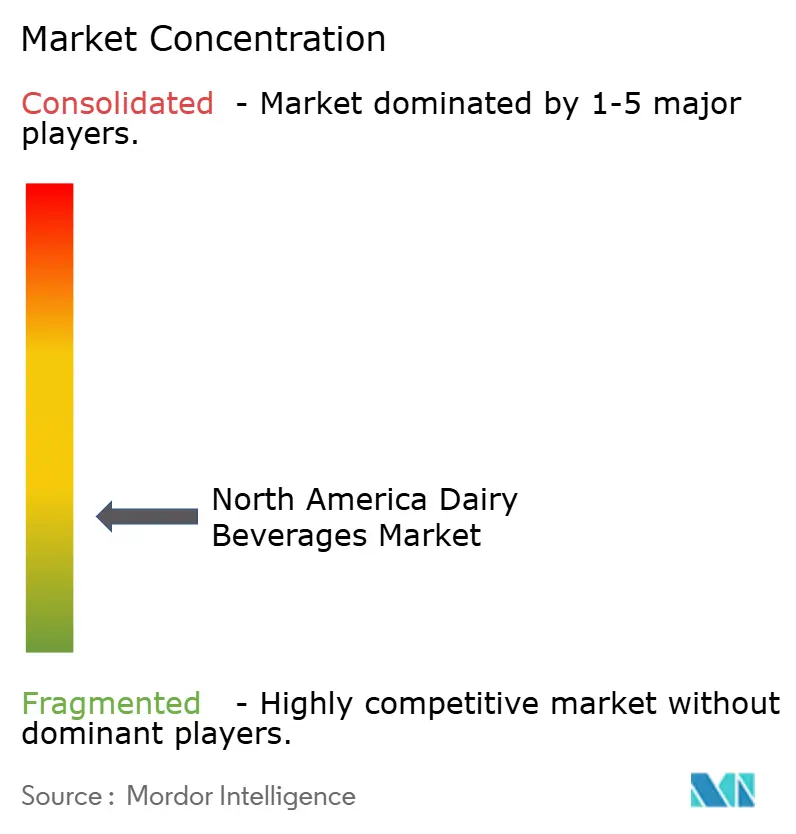
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米乳製品飲料市場分析
北米乳製品飲料市場規模は2026年に47.56 ビリオン 米ドルと評価され、2025年の45.45 ビリオン 米ドルから増加し、予測期間中のCAGRが5.68%で成長、2031年までに62.69 ビリオン 米ドルに達する見込みです。北米乳製品飲料市場は、より多くのタンパク質、低糖、乳糖フリー処方、プロバイオティクス効果を提供する製品へと移行しています。この変化により、加工業者は従来の液体ミルクのみに依存するのではなく、より高い小売価値を持つ製品への投資を促されています。タンパク質は米国消費者にとって重要な購買検討事項であり、国際食品情報評議会は2025年の調査において高タンパク質ダイエットが最も多く挙げられた食事パターンであり続けたことを明らかにしました[1]。北米乳製品飲料市場は乳糖感受性と植物性代替品からの圧力にも直面しており、製品処方と明確なポジショニングがより重要になっています。fairlifeとChobaniによる設備投資は、大手サプライヤーが高タンパク質および飲料即席フォーマットへの継続的な需要を見込んでいることを示しています。
レポートの主要ポイント
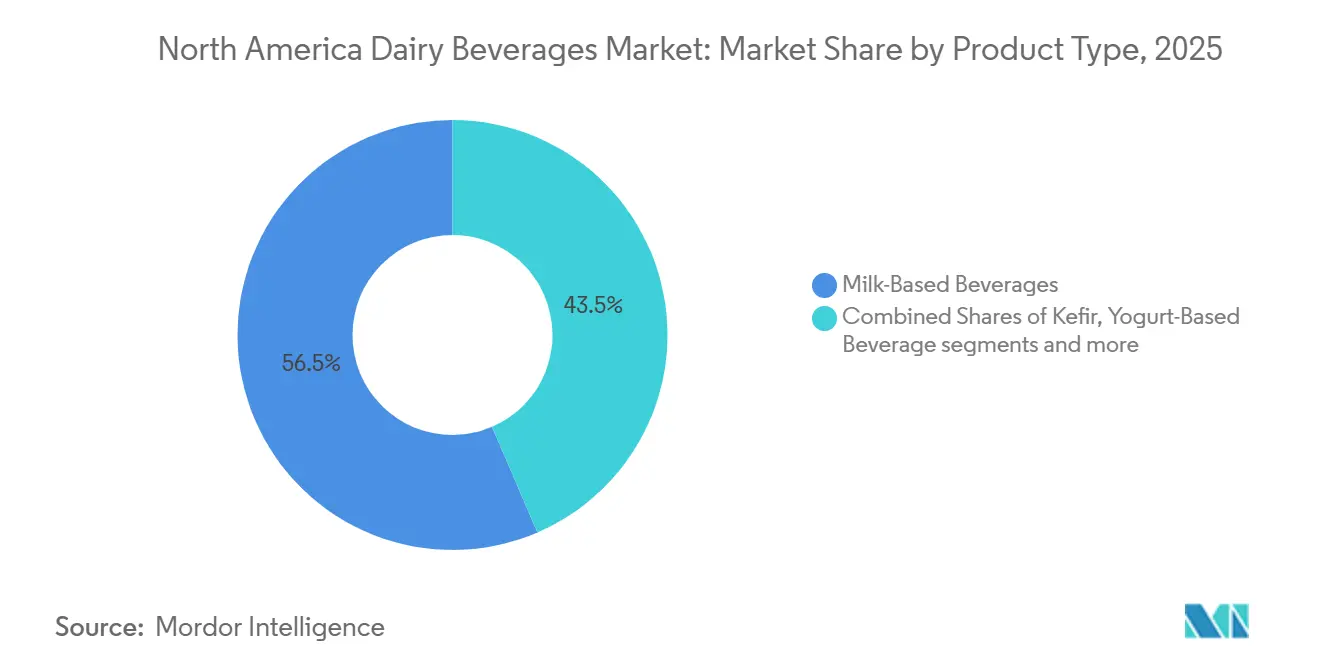
- 製品タイプ別では、乳ベース飲料が2025年の北米乳製品飲料市場シェアの56.47%を占め、ヨーグルトベース飲料は2031年までに6.78%のCAGRで拡大すると予測されています。
- カテゴリー別では、無香料乳製品飲料が2025年の北米乳製品飲料市場シェアの54.38%を占め、有香料乳製品飲料は2031年までに6.57%のCAGRで成長すると予測されています。
- 脂肪含有量別では、全脂肪乳製品飲料が2025年の北米乳製品飲料市場シェアの53.47%を占め、低脂肪乳製品飲料は2031年までに6.53%のCAGRで成長すると予測されています。
- 包装タイプ別では、ボトルが2025年の北米乳製品飲料市場シェアの64.52%を占め、カートンは2031年までに7.11%のCAGRで成長すると予測されています。
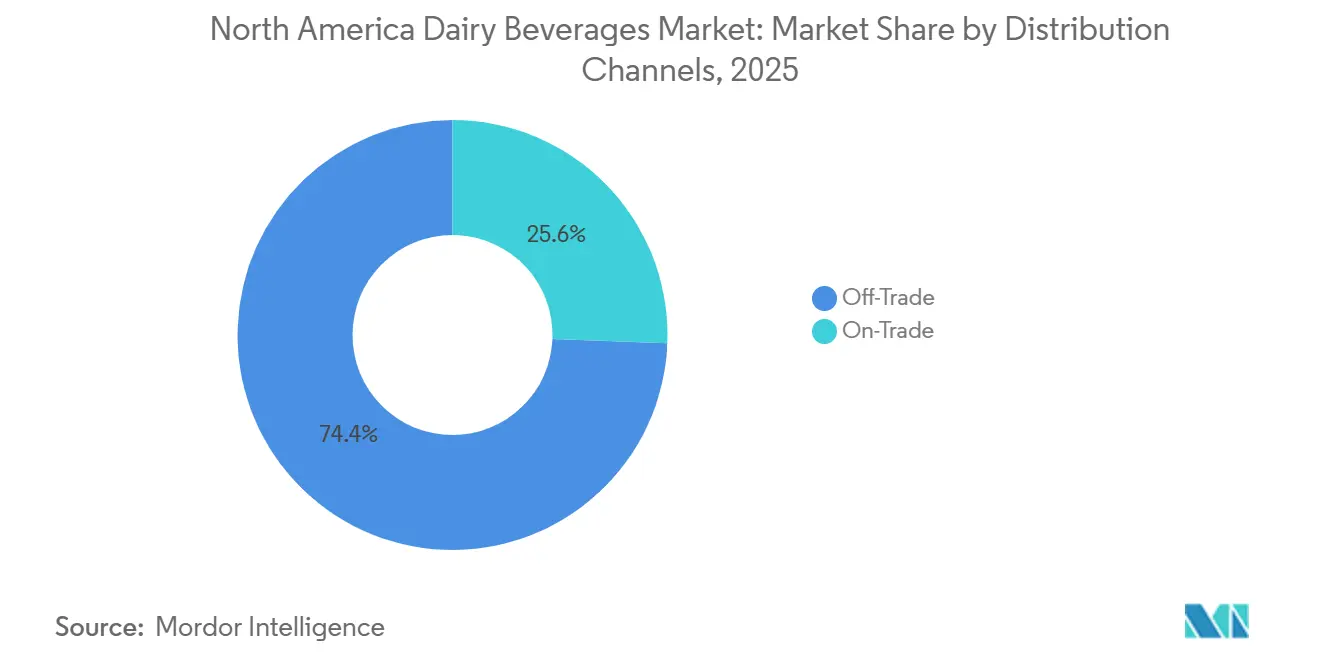
- 流通チャネル別では、オフトレードチャネルが2025年の北米乳製品飲料市場シェアの74.38%を占め、オントレードチャネルは2031年までに6.83%のCAGRで成長すると予測されています。
- 地域別では、米国が2025年の米乳製品飲料市場シェアの72.43%を占め、カナダは2031年までに7.21%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低糖・低脂肪・特殊乳製品飲料における製品革新 | +1.3% | 米国、カナダ | 短期(2年以内) |
| タンパク質豊富で栄養強化された乳製品飲料への需要増加 | +1.1% | 米国、カナダ | 中期(2〜4年) |
| プレミアムおよびクリーンラベル乳製品飲料への需要増加 | +0.9% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| 便利な飲料即席乳製品飲料への消費者需要の増加 | +0.8% | 米国、カナダ | 短期(2年以内) |
| フードサービスおよびクイックサービスレストランにおける乳製品飲料消費の増加 | +0.7% | 米国 | 中期(2〜4年) |
| プロバイオティクスおよび腸内健康に特化した乳製品飲料への需要増加 | +0.5% | 米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
タンパク質豊富で栄養強化された乳製品飲料への需要増加
タンパク質は北米乳製品飲料市場全体の新製品開発を形成しています。国際食品情報評議会は、3人に1人以上の米国人が前年にタンパク質摂取量を増加させ、「良質なタンパク質源」が健康食品の消費者定義として首位になったと報告しました。この嗜好により、冷蔵乳製品ブランドは常温保存のプロテインシェイクとより直接的に競合できるようになっています。Danone North Americaは2025年5月にOikosプロテインシェイクを発売し、2025年8月にはOikos Fusionを発売しました。Oikos Fusionは7オンスボトルに23グラムのタンパク質と5グラムのプレバイオティクス食物繊維を提供し、GLP-1薬を使用している消費者を対象とした乳糖フリーの培養乳製品処方となっています。この製品発売は、メーカーが測定可能な栄養効果を持つ少量ポーションを求める消費者にサービスを提供していることを示しています。
低糖・低脂肪・特殊乳製品飲料における製品革新
限外ろ過は、単一製品においてより高いタンパク質、低乳糖、低糖を実現するための実用的な手段を生産者に提供します。これにより、ブランドは馴染みのある乳製品原料を使用しなら付加価値を加えることができるため、北米乳製品飲料市場を支援します。Dairy Farmers of Americaは2026年5月に1食あたり13グラムのタンパク質と通常の牛乳より50%少ない糖分を含むKemps Protein+ミルクを発売しました。Alta Dena ProteinおよびMeadow Gold Proteinブランドはそれぞれ1食あたり15グラムのタンパク質を提供しており、Dairy Farmers of Americaはこれが標準的な牛乳より87%多いと述べています。これらの製品は、従来の牛乳が乳製品売り場の棚スペースを失うリスクを高めています。したがって、生産者は標準製品の役割を損なうことなくプレミアムフォーマットをサポートする品揃え計画が必要です。
プロバイオティクスおよび腸内健康に特化した乳製品飲料への需要増加
プロバイオティクス飲料は、北米乳製品飲料市場に従来の牛乳消費を超えた別の道を提供します。ヨーグルト飲料やケフィアは、発酵食品、タンパク質、便利なポーションを求める消費者にアピールできます。Lifeway Foodsは、より高いケフィア生産量をサポートするためにウィスコンシン州ウォーキーシャの施設の4段階拡張に4,500万米ドルを資しました。同社はこの投資が2026年末までに全体の生産量を2倍にするよう設計されていると述べています。この設備投資は、プロバイオティクス乳製品飲料における発酵の専門知識と供給の信頼性の重要性を反映しています。また、培養乳製品の確立された生産システムを持たない新規ブランドにとってより高い参入障壁を生み出しています。
便利な飲料即席乳製品飲料への消費者需要の増加
飲料即席製品は、飲料をスナック、食事補助、または携帯栄養として使用する消費者にサービスを提供します。これにより、コンビニエンスリテール、フードサービス、小売冷蔵庫において北米乳製品飲料市場の機会が生まれます。Chobaniは2026年3月にミシガン州ノートンショアーズのLa Colombe施設の5億6,700万米ドルの多段階拡張を発表しました。この拡張により340の雇用が追加され、同社のミシガン州での牛乳調達量が年間3,000万ポンドから6億1,500万ポンドに増加する見込みです。このプロジェクトは、乳製品とコーヒーのブレンドフォーマットが流通拡大に伴い専用設備を必要とすることを示しています。強な処方や小売アクセスを持たないブランドは、このフォーマットでの価格維持がより困難になる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳糖不耐症および乳製品感受性の発生率の増加 | -1.2% | 米国、カナダ | 中期(2〜4年) |
| 植物性飲料代替品への消費者嗜好の増加 | -0.8% | 米国、カナダ | 中期(2〜4年) |
| 生乳価格と乳製品生産コストの変動 | -0.7% | 米国、カナダ | 短期(2年以内) |
| 添加糖とカロリー含有量に関する懸念 | -0.5% | 米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物性飲料代替品への消費者嗜好の増加
植物性飲料は、特に乳糖を避ける消費者や非乳製品ダイエットを好む消費者の間で、乳製品生産者にとって代替リスクとして残っています。この圧力により、乳製品企業は乳糖フリー製品とより強力な栄養メッセージを提供するよう促されています。北米乳製品飲料市場は、棚の配置だけでなく消費機会においても競争しなければなりません。Danone North Americaは乳製品と植物性製品の両方で活動しており、乳製品のみの生産者よりも幅広いポトフォリオを持っています。デュアルポートフォリオを持つ企業の存在は、自社ブランドシステム内での消費者機会の損失を制限できます。隣接する製品を持たない生産者は、乳製品特有の効果における革新により大きく依存しています。
生乳価格と乳製品生産コストの変動
牛乳の供給状況は、加工業者のマージン、調達決定、および新規設備の立地に影響します。米国農務省経済調査局は、2026年8月の見通しにおいて、2026年の米国全乳価格を1ハンドレッドウェイトあたり19.85米ドル、2027年を1ハンドレッドウェイトあたり19.80米ドルと予測しました[2]。生乳価格の低下は短期的な加工業者の経済性を支援できますが、農場レベルの供給投資へのインセンティブを低下させる可能性もあります。北米乳製品飲料市場は、低い投入コストと長期的な牛乳給の信頼性の必要性のバランスを取る必要があります。プレミアムで差別化された製品は、投入条件が変化した際にコモディティ飲料よりも高い保護を提供します。複数の地域から調達する加工業者は、より柔軟な調達を通じて供給コストを管理することもできます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
タンパク質とプロバイオティクスフォマットが価値成長を支援乳ベース飲料は2025年の北米乳製品飲料市場シェアの56.47%を占めました。家庭での購買、フードサービス、および機関チャネルにおいて引き続き重要です。このセグメントの北米乳製品飲料市場規模は、馴染みのある消費習慣と確立された流通から恩恵を受けています。乳ベース飲料内の競争は、限外ろ過、乳糖フリー、タンパク質強化製品へと移行しています。Dairy Farmers of AmericaはKemps Protein+、Alta Dena Protein、Meadow Gold Proteinを通じてこの方向性を拡大しました。これらの製品は同じ乳製品供給基盤を使用しながら、より強力な栄養表示と高い小売価値を提供しています。
ヨーグルトベース飲料は2031年までに6.78%のCAGRで成長すると予測されています。このセグメントには、培養乳製品、プロバイオティクスポジショニング、携帯可能な包装を組み合わせた製品が含まれます。ヨーグルト飲料は、冷蔵乳製品セットの一部として残りながら、消化器系の健康への消費者の関心に応えることができます。成長プロファイルはまた、栄養に特化した機会における少量ポーションサイズの役割を反映しています。Lifewayの拡張プログラムは、ケフィア生産者がより多くの需要に対応するための供給能力を構築していることを示しています。その他の機能性乳製品ショットやブレンド乳製品・果物飲料は小規模なフォーマットに留まっていますが、ターゲットを絞った新製品の余地を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
有香料製品がプレミアム購買機会を拡大無香料乳製品飲料は2025年の北米乳製品飲料市場シェアの54.38%を占めました。家庭での牛乳習慣と機関購買がこのポジションを支えています。このセグメントは、限外ろ過製品とA2製品が従来の白牛乳内でスペースを獲得するにつれて内部的にも変化しています。これらの製品は、タンパク質、低乳糖、またはその他の機能的属性を求める消費者に選択肢を提供します。その拡大は、無香料製品がコモディティミルクに限定されないことを意味します。幅広い製品ラインナップは、小売業者が非乳製品代替品に切り替える可能性のある消費者を維持するのに役立ちます。
有香料乳製品飲料は2031年までに6.57%のCAGRで拡大すると予測されています。季節限定および数量限定製品は、消費者を日常的な購買を超えてカテゴリーに引き込むことができます。Prairie Farmsは2026年9月に新しいクォートカートンでパンプキンスパイスとチョコレートピーナッツバターカップ風味のミルクを発売しました。この発売は、馴染みのある風味が季節的な小売エンゲージメントをどのように支援できるかを示しています。有香料製品は糖分、原材料、栄養価に関する精査に直面するため、製品品質は引き続き重要です。天然色素、本物の果物原料、人工甘味料の不使用は、企業がこれらの飲料を差別化するのに役立ちます。
脂肪含有量別:
全脂肪牛乳が規模を維持しながら低脂肪が機能的需要を獲得全脂肪乳製品飲料2025年の北米乳製品飲料市場シェアの53.47%を占めました。このセグメントは、加工度が低くより満足感のある乳製品の選択への消費者の関心から恩恵を受けています。全脂肪フォーマットはまた、より豊かな味わいプロファイルを求めるブランドにとっても有用です。タンパク質に特化したヨーグルト飲料は、乳脂肪と高タンパク質含有量を組み合わせることでこの提案を拡張できます。これらの製品は、同じ製品で栄養と味を求める消費者にサービスを提供する方法をブランドに提供します。確立された家庭での使用がセグメントの需要を引き続き支えています。
低脂肪乳製品飲料は2031年までに6.53%のCAGRで成長すると予測されています。その実績は、低脂肪表示とタンパク質強化処方の重複を反映しています。限外ろ過は、馴染みのある乳製品の味を維持しながら、糖分が少なくタンパク質が多い飲料を生産できます。これにより、低脂肪製品は実用的な栄養オプションを求める消費者に関連性を持ちます。脱脂・無脂肪製品は、脂肪ゼロの表示だけでは十分な差別化を生み出せないため、異なるポジションに直面しています。生産者は価格競争を減らすためにタンパク質またはプロバイオティクス効果を追加することで対応しています。
包装タイプ別:
ボトルが飲料即席使用を支援しカートンが成長ボトルは2026年の北米乳製品飲料市場シェアの64.52%を占めました。シングルサーブボトルは飲料即席プロテインシェイク、有香料ミルク、培養飲料に適しています。その携帯性はコンビニエンスストア、フードサービス、外出先での機会に有用です。ボトルはまた、栄養表示と製品情報のための視認性の高いスペースをブランドに提供します。これらの特性により、詳細な原材料またはタンパク質メッセージングを持つプレミアム飲料に適したフォーマットとなっています。このパッケージは北米乳製品飲料市場のコンビニエンス提案と密接に結びついています。
カートンは2031年までに7.11%のCAGRで成長すると予測されています。無菌カートンは選択された乳製品フォーマットの常温流通をサポートし、従来の包装の代替品を提供できます。LactalisとTetra Pakは2025年1月に使用済み飲料カートンから調達した認定リサイクルポリマーで作られた無菌カートンを発表しました。SIGもまた、Terra Aluフリーフルバリアカートンが80%以上の紙を使用し、森林由来のポリマーと組み合わせることで複数サーブ無菌カートンのカーボンフットプリントを最大61%削減できると述べています。このような包装の変化は、企業のサステナビリティ計画を支援し、棚での差別化を図ることができます。パウチと缶は、フードサービスポーションとプロモーションプログラムのためのより小さなオプションとして残っています。
流通チャネル別:
小売が数量をリードしフードサービスが成長を追加オフトレードチャネルは2025年の北米乳製品飲料市場シェアの74.38%を占めました。スーパーマーケットとハイパーマーケットは家庭での乳製品購買の主要ルートとして残っています。オンライン小売は、オーガニック、機能性、サブスクリプションベースの製品のための別のチャネルを提供します。コンビニエンスストアもプロテインシェイク、有香料ミルク、ケフィア飲料において重要性を増しています。これらのチャネルにより、ブランドは日常的な食料品の買い物と即時消費の機会において消費者と出会うことができます。小売流通は北米乳製品飲料市場の数量において中心的な役割を維持しています。
オントレードチャネルは2031年までに6.83%のCAGRで成長すると予測されています。レストランとクイックサービスチェーンは、集客と平均客単価の向上をサポートするためにより多くの飲料フォーマットを使用しています。乳製品ベースのタンパク質製品とコールドフォームアプリケーションは、オペレーターがメニューに栄養と風味を追加する方法を提供します。これにより、植物性オプションも成長しているフードサービスの機会に乳製品飲料が戻ることができます。ChobaniのノートンショアーズへのChobani拡張は、飲料即席乳製品とコーヒー飲料のより広い流通によって生まれる製造ニーズを反映しています。このチャネルで拡大したいブランドにとって、強力なオペレーター関係と信頼性の高いコールドチェーン配送が重要です。
地域分析
米国乳製品飲料市場
米国は2025年の北米乳製品飲料市場シェアの72.43%を占めた。大規模な加工基盤、確立された乳製品消費、および強固な投資パイプラインがこのポジションを支えている。The Coca-Cola Companyは2026年8月、ミシガン州クーパーズビルにおいてfairlifeの6億5,000万米ドル規模の拡張施設の着工式を行った。同社はまた、ニューヨーク州モンロー郡における別の6億5,000万米ドル規模のfairlife施設の立ち上げ加速も発表した。Chobaniは2026年9月、ペンシルベニア州アレンタウンに12億米ドル規模の製造・倉庫キャンパスを建設すると発表した。
カナダ乳製品飲料市場
米国市場はまた、乳糖感受性に対応した製品を必要としている。米国国立糖尿病・消化器・腎臓病研究所は、乳糖吸収不良が米国人口の定36%に影響を与えていると述べている[3]。これにより、乳糖フリー、超ろ過、および発酵製品への関心が高まっている。カナダは2031年までに7.21%のCAGRで成長すると予測されており、北米乳製品飲料市場において最も成長の速い地域となっている。Agropurは2026年、ノバスコシア州ベッドフォードおよびケベック州ボーセビルの施設に対して10億カナダドルの投資計画を発表し、提供資料では約7億3,500万米ドル相当と記載されている。この計画には近代化および乳製品原料の生産能力拡大が含まれる。
メキシコ乳製品飲料市場
カナダの乳製品供給管理制度は、構造化された牛乳価格設定と品質基準を支えている。同国の消費者基盤もまた、乳糖フリーおよび発酵製品への需要を支持してる。メキシコおよび北米のその他の地域は、北米乳製品飲料市場の残余シェアを占めている。メキシコでは、若く都市化が進む人口に支えられ、フレーバーミルクおよびドリンクヨーグルトへの需要がある。Grupo LALAはメキシコにおいてフレーバーミルクおよびヨーグルトドリンク形態に参入している。LICONSAの強化牛乳プログラムは、低所得世帯における基礎的な乳製品消費を支援している。国境を越えた流通により、米国およびメキシコの加工業者は地域全体で高付加価値乳製品フォーマットの需要を構築する手段を得ている。
競合環境
北米乳製品飲料市場は低集中度プロファイルを持っています。農家所有の協同組合、大手消費財企業、地域加工業者、および特殊ブランドが従来型とプレミアム乳製品フォーマット全体で競合しています。すべての製品と地域にわたって支配的なポジションを持つ単一のサプライヤーはいません。その結果生じる競争は、流通、製品処方、および製造アクセスの重要性を高めています。fairlifeは提供された資料において年間小売売上高40億米ドルを報告しました。6億5,000万米ドルのクーパーズビル施設拡張により、そのポートフォリオの生産能力が追加されます。
Chobaniの2026年9月のアレンタウン投資は、北米乳製品飲料市場におけるもう一つの主要な戦略的動きです。同社は150万平方フィートの製造・倉庫キャンパスに5年間で12億米ドルの投資を発表しました。提供された資料によると、この施設はフル稼働時に年間30億ポンド以上のペンシルベニア州産牛乳を調達する見込みです。Chobaniはまた、5億6,700万米ドルの多段階プログラムを通じてミシガン州のLa Colombe飲料即席コーヒー工場を拡張しました。これらの行動は、設備と流通が製品開発と同様に重要になっていることを示しています。また、大規模な生産プロジェクトに資金を提供できる企業にとってのスケールメリットも生み出しています。
Agropurは2026年2月にサウスダコタ州とウィスコンシン州への1億3,000万米ドルの投資を発表し、ホエイ加工を拡大し乳製品の副産物をより高付加価値の原料に活用しています。Lifeway Foodsもケフィア生産の能力に投資し、発酵乳製品への注力を強化しています。Danone North Americaは特許取得済みのホエイ、ロイシン、ビタミンDブレンドを含むOikos Fusionを発売しました。このような動きは、タンパク質、発酵、ターゲットを絞った栄養が競争上の差別化をどのように形成しているかを示しています。機能性ヨーグルト飲料、常温ケフィア、および少量で栄養密度の高い消費機会向けに設計された製品に機会が残っています。競争バランスは、ブランドが明確な効果と信頼性の高い供給・流通を組み合わせられるかどうかにかかっています。
北米乳製品飲料産業リーダー
-
Chobani, LLC
-
Dairy Farmers of America Inc.
-
Lifeway Foods, Inc.
-
Groupe Lactalis
-
Nestlé S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
北米乳製品飲料市場 このレポートでカバーされる企業
- Agropur Dairy Cooperative
- Chobani, LLC
- Dairy Farmers of America Inc.
- Danone North America
- fairlife, LLC
- Groupe Lactalis
- Lifeway Foods, Inc.
- Organic Valley
- Prairie Farms Dairy, Inc.
- Saputo Inc.
- Nestlé USA
- The Coca-Cola Company
- The Hain Celestial Group, Inc.
- The Kraft Heinz Company
- Califia Farms, LLC
- Oatly Group AB
- Ripple Foods, PBC
- WhiteWave Foods Company
- Grupo LALA, S.A.B. de C.V.
- Land O’Lakes, Inc.
最近の産業開発事情 北米乳製品飲料市場
- 2026年9月:Chobaniはペンシルベニア州アレンタウンの150万平方フィートの製造・倉庫キャンパスに5年間で12億米ドルの投資を発表しました。この施設はフル稼働時に年間30億ポンド以上のペンシルベニア州産牛乳を調達し、900の雇用を創出する見込みで、ペンシルベニア州農業セクターへの過去最大の民間投資を代表しています。
- 2026年9月:Prairie Farmsは季節限定の有香料ミルクの限定版包装を発売しました。パンプキンスパイスミルクは季節的なパンプキンスパイス風味を提供し、チョコレートピーナッツバターカップミルクはチョコレートとピーナッツバターの風味を組み合わせています。
- 2026年7月:Maolaは2026〜2027年度向けに3種類の期間限定有香料ミルクを発売しました。これらの飲料は1カートンあたり8グラムのタンパク質と13種類の必須栄養素を含み、添加糖は7グラムです。
北米乳製品飲料市場レポートの範囲
北米乳製品飲料市場レポートは、製品タイプ、カテゴリー、脂肪含有量、包装タイプ、流通チャネル、および地域に基づいた市場の包括的な分析を提供します。製品タイプ別では、市場は乳ベース飲料、ヨーグルトベース飲料、ケフィア、その他にセグメント化されています。カテゴリー別では、市場は有香料と無香料の乳製品飲料に分けられています。脂肪含有量別では、市場は全脂肪、低脂肪、脱脂・無脂肪製品をカバーしています。包装タイプ別では、市場にはカートン、ボトル、パウチ、缶、その他の包装フォーマットが含まれます。流通チャネル別では、市場はオフトレードとオントレードチャネルに分類されています。オフトレード流通には、スーパーマーケットとハイパーマーケット、コンビニエンスストア、専門店、オンライン小売、および自動販売機や機関販売などのその他のチャネルが含まれます。地理的には、レポートは米国、メキシコ、カナダ、および北米のその他の地域をカバーしています。
セグメンテーション概要
| 乳ベース飲料 |
| ヨーグルトベース飲料 |
| ケフィア |
| その他 |
| 無香料 |
| 有香料 |
| 全脂肪 |
| 低脂肪 |
| 脱脂・無脂肪 |
| カートン |
| ボトル |
| パウチ |
| 缶 |
| その他 |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| 専門店 | |
| オンライン小売 | |
| その他(自動販売機、機関販売) | |
| オントレード |
| 米国 |
| メキシコ |
| カナダ |
| 北米のその他の地域 |
| 製品タイプ別 | 乳ベース飲料 | |
| ヨーグルトベース飲料 | ||
| ケフィア | ||
| その他 | ||
| カテゴリー別 | 無香料 | |
| 有香料 | ||
| 脂肪含有量別 | 全脂肪 | |
| 低脂肪 | ||
| 脱脂・無脂肪 | ||
| 包装タイプ別 | カートン | |
| ボトル | ||
| パウチ | ||
| 缶 | ||
| その他 | ||
| 流通チャネル別 | オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | ||
| 専門店 | ||
| オンライン小売 | ||
| その他(自動販売機、機関販売) | ||
| オントレード | ||
| 地域別 | 米国 | |
| メキシコ | ||
| カナダ | ||
| 北米のその他の地域 | ||
レポートで回答される主要な質問
北米乳製品飲料市場の規模はどのくらいですか
北米乳製品飲料市場規模は2026年に47.56 ビリオン 米ドルであり、5.68%のCAGRで2031年までに62.69 ビリオン 米ドルに達すると予測されています。
北米で乳製品飲料販売をリードする製品タイプはどれですか?
乳ベース飲料が2025年に56.47%のシェアでリードしており、家庭、フードサービス、機関での使用に支えられています。
最も急速に成長している乳製品飲料の製品タイプはどれですか?
ヨーグルトベース飲料はプロバイオティクスと携帯可能な乳製品製品への関心に支えられ、2031年までに6.78%のCAGRで成長すると予測されています。
北米で最大の乳製品飲料販売を持つ国はどこですか?
米国は2025年に72.43%のシェアを保有しており、加工能力、小売リーチ、fairlifeとChobaniからの投資に支えられています。