
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
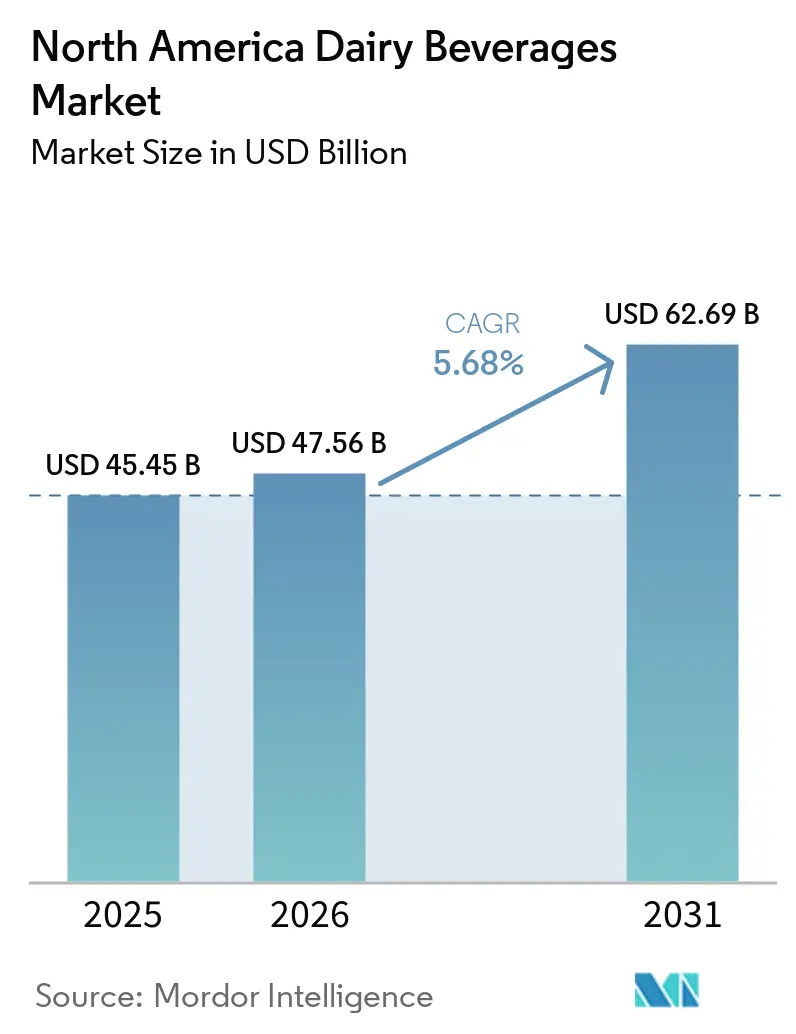
| Tamaño del mercado en el año base (2025) | 45.45 Mil millones de dólares |
| Tamaño del Mercado (2026) | 47.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 62.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.68 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas Lácteas de América del Norte por Mordor Intelligence
El tamaño del mercado de bebidas lácteas de América del Norte se valora en 47,56 mil millones de USD en 2026, frente a los 45,45 mil millones de USD en 2025, y se proyecta que alcance los 62,69 mil millones de USD en 2031, creciendo a una CAGR del 5,68% durante el período de pronóstico. El mercado de bebidas lácteas de América del Norte avanza hacia productos que ofrecen más proteínas, menos azúcar, formulaciones sin lactosa y beneficios probióticos. Este cambio da a los procesadores una razón para invertir en productos con mayor valor minorista en lugar de depender únicamente de la leche fluida convencional. La proteína es un factor de compra importante para los consumidores estadounidenses, y el Consejo Internacional de Información Alimentaria encontró que las dietas altas en proteínas siguieron siendo el patrón alimentario más citado en su encuesta de 2025[1]. El mercado de bebidas lácteas de América del Norte también enfrenta presión por la sensibilidad a la lactosa y los sustitutos de origen vegetal, lo que hace que la formulación de productos y un posicionamiento claro sean más importantes. Las inversiones en capacidad de fairlife y Chobani indican que los grandes proveedores esperan una demanda continua de formatos de alto contenido proteico y listos para beber.
Conclusiones Clave del Informe
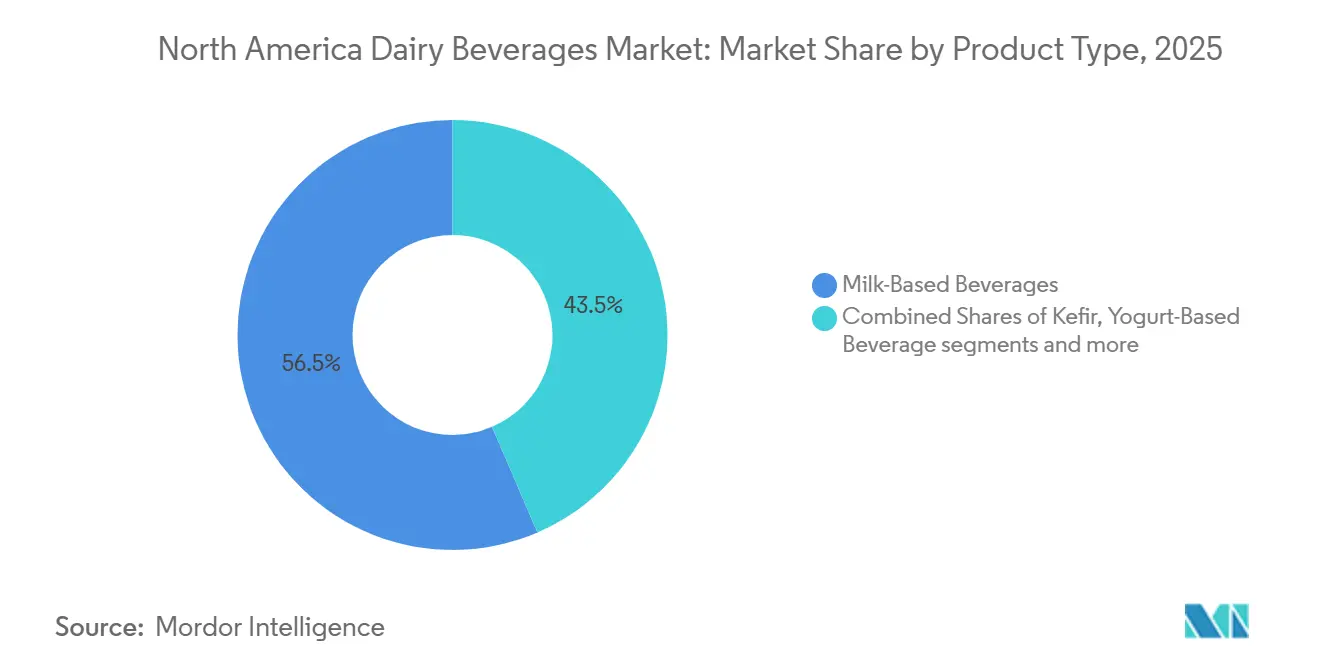
- Por tipo de producto, las bebidas a base de leche representaron el 56,47% de la participación del mercado de bebidas lácteas de América del Norte en 2025, mientras que se prevé que las bebidas a base de yogur se expandan a una CAGR del 6,78% hasta 2031.
- Por categoría, las bebidas lácteas sin sabor representaron el 54,38% de la participación del mercado de bebidas lácteas de América del Norte en 2025, mientras que se prevé que las bebidas lácteas con sabor crezcan a una CAGR del 6,57% hasta 2031.
- Por contenido de grasa, las bebidas lácteas enteras o con grasa representaron el 53,47% de la participación del mercado de bebidas lácteas de América del Norte en 2025, mientras que se prevé que las bebidas lácteas bajas en grasa crezcan a una CAGR del 6,53% hasta 2031.
- Por tipo de envase, las botellas representaron el 64,52% de la participación del mercado de bebidas lácteas de América del Norte en 2025, mientras que se prevé que los cartones crezcan a una CAGR del 7,11% hasta 2031.
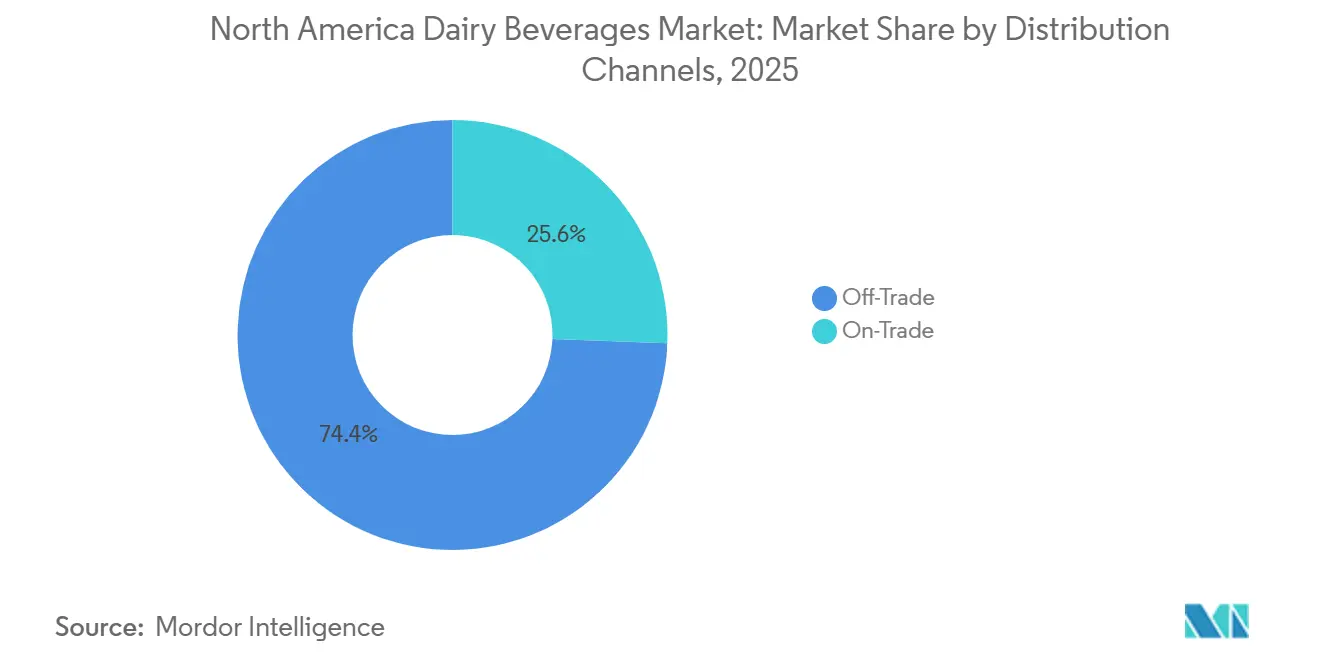
- Por canal de distribución, los canales fuera del establecimiento representaron el 74,38% de la participación del mercado de bebidas lácteas de América del Norte en 2025, mientras que se prevé que los canales en el establecimiento crezcan a una CAGR del 6,83% hasta 2031.
- Por geografía, Estados Unidos representó el 72,43% de la participación del mercado de bebidas lácteas de América del Norte en 2025, mientras que se prevé que Canadá crezca a una CAGR del 7,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Innovación de productos en bebidas lácteas con azúcar reducida, bajas en grasa y especializadas | +1.3% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Creciente demanda de bebidas lácteas ricas en proteínas y nutricionalmente enriquecidas | +1.1% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Demanda creciente de bebidas lácteas premium y con etiqueta limpia | +0.9% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Creciente demanda de los consumidores de bebidas lácteas convenientes y listas para beber | +0.8% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Aumento del consumo de bebidas lácteas en servicios de alimentación y restaurantes de servicio rápido | +0.7% | Estados Unidos | Mediano plazo (2-4 años) |
| Demanda creciente de bebidas lácteas probióticas y orientadas a la salud intestinal | +0.5% | Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Bebidas Lácteas Ricas en Proteínas y Nutricionalmente Enriquecidas
La proteína está dando forma al desarrollo de nuevos productos en el mercado de bebidas lácteas de América del Norte. El Consejo Internacional de Información Alimentaria informó que más de 1 de cada 3 estadounidenses aumentó su ingesta de proteínas durante el año anterior, mientras que ser una buena fuente de proteínas se convirtió en la principal definición de alimento saludable para los consumidores. Esta preferencia permite a las marcas de lácteos refrigerados competir más directamente con los batidos de proteínas estables en anaquel. Danone North America lanzó los Batidos de Proteínas Oikos en mayo de 2025 y lanzó Oikos Fusion en agosto de 2025. Oikos Fusion proporciona 23 gramos de proteína y 5 gramos de fibra prebiótica en una botella de 7 onzas, con una formulación de lácteos cultivados sin lactosa destinada a consumidores que utilizan medicamentos GLP-1. Los lanzamientos de productos muestran que los fabricantes están atendiendo a consumidores que buscan porciones más pequeñas con beneficios nutricionales medibles.
Innovación de Productos en Bebidas Lácteas con Azúcar Reducida, Bajas en Grasa y Especializadas
La ultrafiltración ofrece a los productores una vía práctica para lograr mayor contenido de proteínas, menor lactosa y azúcar reducida en un solo producto. Esto beneficia al mercado de bebidas lácteas de América del Norte porque permite a las marcas agregar valor mientras siguen utilizando ingredientes lácteos familiares. Dairy Farmers of America lanzó Kemps Protein+ Milk en mayo de 2026 con 13 gramos de proteína por porción y un 50% menos de azúcar que la leche regular. Sus marcas Alta Dena Protein y Meadow Gold Protein ofrecen cada una 15 gramos de proteína por porción, lo que Dairy Farmers of America declaró que era un 87% más que la leche estándar. Estos productos aumentan el riesgo de que la leche convencional pierda espacio en el lineal dentro del pasillo de lácteos. Por lo tanto, los productores necesitan planes de surtido que respalden los formatos premium sin erosionar el papel de sus productos estándar.
Demanda Creciente de Bebidas Lácteas Probióticas y Orientadas a la Salud Intestinal
Las bebidas probióticas ofrecen al mercado de bebidas lácteas de América del Norte otro camino más allá del consumo convencional de leche. Las bebidas de yogur y el kéfir pueden atraer a consumidores que desean alimentos fermentados, proteínas y porciones convenientes. Lifeway Foods comprometió 45 millones de USD en una expansión de cuatro fases de su instalación en Waukesha, Wisconsin, para respaldar una mayor producción de kéfir. La empresa declaró que la inversión está diseñada para duplicar la producción total a finales de 2026. Esta acción de capacidad refleja la importancia de la experiencia en fermentación y la fiabilidad del suministro en las bebidas lácteas probióticas. También crea una barrera más alta para las nuevas marcas que carecen de sistemas de producción establecidos para lácteos cultivados.
Creciente Demanda de los Consumidores de Bebidas Lácteas Convenientes y Listas para Beber
Los productos listos para beber sirven a consumidores que utilizan las bebidas como aperitivos, suplementos de comidas o nutrición portátil. Esto crea oportunidades para el mercado de bebidas lácteas de América del Norte en el comercio minorista de conveniencia, los servicios de alimentación y los refrigeradores de venta al por menor. Chobani anunció una expansión multifase de 567 millones de USD de su instalación La Colombe en Norton Shores, Míchigan, en marzo de 2026. Se espera que la expansión agregue 340 empleos y aumente el abastecimiento de leche de Míchigan de la empresa de 30 millones de libras a 615 millones de libras anuales. El proyecto muestra que los formatos combinados de lácteos y café requieren capacidad dedicada a medida que se expande su distribución. Las marcas sin formulaciones sólidas o acceso minorista pueden encontrar más difícil proteger los precios en este formato.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia de intolerancia a la lactosa y sensibilidades lácteas | -1.2% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por alternativas de bebidas de origen vegetal | -0.8% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fluctuaciones en los precios de la leche cruda y los costos de producción láctea | -0.7% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Preocupaciones sobre el azúcar añadido y el contenido calórico | -0.5% | Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Alternativas de Bebidas de Origen Vegetal
Las bebidas de origen vegetal siguen siendo un riesgo sustituto para los productores de lácteos, especialmente entre los consumidores que evitan la lactosa o prefieren dietas sin lácteos. Esta presión alienta a las empresas lácteas a ofrecer productos sin lactosa y mensajes nutricionales más sólidos. El mercado de bebidas lácteas de América del Norte también debe competir por las ocasiones de consumo y no solo por la colocación en el lineal. Danone North America tiene actividad tanto en productos lácteos como de origen vegetal, lo que le otorga una cartera más amplia que a los productores exclusivamente lácteos. La presencia de empresas con carteras duales puede limitar la pérdida de ocasiones de consumo dentro de sus propios sistemas de marca. Los productores sin ofertas adyacentes dependen más de la innovación en beneficios específicos de los lácteos.
Fluctuaciones en los Precios de la Leche Cruda y los Costos de Producción Láctea
Las condiciones de suministro de leche afectan los márgenes de los procesadores, las decisiones de adquisición y la ubicación de la nueva capacidad. El Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos proyectó el precio de toda la leche en Estados Unidos en 19,85 USD por quintal en 2026 y 19,80 USD por quintal en 2027 en su perspectiva de agosto de 2026[2]. Los precios más bajos de la leche cruda pueden respaldar la economía a corto plazo de los procesadores, pero también pueden reducir los incentivos para la inversión en suministro a nivel de granja. El mercado de bebidas lácteas de América del Norte debe equilibrar los menores costos de insumos con la necesidad de un suministro de leche confiable a largo plazo. Los productos premium y diferenciados ofrecen más protección que las bebidas de consumo masivo cuando cambian las condiciones de los insumos. Los procesadores que abastecen en varias regiones también pueden gestionar los costos de suministro mediante una adquisición más flexible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos de Proteínas y Probióticos Respaldan el Crecimiento del ValorLas bebidas a base de leche representaron el 56,47% de la participación del mercado de bebidas lácteas de América del Norte en 2025. Siguen siendo importantes en las compras del hogar, los servicios de alimentación y los canales institucionales. El tamaño del mercado de bebidas lácteas de América del Norte para este segmento se beneficia de los hábitos de consumo familiares y la distribución establecida. La competencia dentro de las bebidas a base de leche avanza hacia productos ultrafiltrados, sin lactosa y enriquecidos con proteínas. Dairy Farmers of America amplió esta dirección a través de Kemps Protein+, Alta Dena Protein y Meadow Gold Protein. Estos productos utilizan la misma base de suministro lácteo mientras ofrecen declaraciones nutricionales más sólidas y mayor valor minorista.
Se prevé que las bebidas a base de yogur crezcan a una CAGR del 6,78% hasta 2031. El segmento incluye productos que combinan lácteos cultivados, posicionamiento probiótico y envases portátiles. Las bebidas de yogur pueden responder al interés de los consumidores en la salud digestiva mientras permanecen dentro del conjunto de lácteos refrigerados. El perfil de crecimiento también refleja el papel de las porciones más pequeñas en las ocasiones centradas en la nutrición. El programa de expansión de Lifeway muestra que los productores de kéfir están construyendo capacidad de suministro para atender más demanda. Otros shots de lácteos funcionales y bebidas mixtas de lácteos y frutas siguen siendo formatos más pequeños, pero ofrecen espacio para nuevas ofertas específicas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Los Productos con Sabor Amplían las Ocasiones de Compra PremiumLas bebidas lácteas sin sabor representaron el 54,38% de la participación del mercado de bebidas lácteas de América del Norte en 2025. Las rutinas de leche del hogar y las compras institucionales respaldan esta posición. El segmento también está cambiando internamente a medida que los productos ultrafiltrados y A2 ganan espacio dentro de la leche blanca tradicional. Estos productos ofrecen opciones para los consumidores que buscan proteínas, lactosa reducida u otros atributos funcionales. Su expansión significa que los productos sin sabor no se limitan a la leche de consumo masivo. Una amplia gama de productos ayuda a los minoristas a retener a los consumidores que de otro modo podrían cambiar a alternativas no lácteas.
Se prevé que las bebidas lácteas con sabor se expandan a una CAGR del 6,57% hasta 2031. Los productos de temporada y de edición limitada pueden atraer a los consumidores a la categoría más allá de sus compras habituales. Prairie Farms lanzó leches con sabor a Pumpkin Spice y Chocolate Peanut Butter Cup en nuevos cartones de cuarto de galón en septiembre de 2026. El lanzamiento muestra cómo los sabores familiares pueden respaldar el compromiso minorista estacional. La calidad del producto sigue siendo importante porque los productos con sabor enfrentan escrutinio en cuanto a azúcar, ingredientes y valor nutricional. Los colores naturales, los ingredientes de fruta real y la ausencia de edulcorantes artificiales pueden ayudar a las empresas a diferenciar estas bebidas.
Por Contenido de Grasa:
La Leche Entera Mantiene su Escala Mientras la Baja en Grasa Gana Demanda FuncionalLas bebidas lácteas enteras o con grasa representaron el 53,47% de la participación del mercado de bebidas lácteas de América del Norte en 2025. Este segmento se beneficia del interés de los consumidores en opciones lácteas menos procesadas y más satisfactorias. Los formatos de leche entera también siguen siendo útiles para las marcas que desean un perfil de sabor más rico. Las bebidas de yogur con alto contenido de proteínas pueden extender esta propuesta cuando combinan grasa láctea con alto contenido de proteínas. Estas ofertas dan a las marcas una forma de atender a los consumidores que buscan nutrición y sabor en el mismo producto. El uso doméstico establecido sigue sustentando la demanda en el segmento.
Se prevé que las bebidas lácteas bajas en grasa crezcan a una CAGR del 6,53% hasta 2031. Su desempeño refleja la superposición entre las declaraciones de menor contenido de grasa y las formulaciones enriquecidas con proteínas. La ultrafiltración puede producir bebidas con menos azúcar y más proteínas mientras mantiene un sabor lácteo familiar. Esto hace que los productos bajos en grasa sean relevantes para los consumidores que buscan opciones nutricionales prácticas. Los productos desnatados y sin grasa enfrentan una posición diferente porque las declaraciones sin grasa por sí solas no crean suficiente diferenciación. Los productores están respondiendo añadiendo beneficios de proteínas o probióticos para reducir la competencia basada en precios.
Por Tipo de Envase:
Las Botellas Respaldan el Uso Listo para Beber Mientras los Cartones Ganan TerrenoLas botellas representaron el 64,52% de la participación del mercado de bebidas lácteas de América del Norte en 2026. Las botellas de porción individual son adecuadas para batidos de proteínas listos para beber, leches con sabor y bebidas cultivadas. Su portabilidad es útil en tiendas de conveniencia, servicios de alimentación y ocasiones de consumo en movimiento. Las botellas también dan a las marcas espacio visible para declaraciones nutricionales e información del producto. Estas características hacen que el formato sea adecuado para bebidas premium con mensajes detallados sobre ingredientes o proteínas. El envase sigue estrechamente vinculado a la propuesta de conveniencia del mercado de bebidas lácteas de América del Norte.
Se prevé que los cartones crezcan a una CAGR del 7,11% hasta 2031. Los cartones asépticos pueden respaldar la distribución ambiente para formatos lácteos seleccionados y proporcionar alternativas al envasado convencional. Lactalis y Tetra Pak introdujeron un cartón aséptico fabricado con polímeros reciclados certificados procedentes de cartones de bebidas usados en enero de 2025. SIG también declaró que su cartón de barrera completa Terra sin aluminio utiliza más del 80% de papel y puede reducir la huella de carbono de los cartones asépticos de múltiples porciones hasta en un 61% cuando se combina con polímeros de base forestal. Estos cambios de envase pueden respaldar los planes de sostenibilidad de las empresas y diferenciar la presentación en el lineal. Las bolsas y las latas siguen siendo opciones más pequeñas para porciones de servicios de alimentación y programas promocionales.
Por Canal de Distribución:
El Comercio Minorista Lidera el Volumen y los Servicios de Alimentación Añaden CrecimientoLos canales fuera del establecimiento representaron el 74,38% de la participación del mercado de bebidas lácteas de América del Norte en 2025. Los supermercados e hipermercados siguen siendo la principal vía para las compras de lácteos del hogar. El comercio minorista en línea proporciona otro canal para productos orgánicos, funcionales y basados en suscripción. Las tiendas de conveniencia también están ganando importancia para los batidos de proteínas, la leche con sabor y las bebidas de kéfir. Estos canales permiten a las marcas llegar a los consumidores en sus compras habituales de comestibles y en ocasiones de consumo inmediato. La distribución minorista sigue siendo central para el volumen en el mercado de bebidas lácteas de América del Norte.
Se prevé que los canales en el establecimiento crezcan a una CAGR del 6,83% hasta 2031. Los restaurantes y las cadenas de servicio rápido están utilizando más formatos de bebidas para respaldar el tráfico y los tickets promedio más altos. Los productos de proteínas a base de lácteos y las aplicaciones de espuma fría dan a los operadores formas de añadir nutrición y sabor a los menús. Esto puede devolver las bebidas lácteas a las ocasiones de servicios de alimentación donde las opciones de origen vegetal también han crecido. La expansión de Chobani en Norton Shores refleja las necesidades de fabricación creadas por la distribución más amplia de bebidas lácteas y de café listas para beber. Las relaciones sólidas con los operadores y una entrega confiable en cadena de frío son importantes para las marcas que desean expandirse en este canal.

Análisis Geográfico
Mercado de Bebidas Lácteas de Estados Unidos
Estados Unidos representó el 72,43% de la cuota del mercado de bebidas lácteas de América del Norte en 2025. Su amplia base de procesamiento, el consumo establecido de productos lácteos y un sólido flujo de inversiones respaldan esta posición. The Coca-Cola Company inició la construcción de una expansión de fairlife por valor de 650 millones de USD en Coopersville, Míchigan, en agosto de 2026. La empresa también marcó el inicio de operaciones de una instalación separada de fairlife por valor de 650 millones de USD en el condado de Monroe, Nueva York. Chobani anunció un campus de fabricación y almacenamiento por valor de 1.200 millones de USD en Allentown, Pensilvania, en septiembre de 2026.
Mercado de Bebidas Lácteas de Canadá
El mercado estadounidense también necesita productos que respondan a la sensibilidad a la lactosa. El Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales señala que la malabsorción de lactosa afecta a un estimado del 36% de las personas en Estados Unidos[3]. Esto respalda el interés en productos sin lactosa, ultrafiltrados y fermentados. Se prevé que Canadá crezca a una CAGR del 7,21% hasta 2031, lo que lo convierte en la geografía de mayor crecimiento en el mercado de bebidas lácteas de América del Norte. Agropur anunció un plan de inversión de 1.000 millones de CAD para sus instalaciones en Bedford, Nueva Escocia, y Beauceville, Quebec, en 2026, cifra que en el material suministrado se indicó como aproximadamente 735 millones de USD. El plan incluye la modernización y la ampliación de la capacidad de ingredientes lácteos.
Mercado de Bebidas Lácteas de México
El sistema canadiense de gestión del suministro lácteo respalda una estructura de precios de la leche y estándares de calidad. Su base de consumidores también apoya la demanda de productos sin lactosa y fermentados. México y el resto de América del Norte representan la cuota restante del mercado de bebidas lácteas de América del Norte. México tiene demanda de leche saborizada y yogur bebible, impulsada por una población joven y cada vez más urbana. Grupo LALA participa en los formatos de leche saborizada y bebidas de yogur en México. El programa de leche fortificada de LICONSA apoya el consumo básico de lácteos entre los hogares de menores ingresos. La distribución transfronteriza ofrece a los procesadores estadounidenses y mexicanos una vía para desarrollar la demanda de formatos lácteos de mayor valor en el resto de la región.
Panorama Competitivo
Concentración del Mercado
El mercado de bebidas lácteas de América del Norte tiene un perfil de baja concentración. Las cooperativas de agricultores, las grandes empresas de bienes de consumo envasados, los procesadores regionales y las marcas especializadas compiten en formatos lácteos convencionales y premium. Ningún proveedor tiene una posición dominante en todos los productos y geografías. La competencia resultante aumenta la importancia de la distribución, la formulación de productos y el acceso a la fabricación. fairlife reportó ventas minoristas anuales de 4.000 millones de USD en el material proporcionado. Su expansión de la instalación de Coopersville por 650 millones de USD añade capacidad de producción para su cartera.
La inversión de Chobani en Allentown en septiembre de 2026 es otro movimiento estratégico importante en el mercado de bebidas lácteas de América del Norte. La empresa anunció una inversión de 1,2 mil millones de USD durante 5 años en un campus de fabricación y almacenamiento de 1,5 millones de pies cuadrados. El material proporcionado indica que se espera que la instalación abastezca más de 3.000 millones de libras de leche de Pensilvania anualmente a plena capacidad. Chobani también amplió su planta de café listo para beber La Colombe en Míchigan a través de un programa multifase de 567 millones de USD. Estas acciones muestran que la capacidad y la distribución están adquiriendo tanta importancia como el desarrollo de productos. También crean ventajas de escala para las empresas que pueden financiar grandes proyectos de producción.
Agropur anunció 130 millones de USD en inversiones en Dakota del Sur y Wisconsin en febrero de 2026 para ampliar el procesamiento de suero de leche y utilizar los co-productos lácteos en ingredientes de mayor valor. Lifeway Foods también ha invertido en capacidad para la producción de kéfir, reforzando su enfoque en los lácteos fermentados. Danone North America introdujo Oikos Fusion con una mezcla patentada de suero de leche, leucina y vitamina D. Estos movimientos muestran cómo las proteínas, la fermentación y la nutrición específica están dando forma a la diferenciación competitiva. Las oportunidades permanecen en las bebidas de yogur funcionales, el kéfir ambiente y los productos diseñados para ocasiones de consumo más pequeñas y densas en nutrientes. El equilibrio competitivo dependerá de si las marcas pueden combinar beneficios claros con un suministro y una distribución confiables.
Líderes de la Industria de Bebidas Lácteas de América del Norte
-
Chobani, LLC
-
Dairy Farmers of America Inc.
-
Lifeway Foods, Inc.
-
Groupe Lactalis
-
Nestlé S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Lácteas de América del Norte Empresas cubiertas en este informe
- Agropur Dairy Cooperative
- Chobani, LLC
- Dairy Farmers of America Inc.
- Danone North America
- fairlife, LLC
- Groupe Lactalis
- Lifeway Foods, Inc.
- Organic Valley
- Prairie Farms Dairy, Inc.
- Saputo Inc.
- Nestlé USA
- The Coca-Cola Company
- The Hain Celestial Group, Inc.
- The Kraft Heinz Company
- Califia Farms, LLC
- Oatly Group AB
- Ripple Foods, PBC
- WhiteWave Foods Company
- Grupo LALA, S.A.B. de C.V.
- Land O’Lakes, Inc.
Lea el análisis de las empresas de mercado de bebidas lácteas de américa del norte
Desarrollos recientes de la industria en Mercado de Bebidas Lácteas de América del Norte
- Septiembre de 2026: Chobani anunció una inversión de 1,2 mil millones de USD durante cinco años en un campus de fabricación y almacenamiento de 1,5 millones de pies cuadrados en Allentown, Pensilvania. Se espera que la instalación abastezca más de 3.000 millones de libras de leche de Pensilvania anualmente a plena capacidad y cree 900 empleos, lo que representa la mayor inversión privada en la historia del sector agrícola de Pensilvania.
- Septiembre de 2026: Prairie Farms introdujo envases de edición limitada para sus leches con sabor de temporada. La Leche Pumpkin Spice ofrece un sabor estacional de especias de calabaza, mientras que la Leche Chocolate Peanut Butter Cup combina sabores de chocolate y mantequilla de maní.
- Julio de 2026: Maola introdujo tres variedades de leche con sabor de tiempo limitado para el año escolar 2026-2027. Las bebidas contienen 8 gramos de proteína y 13 nutrientes esenciales por cartón, con 7 gramos de azúcar añadida.
Alcance del Informe del Mercado de Bebidas Lácteas de América del Norte
El informe del mercado de bebidas lácteas de América del Norte proporciona un análisis exhaustivo del mercado basado en el tipo de producto, la categoría, el contenido de grasa, el tipo de envase, el canal de distribución y la geografía. Por tipo de producto, el mercado está segmentado en bebidas a base de leche, bebidas a base de yogur, kéfir y otros. Según la categoría, el mercado se divide en bebidas lácteas con sabor y sin sabor. Por contenido de grasa, el mercado abarca productos enteros con grasa, bajos en grasa y desnatados o sin grasa. Según el tipo de envase, el mercado incluye cartones, botellas, bolsas, latas y otros formatos de envase. Por canal de distribución, el mercado se categoriza en canales fuera del establecimiento y en el establecimiento. La distribución fuera del establecimiento incluye supermercados e hipermercados, tiendas de conveniencia, tiendas especializadas, comercio minorista en línea y otros canales como máquinas expendedoras y ventas institucionales. Geográficamente, el informe cubre los Estados Unidos, México, Canadá y el resto de América del Norte.
Resumen de la segmentación
Por Tipo de Producto
| Bebidas a Base de Leche |
| Bebidas a Base de Yogur |
| Kéfir |
| Otros |
Por Categoría
| Sin Sabor |
| Con Sabor |
Por Contenido de Grasa
| Entera/Con Grasa |
| Baja en Grasa |
| Desnatada/Sin Grasa |
Por Tipo de Envase
| Cartones |
| Botellas |
| Bolsas |
| Latas |
| Otros |
Por Canales de Distribución
| Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Especializadas | |
| Comercio Minorista en Línea | |
| Otros (Máquinas Expendedoras, Institucional) | |
| En el Establecimiento |
Por Geografía
| Estados Unidos |
| México |
| Canadá |
| Resto de América del Norte |
| Por Tipo de Producto | Bebidas a Base de Leche | |
| Bebidas a Base de Yogur | ||
| Kéfir | ||
| Otros | ||
| Por Categoría | Sin Sabor | |
| Con Sabor | ||
| Por Contenido de Grasa | Entera/Con Grasa | |
| Baja en Grasa | ||
| Desnatada/Sin Grasa | ||
| Por Tipo de Envase | Cartones | |
| Botellas | ||
| Bolsas | ||
| Latas | ||
| Otros | ||
| Por Canales de Distribución | Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas | ||
| Comercio Minorista en Línea | ||
| Otros (Máquinas Expendedoras, Institucional) | ||
| En el Establecimiento | ||
| Por Geografía | Estados Unidos | |
| México | ||
| Canadá | ||
| Resto de América del Norte | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bebidas lácteas de América del Norte?
El tamaño del mercado de bebidas lácteas de América del Norte es de 47,56 mil millones de USD en 2026 y se proyecta que alcance los 62,69 mil millones de USD en 2031 a una CAGR del 5,68%.
¿Qué tipo de producto lidera las ventas de bebidas lácteas en América del Norte?
Las bebidas a base de leche lideran con una participación del 56,47% en 2025, respaldadas por el uso doméstico, de servicios de alimentación e institucional.
¿Qué tipo de producto de bebidas lácteas está creciendo más rápido?
Se prevé que las bebidas a base de yogur crezcan a una CAGR del 6,78% hasta 2031, respaldadas por el interés en productos lácteos probióticos y portátiles.
¿Qué país tiene las mayores ventas de bebidas lácteas en América del Norte?
Estados Unidos tiene una participación del 72,43% en 2025, respaldada por la capacidad de procesamiento, el alcance minorista y las inversiones de fairlife y Chobani.