
Nordamerika Milchgetränkemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
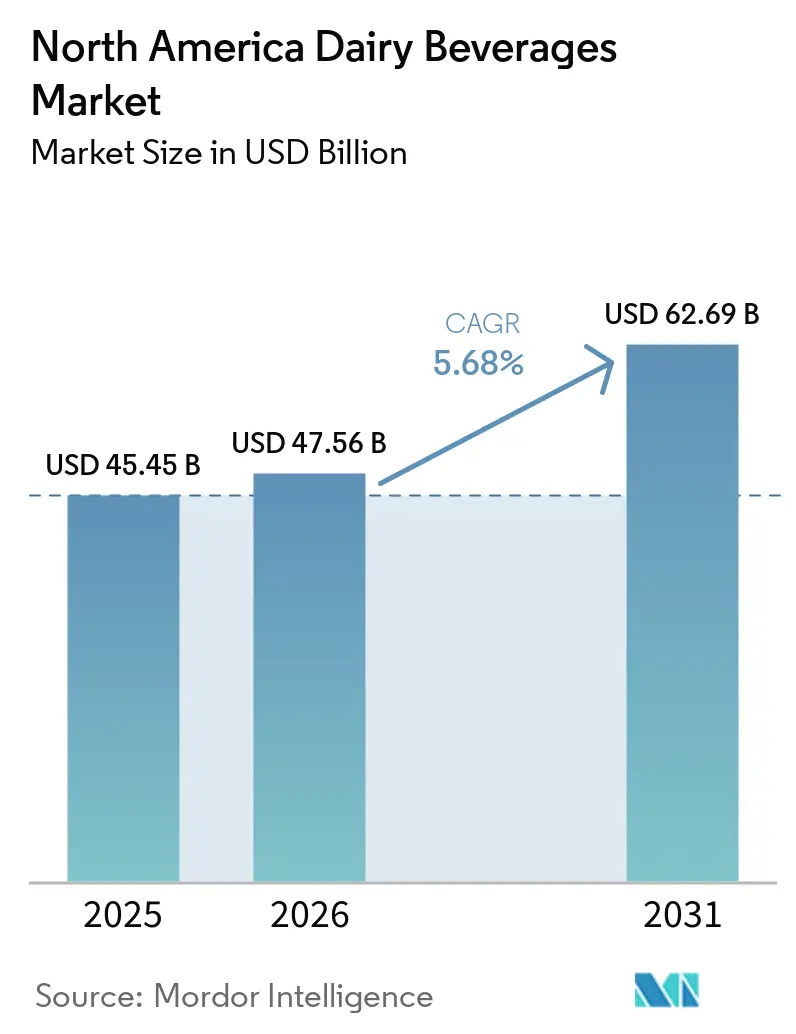
| Marktgröße im Basisjahr (2025) | 45.45 Milliarden US-Dollar |
| Marktgröße (2026) | 47.56 Milliarden US-Dollar |
| Marktgröße (2031) | 62.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.68 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Milchgetränkemarkt Analyse von Mordor Intelligence
Die Größe des nordamerikanischen Milchgetränkemarkts wird im Jahr 2026 auf 47,56 Milliarden USD geschätzt, gegenüber 45,45 Milliarden USD im Jahr 2025, und soll bis 2031 62,69 Milliarden USD erreichen, mit einer CAGR von 5,68 % während des Prognosezeitraums. Der nordamerikanische Milchgetränkemarkt entwickelt sich in Richtung Produkte, die mehr Protein, weniger Zucker, laktosefreie Formulierungen und probiotische Vorteile bieten. Dieser Wandel gibt Verarbeitern einen Anreiz, in Produkte mit höherem Einzelhandelswert zu investieren, anstatt sich ausschließlich auf herkömmliche Trinkmilch zu verlassen. Protein ist ein wichtiges Kaufkriterium für US-amerikanische Verbraucher, und der International Food Information Council stellte fest, dass proteinreiche Ernährungsweisen in seiner Umfrage 2025 das am häufigsten genannte Ernährungsmuster blieben[1]. Der nordamerikanische Milchgetränkemarkt steht auch unter dem Druck von Laktoseempfindlichkeit und pflanzenbasierten Substituten, was Produktformulierung und klare Positionierung wichtiger macht. Kapazitätsinvestitionen von fairlife und Chobani zeigen, dass große Lieferanten mit einer anhaltenden Nachfrage nach proteinreichen und trinkfertigen Formaten rechnen.
Wichtigste Erkenntnisse des Berichts
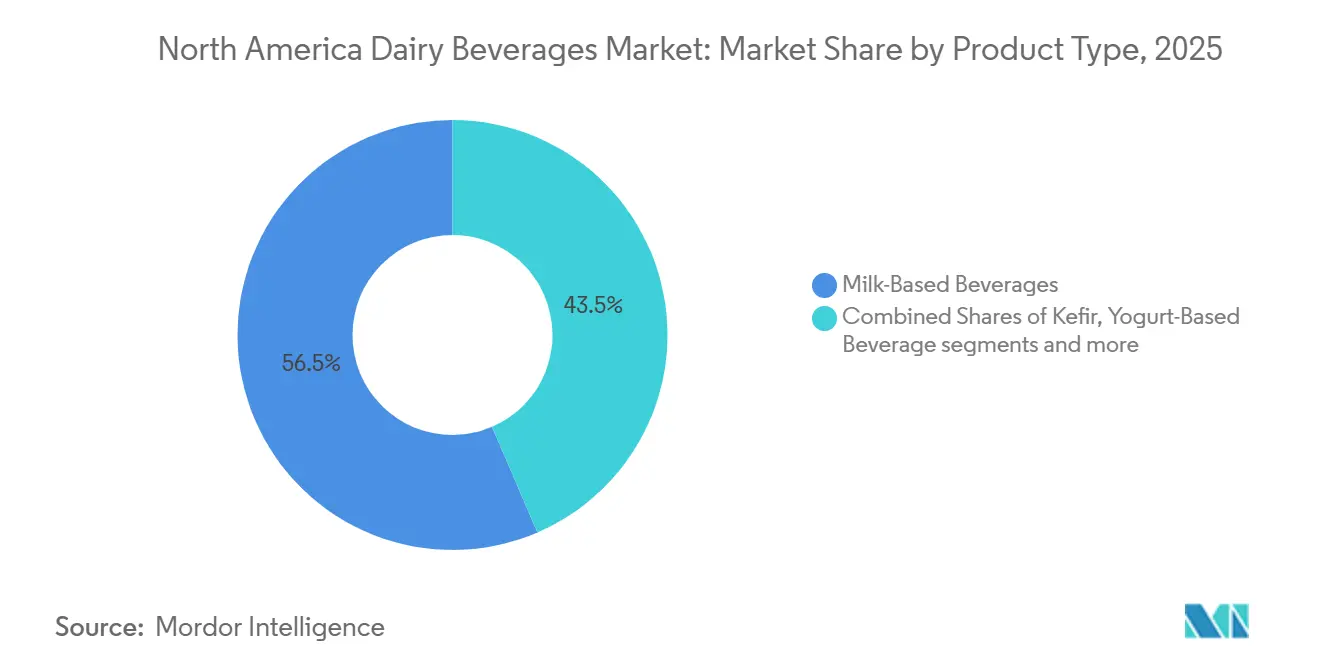
- Nach Produkttyp hielten milchbasierte Getränke im Jahr 2025 einen Marktanteil von 56,47 % am nordamerikanischen Milchgetränkemarkt, während joghurtbasierte Getränke bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen werden.
- Nach Kategorie hielten ungesüßte Milchgetränke im Jahr 2025 einen Marktanteil von 54,38 % am nordamerikanischen Milchgetränkemarkt, während aromatisierte Milchgetränke bis 2031 voraussichtlich mit einer CAGR von 6,57 % wachsen werden.
- Nach Fettgehalt hielten Vollmilch- oder fetthaltige Milchgetränke im Jahr 2025 einen Marktanteil von 53,47 % am nordamerikanischen Milchgetränkemarkt, während fettarme Milchgetränke bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen werden.
- Nach Verpackungstyp hielten Flaschen im Jahr 2025 einen Marktanteil von 64,52 % am nordamerikanischen Milchgetränkemarkt, während Kartons bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen werden.
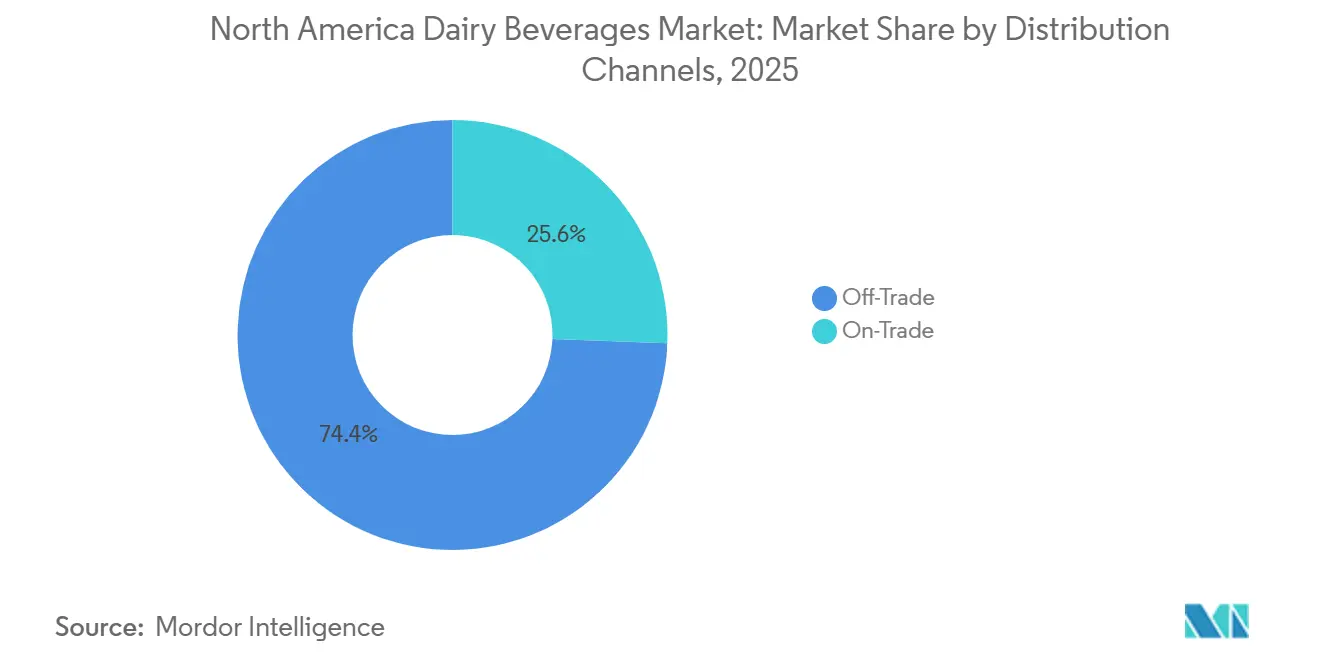
- Nach Vertriebskanal hielten Außer-Haus-Handelskanäle im Jahr 2025 einen Marktanteil von 74,38 % am nordamerikanischen Milchgetränkemarkt, während Gastronomiekanäle bis 2031 voraussichtlich mit einer CAGR von 6,83 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 72,43 % am nordamerikanischen Milchgetränkemarkt, während Kanada bis 2031 voraussichtlich mit einer CAGR von 7,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Nordamerika Milchgetränkemarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Produktinnovation bei zuckerreduzierten, fettarmen und Spezial-Milchgetränken | +1.3% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach proteinreichen und ernährungsphysiologisch angereicherten Milchgetränken | +1.1% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Premium- und Clean-Label-Milchgetränken | +0.9% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Steigende Verbrauchernachfrage nach praktischen, trinkfertigen Milchgetränken | +0.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Konsum von Milchgetränken in der Gastronomie und in Schnellrestaurants | +0.7% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach probiotischen und auf Darmgesundheit ausgerichteten Milchgetränken | +0.5% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach proteinreichen und ernährungsphysiologisch angereicherten Milchgetränken
Protein prägt die Entwicklung neuer Produkte im gesamten nordamerikanischen Milchgetränkemarkt. Der International Food Information Council berichtete, dass mehr als 1 von 3 Amerikanern im vergangenen Jahr die Proteinaufnahme erhöht hat, während eine gute Proteinquelle zur führenden Verbraucherdefinition von gesunden Lebensmitteln wurde. Diese Präferenz ermöglicht es gekühlten Milchmarken, direkter mit haltbaren Proteinshakes zu konkurrieren. Danone North America brachte im Mai 2025 Oikos Protein Shakes und im August 2025 Oikos Fusion auf den Markt. Oikos Fusion liefert 23 Gramm Protein und 5 Gramm präbiotische Ballaststoffe in einer 7-Unzen-Flasche mit einer laktosefreien kultivierten Milchformulierung, die für Verbraucher gedacht ist, die GLP-1-Medikamente verwenden. Die Produkteinführungen zeigen, dass Hersteller Verbraucher bedienen, die kleinere Portionen mit messbaren Ernährungsvorteilen suchen.
Produktinnovation bei zuckerreduzierten, fettarmen und Spezial-Milchgetränken
Die Ultrafiltration bietet Herstellern einen praktischen Weg zu höherem Proteingehalt, weniger Laktose und reduziertem Zuckergehalt in einem einzigen Produkt. Dies unterstützt den nordamerikanischen Milchgetränkemarkt, da Marken damit Mehrwert schaffen können, während sie weiterhin vertraute Milchzutaten verwenden. Dairy Farmers of America brachte im Mai 2026 Kemps Protein+ Milk mit 13 Gramm Protein pro Portion und 50 % weniger Zucker als reguläre Milch auf den Markt. Die Marken Alta Dena Protein und Meadow Gold Protein bieten jeweils 15 Gramm Protein pro Portion, was Dairy Farmers of America zufolge 87 % mehr als bei Standardmilch ist. Diese Produkte erhöhen das Risiko, dass herkömmliche Milch Regalfläche im Milchbereich verliert. Hersteller benötigen daher Sortimentspläne, die Premium-Formate unterstützen, ohne die Rolle ihrer Standardprodukte zu untergraben.
Steigende Nachfrage nach probiotischen und auf Darmgesundheit ausgerichteten Milchgetränken
Probiotische Getränke eröffnen dem nordamerikanischen Milchgetränkemarkt einen weiteren Weg jenseits des herkömmlichen Milchkonsums. Joghurtgetränke und Kefir können Verbraucher ansprechen, die fermentierte Lebensmittel, Protein und praktische Portionsgrößen wünschen. Lifeway Foods verpflichtete sich zu einer Investition von 45 Millionen USD für eine vierphasige Erweiterung seines Werks in Waukesha, Wisconsin, um die Kefirproduktion zu steigern. Das Unternehmen erklärte, dass die Investition darauf ausgelegt ist, die Gesamtproduktionskapazität bis Ende 2026 zu verdoppeln. Diese Kapazitätsmaßnahme spiegelt die Bedeutung von Fermentierungskompetenz und Versorgungszuverlässigkeit bei probiotischen Milchgetränken wider. Sie schafft auch eine höhere Eintrittsbarriere für neue Marken, denen etablierte Produktionssysteme für kultivierte Milchprodukte fehlen.
Steigende Verbrauchernachfrage nach praktischen, trinkfertigen Milchgetränken
Trinkfertige Produkte bedienen Verbraucher, die Getränke als Snacks, Mahlzeitenergänzungen oder portable Ernährung nutzen. Dies schafft Chancen für den nordamerikanischen Milchgetränkemarkt im Convenience-Einzelhandel, in der Gastronomie und in Kühlregalen des Einzelhandels. Chobani kündigte im März 2026 eine mehrstufige Erweiterung seiner La Colombe-Anlage in Norton Shores, Michigan, im Wert von 567 Millionen USD an. Die Erweiterung soll voraussichtlich 340 Arbeitsplätze schaffen und die Milchbeschaffung des Unternehmens in Michigan von 30 Millionen Pfund auf 615 Millionen Pfund jährlich steigern. Das Projekt zeigt, dass gemischte Milch- und Kaffeeformate dedizierte Kapazitäten erfordern, wenn ihre Distribution ausgeweitet wird. Marken ohne starke Formulierungen oder Einzelhandelszugang könnten es schwerer haben, die Preisgestaltung in diesem Format zu schützen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Laktoseintoleranz und Milchempfindlichkeiten | -1.2% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für pflanzenbasierte Getränkealternativen | -0.8% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Schwankungen bei Rohmilchpreisen und Milchproduktionskosten | -0.7% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Zuckerzusatz und Kaloriengehalt | -0.5% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für pflanzenbasierte Getränkealternativen
Pflanzenbasierte Getränke bleiben ein Substitutionsrisiko für Milchproduzenten, insbesondere bei Verbrauchern, die Laktose meiden oder nicht-milchbasierte Ernährungsweisen bevorzugen. Dieser Druck veranlasst Milchunternehmen, laktosefreie Produkte und eine stärkere Ernährungskommunikation anzubieten. Der nordamerikanische Milchgetränkemarkt muss auch um Konsumgelegenheiten konkurrieren und nicht nur um Regalplatzierung. Danone North America ist sowohl im Milch- als auch im pflanzenbasierten Bereich aktiv, was ihm ein breiteres Portfolio als rein milchorientierten Herstellern verschafft. Das Vorhandensein von Unternehmen mit dualen Portfolios kann den Verlust von Verbrauchergelegenheiten innerhalb ihrer eigenen Markensysteme begrenzen. Hersteller ohne angrenzende Angebote sind stärker auf Innovationen bei milchspezifischen Vorteilen angewiesen.
Schwankungen bei Rohmilchpreisen und Milchproduktionskosten
Die Milchversorgungsbedingungen beeinflussen die Margen der Verarbeiter, Beschaffungsentscheidungen und den Standort neuer Kapazitten. Der Wirtschaftsforschungsdienst des US-Landwirtschaftsministeriums prognostizierte in seinem Ausblick vom August 2026 den US-amerikanischen Gesamtmilchpreis auf 19,85 USD pro Hundredweight im Jahr 2026 und 19,80 USD pro Hundredweight im Jahr 2027[2]. Niedrigere Rohmilchpreise können die kurzfristige Wirtschaftlichkeit der Verarbeiter unterstützen, können aber auch die Anreize für Investitionen in die Versorgung auf Betriebsebene verringern. Der nordamerikanische Milchgetränkemarkt muss niedrigere Inputkosten gegen den Bedarf an einer zuverlässigen langfristigen Milchversorgung abwägen. Premium- und differenzierte Produkte bieten mehr Schutz als Massengetränke, wenn sich die Inputbedingungen ändern. Verarbeiter, die aus mehreren Regionen beziehen, können Versorgungskosten auch durch flexiblere Beschaffung steuern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Protein- und Probiotika-Formate unterstützen Wertwachstum
Milchbasierte Getränke hielten im Jahr 2025 einen Marktanteil von 56,47 % am nordamerikanischen Milchgetränkemarkt. Sie bleiben wichtig für Haushaltseinkäufe, die Gastronomie und institutionelle Kanäle. Die Größe des nordamerikanischen Milchgetränkemarkts für dieses Segment profitiert von vertrauten Konsumgewohnheiten und etablierter Distribution. Der Wettbewerb innerhalb milchbasierter Getränke verlagert sich in Richtung ultrafiltrierter, laktosefreier und proteinangereicherte Produkte. Dairy Farmers of America hat diese Richtung durch Kemps Protein+, Alta Dena Protein und Meadow Gold Protein ausgebaut. Diese Produkte nutzen dieselbe Milchversorgungsbasis und bieten gleichzeitig stärkere Ernährungsaussagen und einen höheren Einzelhandelswert.
Joghurtbasierte Getränke werden bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen. Das Segment umfasst Produkte, die kultivierte Milchprodukte, probiotische Positionierung und portable Verpackung kombinieren. Joghurtgetränke können das Verbraucherinteresse an Verdauungsgesundheit ansprechen und gleichzeitig Teil des gekühlten Milchsortiments bleiben. Das Wachstumsprofil spiegelt auch die Rolle kleinerer Portionsgrößen bei ernährungsorientierten Gelegenheiten wider. Das Erweiterungsprogramm von Lifeway zeigt, dass Kefirhersteller Versorgungskapazitäten aufbauen, um mehr Nachfrage zu bedienen. Andere funktionelle Milch-Shots und gemischte Milch-Frucht-Getränke bleiben kleinere Formate, bieten aber Raum für gezielte neue Angebote.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie: Aromatisierte Produkte erweitern Premium-Kaufgelegenheiten
Ungesüßte Milchgetränke hielten im Jahr 2025 einen Marktanteil von 54,38 % am nordamerikanischen Milchgetränkemarkt. Haushaltliche Milchroutinen und institutionelle Einkäufe stützen diese Position. Das Segment verändert sich auch intern, da ultrafiltrierte und A2-Produkte innerhalb der traditionellen weißen Milch an Raum gewinnen. Diese Produkte bieten Verbrauchern, die nach Protein, reduzierter Laktose oder anderen funktionellen Eigenschaften suchen, Auswahlmöglichkeiten. Ihre Expansion bedeutet, dass ungesüßte Produkte nicht auf Standardmilch beschränkt sind. Eine breite Produktpalette hilft Einzelhändlern, Verbraucher zu halten, die sonst möglicherweise zu nicht-milchbasierten Alternativen wechseln würden.
Aromatisierte Milchgetränke werden bis 2031 voraussichtlich mit einer CAGR von 6,57 % wachsen. Saisonale und limitierte Produkte können Verbraucher über ihre Routineeinkäufe hinaus in die Kategorie bringen. Prairie Farms brachte im September 2026 Pumpkin Spice und Chocolate Peanut Butter Cup aromatisierte Milch in neuen Quart-Kartons auf den Markt. Die Einführung zeigt, wie vertraute Aromen saisonales Einzelhandelsengagement unterstützen können. Produktqualität bleibt wichtig, da aromatisierte Produkte hinsichtlich Zucker, Zutaten und Nährwert unter Beobachtung stehen. Natürliche Farben, echte Fruchtzutaten und der Verzicht auf künstliche Süßungsmittel können Unternehmen helfen, diese Getränke zu differenzieren.
Nach Fettgehalt: Vollmilch behält ihr Volumen, während fettarme Produkte funktionale Nachfrage gewinnen
Vollmilch- oder fetthaltige Milchgetränke hielten im Jahr 2025 einen Marktanteil von 53,47 % am nordamerikanischen Milchgetränkemarkt. Dieses Segment profitiert vom Verbraucherinteresse an weniger verarbeiteten und sättigenden Milchprodukten. Vollmilchformate sind auch für Marken nützlich, die ein reichhaltigeres Geschmacksprofil anstreben. Proteinreiche Joghurtgetränke können dieses Angebot erweitern, wenn sie Milchfett mit hohem Proteingehalt kombinieren. Diese Angebote geben Marken eine Möglichkeit, Verbraucher zu bedienen, die Ernährung und Geschmack im selben Produkt suchen. Der etablierte Haushaltsgebrauch stützt weiterhin die Nachfrage in diesem Segment.
Fettarme Milchgetränke werden bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen. Ihre Entwicklung spiegelt die Überschneidung zwischen fettarmen Aussagen und proteinangereicherten Formulierungen wider. Ultrafiltration kann Getränke mit weniger Zucker und mehr Protein herstellen und dabei einen vertrauten Milchgeschmack beibehalten. Dies macht fettarme Produkte für Verbraucher relevant, die praktische Ernährungsoptionen suchen. Entrahmte und fettfreie Produkte befinden sich in einer anderen Position, da fettfreie Aussagen allein keine ausreichende Differenzierung schaffen. Hersteller reagieren darauf, indem sie Protein- oder Probiotika-Vorteile hinzufügen, um preisbasierten Wettbewerb zu reduzieren.
Nach Verpackungstyp: Flaschen unterstützen den trinkfertigen Gebrauch, während Kartons zulegen
Flaschen hielten im Jahr 2026 einen Marktanteil von 64,52 % am nordamerikanischen Milchgetränkemarkt. Einzelportionsflaschen eignen sich für trinkfertige Proteinshakes, aromatisierte Milch und kultivierte Getränke. Ihre Portabilität ist in Convenience-Stores, der Gastronomie und bei Unterwegs-Gelegenheiten nützlich. Flaschen geben Marken auch sichtbaren Platz für Ernährungsaussagen und Produktinformationen. Diese Eigenschaften machen das Format für Premium-Getränke mit detaillierten Zutaten- oder Proteinbotschaften geeignet. Die Verpackung ist eng mit dem Convenience-Angebot des nordamerikanischen Milchgetränkemarkts verbunden.
Kartons werden bis 2031 voraussichtlich mit einer CAGR von 7,11 % wachsen. Aseptische Kartons können die Umgebungsverteilung für ausgewählte Milchformate unterstützen und Alternativen zu herkömmlichen Verpackungen bieten. Lactalis und Tetra Pak führten im Januar 2025 einen aseptischen Karton aus zertifizierten recycelten Polymeren ein, die aus gebrauchten Getränkekartons gewonnen werden. SIG erklärte außerdem, dass sein Terra Alu-freier Vollbarriere-Karton mehr als 80 % Papier verwendet und den CO₂-Fußabdruck von Mehrportions-Aseptikkartons um bis zu 61 % reduzieren kann, wenn er mit waldbasierten Polymeren kombiniert wird. Solche Verpackungsänderungen können Nachhaltigkeitspläne von Unternehmen unterstützen und die Regaldarstellung differenzieren. Beutel und Dosen bleiben kleinere Optionen für Gastronomieportion und Aktionsprogramme.
Nach Vertriebskanal: Einzelhandel führt beim Volumen, Gastronomie trägt zum Wachstum bei
Außer-Haus-Handelskanäle hielten im Jahr 2025 einen Marktanteil von 74,38 % am nordamerikanischen Milchgetränkemarkt. Supermärkte und Verbrauchermärkte bleiben der primäre Weg für Haushaltsmilcheinkäufe. Der Online-Einzelhandel bietet einen weiteren Kanal für Bio-, funktionelle und abonnementbasierte Produkte. Convenience-Stores gewinnen auch an Bedeutung für Proteinshakes, aromatisierte Milch und Kefirgetränke. Diese Kanäle ermöglichen es Marken, Verbraucher bei routinemäßigen Lebensmitteleinkäufen und bei Sofortkonsumgelegenheiten zu erreichen. Die Einzelhandelsdistribution bleibt zentral für das Volumen im nordamerikanischen Milchgetränkemarkt.
Gastronomiekanäle werden bis 2031 voraussichtlich mit einer CAGR von 6,83 % wachsen. Restaurants und Schnellrestaurantketten nutzen mehr Getränkeformate, um Kundenfrequenz und höhere Durchschnittsbons zu unterstützen. Milchbasierte Proteinprodukte und Cold-Foam-Anwendungen geben Betreibern Möglichkeiten, Ernährung und Geschmack zu Speisekarten hinzuzufügen. Dies kann Milchgetränke zu Gastronomieanlässen zurückbringen, bei denen auch pflanzenbasierte Optionen gewachsen sind. Chobani's Erweiterung in Norton Shores spiegelt den Fertigungsbedarf wider, der durch die breitere Distribution von trinkfertigen Milch- und Kaffeegetränken entsteht. Starke Betreiberbeziehungen und zuverlässige Kühlkettenlieferung sind wichtig für Marken, die in diesem Kanal expandieren möchten.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 einen Marktanteil von 72,43 % am nordamerikanischen Milchgetränkemarkt. Die große Verarbeitungsbasis, der etablierte Milchkonsum und die starke Investitionspipeline stützen diese Position. The Coca-Cola Company begann im August 2026 mit dem Bau einer fairlife-Erweiterung im Wert von 650 Millionen USD in Coopersville, Michigan. Das Unternehmen markierte auch den Hochlauf einer separaten fairlife-Anlage im Wert von 650 Millionen USD in Monroe County, New York. Chobani kündigte im September 2026 einen Fertigungs- und Lagercampus im Wert von 1,2 Milliarden USD in Allentown, Pennsylvania, an.
Der US-amerikanische Markt benötigt auch Produkte, die auf Laktoseempfindlichkeit reagieren. Das Nationale Institut für Diabetes und Verdauungs- und Nierenerkrankungen gibt an, dass Laktosemalabsorption schätzungsweise 36 % der Menschen in den Vereinigten Staaten betrifft[3]. Dies unterstützt das Interesse an laktosefreien, ultrafiltrierten und kultivierten Produkten. Kanada wird bis 2031 voraussichtlich mit einer CAGR von 7,21 % wachsen und ist damit die am schnellsten wachsende Geografie im nordamerikanischen Milchgetränkemarkt. Agropur kündigte 2026 einen Investitionsplan in Höhe von 1 Milliarde CAD für seine Anlagen in Bedford, Nova Scotia, und Beauceville, Quebec, an, was im bereitgestellten Material als ungefähr 735 Millionen USD angegeben wurde. Der Plan umfasst Modernisierung und erweiterte Kapazitäten für Milchzutaten.
Kanadas Milchangebotsmanagement-System unterstützt strukturierte Milchpreisgestaltung und Qualitätsstandards. Seine Verbraucherbasis unterstützt auch die Nachfrage nach laktosefreien und fermentierten Produkten. Mexiko und der Rest Nordamerikas repräsentieren den verbleibenden Anteil am nordamerikanischen Milchgetränkemarkt. Mexiko hat eine Nachfrage nach aromatisierter Milch und trinkbarem Joghurt, unterstützt durch eine junge und zunehmend städtische Bevölkerung. Grupo LALA ist in Mexiko in den Formaten aromatisierte Milch und Joghurtgetränke tätig. Das angereicherte Milchprogramm von LICONSA unterstützt den Basismilchkonsum bei einkommensschwächeren Haushalten. Der grenzüberschreitende Vertrieb gibt US-amerikanischen und mexikanischen Verarbeitern eine Möglichkeit, die Nachfrage nach höherwertigen Milchformaten im Rest der Region aufzubauen.
Wettbewerbslandschaft
Der nordamerikanische Milchgetränkemarkt weist ein niedriges Konzentrationsprofi auf. Landwirtschaftliche Genossenschaften, große Konsumgüterunternehmen, regionale Verarbeiter und Spezialmarken konkurrieren in konventionellen und Premium-Milchformaten. Kein einzelner Lieferant hat eine dominante Position in allen Produkten und Geografien. Der daraus resultierende Wettbewerb erhöht die Bedeutung von Distribution, Produktformulierung und Fertigungszugang. fairlife meldete im bereitgestellten Material einen jährlichen Einzelhandelsumsatz von 4 Milliarden USD. Die Erweiterung der Coopersville-Anlage im Wert von 650 Millionen USD fügt Produktionskapazität für sein Portfolio hinzu.
Chobani's Allentown-Investition vom September 2026 ist ein weiterer wichtiger strategischer Schritt im nordamerikanischen Milchgetränkemarkt. Das Unternehmen kündigte eine Investition von 1,2 Milliarden USD über 5 Jahre in einen 1,5 Millionen Quadratfuß großen Fertigungs- und Lagercampus an. Das bereitgestellte Material gibt an, dass die Anlage bei voller Kapazität voraussichtlich mehr als 3 Milliarden Pfund pennsylvanische Milch jährlich beziehen wird. Chobani erweiterte auch seine La Colombe-Anlage für trinkfertige Kaffeegetränke in Michigan durch ein mehrstufiges Programm im Wert von 567 Millionen USD. Diese Maßnahmen zeigen, dass Kapazität und Distribution genauso wichtig werden wie Produktentwicklung. Sie schaffen auch Skalenvorteile für Unternehmen, die große Produktionsprojekte finanzieren können.
Agropur kündigte im Februar 2026 Investitionen in Höhe von 130 Millionen USD in South Dakota und Wisconsin an, um die Molkenverarbeitung zu erweitern und Milch-Nebenströme in höherwertigen Zutaten zu nutzen. Lifeway Foods hat ebenfalls in Kapazitäten für die Kefirproduktion investiert und damit seinen Fokus auf fermentierte Milchprodukte gestärkt. Danone North America führte Oikos Fusion mit einer patentierten Mischung aus Molke, Leucin und Vitamin D ein. Solche Schritte zeigen, wie Protein, Fermentation und gezielte Ernährung den Wettbewerbsvorteil prägen. Chancen bestehen bei funktionellen Joghurtgetränken, Umgebungs-Kefir und Produkten, die für kleinere, nährstoffdichte Konsumgelegenheiten konzipiert sind. Das Wettbewerbsgleichgewicht wird davon abhängen, ob Marken klare Vorteile mit zuverlässiger Versorgung und Distribution kombinieren können.
Marktführer im nordamerikanischen Milchgetränkebereich
-
Chobani, LLC
-
Dairy Farmers of America Inc.
-
Lifeway Foods, Inc.
-
Groupe Lactalis
-
Nestlé S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Chobani kündigte eine Investition von 1,2 Milliarden USD über fünf Jahre in einen 1,5 Millionen Quadratfuß großen Fertigungs- und Lagercampus in Allentown, Pennsylvania, an. Die Anlage soll bei voller Kapazität voraussichtlich mehr als 3 Milliarden Pfund pennsylvanische Milch jährlich beziehen und 900 Arbeitsplätze schaffen, was die bisher größte private Investition im Agrarsektor Pennsylvanias darstellt.
- September 2026: Prairie Farms führte limitierte Verpackungen für seine saisonalen aromatisierten Milchprodukte ein. Pumpkin Spice Milk bietet einen saisonalen Kürbisgewürz-Geschmack, während Chocolate Peanut Butter Cup Milk Schokoladen- und Erdnussbutter-Aromen kombiniert.
- Juli 2026: Maola führte drei zeitlich begrenzte aromatisierte Milchsorten für das Schuljahr 2026–2027 ein. Die Getränke enthalten 8 Gramm Protein und 13 essentielle Nährstoffe pro Karton sowie 7 Gramm zugesetzten Zucker.
Berichtsumfang des nordamerikanischen Milchgetränkemarkts
Der Bericht über den nordamerikanischen Milchgetränkemarkt bietet eine umfassende Analyse des Marktes nach Produkttyp, Kategorie, Fettgehalt, Verpackungstyp, Vertriebskanal und Geografie. Nach Produkttyp ist der Markt in milchbasierte Getränke, joghurtbasierte Getränke, Kefir und Sonstige segmentiert. Nach Kategorie ist der Markt in aromatisierte und ungesüßte Milchgetränke unterteilt. Nach Fettgehalt umfasst der Markt Vollmilch-, fettarme sowie entrahmte oder fettfreie Produkte. Nach Verpackungstyp umfasst der Markt Kartons, Flaschen, Beutel, Dosen und andere Verpackungsformate. Nach Vertriebskanal ist der Markt in Außer-Haus-Handels- und Gastronomiekanäle kategorisiert. Der Außer-Haus-Handel umfasst Supermärkte und Verbrauchermärkte, Convenience-Stores, Fachgeschäfte, Online-Einzelhandel und andere Kanäle wie Automaten und institutionellen Verkauf. Geografisch deckt der Bericht die Vereinigten Staaten, Mexiko, Kanada und den Rest Nordamerikas ab.
| Milchbasierte Getränke |
| Joghurtbasierte Getränke |
| Kefir |
| Sonstige |
| Ungesüßt |
| Aromatisiert |
| Vollmilch/Fett |
| Fettarm |
| Entrahmt/Fettfrei |
| Kartons |
| Flaschen |
| Beutel |
| Dosen |
| Sonstige |
| Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Einzelhandel | |
| Sonstige (Automaten, Institutioneller Verkauf) | |
| Gastronomie |
| Vereinigte Staaten |
| Mexiko |
| Kanada |
| Rest Nordamerikas |
| Nach Produkttyp | Milchbasierte Getränke | |
| Joghurtbasierte Getränke | ||
| Kefir | ||
| Sonstige | ||
| Nach Kategorie | Ungesüßt | |
| Aromatisiert | ||
| Nach Fettgehalt | Vollmilch/Fett | |
| Fettarm | ||
| Entrahmt/Fettfrei | ||
| Nach Verpackungstyp | Kartons | |
| Flaschen | ||
| Beutel | ||
| Dosen | ||
| Sonstige | ||
| Nach Vertriebskanälen | Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | ||
| Fachgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige (Automaten, Institutioneller Verkauf) | ||
| Gastronomie | ||
| Nach Geografie | Vereinigte Staaten | |
| Mexiko | ||
| Kanada | ||
| Rest Nordamerikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Milchgetränkemarkt?
Die Größe des nordamerikanischen Milchgetränkemarkts beträgt im Jahr 2026 47,56 Milliarden USD und soll bis 2031 bei einer CAGR von 5,68 % 62,69 Milliarden USD erreichen.
Welcher Produkttyp führt beim Milchgetränkeabsatz in Nordamerika?
Milchbasierte Getränke führen mit einem Anteil von 56,47 % im Jahr 2025, unterstützt durch Haushalts-, Gastronomie- und institutionelle Nutzung.
Welcher Milchgetränke-Produkttyp wächst am schnellsten?
Joghurtbasierte Getränke werden bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen, unterstützt durch das Interesse an probiotischen und portablen Milchprodukten.
Welches Land hat den größten Milchgetränkeabsatz in Nordamerika?
Die Vereinigten Staaten halten im Jahr 2025 einen Anteil von 72,43 %, unterstützt durch Verarbeitungskapazität, Einzelhandelsreichweite und Investitionen von fairlife und Chobani.