
Tamanho e Participação do Mercado de Barras de Cereais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
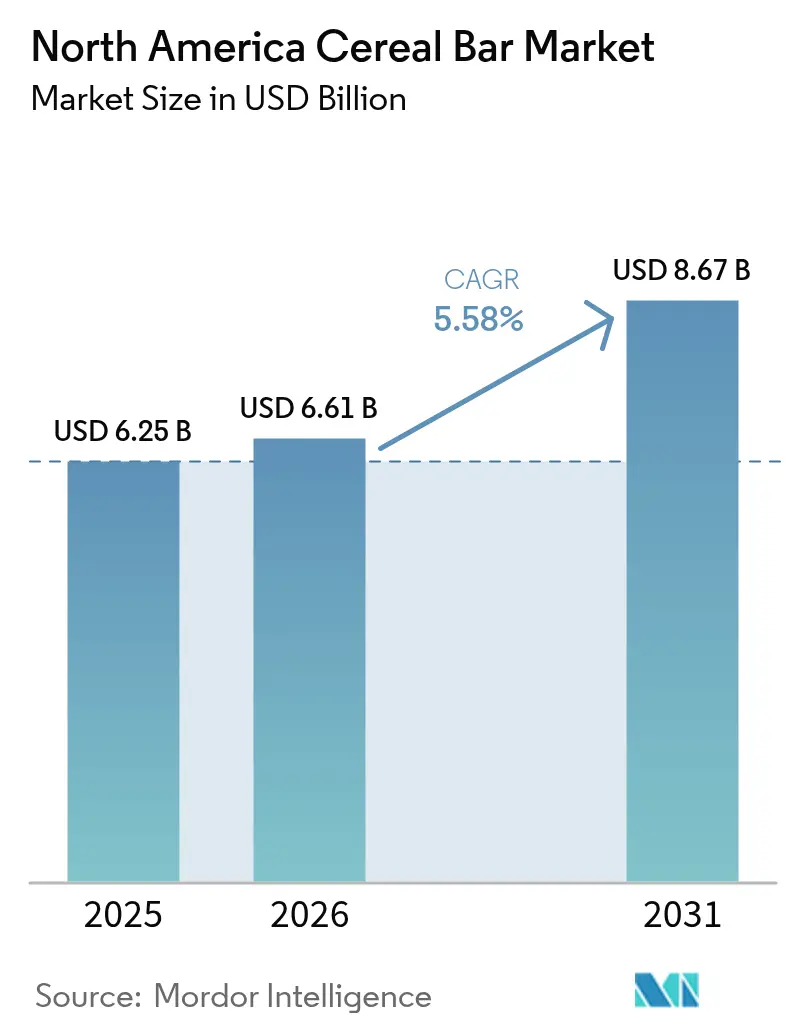
| Tamanho do mercado no ano base (2025) | 6.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.67 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Barras de Cereais da América do Norte por Mordor Intelligence
O tamanho do Mercado de Barras de Cereais da América do Norte está projetado em USD 6,25 bilhões em 2025, USD 6,61 bilhões em 2026, e deverá atingir USD 8,67 bilhões até 2031, crescendo a um CAGR de 5,58% de 2026 a 2031. Este crescimento, impulsionado por um CAGR de 5,58% de 2027 a 2031, destaca uma mudança significativa nos hábitos de consumo de lanches. Os consumidores agora enfatizam a portabilidade e a nutrição funcional em detrimento das preferências de sabor tradicionais. O mercado prospera onde a densidade proteica, os ingredientes de rótulo limpo e o processamento mínimo se intersectam. Como resultado, as marcas estão eliminando adoçantes artificiais e gorduras saturadas enquanto incorporam fontes de proteína de alimentos integrais. Com 71% dos compradores norte-americanos buscando ativamente aumentar sua ingestão de proteínas, a fortificação proteica tornou-se uma expectativa padrão. No entanto, o principal desafio para as marcas reside em garantir a transparência no fornecimento, cumprir as metas de sustentabilidade e atender aos padrões regulatórios. O cenário competitivo é ainda moldado por grandes fusões e aquisições, como a aquisição de USD 35,9 bilhões da Kellanova pela Mars e a pendente compra de USD 3,1 bilhões da WK Kellogg pela Ferrero, refletindo o impulso do setor para construir portfólios diversificados que atendam tanto às necessidades de lanches indulgentes quanto funcionais.
Principais Conclusões do Relatório
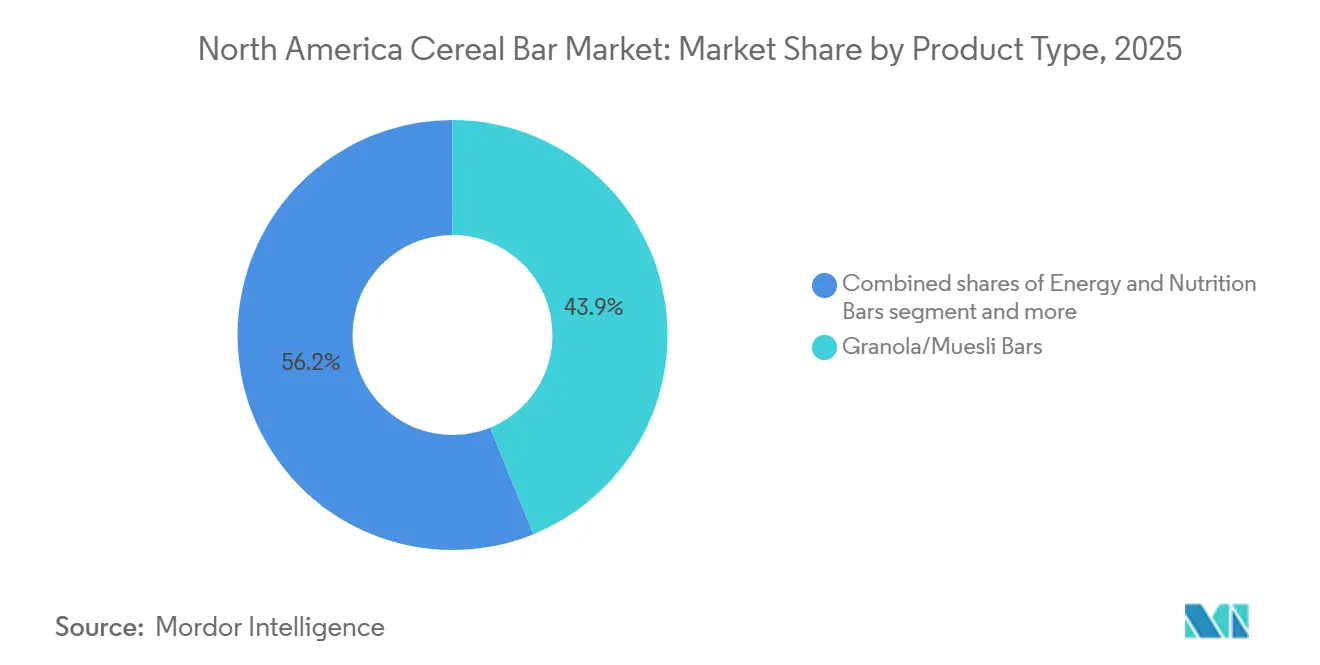
- Por tipo de produto, as barras de granola e muesli lideraram com 43,85% da participação do mercado de barras de cereais da América do Norte em 2025, enquanto as barras de energia e nutrição avançam a um CAGR de 6,58% até 2031.
- Por alegação funcional, os produtos convencionais representaram 76,81% da participação do tamanho do mercado de barras de cereais da América do Norte em 2025; as variantes orgânicas estão projetadas para expandir a um CAGR de 7,29% até 2031.
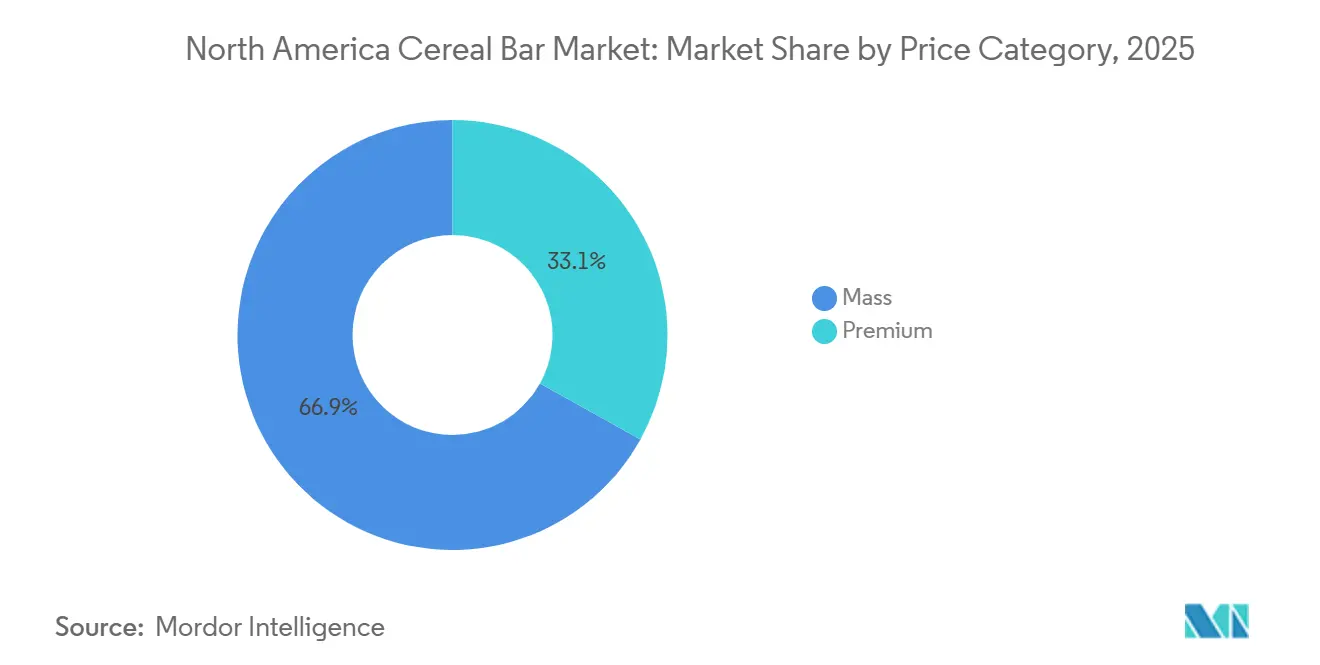
- Por categoria de preço, o segmento de massa deteve 66,92% de participação em 2025, enquanto as barras premium devem crescer a um CAGR de 7,49% no período 2027-2031.
- Por canal de distribuição, supermercados e hipermercados representaram 39,03% da participação de receita em 2025, e os canais de comércio eletrônico estão expandindo a um CAGR de 7,47% até 2031.
- Por geografia, os Estados Unidos comandaram 76,58% da participação do mercado de barras de cereais da América do Norte em 2025; o México deve registrar o CAGR mais rápido de 7,15% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estilos de vida agitados e lanches em movimento impulsionando a demanda por produtos portáteis e nutricionalmente densos | +1.2% | Estados Unidos, Canadá, México urbano | Curto prazo (≤ 2 anos) |
| Expansão de ofertas de produtos com rótulo limpo e não transgênicos | +0.9% | Estados Unidos, Canadá, segmentos premium no México | Médio prazo (2-4 anos) |
| Crescimento nas linhas de produtos à base de plantas e veganos | +0.8% | Costa Oeste dos Estados Unidos, Canadá, centros urbanos | Médio prazo (2-4 anos) |
| Aumento na participação em esportes, atividades físicas e ao ar livre | +1.0% | Estados Unidos, Canadá, emergindo no México | Curto prazo (≤ 2 anos) |
| Ascensão de formatos sem glúten, adequados para alergias e dietas especiais | +0.6% | Estados Unidos, Canadá, demanda de nicho no México | Longo prazo (≥ 4 anos) |
| Crescente consciência sobre saúde e foco em nutrição funcional | +1.3% | Global, mais forte nos Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Estilos de vida agitados e lanches em movimento impulsionando a demanda por produtos portáteis e nutricionalmente densos
Com o declínio das refeições estruturadas e a ascensão dos padrões de alimentação contínua, as barras de cereais evoluíram de guloseimas ocasionais para substitutos essenciais de refeições. Essa tendência é particularmente evidente entre famílias com dupla renda e consumidores da Geração Z, que priorizam a conveniência enquanto atendem às suas necessidades de macronutrientes. Em 2024, o Conselho Internacional de Informação Alimentar relatou que 56% dos americanos estão substituindo refeições tradicionais por lanches ou refeições menores[1]. Para atender à crescente preferência por sabores salgados, os fabricantes estão indo além das formulações tradicionais de mel e aveia. Por exemplo, a General Mills lançou suas variantes Nature Valley Smoky BBQ e Everything Bagel em janeiro de 2024. Essa mudança em direção à diversificação de sabores é um esforço estratégico para capturar ocasiões de consumo como lanches matinais na mesa de trabalho, reabastecimento pós-treino e desejos noturnos, que anteriormente eram dominados por salgadinhos e carne seca. Além disso, a necessidade de portabilidade está impulsionando avanços nas embalagens individuais. Embalagens reseláveis e multipacks com porções controladas estão ganhando popularidade em lojas de conveniência, onde as compras por impulso contribuem significativamente para o volume de vendas.
Expansão de ofertas de produtos com rótulo limpo e não transgênicos
A transparência dos ingredientes deixou de ser um diferencial de venda para se tornar uma exigência essencial do consumidor. No mercado atual, a vantagem competitiva reside em explicar claramente a justificativa para a exclusão de ingredientes específicos, em vez de simplesmente listar os incluídos. A definição revisada de saudável
pela FDA, com vigência prevista para fevereiro de 2028, exigirá reformulações significativas em diversas categorias de produtos, especialmente para aqueles que dependem de açúcares adicionados ou gorduras saturadas para realçar o sabor. As marcas que agirem antecipadamente para reformular seus produtos podem aproveitar essa conformidade como prova de seu compromisso com a qualidade e os padrões de saúde. Por outro lado, as marcas que atrasarem essas mudanças podem enfrentar o risco de serem retiradas das prateleiras dos varejistas, especialmente à medida que os varejistas priorizam cada vez mais sortimentos de produtos mais saudáveis. Além disso, o crescente movimento de rótulo limpo está intimamente alinhado com a integração de ingredientes reaproveitados. Ao incorporar materiais como polpa de frutas recuperada ou grãos residuais, os fabricantes não apenas minimizam o desperdício, mas também apoiam ativamente os princípios da economia circular. Essa abordagem atrai fortemente os consumidores conscientes do meio ambiente, que frequentemente estão dispostos a pagar um preço premium por produtos que enfatizam a sustentabilidade e as práticas responsáveis.
Crescimento nas linhas de produtos à base de plantas e veganos
A fortificação proteica à base de plantas deixou de ser uma opção de nicho vegano para se tornar uma estratégia amplamente adotada. Essa mudança é influenciada principalmente por consumidores flexitarianos que, embora não abandonem completamente os produtos de origem animal, estão cada vez mais optando por alternativas à base de plantas para melhor tolerância digestiva e benefícios ambientais. De acordo com o Instituto de Alimentos Saudáveis, o setor de alimentos à base de plantas dos EUA passou por crescimento e transformação significativos na última década. Em 2024, os alimentos à base de plantas representaram 1,1% do total de vendas de alimentos e bebidas no varejo nos Estados Unidos[2]. Para atender a esse público crescente, a Nature's Path introduziu sua linha Protein Granola 2025, que fornece 10 gramas de proteína à base de plantas por porção, com foco em flexitarianos em vez do menor mercado vegano. Essa abordagem demonstra que as alegações à base de plantas não apenas garantem espaço nas prateleiras nas seções naturais e orgânicas, onde as barras convencionais de laticínios frequentemente enfrentam ceticismo, mas também criam oportunidades para merchandising cruzado nos corredores de nutrição esportiva, tradicionalmente dominados pela proteína de soro de leite. As inovações de ingredientes usando proteínas de ervilha, semente de abóbora e quinoa resolveram os problemas de textura calcária observados nas barras à base de plantas anteriores. Com os avanços nas tecnologias de mascaramento de textura, essas barras agora correspondem à qualidade das opções à base de laticínios. No entanto, o segmento enfrenta desafios, particularmente as preocupações dos consumidores com o processamento intensivo de muitas proteínas vegetais. Isso pode ameaçar o posicionamento de rótulo limpo, tornando essencial que as marcas divulguem de forma transparente seus processos de fornecimento e extração.
Aumento na participação em esportes, atividades físicas e ao ar livre
Em 2024, 77 milhões de americanos, ou 25% dos indivíduos com seis anos ou mais, eram membros de academias, estúdios ou instalações de fitness, de acordo com a Associação de Saúde e Fitness (HFA)[3]. Esse aumento na participação em atividades físicas destaca uma tendência mais ampla: frequentadores casuais de academia e caminhantes de fim de semana estão adotando estratégias de alimentação que antes eram exclusivas de atletas de elite. Essa mudança está ampliando o mercado de barras de energia e nutrição, estendendo-se além dos canais especializados de nicho. Refletindo essa evolução na nutrição esportiva, a General Mills introduziu suas Barras de Smoothie Proteico Nature Valley em janeiro de 2024. Contendo 10 gramas de proteína, essas barras são posicionadas como substitutos do café da manhã, e não apenas como opções pré-treino. As marcas estão cada vez mais focando no sabor e na conveniência em detrimento da funcionalidade pura. Os consumidores modernos priorizam o sabor e a portabilidade, frequentemente aceitando menor densidade proteica para evitar a textura calcária associada às formulações ricas em isolados. Além disso, o aumento das atividades recreativas ao ar livre impulsionou a demanda por lanches leves e não perecíveis que possam suportar variações de temperatura. Essa preferência beneficia barras com coberturas mínimas de chocolate, que têm menos probabilidade de derreter em mochilas. Embora a crescente adoção de medicamentos para perda de peso GLP-1 possa reduzir a frequência de lanches e representar desafios para a categoria, as barras ricas em proteínas podem ganhar força como opções saciantes para controlar o apetite entre as refeições.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudanças regulatórias para rotulagem, alegações de saúde e alérgenos | -0.5% | Estados Unidos, Canadá, México (NOM-051) | Médio prazo (2-4 anos) |
| Custos flutuantes de matérias-primas | -0.7% | Global, particularmente Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Desafios na ampliação de novas formulações para produção em massa | -0.4% | Estados Unidos, Canadá, marcas focadas em inovação | Médio prazo (2-4 anos) |
| Ceticismo do consumidor sobre os benefícios à saúde de alimentos processados | -0.6% | Estados Unidos, Canadá, consumidores urbanos instruídos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudanças regulatórias para rotulagem, alegações de saúde e alérgenos
O prazo da FDA de fevereiro de 2028 para seu rótulo "saudável" atualizado comprime o cronograma de reformulação para marcas que anteriormente dependiam da fortificação para compensar receitas base nutricionalmente fracas. Isso criou uma divisão entre inovadores proativos e retardatários reativos, com estes últimos enfrentando riscos de exclusão das prateleiras à medida que os varejistas priorizam sortimentos de produtos mais saudáveis. No México, a regulamentação NOM-051 exige octógonos de advertência na parte frontal da embalagem para produtos que excedam os limites de calorias, açúcar, sódio, gordura saturada e gordura trans. Isso já impulsionou esforços significativos de reformulação em todo o mercado. As marcas não conformes correm o risco de perder acesso às cantinas escolares e enfrentam estigma do consumidor devido aos rótulos de advertência visíveis. A implicação estratégica é clara: a conformidade regulatória está se tornando uma vantagem competitiva. As marcas que alcançam rótulos limpos e atendem aos critérios de alegação "saudável" podem cobrar preços premium e garantir posicionamento favorável nas prateleiras. Por outro lado, aquelas que atrasam os investimentos enfrentam pressões de margem decorrentes dos custos de reformulação de última hora. Jogadores menores sem orçamentos suficientes de pesquisa e desenvolvimento podem sair do mercado ou buscar aquisição por empresas maiores com expertise regulatória, acelerando a consolidação do setor.
Desafios na ampliação de novas formulações para produção em massa
A reformulação de rótulo limpo apresenta desafios significativos para os fabricantes. À medida que eliminam conservantes sintéticos, emulsificantes e realçadores de sabor — ingredientes anteriormente usados para mascarar variabilidade —, eles enfrentam dificuldades para prolongar a vida útil, preservar a textura e manter o sabor consistente. Para resolver esses problemas, os fabricantes estão adotando tecnologias de processamento avançadas, como processamento de alta pressão, antimicrobianos naturais e embalagens em atmosfera modificada. No entanto, essas soluções exigem investimento de capital substancial, que os jogadores menores frequentemente não conseguem justificar sem garantir compromissos de volume dos varejistas. A ampliação de escala é particularmente desafiadora no segmento de barras proteicas à base de plantas. As proteínas provenientes de ervilhas e sementes de abóbora apresentam variações de lote a lote em sabor e textura, exigindo controle de qualidade rigoroso e potencialmente levando a taxas mais altas de descarte durante a expansão da produção. As marcas que lançam edições limitadas ou SKUs sazonais encontram obstáculos adicionais, pois as trocas frequentes reduzem a eficiência da linha e aumentam os custos por unidade. Essa dinâmica limita a lucratividade, a menos que preços premium possam ser alcançados. Estrategicamente, esse ambiente indica que a inovação é cada vez mais dominada por jogadores maiores com instalações dedicadas de pesquisa e desenvolvimento e parcerias de co-fabricação. Enquanto isso, as marcas menores enfrentam prazos mais longos para chegada ao mercado e taxas de falha mais altas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Barras de Energia Superam a Granola TradicionalAs barras de energia e nutrição, com um robusto CAGR de 6,58%, estão reduzindo constantemente a diferença em relação aos líderes de granola. Essas barras são formuladas com uma combinação estratégica de 10 a 12 g de proteína, proveniente de isolados de ervilha, soja ou soro de leite, e 23 g de grãos integrais. Essa formulação oferece um perfil equilibrado de macronutrientes que atrai não apenas os entusiastas do esporte, mas também uma demografia mais ampla que busca opções de lanche convenientes e nutritivas. Em contraste, as barras de granola e muesli, embora mantendo uma participação de mercado significativa de 43,85%, estão testemunhando um crescimento mais lento. Essa desaceleração é atribuída ao aumento da concorrência de alternativas salgadas e ricas em proteínas, que estão ganhando força entre os consumidores preocupados com a saúde. Para contrariar essa tendência, os players estabelecidos na categoria estão inovando ao introduzir SKUs com foco em grãos que evitam aglutinantes artificiais e aproveitam umectantes naturais para aumentar a vida útil.
As tendências de comportamento do consumidor revelam uma mudança significativa nos hábitos de café da manhã, com as rotinas tradicionais cedendo lugar a formatos mais móveis e convenientes. Os pais estão cada vez mais substituindo os cereais convencionais de tigela com leite por barras de aveia assadas macias. Essas barras não apenas atendem aos requisitos dietéticos de grãos integrais, mas também vêm em porções de 90 calorias, tornando-as uma escolha ideal para as lancheiras das crianças. Além disso, os padrões de lanches noturnos estão evoluindo, com uma preferência crescente por aglomerados de nozes e sementes comercializados por seu teor calmante de magnésio. Essa mudança sublinha a crescente demanda por lanches que ofereçam benefícios funcionais à saúde. No mercado de barras de cereais da América do Norte, as marcas que definem claramente suas propostas de valor — seja focadas em saciedade, energia ou indulgência — estão superando os concorrentes que dependem de um posicionamento genérico de "lanche para qualquer hora".

Por Alegação Funcional:
Orgânico Mais Rápido, Convencional MaiorOs supermercados, apoiados por extensas promoções de preços e ampla disponibilidade, impulsionaram os SKUs convencionais a dominar o mercado com uma participação significativa de 76,81%. Em contraste, os volumes orgânicos estão experimentando uma forte trajetória de crescimento, com uma taxa de crescimento anual composta (CAGR) de 7,29%, refletindo uma clara mudança em direção à premiumização. Certificações como USDA Orgânico e Projeto Não Transgênico, exibidas com destaque nas embalagens, aumentam o apelo das barras orgânicas para os consumidores conscientes do meio ambiente, que estão dispostos a pagar um preço mais alto por qualidade e sustentabilidade. Até 2031, espera-se que as barras orgânicas fortaleçam sua presença nos ambientes de varejo de canal natural urbano, consolidando ainda mais sua posição no mercado de barras de cereais da América do Norte.
Apesar desse crescimento, as complexidades de fornecimento continuam sendo um desafio significativo. Ingredientes orgânicos como mel, amêndoas e aveia incorrem em prêmios de custo que variam de 8% a 15%. No entanto, a adoção de práticas de agricultura regenerativa está ajudando a mitigar esses custos, reduzindo as despesas com fertilizantes e melhorando os rendimentos das culturas a longo prazo, estreitando gradualmente a disparidade de custos. Os líderes do setor estão abordando a variabilidade dos ingredientes empregando técnicas de torrefação internas e desenvolvendo infusões de sabor proprietárias, mantendo efetivamente a consistência do produto sem depender de emulsificantes sintéticos. Enquanto isso, os produtores convencionais estão explorando reformulações no meio do ciclo para cumprir as regulamentações de rotulagem NOM-051, que visam evitar o uso de octógonos de advertência. Essa tendência indica uma convergência gradual entre as alegações convencionais e orgânicas ao longo do tempo, à medida que ambos os segmentos se adaptam às preferências evolutivas dos consumidores e aos requisitos regulatórios.
Por Categoria de Preço:
Volume de Massa Versus Margens PremiumEm 2025, o segmento de massa representou uma participação de mercado significativa de 66,92%, impulsionada principalmente pelo sucesso das promoções de marcas próprias e pela popularidade das ofertas em multipacks. Essas estratégias atenderam efetivamente aos consumidores sensíveis ao custo que buscam valor pelo dinheiro. Por outro lado, as barras premium têm previsão de crescer a um impressionante CAGR de 7,49%, impulsionado pela crescente demanda dos consumidores por produtos que enfatizam a transparência dos ingredientes, histórias de produção em pequenos lotes e canais de vendas diretas ao consumidor. Esses fatores justificam coletivamente os preços mais altos das ofertas premium. Além disso, os modelos de assinatura estão ganhando força ao combinar a conveniência do reabastecimento regular da despensa com recompensas de fidelidade, fomentando a retenção de clientes e garantindo compras repetidas com margens de lucro favoráveis.
A inflação intensificou a divisão entre os compradores, com famílias sensíveis ao custo mudando suas preferências para clubes de atacado e marcas de varejistas para gerenciar despesas. Em contraste, os consumidores abastados estão priorizando produtos com certificações como Orgânico Regenerativo Certificado, refletindo seu foco em sustentabilidade e qualidade. Para sustentar sua percepção de valor, as marcas premium estão investindo cada vez mais em iniciativas ecológicas, como embalagens recicláveis e compromissos com envio neutro em carbono. As perspectivas do mercado de barras de cereais da América do Norte indicam uma polarização crescente, onde as marcas de preço médio enfrentam o risco de serem espremidas, a menos que se reposicionem estrategicamente para se alinhar com os segmentos orientados ao valor ou premium.
Por Canal de Distribuição:
Impulso DigitalEm 2025, supermercados e hipermercados contribuíram com 39,03% da receita total no mercado de barras de cereais. No entanto, o fluxo médio de clientes nesses estabelecimentos estagnou à medida que as preferências de compra dos consumidores se deslocam cada vez mais para plataformas online. Os canais de comércio eletrônico estão testemunhando um crescimento robusto, com uma taxa de crescimento anual composta (CAGR) de 7,47%, impulsionando uma expansão digital significativa no mercado de barras de cereais da América do Norte. Plataformas como o Assine e Poupe da Amazon e lojas online de propriedade das marcas removeram efetivamente as barreiras tradicionais de taxas de alocação de espaço em prateleiras, permitindo que jogadores menores acessem audiências nacionais de forma rápida e eficiente.
As lojas de conveniência continuam sendo um canal crítico para atender às compras por impulso e às necessidades de lanches de viagem, particularmente em áreas de alto tráfego de passageiros. O merchandising estratégico, como colocar barras de granola tradicionais ao nível dos olhos perto dos balcões de café, ajuda a sustentar a velocidade de vendas. Além disso, os postos de gasolina estão inovando ao introduzir expositores refrigerados para barras ricas em proteínas, estrategicamente posicionados ao lado de bebidas energéticas para atrair consumidores preocupados com a saúde. As marcas omnicanal estão aproveitando os códigos QR nas embalagens dos produtos para impulsionar compras repetidas por meio de canais online, ao mesmo tempo em que coletam dados primários valiosos. Esses dados permitem que as marcas ofereçam ofertas personalizadas, aumentando o engajamento e a fidelidade do cliente.
Análise Geográfica
Mercado de Barras de Cereais dos Estados Unidos
No mercado de barras de cereais da América do Norte, os EUA detêm uma participação dominante de 76,58% da receita. Isso evidencia a extensa rede de distribuição em supermercados dos Estados Unidos e uma forte preferência por lanches. No entanto, o crescimento está desacelerando à medida que o mercado se aproxima da saturação e as discussões em torno dos alimentos ultraprocessados impactam os volumes. Os critérios de alegação "saudável" da FDA, que entrarão em vigor em breve, desencadearam uma corrida à reformulação entre as marcas. Espera-se que os primeiros adotantes de formulações em conformidade garantam melhor posicionamento nas prateleiras e mitiguem riscos de litígios. Além disso, o comércio eletrônico, especialmente por meio de programas de fidelidade e assinaturas de lanches em grande quantidade, está ajudando as marcas premium a compensar a desaceleração das vendas nas lojas físicas tradicionais.
Mercado de Barras de Cereais do México
O México é o mercado de crescimento mais rápido da região, com um CAGR de 7,15%. Esse crescimento é impulsionado pelos rótulos de advertência NOM-051, que visam produtos com alto teor de açúcar e sódio. As barras reformuladas que evitam esses rótulos estão se beneficiando do crescimento da classe média urbana e do aumento das adesões a academias de ginástica. Os EUA já fornecem 66% das importações de cereais do México, conferindo às marcas americanas uma vantagem logística, desde que suas formulações atendam aos requisitos locais. Os canais de comércio moderno, como supermercados, lojas de conveniência e mini-mercados em postos de gasolina, respondem por uma parcela significativa da distribuição e estão alocando cada vez mais espaços secundários para SKUs mais saudáveis.
Mercado de Barras de Cereais do Canadá, América Central e Caribe
O Canadá está experimentando um crescimento estável de dígito médio único, apoiado pelos requisitos de rotulagem bilíngue e pelas regulamentações da CFIA. As barras orgânicas e sem glúten estão ganhando popularidade, impulsionadas por campanhas nacionais de educação sobre alegações de saúde. Os produtores domésticos estão aproveitando oportunidades de co-branding com aveia e xarope de bordo para enfatizar a origem dos produtos. Enquanto isso, o restante da América do Norte, incluindo a América Central e o Caribe, permanece subdesenvolvido, mas apresenta potencial de crescimento a longo prazo. A adaptação de barras acessíveis e com porções controladas às preferências de sabores tropicais locais, como coco, goiaba e banana-da-terra, poderia abrir oportunidades nesses mercados.
Cenário Competitivo
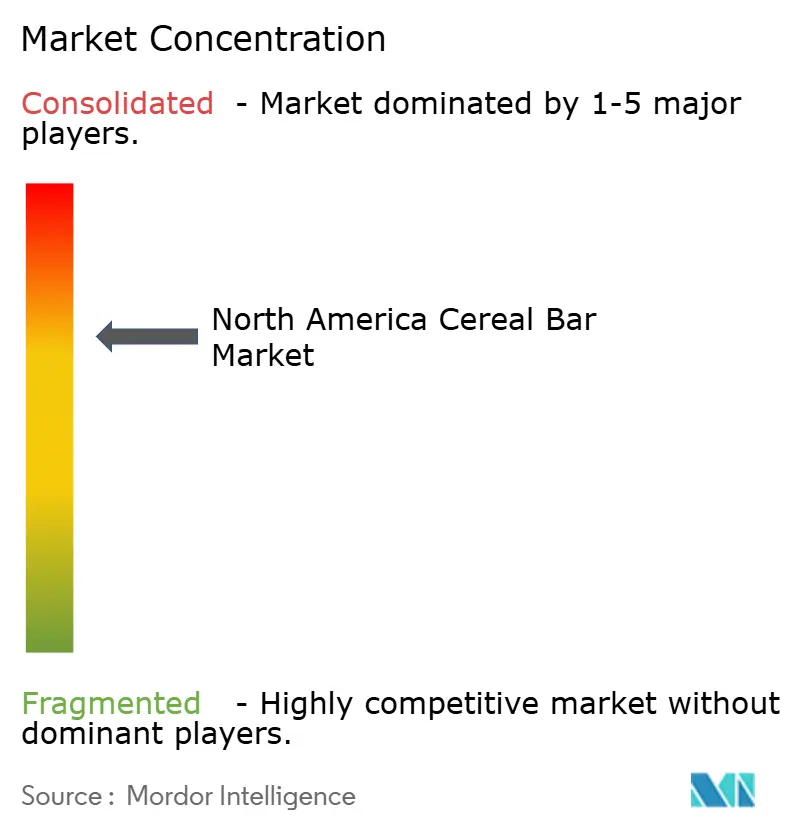
O mercado de barras de cereais da América do Norte é moderadamente consolidado, com um número limitado de empresas multinacionais de Bens de Consumo Embalados (BCE) controlando a maioria do volume de mercado. Embora as marcas estabelecidas dominem o mercado, jogadores menores e emergentes ainda têm oportunidades significativas em nichos premium e funcionais. Em um desenvolvimento importante, a Mars adquiriu a Kellanova por USD 35,9 bilhões em agosto de 2024. Essa aquisição criou um gigante de lanches para a Mars, incorporando marcas populares como Nature Valley, Kashi, RXBar, KIND e Clif Bar. Essas marcas atendem a vários pontos de preço, oferecem diversos benefícios funcionais e operam em múltiplos canais de distribuição. Por meio dessa consolidação, a Mars pode otimizar suas operações compartilhando custos de pesquisa e desenvolvimento em seu portfólio, negociando melhores taxas de alocação de espaço em prateleiras com varejistas e implementando promoções entre marcas para proteger o espaço nas prateleiras dos concorrentes de marcas próprias.
Outra transação importante no mercado foi a aquisição pela Mondelez International de uma participação majoritária na Perfect Snacks em junho de 2024. A Perfect Snacks, uma marca de barras proteicas refrigeradas, está disponível em mais de 27.000 pontos de venda no varejo nos Estados Unidos. Essa aquisição destaca o foco crescente das grandes empresas de BCE em formatos refrigerados à base de plantas, que normalmente comandam um prêmio de preço de 30% a 40% sobre as unidades de manutenção de estoque (SKUs) ambiente. Esse movimento reflete uma mudança mais ampla do setor em direção a formatos de produtos inovadores que se alinham com as demandas evolutivas dos consumidores por opções mais saudáveis e sustentáveis.
As oportunidades de crescimento no mercado de barras de cereais são particularmente proeminentes em barras refrigeradas, formulações sem grãos e o uso de ingredientes reaproveitados. Disruptores emergentes como a Three Wishes estão aproveitando essas tendências ao lançar produtos inovadores, como barras de granola sem grãos, agora disponíveis na Target. Essas barras, feitas de nozes e sementes, fornecem 6 gramas de proteína e 3 gramas de açúcar por porção, excluindo ingredientes tradicionais como trigo, arroz, milho e aveia. Essa formulação é projetada para atrair consumidores preocupados com a saúde, incluindo aqueles que seguem dietas paleo e Whole30, demonstrando o potencial de produtos de nicho para ter sucesso em um mercado competitivo.
Líderes do Setor de Barras de Cereais da América do Norte
-
General Mills Inc.
-
Kellanova
-
PepsiCo, Inc.
-
Mondelez International, Inc.
-
Mars, Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Barras de Cereais da América do Norte Empresas cobertas neste relatório
- General Mills Inc.
- Kellanova
- PepsiCo, Inc.
- Mondelez International, Inc.
- Mars, Incorporated
- Post Holdings Inc.
- The Simply Good Foods Company
- McKee Foods Corporation
- Bobo's Oat Bars, LLC
- Nature's Path Foods, Inc.
- Core Foods, LLC
- Probar LLC
- Riverside Natural Foods Ltd
- Kashi Company
- Atkins Nutritionals
- Quaker Oats Company
- Health Warrior
- GoGo Quinoa Inc.
- Freedom Foods Group Limited
- Bariatrix Nutrition Inc.
Desenvolvimentos industriais recentes em Mercado de Barras de Cereais da América do Norte
- Janeiro de 2026: A Kellogg's lançou a barra Nutri-Grain Crunchy, feita com uma mistura nutritiva de aveia, cevada, trigo sarraceno, centeio e quinoa. A empresa destaca que essas barras são Não Transgênicas, sem amendoim e não contêm xarope de milho com alto teor de frutose nem aromas e corantes artificiais.
- Novembro de 2025: A Cerealto adquiriu uma participação majoritária na Fresca Foods, estabelecendo uma forte presença de fabricação nos EUA. Essa parceria acelera a entrada da Cerealto no mercado de barras de lanches da América do Norte em rápido crescimento e expande as capacidades nos segmentos de lanches naturais e orgânicos.
- Novembro de 2024: A 1440 Foods adquiriu a FITCRUNCH para fortalecer seu portfólio de barras de lanches ricas em proteínas, expandindo sua posição no segmento de nutrição ativa da América do Norte e ampliando o alcance nos canais de varejo com capacidades complementares de inovação de produtos.
- Abril de 2024: A Seven Sundays lançou o Real Cocoa Sunflower Cereal nas lojas Costco dos EUA, visando consumidores preocupados com a saúde. O produto apresenta ingredientes sem grãos e reaproveitados e proteína vegetal, refletindo inovação e expansão no mercado de cereais e lanches da América do Norte.
Escopo do Relatório do Mercado de Barras de Cereais da América do Norte
Uma barra de cereais é um lanche portátil e pronto para consumo feito de grãos comprimidos. O mercado de barras de cereais da América do Norte é segmentado por tipo de produto, alegação funcional, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em barras de granola/muesli, barras de energia e nutrição e outros. Por alegação funcional, o mercado é segmentado em orgânico e convencional. Por categoria de preço, o mercado é segmentado em massa e premium. Por canal de distribuição, o mercado é segmentado em supermercado/hipermercado, loja de varejo online, loja de conveniência e outros canais de distribuição. Por geografia, o mercado é segmentado em Estados Unidos, Canadá, México e Restante da América do Norte. Para cada segmento, as previsões de mercado são fornecidas em termos de valor (USD) e volume (Toneladas).
Visão geral da segmentação
| Barras de Granola/Muesli |
| Barras de Energia e Nutrição |
| Outros |
| Orgânico |
| Convencional |
| Massa |
| Premium |
| Supermercado/Hipermercado |
| Loja de Varejo Online |
| Loja de Conveniência |
| Outros Canais de Distribuição |
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Por Tipo de Produto | Barras de Granola/Muesli |
| Barras de Energia e Nutrição | |
| Outros | |
| Por Alegação Funcional | Orgânico |
| Convencional | |
| Por Categoria de Preço | Massa |
| Premium | |
| Por Canal de Distribuição | Supermercado/Hipermercado |
| Loja de Varejo Online | |
| Loja de Conveniência | |
| Outros Canais de Distribuição | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte |
Definição de mercado
- Chocolate ao Leite e Chocolate Branco - O chocolate ao leite é um chocolate sólido feito com leite (na forma de leite em pó, leite líquido ou leite condensado) e sólidos de cacau. O chocolate branco é feito de manteiga de cacau e leite e não contém absolutamente nenhum sólido de cacau. O escopo inclui chocolates regulares, variantes com baixo teor de açúcar e sem açúcar.
- Toffees e Nougats - Os toffees incluem balas duras, mastigáveis e pequenas ou de uma mordida, comercializadas com rótulos de toffee ou confeitaria semelhante a toffee. O nougat é uma confeitaria mastigável com amêndoa, açúcar e clara de ovo como ingrediente básico; originou-se na Europa e nos países do Oriente Médio.
- Barras de Cereais - Um lanche composto de cereal matinal que foi comprimido em forma de barra e mantido junto com uma forma de adesivo comestível. O escopo inclui barras de lanche feitas com cereais como arroz, aveia, milho, etc., misturados com um xarope aglutinante. Isso também inclui produtos rotulados como barras de cereais, barras de cereais especiais ou barras de grãos.
- Goma de Mascar - É uma preparação para mastigar, geralmente feita de chicle aromatizado e adoçado ou substitutos como acetato de polivinila. Os tipos de gomas de mascar incluídos no escopo são gomas de mascar com açúcar e gomas de mascar sem açúcar.
| Palavra-chave | Definição |
|---|---|
| Chocolate Amargo | O chocolate amargo é uma forma de chocolate que contém sólidos de cacau e manteiga de cacau sem leite. |
| Chocolate Branco | O chocolate branco é o tipo de chocolate que contém a maior porcentagem de sólidos de leite, tipicamente em torno de ou acima de 30 por cento. |
| Chocolate ao Leite | O chocolate ao leite é feito de chocolate amargo com baixo teor de sólidos de cacau e maior teor de açúcar, além de um produto lácteo. |
| Bala Dura | Uma bala feita de açúcar e xarope de milho fervidos sem cristalizar. |
| Toffees | Um doce duro, mastigável, frequentemente marrom, feito de açúcar fervido com manteiga. |
| Nougats | Um doce mastigável ou quebradiço contendo amêndoas ou outras nozes e às vezes frutas. |
| Barra de Cereais | Uma barra de cereais é um produto alimentício em forma de barra, feito pela compressão de cereais e geralmente frutas secas ou frutas vermelhas, que na maioria dos casos são mantidos juntos por xarope de glicose. |
| Barra de Proteína | As barras de proteína são barras nutricionais que contêm uma alta proporção de proteína em relação a carboidratos/gorduras. |
| Barra de Frutas e Nozes | Geralmente são baseadas em tâmaras com outras adições de frutas secas e nozes e, em alguns casos, aromatizantes. |
| NCA | A Associação Nacional de Confeiteiros é uma organização comercial americana que promove chocolate, balas, gomas de mascar e pastilhas, e as empresas que fabricam esses produtos. |
| CGMP | As boas práticas de fabricação atuais são aquelas que estão em conformidade com as diretrizes recomendadas pelas agências relevantes. |
| Alimentos não padronizados | Alimentos não padronizados são aqueles que não possuem um padrão de identidade ou que desviam de um padrão prescrito de qualquer forma. |
| IG | O índice glicêmico (IG) é uma forma de classificar os alimentos que contêm carboidratos com base na velocidade com que são digeridos e aumentam os níveis de glicose no sangue ao longo de um período de tempo. |
| Leite em pó desnatado | O leite em pó desnatado é obtido pela remoção da água do leite desnatado pasteurizado por secagem por atomização. |
| Flavanóis | Os flavanóis são um grupo de compostos encontrados no cacau, chá, maçãs e muitos outros alimentos e bebidas à base de plantas. |
| WPC | Concentrado de proteína de soro de leite — a substância obtida pela remoção de constituintes não proteicos suficientes do soro de leite pasteurizado, de modo que o produto seco acabado contenha mais de 25% de proteína. |
| LDL | Lipoproteína de Baixa Densidade — o colesterol ruim |
| HDL | Lipoproteína de Alta Densidade — o colesterol bom |
| BHT | O Hidroxitolueno Butilado é um produto químico sintético adicionado aos alimentos como conservante. |
| Carragenina | A carragenina é um aditivo usado para espessar, emulsificar e conservar alimentos e bebidas. |
| Forma livre | Não contendo certos ingredientes, como glúten, laticínios ou açúcar. |
| Manteiga de cacau | É uma substância gordurosa obtida dos grãos de cacau, usada na fabricação de confeitaria. |
| Pastellies | Um tipo de doce brasileiro feito de açúcar, ovos e leite. |
| Drageias | Pequenos doces redondos revestidos com uma camada dura de açúcar. |
| CHOPRABISCO | Associação Real Belga da indústria de chocolate, pralinês, biscoitos e confeitaria — uma associação comercial que representa o setor de chocolate belga. |
| Diretiva Europeia 2000/13 | Uma diretiva da União Europeia que regulamenta a rotulagem de produtos alimentícios. |
| Kakao-Verordnung | A portaria alemã do chocolate, um conjunto de regulamentações que define o que pode ser rotulado como "chocolate" na Alemanha. |
| FASFC | Agência Federal para a Segurança da Cadeia Alimentar |
| Pectina | Uma substância natural derivada de frutas e vegetais. É usada em confeitaria para criar uma textura gelatinosa. |
| Açúcares invertidos | Um tipo de açúcar composto de glicose e frutose. |
| Emulsificante | Uma substância que ajuda a misturar dois líquidos que não se misturam. |
| Antocianinas | Um tipo de flavonoide responsável pelas cores vermelha, roxa e azul da confeitaria. |
| Alimentos Funcionais | Alimentos que foram modificados para fornecer benefícios adicionais à saúde além da nutrição básica. |
| Certificado Kosher | Esta certificação verifica que os ingredientes, o processo de produção incluindo todos os maquinários e/ou o processo de serviço alimentar estão em conformidade com os padrões da lei dietética judaica. |
| Extrato de raiz de chicória | Um extrato natural da raiz de chicória que é uma boa fonte de fibras, cálcio, fósforo e folato. |
| DDR | Dose diária recomendada |
| Gomas | Um doce mastigável à base de gelatina, frequentemente aromatizado com frutas. |
| Nutracêuticos | Alimentos ou suplementos dietéticos que alegam ter benefícios à saúde. |
| Barras de energia | Barras de lanche com alto teor de carboidratos e calorias, projetadas para fornecer energia em movimento. |
| BFSO | Organização Belga de Segurança Alimentar para a cadeia alimentar. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas, e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (PVM) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura


