
Tamanho e Participação do Mercado de Estampagem de Aço Automotivo na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 20.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.65 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estampagem de Aço Automotivo na América do Norte por Mordor Intelligence
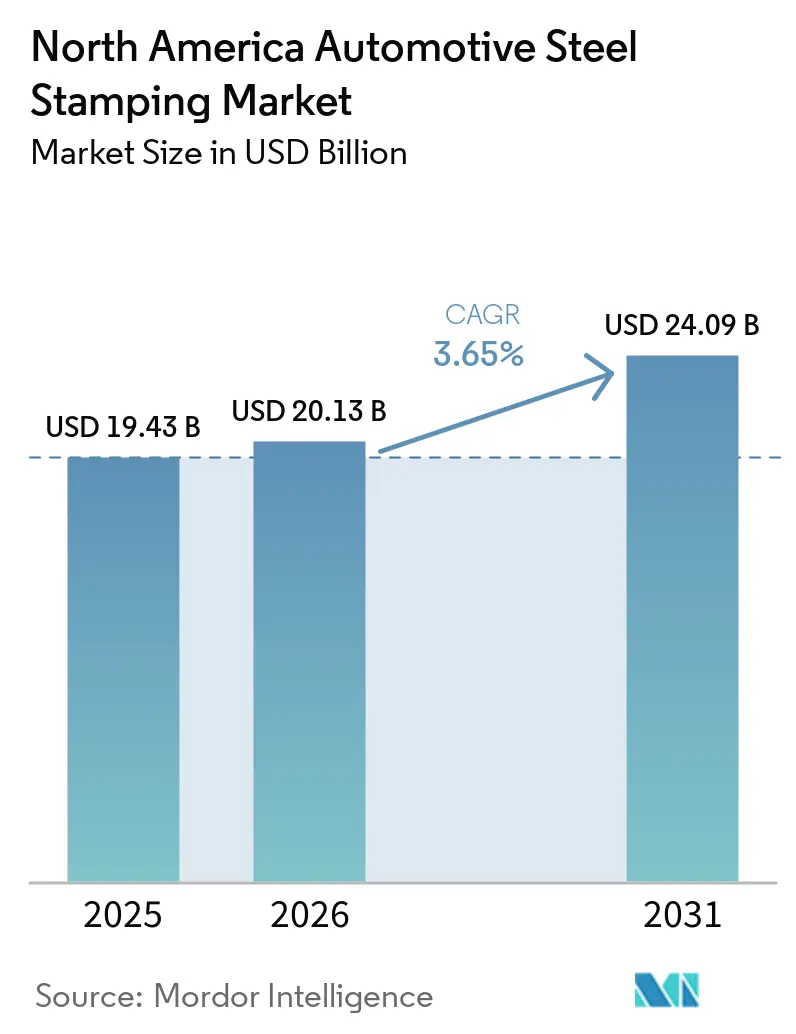
O tamanho do mercado de estampagem de aço automotivo da América do Norte foi avaliado em 19,43 bilhões de USD em 2025 e é estimado em 20,13 bilhões de USD em 2026, com projeção de atingir 24,09 bilhões de USD até 2031, crescendo a um CAGR de 3,65% de 2026 a 2031. Os mandatos de conteúdo regional do USMCA estão trazendo capacidade de estampagem de volta para o território nacional, enquanto componentes de aço de ultrarresistência (UHSS) estampados a quente ajudam as montadoras a reduzir o peso dos veículos sem perturbar as cadeias de fornecimento estabelecidas. A automação por prensas servo está reduzindo os custos por peça e mitigando o impacto dos elevados preços do aço plano. A mudança da Tesla de gigafundição em alumínio para megaestampagens em aço destacou a menor intensidade de capital das arquiteturas de aço em múltiplas peças, incentivando as montadoras tradicionais a investir em linhas de estampagem avançadas. No entanto, a produção estável de veículos leves e a adoção mais lenta de veículos elétricos a bateria (BEV) continuam a restringir a demanda de curto prazo por carcaças de bateria estampadas.
Principais Conclusões do Relatório
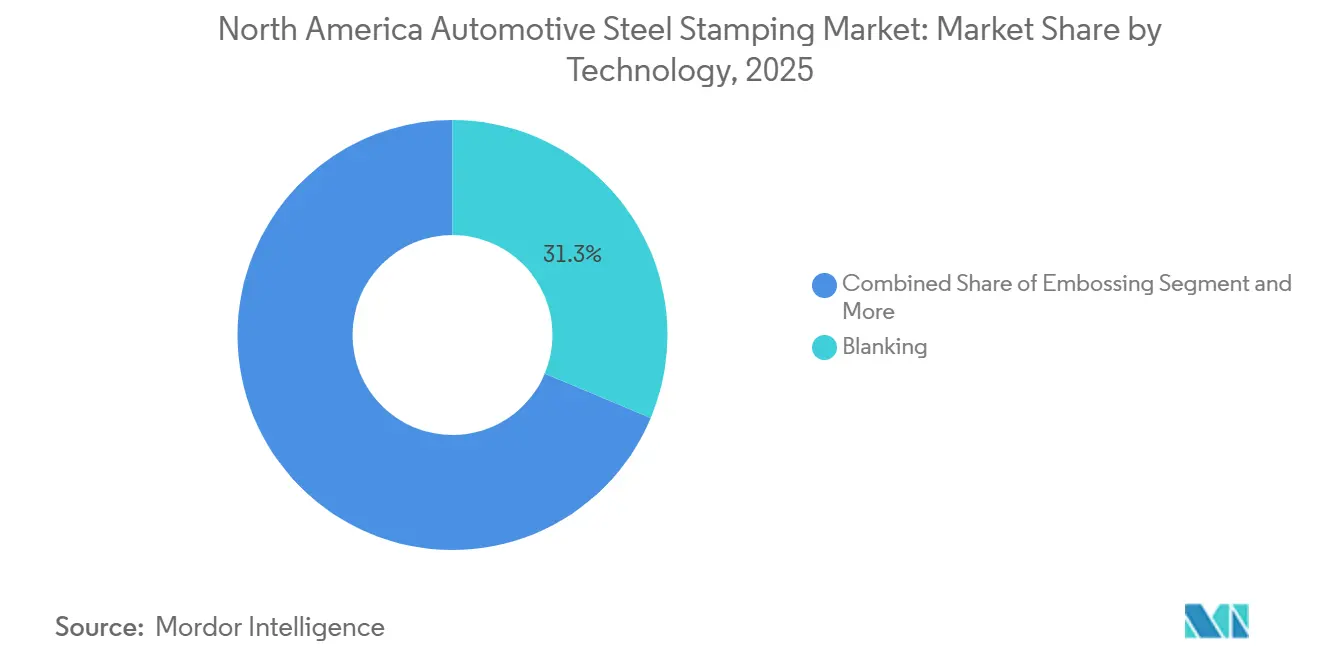
- Por tecnologia, o corte a laser liderou com 31,28% da participação no mercado de estampagem de aço automotivo da América do Norte em 2025, enquanto o repuxo está projetado para registrar o maior CAGR de 4,67% até 2031.
- Por processo, a conformação de chapas metálicas liderou com 38,15% da participação no mercado de estampagem de aço automotivo da América do Norte em 2025, enquanto a estampagem a quente deve crescer a um CAGR de 4,69% até 2031.
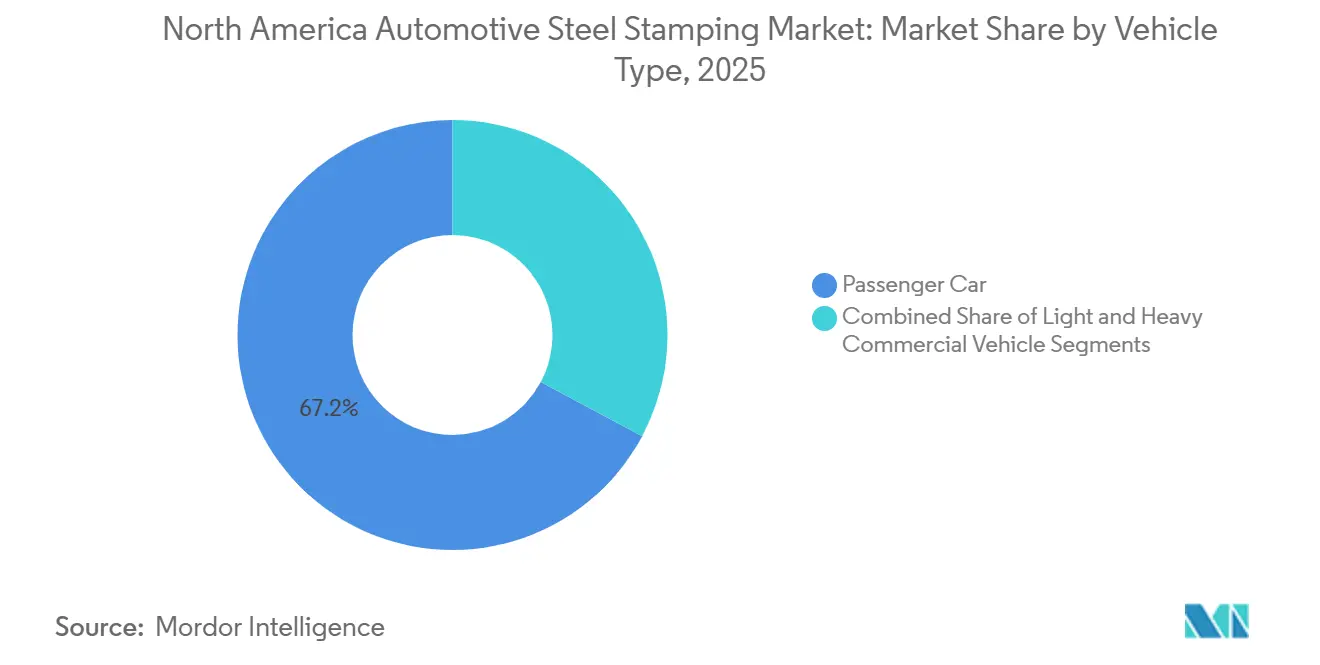
- Por tipo de veículo, os automóveis de passeio representaram 67,17% do tamanho do mercado de estampagem de aço automotivo da América do Norte em 2025, e os veículos comerciais leves estão projetados para expandir a um CAGR de 4,73% até 2031.
- Por propulsão, as plataformas de combustão interna detiveram 71,26% da demanda em 2025; as estampagens para veículos elétricos registrarão o crescimento mais rápido, com CAGR de 5,77% no período de 2026 a 2031.
- Por país, os Estados Unidos mantiveram uma participação de receita de 61,23% em 2025, enquanto o México deve registrar o maior CAGR de 5,81% durante 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão dos OEMs por aligeiramento impulsionando a demanda | +1.1% | América do Norte, com adoção antecipada nos Estados Unidos e no Canadá | Longo prazo (≥ 4 anos) |
| Regras mais rígidas de conteúdo regional do USMCA favorecendo estampadores locais de aço | +0.9% | México (corredor de Bajío), estados fronteiriços dos Estados Unidos | Médio prazo (2-4 anos) |
| Recuperação da produção de veículos leves na América do Norte | +0.8% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Relocalização da estampagem de caixas de pacotes de baterias | +0.7% | Estados Unidos (Michigan, Ohio, Tennessee) | Médio prazo (2-4 anos) |
| Investimentos em automação reduzindo o custo por peça | +0.6% | Estados Unidos, Canadá (corredor automotivo de Ontário) | Curto prazo (≤ 2 anos) |
| Demanda por megaestampagens de aço em substituição à gigafundição | +0.5% | Estados Unidos, México (plantas da Tesla e OEMs tradicionais) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pressão dos OEMs por Aligeiramento Impulsionando a Demanda por Estampagens de AHSS e UHSS
A Cleveland-Cliffs certificou aço endurecido por prensa de 1.500 MPa em 2025, possibilitando economia de massa de 20 a 25% em pilares B e anéis de porta em comparação com os graus convencionais. Da mesma forma, o Docol 2200 MPa da SSAB e as ofertas de 2,2 GPa da Tata Steel estão disponíveis comercialmente, mas a adoção depende de caras linhas de estampagem a quente que podem custar entre 8 e 12 milhões de USD cada. A planta de estampagem a quente da Gestamp em San Luis Potosí, com investimento de 74 milhões de EUR, aproveitará sua tecnologia Ges-Multistep para combinar conformação e têmpera em um único ciclo, reduzindo despesas com ferramental e melhorando a repetibilidade dimensional. Os fornecedores de primeiro nível com capital para financiar tais atualizações conquistarão programas de UHSS de alta margem, enquanto estampadores regionais menores correm o risco de se tornarem commodities nos painéis de aço macio tradicionais.
Regras Mais Rígidas de Conteúdo Regional do USMCA Favorecendo Estampadores Locais de Aço
Os requisitos de conteúdo de valor regional e de aquisição de aço do USMCA entraram plenamente em vigor, direcionando o trabalho para fornecedores localizados próximos aos centros das montadoras no Corredor Bajío do México e nas plantas de fabricação nos estados fronteiriços dos EUA. O México fortaleceu sua posição como principal fonte de importações de autopeças dos EUA, ganhando participação em relação a outros países fornecedores e atraindo substancial novo investimento estrangeiro direto automotivo. Essa tendência reflete a crescente importância das cadeias de fornecimento regionais, a proximidade dos centros de produção das montadoras e a conformidade com os requisitos de fornecimento do USMCA. A próxima revisão do tratado introduz incerteza política; no entanto, regras mais rígidas de conteúdo de valor trabalhista provavelmente incentivarão ainda mais o nearshoring e beneficiarão os estampadores com presença de fabricação estabelecida nos Estados Unidos, México e Canadá.
Recuperação da Produção de Veículos Leves na América do Norte Após a Pandemia
O investimento de 1 bilhão de USD da GM em múltiplas plantas no México e a atualização de 912 milhões de USD da Toyota em híbridos em cinco estados dos Estados Unidos destacam a confiança dos OEMs na capacidade regional, mesmo enquanto gerenciam os cronogramas de eletrificação [1]. Os fornecedores de estampagem, portanto, enfrentam crescimento unitário plano a baixo de um dígito e devem apostar em automação e manufatura enxuta para proteger as margens. Os fornecedores de primeiro nível capazes de absorver demanda incremental sem aumentos proporcionais de mão de obra preservarão a alavancagem de preços, enquanto oficinas menores correm o risco de serem relegadas a contratos de custo mais margem com potencial de crescimento limitado.
Investimentos em Automação Reduzindo o Custo por Peça nas Prensas de Estampagem
A nova prensa servo SIMPAC de 3.000 toneladas da Martinrea em Ontário entrega 15 golpes por minuto com alimentação automatizada de blanks, reduzindo o custo de mão de obra por peça em 22% e estendendo a vida útil do molde em até 40% [2]. A Trans-Matic opera 119 prensas de transferência e 15 prensas progressivas no Michigan e em Monterrey, possibilitando lotes sem operador de infladores de airbag e módulos de freio. Fornecedores com volumes anuais acima de 500.000 peças por SKU já podem justificar o investimento em prensas servo, enquanto oficinas menores enfrentam consolidação ou saída do mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de BEV mais lenta do que o esperado limitando os volumes incrementais de estampagem | -0.7% | Estados Unidos (principal), Canadá, México | Médio prazo (2-4 anos) |
| Volatilidade nos preços do aço plano na América do Norte | -0.6% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Pressão de fluxo de caixa dos fornecedores de primeiro nível decorrente dos mandatos de "redução de custos" dos OEMs | -0.4% | Estados Unidos, Canadá (corredor de Ontário) | Curto prazo (≤ 2 anos) |
| Concorrência de substitutos de extrusão de alumínio e moldagem de compósitos | -0.3% | Estados Unidos, Canadá (OEMs focados em aligeiramento) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de BEV Mais Lenta do que o Esperado Limitando os Volumes Incrementais de Estampagem
A revogação dos incentivos federais para veículos elétricos no final de 2025 levou a uma queda significativa nas vendas trimestre a trimestre. A participação de mercado dos BEV também recuou no início de 2026 em comparação com o ano anterior. A Ford registrou baixas contábeis em vários programas de veículos elétricos, enquanto a GM adiou planos de expansão de capacidade e redirecionou seu foco de curto prazo para híbridos, que requerem carcaças de bateria menores e menos estampagens de aço de ultrarresistência (UHSS). Na ausência de suporte político, os fornecedores enfrentam o risco de ferramental específico para veículos elétricos se tornar ocioso. No entanto, moldes flexíveis que suportam tanto programas de motor de combustão interna quanto de BEV exigem investimento inicial substancialmente maior.
Volatilidade nos Preços do Aço Plano na América do Norte
A bobina laminada a quente teve média de 950 a 1.012 USD por tonelada no primeiro trimestre de 2026, pressionada pelos elevados custos de sucata e tarifas de importação de 25 a 50% promulgadas em abril de 2025 [3]. As margens EBIT típicas dos estampadores situam-se entre 4% e 6% — a Valeo registrou 4,7% em 2025 —, deixando pouca margem para absorver picos de matéria-prima sem renegociar contratos. Acordos de preço fixo assinados durante o período de baixa agora correm o risco de spreads negativos, levando as montadoras a considerar a estampagem interna para peças de alto volume e erodindo o mercado endereçável dos fornecedores independentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Corte Ancora o Volume, Estampagem em Relevo Ganha TraçãoO corte a laser gerou 31,28% da receita de 2025 devido à sua ubiquidade em suportes, blanks planos e pré-formas utilizados a jusante. O repuxo, no entanto, está projetado para expandir a um CAGR de 4,67% à medida que as montadoras adicionam nervuras de rigidez que eliminam reforços soldados, reduzindo a massa em 8 a 12% por painel. O repuxo de UHSS acelera o desgaste do molde em até 50%, elevando os orçamentos anuais de manutenção de ferramental a até 200.000 USD para linhas de alto volume, mas os estampadores que dominam a manutenção preditiva capturam o prêmio. Cunhagem, flangeamento e dobramento permanecem nichos, porém essenciais para contatos de precisão, preparação de bordas e longarinas de chassi, respectivamente.
Uma mudança paralela está ocorrendo em direção a prensas multiestação integradas que combinam corte a laser, repuxo e flangeamento em um único golpe, reduzindo as etapas de manuseio e garantindo a rastreabilidade conforme a IATF 16949. A Trans-Matic já oferece 119 prensas de transferência na América do Norte capazes de tal consolidação, permitindo que as montadoras racionalizem os painéis de fornecedores e assegurem economias de custo.


Por Processo:
Conformação de Chapas Metálicas Domina, Estampagem a Quente AceleraA conformação de chapas metálicas manteve 38,15% da receita de 2025 com base em painéis externos de alto volume e peças de fechamento. A estampagem a quente deve avançar a um CAGR de 4,69%, assumindo funções estruturais que exigem resistência de 1.500 a 2.200 MPa. A nova linha de San Luis Potosí da Gestamp, prevista para entrar em operação em 2026, fornecerá à GM e à Stellantis anéis de porta endurecidos por prensa que reduzem o peso em 20 a 25% em relação às contrapartes estampadas a frio. O elevado investimento de capital mantém a capacidade de estampagem a quente concentrada entre os grandes fornecedores de primeiro nível, enquanto a conformação de chapas metálicas continua a dominar os volumes de commodities. Fornecedores que combinam ambos os processos garantem maior cobertura de programas e maior poder de negociação.
A perfilagem por rolos e a fabricação de metal cobrem as franjas de perfis longos e baixo volume, respectivamente. Ainda assim, a redução do número de peças pelas montadoras favorece as megaestampagens integradas, exercendo pressão incremental sobre esses processos secundários, a menos que se alinhem com plataformas comerciais eletrificadas de nicho.
Por Tipo de Veículo:
Automóveis de Passeio Lideram, VCLs Crescem com a Demanda do Comércio EletrônicoOs automóveis de passeio contribuíram com 67,17% do aço estampado em 2025 e permanecerão como âncora, impulsionados por programas de hibridização que preservam as arquiteturas tradicionais de carroceria. No entanto, os veículos comerciais leves (LCV) devem superar esse ritmo com um CAGR de 4,73%, à medida que Amazon, UPS e FedEx eletrificam suas frotas de entrega. O mercado de estampagem de aço automotivo da América do Norte para aplicações de LCV está projetado para superar vários bilhões de dólares até o final do período de previsão. A E-Transit da Ford e as vans BrightDrop da GM utilizam bandejas de bateria estampadas em aço de ultrarresistência, que geram margens substancialmente maiores do que as equivalentes para automóveis de passeio. Os veículos comerciais pesados permanecem para trás devido a limitações de autonomia e suporte regulatório menos rigoroso. No entanto, a regra de Caminhões Limpos Avançados da Califórnia indica potencial de crescimento de longo prazo para cabines e longarinas de chassi estampadas.
A modularidade de plataforma é um tema de design crescente; carrocerias compartilhadas entre derivados de SUV e van permitem que as montadoras amortizem o ferramental mais rapidamente, direcionando contratos para estampadores que atendem a ambos os segmentos e podem cumprir especificações mistas de carga de impacto.
Por Propulsão:
Combustão Interna Domina, Veículos Elétricos Aceleram Apesar dos ObstáculosOs projetos de combustão interna absorveram 71,26% da participação de mercado em 2025, à medida que as montadoras apostaram nos híbridos para cumprir metas de eficiência com desembolso de capital gerenciável. As estampagens para veículos elétricos registrarão, no entanto, o crescimento mais forte do segmento, com CAGR de 5,77%, ainda que a partir de uma base pequena.
O mercado de estampagem de aço automotivo da América do Norte para carcaças de bateria de veículos elétricos deve crescer substancialmente ao longo do período de previsão, condicionado à paridade de custo de materiais e à expansão da infraestrutura de recarga. Fornecedores que mantêm capacidade de motor de combustão interna (ICE) para componentes como berços de motor e túneis de transmissão, ao mesmo tempo em que adicionam ferramental flexível para bandejas de bateria, podem se proteger contra a volatilidade da demanda e ampliar a adoção por parte dos clientes.
Análise Geográfica
Mercado dos Estados Unidos de Estampagem de Aço Automotivo
Os Estados Unidos continuam a dominar as alocações de contratos devido às instalações de montagem de OEMs consolidadas em Michigan, Ohio e Tennessee. No entanto, os mandatos de redução de custos e os elevados preços do aço comprimiram o EBIT dos fornecedores Tier-1 abaixo de 5%, impulsionando investimentos em automação, como a instalação de prensas servo da Martinrea em Ontário, que reduziu os tempos de ciclo em 18%. A consolidação está se intensificando: a aquisição da LSI Group pela Worthington Enterprises por 205 milhões de USD em janeiro de 2026 reflete uma corrida por escala que melhora o poder de barganha tanto com as siderúrgicas quanto com os OEMs. O fornecimento doméstico de compartimentos para baterias sustenta a resiliência futura, mesmo que a adoção de veículos elétricos a bateria (BEV) permaneça moderada.
Mercado Mexicano de Estampagem de Aço Automotivo
O México é o motor de crescimento da região. A atratividade econômica da mão de obra, somada à regra de conteúdo nacional de 15% aplicada sobre os requisitos do USMCA, leva os OEMs a co-localizar operações de carroceria e estampagem no corredor do Bajío. A instalação de estampagem a quente da Gestamp, avaliada em 74 milhões de EUR e com previsão de entrada em operação em 2026, fornecerá SUVs para a GM e a Stellantis, ilustrando a ascensão do país na cadeia de valor. No entanto, a maturidade dos sistemas de qualidade ainda é deficiente; os OEMs exigem agora Cpk ≥ 1,67 e protocolos completos de Safe-Launch, eliminando as maquiladoras com capital insuficiente.
Mercado Canadense de Estampagem de Aço Automotivo
O Canadá permanece o menor participante, mas ocupa um nicho em arquiteturas de materiais mistos. Uma joint venture entre AISIN, Toyota Tsusho e Minth, avaliada em 40 milhões de USD, fornecerá peças de estrutura de carroceria em alumínio a partir de Windsor a partir de 2027, reforçando a especialização do país em redução de peso em vez de escala de volume. Os estampadores canadenses dependem da automação com prensas servo para compensar os prêmios salariais e da proximidade geográfica com os centros de engenharia de Detroit para ciclos ágeis de desenvolvimento de produtos. A divergência de políticas — possíveis tarifas dos Estados Unidos sobre peças canadenses — representa o principal risco estratégico pendente.
Cenário Competitivo
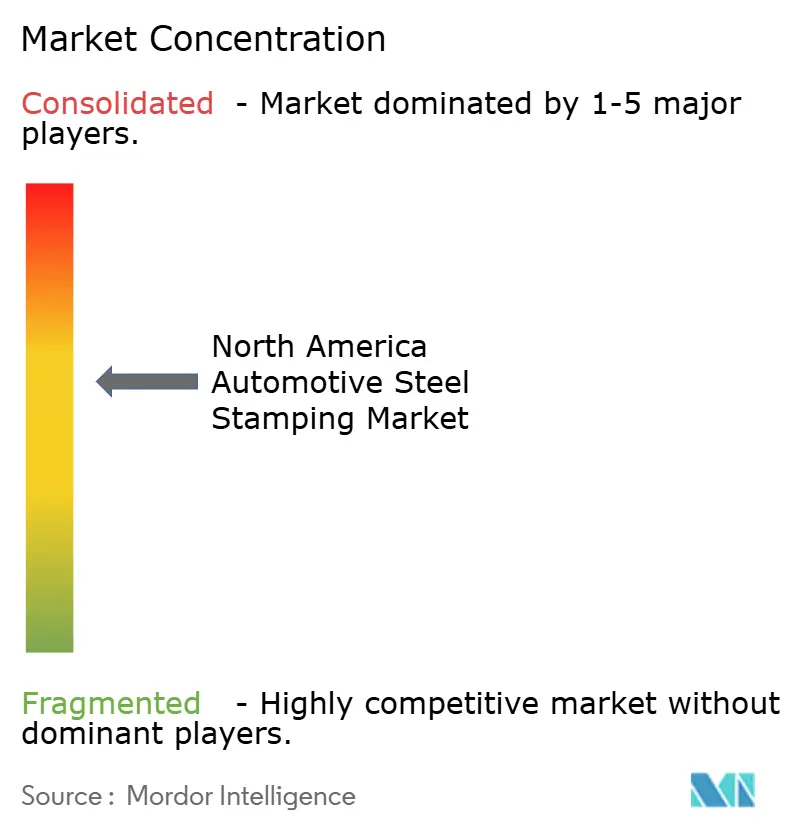
O mercado permanece fragmentado, sem nenhum player detendo uma participação de receita dominante e com baixo nível de concentração. Gestamp, Magna e Martinrea lideram o cenário de integradores de primeiro nível com presença global em estampagem a quente. Players regionais, incluindo Shiloh, Flex-N-Gate e Trans-Matic, concentram-se em capacidades de processo especializadas ou entrega local just-in-time (JIT). As iniciativas de redução de custos das montadoras continuam a pressionar as margens, conforme refletido na lucratividade restrita da Valeo. A volatilidade dos preços dos insumos intensifica ainda mais a concorrência. A integração vertical também está remodelando os fluxos de valor: a ArcelorMittal Tailored Blanks expandiu a produção de anéis de porta e espera crescimento substancial adicional no longo prazo, internalizando efetivamente uma parcela significativa do segmento estrutural de alta resistência.
As capacidades tecnológicas definem cada vez mais a vantagem competitiva. Fornecedores de primeiro nível que instalam linhas avançadas de prensas servo e estampagem a quente garantem contratos para componentes de segurança em aço de ultrarresistência (UHSS). Em contrapartida, fabricantes que dependem de prensas mecânicas para painéis de aço macio enfrentam crescente comoditização. Os requisitos de conformidade também estão se tornando mais rigorosos. A certificação IATF, o monitoramento em tempo real de controle estatístico de processo (CEP) e os testes Run@Rate cobrindo um alto volume de peças sem defeito representam requisitos básicos de entrada para novos programas das montadoras.
Espera-se que a atividade de fusões e aquisições continue. A aquisição do Grupo LSI pela Worthington e a fusão planejada da American Axle com o Grupo Dowlais demonstram uma mudança estratégica em direção a maior escala, oportunidades de venda cruzada e despesas de capital compartilhadas para automação. Fornecedores que mantêm capacidades de motor de combustão interna (ICE) enquanto expandem linhas de produção prontas para veículos elétricos e operam nos países do NAFTA provavelmente se beneficiarão de fluxos de receita diversificados e maior poder de barganha.
Líderes do Setor de Estampagem de Aço Automotivo na América do Norte
-
Magna International Inc.
-
Gestamp Automoción S.A.
-
Martinrea International Inc.
-
Flex-N-Gate Corporation
-
Autokiniton US Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Norte-Americano de Estampagem de Aço Automotivo
- Magna International Inc.
- Gestamp Automocion S.A.
- Martinrea International Inc.
- Autokiniton US Holdings, Inc.
- Shiloh Industries LLC
- Flex-N-Gate Corporation
- Aisin World Corp. of America
- Trans-Matic Manufacturing Co.
- Anchor Manufacturing Group Inc.
- Worthington Industries Inc.
- Multimatic Inc.
- American Axle and Manufacturing Holdings Inc.
- ThyssenKrupp North America
- Kenmode Precision Metal Stamping
- NIDEC ARISA (press solutions)
- U.S. Steel Automotive Center
- ArcelorMittal Tailored Blanks
- JIER North America (press lines)

Recent Industry Developments in Mercado Norte-Americano de Estampagem de Aço Automotivo
- Julho de 2026: A Stellantis reforçou seu layout de fabricação doméstica de vários bilhões de dólares adicionando uma prensa de corte a laser de última geração à sua Planta de Estampagem de Warren (WSP) no Michigan. A expansão aumenta a capacidade interna de estampagem para fechamentos de carroceria críticos (capôs, portas e portas traseiras) nas cadeias de fornecimento dos Estados Unidos, Canadá e México.
- Julho de 2026: A Hoffmann Family of Companies finalizou a aquisição da Allred Metal Stamping Works, ampliando seu portfólio de fabricação pesada personalizada e fabricação automotiva de precisão.
- Março de 2026: A Magna International lançou suas mais recentes plataformas de veículos multimateriais estruturais, introduzindo carcaças de bateria estampadas em aço de ultrarresistência altamente otimizadas. Essas carcaças oferecem proteção máxima contra fuga térmica e impacto para picapes norte-americanas de próxima geração, ao mesmo tempo em que otimizam o peso estrutural.


Escopo do Relatório do Mercado de Estampagem de Aço Automotivo na América do Norte
O escopo do relatório inclui Tecnologia (Corte a Laser, Repuxo, Cunhagem, Flangeamento, Dobramento e Outras Tecnologias), Processo (Perfilagem por Rolos, Estampagem a Quente, Conformação de Chapas Metálicas e Mais), Tipo de Veículo (Automóvel de Passeio e Mais), Propulsão (Motor de Combustão Interna e Veículo Elétrico) e País (Estados Unidos e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Corte |
| Estampagem em Relevo |
| Cunhagem |
| Flangeamento |
| Dobramento |
| Outras Tecnologias |
| Perfilagem por Rolos |
| Estampagem a Quente |
| Conformação de Chapas Metálicas |
| Fabricação de Metal |
| Outros Processos |
| Automóvel de Passeio |
| Veículo Comercial Leve |
| Veículo Comercial Pesado |
| Motor de Combustão Interna (MCI) |
| Veículo Elétrico (VE) |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnologia | Corte |
| Estampagem em Relevo | |
| Cunhagem | |
| Flangeamento | |
| Dobramento | |
| Outras Tecnologias | |
| Por Processo | Perfilagem por Rolos |
| Estampagem a Quente | |
| Conformação de Chapas Metálicas | |
| Fabricação de Metal | |
| Outros Processos | |
| Por Tipo de Veículo | Automóvel de Passeio |
| Veículo Comercial Leve | |
| Veículo Comercial Pesado | |
| Por Propulsão | Motor de Combustão Interna (MCI) |
| Veículo Elétrico (VE) | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual poderia ser o tamanho da demanda por estampagem de aço automotivo na América do Norte até 2031?
O mercado está projetado para atingir 24,09 bilhões de USD até 2031, expandindo a um CAGR de 3,65% a partir de 2026.
Qual processo de estampagem está crescendo mais rapidamente?
A estampagem a quente deve registrar um CAGR de 4,69%, impulsionada por peças estruturais de alta resistência para plataformas de veículos elétricos e híbridos.
Por que o México está atraindo novos investimentos em estampagem?
As regras de conteúdo do USMCA, os menores custos de mão de obra e o investimento estrangeiro direto tornam o México o polo de estampagem de crescimento mais rápido da região, com um CAGR previsto de 5,81%.
Qual é a perspectiva de lucro para os estampadores em meio à volatilidade dos preços do aço?
As margens de EBIT permanecem apertadas, próximas de 4 a 6%; fornecedores com automação de prensas servo e contratos flexíveis mitigam as oscilações de matéria-prima.
Como as metas de aligeiramento dos OEMs estão influenciando a escolha de materiais?
A adoção de UHSS de 1.500 a 2.200 MPa permite redução de massa de 20 a 25% sem conversões custosas para alumínio, sustentando a dominância do aço em estruturas críticas de segurança.
Quão concentrado é o poder dos fornecedores neste mercado?
O mercado apresenta concentração moderada, com as principais montadoras e fornecedores de primeiro nível detendo participação significativa ao lado de uma base fragmentada de estampadores independentes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
