
Tamanho e Participação do Mercado de Tecnologia 5G na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 58.76 Bilhões de dólares |
| Tamanho do Mercado (2026) | 67.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 134.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.66 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tecnologia 5G na América do Norte por Mordor Intelligence
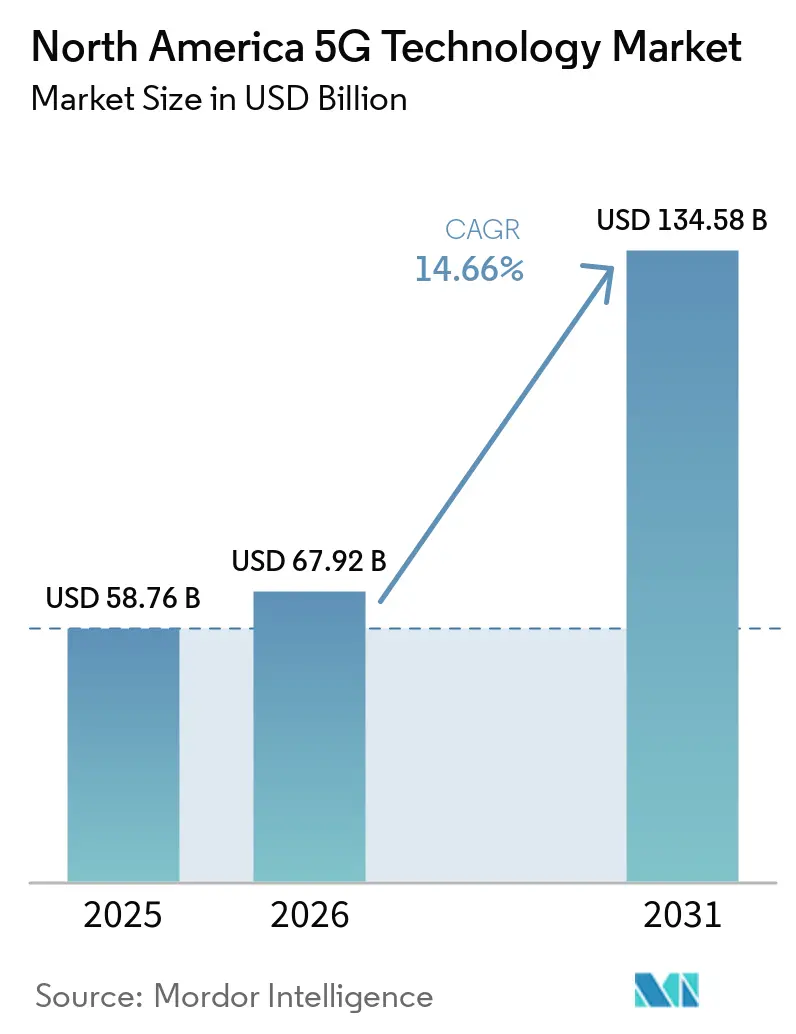
O tamanho do Mercado de Tecnologia 5G na América do Norte está projetado em 58,76 bilhões de USD em 2025, 67,92 bilhões de USD em 2026, e deve atingir 134,58 bilhões de USD até 2031, crescendo a um CAGR de 14,66% de 2026 a 2031. A densificação de redes, o acesso sem fio fixo e os programas de redes privadas estão direcionando capital para cobertura, capacidade e conectividade empresarial. O mercado de tecnologia 5G na América do Norte também está se movendo em direção a contratos empresariais que valorizam mais os níveis de serviço confiáveis do que as adições de assinantes isoladamente para clientes empresariais regionais. As redes autônomas podem suportar ofertas de serviços diferenciados, incluindo fatiamento de rede e conexões de baixa latência. Os altos custos de espectro e a economia mais fraca em áreas de baixa densidade continuam a limitar o ritmo dos investimentos. Fornecedores de equipamentos, operadoras, integradores e provedores de hospedagem neutra estão competindo para capturar a oportunidade de modernização de redes e implantação privada.
Principais Conclusões do Relatório
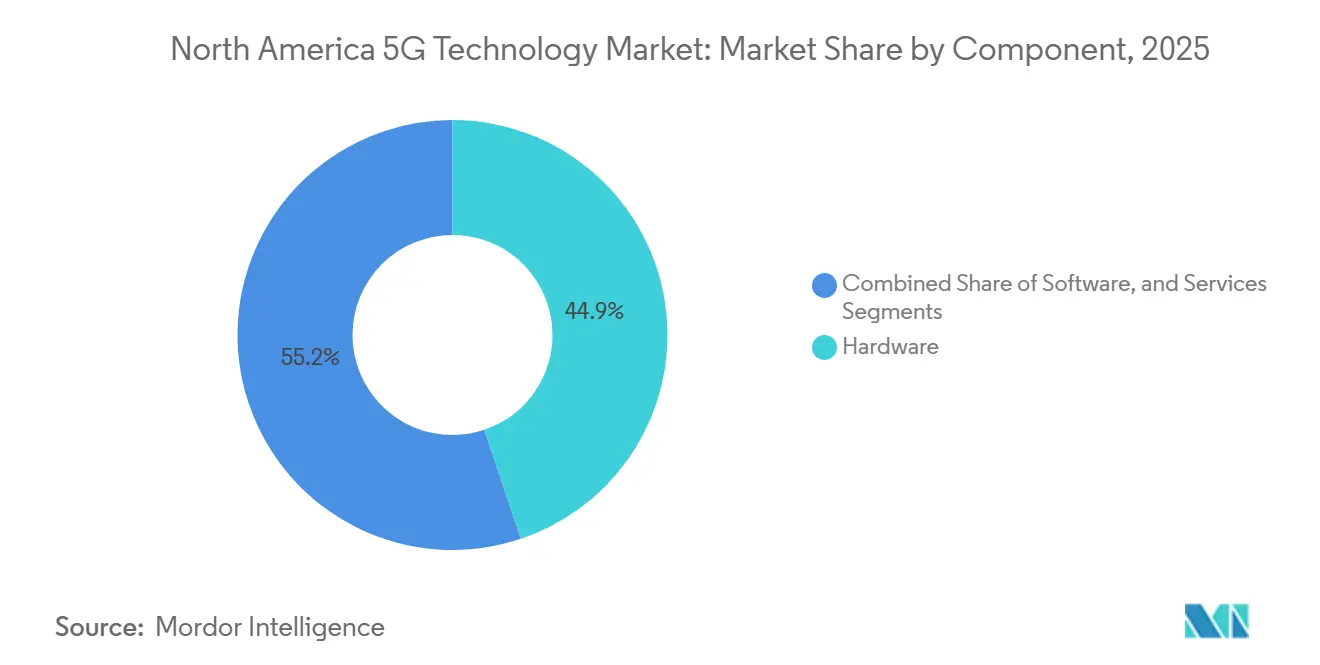
- Por componente, o hardware deteve 44,85% da receita no Mercado de Tecnologia 5G na América do Norte em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 17,10% até 2031.
- Por banda de espectro, a sub-6 GHz capturou 56,35% da receita no mercado de tecnologia 5G na América do Norte em 2025, enquanto as configurações híbridas estão projetadas para expandir a um CAGR de 17,65% até 2031.
- Por aplicação, a banda larga móvel aprimorada (eMBB) representou 36,80% da receita no mercado de tecnologia 5G na América do Norte em 2025, enquanto as comunicações ultra-confiáveis de baixa latência (URLLC) estão projetadas para expandir a um CAGR de 18,25% até 2031.
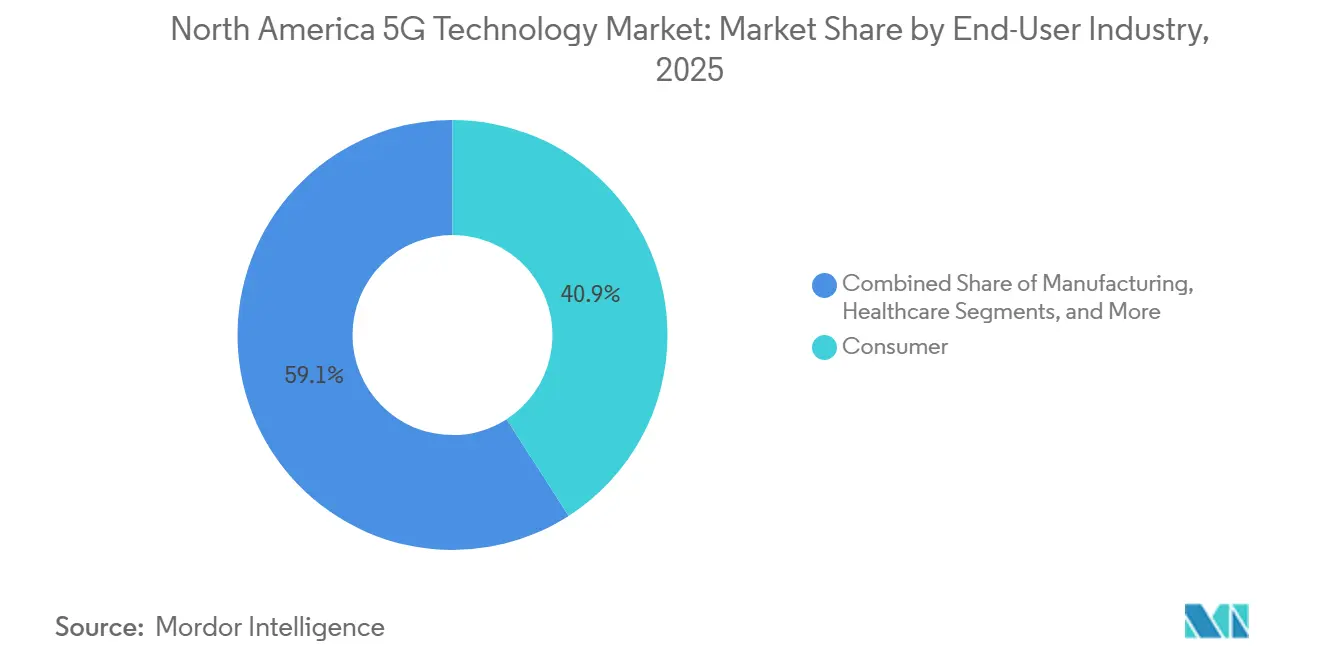
- Por setor de usuário final, os setores de consumo representaram 40,91% da receita no mercado de tecnologia 5G na América do Norte em 2025, enquanto a manufatura está projetada para expandir a um CAGR de 18,10% até 2031.
- Por arquitetura de rede, a NSA deteve 57,88% da receita no mercado de tecnologia 5G na América do Norte em 2025, enquanto a SA está projetada para expandir a um CAGR de 19,05% até 2031.
- Por país, os Estados Unidos representaram 87,20% da receita do mercado de tecnologia 5G da América do Norte em 2025, enquanto o México está projetado para expandir a um CAGR de 18,50% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tecnologia 5G na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Necessidade de Densificação de Redes em Centros Urbanos e Campi Empresariais | +3.2% | América do Norte, metrópoles urbanas dos Estados Unidos, campi empresariais e espaços internos | Médio prazo (2 a 4 anos) |
| Rápida Expansão do Acesso Sem Fio Fixo como Alternativa à Fibra | +2.6% | América do Norte, áreas suburbanas e rurais dos Estados Unidos e implantações em estágio inicial no Canadá | Curto prazo (≤ 2 anos) |
| Adoção de 5G Privado em Operações de Manufatura, Logística e Energia | +2.1% | América do Norte, polos industriais e corredores de energia dos Estados Unidos e do Canadá | Médio prazo (2 a 4 anos) |
| Modernização de Núcleo Nativo em Nuvem e Open RAN por Operadoras de Nível 1 | +1.9% | América do Norte, operadoras de Nível 1 dos Estados Unidos e operadoras canadenses | Médio prazo (2 a 4 anos) |
| Demanda por Ultra-Baixa Latência em Automação Industrial e Veículos Conectados | +1.6% | América do Norte, corredores automotivos e cinturões de manufatura dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Atualizações de Redes do Setor Público e de Defesa para Implantações Seguras de 5G | +1.2% | Estados Unidos, com extensão para aquisições do governo federal canadense | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Necessidade de Densificação de Redes em Centros Urbanos e Campi Empresariais
A densificação de redes continua sendo uma grande prioridade de capital à medida que as operadoras concluem a cobertura de banda média em grandes cidades. A Associação de Infraestrutura Sem Fio reportou 830.350 nós de small cells internos nos Estados Unidos em 2025, acima de 802.500 em 2024.[1]Wireless Infrastructure Association, "By the Numbers 2025," Wireless Estimator, wirelessestimator.com Este trabalho suporta sistemas de antenas distribuídas, redes CBRS privadas e cobertura interna em locais, hospitais e escritórios. A T-Mobile opera mais de 85.000 sites macro e 57.000 small cells, e seu espectro de 2,5 GHz cobre quase 70% mais área por site do que as implantações concorrentes em banda C. O mercado de tecnologia 5G na América do Norte, portanto, tem uma base mais ampla para serviços internos e de campus. As implantações de hospedagem neutra também podem dar aos proprietários de edifícios um papel maior na seleção e no financiamento da conectividade interna.
Rápida Expansão do Acesso Sem Fio Fixo como Alternativa à Fibra
O acesso sem fio fixo está se tornando uma parte mais consolidada da entrega de banda larga residencial nos Estados Unidos. A T-Mobile encerrou 2025 com 8,5 milhões de assinantes de acesso sem fio fixo e elevou sua meta para 2030 para 15 milhões. A melhoria da eficiência espectral, opções adicionais de equipamentos nas instalações do cliente e a elegibilidade empresarial sustentam essa meta. As redes autônomas podem separar o tráfego de acesso sem fio fixo do tráfego móvel por meio de alocação de capacidade baseada em políticas. Isso pode reduzir a pressão de congestionamento e suportar planos de serviço baseados em velocidade. A Ericsson reportou em junho de 2025 que mais de 51% dos provedores de serviços de comunicação que oferecem acesso sem fio fixo tinham planos baseados em velocidade, em comparação com 40% um ano antes.[2]Ericsson, "June 2025 Ericsson Mobility Report Highlights 5G FWA Monetization Appeal," Ericsson, ericsson.com O mercado de tecnologia 5G na América do Norte pode, portanto, posicionar o acesso sem fio fixo como um serviço de banda larga com desempenho diferenciado, em vez de apenas uma alternativa de menor custo.
Adoção de 5G Privado em Operações de Manufatura, Logística e Energia
Os programas de 5G privado estão avançando para implantações industriais de maior escala em toda a região. O Hyundai Motor Group inaugurou sua instalação Metaplant America, avaliada em 7,59 bilhões de USD, na Geórgia em março de 2025. A instalação ilustra como a conectividade privada pode suportar operações de manufatura automatizada. A Samsung e a Hyundai concluíram um teste privado de 5G RedCap em fevereiro de 2025 que demonstrou maior capacidade de uplink e menor consumo de energia dos dispositivos para conexões de IoT industrial. A TERAGO e a Ericsson também lançaram uma rede 5G privada no Instituto de Pesquisa em Manufatura McMaster no Canadá durante maio de 2026.[3]TERAGO Inc., "TERAGO and Ericsson Launch Enterprise Private 5G Network at McMaster Manufacturing Research Institute," TERAGO, terago.ca Essas implantações mostram que o mercado de tecnologia 5G na América do Norte está suportando automação industrial, robótica e operações em tempo real.
Modernização de Núcleo Nativo em Nuvem e Open RAN por Operadoras de Nível 1
As operadoras estão adotando núcleos nativos em nuvem e redes de rádio virtualizadas para tornar as operações de rede mais flexíveis. A Samsung concluiu uma chamada comercial de vRAN em janeiro de 2026 usando software nativo em nuvem e um servidor com sistema em chip Intel Xeon 6700P-B.[4]Samsung Electronics, "Samsung Achieves Industry-First Virtualized RAN Milestone," Samsung Newsroom, news.samsung.com O resultado demonstrou que um único servidor comercial poderia atender aos requisitos de desempenho e confiabilidade das operadoras. A Videotron também implantou a tecnologia de núcleo 5G e 4G nativa em nuvem da Samsung em servidores Dell com Red Hat OpenShift em 2026. Essas implementações reduzem a dependência de hardware de banda base especializado e podem alterar os padrões de aquisição de fornecedores. As interfaces abertas podem permitir que provedores de software participem mais diretamente nas atualizações de redes de rádio. O mercado de tecnologia 5G na América do Norte está, consequentemente, deslocando parte dos gastos de equipamentos de uso específico para software, plataformas em nuvem e serviços gerenciados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Aquisição e Implantação de Espectro | -2.4% | Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Monetização Lenta em Mercados Rurais e de Baixa Densidade | -1.7% | América do Norte, incluindo áreas rurais dos Estados Unidos, Canadá rural e grande parte do México | Médio prazo (2 a 4 anos) |
| Restrições de Consumo de Energia e Aquisição de Sites para Implantações Densas de Small Cells | -1.1% | América do Norte, especialmente áreas urbanas densas dos Estados Unidos e do Canadá | Médio prazo (2 a 4 anos) |
| Fragmentação de Dispositivos e Ecossistemas entre Bandas, Padrões e Casos de Uso | -0.7% | Global, com complexidade de certificação de dispositivos multibanda na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Implantação de Espectro
Os custos de espectro continuam a restringir a capacidade de investimento das operadoras regionais. A AT&T concordou em agosto de 2025 em adquirir licenças de espectro da EchoStar por 23 bilhões de USD em mais de 400 mercados dos Estados Unidos. As licenças incluem espectro de baixa banda e banda média em âmbito nacional que pode suportar a expansão futura de cobertura e capacidade. O Serviço de Pesquisa do Congresso declarou que a P.L. 119-21 direciona a Comissão Federal de Comunicações a leiloar 300 MHz de espectro. A legislação introduz um ciclo de leilão adicional que pode pressionar os orçamentos de capital das operadoras. O México também enfrenta uma base de espectro atribuído menor e uma estrutura regulatória em mudança. Essas condições tornam a disponibilidade de capital desigual em todo o mercado de tecnologia 5G na América do Norte.
Monetização Lenta em Mercados Rurais e de Baixa Densidade
A economia das implantações rurais continua difícil porque a menor densidade populacional reduz a receita por site. O 5G de baixa banda pode ampliar a cobertura, mas nem sempre suporta uma proposta de serviço premium em relação ao 4G. O Fundo Universal de Banda Larga do Canadá, de 3,22 bilhões de CAD (2,35 bilhões de USD), é uma iniciativa para conectividade em comunidades rurais e remotas. O financiamento público pode suportar projetos de acesso sem fio fixo e outros projetos de conectividade onde os retornos comerciais são limitados. Os serviços de satélite direto ao dispositivo também podem fornecer uma alternativa em áreas onde a economia das torres é desfavorável. As operadoras ainda precisam de backhaul viável, energia e arranjos de sites após o término do financiamento por subsídios. Essa restrição limita o mercado de tecnologia 5G na América do Norte em locais que exigem infraestrutura significativa, mas têm demanda limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Os Serviços Deslocam a Aquisição das Operadoras para Entrega Recorrente
O hardware representou 44,85% da receita de componentes em 2025. Essa participação no mercado de tecnologia 5G na América do Norte refletiu gastos intensivos em estações base, small cells e atualizações de redes de acesso por rádio. Unidades de antena Massive MIMO, módulos de banda base e equipamentos de site suportaram a construção inicial de cobertura em toda a região. A adoção de software está crescendo à medida que as operadoras introduzem ferramentas de Open RAN, plataformas de fatiamento de rede e aplicações de gerenciamento de RAN. Os modelos de aquisição centrados em hardware ainda restringiram a receita de software durante 2025. A chamada comercial de vRAN da Samsung em janeiro de 2026 demonstrou que o software nativo em nuvem pode ser executado em um único servidor padrão. Essa abordagem pode reduzir a necessidade de hardware de banda base proprietário. Também oferece às operadoras maior flexibilidade na seleção de fornecedores de infraestrutura. O mercado de tecnologia 5G na América do Norte continua a exigir hardware substancial à medida que os investimentos em cobertura e capacidade avançam.
Os serviços estão projetados para expandir a um CAGR de 17,10% de 2026 a 2031. O segmento de serviços se beneficia de redes gerenciadas, suporte à implantação privada e assinaturas de orquestração em nuvem. Os contratos empresariais combinam cada vez mais design, integração, operações e gerenciamento de desempenho. A Ericsson e a Future Technologies expandiram sua colaboração em março de 2026 para suportar implantações sem fio empresariais em energia, manufatura, transporte e logística. Esses modelos operacionais criam receita de serviços recorrente em vez de uma venda única de equipamentos. O fatiamento de rede autônoma também permite contratos baseados em qualidade de serviço especificada. Isso pode fortalecer o papel dos serviços profissionais e gerenciados na aquisição por operadoras e empresas. Software e serviços podem capturar uma parcela maior de valor à medida que as redes virtualizadas se tornam mais comuns.


Por Banda de Espectro: A Sub-6 GHz Suporta Cobertura Enquanto as Redes Híbridas Adicionam Capacidade
A sub-6 GHz representou 56,35% da receita de banda de espectro em 2025. Essa participação de receita de espectro foi ancorada pelas implantações de banda C e 2,5 GHz nos Estados Unidos, Canadá e México. O espectro de banda média oferece um equilíbrio prático entre cobertura e capacidade para redes de ampla área. O acordo da AT&T com a EchoStar suporta essa abordagem por meio de licenças nacionais nas bandas de 3,45 GHz e 600 MHz. O uso da banda C pela Verizon em implantações metropolitanas também demonstra a importância da capacidade de banda média. A onda milimétrica continua relevante em locais densos, distritos comerciais centrais e grandes sites empresariais. Seus limites de propagação reduzem sua eficácia como camada de cobertura ampla. Os dispositivos RedCap podem ampliar o uso da sub-6 GHz em sensores e dispositivos vestíveis porque consomem menos energia do que modems de capacidade total. Essas condições mantêm a sub-6 GHz como a camada de espectro central para implantações regionais.
As configurações híbridas estão projetadas para expandir a um CAGR de 17,65% de 2026 a 2031. Elas combinam ampla cobertura de sub-6 GHz com capacidade de onda milimétrica em locais que precisam de maior throughput. A abordagem permite que as operadoras usem cada banda para os locais e perfis de tráfego onde ela tem melhor desempenho. As melhorias de agregação de portadoras nos Releases 17 e 18 do 3GPP suportam o uso de múltiplas portadoras componentes em diferentes faixas de frequência. A 5G Americas identifica a evolução contínua do espectro e as capacidades avançadas como elementos importantes do roteiro regional de 5G. As redes híbridas podem melhorar o desempenho em ambientes urbanos mistos, de locais e de campus. Elas também permitem que as operadoras adicionem capacidade localizada sem substituir a camada de banda média mais ampla. O suporte de dispositivos continua importante porque os clientes precisam de rádios e antenas compatíveis. O mercado de tecnologia 5G na América do Norte pode usar planos de banda híbrida para adequar o investimento às condições de tráfego local.
Por Aplicação: A URLLC Estende o 5G para Operações Sensíveis ao Tempo
A banda larga móvel aprimorada (eMBB) representou 36,80% da receita de aplicações em 2025. Essa participação de receita de aplicações foi suportada pelo uso de dados em smartphones, acesso sem fio fixo e conectividade para campi e locais de eventos. O acesso sem fio fixo opera dentro da camada de eMBB, embora as operadoras o gerenciem cada vez mais como uma categoria de receita separada. Sua economia de clientes e uso de espectro diferem do serviço móvel tradicional. As comunicações massivas de tipo máquina suportam sistemas de cidades inteligentes, IoT agrícola e medição de serviços públicos. Essas aplicações estão construindo volumes de implantação, mas ainda não atingiram escala comercial plena. A eMBB continua importante porque suporta uma ampla base de conectividade para consumidores e empresas. Sua escala também fornece a base para que as operadoras financiem capacidades avançadas de rede. O mercado de tecnologia 5G na América do Norte continuará a depender das receitas de eMBB enquanto aplicações mais recentes se desenvolvem.
A URLLC está projetada para expandir a um CAGR de 18,25% de 2026 a 2031. A aplicação suporta automação industrial, veículos conectados, robótica remota e sistemas de segurança pública que precisam de conexões confiáveis de baixa latência. Uma pesquisa do IEEE publicada em 2025 constatou que a URLLC 5G alcançou a menor latência para aplicações de veículos autônomos entre os protocolos de comunicação testados. Os programas dedicados de rede de segurança pública mostram que a arquitetura autônoma pode suportar vídeo ao vivo, comunicações de voz e uploads de câmeras corporais. Essa implantação move a URLLC de uma capacidade técnica para um serviço usado em operações críticas. A adoção empresarial depende da integração de aplicações, disponibilidade de dispositivos e compromissos claros de nível de serviço. A URLLC oferece ao mercado de tecnologia 5G na América do Norte um caminho para contratos industriais e do setor público de maior valor.
Por Setor de Usuário Final: A Demanda do Consumidor Fornece Escala enquanto a Adoção na Manufatura Acelera
Os setores de consumo representaram 40,91% da receita de usuários finais em 2025. Essa participação de receita de usuários finais veio da banda larga baseada em handsets e da crescente base de assinantes residenciais de acesso sem fio fixo. A demanda do consumidor oferece às operadoras a grande base de tráfego necessária para justificar amplos investimentos em redes de rádio. As organizações de saúde estão usando o 5G para diagnósticos remotos, monitoramento de pacientes e procedimentos assistidos por robótica. Fatias autônomas dedicadas podem suportar conexões protegidas para dados de saúde sensíveis. As instalações automotivas também estão usando redes privadas para produção automatizada e controle de qualidade. As instalações automotivas estão usando redes privadas para conectar robótica e sistemas de controle de qualidade. As operadoras de energia e serviços públicos estão avaliando o 5G para gerenciamento de redes elétricas, monitoramento de dutos e inspeção. Usuários de mídia, segurança pública e defesa adicionam demanda por conexões de alta capacidade e resilientes.
A manufatura está projetada para expandir a um CAGR de 18,10% de 2026 a 2031. Redes privadas, computação de borda e automação habilitada por inteligência artificial estão tornando a conectividade um requisito de produção mais direto. A adoção na manufatura é suportada pela necessidade de conectar máquinas, robôs, sensores e sistemas de inspeção. A rede da TERAGO e da Ericsson de maio de 2026 no Instituto de Pesquisa em Manufatura McMaster foi projetada para automação, robótica e processamento de dados em tempo real. Os dispositivos RedCap podem reduzir os custos de conectividade para grandes instalações de sensores. Isso ajuda os fabricantes a implantar mais endpoints sem usar hardware de modem de capacidade total para cada dispositivo. Operadoras e integradores estão oferecendo redes privadas gerenciadas que reduzem o ônus operacional para os proprietários de plantas. Os clientes industriais avaliarão esses projetos em relação aos requisitos de segurança, produtividade e confiabilidade do sistema. A manufatura, portanto, fornece um importante caminho de crescimento para serviços 5G voltados para empresas.
Por Arquitetura de Rede: As Redes Autônomas Habilitam Modelos de Serviço Avançados
A arquitetura não autônoma (NSA) representou 57,88% da receita de arquitetura em 2025. Essa participação de receita de arquitetura refletiu as implantações iniciais que conectaram redes de acesso por rádio 5G a núcleos 4G LTE existentes. A NSA acelerou os lançamentos iniciais e utilizou os investimentos existentes das operadoras em redes núcleo. Ela também limitou o acesso a funções como fatiamento completo de rede e Voz sobre Nova Rádio. A base instalada de NSA continua importante porque as operadoras devem manter ampla continuidade de serviço durante a migração. A AT&T anunciou a implantação nacional de seu núcleo 5G autônomo em outubro de 2025. A mudança iniciou uma transição gradual de clientes comerciais para a infraestrutura autônoma. As operadoras canadenses também estão investindo na modernização do núcleo à medida que ampliam as capacidades avançadas de 5G. A NSA continuará em uso durante a transição, especialmente onde as operadoras priorizam a expansão de cobertura.
A arquitetura autônoma está projetada para expandir a um CAGR de 19,05% de 2026 a 2031. Um núcleo autônomo suporta fatiamento de rede, URLLC, Voz sobre Nova Rádio e exposição de serviços nativos em nuvem. Essas capacidades são importantes para aplicações que precisam de latência previsível ou condições de serviço dedicadas. A demonstração comercial de vRAN da Samsung suporta a economia das implantações de rádio definidas por software. A VTel Wireless selecionou a Ericsson em março de 2026 para uma rede autônoma que suporta roaming nacional nativo de Voz sobre Nova Rádio 5G. A adoção autônoma pode reduzir a dependência de funções LTE legadas para serviços compatíveis. Também oferece às operadoras uma plataforma mais clara para diferenciação de serviços empresariais. A migração ainda requer integração cuidadosa com dispositivos, sistemas operacionais e arranjos de roaming. O mercado de tecnologia 5G na América do Norte está, portanto, avançando gradualmente em direção a redes autônomas enquanto preserva os ativos de cobertura existentes.
Análise Geográfica
Os Estados Unidos representaram 87,20% da receita regional em 2025, representando a maior participação do mercado de tecnologia 5G da América do Norte. A AT&T concluiu sua aquisição de espectro da EchoStar em julho de 2026, adicionando licenças de baixa banda e banda média em mais de 400 mercados dos EUA. A expansão de fibra continua importante porque fornece a densidade de backhaul necessária para a capacidade sem fio. Esses desenvolvimentos suportam a expansão adicional do 5G e do acesso sem fio fixo.
O Canadá está se desenvolvendo por meio da concorrência entre Bell, Rogers e Telus, bem como do contínuo investimento em redes rurais. A Bell introduziu o 5G+ Avançado na Grande Área de Toronto e Hamilton em março de 2026 com velocidades de download de pico de até 4,3 Gbps. As operadoras canadenses estão ampliando a cobertura para municípios rurais, comunidades indígenas e socorristas.
O México está projetado para expandir a um CAGR de 18,50% de 2026 a 2031, a maior taxa de crescimento entre os países da região. O Programa Nacional de Espectro Radioeléctrico 2026-2030 tem como meta 1.095 MHz de espectro IMT até 2030, em comparação com 695 MHz em 2025. O total planejado permanece abaixo da linha de base de 1.280 MHz identificada no programa. As comunidades rurais e indígenas também enfrentam uma lacuna de 18,4 pontos percentuais na conectividade à internet em relação às áreas urbanas. Essas condições tornam a política de espectro, a acessibilidade e as obrigações de cobertura importantes para o caminho de implantação do México.
Cenário Competitivo
O mercado de tecnologia 5G na América do Norte está moderadamente consolidado no segmento de infraestrutura de acesso por rádio. Ericsson, Nokia e Samsung competem por contratos plurianuais que abrangem rádios, equipamentos de banda base e sistemas de núcleo nativos em nuvem. A transição da AT&T de Nokia para Ericsson avançou substancialmente em 2026, tornando a Ericsson o principal fornecedor de rádio para a operadora. A Samsung fortaleceu sua posição por meio de uma chamada comercial de vRAN usando software nativo em nuvem em um único servidor Intel Xeon com sistema em chip. Esses fornecedores competem em desempenho de rede, capacidade de integração, suporte a serviços e arquiteturas abertas baseadas em nuvem.
A Qualcomm suporta plataformas de modem para consumidores, enquanto a Intel suporta cargas de trabalho de computação de redes de rádio virtualizadas. A Cisco e a Juniper Networks participam dos mercados de transporte de pacotes e redes empresariais. A Mavenir e a Parallel Wireless são ativas em software de Open RAN e orquestração de redes privadas. Os grandes programas de modernização de operadoras continuam a exigir rádios, sistemas de banda base e ferramentas de automação de rede. As interfaces abertas podem ampliar a base de fornecedores, mas as operadoras ainda exigem integração comprovada e responsabilidade operacional.
O 5G privado cria uma área competitiva separada para integradores, provedores de serviços gerenciados e operadores de hospedagem neutra. A Ericsson e a Future Technologies expandiram sua colaboração norte-americana em março de 2026 para atender aos setores industrial e de infraestrutura crítica. A implantação canadense da TERAGO e da Ericsson fornece um exemplo de rede privada gerenciada projetada como um ambiente de testes empresarial. Em agosto de 2026, a Aurora Towers concordou em adquirir o portfólio canadense da American Tower de 255 sites sem fio, adicionando capacidade de infraestrutura de hospedagem neutra.
Líderes do Setor de Tecnologia 5G na América do Norte
-
Telefonaktiebolaget LM Ericsson (Ericsson)
-
Nokia Corporation
-
Samsung Electronics Co., Ltd.
-
Qualcomm Incorporated
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Lynk e a Omnispace concluíram sua fusão na Elveo Mobile, combinando direitos de espectro de alta prioridade globalmente coordenados em múltiplas faixas de frequência, tecnologia de satélite multibanda patenteada e parcerias profundas com operadoras para fornecer conectividade 5G de satélite para dispositivo. A entidade combinada está posicionada para ampliar a cobertura móvel em áreas rurais da América do Norte onde a economia das construções terrestres de 5G é desfavorável.
- Agosto de 2026: A Rogers Communications concluiu o projeto Eastern Ontario Cell Gap, construindo ou atualizando 346 novos sites sem fio com equipamentos 5G de última geração, fornecendo serviços móveis a municípios rurais, comunidades indígenas e socorristas em todo o leste de Ontário.
- Julho de 2026: A AT&T concluiu sua aquisição de 23 bilhões de USD em licenças de espectro sem fio da EchoStar, adicionando 30 MHz de banda média de 3,45 GHz em âmbito nacional e 20 MHz de espectro de baixa banda de 600 MHz em mais de 400 mercados dos EUA. Após o fechamento, a AT&T selecionou a Ericsson para fornecer rádios de banda dupla de 600 MHz que habilitam a tecnologia de aprimoramento de uplink 8RX em todo o espectro de baixa banda pela primeira vez, fortalecendo a cobertura para serviços de conectividade orientados por inteligência artificial.
- Julho de 2026: A AT&T e a Autoridade de Rede de Primeiros Socorristas ativaram um núcleo 5G Autônomo fisicamente separado e construído especificamente para socorristas dos EUA, habilitando o fatiamento de rede específico por aplicação para transmissões de vídeo ao vivo, comunicações de voz de missão crítica e uploads de câmeras corporais. O núcleo dedicado removeu os socorristas da infraestrutura comercial compartilhada pela primeira vez.


Escopo do Relatório do Mercado de Tecnologia 5G na América do Norte
A receita do mercado de tecnologia 5G na América do Norte é gerada por meio da venda de hardware de rede 5G, licenças e assinaturas de software, implantação e integração de redes, serviços gerenciados e profissionais, manutenção e outras soluções de conectividade 5G que suportam aplicações de eMBB, FWA, mMTC e URLLC nos setores de consumo, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento, e segurança pública e defesa.
O relatório do mercado de tecnologia 5G na América do Norte é segmentado por componente (hardware, software e serviços), banda de espectro (sub-6 GHz, onda milimétrica e híbrido (sub-6 GHz e onda milimétrica)), aplicação (banda larga móvel aprimorada (eMBB), acesso sem fio fixo (FWA), comunicações massivas de tipo máquina (mMTC) e comunicações ultra-confiáveis de baixa latência (URLLC)), setor de usuário final (consumidor, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento, e segurança pública e defesa), arquitetura de rede (autônoma (SA) e não autônoma (NSA)), e país (Estados Unidos, Canadá e México). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz e Onda Milimétrica) |
| Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) |
| Comunicações Massivas de Tipo Máquina (mMTC) |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) |
| Consumidor |
| Manufatura |
| Saúde |
| Automotivo |
| Energia e Serviços Públicos |
| Mídia e Entretenimento |
| Segurança Pública e Defesa |
| Autônoma (SA) |
| Não Autônoma (NSA) |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz e Onda Milimétrica) | |
| Por Aplicação | Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) | |
| Comunicações Massivas de Tipo Máquina (mMTC) | |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) | |
| Por Setor de Usuário Final | Consumidor |
| Manufatura | |
| Saúde | |
| Automotivo | |
| Energia e Serviços Públicos | |
| Mídia e Entretenimento | |
| Segurança Pública e Defesa | |
| Por Arquitetura de Rede | Autônoma (SA) |
| Não Autônoma (NSA) | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tecnologia 5G na América do Norte?
O valor regional da tecnologia 5G é estimado em 67,92 bilhões de USD em 2026 e previsto para atingir 134,58 bilhões de USD até 2031.
O que está impulsionando a implantação do 5G na América do Norte?
A densificação de redes, o acesso sem fio fixo, as redes privadas e a modernização nativa em nuvem estão suportando a implantação.
Qual componente está se expandindo mais rapidamente?
Os serviços estão projetados para expandir a um CAGR de 17,10% até 2031, à medida que as redes gerenciadas e a orquestração baseada em nuvem ganham adoção.
Qual aplicação 5G tem o maior CAGR projetado?
A URLLC está projetada para expandir a um CAGR de 18,25% até 2031, suportada por automação, veículos conectados e casos de uso de segurança pública.
Qual país está se expandindo mais rapidamente na região?
O México está projetado para expandir a um CAGR de 18,50% até 2031, à medida que a disponibilidade de espectro e a cobertura 5G se desenvolvem.
Por que as redes autônomas são importantes para os usuários empresariais?
A arquitetura autônoma habilita o fatiamento de rede, a URLLC e a Voz sobre Nova Rádio, que suportam condições de serviço mais definidas.
Página atualizada pela última vez em:



