
Tamaño y Participación del Mercado de Tecnología 5G en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
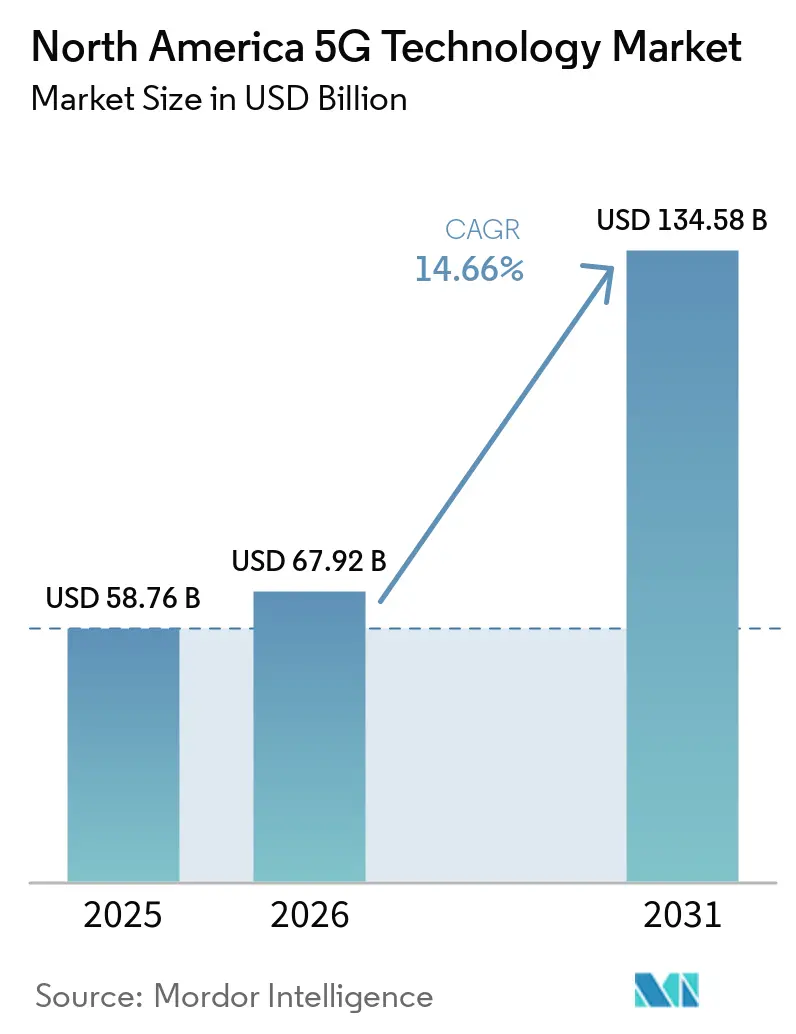
| Tamaño del mercado en el año base (2025) | 58.76 Mil millones de dólares |
| Tamaño del Mercado (2026) | 67.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 134.58 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.66 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Tecnología 5G en América del Norte por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Tecnología 5G en América del Norte sea de 58,76 mil millones de USD en 2025, 67,92 mil millones de USD en 2026, y alcance los 134,58 mil millones de USD en 2031, creciendo a una CAGR del 14,66% de 2026 a 2031. La densificación de redes, el acceso inalámbrico fijo y los programas de redes privadas están dirigiendo el capital hacia la cobertura, la capacidad y la conectividad empresarial. El mercado de tecnología 5G en América del Norte también está avanzando hacia contratos empresariales que otorgan mayor valor a los niveles de servicio confiables que a las adiciones de suscriptores por sí solas para los clientes empresariales regionales. Las redes independientes pueden respaldar ofertas de servicios diferenciados, incluida la segmentación de red y las conexiones de baja latencia. Los altos costos del espectro y la debilidad económica en áreas de baja densidad continúan limitando el ritmo de la inversión. Los proveedores de equipos, operadores, integradores y proveedores de host neutro compiten por capturar la oportunidad de modernización de redes y despliegue privado.
Conclusiones Clave del Informe
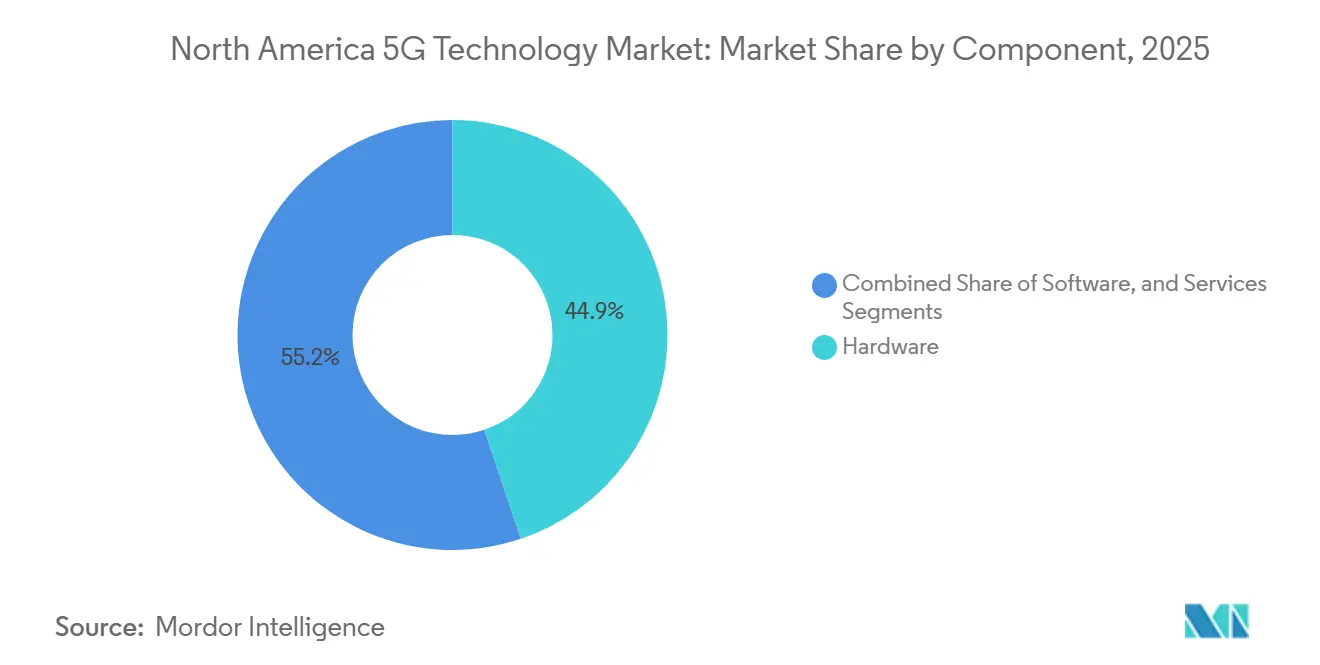
- Por componente, el hardware representó el 44,85% de los ingresos en el Mercado de Tecnología 5G en América del Norte en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 17,10% hasta 2031.
- Por banda de espectro, la sub-6 GHz capturó el 56,35% de los ingresos en el mercado de tecnología 5G en América del Norte en 2025, mientras que se proyecta que las configuraciones híbridas se expandan a una CAGR del 17,65% hasta 2031.
- Por aplicación, la banda ancha móvil mejorada (eMBB) representó el 36,80% de los ingresos en el mercado de tecnología 5G de América del Norte en 2025, mientras que se proyecta que las comunicaciones ultra-confiables de baja latencia (URLLC) se expandan a una CAGR del 18,25% hasta 2031.
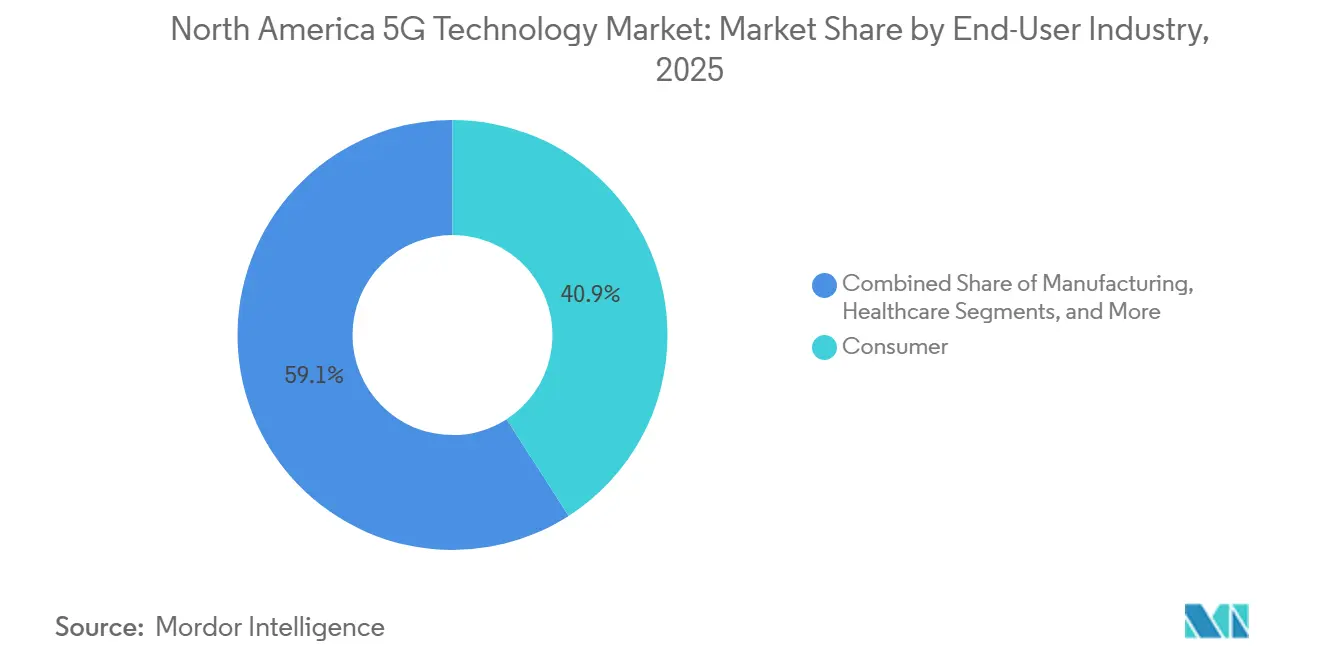
- Por industria de usuario final, las industrias de consumo representaron el 40,91% de los ingresos en el mercado de tecnología 5G en América del Norte en 2025, mientras que se proyecta que la manufactura se expanda a una CAGR del 18,10% hasta 2031.
- Por arquitectura de red, la NSA representó el 57,88% de los ingresos en el mercado de tecnología 5G en América del Norte en 2025, mientras que se proyecta que la SA se expanda a una CAGR del 19,05% hasta 2031.
- Por país, Estados Unidos representó el 87,20% de los ingresos del mercado de tecnología 5G de América del Norte en 2025, mientras que se proyecta que México se expanda a una CAGR del 18,50% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Tecnología 5G en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Necesidad de Densificación de Redes en Núcleos Urbanos y Campus Empresariales | +3.2% | América del Norte, áreas metropolitanas urbanas de Estados Unidos, campus empresariales y recintos interiores | Mediano plazo (2-4 años) |
| Rápida Expansión del Acceso Inalámbrico Fijo como Alternativa a la Fibra | +2.6% | América del Norte, áreas suburbanas y rurales de Estados Unidos y despliegues en etapa inicial en Canadá | Corto plazo (≤ 2 años) |
| Adopción de 5G Privado en Manufactura, Logística y Operaciones Energéticas | +2.1% | América del Norte, centros industriales y corredores energéticos de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Modernización del Núcleo Nativo en la Nube y Open RAN por Operadores de Nivel 1 | +1.9% | América del Norte, operadores de Nivel 1 de Estados Unidos y operadores canadienses | Mediano plazo (2-4 años) |
| Demanda de Ultra-Baja Latencia en Automatización Industrial y Vehículos Conectados | +1.6% | América del Norte, corredores automotrices y cinturones manufactureros de Estados Unidos | Largo plazo (≥ 4 años) |
| Actualizaciones de Redes del Sector Público y Defensa para Despliegues Seguros de 5G | +1.2% | Estados Unidos, con extensión a la contratación pública federal canadiense | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Necesidad de Densificación de Redes en Núcleos Urbanos y Campus Empresariales
La densificación de redes sigue siendo una prioridad de capital importante a medida que los operadores completan la cobertura de banda media en las grandes ciudades. La Asociación de Infraestructura Inalámbrica reportó 830.350 nodos de pequeñas celdas interiores en Estados Unidos en 2025, frente a 802.500 en 2024.[1]Asociación de Infraestructura Inalámbrica, "By the Numbers 2025," Wireless Estimator, wirelessestimator.com Este trabajo respalda los sistemas de antenas distribuidas, las redes CBRS privadas y la cobertura en interiores en recintos, hospitales y oficinas. T-Mobile opera más de 85.000 sitios macro y 57.000 pequeñas celdas, y su espectro de 2,5 GHz cubre casi un 70% más de área por sitio que los despliegues de banda C de la competencia. El mercado de tecnología 5G en América del Norte cuenta, por tanto, con una base más amplia para servicios interiores y de campus. Los despliegues de host neutro también pueden otorgar a los propietarios de edificios un papel más relevante en la selección y financiación de la conectividad interior.
Rápida Expansión del Acceso Inalámbrico Fijo como Alternativa a la Fibra
El acceso inalámbrico fijo se está convirtiendo en una parte más consolidada de la entrega de banda ancha residencial en Estados Unidos. T-Mobile cerró 2025 con 8,5 millones de suscriptores de acceso inalámbrico fijo y elevó su objetivo para 2030 a 15 millones. La mejora en la eficiencia espectral, las opciones adicionales de equipos en las instalaciones del cliente y la elegibilidad empresarial respaldan ese objetivo. Las redes independientes pueden separar el tráfico de acceso inalámbrico fijo del tráfico móvil mediante la asignación de capacidad basada en políticas. Esto puede reducir la presión de congestión y respaldar planes de servicio basados en velocidad. Ericsson informó en junio de 2025 que más del 51% de los proveedores de servicios de comunicaciones que ofrecen acceso inalámbrico fijo contaban con planes basados en velocidad, frente al 40% un año antes.[2]Ericsson, "Informe de Movilidad de Ericsson de junio de 2025 destaca el atractivo de monetización del acceso inalámbrico fijo 5G," Ericsson, ericsson.com El mercado de tecnología 5G en América del Norte puede, por tanto, posicionar el acceso inalámbrico fijo como un servicio de banda ancha con rendimiento diferenciado en lugar de únicamente como una alternativa de menor costo.
Adopción de 5G Privado en Manufactura, Logística y Operaciones Energéticas
Los programas de 5G privado están avanzando hacia despliegues industriales de mayor escala en toda la región. Hyundai Motor Group inauguró su instalación Metaplant America de 7,59 mil millones de USD en Georgia en marzo de 2025. La instalación ilustra cómo la conectividad privada puede respaldar operaciones de manufactura automatizada. Samsung e Hyundai completaron una prueba de 5G RedCap privado en febrero de 2025 que demostró mayor capacidad de enlace ascendente y menor consumo de energía de los dispositivos para conexiones de IoT industrial. TERAGO y Ericsson también lanzaron una red 5G privada en el Instituto de Investigación de Manufactura McMaster en Canadá durante mayo de 2026.[3]TERAGO Inc., "TERAGO y Ericsson lanzan una Red 5G Privada Empresarial en el Instituto de Investigación de Manufactura McMaster," TERAGO, terago.ca Estos despliegues demuestran que el mercado de tecnología 5G en América del Norte está respaldando la automatización industrial, la robótica y las operaciones en tiempo real.
Modernización del Núcleo Nativo en la Nube y Open RAN por Operadores de Nivel 1
Los operadores están adoptando núcleos nativos en la nube y redes de radio virtualizadas para hacer las operaciones de red más flexibles. Samsung completó una llamada comercial de red de acceso de radio virtualizada (vRAN) en enero de 2026 utilizando software nativo en la nube y un servidor de sistema en chip Intel Xeon 6700P-B.[4]Samsung Electronics, "Samsung logra un hito pionero en la industria con la red de acceso de radio virtualizada," Samsung Newsroom, news.samsung.com El resultado demostró que un único servidor comercial podía cumplir con los requisitos de rendimiento y fiabilidad del operador. Videotron también desplegó la tecnología de núcleo 5G y 4G nativa en la nube de Samsung en servidores Dell con Red Hat OpenShift en 2026. Estas implementaciones reducen la dependencia del hardware de banda base especializado y pueden cambiar los patrones de adquisición de proveedores. Las interfaces abiertas pueden permitir a los proveedores de software participar más directamente en las actualizaciones de redes de radio. El mercado de tecnología 5G en América del Norte está, en consecuencia, desplazando parte del gasto desde equipos de propósito específico hacia software, plataformas en la nube y servicios gestionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición y Despliegue de Espectro | -2.4% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Lenta Monetización en Mercados Rurales y de Baja Densidad | -1.7% | América del Norte, incluidas las áreas rurales de Estados Unidos, el Canadá rural y gran parte de México | Mediano plazo (2-4 años) |
| Restricciones de Consumo Energético y Adquisición de Sitios para Despliegues Densos de Pequeñas Celdas | -1.1% | América del Norte, especialmente las áreas urbanas densas de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Fragmentación de Dispositivos y Ecosistemas en Bandas, Estándares y Casos de Uso | -0.7% | Global, con complejidad de certificación de dispositivos multibanda en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición y Despliegue de Espectro
Los costos del espectro continúan limitando la capacidad de inversión de los operadores regionales. AT&T acordó en agosto de 2025 adquirir licencias de espectro de EchoStar por 23 mil millones de USD en más de 400 mercados de Estados Unidos. Las licencias incluyen espectro de banda baja y banda media a nivel nacional que puede respaldar la futura expansión de cobertura y capacidad. El Servicio de Investigación del Congreso declaró que la Ley Pública 119-21 instruye a la Comisión Federal de Comunicaciones a subastar 300 MHz de espectro. La legislación introduce un ciclo de subasta adicional que puede ejercer presión sobre los presupuestos de capital de los operadores. México también enfrenta una base de espectro asignado más reducida y una estructura regulatoria cambiante. Estas condiciones hacen que la disponibilidad de capital sea desigual en todo el mercado de tecnología 5G en América del Norte.
Lenta Monetización en Mercados Rurales y de Baja Densidad
La economía del despliegue rural sigue siendo difícil porque la menor densidad de población reduce los ingresos por sitio. El 5G de banda baja puede extender la cobertura, pero no siempre respalda una propuesta de servicio premium sobre el 4G. El Fondo de Banda Ancha Universal de Canadá, de 3.220 millones de CAD (2.350 millones de USD), es una iniciativa para la conectividad en comunidades rurales y remotas. El financiamiento público puede respaldar proyectos de acceso inalámbrico fijo y otros proyectos de conectividad donde los retornos comerciales son limitados. Los servicios satelitales de dispositivo a dispositivo también pueden proporcionar una alternativa en áreas donde la economía de las torres es desfavorable. Los operadores aún necesitan acuerdos viables de backhaul, energía y sitios una vez que finaliza el financiamiento de subvenciones. Esta restricción limita el mercado de tecnología 5G en América del Norte en ubicaciones que requieren infraestructura significativa pero tienen demanda limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Orientan la Adquisición de los Operadores hacia la Entrega Recurrente
El hardware representó el 44,85% de los ingresos por componente en 2025. Esta participación del mercado de tecnología 5G en América del Norte reflejó un gasto intensivo en estaciones base, pequeñas celdas y actualizaciones de redes de acceso de radio. Las unidades de antenas MIMO masivo, los módulos de banda base y el equipo de sitio respaldaron la construcción inicial de cobertura en toda la región. La adopción de software está aumentando a medida que los operadores introducen herramientas de Open RAN, plataformas de segmentación de red y aplicaciones de gestión de redes de acceso de radio. Los modelos de adquisición centrados en hardware aún limitaron los ingresos por software durante 2025. La llamada comercial de vRAN de Samsung en enero de 2026 demostró que el software nativo en la nube puede ejecutarse en un único servidor estándar. Este enfoque puede reducir la necesidad de hardware de banda base propietario. También otorga a los operadores mayor flexibilidad al seleccionar proveedores de infraestructura. El mercado de tecnología 5G en América del Norte continúa requiriendo hardware sustancial a medida que avanzan las inversiones en cobertura y capacidad.
Se proyecta que los servicios se expandan a una CAGR del 17,10% de 2026 a 2031. El segmento de servicios se beneficia de redes gestionadas, soporte para despliegues privados y suscripciones de orquestación en la nube. Los contratos empresariales combinan cada vez más diseño, integración, operaciones y gestión del rendimiento. Ericsson y Future Technologies ampliaron su colaboración en marzo de 2026 para respaldar despliegues inalámbricos empresariales en energía, manufactura, transporte y logística. Estos modelos operativos generan ingresos de servicios recurrentes en lugar de una venta de equipos única. La segmentación de red independiente también permite contratos basados en niveles de calidad de servicio especificados. Esto puede fortalecer el papel de los servicios profesionales y gestionados en la adquisición de operadores y empresas. El software y los servicios pueden capturar una mayor proporción del valor a medida que las redes virtualizadas se vuelven más comunes.


Por Banda de Espectro: La Sub-6 GHz Respalda la Cobertura Mientras las Redes Híbridas Añaden Capacidad
La sub-6 GHz representó el 56,35% de los ingresos por banda de espectro en 2025. Esta participación de ingresos por espectro estuvo anclada por los despliegues de banda C y 2,5 GHz en Estados Unidos, Canadá y México. El espectro de banda media ofrece un equilibrio práctico entre cobertura y capacidad para redes de área amplia. El acuerdo de AT&T con EchoStar respalda ese enfoque a través de licencias nacionales en las bandas de 3,45 GHz y 600 MHz. El uso de banda C por parte de Verizon en despliegues metropolitanos también muestra la importancia de la capacidad de banda media. La onda milimétrica sigue siendo relevante en recintos de alta densidad, distritos centrales de negocios y grandes sitios empresariales. Sus limitaciones de propagación reducen su eficacia como capa de cobertura amplia. Los dispositivos RedCap pueden ampliar el uso de la sub-6 GHz en sensores y dispositivos portátiles porque consumen menos energía que los módems de plena capacidad. Estas condiciones mantienen a la sub-6 GHz como el nivel de espectro central para los despliegues regionales.
Se proyecta que las configuraciones híbridas se expandan a una CAGR del 17,65% de 2026 a 2031. Combinan la amplia cobertura de sub-6 GHz con la capacidad de onda milimétrica en ubicaciones que necesitan mayor rendimiento. El enfoque permite a los operadores utilizar cada banda para las ubicaciones y perfiles de tráfico donde mejor funciona. Las mejoras en la agregación de portadoras en las versiones 17 y 18 del 3GPP respaldan el uso de múltiples portadoras componentes en distintos rangos de frecuencia. 5G Americas identifica la evolución continua del espectro y las capacidades avanzadas como elementos importantes de la hoja de ruta regional del 5G. Las redes híbridas pueden mejorar el rendimiento en entornos mixtos urbanos, de recintos y de campus. También permiten a los operadores añadir capacidad localizada sin reemplazar la capa de banda media más amplia. El soporte de dispositivos sigue siendo importante porque los clientes necesitan radios y antenas compatibles. El mercado de tecnología 5G en América del Norte puede utilizar planes de banda híbrida para ajustar la inversión a las condiciones de tráfico locales.
Por Aplicación: URLLC Extiende el 5G hacia Operaciones Sensibles al Tiempo
La banda ancha móvil mejorada (eMBB) representó el 36,80% de los ingresos por aplicación en 2025. Esta participación de ingresos por aplicación fue respaldada por el uso de datos en smartphones, el acceso inalámbrico fijo y la conectividad para campus y recintos de eventos. El acceso inalámbrico fijo opera dentro de la capa de eMBB, aunque los operadores lo gestionan cada vez más como una categoría de ingresos separada. Su economía de clientes y uso del espectro difieren del servicio móvil tradicional. Las comunicaciones masivas de tipo máquina respaldan sistemas de ciudades inteligentes, IoT agrícola y medición de servicios públicos. Estas aplicaciones están acumulando volúmenes de despliegue pero aún no han alcanzado plena escala comercial. La eMBB sigue siendo importante porque respalda una amplia base de conectividad para consumidores y empresas. Su escala también proporciona la base para que los operadores financien capacidades de red avanzadas. El mercado de tecnología 5G en América del Norte continuará dependiendo de los ingresos de eMBB mientras se desarrollan aplicaciones más nuevas.
Se proyecta que URLLC se expanda a una CAGR del 18,25% de 2026 a 2031. La aplicación respalda la automatización industrial, los vehículos conectados, la robótica remota y los sistemas de seguridad pública que necesitan conexiones confiables de baja latencia. Una investigación del IEEE publicada en 2025 encontró que el URLLC de 5G logró la menor latencia para aplicaciones de vehículos autónomos entre los protocolos de comunicación evaluados. Los programas de redes de seguridad pública dedicadas demuestran que la arquitectura independiente puede respaldar video en vivo, comunicaciones de voz y cargas de cámaras corporales. Este despliegue traslada a URLLC de una capacidad técnica a un servicio utilizado en operaciones críticas. La adopción empresarial depende de la integración de aplicaciones, la disponibilidad de dispositivos y compromisos claros de nivel de servicio. URLLC ofrece al mercado de tecnología 5G en América del Norte una vía hacia contratos industriales y del sector público de mayor valor.
Por Industria de Usuario Final: La Demanda del Consumidor Proporciona Escala mientras la Adopción en Manufactura se Acelera
Las industrias de consumo representaron el 40,91% de los ingresos por usuario final en 2025. Esta participación de ingresos por usuario final provino de la banda ancha basada en dispositivos móviles y la creciente base de suscriptores residenciales de acceso inalámbrico fijo. La demanda del consumidor otorga a los operadores la gran base de tráfico necesaria para justificar una amplia inversión en redes de radio. Las organizaciones de salud están utilizando el 5G para diagnósticos remotos, monitoreo de pacientes y procedimientos asistidos por robótica. Los segmentos independientes dedicados pueden respaldar conexiones protegidas para datos de salud sensibles. Las instalaciones automotrices también están utilizando redes privadas para la producción automatizada y el control de calidad. Las instalaciones automotrices utilizan redes privadas para conectar sistemas de robótica y control de calidad. Los operadores de energía y servicios públicos están evaluando el 5G para la gestión de redes eléctricas, el monitoreo de tuberías y la inspección. Los usuarios de medios, seguridad pública y defensa añaden demanda de conexiones de alta capacidad y resilientes.
Se proyecta que la manufactura se expanda a una CAGR del 18,10% de 2026 a 2031. Las redes privadas, la computación en el borde y la automatización habilitada por inteligencia artificial están convirtiendo la conectividad en un requisito de producción más directo. La adopción en manufactura está respaldada por la necesidad de conectar máquinas, robots, sensores y sistemas de inspección. La red de TERAGO y Ericsson de mayo de 2026 en el Instituto de Investigación de Manufactura McMaster está diseñada para automatización, robótica y procesamiento de datos en tiempo real. Los dispositivos RedCap pueden reducir los costos de conectividad para grandes instalaciones de sensores. Esto ayuda a los fabricantes a desplegar más puntos finales sin utilizar hardware de módem de plena capacidad para cada dispositivo. Los operadores e integradores están ofreciendo redes privadas gestionadas que reducen la carga operativa de los propietarios de plantas. Los clientes industriales evaluarán estos proyectos en función de los requisitos de seguridad, productividad y fiabilidad del sistema. La manufactura, por tanto, proporciona una importante vía de crecimiento para los servicios 5G orientados a empresas.
Por Arquitectura de Red: Las Redes Independientes Habilitan Modelos de Servicio Avanzados
La arquitectura no independiente (NSA) representó el 57,88% de los ingresos por arquitectura en 2025. Esta participación de ingresos por arquitectura reflejó los despliegues iniciales que conectaron las redes de acceso de radio 5G a los núcleos LTE 4G existentes. La NSA aceleró los lanzamientos iniciales y aprovechó las inversiones existentes de los operadores en la red núcleo. También limitó el acceso a funciones como la segmentación completa de red y la voz sobre nueva radio. La base instalada de NSA sigue siendo importante porque los operadores deben mantener una amplia continuidad del servicio durante la migración. AT&T anunció el despliegue nacional de su núcleo 5G independiente durante octubre de 2025. El movimiento inició una transición gradual de los clientes comerciales hacia la infraestructura independiente. Los operadores canadienses también están invirtiendo en la modernización del núcleo a medida que amplían las capacidades avanzadas de 5G. La NSA seguirá en uso durante la transición, especialmente donde los operadores priorizan la expansión de cobertura.
Se proyecta que la arquitectura independiente se expanda a una CAGR del 19,05% de 2026 a 2031. Un núcleo independiente respalda la segmentación de red, URLLC, voz sobre nueva radio y la exposición de servicios nativos en la nube. Estas capacidades son importantes para aplicaciones que necesitan latencia predecible o condiciones de servicio dedicadas. La demostración comercial de vRAN de Samsung respalda la economía de los despliegues de radio definidos por software. VTel Wireless seleccionó a Ericsson en marzo de 2026 para una red independiente que respalda el roaming nativo de voz sobre nueva radio 5G a nivel nacional. La adopción independiente puede reducir la dependencia de las funciones LTE heredadas para los servicios compatibles. También otorga a los operadores una plataforma más clara para la diferenciación de servicios empresariales. La migración aún requiere una integración cuidadosa con dispositivos, sistemas operativos y acuerdos de roaming. El mercado de tecnología 5G en América del Norte está, por tanto, avanzando gradualmente hacia redes independientes mientras preserva los activos de cobertura existentes.
Análisis Geográfico
Estados Unidos representó el 87,20% de los ingresos regionales en 2025, siendo la mayor participación del mercado de tecnología 5G de América del Norte. AT&T completó su adquisición del espectro de EchoStar en julio de 2026, añadiendo licencias de banda baja y banda media en más de 400 mercados de Estados Unidos. La expansión de fibra sigue siendo importante porque proporciona la densidad de backhaul necesaria para la capacidad inalámbrica. Estos desarrollos respaldan una mayor expansión del 5G y el acceso inalámbrico fijo.
Canadá se está desarrollando a través de la competencia entre Bell, Rogers y Telus, así como la continua inversión en redes rurales. Bell introdujo 5G+ Advanced en el Área Metropolitana de Toronto y Hamilton en marzo de 2026 con velocidades de descarga máximas de hasta 4,3 Gbps. Los operadores canadienses están extendiendo la cobertura a municipios rurales, comunidades indígenas y servicios de emergencia.
Se proyecta que México se expanda a una CAGR del 18,50% de 2026 a 2031, la tasa de crecimiento más alta entre los países de la región. El Programa Nacional de Espectro Radioeléctrico 2026-2030 tiene como objetivo 1.095 MHz de espectro IMT para 2030, frente a los 695 MHz de 2025. El total planificado sigue siendo inferior a la línea base de 1.280 MHz identificada en el programa. Las comunidades rurales e indígenas también enfrentan una brecha de conectividad a internet de 18,4 puntos porcentuales en relación con las áreas urbanas. Estas condiciones hacen que la política de espectro, la asequibilidad y las obligaciones de cobertura sean importantes para la trayectoria de despliegue de México.
Panorama Competitivo
El mercado de tecnología 5G en América del Norte está moderadamente consolidado en el segmento de infraestructura de acceso de radio. Ericsson, Nokia y Samsung compiten por contratos plurianuales que cubren radios, equipos de banda base y sistemas de núcleo nativos en la nube. La transición de AT&T de Nokia a Ericsson avanzó sustancialmente en 2026, convirtiendo a Ericsson en el principal proveedor de radio para el operador. Samsung fortaleció su posición a través de una llamada comercial de vRAN utilizando software nativo en la nube en un único servidor de sistema en chip Intel Xeon. Estos proveedores compiten en rendimiento de red, capacidad de integración, soporte de servicios y arquitecturas abiertas basadas en la nube.
Qualcomm respalda las plataformas de módem para consumidores, mientras que Intel respalda las cargas de trabajo de cómputo de redes de radio virtualizadas. Cisco y Juniper Networks participan en los mercados de transporte de paquetes y redes empresariales. Mavenir y Parallel Wireless son activos en software de Open RAN y orquestación de redes privadas. Los grandes programas de modernización de operadores continúan requiriendo radios, sistemas de banda base y herramientas de automatización de redes. Las interfaces abiertas pueden ampliar la base de proveedores, pero los operadores aún requieren integración probada y responsabilidad operativa.
El 5G privado crea un área competitiva separada para integradores, proveedores de servicios gestionados y operadores de host neutro. Ericsson y Future Technologies ampliaron su colaboración en América del Norte en marzo de 2026 para abordar los sectores industrial y de infraestructura crítica. El despliegue canadiense de TERAGO y Ericsson proporciona un ejemplo de una red privada gestionada diseñada como banco de pruebas empresarial. En agosto de 2026, Aurora Towers acordó adquirir la cartera canadiense de American Tower de 255 sitios inalámbricos, añadiendo capacidad de infraestructura de host neutro.
Líderes de la Industria de Tecnología 5G en América del Norte
-
Telefonaktiebolaget LM Ericsson (Ericsson)
-
Nokia Corporation
-
Samsung Electronics Co., Ltd.
-
Qualcomm Incorporated
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Lynk y Omnispace completaron su fusión en Elveo Mobile, combinando derechos de espectro de alta prioridad coordinados globalmente en múltiples bandas de frecuencia, tecnología satelital multibanda patentada y sólidas asociaciones con operadores para ofrecer conectividad 5G de satélite a dispositivo. La entidad combinada está posicionada para extender la cobertura móvil a áreas rurales de América del Norte donde la economía de los despliegues terrestres de 5G es desfavorable.
- Agosto de 2026: Rogers Communications completó el proyecto Eastern Ontario Cell Gap, construyendo o actualizando 346 nuevos sitios inalámbricos con equipos 5G de última generación, brindando servicios móviles a municipios rurales, comunidades indígenas y servicios de emergencia en el este de Ontario.
- Julio de 2026: AT&T completó su adquisición de licencias de espectro inalámbrico de EchoStar por 23 mil millones de USD, añadiendo 30 MHz de banda media de 3,45 GHz a nivel nacional y 20 MHz de espectro de banda baja de 600 MHz en más de 400 mercados de Estados Unidos. Tras el cierre, AT&T seleccionó a Ericsson para suministrar radios de doble banda de 600 MHz que habilitan la tecnología de mejora de enlace ascendente 8RX en el espectro de banda baja por primera vez, fortaleciendo la cobertura para los servicios de conectividad impulsados por inteligencia artificial.
- Julio de 2026: AT&T y la Autoridad de Red para Primeros Respondedores activaron un núcleo 5G Independiente físicamente separado y construido específicamente para los servicios de emergencia de Estados Unidos, habilitando la segmentación de red específica por aplicación para transmisiones de video en vivo, comunicaciones de voz de misión crítica y cargas de cámaras corporales. El núcleo dedicado separó a los servicios de emergencia de la infraestructura comercial compartida por primera vez.


Alcance del Informe del Mercado de Tecnología 5G en América del Norte
Los ingresos del mercado de tecnología 5G en América del Norte se generan a través de la venta de hardware de red 5G, licencias y suscripciones de software, despliegue e integración de redes, servicios gestionados y profesionales, mantenimiento y otras soluciones de conectividad 5G que respaldan aplicaciones de eMBB, acceso inalámbrico fijo (FWA), comunicaciones masivas de tipo máquina (mMTC) y URLLC en los sectores de consumo, manufactura, salud, automotriz, energía y servicios públicos, medios y entretenimiento, y seguridad pública y defensa.
El informe del mercado de tecnología 5G en América del Norte está segmentado por componente (hardware, software y servicios), banda de espectro (sub-6 GHz, onda milimétrica y híbrido (sub-6 GHz y onda milimétrica)), aplicación (banda ancha móvil mejorada (eMBB), acceso inalámbrico fijo (FWA), comunicaciones masivas de tipo máquina (mMTC) y comunicaciones ultra-confiables de baja latencia (URLLC)), industria de usuario final (consumidor, manufactura, salud, automotriz, energía y servicios públicos, medios y entretenimiento, y seguridad pública y defensa), arquitectura de red (independiente (SA) y no independiente (NSA)), y país (Estados Unidos, Canadá y México). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz y Onda Milimétrica) |
| Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) |
| Comunicaciones Masivas de Tipo Máquina (mMTC) |
| Comunicaciones Ultra-Confiables de Baja Latencia (URLLC) |
| Consumidor |
| Manufactura |
| Salud |
| Automotriz |
| Energía y Servicios Públicos |
| Medios y Entretenimiento |
| Seguridad Pública y Defensa |
| Independiente (SA) |
| No Independiente (NSA) |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz y Onda Milimétrica) | |
| Por Aplicación | Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) | |
| Comunicaciones Masivas de Tipo Máquina (mMTC) | |
| Comunicaciones Ultra-Confiables de Baja Latencia (URLLC) | |
| Por Industria de Usuario Final | Consumidor |
| Manufactura | |
| Salud | |
| Automotriz | |
| Energía y Servicios Públicos | |
| Medios y Entretenimiento | |
| Seguridad Pública y Defensa | |
| Por Arquitectura de Red | Independiente (SA) |
| No Independiente (NSA) | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tecnología 5G en América del Norte?
El valor regional de la tecnología 5G se estima en 67,92 mil millones de USD en 2026 y se prevé que alcance los 134,58 mil millones de USD en 2031.
¿Qué está impulsando el despliegue del 5G en América del Norte?
La densificación de redes, el acceso inalámbrico fijo, las redes privadas y la modernización nativa en la nube están respaldando el despliegue.
¿Qué componente se está expandiendo más rápido?
Se proyecta que los servicios se expandan a una CAGR del 17,10% hasta 2031 a medida que las redes gestionadas y la orquestación basada en la nube ganan adopción.
¿Qué aplicación 5G tiene la CAGR proyectada más alta?
Se proyecta que URLLC se expanda a una CAGR del 18,25% hasta 2031, respaldado por casos de uso de automatización, vehículos conectados y seguridad pública.
¿Qué país se está expandiendo más rápido en la región?
Se proyecta que México se expanda a una CAGR del 18,50% hasta 2031 a medida que se desarrollan la disponibilidad de espectro y la cobertura 5G.
¿Por qué son importantes las redes independientes para los usuarios empresariales?
La arquitectura independiente habilita la segmentación de red, URLLC y la voz sobre nueva radio, que respaldan condiciones de servicio más definidas.
Última actualización de la página el:



