
北米5Gテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
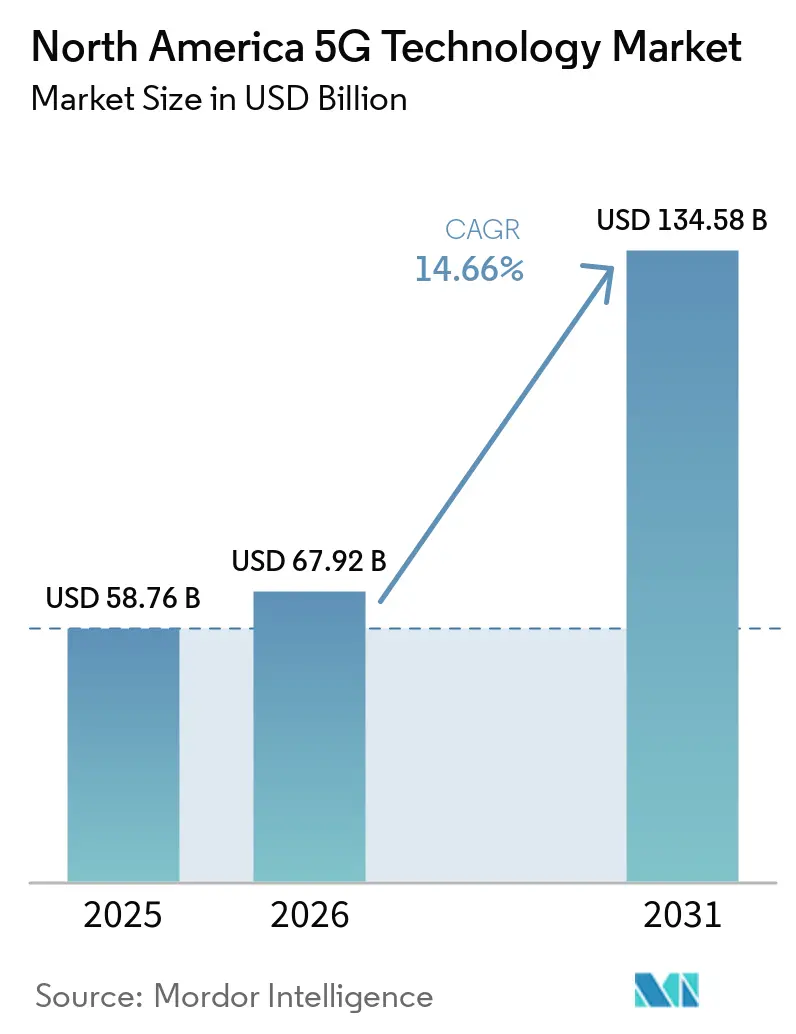
| 基準年の市場規模 (2025) | 58.76 十億米ドル |
| 市場規模 (2026) | 67.92 十億米ドル |
| 市場規模 (2031) | 134.58 十億米ドル |
| Growth Rate (2026 - 2031) | 14.66 % |
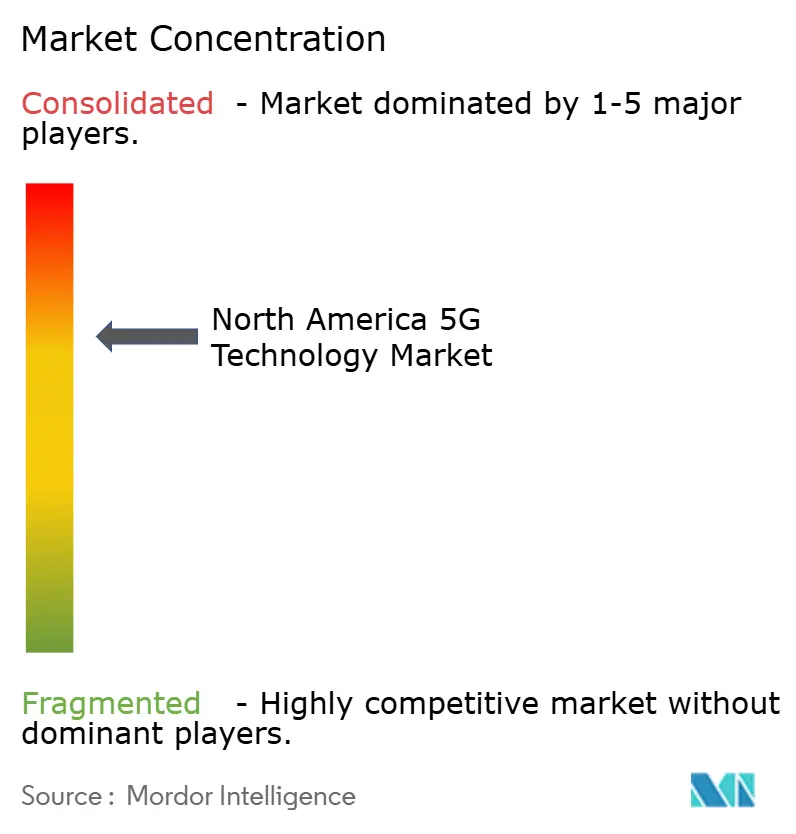
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米5Gテクノロジー市場分析
北米5Gテクノロジー市場規模は、2025年に58.76 ビリオン 米ドル、2026年に67.92 ビリオン 米ドルと予測され、2031年までに134.58 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 14.66%で成長する見込みです。ネットワーク高密度化、固定無線アクセス、プライベートネットワークプログラムが、カバレッジ、容量、エンタープライズ接続に向けた資本を誘導しています。北米5Gテクノロジー市場はまた、地域のエンタープライズ顧客に対して、加入者数の増加だけでなく、信頼性の高いサービスレベルをより重視するエンタープライズ契約へと移行しつつあります。スタンドアローンネットワークは、ネットワークスライシングや低遅延接続を含む差別化されたサービス提供をサポートできます。高いスペクトルコストと低密度地域における経済性の弱さが、引き続き投資ペースを制限しています。機器サプライヤー、オペレーター、インテグレーター、ニュートラルホストプロバイダーが、ネットワーク近代化とプライベート展開の機会を獲得するために競争しています。
主要レポートのポイント
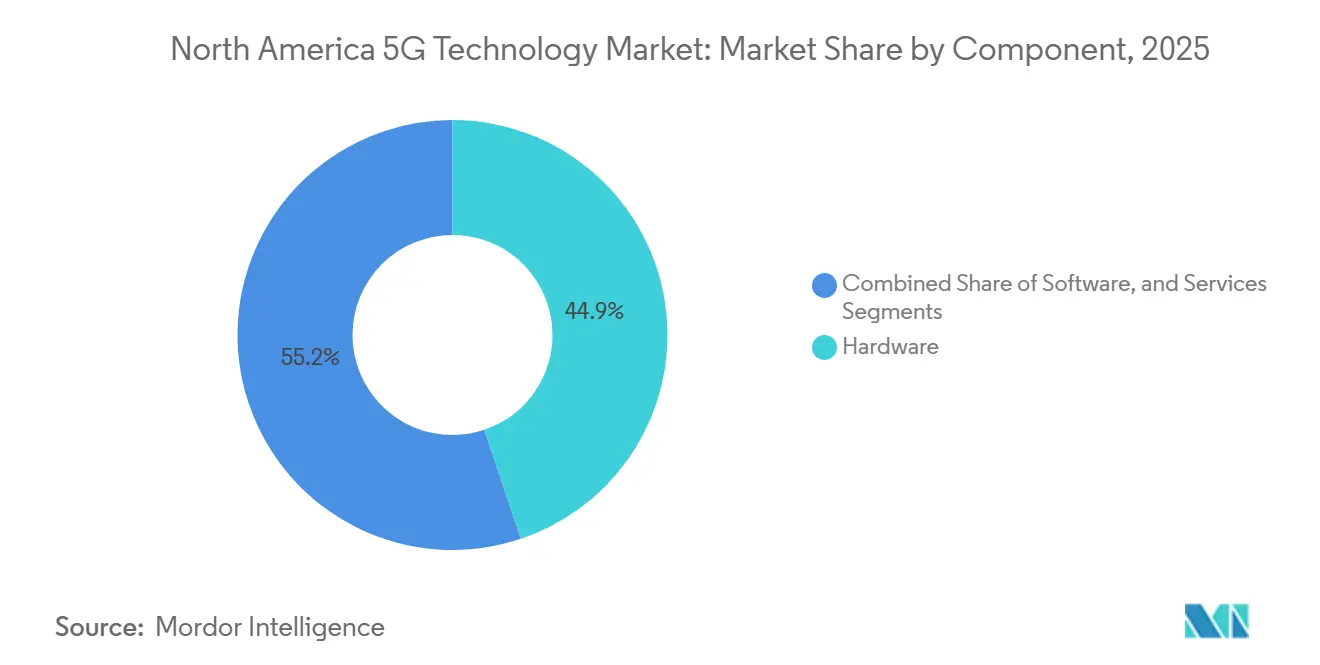
- コンポーネント別では、ハードウェアが2025年の北米5Gテクノロジー市場において収益の44.85%を占め、サービスは2031年までに17.10%のCAGRで拡大する見込みです。
- スペクトル帯域別では、6GHz以下が2025年の北米5Gテクノロジー市場において収益の56.35%を占め、ハイブリッド構成は2031年までに17.65%のCAGRで拡大する見込みです。
- アプリケーション別では、高度モバイルブロードバンド(eMBB)が2025年の北米5Gテクノロジー市場において収益の36.80%を占め、超高信頼低遅延通信(URLLC)は2031年までに18.25%のCAGRで拡大する見込みです。
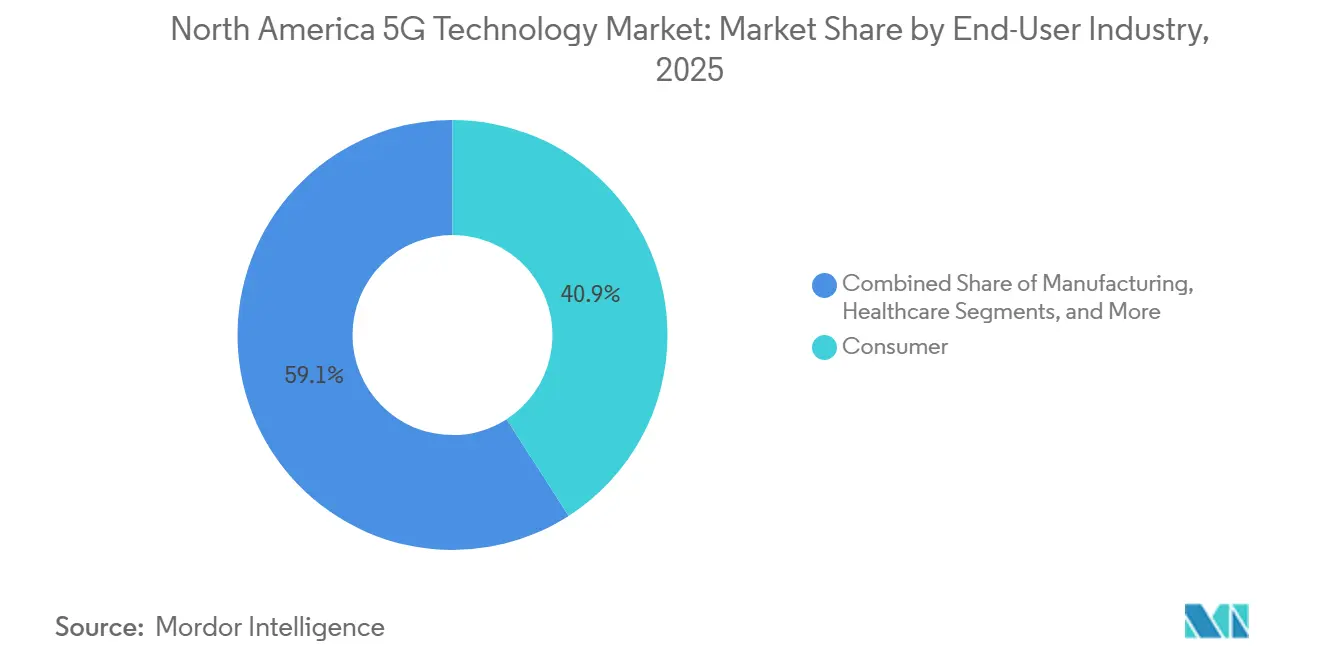
- エンドユーザー産業別では、消費者産業が2025年の北米5Gテクノロジー市場において収益の40.91%を占め、製造業は2031年までに18.10%のCAGRで拡大する見込みです。
- ネットワークアーキテクチャ別では、NSAが2025年の北米5Gテクノロジー市場において収益の57.88%を占め、SAは2031年までに19.05%のCAGRで拡大する見込みです。
- 国別では、米国が2025年の北米5Gテクノロジー市場収益の87.20%を占め、メキシコは2031年までに18.50%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米5Gテクノロジー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市中心部およびエンタープライズキャンパスにおけるネットワーク高密度化ニーズの高まり | +3.2% | 北米、米国の都市圏、エンタープライズキャンパス、屋内施設 | 中期(2〜4年) |
| 光ファイバーの代替としての固定無線アクセスの急速な拡大 | +2.6% | 北米、米国の郊外および農村部、カナダの初期段階の展開 | 短期(2年以内) |
| 製造業、物流、エネルギー事業におけるプライベート5Gの採用 | +2.1% | 北米米国およびカナダの産業ハブおよびエネルギー回廊 | 中期(2〜4年) |
| ティア1オペレーターによるクラウドネイティブコアおよびオープンRANの近代化 | +1.9% | 北米、米国のティア1オペレーターおよびカナダのオペレーター | 中期(2〜4年) |
| 産業オートメーションおよびコネクテッドビークルにおける超低遅延への需要 | +1.6% | 北米、米国の自動車回廊および製造ベルト | 長期(4年以上) |
| 安全な5G展開に向けた公共部門および防衛ネットワークのアップグレード | +1.2% | 米国、カナダ連邦調達への波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市中心部およびエンタープライズキャンパスにおけるネットワーク高密度化ニーズの高まり
オペレーターが大都市でのミッドバンドカバレッジを完成させる中、ネットワーク高密度化は引き続き主要な資本優先事項となっています。ワイヤレスインフラストラクチャー協会は、2025年の米国における屋内スモールセルノード数が830,350件と報告しており、2024年の802,500件から増加しています。[1]ワイヤレスインフラストラクチャー協会、「数字で見る2025年」、Wireless Estimator、wirelessestimator.com この取り組みは、分散アンテナシステム、プライベートCBRSネットワーク、および会場・病院・オフィスにおける屋内カバレッジをサポートしています。T-Mobileは85,000以上のマクロサイトと57,000のスモールセルを運営しており、その2.5 GHzスペクトルは競合するCバンド展開と比較してサイトあたり約70%広いエリアをカバーしています。そのため、北米5Gテクノロジー市場は屋内およびキャンパスサービスのより広い基盤を持っています。ニュートラルホスト展開はまた、建物オーナーが屋内接続の選択と資金調達においてより大きな役割を担う機会を提供します。
光ファイバーの代替としての固定無線アクセスの急速な拡大
固定無線アクセスは、米国における住宅用ブロードバンド提供のより確立された部分となりつつあります。T-Mobileは2025年末に固定無線加入者数850万件を達成し、2030年の目標を1,500万件に引き上げました。スペクトル効率の向上、追加の顧客宅内機器オプション、および法人向け適格性がその目標を支援しています。スタンドアローンネットワークは、ポリシーベースの容量割り当てにより固定無線トラフィックをモバイルトラフィックから分離できます。これにより輻輳圧力を軽減し、速度ベースのサービスプランをサポートできます。Ericssonは2025年6月、固定無線アクセスを提供する通信サービスプロバイダーの51%以上が速度ベースのプランを導入していると報告しており、1年前の40%から増加しています。[2]Ericsson、「2025年6月エリクソンモビリティレポート、5G FWAマネタイゼーションの魅力を強調」、Ericsson、ericsson.com そのため、北米5Gテクノロジー市場は固定無線を、単に低コストの代替手段としてではなく、差別化されたパフォーマンスを持つブロードバンドサービスとして位置付けることができます。
製造業、物流、エネルギー事業におけるプライベート5Gの採用
プイベート5Gプログラムは、地域全体でより大規模な産業展開へと移行しています。現代自動車グループは2025年3月、ジョージア州に7.59 ビリオン 米ドル規模のメタプラントアメリカ施設を開設しました。この施設は、プライベート接続が自動化された製造オペレーションをどのようにサポートできるかを示しています。SamsungとHyundaiは2025年2月にプライベート5G RedCapトライアルを完了し、産業用IoT接続においてより高いアップリンク容量とデバイスの低消費電力を実証しました。TERAGOとEricssonも2026年5月にカナダのマクマスター製造研究所においてプライベート5Gネットワークを立ち上げました。[3]TERAGO Inc.、「TERAGOとEricssonがマクマスター製造研究所にエンタープライズプライベート5Gネットワークを立ち上げ」、TERAGO、terago.ca これらの展開は、北米5Gテクノロジー市場が産業オートメーション、ロボティクス、リアルタイムオペレーションをサポートしていることを示しています。
ティア1オペレーターによるクラウドネイティブコアおよびオープンRANの近代化
オペレーターはネットワーク運用をより柔軟にするため、クラウドネイティブコアと仮想化無線ネットワークを採用しています。Samsungは2026年1月、クラウドネイティブソフトウェアとIntel Xeon 6700P-Bシステムオンチップサーバーを使用した商用vRAN通話を完了しました。[4]Samsung Electronics、「Samsungが業界初の仮想化RANマイルストーンを達成」、Samsungニュースルーム、news.samsung.com その結果、単一の商用サーバーがオペレーターのパフォーマンスおよび信頼性要件を満たせることが示されました。Videotronも2026年にDellサーバーとRed Hat OpenShiftを使用してSamsungのクラウドネイティブ5Gおよび4Gコア技術を展開しました。これらの実装は専用ベースバンドハードウェアへの依存を低減し、ベンダー調達パターンを変える可能性があります。オープンインターフェースにより、ソフトウェアプロバイダーが無線ネットワークのアップグレードにより直接参加できるようになる可能性があります。その結果、北米5Gテクノロジー市場は専用機器からソフトウェア、クラウドプラットフォーム、マネージドサービスへと支出の一部をシフトしています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いスペクトル取得および展開コスト | -2.4% | 米国、カナダ、メキシコ | 短期(2年以内) |
| 農村部および低密度市場における収益化の遅れ | -1.7% | 北米、米国農村部、カナダ農村部、メキシコの大部分を含む | 中期(2〜4年) |
| 高密度スモールセル展開における電力消費とサイト取得の制約 | -1.1% | 北米、特に米国およびカナダの高密度都市部 | 中期(2〜4年) |
| 帯域、標準、ユースケースにわたるデバイスおよびエコシステムの断片化 | -0.7% | グローバル、北米におけるマルチバンドデバイス認証の複雑性を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いスペクトル取得および展開コスト
スペクトルコストは引き続き地域オペレータの投資能力を制約しています。AT&Tは2025年8月、米国400以上の市場にわたるEchoStarのスペクトルライセンスを230 ビリオン 米ドルで取得することに合意しました。ライセンスには、将来のカバレッジおよび容量拡大をサポートできる全国規模の低帯域および中帯域スペクトルが含まれています。議会調査局は、P.L. 119-21が連邦通信委員会に300 MHzのスペクトルをオークションするよう指示していると述べています。この法律は追加のオークションサイクルを導入し、オペレーターの資本予算に圧力をかける可能性があります。メキシコも割り当てスペクトル基盤が小さく、規制構造が変化しています。これらの条件により、北米5Gテクノロジー市場全体で資本の利用可能性が不均一になっています。
農村部および低密度市場における収益化の遅れ
農村部の展開経済性は、人口密度が低いためサイトあたりの収益が減少することから依然として困難です。低帯域5Gはカバレッジを拡大できますが、4Gに対するプレミアムサービス提案を常にサポートするわけではありません。カナダのユニバーサルブロードバンドファンド(32.2 ビリオン カナダドル、23.5 ビリオン 米ドル相当)は、農村部および遠隔地コミュニティの接続性向上のための取り組みです。公的資金は、商業的リターンが限られる地域での固定無線およびその他の接続プロジェクトをサポートできます。衛星直接デバイスサービスも、タワー経済性が不利な地域での代替手段を提供する可能性があります。オペレーターは補助金終了後も実行可能なバックホール、電力、サイト手配が必要です。この制約は、大規模なインフラが必要でありながら需要が限られている場所での北米5Gテクノロジー市場を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスがオペレーターの調達を継続的な提供へとシフト
ハードウェアは2025年のコンポーネント収益の44.85%を占めました。この北米5Gテクノロジー市場シェアは、基地局、スモールセル、無線アクセスネットワークのアップグレードへの集中的な支出を反映しています。マッシブMIMOアンテナユニット、ベースバンドモジュール、サイト機器が地域全体での初期カバレッジ構築をサポートしました。オペレーターがオープンRANツール、ネットワークスライシングプラットフォーム、RAN管理アプリケーションを導入するにつれ、ソフトウェアの採用が増加しています。ハードウェア中心の購買モデルは2025年中のソフトウェア収益を依然として制約していました。Samsungの2026年1月の商用vRAN通話は、クラウドネイティブソフトウェアが単一の標準サーバーで動作できることを示しました。このアプローチにより、専用ベースバンドハードウェアの必要性を低減できます。また、インフラサプライヤーを選択する際のオペレーターの柔軟性も高まります。北米5Gテクノロジー市場は、カバレッジおよび容量投資が進む中、引き続き相当量のハードウェアを必要とします。
サービスは2026年から2031年にかけて17.10%のCAGRで拡大する見込みです。サービスセグメントは、マネージドネットワーク、プライベート展開サポート、クラウドオーケストレーションサブスクリプションから恩恵を受けています。エンタープライズ契約は、設計、統合、運用、パフォーマンス管理をますます組み合わせています。EricssonとFuture Technologiesは2026年3月、エネルギー、製造業、輸送、物流分野のエンタープライズ無線展開をサポートするためのコラボレーションを拡大しました。これらの運用モデルは、一度限りの機器販売ではなく、継続的なサービス収益を生み出します。スタンドアローンネットワークスライシングはまた、指定されたサービス品質に基づく契約を可能にします。これにより、オペレーターおよびエンタープライズ調達におけるプロフェッショナルサービスおよびマネージドサービスの役割が強化される可能性があります。仮想化ネットワークが普及するにつれ、ソフトウェアとサービスがより大きな価値シェアを獲得する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


スペクトル帯域別:6GHz以下がカバレッジをサポートし、ハイブリッドネットワークが容量を追加
6GHz以下は2025年のスペクトル帯域収益の56.35%を占めました。このスペクトル収益シェアは、米国、カナダ、メキシコ全体でのCバンドおよび2.5 GHz展開によって支えられていました。ミッドバンドスペクトルは、広域ネットワークのカバレッジと容量の実用的なバランスを提供します。AT&TのEchoStar合意は、3.45 GHzおよび600 MHz帯域の全国規模のライセンスを通じてそのアプローチをサポートしています。VerizonのCバンドの大都市展開での使用も、ミッドバンド容量の重要性を示しています。ミリ波は高密度会場、中央ビジネス地区、大規模エンタープライズサイトで引き続き関連性があります。その伝播の制限により、広域カバレッジレイヤーとしての有効性が低下します。RedCapデバイスは、フル機能モデムよりも消費電力が少ないため、センサーやウェアラブルにおける6GHz以下の使用を拡大できます。これらの条件により、6GHz以下は地域展開の中心的なスペクトル層として維持されます。
ハイブリッド構成は2026年から2031年にかけて17.65%のCAGRで拡大する見込みです。これらは、より高いスループットが必要な場所で広域の6GHz以下カバレッジとミリ波容量を組み合わせます。このアプローチにより、オペレーターは各帯域を最もパフォーマンスが発揮できる場所とトラフィックプロファイルに使用できます。3GPPリリース17および18のキャリアアグリゲーション改善は、周波数範囲にわたる複数のコンポーネントキャリアの使用をサポートします。5G Americasは、継続的なスペクトル進化と高度な機能を地域の5Gロードマップの重要な要素として特定しています。ハイブリッドネットワークは、都市部、会場、キャンパスが混在する環境でのパフォーマンスを向上させることができます。また、オペレーターはより広いミッドバンドレイヤーを置き換えることなく、局所的な容量を追加できます。バイスサポートは、顧客が互換性のある無線機とアンテナを必要とするため引き続き重要です。北米5Gテクノロジー市場は、ハイブリッド帯域計画を使用して投資を地域のトラフィック条件に合わせることができます。
アプリケーション別:URLLCが5Gを時間的制約のある業務へと拡大
高度モバイルブロードバンド(eMBB)は2025年のアプリケーション収益の36.80%を占めました。このアプリケーション収益シェアは、スマートフォンのデータ使用、固定無線アクセス、キャンパスおよびイベント会場の接続によって支えられていました。固定無線アクセスはeMBBレイヤー内で動作しますが、オペレーターはそれをますます別の収益カテゴリーとして管理しています。その顧客経済性とスペクトル使用は従来のモバイルサービスとは異なります。大規模マシンタイプ通信は、スマートシティシステム、農業用IoT、電力メータリングをサポートします。これらのアプリケーションは展開量を積み上げていますが、完全な商業規模には達していません。eMBBは、消費者およびエンタープライズ接続の広い基盤をサポートするため引き続き重要です。その規模はまた、オペレーターが高度なネットワーク機能に資金を提供するための基盤を提供します。北米5Gテクノロジー市場は、新しいアプリケーションが発展する間、eMBB収益に引き続き依存します。
URLLCは2026年から2031年にかけて18.25%のCAGRで拡大する見込みです。このアプリケーションは、信頼性の高い低遅延接続を必要とする産業オートメーション、コネクテッドビークル、遠隔ロボティクス、公共安全システムをサポートします。2025年に発表されたIEEEの研究では、5G URLLCがテストされた通信プロトコルの中で自律走行車アプリケーションに対して最低の遅延を達成したことが示されました。専用の公共安全ネットワークプログラムは、スタンドアローンアーキテクチャがライブビデオ、音声通信、ボディカメラのアップロードをサポートできることを示しています。この展開はURLLCを技術的な機能から重要な業務で使用されるサービスへと移行させます。エンタープライズの採用は、アプリケーション統合、デバイスの可用性、明確なサービスレベルコミットメントに依存します。URLLCは北米5Gテクノロジー市場に、より高付加価値の産業および公共部門契約への道筋を提供します。
エンドユーザー産業別:消費者需要が規模を提供し、製造業の採用が加速
消費者産業は2025年のエンドユーザー収益の40.91%を占めました。このエンドユーザー収益シェアは、ハンドセットベースのブロードバンドと増加する住宅用固定無線加入者基盤から生まれました。消費者需要は、オペレーターが広域無線ネットワーク投資を正当化するために必要な大規模なトラフィック基盤を提供します。ヘルスケア機関は遠隔診断、患者モニタリング、ロボット支援手術に5Gを使用しています。専用スタンドアローンスライスは、機密性の高い医療データのための保護された接続をサポートできます。自動車施設も自動化された生産と品質管理のためにプライベートネットワークを使用しています。自動車施設はロボティクスと品質管理システムを接続するためにプライベートネットワークを使用しています。エネルギーおよびユーティリティオペレーターは、グリッド管理、パイプライン監視、検査のための5Gを評価しています。メディア、公共安全、防衛ユーザーが高容量で耐障害性の高い接続への需要を追加しています。
製造業は2026年から2031年にかけて18.10%のCAGRで拡大する見込みです。プライベートネットワーク、エッジコンピューティング、AI対応オートメーションが接続をより直接的な生産要件にしています。製造業の採用は、機械、ロボット、センサー、検査システムを接続する必要性によって支えられています。TERAGOとEricssonの2026年5月のマクマスター製造研究所でのネットワークは、オートメーション、ロボティクス、リアルタイムデータ処理のために設計されています。RedCapデバイスは、大規模なセンサー設置の接続コストを削減できます。これにより、製造業者はすべてのデバイスにフル機能のモデムハードウェアを使用せずに、より多くのエンドポイントを展開できます。オペレーターとインテグレーターは、プラントオーナーの運用負担を軽減するマネージドプライベートネットワークを提供しています。産業顧客はこれらのプロジェクトを安全性、生産性、システム信頼性の要件に照らして評価します。したがって、製造業はエンタープライズ向け5Gサービスの主要な成長経路を提供します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ネットワークアーキテクチャ別:スタンドアローンネットワークが高度なサービスモデルを実現
非スタンドアローン(NSA)アーキテクチャは2025年のアーキテクチャ収益の57.88%を占めました。このアーキテクチャ収益シェアは、5G無線アクセスネットワークを既存の4G LTEコアに接続した初期展開を反映しています。NSAは初期ローンチを加速し、オペレーターの既存コアネットワーク投資を活用しました。また、フルネットワークスライシングやVoice over New Radioなどの機能へのアクセスも制限しました。インストール済みのNSA基盤は、オペレーターが移行中に広範なサービス継続性を維持する必要があるため引き続き重要です。AT&Tは2025年10月に5Gスタンドアローンコアの全国展開を発表しました。この動きにより、商用顧客のスタンドアローンインフラへの段階的な移行が開始されました。カナダのオペレーターも高度な5G機能を拡張するにつれてコア近代化に投資しています。NSAは、特にオペレーターがカバレッジ拡大を優先する場所での移行期間中も引き続き使用されます。
スタンドアローンアーキテクチャは2026年から2031年にかけて19.05%のCAGRで拡大する見込みです。スタンドアローンコアは、ネットワークスライシング、URLLC、Voice over New Radio、クラウドネイティブサービスエクスポージャーをサポートします。これらの機能は、予測可能な遅延または専用サービス条件を必要とするアプリケーションにとって重要です。Samsungの商用vRAN実証は、ソフトウェア定義無線展開の経済性をサポートします。VTel Wirelessは2026年3月、全国規模のネイティブ5G Voice over New RadioローミングをサポートするスタンドアローンネットワークのためにEricssonを選択しました。スタンドアローンの採用は、互換性のあるサービスにおけるレガシーLTE機能への依存を低減できます。また、オペレーターにエンタープライズサービス差別化のためのより明確なプラットフォームを提供します。移行には依然としてデバイス、運用システム、ローミング手配との慎重な統合が必要です。そのため、北米5Gテクノロジー市場は既存のカバレッジ資産を維持しながら、スタンドアローンネットワークへと段階的に移行しています。
地理的分析
米国は2025年の地域収益の87.20%を占め、北米5Gテクノロジー市場の最大シェアを代表しています。AT&Tは2026年7月にEchoStarのスペクトル取得を完了し、米国400以上の市場にわたる低帯域および中帯域ライセンスを追加しました。光ファイバーの拡大は、無線容量に必要なバックホール密度を提供するため引き続き重要です。これらの発展は5Gおよび固定無線のさらなる拡大をサポートします。
カナダはBell、Rogers、Telusの競争と継続的な農村ネットワーク投資を通じて発展しています。Bellは2026年3月、グレータートロントおよびハミルトンエリアに最大4.3 Gbpsのピークダウンロード速度を持つ5G+アドバンスドを導入しました。カナダのオペレーターは農村自治体、先住民コミュニティ、ファーストレスポンダーへのカバレッジを拡大しています。
メキシコは2026年から2031年にかけて18.50%のCAGRで拡大する見込みであり、地域内の国々の中で最も高い成長率です。国家無線スペクトルプログラム2026〜2030は、2025年の695 MHzと比較して2030年までに1,095 MHzのIMTスペクトルを目標としています。計画された合計は、プログラムで特定された1,280 MHzのベースラインを下回っています。農村部および先住民コミュニティも都市部と比較してインターネット接続に18.4ポイントの格差に直面しています。これらの条件により、スペクトル政策、手頃な価格、カバレッジ義務がメキシコの展開経路にとって重要となっています。
競争環境
北米5Gテクノロジー市場は、無線アクセスインフラセグメントで適度に統合されています。Ericsson、Nokia、Samsungが無線機、ベースバンド機器、クラウドネイティブコアシステムをカバーする複数年契約を競っています。AT&TのNokiaからEricssonへの移行は2026年に大幅に進展し、Ericssonをオペレーターのプリンシパルラジオサプライヤーとしました。Samsungは単一のIntel Xeonシステムオンチップサーバー上でクラウドネイティブソフトウェアを使用した商用vRAN通話を通じてその地位を強化しました。これらのベンダーは、ネットワークパフォーマンス、統合能力、サービスサポート、オープンクラウドベースアーキテクチャで競争しています。
Qualcommは消費者向けモデムプラットフォームをサポートし、Intelは仮想化無線ネットワークコンピュートワークロードをサポートします。CiscoとJuniper Networksはパケットトランスポートおよびエンタープライズネットワーキング市場に参加しています。MavenirとParallel WirelessはオープンRANソフトウェアおよびプライベートネットワークオーケストレーションで活動しています。大規模なオペレーター近代化プログラムは引き続き無線機、ベースバンドシステム、ネットワークオートメーションツールを必要とします。オープンインターフェースはサプライヤー基盤を拡大できますが、オペレーターは依然として実証済みの統合と運用上の説明責任を必要とします。
プライベート5Gは、インテグレーター、マネージドサービスプロバイダー、ニュートラルホトオペレーターにとって別の競争領域を生み出しています。EricssonとFuture Technologiesは2026年3月、産業および重要インフラセクターに対応するため北米でのコラボレーションを拡大しました。TERAGOとEricssonのカナダ展開は、エンタープライズテストベッドとして設計されたマネージドプライベートネットワークの例を提供します。2026年8月、Aurora TowersはAmerican Towerのカナダポートフォリオ255の無線サイトを取得することに合意し、ニュートラルホストインフラ容量を追加しました。
北米5Gテクノロジー産業リーダー
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Samsung Electronics Co., Ltd.
Qualcomm Incorporated
Cisco Systems, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:LynkとOmnispaceがElveo Mobileへの合併を完了し、複数の周波数帯域にわたるグローバルに調整された高優先スペクトル権、特許取得済みのマルチバンド衛星技術、深いオペレーターパートナーシップを組み合わせ、衛星からデバイスへの5G接続を提供します。合併後の事業体は、地上5G構築の経済性が不利な北米農村部へのモバイルカバレッジ拡大を目指しています。
- 2026年8月:Rogers Communicationsが東部オンタリオセルギャッププロジェクトを完了し、最新の5G機器を備えた346の新しい無線サイトを建設またはアップグレードし、東部オンタリオ全体の農村自治体、先住民コミュニティ、ファーストレスポンダーにモバイルサービスを提供しました。
- 2026年7月:AT&TがEchoStarからの無線スペクトルライセンスの230 ビリオン 米ドルの取得を完了し、米国400以上の市場にわたる30 MHzの全国規模3.45 GHzミッドバンドおよび20 MHzの600 MHz低帯域スペクトルを追加しました。クローズ後、AT&TはEricssonを選択して、低帯域スペクトル全体で初めて8RXアップリンク強化技術を可能にする600 MHzデュアルバンド無線機を供給し、AI駆動の接続サービスのカバレッジを強化しました。
- 2026年7月:AT&Tとファーストレスポンダーネッワーク機関が、米国のファーストレスポンダー専用の物理的に分離された専用5Gスタンドアローンコアを起動し、ライブビデオフィード、ミッションクリティカルな音声通信、ボディカメラのアップロードのためのアプリケーション固有のネットワークスライシングを実現しました。この専用コアにより、ファーストレスポンダーは初めて共有商用インフラから切り離されました。


北米5Gテクノロジー市場レポートの範囲
北米5Gテクノロジー市場の収益は、消費者、製造業、ヘルスケア、自動車、エネルギーおよびユーティリティ、メディアおよびエンターテインメント、公共安全および防衛セクターにわたるeMBB、FWA、mMTC、URLLCアプリケーションをサポートする5Gネットワークハードウェア、ソフトウェアライセンスおよびサブスクリプション、ネットワーク展開および統合、マネージドおよびプロフェッショナルサービス、保守、その他の5G接続ソリューションの販売を通じて生成されます。
北米5Gテクノロジー市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、スペクトル帯域(6GHz以下、ミリ波、ハイブリッド(6GHz以下およびミリ波))、アプリケーション(高度モバイルブロードバンド(eMBB)、固定無線アクセス(FWA)、大規模マシンタイプ通信(mMTC)、超高信頼低遅延通信(URLLC))、エンドユーザー産業(消費者、製造業、ヘルスケア、自動車、エネルギーおよびユーティリティ、メディアおよびエンターテインメント、公共安全および防衛)、ネットワークアーキテクチャ(スタンドアローン(SA)および非スタンドアローン(NSA))、国別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 6GHz以下 |
| ミリ波 |
| ハイブリッド(6GHz以下およびミリ波) |
| 高度モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) |
| 大規模マシンタイプ通信(mMTC) |
| 超高信頼低遅延通信(URLLC) |
| 消費者 |
| 製造業 |
| ヘルスケア |
| 自動車 |
| エネルギーおよびユーティリティ |
| メディアおよびエンターテインメント |
| 公共安全および防衛 |
| スタンドアローン(SA) |
| 非スタンドアローン(NSA) |
| 米国 |
| カナダ |
| メキシコ |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| スペクトル帯域別 | 6GHz以下 |
| ミリ波 | |
| ハイブリッド(6GHz以下およびミリ波) | |
| アプリケーション別 | 高度モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) | |
| 大規模マシンタイプ通信(mMTC) | |
| 超高信頼低遅延通信(URLLC) | |
| エンドユーザー産業別 | 消費者 |
| 製造業 | |
| ヘルスケア | |
| 自動車 | |
| エネルギーおよびユーティリティ | |
| メディアおよびエンターテインメント | |
| 公共安全および防衛 | |
| ネットワークアーキテクチャ別 | スタンドアローン(SA) |
| 非スタンドアローン(NSA) | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |


レポートで回答される主要な質問
北米5Gテクノロジー市場の規模はどのくらいですか?
地域の5Gテクノロジーの価値は2026年に67.92 ビリオン 米ドルと推定され、2031年までに134.58 ビリオン 米ドルに達すと予測されています。
北米全体での5G展開を推進しているものは何ですか?
ネットワーク高密度化、固定無線アクセス、プライベートネットワーク、クラウドネイティブ近代化が展開をサポートしています。
最も急速に拡大しているコンポーネントはどれですか?
サービスは、マネージドネットワークとクラウドベースのオーケストレーションが採用を拡大するにつれ、2031年までに17.10%のCAGRで拡大する見込みです。
最も高い予測CAGRを持つ5Gアプリケーションはどれですか?
URLLCは、オートメーション、コネクテッドビークル、公共安全のユースケースに支えられ、2031年までに18.25%のCAGRで拡大する見込みです。
地域で最も急速に拡大している国はどこですか?
メキシコは、スペクトルの可用性と5Gカバレッジが発展するにつれ、2031年までに18.50%のCAGRで拡大する見込みです。
スタンドアローンネットワークがエンタープライズユーザーにとって重要な理由は何ですか?
スタンドアローンアーキテクチャは、より明確なサービス条件をサポートするネットワークスライシング、URLLC、Voice over New Radioを実現します。
最終更新日:



