
Taille et part du marché de la technologie 5G en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
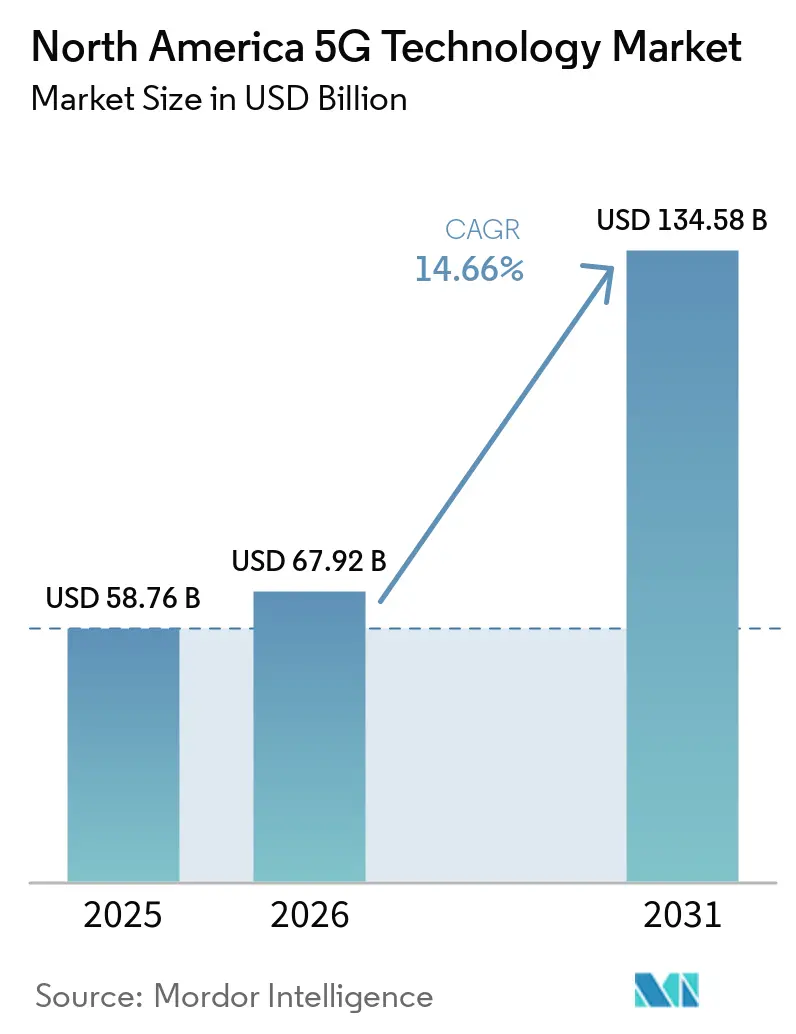
| Taille du marché de l'année de base (2025) | 58.76 Milliards de dollars |
| Taille du Marché (2026) | 67.92 Milliards de dollars |
| Taille du Marché (2031) | 134.58 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.66 % |
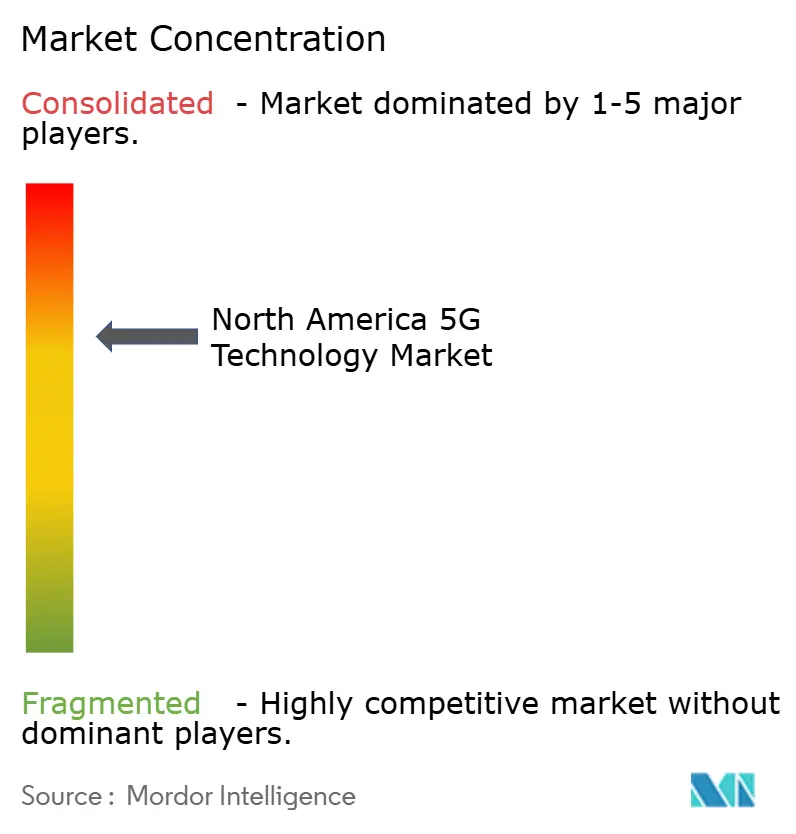
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la technologie 5G en Amérique du Nord par Mordor Intelligence
La taille du marché de la technologie 5G en Amérique du Nord est projetée à 58,76 milliards USD en 2025, 67,92 milliards USD en 2026, et devrait atteindre 134,58 milliards USD d'ici 2031, avec un CAGR de 14,66 % de 2026 à 2031. La densification des réseaux, l'accès sans fil fixe et les programmes de réseaux privés orientent les capitaux vers la couverture, la capacité et la connectivité d'entreprise. Le marché de la technologie 5G en Amérique du Nord évolue également vers des contrats d'entreprise qui accordent plus de valeur à des niveaux de service fiables qu'aux seules additions d'abonnés pour les clients d'entreprise régionaux. Les réseaux autonomes peuvent prendre en charge des offres de services différenciées, notamment le découpage du réseau et les connexions à faible latence. Les coûts élevés du spectre et la faiblesse des économies dans les zones à faible densité continuent de limiter le rythme des investissements. Les fournisseurs d'équipements, les opérateurs, les intégrateurs et les fournisseurs d'hébergement neutre se disputent l'opportunité de modernisation des réseaux et de déploiement privé.
Points clés du rapport
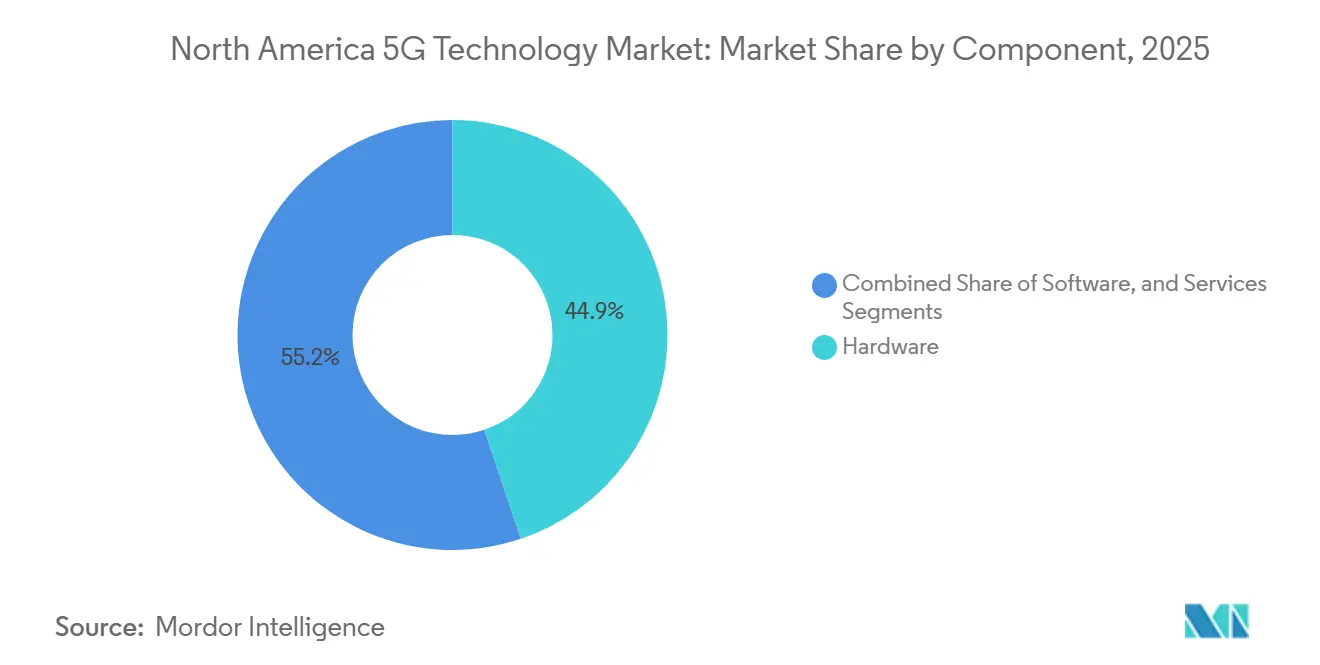
- Par composant, le matériel représentait 44,85 % des revenus du marché de la technologie 5G en Amérique du Nord en 2025, tandis que les services devraient se développer à un CAGR de 17,10 % jusqu'en 2031.
- Par bande de spectre, la bande sous-6 GHz a capté 56,35 % des revenus du marché de la technologie 5G en Amérique du Nord en 2025, tandis que les configurations hybrides devraient se développer à un CAGR de 17,65 % jusqu'en 2031.
- Par application, le haut débit mobile amélioré (eMBB) représentait 36,80 % des revenus du marché de la technologie 5G en Amérique du Nord en 2025, tandis que les communications ultra-fiables à faible latence (URLLC) devraient se développer à un CAGR de 18,25 % jusqu'en 2031.
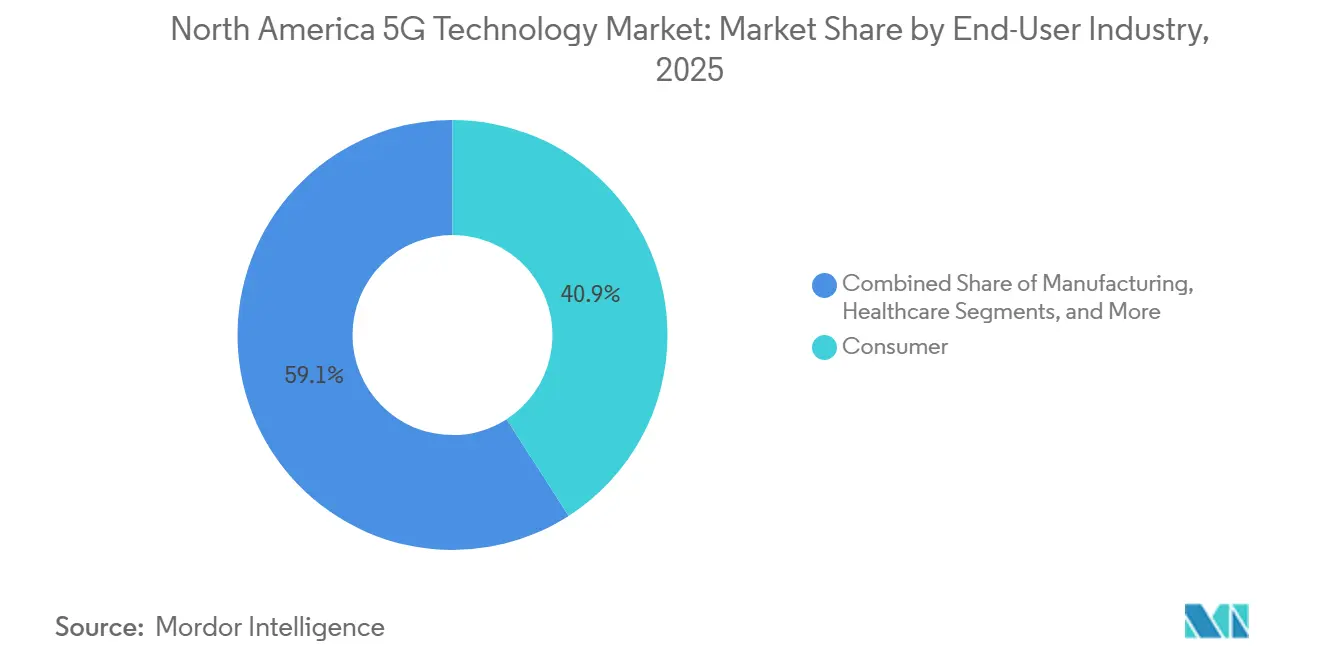
- Par secteur d'utilisation final, les secteurs de la consommation représentaient 40,91 % des revenus du marché de la technologie 5G en Amérique du Nord en 2025, tandis que la fabrication devrait se développer à un CAGR de 18,10 % jusqu'en 2031.
- Par architecture réseau, le NSA représentait 57,88 % des revenus du marché de la technologie 5G en Amérique du Nord en 2025, tandis que le SA devrait se développer à un CAGR de 19,05 % jusqu'en 2031.
- Par pays, les États-Unis représentaient 87,20 % des revenus du marché de la technologie 5G en Amérique du Nord en 2025, tandis que le Mexique devrait se développer à un CAGR de 18,50 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la technologie 5G en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Besoins croissants en densification des réseaux dans les centres urbains et les campus d'entreprise | +3.2% | Amérique du Nord, métropoles urbaines des États-Unis, campus d'entreprise et sites intérieurs | Moyen terme (2 à 4 ans) |
| Expansion rapide de l'accès sans fil fixe comme alternative à la fibre | +2.6% | Amérique du Nord, zones suburbaines et rurales des États-Unis et déploiements canadiens en phase initiale | Court terme (≤ 2 ans) |
| Adoption de la 5G privée dans les opérations de fabrication, de logistique et d'énergie | +2.1% | Amérique du Nord, pôles industriels et corridors énergétiques des États-Unis et du Canada | Moyen terme (2 à 4 ans) |
| Modernisation du cœur de réseau natif en nuage et de l'Open RAN par les opérateurs de niveau 1 | +1.9% | Amérique du Nord, opérateurs de niveau 1 des États-Unis et opérateurs canadiens | Moyen terme (2 à 4 ans) |
| Demande de latence ultra-faible dans l'automatisation industrielle et les véhicules connectés | +1.6% | Amérique du Nord, corridors automobiles et ceintures de fabrication des États-Unis | Long terme (≥ 4 ans) |
| Mises à niveau des réseaux du secteur public et de la défense pour des déploiements 5G sécurisés | +1.2% | États-Unis, avec répercussions sur les marchés publics fédéraux canadiens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoins croissants en densification des réseaux dans les centres urbains et les campus d'entreprise
La densification des réseaux demeure une priorité majeure en matière de capital alors que les opérateurs achèvent la couverture en bande médiane dans les grandes villes. L'Association des infrastructures sans fil a signalé 830 350 nœuds de petites cellules intérieures aux États-Unis en 2025, contre 802 500 en 2024.[1]Association des infrastructures sans fil, « Par les chiffres 2025 », Wireless Estimator, wirelessestimator.com Ces travaux soutiennent les systèmes d'antennes distribuées, les réseaux CBRS privés et la couverture intérieure dans les salles de spectacle, les hôpitaux et les bureaux. T-Mobile exploite plus de 85 000 sites macro et 57 000 petites cellules, et son spectre à 2,5 GHz couvre près de 70 % de superficie supplémentaire par site par rapport aux déploiements C-band concurrents. Le marché de la technologie 5G en Amérique du Nord dispose ainsi d'une base plus large pour les services intérieurs et de campus. Les déploiements d'hébergement neutre peuvent également donner aux propriétaires d'immeubles un rôle plus important dans la sélection et le financement de la connectivité intérieure.
Expansion rapide de l'accès sans fil fixe comme alternative à la fibre
L'accès sans fil fixe s'impose de plus en plus comme un élément établi de la fourniture de haut débit résidentiel aux États-Unis. T-Mobile a terminé 2025 avec 8,5 millions d'abonnés à l'accès sans fil fixe et a relevé son objectif 2030 à 15 millions. L'amélioration de l'efficacité spectrale, les options supplémentaires d'équipements côté client et l'éligibilité des entreprises soutiennent cet objectif. Les réseaux autonomes peuvent séparer le trafic d'accès sans fil fixe du trafic mobile grâce à une allocation de capacité basée sur des politiques. Cela peut réduire la pression de congestion et soutenir des plans de service basés sur la vitesse. Ericsson a rapporté en juin 2025 que plus de 51 % des fournisseurs de services de communications proposant l'accès sans fil fixe disposaient de plans basés sur la vitesse, contre 40 % un an plus tôt.[2]Ericsson, « Rapport de mobilité Ericsson de juin 2025 met en évidence l'attrait de la monétisation de la 5G FWA », Ericsson, ericsson.com Le marché de la technologie 5G en Amérique du Nord peut donc positionner l'accès sans fil fixe comme un service haut débit offrant des performances différenciées plutôt que comme une simple alternative moins coûteuse.
Adoption de la 5G privée dans les opérations de fabrication, de logistique et d'énergie
Les programmes de 5G privée s'étendent à des déploiements industriels plus importants dans la région. Hyundai Motor Group a inauguré son installation Metaplant America de 7,59 milliards USD en Géorgie en mars 2025. L'installation illustre comment la connectivité privée peut soutenir les opérations de fabrication automatisée. Samsung et Hyundai ont réalisé un essai 5G RedCap privé en février 2025 qui a démontré une capacité de liaison montante plus élevée et une consommation d'énergie des appareils plus faible pour les connexions IoT industrielles. TERAGO et Ericsson ont également lancé un réseau 5G privé à l'Institut de recherche en fabrication McMaster au Canada en mai 2026.[3]TERAGO Inc., « TERAGO et Ericsson lancent un réseau 5G privé d'entreprise à l'Institut de recherche en fabrication McMaster », TERAGO, terago.ca Ces déploiements montrent que le marché de la technologie 5G en Amérique du Nord soutient l'automatisation industrielle, la robotique et les opérations en temps réel.
Modernisation du cœur de réseau natif en nuage et de l'Open RAN par les opérateurs de niveau 1
Les opérateurs adoptent des cœurs de réseau natifs en nuage et des réseaux radio virtualisés pour rendre les opérations réseau plus flexibles. Samsung a réalisé un appel vRAN commercial en janvier 2026 en utilisant un logiciel natif en nuage et un serveur système sur puce Intel Xeon 6700P-B.[4]Samsung Electronics, « Samsung réalise une première mondiale dans le secteur avec une étape clé du RAN virtualisé », Samsung Newsroom, news.samsung.com Le résultat a montré qu'un seul serveur commercial pouvait satisfaire aux exigences de performance et de fiabilité des opérateurs. Videotron a également déployé la technologie de cœur de réseau 5G et 4G natif en nuage de Samsung sur des serveurs Dell avec Red Hat OpenShift en 2026. Ces implémentations réduisent la dépendance aux matériels de bande de base spécialisés et peuvent modifier les schémas d'approvisionnement auprès des fournisseurs. Les interfaces ouvertes peuvent permettre aux fournisseurs de logiciels de participer plus directement aux mises à niveau des réseaux radio. Le marché de la technologie 5G en Amérique du Nord déplace par conséquent une partie des dépenses des équipements dédiés vers les logiciels, les plateformes en nuage et les services gérés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'acquisition du spectre et de déploiement | -2.4% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Monétisation lente dans les marchés ruraux et à faible densité | -1.7% | Amérique du Nord, y compris les zones rurales des États-Unis, le Canada rural et une grande partie du Mexique | Moyen terme (2 à 4 ans) |
| Contraintes de consommation d'énergie et d'acquisition de sites pour les déploiements denses de petites cellules | -1.1% | Amérique du Nord, en particulier les zones urbaines denses des États-Unis et du Canada | Moyen terme (2 à 4 ans) |
| Fragmentation des appareils et de l'écosystème entre les bandes, les normes et les cas d'usage | -0.7% | Mondial, avec une complexité de certification des appareils multibandes en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'acquisition du spectre et de déploiement
Les coûts du spectre continuent de contraindre la capacité d'investissement des opérateurs régionaux. AT&T a accepté en août 2025 d'acquérir les licences de spectre d'EchoStar pour 23 milliards USD sur plus de 400 marchés aux États-Unis. Les licences comprennent un spectre basse bande et bande médiane à l'échelle nationale pouvant soutenir l'expansion future de la couverture et de la capacité. Le Service de recherche du Congrès a déclaré que la loi P.L. 119-21 charge la Commission fédérale des communications de mettre aux enchères 300 MHz de spectre. La législation introduit un cycle d'enchères supplémentaire susceptible de peser sur les budgets d'investissement des opérateurs. Le Mexique fait également face à une base de spectre attribuée plus restreinte et à une structure réglementaire en mutation. Ces conditions rendent la disponibilité des capitaux inégale sur le marché de la technologie 5G en Amérique du Nord.
Monétisation lente dans les marchés ruraux et à faible densité
L'économie du déploiement rural reste difficile car la faible densité de population réduit les revenus par site. La 5G basse bande peut étendre la couverture, mais elle ne soutient pas toujours une proposition de service premium par rapport à la 4G. Le Fonds canadien pour la large bande universelle, de 3,22 milliards CAD (2,35 milliards USD), est une initiative pour la connectivité dans les communautés rurales et éloignées. Le financement public peut soutenir l'accès sans fil fixe et d'autres projets de connectivité là où les rendements commerciaux sont limités. Les services satellite de connexion directe aux appareils peuvent également constituer une alternative dans les zones où l'économie des tours est défavorable. Les opérateurs ont encore besoin de solutions viables de backhaul, d'alimentation électrique et d'aménagement de sites après la fin du financement par subventions. Ce frein limite le marché de la technologie 5G en Amérique du Nord dans les zones qui nécessitent une infrastructure importante mais présentent une demande limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services orientent l'approvisionnement des opérateurs vers une livraison récurrente
Le matériel représentait 44,85 % des revenus par composant en 2025. Cette part du marché de la technologie 5G en Amérique du Nord reflétait des dépenses intensives en stations de base, petites cellules et mises à niveau des réseaux d'accès radio. Les unités d'antennes MIMO massif, les modules de bande de base et les équipements de site ont soutenu le déploiement initial de la couverture dans la région. L'adoption des logiciels est en hausse à mesure que les opérateurs introduisent des outils Open RAN, des plateformes de découpage réseau et des applications de gestion du RAN. Les modèles d'achat centrés sur le matériel ont encore limité les revenus logiciels en 2025. L'appel vRAN commercial de Samsung en janvier 2026 a montré qu'un logiciel natif en nuage peut fonctionner sur un seul serveur standard. Cette approche peut réduire le besoin de matériel de bande de base propriétaire. Elle offre également aux opérateurs une plus grande flexibilité dans le choix des fournisseurs d'infrastructure. Le marché de la technologie 5G en Amérique du Nord continue de nécessiter un matériel substantiel à mesure que les investissements en couverture et en capacité progressent.
Les services devraient se développer à un CAGR de 17,10 % de 2026 à 2031. Le segment des services bénéficie des réseaux gérés, du soutien au déploiement privé et des abonnements à l'orchestration en nuage. Les contrats d'entreprise combinent de plus en plus la conception, l'intégration, les opérations et la gestion des performances. Ericsson et Future Technologies ont élargi leur collaboration en mars 2026 pour soutenir les déploiements sans fil d'entreprise dans les secteurs de l'énergie, de la fabrication, du transport et de la logistique. Ces modèles opérationnels génèrent des revenus de services récurrents plutôt qu'une vente d'équipements ponctuelle. Le découpage de réseau autonome permet également des contrats basés sur des niveaux de qualité de service spécifiés. Cela peut renforcer le rôle des services professionnels et gérés dans l'approvisionnement des opérateurs et des entreprises. Les logiciels et les services pourraient capter une part de valeur plus importante à mesure que les réseaux virtualisés se généralisent.


Par bande de spectre : la bande sous-6 GHz soutient la couverture tandis que les réseaux hybrides ajoutent de la capacité
La bande sous-6 GHz représentait 56,35 % des revenus par bande de spectre en 2025. Cette part des revenus spectraux était ancrée par les déploiements en bande C et à 2,5 GHz aux États-Unis, au Canada et au Mexique. Le spectre en bande médiane offre un équilibre pratique entre couverture et capacité pour les réseaux à large couverture. L'accord d'AT&T avec EchoStar soutient cette approche grâce à des licences nationales dans les bandes 3,45 GHz et 600 MHz. L'utilisation de la bande C par Verizon dans les déploiements métropolitains illustre également l'importance de la capacité en bande médiane. Les ondes millimétriques restent pertinentes dans les sites à forte densité, les quartiers d'affaires centraux et les grands sites d'entreprise. Leurs limites de propagation réduisent leur efficacité en tant que couche de couverture large. Les appareils RedCap peuvent élargir l'utilisation de la bande sous-6 GHz dans les capteurs et les appareils portables car ils consomment moins d'énergie que les modems à pleine capacité. Ces conditions maintiennent la bande sous-6 GHz comme niveau spectral central pour les déploiements régionaux.
Les configurations hybrides devraient se développer à un CAGR de 17,65 % de 2026 à 2031. Elles combinent une large couverture sous-6 GHz avec une capacité en ondes millimétriques dans les zones nécessitant un débit plus élevé. Cette approche permet aux opérateurs d'utiliser chaque bande pour les emplacements et les profils de trafic où elle est la plus performante. Les améliorations de l'agrégation de porteuses dans les versions 17 et 18 du 3GPP soutiennent l'utilisation de plusieurs porteuses composantes sur différentes plages de fréquences. 5G Americas identifie l'évolution continue du spectre et les capacités avancées comme des éléments importants de la feuille de route 5G régionale. Les réseaux hybrides peuvent améliorer les performances dans les environnements urbains mixtes, les salles de spectacle et les campus. Ils permettent également aux opérateurs d'ajouter de la capacité localisée sans remplacer la couche bande médiane plus large. Le support des appareils reste important car les clients ont besoin de radios et d'antennes compatibles. Le marché de la technologie 5G en Amérique du Nord peut utiliser des plans de bandes hybrides pour adapter les investissements aux conditions de trafic locales.
Par application : l'URLLC étend la 5G aux opérations sensibles au temps
Le haut débit mobile amélioré (eMBB) représentait 36,80 % des revenus par application en 2025. Cette part des revenus par application était soutenue par l'utilisation des données sur smartphones, l'accès sans fil fixe et la connectivité pour les campus et les salles de spectacle. L'accès sans fil fixe fonctionne dans la couche eMBB, bien que les opérateurs le gèrent de plus en plus comme une catégorie de revenus distincte. Son économie client et son utilisation du spectre diffèrent du service mobile traditionnel. Les communications massives de type machine soutiennent les systèmes de villes intelligentes, l'IoT agricole et le comptage des services publics. Ces applications accumulent des volumes de déploiement mais n'ont pas encore atteint une échelle commerciale complète. L'eMBB reste important car il soutient une large base de connectivité pour les consommateurs et les entreprises. Son échelle fournit également aux opérateurs les bases pour financer des capacités réseau avancées. Le marché de la technologie 5G en Amérique du Nord continuera de dépendre des revenus eMBB pendant que les applications plus récentes se développent.
L'URLLC devrait se développer à un CAGR de 18,25 % de 2026 à 2031. L'application soutient l'automatisation industrielle, les véhicules connectés, la robotique à distance et les systèmes de sécurité publique qui nécessitent des connexions fiables à faible latence. Des recherches de l'IEEE publiées en 2025 ont révélé que la 5G URLLC atteignait la latence la plus faible pour les applications de véhicules autonomes parmi les protocoles de communication testés. Les programmes de réseaux dédiés à la sécurité publique montrent que l'architecture autonome peut prendre en charge la vidéo en direct, les communications vocales et les téléchargements de caméras corporelles. Ce déploiement fait passer l'URLLC d'une capacité technique à un service utilisé dans des opérations critiques. L'adoption par les entreprises dépend de l'intégration des applications, de la disponibilité des appareils et d'engagements clairs sur les niveaux de service. L'URLLC offre au marché de la technologie 5G en Amérique du Nord une voie vers des contrats industriels et du secteur public à plus haute valeur ajoutée.
Par secteur d'utilisation final : la demande des consommateurs fournit l'échelle tandis que l'adoption dans la fabrication s'accélère
Les secteurs de la consommation représentaient 40,91 % des revenus par utilisation finale en 2025. Cette part des revenus par utilisation finale provenait du haut débit sur terminaux mobiles et de la base croissante d'abonnés résidentiels à l'accès sans fil fixe. La demande des consommateurs donne aux opérateurs la large base de trafic nécessaire pour justifier un investissement étendu dans les réseaux radio. Les organisations de santé utilisent la 5G pour le diagnostic à distance, la surveillance des patients et les procédures assistées par robotique. Des tranches autonomes dédiées peuvent prendre en charge des connexions protégées pour les données de santé sensibles. Les installations automobiles utilisent également des réseaux privés pour la production automatisée et le contrôle qualité. Les installations automobiles utilisent des réseaux privés pour relier la robotique et les systèmes de contrôle qualité. Les opérateurs d'énergie et de services publics évaluent la 5G pour la gestion du réseau électrique, la surveillance des pipelines et l'inspection. Les utilisateurs des médias, de la sécurité publique et de la défense ajoutent une demande de connexions à haute capacité et résilientes.
La fabrication devrait se développer à un CAGR de 18,10 % de 2026 à 2031. Les réseaux privés, l'informatique en périphérie et l'automatisation basée sur l'IA font de la connectivité une exigence de production plus directe. L'adoption dans la fabrication est soutenue par la nécessité de connecter les machines, les robots, les capteurs et les systèmes d'inspection. Le réseau de TERAGO et Ericsson de mai 2026 à l'Institut de recherche en fabrication McMaster est conçu pour l'automatisation, la robotique et le traitement des données en temps réel. Les appareils RedCap peuvent réduire les coûts de connectivité pour les grandes installations de capteurs. Cela aide les fabricants à déployer davantage de points de terminaison sans utiliser de matériel modem à pleine capacité pour chaque appareil. Les opérateurs et les intégrateurs proposent des réseaux privés gérés qui réduisent la charge opérationnelle des propriétaires d'usines. Les clients industriels évalueront ces projets en fonction des exigences de sécurité, de productivité et de fiabilité des systèmes. La fabrication offre donc une voie de croissance majeure pour les services 5G axés sur les entreprises.
Par architecture réseau : les réseaux autonomes permettent des modèles de services avancés
L'architecture non autonome (NSA) représentait 57,88 % des revenus par architecture en 2025. Cette part des revenus par architecture reflétait les premiers déploiements qui connectaient les réseaux d'accès radio 5G aux cœurs de réseau 4G LTE existants. Le NSA a accéléré les lancements initiaux et a tiré parti des investissements existants des opérateurs dans les cœurs de réseau. Il limitait également l'accès à des fonctions telles que le découpage complet du réseau et la voix sur nouveau radio. La base NSA installée reste importante car les opérateurs doivent maintenir une large continuité de service pendant la migration. AT&T a annoncé le déploiement national de son cœur de réseau 5G autonome en octobre 2025. Cette décision a initié une transition progressive des clients commerciaux vers une infrastructure autonome. Les opérateurs canadiens investissent également dans la modernisation des cœurs de réseau à mesure qu'ils étendent les capacités 5G avancées. Le NSA restera en usage pendant la transition, notamment là où les opérateurs privilégient l'expansion de la couverture.
L'architecture autonome devrait se développer à un CAGR de 19,05 % de 2026 à 2031. Un cœur autonome prend en charge le découpage réseau, l'URLLC, la voix sur nouveau radio et l'exposition de services natifs en nuage. Ces capacités sont importantes pour les applications nécessitant une latence prévisible ou des conditions de service dédiées. La démonstration vRAN commercial de Samsung soutient l'économie des déploiements radio définis par logiciel. VTel Wireless a sélectionné Ericsson en mars 2026 pour un réseau autonome prenant en charge l'itinérance nationale native de la voix 5G sur nouveau radio. L'adoption autonome peut réduire la dépendance aux fonctions LTE héritées pour les services compatibles. Elle offre également aux opérateurs une plateforme plus claire pour la différenciation des services d'entreprise. La migration nécessite encore une intégration soigneuse avec les appareils, les systèmes opérationnels et les arrangements d'itinérance. Le marché de la technologie 5G en Amérique du Nord évolue donc progressivement vers des réseaux autonomes tout en préservant les actifs de couverture existants.
Analyse géographique
Les États-Unis représentaient 87,20 % des revenus régionaux en 2025, constituant la plus grande part du marché de la technologie 5G en Amérique du Nord. AT&T a finalisé son acquisition du spectre d'EchoStar en juillet 2026, ajoutant des licences basse bande et bande médiane sur plus de 400 marchés américains. L'expansion de la fibre reste importante car elle fournit la densité de backhaul nécessaire à la capacité sans fil. Ces développements soutiennent l'expansion future de la 5G et de l'accès sans fil fixe.
Le Canada se développe grâce à la concurrence entre Bell, Rogers et Telus, ainsi qu'à la poursuite des investissements dans les réseaux ruraux. Bell a introduit la 5G+ Avancée dans la région du Grand Toronto et de Hamilton en mars 2026 avec des vitesses de téléchargement maximales allant jusqu'à 4,3 Gbps. Les opérateurs canadiens étendent la couverture aux municipalités rurales, aux communautés autochtones et aux premiers intervenants.
Le Mexique devrait se développer à un CAGR de 18,50 % de 2026 à 2031, le taux de croissance le plus élevé parmi les pays de la région. Le Programme national du spectre radioélectrique 2026-2030 vise 1 095 MHz de spectre IMT d'ici 2030, contre 695 MHz en 2025. Le total prévu reste inférieur à la base de référence de 1 280 MHz identifiée dans le programme. Les communautés rurales et autochtones font également face à un écart de connectivité internet de 18,4 points de pourcentage par rapport aux zones urbaines. Ces conditions rendent la politique spectrale, l'accessibilité financière et les obligations de couverture importantes pour la trajectoire de déploiement du Mexique.
Paysage concurrentiel
Le marché de la technologie 5G en Amérique du Nord est modérément consolidé dans le segment des infrastructures d'accès radio. Ericsson, Nokia et Samsung se disputent des contrats pluriannuels couvrant les radios, les équipements de bande de base et les systèmes de cœur de réseau natifs en nuage. La transition d'AT&T de Nokia vers Ericsson a été substantiellement avancée en 2026, faisant d'Ericsson le principal fournisseur radio de l'opérateur. Samsung a renforcé sa position grâce à un appel vRAN commercial utilisant un logiciel natif en nuage sur un seul serveur système sur puce Intel Xeon. Ces fournisseurs se concurrencent sur les performances réseau, la capacité d'intégration, le support de service et les architectures ouvertes basées sur le nuage.
Qualcomm soutient les plateformes de modems grand public, tandis qu'Intel soutient les charges de travail informatiques des réseaux radio virtualisés. Cisco et Juniper Networks participent aux marchés du transport par paquets et des réseaux d'entreprise. Mavenir et Parallel Wireless sont actifs dans les logiciels Open RAN et l'orchestration de réseaux privés. Les grands programmes de modernisation des opérateurs continuent de nécessiter des radios, des systèmes de bande de base et des outils d'automatisation réseau. Les interfaces ouvertes peuvent élargir la base de fournisseurs, mais les opérateurs exigent toujours une intégration éprouvée et une responsabilité opérationnelle.
La 5G privée crée un espace concurrentiel distinct pour les intégrateurs, les fournisseurs de services gérés et les opérateurs d'hébergement neutre. Ericsson et Future Technologies ont élargi leur collaboration nord-américaine en mars 2026 pour s'adresser aux secteurs industriels et des infrastructures critiques. Le déploiement canadien de TERAGO et Ericsson constitue un exemple de réseau privé géré conçu comme un banc d'essai pour les entreprises. En août 2026, Aurora Towers a accepté d'acquérir le portefeuille canadien d'American Tower comprenant 255 sites sans fil, ajoutant ainsi une capacité d'infrastructure d'hébergement neutre.
Leaders du secteur de la technologie 5G en Amérique du Nord
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Samsung Electronics Co., Ltd.
Qualcomm Incorporated
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Lynk et Omnispace ont finalisé leur fusion en Elveo Mobile, combinant des droits spectraux haute priorité coordonnés à l'échelle mondiale sur plusieurs bandes de fréquences, une technologie satellitaire multibande brevetée et des partenariats approfondis avec les opérateurs pour fournir une connectivité 5G satellite vers appareil. L'entité combinée est positionnée pour étendre la couverture mobile dans les zones rurales d'Amérique du Nord où l'économie des déploiements 5G terrestres est défavorable.
- Août 2026 : Rogers Communications a finalisé le projet de comblement des lacunes de couverture cellulaire dans l'est de l'Ontario, construisant ou modernisant 346 nouveaux sites sans fil avec des équipements 5G de pointe, fournissant des services mobiles aux municipalités rurales, aux communautés autochtones et aux premiers intervenants de l'est de l'Ontario.
- Juillet 2026 : AT&T a finalisé son acquisition de licences de spectre sans fil auprès d'EchoStar pour 23 milliards USD, ajoutant 30 MHz de spectre bande médiane 3,45 GHz à l'échelle nationale et 20 MHz de spectre basse bande 600 MHz sur plus de 400 marchés américains. À la clôture, AT&T a sélectionné Ericsson pour fournir des radios bibandes 600 MHz permettant la technologie d'amélioration de la liaison montante 8RX sur le spectre basse bande pour la première fois, renforçant la couverture pour les services de connectivité basés sur l'IA.
- Juillet 2026 : AT&T et l'Autorité du réseau des premiers intervenants ont activé un cœur de réseau 5G autonome physiquement séparé et dédié exclusivement aux premiers intervenants américains, permettant le découpage réseau spécifique aux applications pour les flux vidéo en direct, les communications vocales critiques et les téléchargements de caméras corporelles. Le cœur dédié a retiré les premiers intervenants de l'infrastructure commerciale partagée pour la première fois.


Périmètre du rapport sur le marché de la technologie 5G en Amérique du Nord
Les revenus du marché de la technologie 5G en Amérique du Nord sont générés par la vente de matériel réseau 5G, de licences et d'abonnements logiciels, de déploiement et d'intégration réseau, de services gérés et professionnels, de maintenance et d'autres solutions de connectivité 5G prenant en charge les applications eMBB, FWA, mMTC et URLLC dans les secteurs de la consommation, de la fabrication, de la santé, de l'automobile, de l'énergie et des services publics, des médias et du divertissement, ainsi que de la sécurité publique et de la défense.
Le rapport sur le marché de la technologie 5G en Amérique du Nord est segmenté par composant (matériel, logiciel et services), bande de spectre (sous-6 GHz, ondes millimétriques et hybride (sous-6 GHz et ondes millimétriques)), application (haut débit mobile amélioré (eMBB), accès sans fil fixe (FWA), communications massives de type machine (mMTC) et communications ultra-fiables à faible latence (URLLC)), secteur d'utilisation final (consommateurs, fabrication, santé, automobile, énergie et services publics, médias et divertissement, et sécurité publique et défense), architecture réseau (autonome (SA) et non autonome (NSA)), et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Sous-6 GHz |
| Ondes millimétriques |
| Hybride (sous-6 GHz et ondes millimétriques) |
| Haut débit mobile amélioré (eMBB) |
| Accès sans fil fixe (FWA) |
| Communications massives de type machine (mMTC) |
| Communications ultra-fiables à faible latence (URLLC) |
| Consommateurs |
| Fabrication |
| Santé |
| Automobile |
| Énergie et services publics |
| Médias et divertissement |
| Sécurité publique et défense |
| Autonome (SA) |
| Non autonome (NSA) |
| États-Unis |
| Canada |
| Mexique |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par bande de spectre | Sous-6 GHz |
| Ondes millimétriques | |
| Hybride (sous-6 GHz et ondes millimétriques) | |
| Par application | Haut débit mobile amélioré (eMBB) |
| Accès sans fil fixe (FWA) | |
| Communications massives de type machine (mMTC) | |
| Communications ultra-fiables à faible latence (URLLC) | |
| Par secteur d'utilisation final | Consommateurs |
| Fabrication | |
| Santé | |
| Automobile | |
| Énergie et services publics | |
| Médias et divertissement | |
| Sécurité publique et défense | |
| Par architecture réseau | Autonome (SA) |
| Non autonome (NSA) | |
| Par pays | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la technologie 5G en Amérique du Nord ?
La valeur régionale de la technologie 5G est estimée à 67,92 milliards USD en 2026 et devrait atteindre 134,58 milliards USD d'ici 2031.
Qu'est-ce qui stimule le déploiement de la 5G en Amérique du Nord ?
La densification des réseaux, l'accès sans fil fixe, les réseaux privés et la modernisation native en nuage soutiennent le déploiement.
Quel composant se développe le plus rapidement ?
Les services devraient se développer à un CAGR de 17,10 % jusqu'en 2031 à mesure que les réseaux gérés et l'orchestration basée sur le nuage gagnent en adoption.
Quelle application 5G présente le CAGR projeté le plus élevé ?
L'URLLC devrait se développer à un CAGR de 18,25 % jusqu'en 2031, soutenu par l'automatisation, les véhicules connectés et les cas d'usage de sécurité publique.
Quel pays se développe le plus rapidement dans la région ?
Le Mexique devrait se développer à un CAGR de 18,50 % jusqu'en 2031 à mesure que la disponibilité du spectre et la couverture 5G se développent.
Pourquoi les réseaux autonomes sont-ils importants pour les utilisateurs d'entreprise ?
L'architecture autonome permet le découpage réseau, l'URLLC et la voix sur nouveau radio, qui soutiennent des conditions de service plus définies.
Dernière mise à jour de la page le:



