
Marktgröße und Marktanteile des nordamerikanischen 5G-Technologiemarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
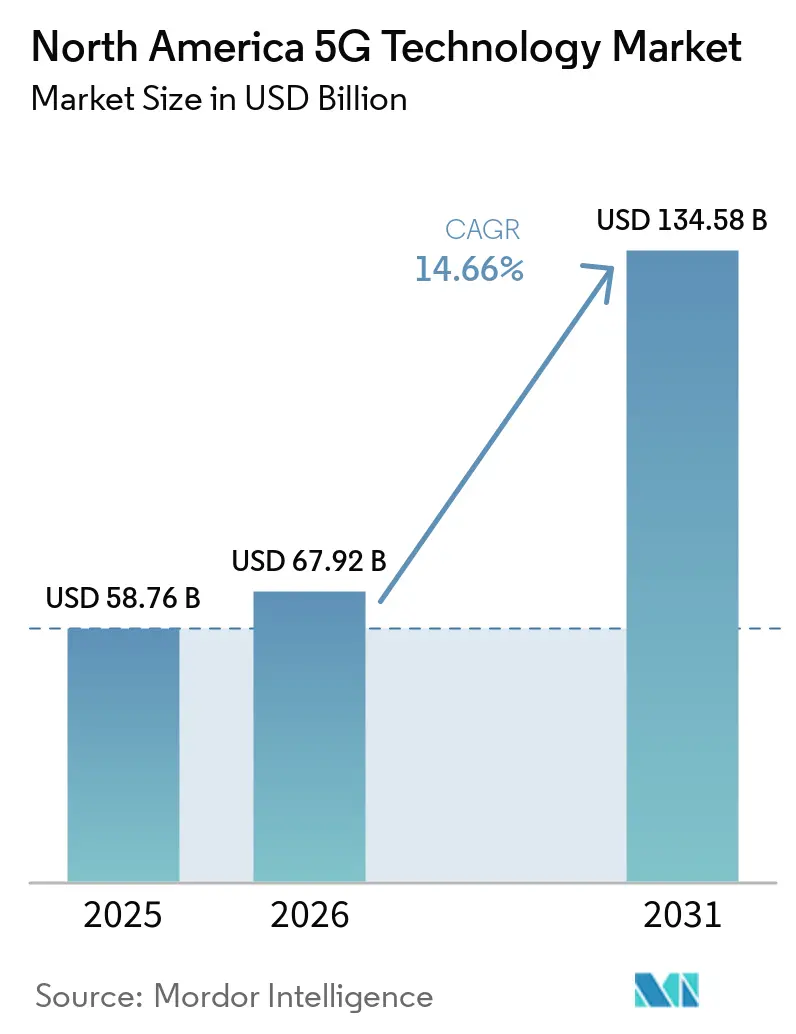
| Marktgröße im Basisjahr (2025) | 58.76 Milliarden US-Dollar |
| Marktgröße (2026) | 67.92 Milliarden US-Dollar |
| Marktgröße (2031) | 134.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.66 % |
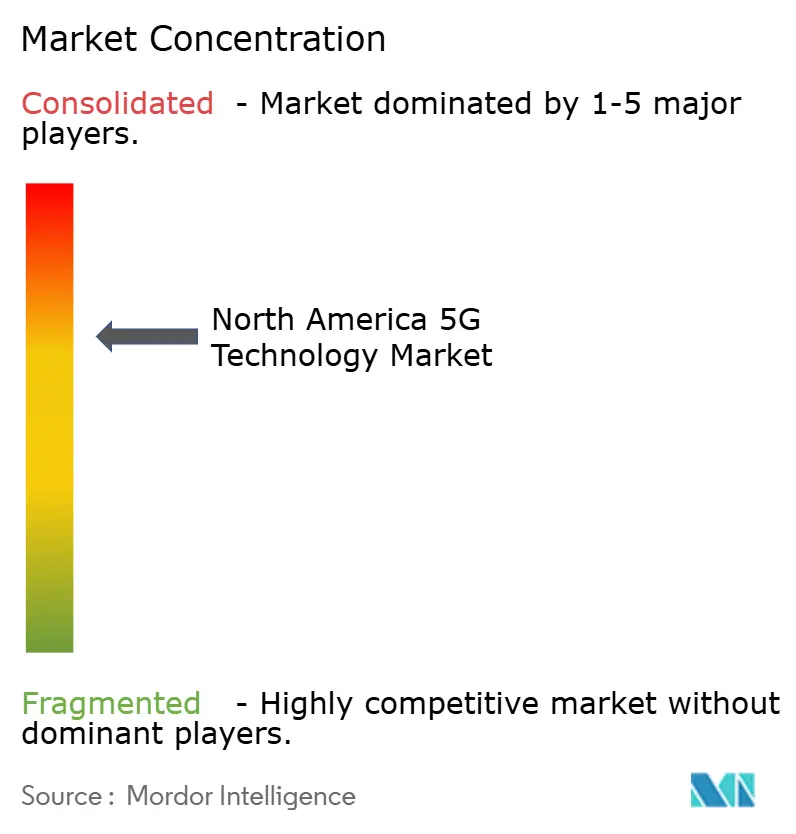
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen 5G-Technologiemarkts von Mordor Intelligence
Die Marktgröße des nordamerikanischen 5G-Technologiemarkts wird für 2025 auf 58,76 Milliarden USD, für 2026 auf 67,92 Milliarden USD geschätzt und soll bis 2031 134,58 Milliarden USD erreichen, mit einer CAGR von 14,66 % von 2026 bis 2031. Netzwerkverdichtung, Festnetz-Wireless-Zugang und private Netzwerkprogramme lenken Kapital in Richtung Abdeckung, Kapazität und Unternehmenskonnektivität. Der nordamerikanische 5G-Technologiemarkt entwickelt sich auch in Richtung Unternehmensverträge, die für regionale Unternehmenskunden zuverlässige Serviceniveaus höher bewerten als bloße Teilnehmerzuwächse. Standalone-Netzwerke können differenzierte Serviceangebote unterstützen, einschließlich Network Slicing und Verbindungen mit geringer Latenz. Hohe Spektrumkosten und schwächere Wirtschaftlichkeit in Gebieten mit geringer Bevölkerungsdichte schränken das Investitionstempo weiterhin ein. Ausrüstungslieferanten, Betreiber, Integratoren und Neutral-Host-Anbieter konkurrieren darum, die Chancen der Netzwerkmodernisierung und privaten Bereitstellung zu nutzen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 44,85 % am Umsatz des nordamerikanischen 5G-Technologiemarkts, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 17,10 % wachsen werden.
- Nach Frequenzband erzielte Sub-6-GHz im Jahr 2025 einen Umsatzanteil von 56,35 % im nordamerikanischen 5G-Technologiemarkt, während hybride Konfigurationen bis 2031 voraussichtlich mit einer CAGR von 17,65 % wachsen werden.
- Nach Anwendung entfiel Enhanced Mobile Broadband (eMBB) im Jahr 2025 auf 36,80 % des Umsatzes im nordamerikanischen 5G-Technologiemarkt, während Ultra-Reliable Low-Latency Communications (URLLC) bis 2031 voraussichtlich mit einer CAGR von 18,25 % wachsen wird.
- Nach Endnutzerbranche entfielen auf Verbraucherbranchen im Jahr 2025 40,91 % des Umsatzes im nordamerikanischen 5G-Technologiemarkt, während die Fertigung bis 2031 voraussichtlich mit einer CAGR von 18,10 % wachsen wird.
- Nach Netzwerkarchitektur hielt NSA im Jahr 2025 einen Anteil von 57,88 % am Umsatz des nordamerikanischen 5G-Technologiemarkts, während SA bis 2031 voraussichtlich mit einer CAGR von 19,05 % wachsen wird.
- Nach Land entfielen auf die Vereinigten Staaten im Jahr 2025 87,20 % des Umsatzes des nordamerikanischen 5G-Technologiemarkts, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 18,50 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen 5G-Technologiemarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Bedarf an Netzwerkverdichtung in städtischen Kernbereichen und Unternehmens-Campussen | +3.2% | Nordamerika, städtische Ballungsräume der Vereinigten Staaten, Unternehmens-Campusse und Innenräume | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion des Festnetz-Wireless-Zugangs als Alternative zu Glasfaser | +2.6% | Nordamerika, Vorstadt- und ländliche Gebiete der Vereinigten Staaten sowie Frühphasen-Bereitstellungen in Kanada | Kurzfristig (≤ 2 Jahre) |
| Einführung privater 5G-Netze in Fertigung, Logistik und Energiebetrieb | +2.1% | Nordamerika, Industriezentren und Energiekorridore der Vereinigten Staaten und Kanadas | Mittelfristig (2–4 Jahre) |
| Cloud-nativer Kern und Open-RAN-Modernisierung durch Tier-1-Betreiber | +1.9% | Nordamerika, Tier-1-Betreiber der Vereinigten Staaten und kanadische Betreiber | Mittelfristig (2–4 Jahre) |
| Nachfrage nach extrem niedriger Latenz in der industriellen Automatisierung und bei vernetzten Fahrzeugen | +1.6% | Nordamerika, Automobilkorridore und Fertigungsgürtel der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Netzwerk-Upgrades im öffentlichen Sektor und bei der Verteidigung für sichere 5G-Bereitstellungen | +1.2% | Vereinigte Staaten, mit Ausstrahlungseffekten auf die kanadische Bundesbeschaffung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Bedarf an Netzwerkverdichtung in städtischen Kernbereichen und Unternehmens-Campussen
Die Netzwerkverdichtung bleibt eine wichtige Kapitalpriorität, da Betreiber die Abdeckung mit mittleren Frequenzbändern in Großstädten vervollständigen. Die Wireless Infrastructure Association meldete für 2025 830.350 Indoor-Small-Cell-Knoten in den Vereinigten Staaten, gegenüber 802.500 im Jahr 2024.[1]Wireless Infrastructure Association, „By the Numbers 2025”, Wireless Estimator, wirelessestimator.com Diese Arbeit unterstützt verteilte Antennensysteme, private CBRS-Netzwerke und die Innenraumabdeckung in Veranstaltungsorten, Krankenhäusern und Büros. T-Mobile betreibt mehr als 85.000 Makrostandorte und 57.000 Small Cells, und sein 2,5-GHz-Spektrum deckt pro Standort fast 70 % mehr Fläche ab als konkurrierende C-Band-Bereitstellungen. Der nordamerikanische 5G-Technologiemarkt verfügt daher über eine breitere Basis für Indoor- und Campus-Dienste. Neutral-Host-Bereitstellungen können Gebäudeeigentümern auch eine größere Rolle bei der Auswahl und Finanzierung der Innenraumkonnektivität geben.
Schnelle Expansion des Festnetz-Wireless-Zugangs als Alternative zu Glasfaser
Der Festnetz-Wireless-Zugang wird zu einem etablierteren Bestandteil der Breitbandversorgung von Privathaushalten in den Vereinigten Staaten. T-Mobile beendete 2025 mit 8,5 Millionen Festnetz-Wireless-Teilnehmern und erhöhte sein Ziel für 2030 auf 15 Millionen. Verbesserte Spektrumeffizienz, zusätzliche Optionen für Kundengeräte und die Eignung für Geschäftskunden unterstützen dieses Ziel. Standalone-Netzwerke können den Festnetz-Wireless-Verkehr durch richtlinienbasierte Kapazitätszuweisung vom mobilen Verkehr trennen. Dies kann den Überlastungsdruck verringern und geschwindigkeitsbasierte Servicepläne unterstützen. Ericsson berichtete im Juni 2025, dass mehr als 51 % der Kommunikationsdienstleister, die Festnetz-Wireless-Zugang anbieten, geschwindigkeitsbasierte Tarife hatten, verglichen mit 40 % ein Jahr zuvor.[2]Ericsson, „June 2025 Ericsson Mobility Report Highlights 5G FWA Monetization Appeal”, Ericsson, ericsson.com Der nordamerikanische 5G-Technologiemarkt kann den Festnetz-Wireless-Zugang daher als Breitbanddienst mit differenzierter Leistung positionieren und nicht nur als kostengünstigere Alternative.
Einführung privater 5G-Netze in Fertigung, Logistik und Energiebetrieb
Private 5G-Programme entwickeln sich zu größeren industriellen Bereitstellungen in der gesamten Region. Die Hyundai Motor Group eröffnete im März 2025 ihr 7,59 Milliarden USD teures Metaplant-America-Werk in Georgia. Die Anlage veranschaulicht, wie private Konnektivität automatisierte Fertigungsabläufe unterstützen kann. Samsung und Hyundai schlossen im Februar 2025 einen privaten 5G-RedCap-Test ab, der eine höhere Uplink-Kapazität und einen geringeren Gerätestromverbrauch für industrielle IoT-Verbindungen zeigte. TERAGO und Ericsson starteten im Mai 2026 auch ein privates 5G-Netzwerk am McMaster Manufacturing Research Institute in Kanada.[3]TERAGO Inc., „TERAGO and Ericsson Launch Enterprise Private 5G Network at McMaster Manufacturing Research Institute”, TERAGO, terago.ca Diese Bereitstellungen zeigen, dass der nordamerikanische 5G-Technologiemarkt industrielle Automatisierung, Robotik und Echtzeitbetrieb unterstützt.
Cloud-nativer Kern und Open-RAN-Modernisierung durch Tier-1-Betreiber
Betreiber setzen cloud-native Kerne und virtualisierte Funknetzwerke ein, um den Netzbetrieb flexibler zu gestalten. Samsung schloss im Januar 2026 einen kommerziellen vRAN-Anruf mit cloud-nativer Software und einem Intel-Xeon-6700P-B-System-on-Chip-Server ab.[4]Samsung Electronics, „Samsung Achieves Industry-First Virtualized RAN Milestone”, Samsung Newsroom, news.samsung.com Das Ergebnis zeigte, dass ein einziger kommerzieller Server die Leistungs- und Zuverlässigkeitsanforderungen der Betreiber erfüllen kann. Videotron setzte 2026 auch cloud-native 5G- und 4G-Kerntechnologie von Samsung auf Dell-Servern mit Red Hat OpenShift ein. Diese Implementierungen verringern die Abhängigkeit von spezialisierter Basisband-Hardware und können die Beschaffungsmuster bei Anbietern verändern. Offene Schnittstellen können es Softwareanbietern ermöglichen, direkter an Funknetz-Upgrades teilzunehmen. Der nordamerikanische 5G-Technologiemarkt verlagert daher einen Teil der Ausgaben von zweckgebundenen Geräten hin zu Software, Cloud-Plattformen und verwalteten Diensten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Spektrumerwerb und Bereitstellung | -2.4% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Langsame Monetarisierung in ländlichen und dünn besiedelten Märkten | -1.7% | Nordamerika, einschließlich ländlicher Gebiete der Vereinigten Staaten, des ländlichen Kanadas und weiter Teile Mexikos | Mittelfristig (2–4 Jahre) |
| Stromverbrauch und Standortbeschaffungsbeschränkungen für dichte Small-Cell-Ausrollungen | -1.1% | Nordamerika, insbesondere dichte städtische Gebiete der Vereinigten Staaten und Kanadas | Mittelfristig (2–4 Jahre) |
| Geräte- und Ökosystemfragmentierung über Frequenzbänder, Standards und Anwendungsfälle hinweg | -0.7% | Global, mit komplexer Multi-Band-Gerätezertifizierung in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Spektrumerwerb und Bereitstellung
Spektrumkosten schränken weiterhin die Investitionskapazität regionaler Betreiber ein. AT&T stimmte im August 2025 zu, EchoStar-Spektrumlizenzen für 23 Milliarden USD in mehr als 400 Märkten der Vereinigten Staaten zu erwerben. Die Lizenzen umfassen landesweites Niederband- und Mittelband-Spektrum, das künftige Abdeckungs- und Kapazitätserweiterungen unterstützen kann. Der Kongressforschungsdienst erklärte, dass P.L. 119-21 die Bundesbehörde für Kommunikation anweist, 300 MHz Spektrum zu versteigern. Die Gesetzgebung führt einen zusätzlichen Auktionszyklus ein, der den Kapitaletat der Betreiber belasten kann. Mexiko steht auch vor einer kleineren zugewiesenen Spektrumbasis und einer sich verändernden Regulierungsstruktur. Diese Bedingungen machen die Kapitalverfügbarkeit im nordamerikanischen 5G-Technologiemarkt ungleichmäßig.
Langsame Monetarisierung in ländlichen und dünn besiedelten Märkten
Die Wirtschaftlichkeit ländlicher Bereitstellungen bleibt schwierig, da eine geringere Bevölkerungsdichte den Umsatz pro Standort reduziert. Niederband-5G kann die Abdeckung erweitern, unterstützt aber nicht immer ein Premium-Serviceangebot gegenüber 4G. Kanadas Universal Broadband Fund in Höhe von 3,22 Milliarden CAD (2,35 Milliarden USD) ist eine Initiative für Konnektivität in ländlichen und abgelegenen Gemeinden. Öffentliche Mittel können Festnetz-Wireless- und andere Konnektivitätsprojekte dort unterstützen, wo kommerzielle Renditen begrenzt sind. Satelliten-Direkt-zu-Gerät-Dienste können auch in Gebieten, in denen die Turmwirtschaft ungünstig ist, eine Alternative bieten. Betreiber benötigen nach dem Ende der Förderfinanzierung weiterhin tragfähige Backhaul-, Strom- und Standortvereinbarungen. Dieses Hemmnis schränkt den nordamerikanischen 5G-Technologiemarkt an Standorten ein, die erhebliche Infrastruktur erfordern, aber eine begrenzte Nachfrage aufweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen verlagern die Betreiberbeschaffung hin zu wiederkehrender Lieferung
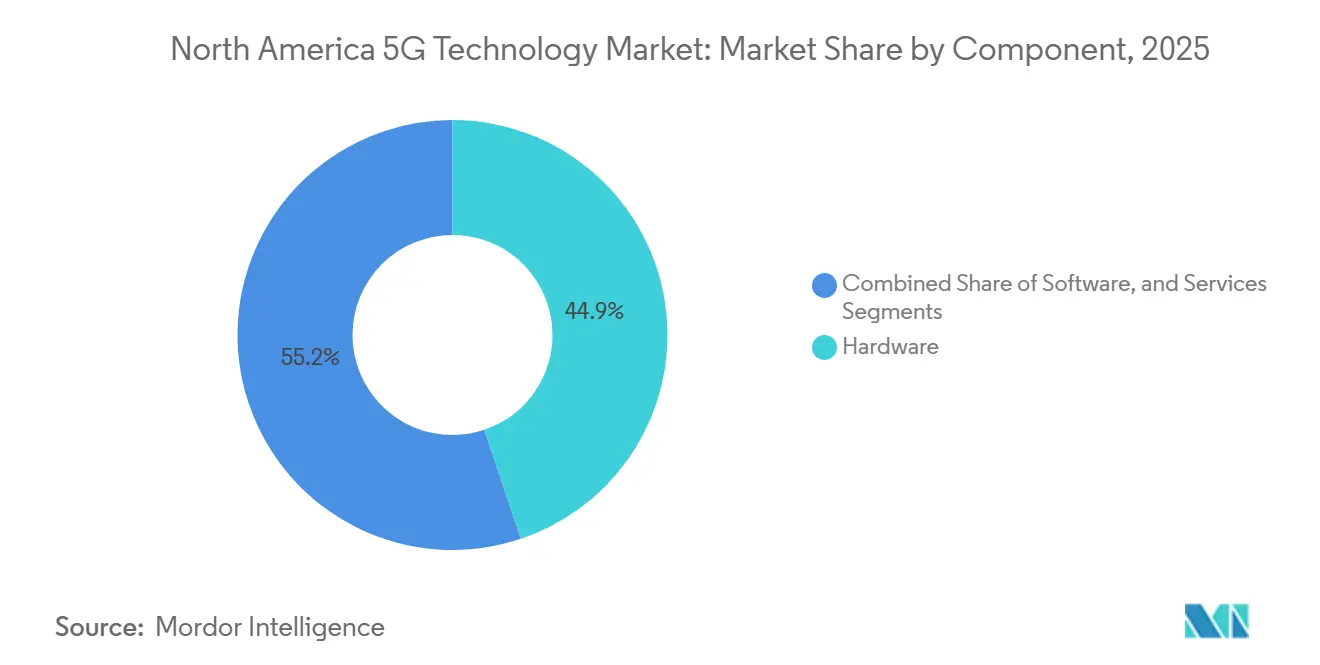
Hardware machte 2025 44,85 % des Komponentenumsatzes aus. Dieser Marktanteil im nordamerikanischen 5G-Technologiemarkt spiegelte intensive Ausgaben für Basisstationen, Small Cells und Upgrades des Funkzugangsnetzes wider. Massive-MIMO-Antenneneinheiten, Basisband-Module und Standortausrüstung unterstützten den anfänglichen Abdeckungsaufbau in der gesamten Region. Die Softwareeinführung nimmt zu, da Betreiber Open-RAN-Tools, Network-Slicing-Plattformen und RAN-Verwaltungsanwendungen einführen. Hardwarezentrierte Beschaffungsmodelle schränkten den Softwareumsatz im Jahr 2025 noch ein. Samsungs kommerzieller vRAN-Anruf vom Januar 2026 zeigte, dass cloud-native Software auf einem einzigen Standardserver laufen kann. Dieser Ansatz kann den Bedarf an proprietärer Basisband-Hardware reduzieren. Er gibt Betreibern auch mehr Flexibilität bei der Auswahl von Infrastrukturlieferanten. Der nordamerikanische 5G-Technologiemarkt erfordert weiterhin erhebliche Hardware, da Abdeckungs- und Kapazitätsinvestitionen voranschreiten.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 17,10 % wachsen. Das Dienstleistungssegment profitiert von verwalteten Netzwerken, Unterstützung bei privaten Bereitstellungen und Cloud-Orchestrierungsabonnements. Unternehmensverträge kombinieren zunehmend Design, Integration, Betrieb und Leistungsmanagement. Ericsson und Future Technologies weiteten ihre Zusammenarbeit im März 2026 aus, um Unternehmens-Wireless-Bereitstellungen in den Bereichen Energie, Fertigung, Transport und Logistik zu unterstützen. Diese Betriebsmodelle schaffen wiederkehrende Dienstleistungserlöse anstelle eines einmaligen Geräteverkaufs. Standalone-Network-Slicing ermöglicht auch Verträge auf Basis festgelegter Servicequalität. Dies kann die Rolle professioneller und verwalteter Dienste in der Betreiber- und Unternehmensbeschaffung stärken. Software und Dienstleistungen können einen größeren Wertanteil gewinnen, wenn virtualisierte Netzwerke häufiger werden.


Nach Frequenzband: Sub-6-GHz unterstützt die Abdeckung, während hybride Netzwerke Kapazität hinzufügen
Sub-6-GHz machte 2025 56,35 % des Frequenzband-Umsatzes aus. Dieser Spektrumumsatzanteil wurde durch C-Band- und 2,5-GHz-Bereitstellungen in den Vereinigten Staaten, Kanada und Mexiko verankert. Das mittlere Frequenzband bietet eine praktische Balance aus Abdeckung und Kapazität für Weitverkehrsnetze. AT&Ts EchoStar-Vereinbarung unterstützt diesen Ansatz durch landesweite Lizenzen im 3,45-GHz- und 600-MHz-Band. Verizons Nutzung von C-Band in städtischen Bereitstellungen zeigt ebenfalls die Bedeutung der Mittelband-Kapazität. mmWave bleibt in dichten Veranstaltungsorten, zentralen Geschäftsvierteln und großen Unternehmensstandorten relevant. Seine Ausbreitungsbeschränkungen verringern seine Wirksamkeit als breite Abdeckungsschicht. RedCap-Geräte können die Sub-6-GHz-Nutzung in Sensoren und Wearables erweitern, da sie weniger Strom verbrauchen als vollwertige Modems. Diese Bedingungen erhalten Sub-6-GHz als zentrale Spektrumstufe für regionale Bereitstellungen.
Hybride Konfigurationen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 17,65 % wachsen. Sie kombinieren eine breite Sub-6-GHz-Abdeckung mit mmWave-Kapazität an Standorten, die einen höheren Durchsatz benötigen. Der Ansatz ermöglicht es Betreibern, jedes Band für die Standorte und Verkehrsprofile zu nutzen, bei denen es am besten abschneidet. Verbesserungen bei der Carrier-Aggregation in den 3GPP-Releases 17 und 18 unterstützen die Nutzung mehrerer Komponententräger über Frequenzbereiche hinweg. 5G Americas identifiziert die kontinuierliche Spektrumsentwicklung und erweiterte Fähigkeiten als wichtige Elemente der regionalen 5G-Roadmap. Hybride Netzwerke können die Leistung in gemischten städtischen, Veranstaltungsort- und Campus-Umgebungen verbessern. Sie ermöglichen es Betreibern auch, lokalisierte Kapazität hinzuzufügen, ohne die breitere Mittelband-Schicht zu ersetzen. Die Geräteunterstützung bleibt wichtig, da Kunden kompatible Funkgeräte und Antennen benötigen. Der nordamerikanische 5G-Technologiemarkt kann hybride Bandpläne nutzen, um Investitionen an lokale Verkehrsbedingungen anzupassen.
Nach Anwendung: URLLC erweitert 5G auf zeitkritische Betriebe
Enhanced Mobile Broadband (eMBB) machte 2025 36,80 % des Anwendungsumsatzes aus. Dieser Anwendungsumsatzanteil wurde durch die Smartphone-Datennutzung, den Festnetz-Wireless-Zugang und die Konnektivität für Campusse und Veranstaltungsorte gestützt. Der Festnetz-Wireless-Zugang operiert innerhalb der eMBB-Schicht, obwohl Betreiber ihn zunehmend als separate Umsatzkategorie verwalten. Seine Kundenökonomie und Spektrumnutzung unterscheiden sich vom traditionellen Mobilfunkdienst. Massive Machine-Type Communications unterstützen Smart-City-Systeme, landwirtschaftliche IoT-Anwendungen und Versorgungsmessung. Diese Anwendungen bauen Bereitstellungsvolumen auf, haben aber noch keine vollständige kommerzielle Skalierung erreicht. eMBB bleibt wichtig, da es eine breite Basis für Verbraucher- und Unternehmenskonnektivität bietet. Sein Umfang bietet Betreibern auch die Grundlage zur Finanzierung erweiterter Netzwerkfähigkeiten. Der nordamerikanische 5G-Technologiemarkt wird weiterhin auf eMBB-Erlöse angewiesen sein, während sich neuere Anwendungen entwickeln.
URLLC wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,25 % wachsen. Die Anwendung unterstützt industrielle Automatisierung, vernetzte Fahrzeuge, Fernrobotik und Systeme für die öffentliche Sicherheit, die zuverlässige Verbindungen mit geringer Latenz benötigen. IEEE-Forschung, die 2025 veröffentlicht wurde, ergab, dass 5G URLLC unter den getesteten Kommunikationsprotokollen die niedrigste Latenz für autonome Fahrzeuganwendungen erzielte. Dedizierte Programme für öffentliche Sicherheitsnetzwerke zeigen, dass die Standalone-Architektur Live-Video, Sprachkommunikation und Body-Camera-Uploads unterstützen kann. Diese Bereitstellung bewegt URLLC von einer technischen Fähigkeit zu einem in kritischen Betrieben genutzten Dienst. Die Unternehmenseinführung hängt von der Anwendungsintegration, der Geräteverfügbarkeit und klaren Serviceniveauverpflichtungen ab. URLLC bietet dem nordamerikanischen 5G-Technologiemarkt einen Weg zu höherwertigen Industrie- und Behördenverträgen.
Nach Endnutzerbranche: Verbrauchernachfrage schafft Skalierung, während die Fertigungseinführung sich beschleunigt
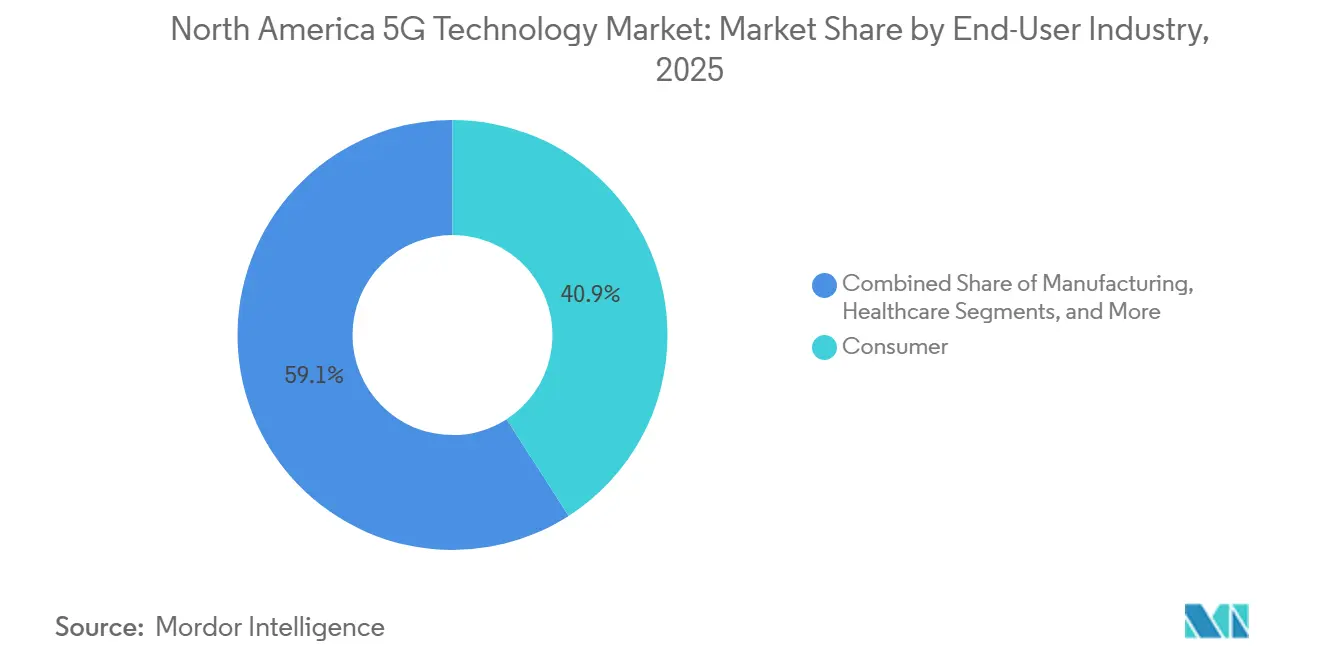
Verbraucherbranchen machten 2025 40,91 % des Endnutzerumsatzes aus. Dieser Endnutzerumsatzanteil stammte aus handsetbasiertem Breitband und der wachsenden Basis von Festnetz-Wireless-Teilnehmern im Privatkundenbereich. Die Verbrauchernachfrage gibt Betreibern die große Verkehrsbasis, die zur Rechtfertigung breiter Funknetzinvestitionen erforderlich ist. Gesundheitsorganisationen nutzen 5G für Ferndiagnostik, Patientenüberwachung und robotergestützte Eingriffe. Dedizierte Standalone-Slices können geschützte Verbindungen für sensible Gesundheitsdaten unterstützen. Automobilanlagen nutzen auch private Netzwerke für die automatisierte Produktion und Qualitätskontrolle. Automobilanlagen nutzen private Netzwerke, um Robotik und Qualitätskontrollsysteme zu vernetzen. Energie- und Versorgungsunternehmen evaluieren 5G für das Netzmanagement, die Pipeline-Überwachung und Inspektionen. Medien-, Behörden- und Verteidigungsnutzer erhöhen die Nachfrage nach hochkapazitiven und widerstandsfähigen Verbindungen.
Die Fertigung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,10 % wachsen. Private Netzwerke, Edge Computing und KI-gestützte Automatisierung machen Konnektivität zu einer direkteren Produktionsanforderung. Die Fertigungseinführung wird durch die Notwendigkeit unterstützt, Maschinen, Roboter, Sensoren und Inspektionssysteme zu vernetzen. Das Netzwerk von TERAGO und Ericsson vom Mai 2026 am McMaster Manufacturing Research Institute ist für Automatisierung, Robotik und Echtzeit-Datenverarbeitung ausgelegt. RedCap-Geräte können die Konnektivitätskosten für große Sensorinstallationen senken. Dies hilft Herstellern, mehr Endpunkte bereitzustellen, ohne für jedes Gerät vollwertige Modem-Hardware zu verwenden. Betreiber und Integratoren bieten verwaltete private Netzwerke an, die die Betriebslast für Anlagenbetreiber reduzieren. Industriekunden werden diese Projekte anhand von Sicherheits-, Produktivitäts- und Systemzuverlässigkeitsanforderungen bewerten. Die Fertigung bietet daher einen wichtigen Wachstumspfad für unternehmensfokussierte 5G-Dienste.
Nach Netzwerkarchitektur: Standalone-Netzwerke ermöglichen fortschrittliche Servicemodelle
Die Non-Standalone-Architektur (NSA) machte 2025 57,88 % des Architekturumsatzes aus. Dieser Architekturumsatzanteil spiegelte frühe Bereitstellungen wider, die 5G-Funkzugangsnetze mit bestehenden 4G-LTE-Kernen verbanden. NSA beschleunigte die ersten Markteinführungen und nutzte die bestehenden Kernnetzinvestitionen der Betreiber. Es schränkte auch den Zugang zu Funktionen wie vollständigem Network Slicing und Voice over New Radio ein. Die installierte NSA-Basis bleibt wichtig, da Betreiber während der Migration eine breite Dienstkontinuität aufrechterhalten müssen. AT&T kündigte im Oktober 2025 die landesweite Bereitstellung seines 5G-Standalone-Kerns an. Der Schritt leitete eine schrittweise Umstellung von Geschäftskunden auf Standalone-Infrastruktur ein. Kanadische Betreiber investieren ebenfalls in die Kernmodernisierung, während sie erweiterte 5G-Fähigkeiten ausbauen. NSA wird während des Übergangs weiterhin genutzt, insbesondere dort, wo Betreiber die Abdeckungserweiterung priorisieren.
Die Standalone-Architektur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,05 % wachsen. Ein Standalone-Kern unterstützt Network Slicing, URLLC, Voice over New Radio und cloud-native Dienstexposition. Diese Fähigkeiten sind wichtig für Anwendungen, die vorhersehbare Latenz oder dedizierte Servicebedingungen benötigen. Samsungs kommerzielle vRAN-Demonstration unterstützt die Wirtschaftlichkeit softwaredefinierter Funkbereitstellungen. VTel Wireless wählte Ericsson im März 2026 für ein Standalone-Netzwerk aus, das landesweites natives 5G-Voice-over-New-Radio-Roaming unterstützt. Die Standalone-Einführung kann die Abhängigkeit von Legacy-LTE-Funktionen für kompatible Dienste verringern. Sie gibt Betreibern auch eine klarere Plattform für die Differenzierung von Unternehmensdiensten. Die Migration erfordert weiterhin eine sorgfältige Integration mit Geräten, Betriebssystemen und Roaming-Vereinbarungen. Der nordamerikanische 5G-Technologiemarkt bewegt sich daher schrittweise in Richtung Standalone-Netzwerke, während bestehende Abdeckungsressourcen erhalten bleiben.
Geografische Analyse
Die Vereinigten Staaten machten 2025 87,20 % des regionalen Umsatzes aus und repräsentierten den größten Anteil am nordamerikanischen 5G-Technologiemarkt. AT&T schloss den EchoStar-Spektrumerwerb im Juli 2026 ab und fügte Niederband- und Mittelband-Lizenzen in mehr als 400 US-Märkten hinzu. Die Glasfaserexpansion bleibt wichtig, da sie die Backhaul-Dichte liefert, die für die drahtlose Kapazität benötigt wird. Diese Entwicklungen unterstützen die weitere Expansion von 5G und Festnetz-Wireless.
Kanada entwickelt sich durch den Wettbewerb zwischen Bell, Rogers und Telus sowie durch kontinuierliche Investitionen in ländliche Netzwerke. Bell führte 5G+ Advanced im Großraum Toronto und Hamilton im März 2026 mit Spitzen-Download-Geschwindigkeiten von bis zu 4,3 Gbit/s ein. Kanadische Betreiber erweitern die Abdeckung auf ländliche Gemeinden, indigene Gemeinschaften und Ersthelfer.
Mexiko wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,50 % wachsen, der höchsten Wachstumsrate unter den Ländern der Region. Das Nationale Funkfrequenzprogramm 2026–2030 zielt auf 1.095 MHz IMT-Spektrum bis 2030 ab, verglichen mit 695 MHz im Jahr 2025. Die geplante Gesamtmenge bleibt unter dem im Programm identifizierten Basiswert von 1.280 MHz. Ländliche und indigene Gemeinschaften weisen auch eine Internetkonnektivitätslücke von 18,4 Prozentpunkten gegenüber städtischen Gebieten auf. Diese Bedingungen machen Spektrumpolitik, Erschwinglichkeit und Abdeckungsverpflichtungen für Mexikos Bereitstellungspfad wichtig.
Wettbewerbslandschaft
Der nordamerikanische 5G-Technologiemarkt ist im Segment der Funkzugangsinfrastruktur mäßig konsolidiert. Ericsson, Nokia und Samsung konkurrieren um mehrjährige Verträge, die Funkgeräte, Basisband-Ausrüstung und cloud-native Kernsysteme umfassen. AT&Ts Übergang von Nokia zu Ericsson war 2026 weitgehend abgeschlossen, was Ericsson zum wichtigsten Funklieferanten für den Betreiber macht. Samsung stärkte seine Position durch einen kommerziellen vRAN-Anruf mit cloud-nativer Software auf einem einzigen Intel-Xeon-System-on-Chip-Server. Diese Anbieter konkurrieren auf der Grundlage von Netzwerkleistung, Integrationsfähigkeit, Serviceunterstützung und offenen cloudbasierten Architekturen.
Qualcomm unterstützt Verbraucher-Modem-Plattformen, während Intel virtualisierte Funknetz-Rechenworkloads unterstützt. Cisco und Juniper Networks sind in den Märkten für Pakettransport und Unternehmensvernetzung tätig. Mavenir und Parallel Wireless sind in Open-RAN-Software und privater Netzwerkorchestrierung aktiv. Große Betreibermodernisierungsprogramme erfordern weiterhin Funkgeräte, Basisband-Systeme und Netzwerkautomatisierungstools. Offene Schnittstellen können die Lieferantenbasis erweitern, aber Betreiber benötigen weiterhin nachgewiesene Integration und operative Verantwortlichkeit.
Privates 5G schafft einen separaten Wettbewerbsbereich für Integratoren, Anbieter verwalteter Dienste und Neutral-Host-Betreiber. Ericsson und Future Technologies weiteten ihre nordamerikanische Zusammenarbeit im März 2026 aus, um Industrie- und kritische Infrastruktursektoren anzusprechen. Die kanadische Bereitstellung von TERAGO und Ericsson bietet ein Beispiel für ein verwaltetes privates Netzwerk, das als Unternehmens-Testbed konzipiert ist. Im August 2026 stimmte Aurora Towers zu, das kanadische Portfolio von American Tower mit 255 Wireless-Standorten zu erwerben und damit die Neutral-Host-Infrastrukturkapazität zu erhöhen.
Branchenführer des nordamerikanischen 5G-Technologiemarkts
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Samsung Electronics Co., Ltd.
Qualcomm Incorporated
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Lynk und Omnispace schlossen ihre Fusion zu Elveo Mobile ab und kombinierten global koordinierte Hochprioritäts-Spektrumrechte über mehrere Frequenzbänder, patentierte Multi-Band-Satellitentechnologie und tiefe Betreiberpartnerschaften, um Satelliten-zu-Gerät-5G-Konnektivität bereitzustellen. Das kombinierte Unternehmen ist positioniert, um die mobile Abdeckung in ländliche nordamerikanische Gebiete auszuweiten, wo die Wirtschaftlichkeit terrestrischer 5G-Ausbauten ungünstig ist.
- August 2026: Rogers Communications schloss das Eastern-Ontario-Cell-Gap-Projekt ab und baute oder aktualisierte 346 neue Wireless-Standorte mit modernster 5G-Ausrüstung, um mobile Dienste für ländliche Gemeinden, indigene Gemeinschaften und Ersthelfer in Ostontario bereitzustellen.
- Juli 2026: AT&T schloss den Erwerb von Wireless-Spektrumlizenzen von EchoStar für 23 Milliarden USD ab und fügte 30 MHz landesweites 3,45-GHz-Mittelband- und 20 MHz 600-MHz-Niederband-Spektrum in mehr als 400 US-Märkten hinzu. Nach dem Abschluss wählte AT&T Ericsson aus, um 600-MHz-Dual-Band-Funkgeräte zu liefern, die erstmals 8RX-Uplink-verbessernde Technologie über das Niederband-Spektrum ermöglichen und die Abdeckung für KI-gestützte Konnektivitätsdienste stärken.
- Juli 2026: AT&T und die First Responder Network Authority aktivierten einen physisch getrennten, zweckgebauten 5G-Standalone-Kern ausschließlich für US-Ersthelfer, der anwendungsspezifisches Network Slicing für Live-Video-Feeds, missionskritische Sprachkommunikation und Body-Camera-Uploads ermöglicht. Der dedizierte Kern entfernte Ersthelfer erstmals aus der gemeinsam genutzten kommerziellen Infrastruktur.


Berichtsumfang des nordamerikanischen 5G-Technologiemarkts
Der Umsatz des nordamerikanischen 5G-Technologiemarkts wird durch den Verkauf von 5G-Netzwerk-Hardware, Softwarelizenzen und -abonnements, Netzwerkbereitstellung und -integration, verwalteten und professionellen Diensten, Wartung und anderen 5G-Konnektivitätslösungen generiert, die eMBB-, FWA-, mMTC- und URLLC-Anwendungen in den Bereichen Verbraucher, Fertigung, Gesundheitswesen, Automobilindustrie, Energie und Versorgung, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung unterstützen.
Der Bericht über den nordamerikanischen 5G-Technologiemarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Frequenzband (Sub-6-GHz, mmWave und Hybrid (Sub-6-GHz und mmWave)), Anwendung (Enhanced Mobile Broadband (eMBB), Fixed Wireless Access (FWA), Massive Machine-Type Communications (mMTC) und Ultra-Reliable Low-Latency Communications (URLLC)), Endnutzerbranche (Verbraucher, Fertigung, Gesundheitswesen, Automobilindustrie, Energie und Versorgung, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung), Netzwerkarchitektur (Stand-Alone (SA) und Non-Stand-Alone (NSA)) sowie Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Sub-6-GHz |
| mmWave |
| Hybrid (Sub-6-GHz und mmWave) |
| Enhanced Mobile Broadband (eMBB) |
| Fixed Wireless Access (FWA) |
| Massive Machine-Type Communications (mMTC) |
| Ultra-Reliable Low-Latency Communications (URLLC) |
| Verbraucher |
| Fertigung |
| Gesundheitswesen |
| Automobilindustrie |
| Energie und Versorgung |
| Medien und Unterhaltung |
| Öffentliche Sicherheit und Verteidigung |
| Stand-Alone (SA) |
| Non-Stand-Alone (NSA) |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Frequenzband | Sub-6-GHz |
| mmWave | |
| Hybrid (Sub-6-GHz und mmWave) | |
| Nach Anwendung | Enhanced Mobile Broadband (eMBB) |
| Fixed Wireless Access (FWA) | |
| Massive Machine-Type Communications (mMTC) | |
| Ultra-Reliable Low-Latency Communications (URLLC) | |
| Nach Endnutzerbranche | Verbraucher |
| Fertigung | |
| Gesundheitswesen | |
| Automobilindustrie | |
| Energie und Versorgung | |
| Medien und Unterhaltung | |
| Öffentliche Sicherheit und Verteidigung | |
| Nach Netzwerkarchitektur | Stand-Alone (SA) |
| Non-Stand-Alone (NSA) | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische 5G-Technologiemarkt?
Der regionale 5G-Technologiewert wird für 2026 auf 67,92 Milliarden USD geschätzt und soll bis 2031 134,58 Milliarden USD erreichen.
Was treibt die 5G-Bereitstellung in Nordamerika voran?
Netzwerkverdichtung, Festnetz-Wireless-Zugang, private Netzwerke und cloud-native Modernisierung unterstützen die Bereitstellung.
Welche Komponente wächst am schnellsten?
Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 17,10 % wachsen, da verwaltete Netzwerke und cloudbasierte Orchestrierung an Akzeptanz gewinnen.
Welche 5G-Anwendung hat die höchste prognostizierte CAGR?
URLLC wird voraussichtlich bis 2031 mit einer CAGR von 18,25 % wachsen, unterstützt durch Automatisierung, vernetzte Fahrzeuge und Anwendungsfälle der öffentlichen Sicherheit.
Welches Land wächst in der Region am schnellsten?
Mexiko wird voraussichtlich bis 2031 mit einer CAGR von 18,50 % wachsen, da die Spektrumverfügbarkeit und die 5G-Abdeckung sich entwickeln.
Warum sind Standalone-Netzwerke für Unternehmensnutzer wichtig?
Die Standalone-Architektur ermöglicht Network Slicing, URLLC und Voice over New Radio, die besser definierte Servicebedingungen unterstützen.
Seite zuletzt aktualisiert am:



