
Tamanho e Participação do Mercado de Serviços 5G na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
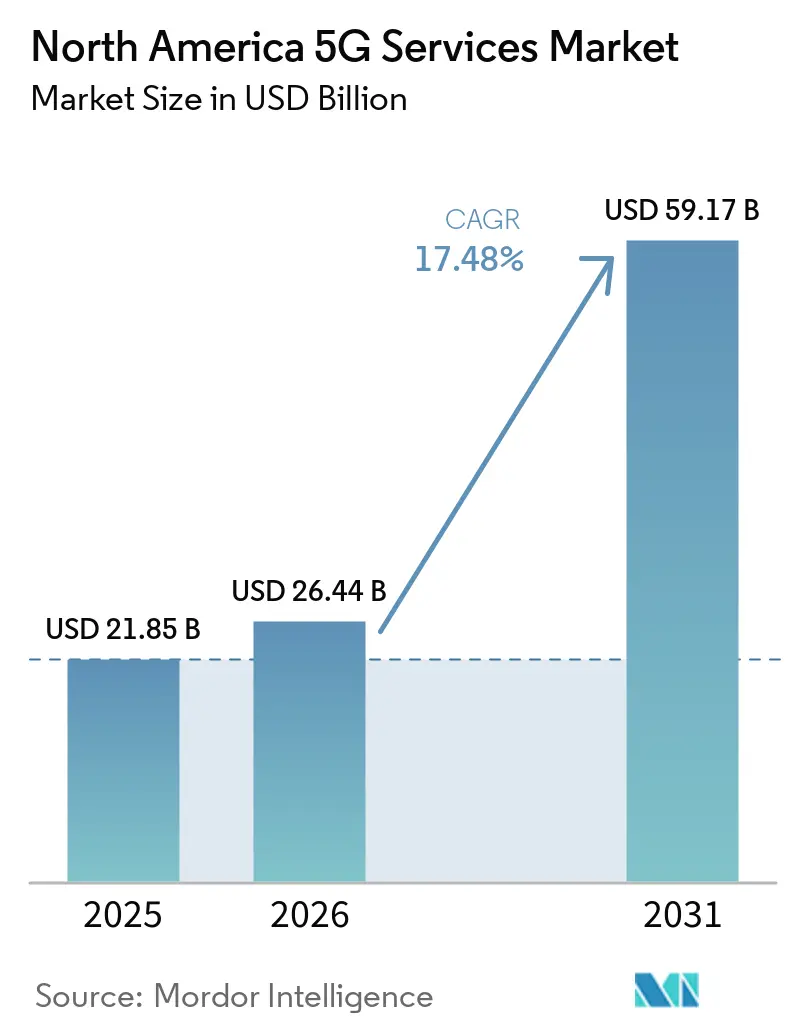
| Tamanho do mercado no ano base (2025) | 21.85 Bilhões de dólares |
| Tamanho do Mercado (2026) | 26.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 59.17 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.48 % |
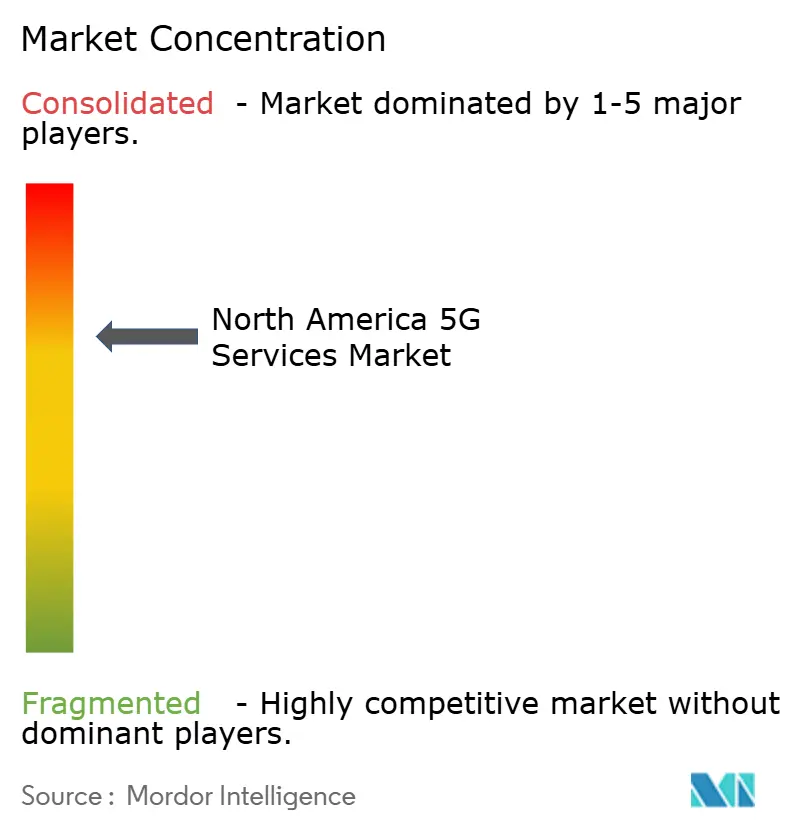
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Serviços 5G na América do Norte por Mordor Intelligence
O tamanho do Mercado de Serviços 5G na América do Norte deve crescer de 21,85 bilhões de USD em 2025 para 26,44 bilhões de USD em 2026 e está previsto para atingir 59,17 bilhões de USD até 2031 a um CAGR de 17,48% no período 2026-2031.
O aumento do uso de dados sem fio, a adoção de redes privadas e a monetização de espectro sustentam a demanda em serviços ao consumidor, empresariais e de infraestrutura. O mercado de serviços 5G na América do Norte avançou além da simples expansão de cobertura, uma vez que a cobertura de banda média já alcança grande parte da população. Os operadores, portanto, têm razões mais sólidas para se concentrar na qualidade do serviço, no fatiamento de rede e nas receitas de computação de borda. O acesso sem fio fixo está ampliando a concorrência em banda larga em áreas urbanas e rurais, enquanto os usuários industriais buscam conectividade confiável para automação e aplicações de segurança pública. Os planos de investimento diferem significativamente entre as operadoras, o que pode criar diferentes cronogramas de capacidade de rede e reforçar a concorrência em torno de cobertura, capacidade e ofertas agrupadas.
Principais Conclusões do Relatório
- Por tipo de serviço, a banda larga móvel aprimorada deteve 55,43% da participação de receita do Mercado de Serviços 5G na América do Norte em 2025, enquanto o acesso sem fio fixo deve expandir a um CAGR de 21,23% até 2031.
- Por arquitetura de rede, o 5G não autônomo deteve 65,27% de participação do Mercado de Serviços 5G na América do Norte em 2025, enquanto o 5G autônomo deve expandir a um CAGR de 23,47% até 2031.
- Por banda de frequência, a banda média deteve 60,81% de participação em 2025, enquanto a onda milimétrica deve expandir a um CAGR de 22,16% até 2031.
- Por setor de usuário final, TI e telecomunicações detiveram 24,63% de participação em 2025, enquanto automotivo, mobilidade e transporte deve expandir a um CAGR de 21,38% até 2031.
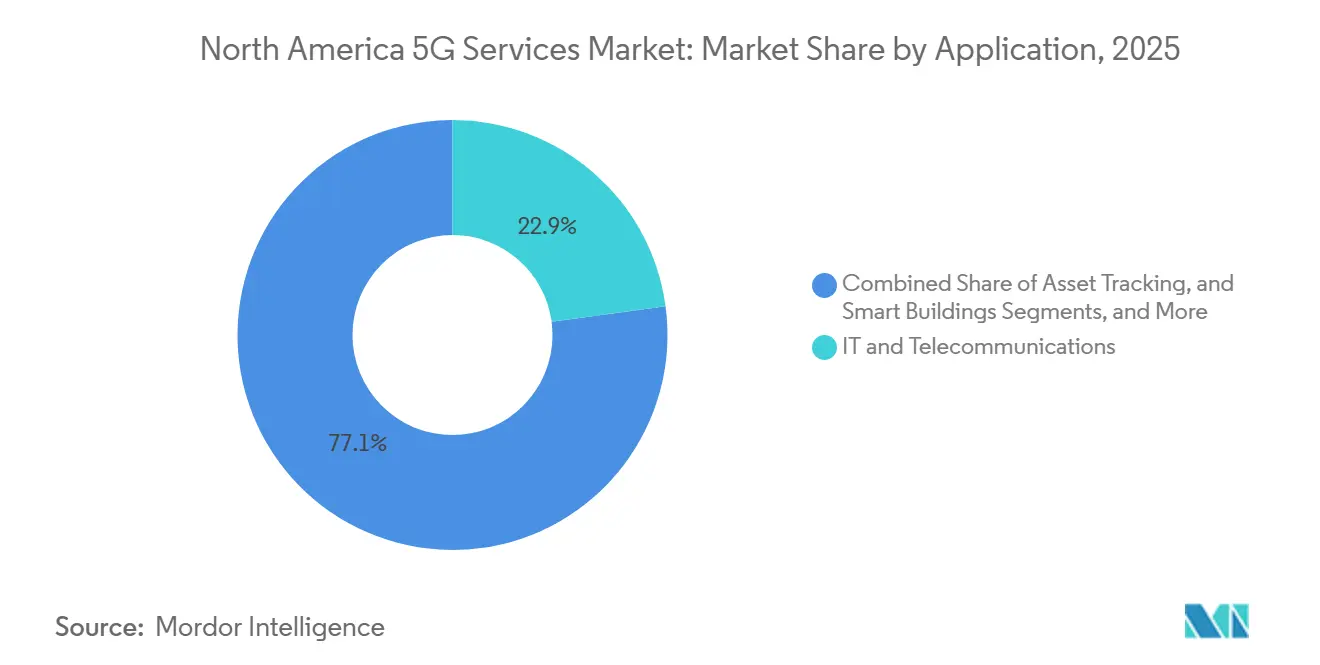
- Por aplicação, TI e telecomunicações detiveram 22,87% de participação em 2025, enquanto veículos autônomos e V2X deve expandir a um CAGR de 24,27% até 2031.
- Por geografia, os Estados Unidos detiveram 88,46% de participação em 2025, enquanto o México deve expandir a um CAGR de 20,13% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços 5G na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração para 5G e Aumento do Consumo de Dados | +4.2% | América do Norte, mais forte nos Estados Unidos e no Canadá | Curto prazo (≤ 2 anos) |
| Indústria 4.0 Empresarial e Conectividade de Missão Crítica | +3.5% | Estados Unidos e Canadá como núcleo, com expansão para o México | Médio prazo (2-4 anos) |
| Expansão do Acesso Sem Fio Fixo 5G | +3.1% | Estados Unidos como núcleo, expandindo para o Canadá rural e o México | Curto prazo (≤ 2 anos) |
| Liberalização do Espectro CBRS e de Banda Média | +2.6% | Principalmente nos Estados Unidos, com expansão inicial para o Canadá | Médio prazo (2-4 anos) |
| 5G Autônomo, Fatiamento de Rede e Monetização de Borda | +2.3% | América do Norte, mais forte nos Estados Unidos | Médio prazo (2-4 anos) |
| RAN Nativa de IA e Convergência de Rede em Nuvem | +1.8% | Global, liderado pelos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração para 5G e Aumento do Consumo de Dados
Os americanos utilizaram 132 trilhões de megabytes de dados sem fio em 2024, marcando o terceiro ano consecutivo de crescimento de 35%. O tráfego de dados móveis na América do Norte aumentou 22% em relação ao ano anterior no primeiro trimestre de 2026. A América do Norte registrou 363 milhões de conexões 5G no terceiro trimestre de 2025, cobrindo cerca de 95% da população regional.[1]5G Americas, "Os EUA se aproximam da adoção universal do 5G enquanto a América do Norte lidera o mundo," 5G Americas, 5gamericas.org. O consumo mensal por usuário deve aumentar de 25 GB em 2025 para 52 GB até 2031, exigindo investimento contínuo mesmo após a cobertura atingir níveis maduros. O mercado de serviços 5G na América do Norte pode depender cada vez mais de planos de dados diferenciados e níveis de serviço empresarial, em vez de apenas adições de assinantes.
Indústria 4.0 Empresarial e Conectividade de Missão Crítica
A adoção do 5G privado está evoluindo de projetos-piloto isolados para implantações em múltiplos locais operacionais. A Metaplant America da Hyundai, avaliada em 7,59 bilhões de USD, na Geórgia, utiliza uma rede 5G privada fornecida pela Nokia para mais de 200 robôs móveis autônomos. Mais da metade dos fabricantes norte-americanos utilizou IA em operações em 2025, e 61% esperavam que o investimento em IA aumentasse até 2027. A transformação empresarial com 5G pode abranger de 5 a 7 anos, o que sustenta relacionamentos de longo prazo de serviços gerenciados para operadoras que garantem contratos antecipados. Em julho de 2026, AT&T e a Autoridade de Rede de Primeiros Socorristas ativaram um núcleo autônomo nacional dedicado à segurança pública com suporte a fatiamento específico por aplicação.
Expansão do Acesso Sem Fio Fixo 5G
As 3 maiores operadoras norte-americanas no mercado de serviços 5G na América do Norte adicionaram quase 1 milhão de conexões de acesso sem fio fixo no primeiro trimestre de 2026. A T-Mobile US encerrou 2025 com 8,5 milhões de conexões de acesso sem fio fixo e elevou sua meta para 2030 para 15 milhões. A FCC registrou 11,5 milhões de conexões de acesso sem fio fixo licenciadas nos Estados Unidos em junho de 2025, em comparação com 8,9 milhões em junho de 2024. Os usuários urbanos representaram 70% das amostras de testes de acesso sem fio fixo no segundo trimestre de 2026, demonstrando que a concorrência com as operadoras de cabo vai além das lacunas de banda larga rural. Os provedores no mercado de serviços 5G na América do Norte estão utilizando precificação baseada em velocidade com mais frequência à medida que o acesso sem fio fixo se torna uma oferta de banda larga convencional.
Liberalização do Espectro CBRS e de Banda Média
O CBRS suporta 75% das redes 5G privadas nos Estados Unidos, com mais de 420.000 estações-base implantadas em todo o país. Manufatura, portos, campi e operações de energia utilizam esse espectro compartilhado para suportar redes sem fio locais. O investimento anual em redes CBRS deveria atingir 350 milhões de USD em 2026, após 302 milhões de USD em 2025. A TELUS adquiriu licenças de espectro de 3800 MHz na Colúmbia Britânica e em Alberta por CAD 317,6 milhões (USD 233,5 milhões) no âmbito do regime de licenciamento do Canadá. A cobertura populacional de banda média na América do Norte superou 90% até o final de 2024, sustentando a viabilidade econômica do acesso sem fio fixo e das redes empresariais.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Longos Períodos de Retorno | -2.1% | América do Norte, mais agudo nos Estados Unidos | Médio prazo (2-4 anos) |
| Dificuldades de Licenciamento e Atrasos de Implantação em Múltiplas Jurisdições | -1.7% | Estados Unidos e México, com algum impacto no Canadá | Curto prazo (≤ 2 anos) |
| Fraco Prêmio de Preço ao Consumidor e Compressão do ARPU | -1.3% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Exposição à Cibersegurança e Restrições ao Fornecimento de Equipamentos | -0.9% | Principalmente Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Longos Períodos de Retorno
O investimento em rede continua sendo uma restrição importante para o mercado de serviços 5G na América do Norte, pois as receitas provenientes de serviços empresariais avançados se desenvolvem ao longo do tempo. A AT&T comprometeu mais de 250 bilhões de USD ao longo de 5 anos para a infraestrutura de conectividade nos Estados Unidos em março de 2026.[2]AT&T, "AT&T anuncia compromisso de 250 bilhões de USD para avançar a conectividade nos EUA," AT&T, att.com. A Verizon orientou 16 a 16,5 bilhões de USD em gastos de capital para 2026, enquanto a T-Mobile orientou 10 bilhões de USD. As implantações de small cells e de onda milimétrica necessitam de longos períodos de amortização, especialmente onde as operadoras estão construindo capacidade para serviços urbanos densos. Núcleos autônomos, plataformas de fatiamento e software de RAN nativa de IA adicionam custos além do espectro e da infraestrutura de rádio, prolongando os períodos de retorno para atualizações integradas.
Dificuldades de Licenciamento e Atrasos de Implantação em Múltiplas Jurisdições
O licenciamento municipal, as regras de preservação e os limites de instalação de antenas podem atrasar a implantação de small cells em áreas urbanas dos Estados Unidos. Esses atrasos podem retardar a transição da cobertura básica para a capacidade densa necessária para serviços de nível empresarial. O México não havia confirmado um cronograma substituto para leilão de espectro até o final de 2025, e os limites de acumulação propostos levaram a AT&T a sinalizar relutância em participar. A Telcel havia superado 60% de cobertura populacional até o final de 2025, mas a densificação mais ampla ainda depende da política de espectro. O programa BEAD de 42,5 bilhões de USD apoia a banda larga rural, mas não resolve as barreiras locais de licenciamento urbano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O Acesso Sem Fio Fixo Reformula o Mix de Receitas
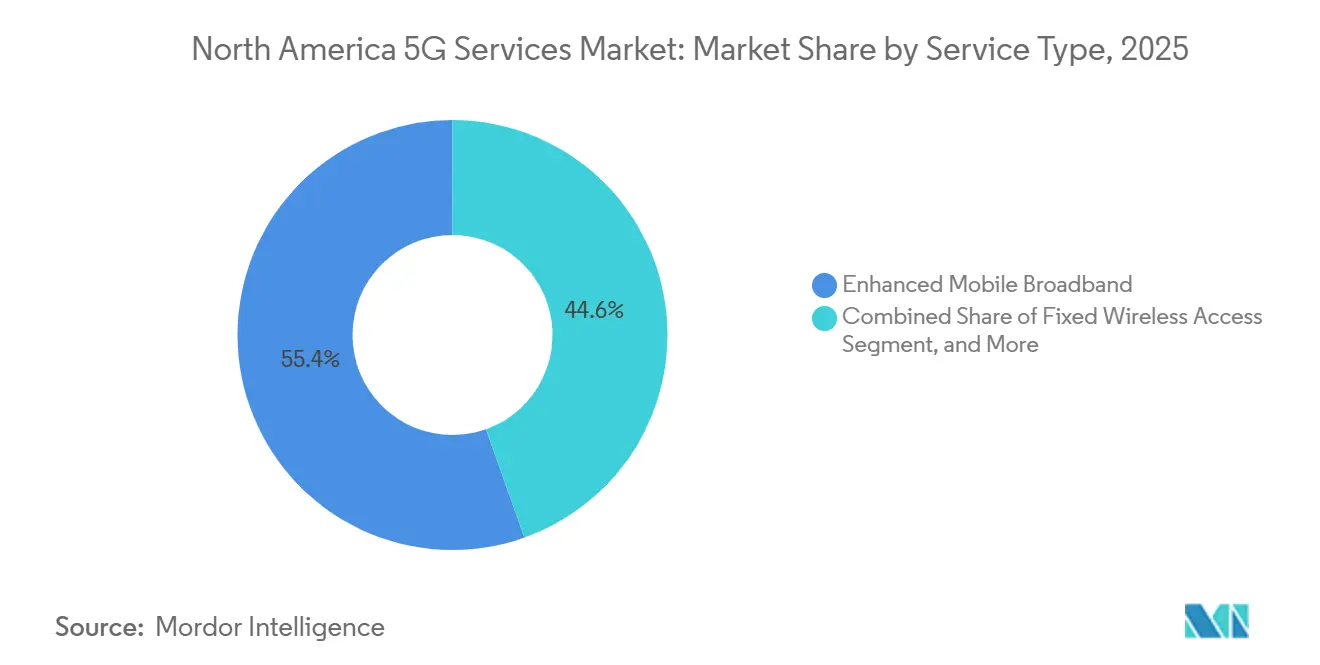
A banda larga móvel aprimorada deteve 55,43% da participação do mercado de serviços 5G na América do Norte em 2025, sustentada pela adoção de smartphones e pelo tráfego de vídeo. O vídeo representou 75% do tráfego global de dados móveis, o que sustentou a demanda por serviços móveis de alta capacidade. O acesso sem fio fixo deve expandir a um CAGR de 21,23% até 2031, pois o 5G de banda média pode competir com a banda larga a cabo e DSL. As comunicações de baixa latência e alta confiabilidade suportam a segurança pública e a automação industrial. As comunicações massivas de tipo máquina suportam sistemas de cidades inteligentes e rastreamento de ativos logísticos.
As assinaturas globais de 5G devem atingir 6,4 bilhões até o final de 2031, com 65% utilizando 5G autônomo. A penetração de assinaturas 5G na América do Norte deve se aproximar ou superar 90%, o que desloca a atenção comercial para a diferenciação de serviços. Tarifas baseadas em velocidade apareceram em 57% das ofertas de acesso sem fio fixo em 2026, em comparação com 40% em 2024. A T-Mobile agrupou conectividade 5G e via satélite em uma oferta gerenciada de acesso sem fio fixo empresarial. Essa abordagem coloca a qualidade do serviço e a resiliência ao lado do hardware de acesso no mercado de serviços 5G na América do Norte.


Por Arquitetura de Rede: O 5G Autônomo Desbloqueia o Potencial de Receita Empresarial
O 5G não autônomo deteve 65,27% do tamanho do mercado de serviços 5G na América do Norte em 2025, pois muitas operadoras lançaram inicialmente o 5G em núcleos 4G LTE. O 5G autônomo deve expandir a um CAGR de 23,47% até 2031. A AT&T lançou um núcleo autônomo nacional em outubro de 2025, e a Verizon ativou o 5G autônomo em junho de 2025. A T-Mobile lançou o 5G autônomo em nível nacional em agosto de 2020 e continuou a expandir seu portfólio de fatiamento.
A arquitetura autônoma permite o fatiamento de rede, a qualidade de serviço aplicável e a computação de borda distribuída sem fallback para LTE. Essas capacidades são relevantes para os usos empresariais de maior valor, onde é necessário desempenho previsível. A AT&T opera zonas de computação de borda distribuída em todo os Estados Unidos com AWS e Microsoft Azure para cargas de trabalho sensíveis à latência. No Canadá, a Bell ativou um núcleo autônomo usando espectro n77 na Grande Área de Toronto e Hamilton. A TELUS está expandindo a cobertura autônoma pelos corredores urbanos do oeste canadense. Essa arquitetura amplia as categorias de serviços que as operadoras podem oferecer a clientes empresariais no mercado de serviços 5G na América do Norte.
Por Banda de Frequência: A Banda Média Mantém a Âncora de Volume, a Onda Milimétrica Busca Valor Urbano
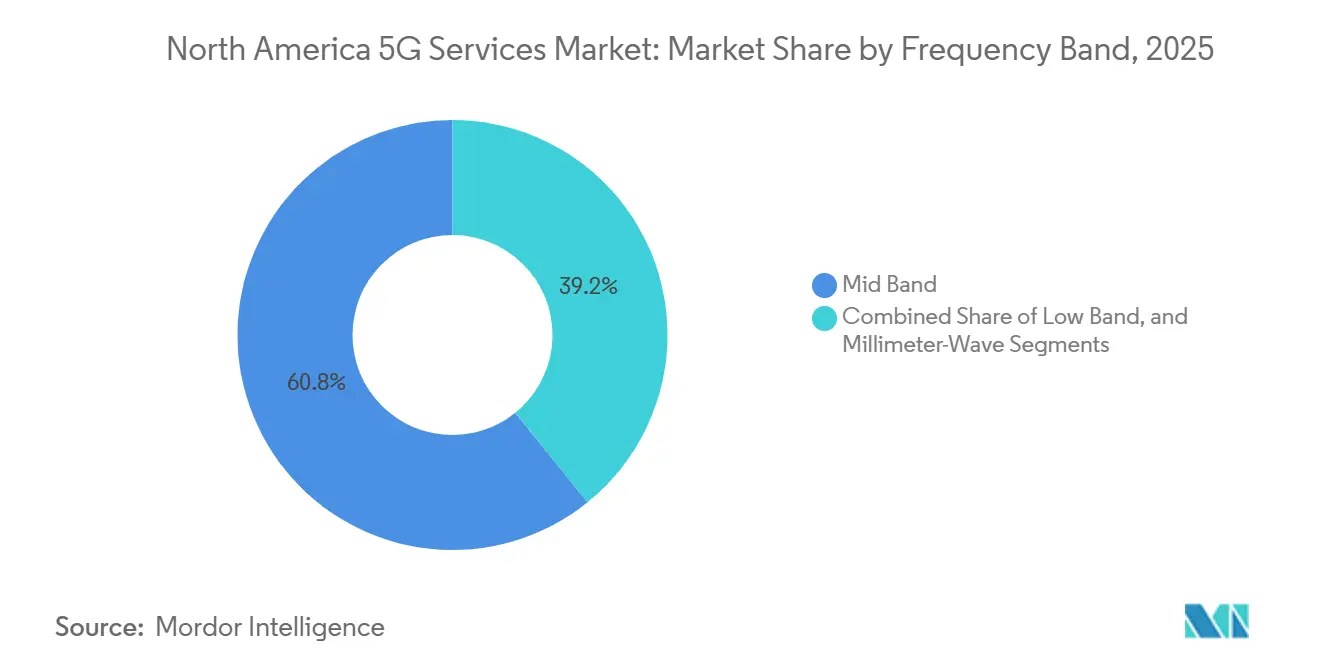
A banda média deteve 60,81% de participação em 2025 e permaneceu como a principal camada do mercado de serviços 5G na América do Norte para serviços ao consumidor, acesso sem fio fixo e redes privadas. A banda C em 3,45 GHz e o CBRS em 3,55-3,7 GHz combinam cobertura e capacidade para substituição de banda larga. A onda milimétrica deve expandir a um CAGR de 22,16% até 2031 em locais urbanos densos. A FCC alocou mais de 4.600 MHz de espectro de alta banda em 5 faixas.[3]Comissão Federal de Comunicações, "Coleta de Dados de Banda Larga," Comissão Federal de Comunicações, fcc.gov. Essa alocação sustenta uma vantagem comercial substancial dos Estados Unidos em serviços de onda milimétrica.
A Verizon registrou velocidades de pico de 5,49 Gbps em testes de onda milimétrica urbana no quarto trimestre de 2025. Sua cobertura de onda milimétrica expandiu de 75 áreas metropolitanas no início de 2024 para 91 áreas no segundo semestre de 2025. Os serviços de banda baixa enfrentam limitações onde os usuários exigem maior throughput e menor latência. As receitas podem, portanto, migrar para as faixas de serviço de banda média e onda milimétrica durante o período de previsão. O MIMO massivo FDD pode ampliar a capacidade de banda média sem uma nova alocação de espectro.
Por Setor de Usuário Final: A Diversificação Empresarial Entre Verticais se Acelera
TI e telecomunicações detiveram 24,63% de participação em 2025, pois o setor tanto consome serviços 5G quanto integra implantações para outros verticais. Automotivo, mobilidade e transporte deve expandir a um CAGR de 21,38% até 2031. A Hyundai utiliza 5G privado em sua instalação na Geórgia para coordenar mais de 200 robôs móveis autônomos. Manufatura, energia e serviços públicos se beneficiam da economia de redes privadas baseadas em CBRS. O setor de serviços 5G na América do Norte também exige interoperabilidade baseada em padrões nas principais aquisições de manufatura.
O CBRS suporta 75% das redes 5G privadas nos Estados Unidos, e cerca de 260 fabricantes estavam ativos no ecossistema. Saúde, governo e defesa, serviços bancários, financeiros, seguros e RegTech permanecem em estágios comerciais mais iniciais. Os fatiamentos de 5G autônomo podem suportar usos que exigem desempenho confiável e determinístico. Mais da metade dos fabricantes norte-americanos utilizou IA em operações em 2025. Essa ligação entre a adoção de IA e as operações conectadas fornece uma base contínua para a demanda empresarial.
Por Aplicação: V2X Autônomo Ancora a Fronteira de Receita de Longo Prazo
TI e telecomunicações detiveram 22,87% de participação em 2025, refletindo o uso empresarial do 5G para comunicações em nuvem, colaboração e conectividade de dados. Veículos autônomos e V2X deve expandir a um CAGR de 24,27% até 2031. Atlanta tornou-se o primeiro Distrito de Implantação do Dia Um de C-V2X nos Estados Unidos em setembro de 2025. O Departamento de Transportes da Geórgia e membros da 5GAA instalaram infraestrutura permanente de C-V2X à beira da estrada. Essa instalação marcou uma transição de atividades-piloto para comunicações veiculares de nível de produção.
O Edge Transportation Exchange da Verizon conta com usuários como a Autoridade de Comércio do Arizona, o Departamento de Transportes de Delaware e o Grupo Volkswagen da América.[4]Verizon, "Verizon e Qualcomm ampliam plataformas V2X," Verizon, verizon.com. Cidades inteligentes, edifícios inteligentes, saúde, Indústria 4.0, serviços públicos, rastreamento de ativos, mídia imersiva, jogos e segurança pública ampliam a base potencial de aplicações. A AT&T ativou um núcleo autônomo 5G dedicado ao FirstNet em julho de 2026 para uso em segurança pública. Pesquisa publicada pelo IEEE identificou o URLLC 5G como uma arquitetura habilitadora para automação robótica, manutenção preditiva e coordenação veicular em tempo real. Esses casos de uso ampliam o mercado de serviços 5G na América do Norte além da mobilidade do consumidor.
Análise Geográfica
Os Estados Unidos detiveram 88,46% da participação do mercado de serviços 5G na América do Norte em 2025, sustentados por seu portfólio de espectro 5G licenciado e pelo grande ciclo de investimento das operadoras. A cobertura 5G NR móvel a 35/3 Mbps alcançou 327 milhões de pessoas, ou 95,2% da população dos Estados Unidos, em junho de 2025. A aquisição do espectro EchoStar pela AT&T por 23 bilhões de USD recebeu aprovação da FCC em maio de 2026. Isso adicionou 50 MHz de espectro de banda média e banda baixa em nível nacional em quase todos os mercados dos Estados Unidos. O núcleo autônomo FirstNet ativado em julho de 2026 fornece fatiamento específico por aplicação para usuários de missão crítica.
O caminho do 5G no Canadá é moldado por transições de fornecedores e compromissos com Open RAN. A TELUS comprometeu CAD 66 bilhões (USD 48,5 bilhões) até 2030 para conectividade e capacidade de IA. Sua cobertura 5G superou 90% da população canadense até o final de 2025, e havia mais de 160 torres de celular em construção em 2026. A Rogers começou a eliminar o 3G em agosto de 2025 para liberar espectro de 850 MHz para capacidade 4G e 5G. A Bell ativou um núcleo autônomo usando espectro n77 na Grande Área de Toronto e Hamilton.[5]Rogers Communications, "Rogers expande o serviço 5G ao longo da Rodovia 97 na Colúmbia Britânica," Rogers Communications, rogers.com.
O México deve expandir a um CAGR de 20,13% até 2031, tornando-se a geografia de crescimento mais rápido no mercado de serviços 5G na América do Norte. A Telcel superou 60% de cobertura populacional até o final de 2025 e operava serviços 5G em mais de 125 cidades. A AT&T México cobria 56 cidades, enquanto a Movistar cobria 38 cidades. O cronograma não resolvido do leilão de espectro no México pode concentrar a futura densificação em um único operador dominante. A integração com as cadeias de suprimentos de manufatura da América do Norte pode sustentar a demanda por 5G privado em logística e automação industrial transfronteiriça quando a política de espectro for resolvida.
Cenário Competitivo
O mercado de serviços 5G na América do Norte é moderadamente consolidado em serviços de operadoras, com 3 grandes operadoras nos Estados Unidos, 3 incumbentes canadenses e um duopólio mexicano liderado pela Telcel e AT&T. O ecossistema de infraestrutura e software permanece mais fragmentado. As operadoras estão combinando ofertas de fibra, acesso sem fio fixo e 5G sem fio para reduzir a rotatividade e fortalecer os relacionamentos com residências e empresas. AT&T, T-Mobile e Verizon chegaram a um acordo de princípio em 2026 para estabelecer uma joint venture para eliminação de zonas sem cobertura e agrupamento de conectividade via satélite. Esse movimento demonstra que a colaboração em infraestrutura pode ocorrer paralelamente à concorrência no nível de serviços.
A T-Mobile e a Ericsson concluíram testes comerciais de um escalonador de RAN nativa de IA em tráfego 5G Advanced ao vivo em maio de 2026. Os testes relataram ganhos de 10% em eficiência espectral e até 15% de maior throughput de downlink. A Nokia lançou uma plataforma de RAN nativa de IA em julho de 2026 que suporta implantações abertas e multifornecedor. Essas ações colocam a RAN nativa de IA e a capacidade das versões 18 e 19 do 3GPP no centro das aquisições de infraestrutura.[6]Nokia, "Nokia define a próxima era do rádio com a primeira plataforma de RAN nativa de IA do setor," Nokia, nokia.com.
A Mavenir fornece software Open RAN nativo em nuvem, enquanto a Celona se concentra em redes privadas empresariais baseadas em CBRS. A DISH Wireless continua a buscar uma arquitetura Open RAN nativa em nuvem apesar dos desafios em escala comercial. A aquisição da Autotalks pela Qualcomm fortaleceu sua posição em conectividade automotiva, que é a área de aplicação de crescimento mais rápido. O programa de substituição da FCC limita a participação da Huawei e da ZTE em novas implantações nos Estados Unidos. Essa restrição sustenta a demanda por fornecedores de Open RAN certificados por padrões em todo o mercado de serviços 5G na América do Norte.
Líderes do Setor de Serviços 5G na América do Norte
-
Verizon Communications Inc.
-
T-Mobile US, Inc.
-
AT&T Inc.
-
Rogers Communications Inc.
-
BCE Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A AT&T selecionou a Ericsson para fornecer rádios de banda dupla de 600 MHz para a implantação do espectro EchoStar recém-adquirido, apoiando melhorias na capacidade, cobertura, confiabilidade e desempenho sem fio, inclusive em áreas internas e rurais.
- Julho de 2026: O FirstNet, construído com a AT&T, lançou um núcleo 5G Autônomo nacional dedicado exclusivamente à segurança pública. O núcleo dedicado foi projetado para fornecer aos primeiros socorristas maior confiabilidade, segurança, controle, velocidades de uplink mais rápidas e melhor capacidade de resposta, ao mesmo tempo em que suporta futuras capacidades específicas por aplicação para comunicações de missão crítica e outras aplicações de segurança pública.
- Julho de 2026: A Nokia lançou uma plataforma comercial de RAN nativa de IA baseada em seu software anyRAN e na computação acelerada da NVIDIA. A plataforma suporta três caminhos de implantação de hardware, incluindo uma atualização acelerada por IA para implantações AirScale existentes, permitindo que as operadoras introduzam capacidades de AI-RAN preservando os investimentos em infraestrutura existentes.
- Maio de 2026: A AT&T concluiu a aquisição de 50 MHz do espectro EchoStar após aprovação da FCC, compreendendo 30 MHz de banda média e 20 MHz de banda baixa por 23 bilhões de USD. O espectro adicional destina-se a fortalecer a capacidade e a cobertura 5G da AT&T, particularmente em áreas rurais e desatendidas.


Escopo do Relatório do Mercado de Serviços 5G na América do Norte
O Relatório do Mercado de Serviços 5G na América do Norte é Segmentado por Tipo de Serviço (Banda Larga Móvel Aprimorada, Comunicações de Baixa Latência e Alta Confiabilidade, Comunicações Massivas de Tipo Máquina e Acesso Sem Fio Fixo), Arquitetura de Rede (5G Não Autônomo e 5G Autônomo), Banda de Frequência (Banda Baixa, Banda Média e Onda Milimétrica), Setor de Usuário Final (TI e Telecomunicações, Automotivo, Mobilidade e Transporte, Manufatura, Energia e Serviços Públicos, Saúde e Ciências da Vida, Serviços Bancários, Financeiros, Seguros e RegTech, Varejo, Mídia e Comércio Eletrônico, Governo, Defesa, Educação e Setor Público e Outros Setores), Aplicação (Comunicação e Colaboração, Rastreamento de Ativos, Cidades Inteligentes, Edifícios Inteligentes, Veículos Autônomos e Veículo para Tudo, Saúde Inteligente, Indústria 4.0, Serviços Públicos Inteligentes, Mídia Imersiva e Jogos e Segurança Pública e Comunicações de Missão Crítica) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são fornecidas em termos de Valor (USD).
| Banda Larga Móvel Aprimorada |
| Comunicações de Baixa Latência e Alta Confiabilidade |
| Comunicações Massivas de Tipo Máquina |
| Acesso Sem Fio Fixo |
| 5G Não Autônomo |
| 5G Autônomo |
| Banda Baixa |
| Banda Média |
| Onda Milimétrica |
| TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte |
| Manufatura, Energia e Serviços Públicos |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros, Seguros e RegTech |
| Varejo, Mídia e Comércio Eletrônico |
| Governo, Defesa, Educação e Setor Público |
| Outros Setores de Usuário Final |
| TI e Telecomunicações |
| Comunicação e Colaboração |
| Rastreamento de Ativos |
| Cidades Inteligentes |
| Edifícios Inteligentes |
| Veículos Autônomos e Veículo para Tudo |
| Saúde Inteligente |
| Indústria 4.0 |
| Serviços Públicos Inteligentes |
| Mídia Imersiva e Jogos |
| Segurança Pública e Comunicações de Missão Crítica |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Serviço | Banda Larga Móvel Aprimorada |
| Comunicações de Baixa Latência e Alta Confiabilidade | |
| Comunicações Massivas de Tipo Máquina | |
| Acesso Sem Fio Fixo | |
| Por Arquitetura de Rede | 5G Não Autônomo |
| 5G Autônomo | |
| Por Banda de Frequência | Banda Baixa |
| Banda Média | |
| Onda Milimétrica | |
| Por Setor de Usuário Final | TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte | |
| Manufatura, Energia e Serviços Públicos | |
| Saúde e Ciências da Vida | |
| Serviços Bancários, Financeiros, Seguros e RegTech | |
| Varejo, Mídia e Comércio Eletrônico | |
| Governo, Defesa, Educação e Setor Público | |
| Outros Setores de Usuário Final | |
| Por Aplicação | TI e Telecomunicações |
| Comunicação e Colaboração | |
| Rastreamento de Ativos | |
| Cidades Inteligentes | |
| Edifícios Inteligentes | |
| Veículos Autônomos e Veículo para Tudo | |
| Saúde Inteligente | |
| Indústria 4.0 | |
| Serviços Públicos Inteligentes | |
| Mídia Imersiva e Jogos | |
| Segurança Pública e Comunicações de Missão Crítica | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços 5G na América do Norte?
O tamanho do mercado de serviços 5G na América do Norte é estimado em 26,44 bilhões de USD em 2026 e deve atingir 59,17 bilhões de USD até 2031 a um CAGR de 17,48%.
O que está impulsionando a demanda por serviços 5G na América do Norte?
O aumento do uso de dados sem fio, o acesso sem fio fixo, a implantação de 5G privado e a demanda por automação industrial estão sustentando a adoção.
Qual tipo de serviço 5G está se expandindo mais rapidamente na América do Norte?
O acesso sem fio fixo deve expandir a um CAGR de 21,23% até 2031, à frente dos demais tipos de serviço listados.
Qual arquitetura de rede tem o maior CAGR projetado?
O 5G autônomo deve expandir a um CAGR de 23,47% até 2031, pois permite fatiamento, controles de qualidade e computação de borda.
Qual aplicação tem o maior CAGR projetado para serviços 5G?
Veículos autônomos e V2X deve expandir a um CAGR de 24,27% até 2031.
Qual país está se expandindo mais rapidamente em serviços 5G na América do Norte?
O México deve expandir a um CAGR de 20,13% até 2031, sustentado por vínculos com a manufatura e pelo potencial de adoção de redes privadas.
Página atualizada pela última vez em:



