
Marktgröße und Marktanteile der 5G-Dienste in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 21.85 Milliarden US-Dollar |
| Marktgröße (2026) | 26.44 Milliarden US-Dollar |
| Marktgröße (2031) | 59.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.48 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der 5G-Dienste in Nordamerika von Mordor Intelligence
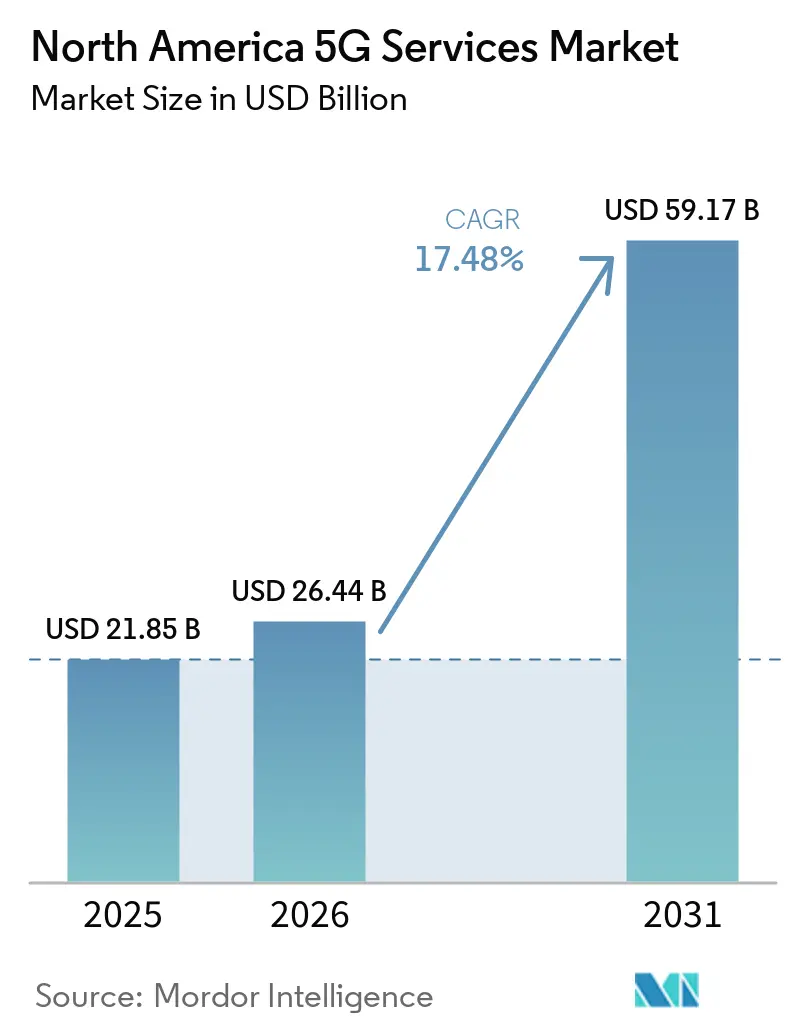
Die Marktgröße der 5G-Dienste in Nordamerika soll von 21,85 Milliarden USD im Jahr 2025 auf 26,44 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 17,48 % über den Zeitraum 2026–2031 voraussichtlich 59,17 Milliarden USD erreichen.
Die steigende Nutzung drahtloser Daten, die Einführung privater Netzwerke und die Monetarisierung von Spektrum stützen die Nachfrage in den Bereichen Verbraucher-, Unternehmens- und Infrastrukturdienste. Der Markt für 5G-Dienste in Nordamerika hat die Phase der einfachen Abdeckungserweiterung überwunden, da die Mittelband-Abdeckung bereits einen Großteil der Bevölkerung erreicht. Die Betreiber haben daher stärkere Anreize, sich auf Dienstqualität, Netzwerk-Slicing und Edge-Computing-Erlöse zu konzentrieren. Fixed Wireless Access weitet den Breitbandwettbewerb in städtischen und ländlichen Gebieten aus, während Industrienutzer eine zuverlässige Konnektivität für Automatisierung und Anwendungen der öffentlichen Sicherheit suchen. Die Investitionspläne der Betreiber unterscheiden sich erheblich, was zu unterschiedlichen Zeitplänen für Netzwerkkapazitäten führen und den Wettbewerb um Abdeckung, Kapazität und gebündelte Angebote verstärken kann.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielt Enhanced Mobile Broadband im Jahr 2025 einen Umsatzanteil von 55,43 % am Markt für 5G-Dienste in Nordamerika, während Fixed Wireless Access bis 2031 voraussichtlich mit einer CAGR von 21,23 % wachsen wird.
- Nach Netzwerkarchitektur hielt Nicht-Standalone-5G im Jahr 2025 einen Anteil von 65,27 % am Markt für 5G-Dienste in Nordamerika, während Standalone-5G bis 2031 voraussichtlich mit einer CAGR von 23,47 % wachsen wird.
- Nach Frequenzband hielt das Mittelband im Jahr 2025 einen Anteil von 60,81 %, während Millimeterwellen bis 2031 voraussichtlich mit einer CAGR von 22,16 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2025 einen Anteil von 24,63 %, während Automobil, Mobilität und Transport bis 2031 voraussichtlich mit einer CAGR von 21,38 % wachsen wird.
- Nach Anwendung hielt IT und Telekommunikation im Jahr 2025 einen Anteil von 22,87 %, während autonome Fahrzeuge und V2X bis 2031 voraussichtlich mit einer CAGR von 24,27 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Anteil von 88,46 %, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 20,13 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu 5G-Diensten in Nordamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Migration und steigende Datenkonsumption | +4.2% | Nordamerika, am stärksten in den Vereinigten Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Unternehmensbereich Industrie 4.0 und missionskritische Konnektivität | +3.5% | Vereinigte Staaten und Kanada als Kern, mit Ausstrahlungseffekten auf Mexiko | Mittelfristig (2–4 Jahre) |
| Expansion von 5G Fixed Wireless Access | +3.1% | Vereinigte Staaten als Kern, Ausweitung auf das ländliche Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| CBRS- und Mittelband- Spektrumliberalisierung | +2.6% | Hauptsächlich Vereinigte Staaten, mit frühen Ausstrahlungseffekten auf Kanada | Mittelfristig (2–4 Jahre) |
| Standalone-5G, Netzwerk-Slicing und Edge-Monetarisierung | +2.3% | Nordamerika, am stärksten in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| KI-natives RAN und Cloud-Netzwerk-Konvergenz | +1.8% | Global, angeführt von den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Migration und steigende Datenkonsumption
Amerikaner nutzten im Jahr 2024 132 Billionen Megabyte an drahtlosen Daten, was das dritte aufeinanderfolgende Jahr mit einem Wachstum von 35 % markiert. Der mobile Datenverkehr in Nordamerika stieg im ersten Quartal 2026 im Jahresvergleich um 22 %. Nordamerika verzeichnete bis zum dritten Quartal 2025 363 Millionen 5G-Verbindungen und deckte damit nahezu 95 % der regionalen Bevölkerung ab.[1]5G Americas, „Die USA nähern sich der universellen 5G-Einführung, während Nordamerika die Welt anführt,” 5G Americas, 5gamericas.org. Der monatliche Pro-Kopf-Verbrauch soll von 25 GB im Jahr 2025 auf 52 GB bis 2031 steigen, was auch nach Erreichen eines reifen Abdeckungsniveaus kontinuierliche Investitionen erfordert. Der Markt für 5G-Dienste in Nordamerika kann sich zunehmend auf differenzierte Datentarife und Unternehmensdienstleistungsniveaus stützen, anstatt allein auf Neukundenzuwächse.
Unternehmensbereich Industrie 4.0 und missionskritische Konnektivität
Die Einführung privater 5G-Netzwerke entwickelt sich von isolierten Pilotprojekten hin zu Implementierungen über mehrere Betriebsstandorte hinweg. Hyundais 7,59 Milliarden USD teures Metaplant America in Georgia nutzt ein von Nokia bereitgestelltes privates 5G-Netzwerk für mehr als 200 autonome mobile Roboter. Mehr als die Hälfte der US-amerikanischen Hersteller setzte im Jahr 2025 KI im Betrieb ein, und 61 % erwarteten, dass die KI-Investitionen bis 2027 steigen werden. Die 5G-Transformation im Unternehmensbereich kann 5–7 Jahre in Anspruch nehmen, was langfristige Managed-Service-Beziehungen für Betreiber unterstützt, die frühzeitig Verträge sichern. Im Juli 2026 aktivierten AT&T und die First Responder Network Authority einen landesweiten Standalone-Kern für die öffentliche Sicherheit, der anwendungsspezifisches Slicing unterstützt.
Expansion von 5G Fixed Wireless Access
Die 3 größten US-amerikanischen Betreiber im Markt für 5G-Dienste in Nordamerika fügten im ersten Quartal 2026 nahezu 1 Million Fixed Wireless Access-Verbindungen hinzu. T-Mobile US beendete das Jahr 2025 mit 8,5 Millionen Fixed Wireless Access-Verbindungen und erhöhte sein Ziel für 2030 auf 15 Millionen. Die FCC verzeichnete im Juni 2025 11,5 Millionen lizenzierte Fixed Wireless-Verbindungen in den Vereinigten Staaten, verglichen mit 8,9 Millionen im Juni 2024. Städtische Nutzer machten im zweiten Quartal 2026 70 % der Fixed Wireless Access-Testproben aus, was zeigt, dass der Wettbewerb mit Kabelanbietern über ländliche Breitbandlücken hinausgeht. Anbieter im Markt für 5G-Dienste in Nordamerika nutzen zunehmend geschwindigkeitsbasierte Preisgestaltung, da Fixed Wireless Access zu einem Mainstream-Breitbandangebot wird.
CBRS- und Mittelband-Spektrumliberalisierung
CBRS unterstützt 75 % der privaten 5G-Netzwerke in den USA, mit mehr als 420.000 landesweit installierten Basisstationen. Fertigung, Häfen, Campusgelände und Energiebetriebe nutzen dieses gemeinsam genutzte Spektrum zur Unterstützung lokaler drahtloser Netzwerke. Die jährlichen CBRS-Netzwerkinvestitionen sollten 2026 nach 302 Millionen USD im Jahr 2025 voraussichtlich 350 Millionen USD erreichen. TELUS erwarb 3800-MHz-Spektrumlizenzen in British Columbia und Alberta für 317,6 Millionen CAD (233,5 Millionen USD) im Rahmen des kanadischen Lizenzierungsrahmens. Die Mittelband-Bevölkerungsabdeckung in Nordamerika überstieg bis Ende 2024 90 % und unterstützt die Wirtschaftlichkeit von Fixed Wireless Access und Unternehmensnetzwerken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und verlängerte Amortisationszeiträume | -2.1% | Nordamerika, am stärksten ausgeprägt in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Genehmigungshürden und Verzögerungen bei der Implementierung in mehreren Rechtsbereichen | -1.7% | Vereinigte Staaten und Mexiko, mit gewissen Auswirkungen in Kanada | Kurzfristig (≤ 2 Jahre) |
| Schwache Verbraucher- Preisprämie und ARPU-Kompression | -1.3% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken und Lieferantenbeschränkungen | -0.9% | Hauptsächlich Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und verlängerte Amortisationszeiträume
Netzwerkinvestitionen bleiben eine wesentliche Einschränkung für den Markt für 5G-Dienste in Nordamerika, da Erlöse aus fortgeschrittenen Unternehmensdiensten sich erst im Laufe der Zeit entwickeln. AT&T verpflichtete sich im März 2026 zu mehr als 250 Milliarden USD über 5 Jahre für die US-amerikanische Konnektivitätsinfrastruktur.[2]AT&T, „AT&T kündigt Verpflichtung von 250 Milliarden USD zur Förderung der US-Konnektivität an,” AT&T, att.com. Verizon prognostizierte Kapitalausgaben von 16–16,5 Milliarden USD für 2026, während T-Mobile 10 Milliarden USD prognostizierte. Small-Cell- und Millimeterwellen-Implementierungen erfordern lange Abschreibungszeiträume, insbesondere dort, wo Betreiber Kapazitäten für dichte städtische Dienste aufbauen. Standalone-Kerne, Slicing-Plattformen und KI-native RAN-Software verursachen Kosten über Spektrum und Funkinfrastruktur hinaus und verlängern die Amortisationszeiträume für integrierte Upgrades.
Genehmigungshürden und Verzögerungen bei der Implementierung in mehreren Rechtsbereichen
Kommunale Genehmigungsverfahren, Denkmalschutzvorschriften und Antennenstandortbeschränkungen können die Small-Cell-Implementierung in städtischen Gebieten der USA verzögern. Diese Verzögerungen können den Übergang von der einfachen Abdeckung hin zur dichten Kapazität verlangsamen, die für Dienste auf Unternehmensqualität erforderlich ist. Mexiko hatte bis Ende 2025 keinen Ersatzzeitplan für Spektrumauktionen bestätigt, und vorgeschlagene Akkumulierungsgrenzen veranlassten AT&T, Zurückhaltung bei der Teilnahme zu signalisieren. Telcel hatte bis Ende 2025 eine Bevölkerungsabdeckung von über 60 % erreicht, aber eine breitere Verdichtung hängt weiterhin von der Spektrumpolitik ab. Das BEAD-Programm in Höhe von 42,5 Milliarden USD unterstützt ländliches Breitband, löst jedoch keine lokalen städtischen Genehmigungshürden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Fixed Wireless Access verändert den Umsatzmix
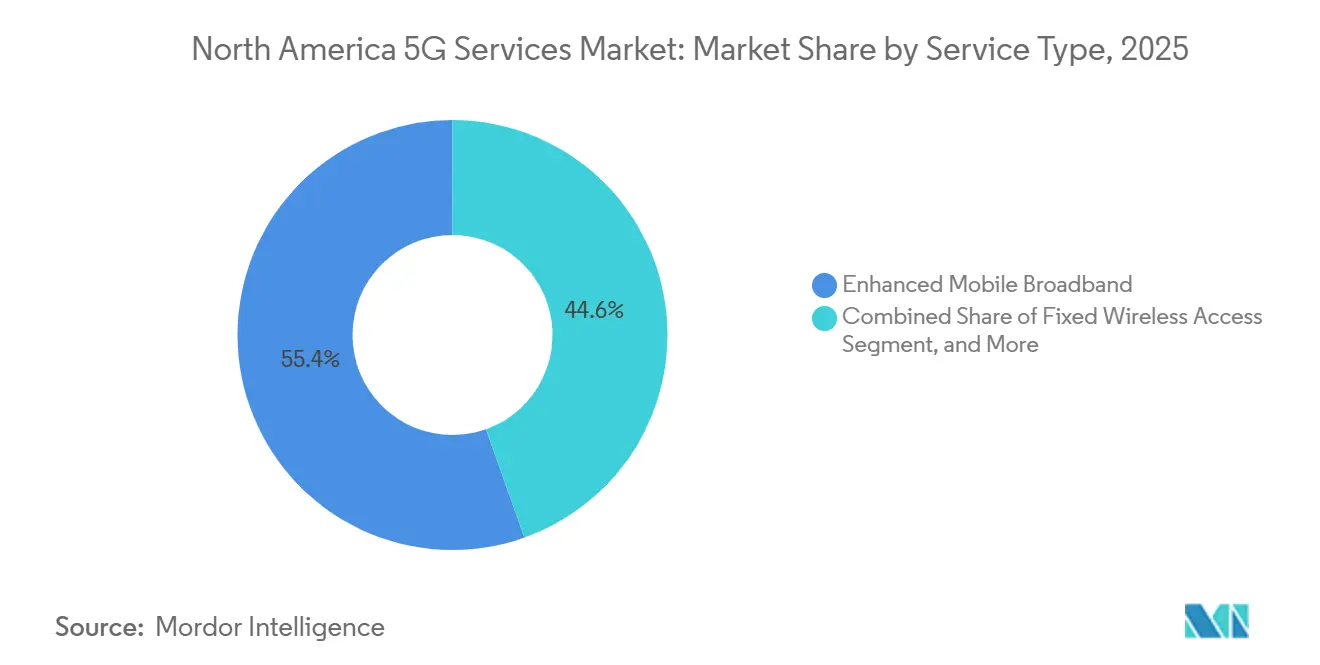
Enhanced Mobile Broadband hielt im Jahr 2025 55,43 % des Marktanteils der 5G-Dienste in Nordamerika, gestützt durch die Smartphone-Einführung und den Videoverkehr. Video repräsentierte 75 % des globalen mobilen Datenverkehrs, was die Nachfrage nach hochkapazitiven mobilen Diensten aufrechterhielt. Fixed Wireless Access soll bis 2031 mit einer CAGR von 21,23 % wachsen, da Mittelband-5G mit Kabel- und DSL-Breitband konkurrieren kann. Ultra-Reliable Low-Latency Communications unterstützt die öffentliche Sicherheit und industrielle Automatisierung. Massive Machine-Type Communications unterstützt Smart-City-Systeme und die Verfolgung von Logistik-Assets.
Globale 5G-Abonnements sollen bis Ende 2031 6,4 Milliarden erreichen, wobei 65 % Standalone-5G nutzen werden. Die nordamerikanische 5G-Abonnementdurchdringung soll sich 90 % annähern oder überschreiten, was die kommerzielle Aufmerksamkeit auf Dienstleistungsdifferenzierung verlagert. Geschwindigkeitsbasierte Tarife erschienen 2026 in 57 % der Fixed Wireless Access-Angebote, verglichen mit 40 % im Jahr 2024. T-Mobile hat 5G- und Satellitenkonnektivität in einem verwalteten geschäftlichen Fixed Wireless-Angebot gebündelt. Dieser Ansatz stellt Dienstqualität und Ausfallsicherheit neben der Zugangshardware in den Mittelpunkt des Marktes für 5G-Dienste in Nordamerika.


Nach Netzwerkarchitektur: Standalone-5G erschließt das Umsatzpotenzial im Unternehmensbereich
Nicht-Standalone-5G hielt im Jahr 2025 65,27 % der Marktgröße der 5G-Dienste in Nordamerika, da viele Betreiber 5G zunächst auf 4G-LTE-Kernen einführten. Standalone-5G soll bis 2031 mit einer CAGR von 23,47 % wachsen. AT&T startete im Oktober 2025 einen landesweiten Standalone-Kern, und Verizon aktivierte Standalone-5G im Juni 2025. T-Mobile startete Standalone-5G landesweit im August 2020 und erweiterte sein Slicing-Portfolio kontinuierlich.
Die Standalone-Architektur ermöglicht Netzwerk-Slicing, durchsetzbare Dienstqualität und verteiltes Edge-Computing ohne LTE-Fallback. Diese Fähigkeiten sind für die wertvollsten Unternehmensanwendungen relevant, bei denen vorhersehbare Leistung erforderlich ist. AT&T betreibt verteilte Edge-Computing-Zonen in den gesamten Vereinigten Staaten mit AWS und Microsoft Azure für latenzempfindliche Workloads. In Kanada aktivierte Bell einen Standalone-Kern unter Verwendung von n77-Spektrum im Großraum Toronto und Hamilton. TELUS erweitert die Standalone-Abdeckung durch westkanadische Stadtkorridore. Diese Architektur erweitert die Dienstleistungskategorien, die Betreiber Unternehmenskunden im Markt für 5G-Dienste in Nordamerika anbieten können.
Nach Frequenzband: Mittelband hält den Volumenanker, Millimeterwellen verfolgen städtischen Mehrwert
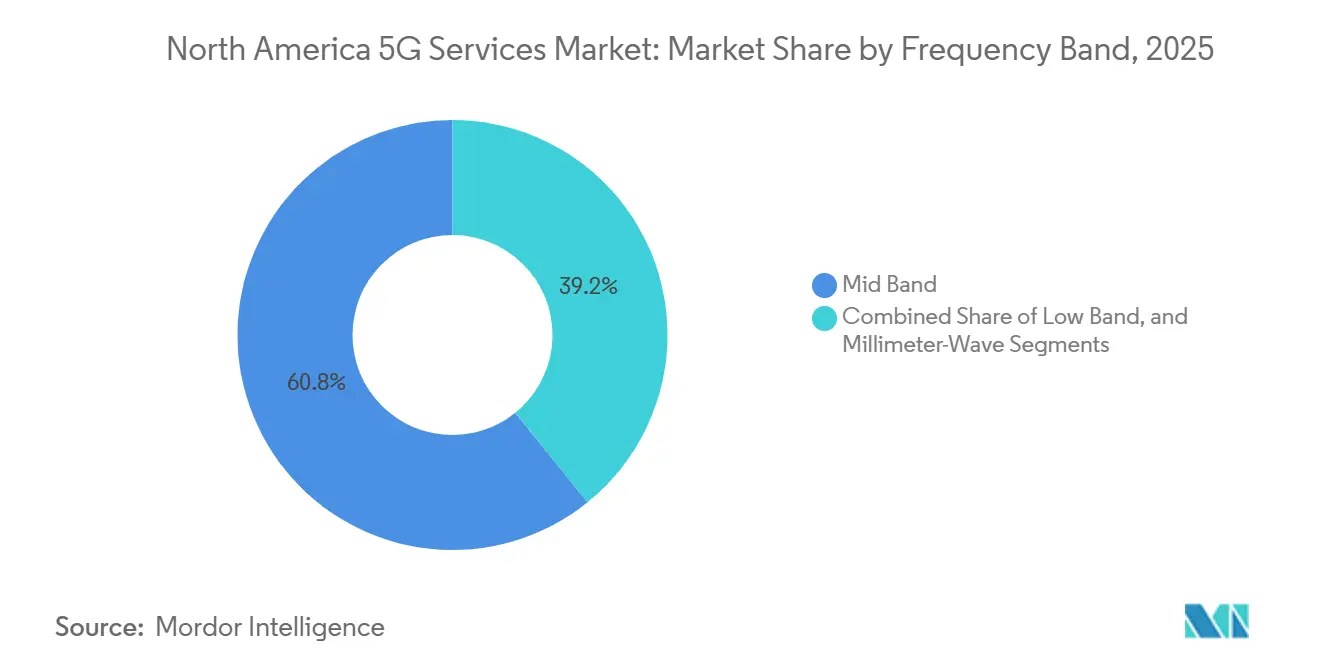
Das Mittelband hielt im Jahr 2025 einen Anteil von 60,81 % und blieb die Hauptschicht des Marktes für 5G-Dienste in Nordamerika für Verbraucher-, Fixed Wireless- und private Netzwerkdienste. C-Band bei 3,45 GHz und CBRS bei 3,55–3,7 GHz kombinieren Abdeckung und Kapazität für den Breitbandersatz. Millimeterwellen sollen bis 2031 in dichten städtischen Standorten mit einer CAGR von 22,16 % wachsen. Die FCC hat mehr als 4.600 MHz Hochband-Spektrum über 5 Bänder zugeteilt.[3]Bundesbehörde für Kommunikation, „Breitbanddatenerhebung,” Bundesbehörde für Kommunikation, fcc.gov. Diese Zuteilung unterstützt einen erheblichen kommerziellen Vorteil der USA bei Millimeterwellendiensten.
Verizon verzeichnete im vierten Quartal 2025 Spitzengeschwindigkeiten von 5,49 Gbit/s bei städtischen Millimeterwellentests. Sein Millimeterwellen-Netzwerk wurde von 75 Ballungsräumen Anfang 2024 auf 91 Gebiete in der zweiten Hälfte des Jahres 2025 ausgeweitet. Niedrigbanddienste stoßen an Grenzen, wo Nutzer höheren Durchsatz und geringere Latenz benötigen. Erlöse können sich daher während des Prognosezeitraums in Richtung Mittelband- und Millimeterwellen-Dienstleistungsstufen verlagern. FDD Massive MIMO kann die Mittelbandkapazität ohne eine neue Spektrumzuteilung erweitern.
Nach Endnutzerbranche: Unternehmensbereichsdiversifizierung über Branchen hinweg beschleunigt sich
IT und Telekommunikation hielt im Jahr 2025 einen Anteil von 24,63 %, da der Sektor sowohl 5G-Dienste konsumiert als auch Implementierungen für andere Branchen integriert. Automobil, Mobilität und Transport soll bis 2031 mit einer CAGR von 21,38 % wachsen. Hyundai nutzt privates 5G in seiner Anlage in Georgia zur Koordination von mehr als 200 autonomen mobilen Robotern. Fertigung, Energie und Versorgungsunternehmen profitieren von der CBRS-basierten Wirtschaftlichkeit privater Netzwerke. Die 5G-Dienste-Branche in Nordamerika erfordert auch standardsbasierte Interoperabilität bei wichtigen Fertigungsbeschaffungen.
CBRS unterstützt 75 % der privaten 5G-Netzwerke in den USA, und nahezu 260 Hersteller waren im Ökosystem aktiv. Gesundheitswesen, Regierung und Verteidigung, Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech befinden sich noch in früheren kommerziellen Phasen. Standalone-5G-Slices können Anwendungen unterstützen, die zuverlässige und deterministische Leistung erfordern. Mehr als die Hälfte der US-amerikanischen Hersteller setzte im Jahr 2025 KI im Betrieb ein. Diese Verbindung zwischen KI-Einführung und vernetzten Betrieben bietet eine kontinuierliche Grundlage für die Unternehmensnachfrage.
Nach Anwendung: Autonome V2X-Technologie verankert die langfristige Umsatzgrenze
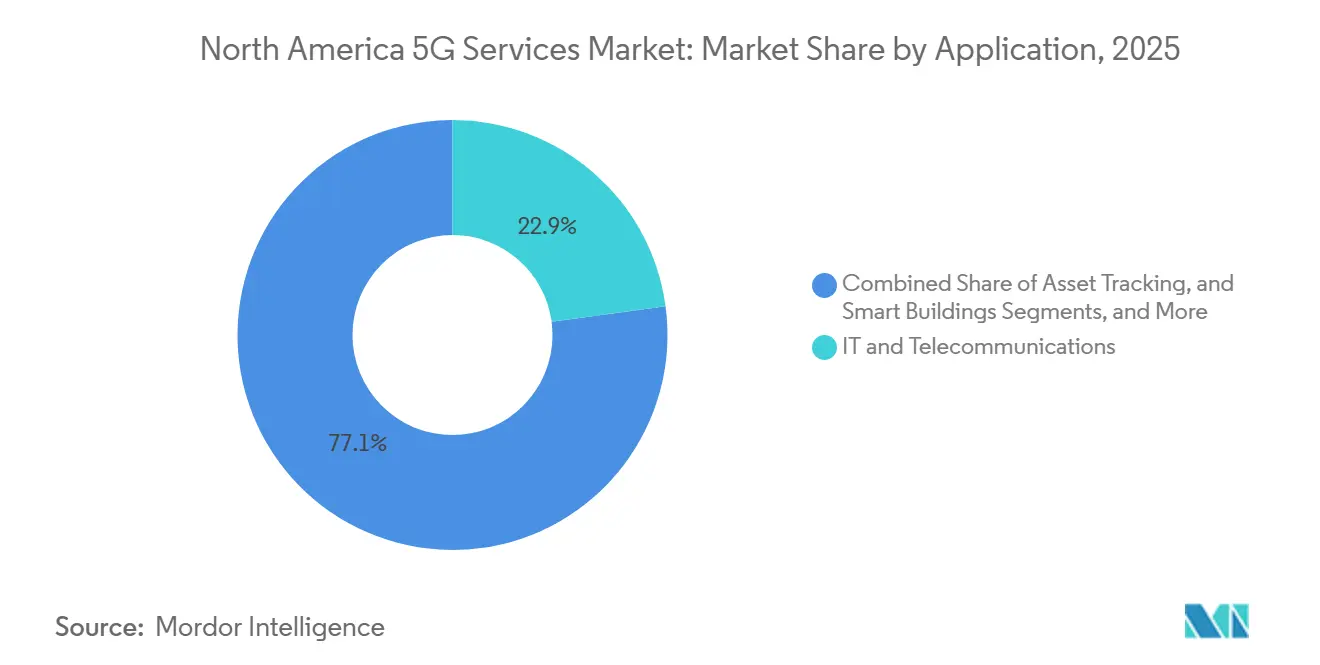
IT und Telekommunikation hielt im Jahr 2025 einen Anteil von 22,87 %, was die Unternehmensnutzung von 5G für Cloud-Kommunikation, Zusammenarbeit und Datenkonnektivität widerspiegelt. Autonome Fahrzeuge und V2X sollen bis 2031 mit einer CAGR von 24,27 % wachsen. Atlanta wurde im September 2025 zum ersten US-amerikanischen Day-One-Implementierungsbezirk für C-V2X-Technologie. Das Verkehrsministerium von Georgia und Mitglieder der 5GAA installierten permanente straßenseitige C-V2X-Infrastruktur. Diese Installation markierte den Übergang von Pilotaktivitäten hin zu produktionsreifen Fahrzeugkommunikationen.
Verizons Edge Transportation Exchange hat Nutzer wie die Arizona Commerce Authority, das Verkehrsministerium von Delaware und die Volkswagen Group of America.[4]Verizon, „Verizon und Qualcomm skalieren V2X-Plattformen,” Verizon, verizon.com. Smart Cities, Gebäude, Gesundheitswesen, Industrie 4.0, Versorgungsunternehmen, Asset-Tracking, immersive Medien, Gaming und öffentliche Sicherheit erweitern die potenzielle Anwendungsbasis. AT&T aktivierte im Juli 2026 einen dedizierten FirstNet 5G Standalone-Kern für den öffentlichen Sicherheitseinsatz. Von der IEEE veröffentlichte Forschungsergebnisse identifizierten 5G URLLC als ermöglichende Architektur für Roboterautomatisierung, vorausschauende Wartung und Echtzeit-Fahrzeugkoordination. Diese Anwendungsfälle erweitern den Markt für 5G-Dienste in Nordamerika über die Verbrauchermobilität hinaus.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 88,46 % des Marktanteils der 5G-Dienste in Nordamerika, gestützt durch ihr lizenziertes 5G-Spektrumportfolio und den großen Investitionszyklus der Betreiber. Die mobile 5G-NR-Abdeckung bei 35/3 Mbit/s erreichte im Juni 2025 327 Millionen Menschen, also 95,2 % der US-amerikanischen Bevölkerung. AT&Ts 23 Milliarden USD teure EchoStar-Spektrumakquisition erhielt im Mai 2026 die FCC-Genehmigung. Dadurch wurden 50 MHz landesweites Mittelband- und Niedrigband-Spektrum in nahezu allen US-amerikanischen Märkten hinzugefügt. Der im Juli 2026 aktivierte FirstNet Standalone-Kern bietet anwendungsspezifisches Slicing für missionskritische Nutzer.
Kanadas 5G-Weg wird durch Anbieterwechsel und Open-RAN-Verpflichtungen geprägt. TELUS verpflichtete sich bis 2030 zu 66 Milliarden CAD (48,5 Milliarden USD) für Konnektivität und KI-Kapazität. Die 5G-Abdeckung überstieg bis Ende 2025 90 % der kanadischen Bevölkerung, und 2026 befanden sich mehr als 160 Mobilfunkmasten im Bau. Rogers begann im August 2025 mit der Abschaltung von 3G, um 850-MHz-Spektrum für 4G- und 5G-Kapazität freizugeben. Bell aktivierte einen Standalone-Kern unter Verwendung von n77-Spektrum im Großraum Toronto und Hamilton.[5]Rogers Communications, „Rogers erweitert 5G-Dienst entlang des Highway 97 in British Columbia,” Rogers Communications, rogers.com.
Mexiko soll bis 2031 mit einer CAGR von 20,13 % wachsen und ist damit die am schnellsten wachsende Geografie im Markt für 5G-Dienste in Nordamerika. Telcel überstieg bis Ende 2025 eine Bevölkerungsabdeckung von 60 % und betrieb 5G-Dienste in mehr als 125 Städten. AT&T Mexico deckte 56 Städte ab, während Movistar 38 Städte abdeckte. Mexikos ungeklärter Spektrumauktionszeitplan könnte die künftige Verdichtung bei einem einzigen dominanten Betreiber konzentrieren. Die Integration in nordamerikanische Fertigungslieferketten kann die private 5G-Nachfrage in der Logistik und der grenzüberschreitenden industriellen Automatisierung unterstützen, sobald die Spektrumpolitik geklärt ist.
Wettbewerbslandschaft
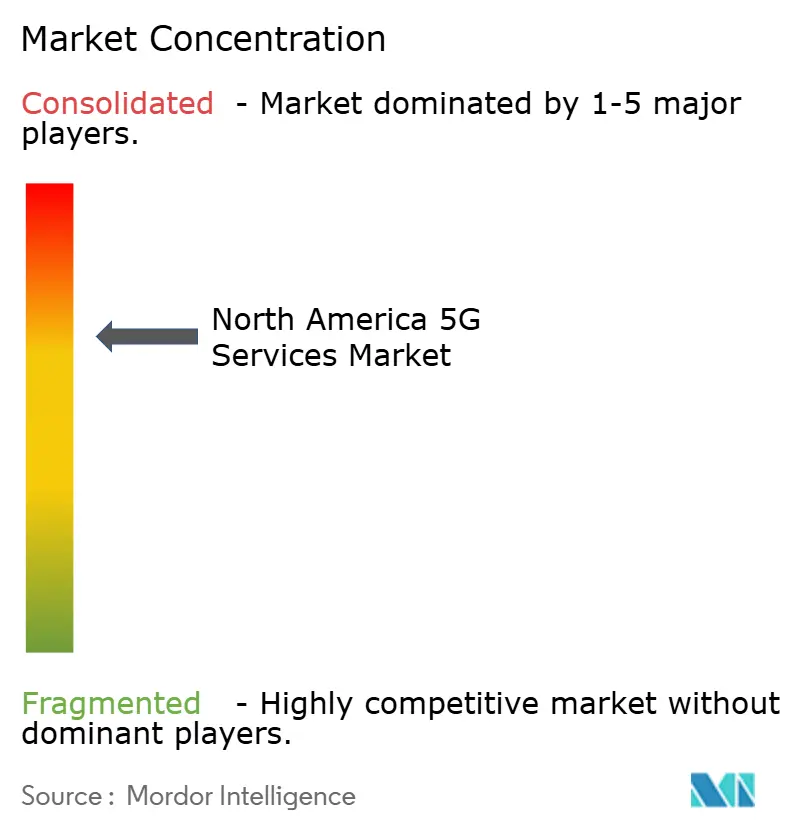
Der Markt für 5G-Dienste in Nordamerika ist bei Betreiberdiensten mäßig konsolidiert, mit 3 großen US-amerikanischen Betreibern, 3 kanadischen Platzhirschen und einem mexikanischen Duopol unter der Führung von Telcel und AT&T. Das Infrastruktur- und Software-Ökosystem bleibt stärker fragmentiert. Betreiber kombinieren Glasfaser-, Fixed Wireless Access- und 5G-Drahtlosangebote, um die Abwanderung zu reduzieren und Haushalts- und Unternehmensbeziehungen zu stärken. AT&T, T-Mobile und Verizon einigten sich 2026 grundsätzlich auf die Gründung eines Gemeinschaftsunternehmens zur Beseitigung von Funklöchern und zur Bündelung von Satellitenkonnektivität. Dieser Schritt zeigt, dass Infrastrukturzusammenarbeit neben dem Wettbewerb auf Dienstleistungsebene stattfinden kann.
T-Mobile und Ericsson schlossen im Mai 2026 kommerzielle Tests eines KI-nativen RAN-Schedulers auf lebendem 5G-Advanced-Verkehr ab. Die Tests berichteten von 10 % Gewinnen bei der Spektraleffizienz und bis zu 15 % schnellerem Downlink-Durchsatz. Nokia startete im Juli 2026 eine KI-native RAN-Plattform, die offene, mehrherstellerfähige Implementierungen unterstützt. Diese Maßnahmen stellen KI-natives RAN sowie 3GPP Release 18 und 19-Fähigkeiten in den Mittelpunkt der Infrastrukturbeschaffung.[6]Nokia, „Nokia definiert die nächste Ära des Funks mit der ersten KI-nativen RAN-Plattform der Branche,” Nokia, nokia.com.
Mavenir liefert Cloud-native Open-RAN-Software, während Celona sich auf CBRS-basierte private Unternehmensnetzwerke konzentriert. DISH Wireless verfolgt trotz Herausforderungen im kommerziellen Maßstab weiterhin eine Cloud-native Open-RAN-Architektur. Qualcomms Übernahme von Autotalks stärkte seine Position in der Fahrzeugkonnektivität, dem am schnellsten wachsenden Anwendungsbereich. Das Rip-and-Replace-Programm der FCC schränkt die Beteiligung von Huawei und ZTE an neuen US-amerikanischen Implementierungen ein. Diese Einschränkung unterstützt die Nachfrage nach standardszertifizierten Open-RAN-Anbietern im gesamten Markt für 5G-Dienste in Nordamerika.
Marktführer der 5G-Dienste-Branche in Nordamerika
Verizon Communications Inc.
T-Mobile US, Inc.
AT&T Inc.
Rogers Communications Inc.
BCE Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: AT&T wählte Ericsson aus, um 600-MHz-Dual-Band-Radios für die Implementierung des neu erworbenen EchoStar-Spektrums bereitzustellen, was Verbesserungen bei der drahtlosen Kapazität, Abdeckung, Zuverlässigkeit und Leistung unterstützt, einschließlich in Innen- und ländlichen Bereichen.
- Juli 2026: FirstNet, aufgebaut mit AT&T, startete einen landesweiten dedizierten 5G-Standalone-Kern, der ausschließlich der öffentlichen Sicherheit gewidmet ist. Der dedizierte Kern ist darauf ausgelegt, Ersthelfern größere Zuverlässigkeit, Sicherheit, Kontrolle, schnellere Uplink-Geschwindigkeiten und verbesserte Reaktionsfähigkeit zu bieten und gleichzeitig zukünftige anwendungsspezifische Fähigkeiten für missionskritische Kommunikation und andere Anwendungen der öffentlichen Sicherheit zu unterstützen.
- Juli 2026: Nokia startete eine kommerzielle KI-native RAN-Plattform, die auf seiner anyRAN-Software und NVIDIA-beschleunigtem Computing basiert. Die Plattform unterstützt drei Hardware-Implementierungspfade, darunter ein KI-beschleunigtes Upgrade für bestehende AirScale-Implementierungen, das es Betreibern ermöglicht, KI-RAN-Fähigkeiten einzuführen und gleichzeitig bestehende Infrastrukturinvestitionen zu erhalten.
- Mai 2026: AT&T schloss die Übernahme von 50 MHz EchoStar-Spektrum nach FCC-Genehmigung ab, bestehend aus 30 MHz Mittelband- und 20 MHz Niedrigband-Spektrum für 23 Milliarden USD. Das zusätzliche Spektrum soll die 5G-Kapazität und -Abdeckung von AT&T stärken, insbesondere in ländlichen und unterversorgten Gebieten.


Berichtsumfang des Marktes für 5G-Dienste in Nordamerika
Der Bericht über den Markt für 5G-Dienste in Nordamerika ist segmentiert nach Dienstleistungstyp (Enhanced Mobile Broadband, Ultra-Reliable Low-Latency Communications, Massive Machine-Type Communications und Fixed Wireless Access), Netzwerkarchitektur (Nicht-Standalone-5G und Standalone-5G), Frequenzband (Niedrigband, Mittelband und Millimeterwellen), Endnutzerbranche (IT und Telekommunikation, Automobil, Mobilität und Transport, Fertigung, Energie und Versorgungsunternehmen, Gesundheitswesen und Biowissenschaften, Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech, Einzelhandel, Medien und E-Commerce, Regierung, Verteidigung, Bildung und öffentlicher Sektor sowie andere Branchen), Anwendung (Kommunikation und Zusammenarbeit, Asset-Tracking, Smart Cities, Smart Buildings, autonome Fahrzeuge und Vehicle-to-Everything, Smart Healthcare, Industrie 4.0, Smart Utilities, immersive Medien und Gaming sowie öffentliche Sicherheit und missionskritische Kommunikation) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Enhanced Mobile Broadband |
| Ultra-Reliable Low-Latency Communications |
| Massive Machine-Type Communications |
| Fixed Wireless Access |
| Nicht-Standalone-5G |
| Standalone-5G |
| Niedrigband |
| Mittelband |
| Millimeterwellen |
| IT und Telekommunikation |
| Automobil, Mobilität und Transport |
| Fertigung, Energie und Versorgungsunternehmen |
| Gesundheitswesen und Biowissenschaften |
| Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech |
| Einzelhandel, Medien und E-Commerce |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor |
| Andere Endnutzerbranchen |
| IT und Telekommunikation |
| Kommunikation und Zusammenarbeit |
| Asset-Tracking |
| Smart Cities |
| Smart Buildings |
| Autonome Fahrzeuge und Vehicle-to-Everything |
| Smart Healthcare |
| Industrie 4.0 |
| Smart Utilities |
| Immersive Medien und Gaming |
| Öffentliche Sicherheit und missionskritische Kommunikation |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Dienstleistungstyp | Enhanced Mobile Broadband |
| Ultra-Reliable Low-Latency Communications | |
| Massive Machine-Type Communications | |
| Fixed Wireless Access | |
| Nach Netzwerkarchitektur | Nicht-Standalone-5G |
| Standalone-5G | |
| Nach Frequenzband | Niedrigband |
| Mittelband | |
| Millimeterwellen | |
| Nach Endnutzerbranche | IT und Telekommunikation |
| Automobil, Mobilität und Transport | |
| Fertigung, Energie und Versorgungsunternehmen | |
| Gesundheitswesen und Biowissenschaften | |
| Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech | |
| Einzelhandel, Medien und E-Commerce | |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor | |
| Andere Endnutzerbranchen | |
| Nach Anwendung | IT und Telekommunikation |
| Kommunikation und Zusammenarbeit | |
| Asset-Tracking | |
| Smart Cities | |
| Smart Buildings | |
| Autonome Fahrzeuge und Vehicle-to-Everything | |
| Smart Healthcare | |
| Industrie 4.0 | |
| Smart Utilities | |
| Immersive Medien und Gaming | |
| Öffentliche Sicherheit und missionskritische Kommunikation | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 5G-Dienste in Nordamerika?
Die Marktgröße der 5G-Dienste in Nordamerika wird für 2026 auf 26,44 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 17,48 % 59,17 Milliarden USD erreichen.
Was treibt die Nachfrage nach 5G-Diensten in Nordamerika an?
Die steigende Nutzung drahtloser Daten, Fixed Wireless Access, die Einführung privater 5G-Netzwerke und die Nachfrage nach industrieller Automatisierung unterstützen die Einführung.
Welcher 5G-Dienstleistungstyp wächst in Nordamerika am schnellsten?
Fixed Wireless Access soll bis 2031 mit einer CAGR von 21,23 % wachsen und liegt damit vor den anderen aufgeführten Dienstleistungstypen.
Welche Netzwerkarchitektur hat die höchste prognostizierte CAGR?
Standalone-5G soll bis 2031 mit einer CAGR von 23,47 % wachsen, da es Slicing, Qualitätskontrollen und Edge-Computing ermöglicht.
Welche Anwendung hat die höchste prognostizierte CAGR für 5G-Dienste?
Autonome Fahrzeuge und V2X sollen bis 2031 mit einer CAGR von 24,27 % wachsen.
Welches Land wächst bei 5G-Diensten in Nordamerika am schnellsten?
Mexiko soll bis 2031 mit einer CAGR von 20,13 % wachsen, unterstützt durch Fertigungsverbindungen und Potenzial für die Einführung privater Netzwerke.
Seite zuletzt aktualisiert am:



