
Taille et part du marché des services 5G en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 21.85 Milliards de dollars |
| Taille du Marché (2026) | 26.44 Milliards de dollars |
| Taille du Marché (2031) | 59.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.48 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services 5G en Amérique du Nord par Mordor Intelligence
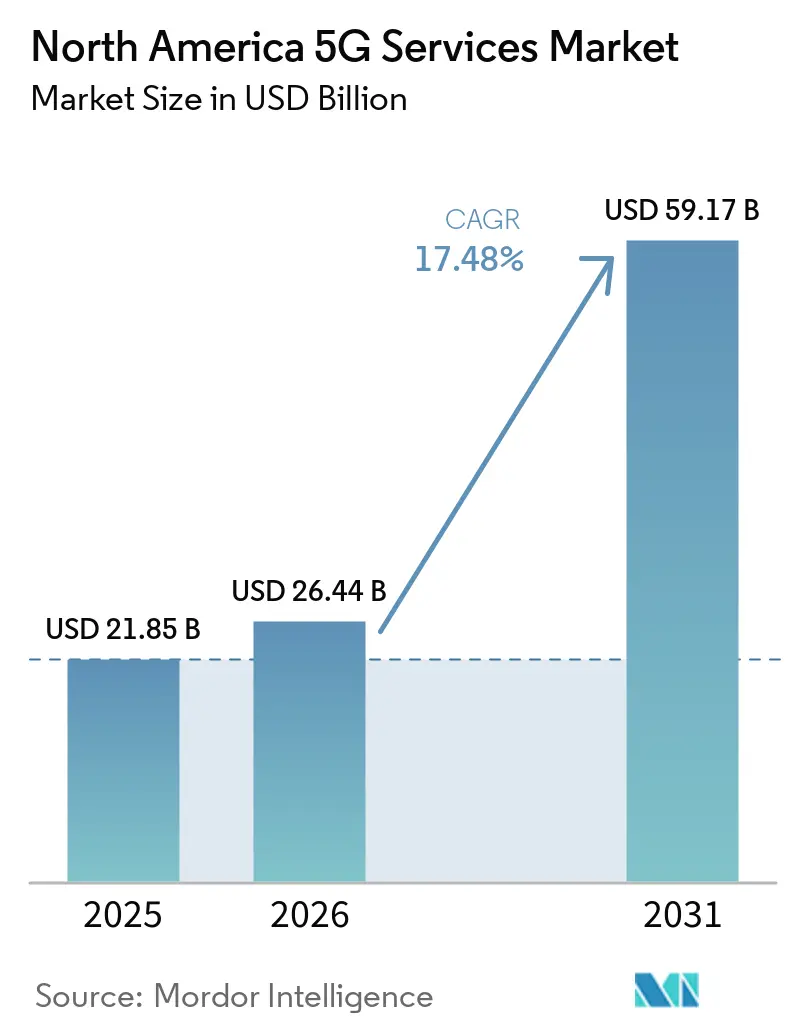
La taille du marché des services 5G en Amérique du Nord devrait passer de 21,85 milliards USD en 2025 à 26,44 milliards USD en 2026 et devrait atteindre 59,17 milliards USD d'ici 2031 à un CAGR de 17,48 % sur la période 2026-2031.
La hausse de l'utilisation des données sans fil, l'adoption des réseaux privés et la monétisation du spectre soutiennent la demande dans les services grand public, entreprise et d'infrastructure. Le marché des services 5G en Amérique du Nord a dépassé la simple expansion de la couverture de base, car la couverture en bande moyenne atteint déjà une grande partie de la population. Les opérateurs ont donc de meilleures raisons de se concentrer sur la qualité de service, le découpage réseau et les revenus de l'informatique en périphérie. L'accès sans fil fixe élargit la concurrence haut débit dans les zones urbaines et rurales, tandis que les utilisateurs industriels recherchent une connectivité fiable pour l'automatisation et les applications de sécurité publique. Les plans d'investissement diffèrent sensiblement d'un opérateur à l'autre, ce qui peut créer des calendriers de capacité réseau différents et renforcer la concurrence autour de la couverture, de la capacité et des offres groupées.
Points clés du rapport
- Par type de service, le haut débit mobile amélioré détenait 55,43 % de la part de revenus du marché des services 5G en Amérique du Nord en 2025, tandis que l'accès sans fil fixe devrait se développer à un CAGR de 21,23 % jusqu'en 2031.
- Par architecture réseau, la 5G non autonome détenait 65,27 % de la part du marché des services 5G en Amérique du Nord en 2025, tandis que la 5G autonome devrait se développer à un CAGR de 23,47 % jusqu'en 2031.
- Par bande de fréquences, la bande moyenne détenait 60,81 % de la part en 2025, tandis que les ondes millimétriques devraient se développer à un CAGR de 22,16 % jusqu'en 2031.
- Par secteur d'utilisation final, l'IT et les télécommunications détenaient 24,63 % de la part en 2025, tandis que l'automobile, la mobilité et le transport devraient se développer à un CAGR de 21,38 % jusqu'en 2031.
- Par application, l'IT et les télécommunications détenaient 22,87 % de la part en 2025, tandis que les véhicules autonomes et la V2X devraient se développer à un CAGR de 24,27 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 88,46 % de la part en 2025, tandis que le Mexique devrait se développer à un CAGR de 20,13 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services 5G en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Migration vers la 5G et hausse de la consommation de données | +4.2% | Amérique du Nord, plus forte aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Industrie 4.0 en entreprise et connectivité mission critique | +3.5% | États-Unis et Canada en cœur, avec des retombées au Mexique | Moyen terme (2-4 ans) |
| Expansion de l'accès sans fil fixe 5G | +3.1% | États-Unis en cœur, extension vers le Canada rural et le Mexique | Court terme (≤ 2 ans) |
| Libéralisation du spectre CBRS et bande moyenne | +2.6% | États-Unis principalement, avec des retombées précoces au Canada | Moyen terme (2-4 ans) |
| 5G autonome, découpage réseau et monétisation en périphérie | +2.3% | Amérique du Nord, plus forte aux États-Unis | Moyen terme (2-4 ans) |
| RAN natif à l'IA et convergence réseau cloud | +1.8% | Mondial, mené par les États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration vers la 5G et hausse de la consommation de données
Les Américains ont utilisé 132 billions de mégaoctets de données sans fil en 2024, marquant la troisième année consécutive de croissance de 35 %. Le trafic de données mobiles en Amérique du Nord a augmenté de 22 % d'une année sur l'autre au premier trimestre 2026. L'Amérique du Nord a enregistré 363 millions de connexions 5G au troisième trimestre 2025, couvrant près de 95 % de la population régionale.[1]5G Americas, "Les États-Unis approchent de l'adoption universelle de la 5G alors que l'Amérique du Nord mène le monde," 5G Americas, 5gamericas.org. La consommation mensuelle par utilisateur devrait passer de 25 Go en 2025 à 52 Go d'ici 2031, nécessitant des investissements continus même après que la couverture atteint des niveaux matures. Le marché des services 5G en Amérique du Nord peut de plus en plus s'appuyer sur des forfaits de données différenciés et des niveaux de service entreprise plutôt que sur les seules additions d'abonnés.
Industrie 4.0 en entreprise et connectivité mission critique
L'adoption de la 5G privée passe de projets pilotes isolés à des déploiements sur plusieurs sites opérationnels. Le Metaplant America de Hyundai, d'une valeur de 7,59 milliards USD en Géorgie, utilise un réseau 5G privé fourni par Nokia pour plus de 200 robots mobiles autonomes. Plus de la moitié des fabricants américains utilisaient l'IA dans leurs opérations en 2025, et 61 % s'attendaient à ce que les investissements en IA augmentent d'ici 2027. La transformation 5G en entreprise peut s'étendre sur 5 à 7 ans, ce qui soutient des relations de services gérés à long terme pour les opérateurs qui obtiennent des contrats précoces. En juillet 2026, AT&T et la First Responder Network Authority ont activé un cœur autonome national dédié à la sécurité publique prenant en charge le découpage spécifique aux applications.
Expansion de l'accès sans fil fixe 5G
Les 3 plus grands opérateurs américains du marché des services 5G en Amérique du Nord ont ajouté près d'un million de connexions d'accès sans fil fixe au premier trimestre 2026. T-Mobile US a terminé 2025 avec 8,5 millions de connexions d'accès sans fil fixe et a relevé son objectif 2030 à 15 millions. La FCC a enregistré 11,5 millions de connexions sans fil fixe sous licence aux États-Unis en juin 2025, contre 8,9 millions en juin 2024. Les utilisateurs urbains représentaient 70 % des échantillons de tests d'accès sans fil fixe au deuxième trimestre 2026, montrant que la concurrence avec les opérateurs câblés s'étend au-delà des lacunes du haut débit rural. Les fournisseurs du marché des services 5G en Amérique du Nord utilisent de plus en plus souvent une tarification basée sur la vitesse à mesure que l'accès sans fil fixe devient une offre haut débit grand public.
Libéralisation du spectre CBRS et bande moyenne
Le CBRS soutient 75 % des réseaux 5G privés américains, avec plus de 420 000 stations de base déployées à l'échelle nationale. Les secteurs de la fabrication, des ports, des campus et de l'énergie utilisent ce spectre partagé pour soutenir les réseaux sans fil locaux. L'investissement annuel dans les réseaux CBRS devrait atteindre 350 millions USD en 2026, après 302 millions USD en 2025. TELUS a acquis des licences de spectre à 3 800 MHz en Colombie-Britannique et en Alberta pour 317,6 millions CAD (233,5 millions USD) dans le cadre du régime de licences canadien. La couverture de la population en bande moyenne en Amérique du Nord a dépassé 90 % à la fin de 2024, soutenant l'économie de l'accès sans fil fixe et des réseaux d'entreprise.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Intensité capitalistique élevée et longues périodes de remboursement | -2.1% | Amérique du Nord, plus aiguë aux États-Unis | Moyen terme (2-4 ans) |
| Friction administrative et retards de déploiement multi-juridictions | -1.7% | États-Unis et Mexique, avec un certain impact au Canada | Court terme (≤ 2 ans) |
| Faible prime de prix grand public et compression de l'ARPU | -1.3% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité et restrictions d'approvisionnement en équipements | -0.9% | États-Unis et Canada principalement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et longues périodes de remboursement
L'investissement réseau reste une contrainte majeure pour le marché des services 5G en Amérique du Nord, car les revenus des services entreprise avancés se développent dans le temps. AT&T s'est engagé à investir plus de 250 milliards USD sur 5 ans dans l'infrastructure de connectivité américaine en mars 2026.[2]AT&T, "AT&T annonce un engagement de 250 milliards USD pour faire avancer la connectivité américaine," AT&T, att.com. Verizon a prévu 16 à 16,5 milliards USD de dépenses d'investissement en 2026, tandis que T-Mobile a prévu 10 milliards USD. Les déploiements de petites cellules et d'ondes millimétriques nécessitent de longues périodes d'amortissement, notamment là où les opérateurs construisent des capacités pour les services urbains denses. Les cœurs autonomes, les plateformes de découpage et les logiciels RAN natifs à l'IA ajoutent des coûts au-delà du spectre et de l'infrastructure radio, prolongeant les périodes de remboursement pour les mises à niveau intégrées.
Friction administrative et retards de déploiement multi-juridictions
Les autorisations municipales, les règles de préservation et les limites d'implantation d'antennes peuvent retarder le déploiement de petites cellules dans les zones urbaines américaines. Ces retards peuvent ralentir le passage d'une couverture de base vers la densité de capacité requise pour les services de qualité entreprise. Le Mexique n'avait pas confirmé de calendrier de remplacement pour les enchères de spectre à la fin de 2025, et les limites d'accumulation proposées ont conduit AT&T à signaler sa réticence à participer. Telcel avait dépassé 60 % de couverture de la population à la fin de 2025, mais une densification plus large dépend encore de la politique spectrale. Le programme BEAD de 42,5 milliards USD soutient le haut débit rural, mais ne résout pas les obstacles locaux aux autorisations urbaines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'accès sans fil fixe remodèle la composition des revenus
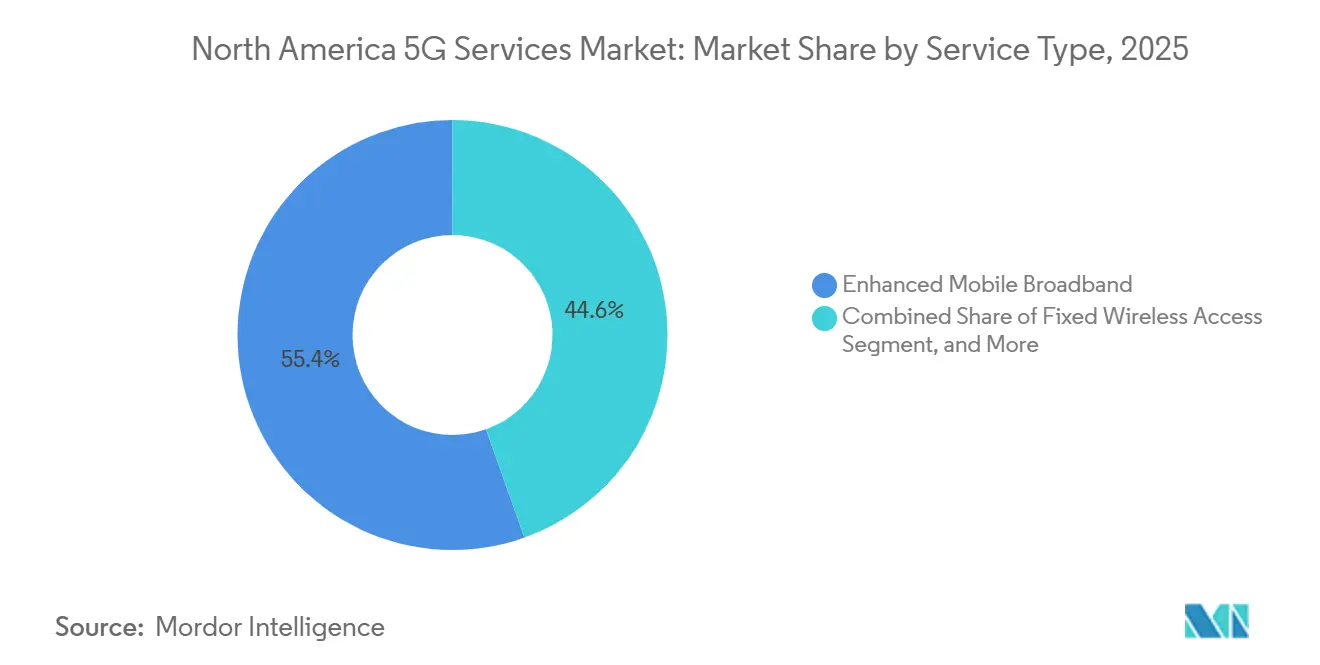
Le haut débit mobile amélioré détenait 55,43 % de la part du marché des services 5G en Amérique du Nord en 2025, soutenu par l'adoption des smartphones et le trafic vidéo. La vidéo représentait 75 % du trafic mondial de données mobiles, ce qui a soutenu la demande de services mobiles à haute capacité. L'accès sans fil fixe devrait se développer à un CAGR de 21,23 % jusqu'en 2031, car la 5G en bande moyenne peut concurrencer le haut débit câblé et DSL. Les communications ultra-fiables à faible latence soutiennent la sécurité publique et l'automatisation industrielle. Les communications massives de type machine soutiennent les systèmes de villes intelligentes et le suivi logistique des actifs.
Les abonnements 5G mondiaux devraient atteindre 6,4 milliards d'ici la fin de 2031, dont 65 % utilisant la 5G autonome. La pénétration des abonnements 5G en Amérique du Nord devrait approcher ou dépasser 90 %, ce qui déplace l'attention commerciale vers la différenciation des services. Les tarifs basés sur la vitesse sont apparus dans 57 % des offres d'accès sans fil fixe en 2026, contre 40 % en 2024. T-Mobile a regroupé la connectivité 5G et satellite dans une offre d'accès sans fil fixe professionnel géré. Cette approche place la qualité de service et la résilience aux côtés du matériel d'accès sur le marché des services 5G en Amérique du Nord.


Par architecture réseau : la 5G autonome libère le potentiel de revenus entreprise
La 5G non autonome détenait 65,27 % de la taille du marché des services 5G en Amérique du Nord en 2025, car de nombreux opérateurs ont initialement lancé la 5G sur des cœurs 4G LTE. La 5G autonome devrait se développer à un CAGR de 23,47 % jusqu'en 2031. AT&T a lancé un cœur autonome national en octobre 2025, et Verizon a activé la 5G autonome en juin 2025. T-Mobile a lancé la 5G autonome à l'échelle nationale en août 2020 et a continué à développer son portefeuille de découpage.
L'architecture autonome permet le découpage réseau, la qualité de service applicable et l'informatique en périphérie distribuée sans recours au LTE. Ces capacités sont pertinentes pour les usages entreprise à plus haute valeur où des performances prévisibles sont requises. AT&T exploite des zones d'informatique en périphérie distribuée à travers les États-Unis avec AWS et Microsoft Azure pour les charges de travail sensibles à la latence. Au Canada, Bell a activé un cœur autonome utilisant le spectre n77 dans la région du Grand Toronto et de Hamilton. TELUS étend la couverture autonome à travers les corridors urbains de l'ouest canadien. Cette architecture élargit les catégories de services que les opérateurs peuvent proposer aux clients entreprise sur le marché des services 5G en Amérique du Nord.
Par bande de fréquences : la bande moyenne ancre les volumes, les ondes millimétriques poursuivent la valeur urbaine
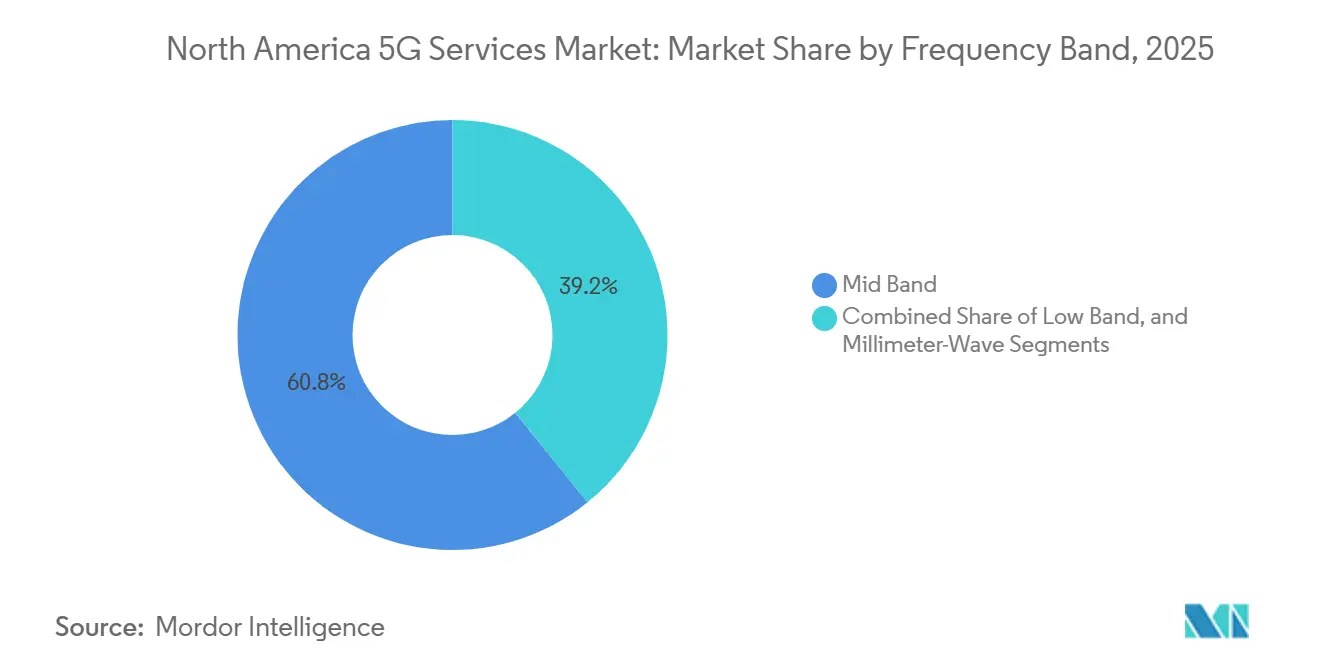
La bande moyenne détenait 60,81 % de la part en 2025 et est restée la couche principale du marché des services 5G en Amérique du Nord pour les services grand public, l'accès sans fil fixe et les réseaux privés. La bande C à 3,45 GHz et le CBRS à 3,55-3,7 GHz combinent couverture et capacité pour la substitution haut débit. Les ondes millimétriques devraient se développer à un CAGR de 22,16 % jusqu'en 2031 dans les zones urbaines denses. La FCC a alloué plus de 4 600 MHz de spectre en haute bande sur 5 bandes.[3]Commission fédérale des communications, "Collecte de données sur le haut débit," Commission fédérale des communications, fcc.gov. Cette allocation soutient un avantage commercial américain substantiel dans les services en ondes millimétriques.
Verizon a enregistré des vitesses de pointe de 5,49 Gbps lors de tests en ondes millimétriques en zone urbaine au quatrième trimestre 2025. Son empreinte en ondes millimétriques est passée de 75 zones métropolitaines début 2024 à 91 zones au second semestre 2025. Les services en bande basse font face à des limites là où les utilisateurs nécessitent un débit plus élevé et une latence plus faible. Les revenus peuvent donc se déplacer vers les niveaux de service en bande moyenne et en ondes millimétriques pendant la période de prévision. Le MIMO massif FDD peut étendre la capacité en bande moyenne sans nouvelle allocation de spectre.
Par secteur d'utilisation final : la diversification entreprise entre les secteurs verticaux s'accélère
L'IT et les télécommunications détenaient 24,63 % de la part en 2025, car ce secteur consomme à la fois des services 5G et intègre des déploiements pour d'autres secteurs verticaux. L'automobile, la mobilité et le transport devraient se développer à un CAGR de 21,38 % jusqu'en 2031. Hyundai utilise la 5G privée dans son usine de Géorgie pour coordonner plus de 200 robots mobiles autonomes. La fabrication, l'énergie et les services publics bénéficient de l'économie des réseaux privés basés sur le CBRS. Le secteur des services 5G en Amérique du Nord exige également une interopérabilité basée sur des normes dans les principaux appels d'offres de fabrication.
Le CBRS soutient 75 % des réseaux 5G privés américains, et près de 260 fabricants étaient actifs dans l'écosystème. La santé, le gouvernement et la défense, les services bancaires, financiers, d'assurance et la RegTech restent à des stades commerciaux plus précoces. Les tranches 5G autonomes peuvent prendre en charge des usages nécessitant des performances fiables et déterministes. Plus de la moitié des fabricants américains utilisaient l'IA dans leurs opérations en 2025. Ce lien entre l'adoption de l'IA et les opérations connectées constitue une base continue pour la demande entreprise.
Par application : les véhicules autonomes et la V2X ancrent la frontière des revenus à long terme
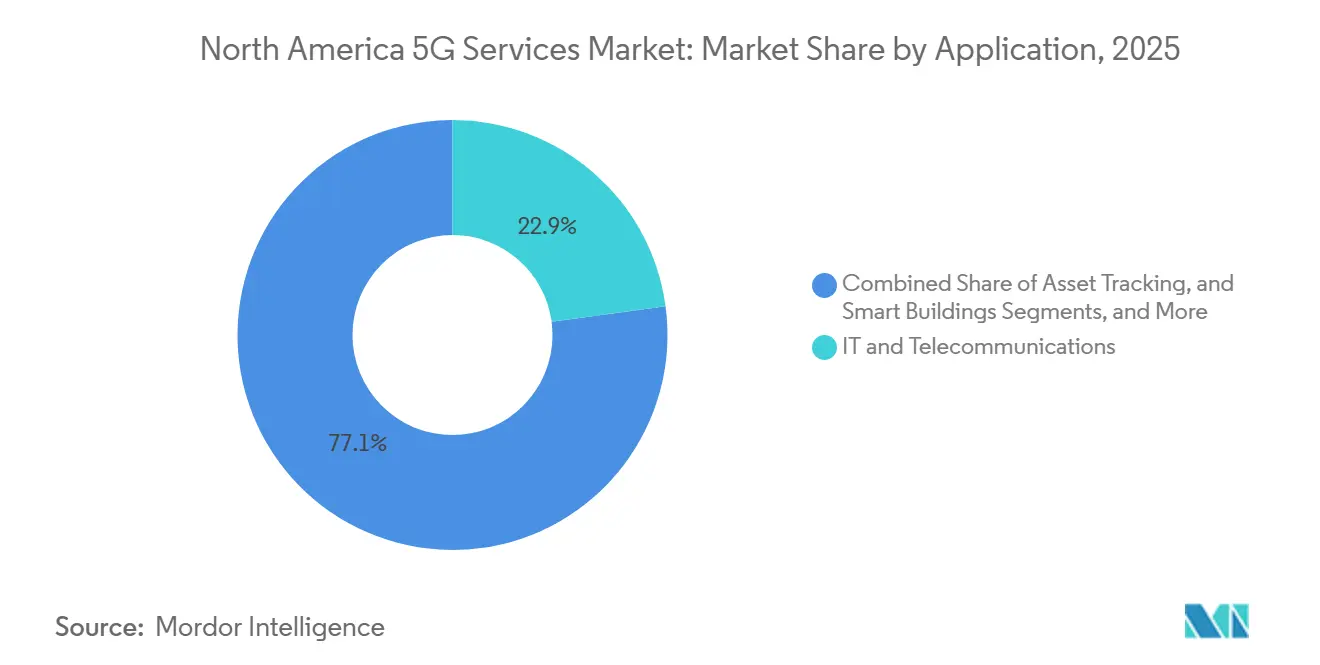
L'IT et les télécommunications détenaient 22,87 % de la part en 2025, reflétant l'utilisation de la 5G par les entreprises pour les communications cloud, la collaboration et la connectivité des données. Les véhicules autonomes et la V2X devraient se développer à un CAGR de 24,27 % jusqu'en 2031. Atlanta est devenue le premier district de déploiement américain de première journée pour la technologie C-V2X en septembre 2025. Le département des transports de Géorgie et les membres de la 5GAA ont installé une infrastructure C-V2X permanente en bord de route. Cette installation a marqué le passage d'une activité pilote vers des communications véhiculaires de qualité production.
L'Edge Transportation Exchange de Verizon compte parmi ses utilisateurs l'Arizona Commerce Authority, le département des transports du Delaware et le Volkswagen Group of America.[4]Verizon, "Verizon et Qualcomm intensifient les plateformes V2X," Verizon, verizon.com. Les villes intelligentes, les bâtiments intelligents, la santé, l'Industrie 4.0, les services publics, le suivi d'actifs, les médias immersifs, les jeux et la sécurité publique élargissent la base d'applications potentielles. AT&T a activé un cœur autonome 5G FirstNet dédié en juillet 2026 pour un usage de sécurité publique. Des recherches publiées par l'IEEE ont identifié la 5G URLLC comme une architecture habilitante pour l'automatisation robotique, la maintenance prédictive et la coordination des véhicules en temps réel. Ces cas d'usage étendent le marché des services 5G en Amérique du Nord au-delà de la mobilité grand public.
Analyse géographique
Les États-Unis détenaient 88,46 % de la part du marché des services 5G en Amérique du Nord en 2025, soutenus par leur portefeuille de spectre 5G sous licence et leur important cycle d'investissement des opérateurs. La couverture 5G NR mobile à 35/3 Mbps atteignait 327 millions de personnes, soit 95,2 % de la population américaine, en juin 2025. L'acquisition du spectre EchoStar par AT&T pour 23 milliards USD a reçu l'approbation de la FCC en mai 2026. Cela a ajouté 50 MHz de spectre en bande moyenne et basse bande à l'échelle nationale sur presque tous les marchés américains. Le cœur autonome FirstNet activé en juillet 2026 fournit un découpage spécifique aux applications pour les utilisateurs mission critique.
La trajectoire 5G du Canada est façonnée par les transitions de fournisseurs et les engagements Open RAN. TELUS s'est engagé à investir 66 milliards CAD (48,5 milliards USD) jusqu'en 2030 pour la connectivité et la capacité IA. Sa couverture 5G dépassait 90 % de la population canadienne à la fin de 2025, et plus de 160 tours cellulaires étaient en construction en 2026. Rogers a commencé à éliminer progressivement la 3G en août 2025 pour libérer le spectre à 850 MHz pour la capacité 4G et 5G. Bell a activé un cœur autonome utilisant le spectre n77 dans la région du Grand Toronto et de Hamilton.[5]Rogers Communications, "Rogers étend le service 5G le long de l'autoroute 97 en Colombie-Britannique," Rogers Communications, rogers.com.
Le Mexique devrait se développer à un CAGR de 20,13 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché des services 5G en Amérique du Nord. Telcel a dépassé 60 % de couverture de la population à la fin de 2025 et exploitait des services 5G dans plus de 125 villes. AT&T Mexico couvrait 56 villes, tandis que Movistar en couvrait 38. Le calendrier non résolu des enchères de spectre au Mexique pourrait concentrer la future densification chez un seul opérateur dominant. L'intégration avec les chaînes d'approvisionnement manufacturières nord-américaines peut soutenir la demande de 5G privée dans la logistique et l'automatisation industrielle transfrontalière lorsque la politique spectrale sera résolue.
Paysage concurrentiel
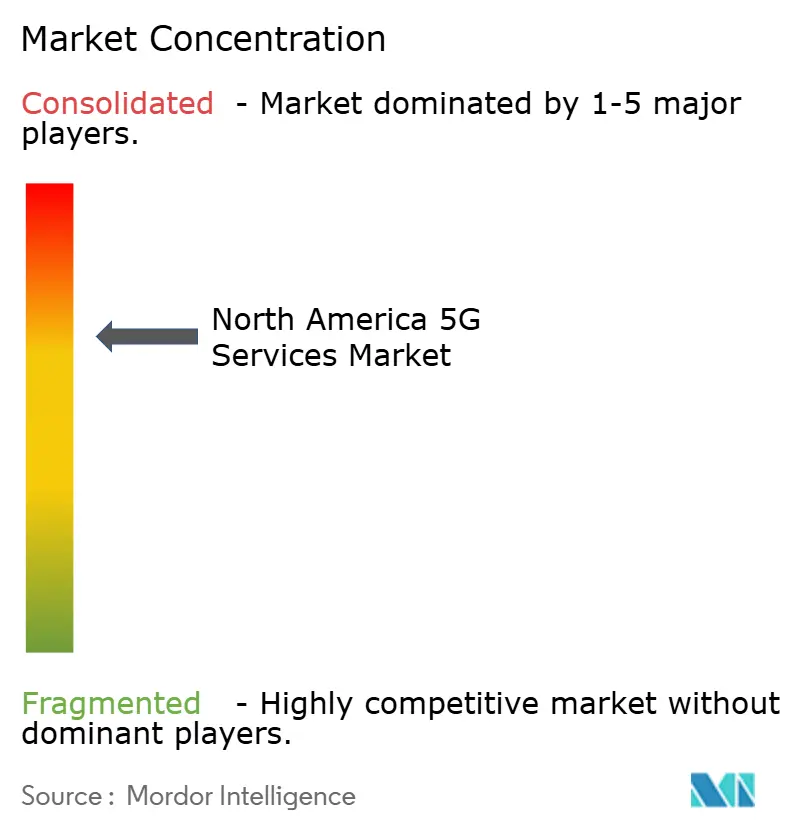
Le marché des services 5G en Amérique du Nord est modérément consolidé dans les services opérateurs, avec 3 grands opérateurs américains, 3 opérateurs historiques canadiens et un duopole mexicain mené par Telcel et AT&T. L'écosystème des infrastructures et des logiciels reste plus fragmenté. Les opérateurs combinent des offres de fibre, d'accès sans fil fixe et de services sans fil 5G pour réduire le taux de désabonnement et renforcer les relations avec les ménages et les entreprises. AT&T, T-Mobile et Verizon ont conclu un accord de principe en 2026 pour créer une coentreprise visant à éliminer les zones blanches et à mutualiser la connectivité satellite. Cette initiative montre que la collaboration en matière d'infrastructure peut coexister avec la concurrence au niveau des services.
T-Mobile et Ericsson ont achevé des essais commerciaux d'un ordonnanceur RAN natif à l'IA sur du trafic 5G Advanced en production en mai 2026. Les essais ont rapporté des gains d'efficacité spectrale de 10 % et jusqu'à 15 % d'amélioration du débit descendant. Nokia a lancé une plateforme RAN native à l'IA en juillet 2026 prenant en charge des déploiements ouverts et multi-fournisseurs. Ces actions placent le RAN natif à l'IA et les capacités des versions 3GPP Release 18 et 19 au cœur des appels d'offres d'infrastructure.[6]Nokia, "Nokia définit la prochaine ère de la radio avec la première plateforme RAN native à l'IA du secteur," Nokia, nokia.com.
Mavenir fournit des logiciels Open RAN natifs au cloud, tandis que Celona se concentre sur les réseaux privés d'entreprise basés sur le CBRS. DISH Wireless continue de poursuivre une architecture Open RAN native au cloud malgré les défis à l'échelle commerciale. L'acquisition d'Autotalks par Qualcomm a renforcé sa position dans la connectivité automobile, qui est le domaine d'application à la croissance la plus rapide. Le programme de remplacement de la FCC limite la participation de Huawei et ZTE aux nouveaux déploiements américains. Cette restriction soutient la demande de fournisseurs Open RAN certifiés selon les normes sur l'ensemble du marché des services 5G en Amérique du Nord.
Leaders du secteur des services 5G en Amérique du Nord
Verizon Communications Inc.
T-Mobile US, Inc.
AT&T Inc.
Rogers Communications Inc.
BCE Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : AT&T a sélectionné Ericsson pour fournir des radios bibandes à 600 MHz en vue du déploiement du spectre EchoStar nouvellement acquis, soutenant des améliorations de la capacité sans fil, de la couverture, de la fiabilité et des performances, notamment dans les zones intérieures et rurales.
- Juillet 2026 : FirstNet, construit avec AT&T, a lancé un cœur 5G autonome national dédié exclusivement à la sécurité publique. Le cœur dédié est conçu pour offrir aux premiers intervenants une plus grande fiabilité, sécurité, contrôle, des vitesses de liaison montante plus rapides et une meilleure réactivité, tout en prenant en charge de futures capacités spécifiques aux applications pour les communications mission critique et autres applications de sécurité publique.
- Juillet 2026 : Nokia a lancé une plateforme RAN native à l'IA commerciale basée sur son logiciel anyRAN et l'informatique accélérée NVIDIA. La plateforme prend en charge trois chemins de déploiement matériel, dont une mise à niveau accélérée par l'IA pour les déploiements AirScale existants, permettant aux opérateurs d'introduire des capacités AI-RAN tout en préservant les investissements d'infrastructure existants.
- Mai 2026 : AT&T a finalisé l'acquisition de 50 MHz de spectre EchoStar après approbation de la FCC, comprenant 30 MHz de bande moyenne et 20 MHz de bande basse pour 23 milliards USD. Le spectre supplémentaire est destiné à renforcer la capacité et la couverture 5G d'AT&T, notamment dans les zones rurales et mal desservies.


Périmètre du rapport sur le marché des services 5G en Amérique du Nord
Le rapport sur le marché des services 5G en Amérique du Nord est segmenté par type de service (haut débit mobile amélioré, communications ultra-fiables à faible latence, communications massives de type machine et accès sans fil fixe), architecture réseau (5G non autonome et 5G autonome), bande de fréquences (bande basse, bande moyenne et ondes millimétriques), secteur d'utilisation final (IT et télécommunications, automobile, mobilité et transport, fabrication, énergie et services publics, santé et sciences de la vie, services bancaires, financiers, d'assurance et RegTech, commerce de détail, médias et commerce électronique, gouvernement, défense, éducation et secteur public, et autres secteurs), application (communication et collaboration, suivi d'actifs, villes intelligentes, bâtiments intelligents, véhicules autonomes et communication véhicule-à-tout, santé intelligente, Industrie 4.0, services publics intelligents, médias immersifs et jeux, et sécurité publique et communications mission critique), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Haut débit mobile amélioré |
| Communications ultra-fiables à faible latence |
| Communications massives de type machine |
| Accès sans fil fixe |
| 5G non autonome |
| 5G autonome |
| Bande basse |
| Bande moyenne |
| Ondes millimétriques |
| IT et télécommunications |
| Automobile, mobilité et transport |
| Fabrication, énergie et services publics |
| Santé et sciences de la vie |
| Services bancaires, financiers, d'assurance et RegTech |
| Commerce de détail, médias et commerce électronique |
| Gouvernement, défense, éducation et secteur public |
| Autres secteurs d'utilisation final |
| IT et télécommunications |
| Communication et collaboration |
| Suivi d'actifs |
| Villes intelligentes |
| Bâtiments intelligents |
| Véhicules autonomes et communication véhicule-à-tout |
| Santé intelligente |
| Industrie 4.0 |
| Services publics intelligents |
| Médias immersifs et jeux |
| Sécurité publique et communications mission critique |
| États-Unis |
| Canada |
| Mexique |
| Par type de service | Haut débit mobile amélioré |
| Communications ultra-fiables à faible latence | |
| Communications massives de type machine | |
| Accès sans fil fixe | |
| Par architecture réseau | 5G non autonome |
| 5G autonome | |
| Par bande de fréquences | Bande basse |
| Bande moyenne | |
| Ondes millimétriques | |
| Par secteur d'utilisation final | IT et télécommunications |
| Automobile, mobilité et transport | |
| Fabrication, énergie et services publics | |
| Santé et sciences de la vie | |
| Services bancaires, financiers, d'assurance et RegTech | |
| Commerce de détail, médias et commerce électronique | |
| Gouvernement, défense, éducation et secteur public | |
| Autres secteurs d'utilisation final | |
| Par application | IT et télécommunications |
| Communication et collaboration | |
| Suivi d'actifs | |
| Villes intelligentes | |
| Bâtiments intelligents | |
| Véhicules autonomes et communication véhicule-à-tout | |
| Santé intelligente | |
| Industrie 4.0 | |
| Services publics intelligents | |
| Médias immersifs et jeux | |
| Sécurité publique et communications mission critique | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services 5G en Amérique du Nord ?
La taille du marché des services 5G en Amérique du Nord est estimée à 26,44 milliards USD en 2026 et devrait atteindre 59,17 milliards USD d'ici 2031 à un CAGR de 17,48 %.
Qu'est-ce qui stimule la demande de services 5G en Amérique du Nord ?
La hausse de l'utilisation des données sans fil, l'accès sans fil fixe, le déploiement de la 5G privée et la demande d'automatisation industrielle soutiennent l'adoption.
Quel type de service 5G se développe le plus rapidement en Amérique du Nord ?
L'accès sans fil fixe devrait se développer à un CAGR de 21,23 % jusqu'en 2031, devançant les autres types de services répertoriés.
Quelle architecture réseau affiche le CAGR projeté le plus élevé ?
La 5G autonome devrait se développer à un CAGR de 23,47 % jusqu'en 2031, car elle permet le découpage, les contrôles de qualité et l'informatique en périphérie.
Quelle application affiche le CAGR projeté le plus élevé pour les services 5G ?
Les véhicules autonomes et la V2X devraient se développer à un CAGR de 24,27 % jusqu'en 2031.
Quel pays se développe le plus rapidement pour les services 5G en Amérique du Nord ?
Le Mexique devrait se développer à un CAGR de 20,13 % jusqu'en 2031, soutenu par les liens manufacturiers et le potentiel d'adoption des réseaux privés.
Dernière mise à jour de la page le:



