
北米5Gサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
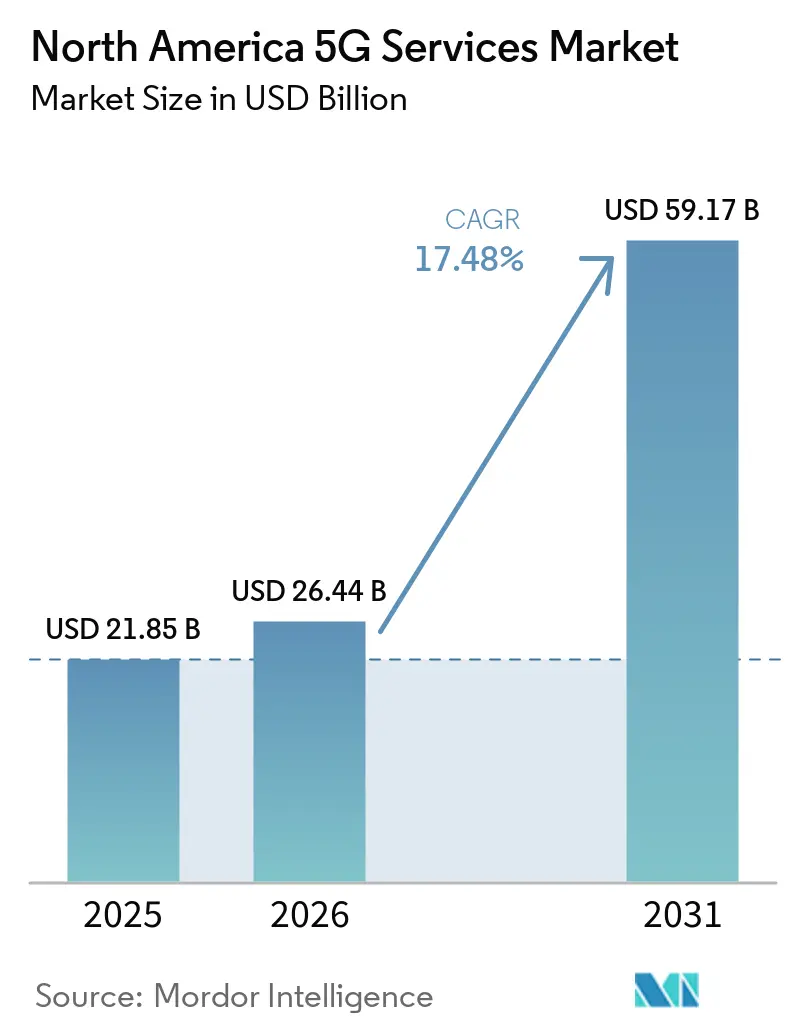
| 基準年の市場規模 (2025) | 21.85 十億米ドル |
| 市場規模 (2026) | 26.44 十億米ドル |
| 市場規模 (2031) | 59.17 十億米ドル |
| Growth Rate (2026 - 2031) | 17.48 % |
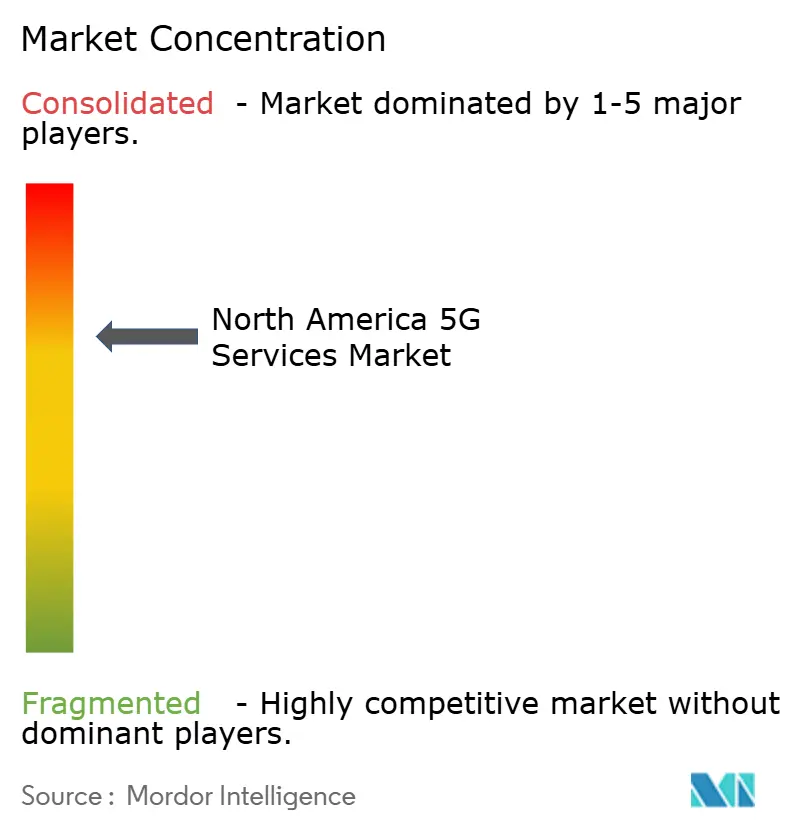
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米5Gサービス市場分析
北米5Gサービス市場規模は、2025年の21.85 ビリオン 米ドルから2026年には26.44 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 17.48%で2031年までに59.17 ビリオン 米ドルに達すると予測されています。
ワイヤレスデータ利用の増加、プライベートネットワークの普及、およびスペクトル収益化が、消費者・企業・インフラサービス全体にわたる需要を支えています。北米5Gサービス市場は、ミッドバンドカバレッジがすでに人口の大部分に到達しているため、基本的なカバレッジ拡大を超えた段階へと移行しています。そのため、通信事業者はサービス品質、ネットワークスライシング、エッジコンピューティング収益に注力する強い動機を持っています。固定無線アクセスは都市部および農村部におけるブロードバンド競争を拡大させており、産業ユーザーは自動化および公共安全アプリケーション向けに信頼性の高い接続性を求めています。通信事業者間の投資計画は大きく異なっており、ネットワーク能力のタイムラインに差異が生じ、カバレッジ・容量・バンドルオファーをめぐる競争が強化される可能性があります。
主要レポートのポイント
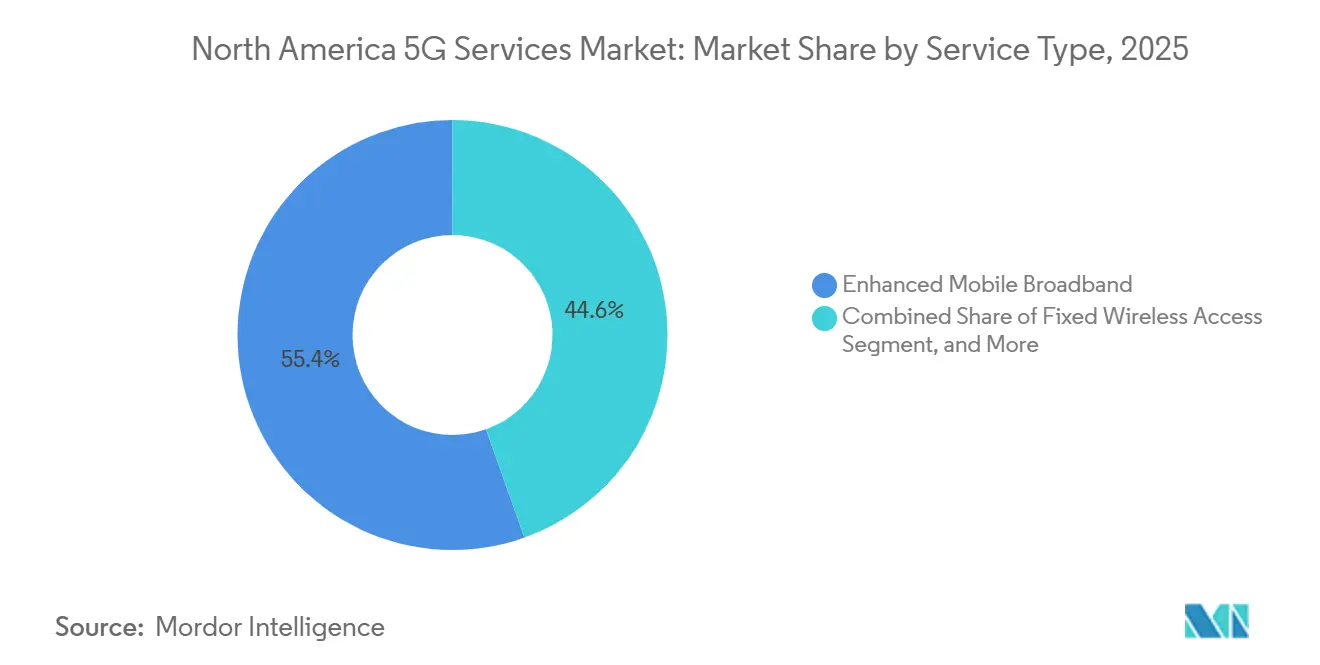
- サービスタイプ別では、拡張モバイルブロードバンドが2025年の北米5Gサービス市場において55.43%の収益シェアを占め、固定無線アクセスは2031年にかけてCAGR 21.23%で拡大する見込みです。
- ネットワークアーキテクチャ別では、ノンスタンドアロン5Gが2025年の北米5Gサービス市場において65.27%のシェアを占め、スタンドアロン5Gは2031年にかけてCAGR 23.47%で拡大する見込みです。
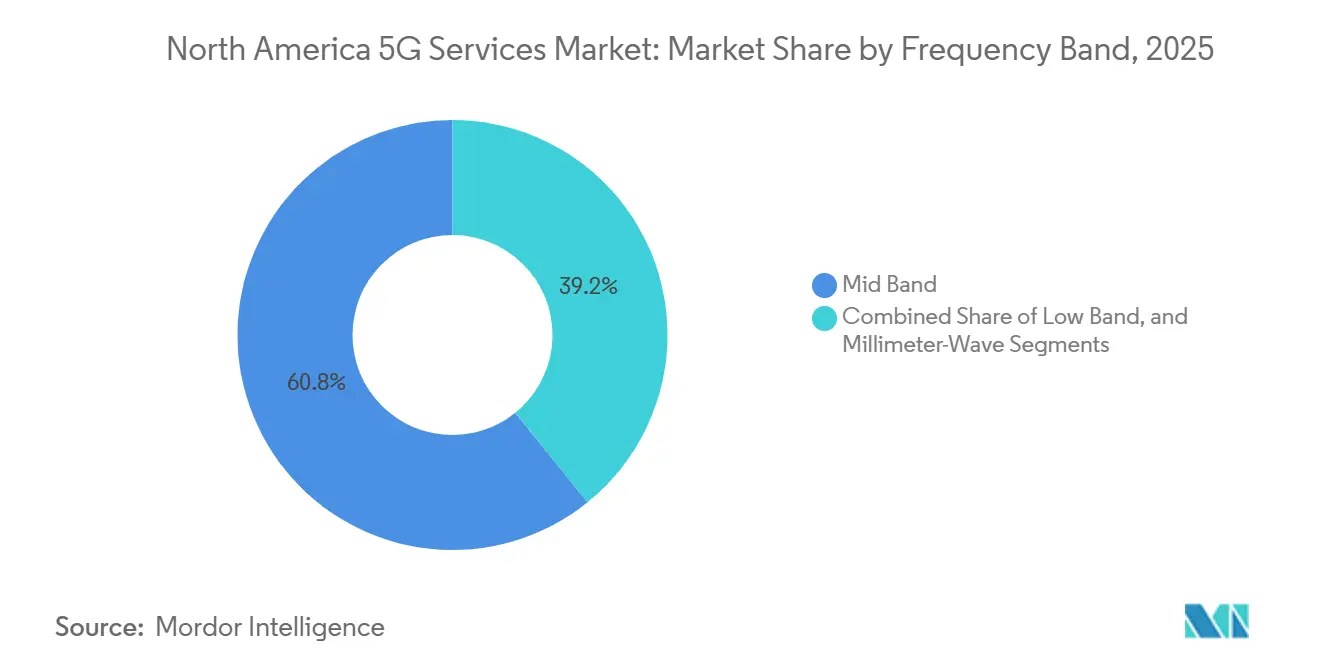
- 周波数帯域別では、ミッドバンドが2025年に60.81%のシェアを占め、ミリ波は2031年にかけてCAGR 22.16%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2025年に24.63%のシェアを占め、自動車・モビリティ・輸送は2031年にかけてCAGR 21.38%で拡大する見込みです。
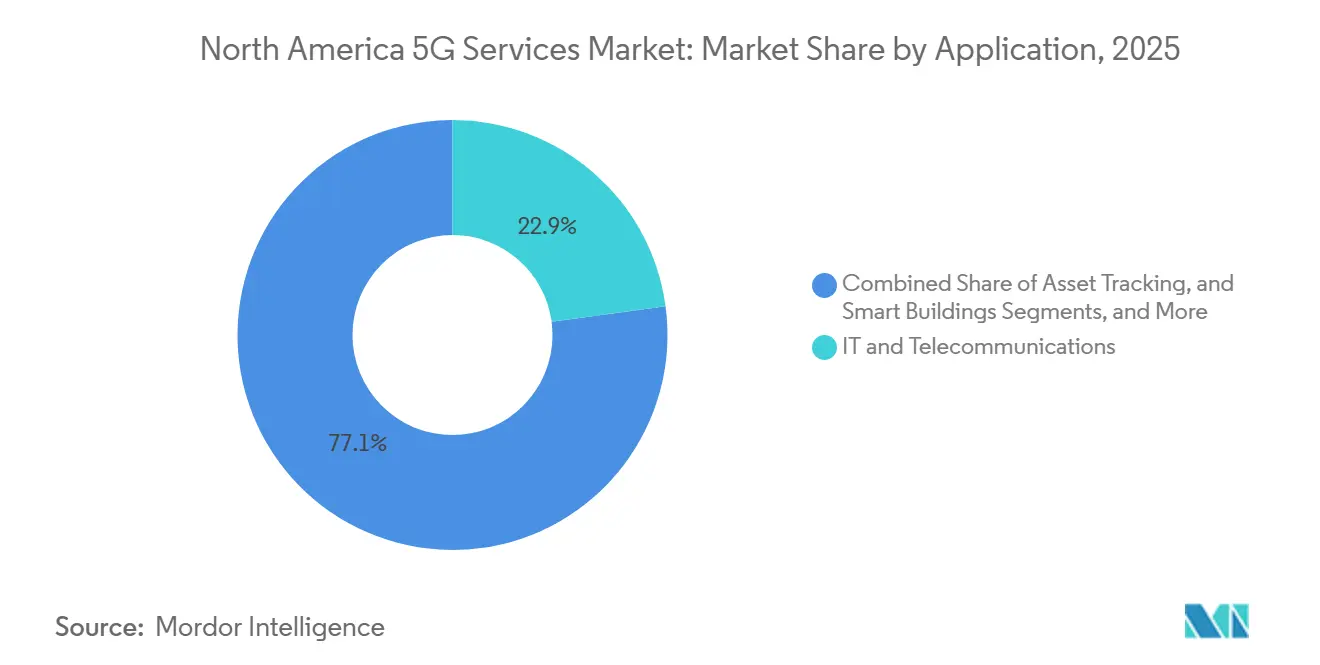
- アプリケーション別では、ITおよび通信が2025年に22.87%のシェアを占め、自律走行車およびV2Xは2031年にかけてCAGR 24.27%で拡大する見込みです。
- 地域別では、米国が2025年に88.46%のシェアを占め、メキシコは2031年にかけてCAGR 20.13%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北5Gサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算) 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G移行と データ消費の増加 | +4.2% | 北米、 特に米国とカナダで最も顕著 | 短期(2年 以内) |
| エンタープライズ インダストリー4.0とミッションクリティカルな接続性 | +3.5% | 米国とカナダが中心、 メキシコへの波及あり | 中期(2〜4 年) |
| 5G固定無線 アクセスの拡大 | +3.1% | 米国が中心、 カナダ農村部およびメキシコへ拡大 | 短期(2年 以内) |
| CBRSおよびミッドバンド スペクトルの自由化 | +2.6% | 主に米国、 カナダへの早期波及あり | 中期(2〜4 年) |
| スタンドアロン5G、 ネットワークスライシング、エッジ収益化 | +2.3% | 北米、 特に米国で最も顕著 | 中期(2〜4 年) |
| AIネイティブRANと クラウドネットワークの統合 | +1.8% | 米国主導の グローバル展開 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
5G移行とデータ消費の増加
米国人は2024年に132兆メガバイトのワイヤレスデータを使用し、35%成長の3年連続を記録しました。北米のモバイルデータトラフィックは2026年第1四半期に前年比22%増加しました。北米では2025年第3四半期までに3億6,300万件の5G接続が記録され、地域人口の約95%をカバーしています。[1]5G Americas、「米国が北米を先頭に世界をリードしながら5Gの普及率がほぼ100%に近づく」、5G Americas、5gamericas.org。 ユーザー1人あたりの月間消費量は2025年の25GBから2031年には52GBへと増加する見込みであり、カバレッジが成熟段階に達した後も継続的な投資が必要です。北米5Gサービス市場は、加入者数の増加だけでなく、差別化されたデータプランやエンタープライズサービスレベルにますます依存できるようになっています。
エンタープライズ インダストリー4.0とミッションクリティカルな接続性
プライベート5Gの普及は、孤立したパイロット段階から複数の事業拠点にわたる展開へと移行しています。ジョージア州にあるヒュダイの7.59 ビリオン 米ドル規模のメタプラントアメリカは、Nokia製プライベート5Gネットワークを使用して200台以上の自律移動ロボットを稼働させています。2025年には米国メーカーの半数以上が業務にAIを活用しており、61%が2027年までにAI投資を増加させると予想していました。エンタープライズ5Gの変革には5〜7年を要する可能性があり、早期に契約を確保した通信事業者にとって長期的なマネージドサービス関係を支えます。2026年7月、AT&Tとファーストレスポンダーネットワーク局は、アプリケーション固有のスライシングをサポートする公共安全向けの全国規模のスタンドアロンコアを稼働させました。
5G固定無線アクセスの拡大
北米5Gサービス市場における米国の主要3通信事業者は、2026年第1四半期に固定無線アクセス接続を約100万件追加しました。T-Mobile USは2025年末に固定無線アクセス接続数850万件を達成し、2030年の目標を1,500万件に引き上げました。米国連邦通信委員会は、2025年6月時点で米国における固定無線接続のライセンス数が1,150万件に達したと記録しており、2024年6月の890万件から増加しています。2026年第2四半期の固定無線アクセステストサンプルの70%を都市部ユーザーが占めており、ケーブル事業者との競争が農村部のブロードバンドギャップを超えて広がっていることを示しています。北米5Gサービス市場のプロバイダーは、固定無線アクセスが主流のブロードバンドサービスとなるにつれ、速度ベースの料金設定をより頻繁に採用しています。
CBRSおよびミッドバンドスペクトルの自由化
CBRSは米国のプライベート5Gネットワークの75%を支えており、全国で42万台以上の基地局が展開されています。製造業、港湾、キャンパス、エネルギー事業はこの共有スペクトルを使用してローカル無線ネットワークを構築しています。CBRSネットワークへの年間投資額は、2025年の3億200万 米ドルに続き、2026年には3億5,000万 米ドルに達すると予想されていました。TELUSはカナダのライセンス制度のもと、ブリティッシュコロンビア州およびアルバータ州において3,800MHz帯スペクトルライセンスを3億1,760万 カナダドル(2億3,350万 米ドル)で取得しました。北米におけるミッドバンドの人口カバレジは2024年末までに90%を超え、固定無線アクセスおよびエンタープライズネットワークの経済性を支えています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算) 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度と 長期にわたる回収期間 | -2.1% | 北米、特に 米国で最も深刻 | 中期(2〜4 年) |
| 許認可の摩擦と 複数管轄にわたる展開の遅延 | -1.7% | 米国と メキシコ、カナダにも一部影響 | 短期(2年 以内) |
| 消費者向け価格プレミアムの低さと ARPUの圧縮 | -1.3% | 米国と カナダ | 中期(2〜4 年) |
| サイバーセキュリティリスクと ベンダー供給制限 | -0.9% | 主に米国と カナダ | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と長期にわたる回収期間
高度なエンタープライズサービスからの収益が時間をかけて発展するため、ネットワーク投資は北米5Gサービス市場にとって引き続き大きな制約となっています。AT&Tは2026年3月、米国の接続インフラに対して5年間で2,500億 米ドル以上を投資することを約束しました。[2]AT&T、「AT&Tが米国の接続性向上に向けて2,500億米ドルの投資を発表」、AT&T、att.com。 Verizonは2026年の設備投資を160〜165億 米ドルと見込み、T-Mobileは100億 米ドルと見込んでいます。スモールセルおよびミリ波の展開は、特に通信事業者が高密度都市サービスのための容量を構築している場所では、長い償却期間を必要とします。スタンドアロンコア、スライシングプラットフォーム、AIネイティブRANソフトウェアは、スペクトルおよび無線インフラを超えたコストを追加し、統合アップグレードの回収期間を延長します。
許認可の摩擦と複数管轄にわたる展開の遅延
自治体の許認可、保存規制、アンテナ設置制限は、米国都市部におけるスモールセル展開を遅らせる可能性があります。これらの遅延は、基本的なカバレッジからエンタープライズグレードのサービスに必要な高密度容量への移行を遅らせる可能性があります。メキシコは2025年末時点でスペクトルオークションの替スケジュールを確定しておらず、提案された累積制限によりAT&Tは参加に消極的な姿勢を示しました。Telcelは2025年末までに人口カバレッジ60%を超えましたが、より広範な高密度化はスペクトル政策に依然として依存しています。424億5,000万 米ドルのBEADプログラムは農村部のブロードバンドを支援しますが、地方都市部の許認可障壁を解消するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:固定無線アクセスが収益構成を再編
拡張モバイルブロードバンドは2025年の北米5Gサービス市場シェアの55.43%を占め、スマートフォンの普及とビデオトラフィックに支えられています。ビデオはグローバルモバイルデータトラフィックの75%を占め、大容量モバイルサービスへの需要を持続させています。固定無線アクセスは、ミッドバンド5GがケーブルおよびDSLブロードバンドと競合できるため、2031年にかけてCAGR 21.23%で拡大する見込みです。超高信頼低遅延通信は公共安全および産業自動化を支援します。大規模マシンタイプ通信はスマートシティシステムおよびロジスティクス資産追跡を支援します。
グローバルの5G加入数は2031年末までに64億件に達すると予測されており、65%がスタンドアロン5Gを使用する見込みです。北米の5G加入普及率は90%に近づくか超えると予想されており、商業的な関心はサービス差別化へとシフトしています。速度ベースの料金は2026年の固定無線アクセスオファーの57%に登場しており、2024年の40%から増加しています。T-Mobileは5Gと衛星接続をマネージドビジネス固定無線オファーにバンドルしています。このアプローチは、北米5Gサービス市場においてアクセスハードウェアと並んでサービス品質とレジリエンスを重視するものです。


ネットワークアーキテクチャ別:スタンドアロン5Gがエンタープライズ収益ポテンシャルを解放
多くの通信事業者が当初4G LTEコア上で5Gを展開したため、ノンスタンドアロン5Gは2025年の北米5Gサービス市場規模の65.27%を占めていました。スタンドアロン5Gは2031年にかけてCAGR 23.47%で拡大する見込みです。AT&Tは2025年10月に全国規模のスタンドアロンコアを展開し、Verizonは2025年6月にスタンドアロン5Gを稼働させました。T-Mobileは2020年8月に全国規模でスタンドアロン5Gを展開し、スライシングポートフォリオの拡大を継続しています。
スタンドアロンアーキテクチャは、LTEフォールバックなしにネットワークスライシング、強制力のあるサービス品質、および分散エッジコンピューティングを実現します。これらの機能は、予測可能なパフォーマンスが求められる最高価値のエンタープライズ用途に関連しています。AT&Tは、レイテンシに敏感なワークロード向けにAWSおよびMicrosoft Azureと連携した分散エッジコンピューティングゾーンを米国全土で運営しています。カナダでは、Bellがグレータートロントおよびハミルトンエリアでn77スペクトルを使用したスタンドアロンコアを稼働させました。TELUSはカナダ西部の都市回廊を通じてスタンドアロンカバレッジを拡大しています。このアーキテクチャは、北米5Gサービス市場において通信事業者がエンタープライズ顧客に提供できるサービスカテゴリーを拡大します。
周波数帯域別:ミッドバンドが量的基盤を維持し、ミリ波が都市部の価値を追求
ミッドバンドは2025年に60.81%のシェアを占め、消費者向け、固定無線、プライベートネットワークサービスにおける北米5Gサービス市場の主要レイヤーであり続けました。3.45GHzのCバンドと3.55〜3.7GHzのCBRSは、ブロードバンド代替のためのカバレッジと容量を組み合わせています。ミリ波は高密度都市部において2031年にかけてCAGR 22.16%で拡大する見込みです。米国連邦通信委員会は5つの帯域にわたって4,600MHz以上の高帯域スペクトルを割り当てました。[3]米国連邦通信委員会、「ブロードバンドデータ収集」、米国連邦通信委員会、fcc.gov。 この割り当ては、ミリ波サービスにおける米国の商業的優位性を大幅に支えています。
Verizonは2025年第4四半期の都市部ミリ波テストで5.49Gbpsのピーク速度を記録しました。ミリ波のフットプリントは2024年初頭の75都市圏から2025年後半には91都市圏へと拡大しました。ローバンドサービスは、ユーザーがより高いスループットと低いレイテンシを必要とする場合に限界があります。そのため、予測期間中に収益はミッドバンドおよびミリ波サービス層へとシフトする可能性があります。FDD大規模MIMOは新たなスペクトル割り当てなしにミッドバンド容量を拡大できます。
エンドユーザー産業別:垂直産業全体でエンタープライズの多様化が加速
ITおよび通信は2025年に24.63%のシェアを占めており、同セクターが5Gサービスを消費するとともに他の垂直産業向けの展開を統合しているためです。自動車・モビリティ・輸送は2031年にかけてCAGR 21.38%で拡大する見込みです。ヒュンダイはジョージア州の施設でプライベート5Gを使用して200台以上の自律移動ロボットを調整しています。製造業、エネルギー、ユーティリティはCBRSベースのプライベートネットワーク経済性から恩恵を受けています。北米5Gサービス産業は主要な製造業調達においても標準ベースの相互運用性を必要としています。
CBRSは米国のプライベート5Gネットワークの75%を支えており、約260社のメーカーがエコシステムに参加していました。ヘルスケア、政府・防衛、銀行・金融サービス・保険・RegTechは依然として商業化の初期段階にあります。スタンドアロン5Gスライスは、信頼性の高い確定なパフォーマンスを必要とする用途を支援できます。2025年には米国メーカーの半数以上が業務にAIを活用しました。AIの導入と接続された業務との関連性は、エンタープライズ需要の継続的な基盤を提供します。
アプリケーション別:自律型V2Xが長期的な収益フロンティアを確立
ITおよび通信は2025年に22.87%のシェアを占め、クラウドコミュニケーション、コラボレーション、データ接続への5G活用を反映しています。自律走行車およびV2Xは2031年にかけてCAGR 24.27%で拡大する見込みです。アトランタは2025年9月に米国初のC-V2Xテクノロジーのデイワン展開地区となりました。ジョージア州運輸局と5GAAメンバーは恒久的な路側C-V2Xインフラを設置しました。この設置はパイロット活動から本番グレードの車両通信への移行を示すものでした。
Verizonのエッジトランスポーテーションエクスチェンジのユーザーにはアリゾナ商務局、デラウェア州運輸局、フォルクスワーゲングループオブアメリカが含まれています。[4]Verizon、「VerizonとQualcommがV2Xプラットフォームを強化」、Verizon、verizon.com。 スマートシティ、スマートビルディング、ヘルスケア、インダストリー4.0、ユーティリティ、資産追跡、イマーシブメディア、ゲーミング、公共安全が潜在的なアプリケーション基盤を広げています。AT&Tは2026年7月に公共安全用途向けの専用FirstNet 5Gスタンドアロンコアを稼働させました。IEEEが発表した研究は、5G URLLCをロボット自動化、予知保全、リアルタイム車両調整のための実現アーキテクチャとして特定しました。これらのユースケースは北米5Gサービス市場を消費者モビリティを超えて拡大させます。
地域分析
米国は2025年の北米5Gサービス市場シェアの88.46%を占め、ライセンス取得済み5Gスペクトルポートフォリオと大規模な通信事業者投資サイクルに支えられています。35/3Mbpsにおけるモバイル5G NRカバレッジは2025年6月時点で3億2,700万人、すなわち米国人口の95.2%に達しました。AT&Tの230億 米ドル規模のEchoStarスペクトル取得は2026年5月に米国連邦通信委員会の承認を受けました。これにより、ほぼすべての米国市場において全国規模のミッドバンドおよびローバンドスペクトル50MHzが追加されました。2026年7月に稼働したFirstNetスタンドアロンコアは、ミッションクリティカルなユーザー向けにアプリケーション固有のスライシングを提供します。
カナダの5G展開はベンダー移行とオープンRANへのコミットメントによって形成されています。TELUSは接続性とAI容量のために2030年までに660億 カナダドル(485億 米ドル)を投資することを約束しました。5Gカバレッジは2025年末でにカナダ人口の90%を超え、2026年には160棟以上の鉄塔が建設中でした。Rogersは2025年8月に3Gの段階的廃止を開始し、4Gおよび5G容量向けに850MHz帯スペクトルを解放しました。Bellはグレータートロントおよびハミルトンエリアでn77スペクトルを使用したスタンドアロンコアを稼働させました。[5]Rogers Communications、「Rogersがブリティッシュコロンビア州ハイウェイ97沿いの5Gサービスを拡大」、Rogers Communications、rogers.com。
メキシコは2031年にかけてCAGR 20.13%で拡大する見込みであり、北米5Gサービス市場において最も成長の速い地域となっています。Telcelは2025年末までに人口カバレッジ60%を超え、125都市以上で5Gサービスを運営しました。AT&Tメキシコは56都市をカバーし、Movistarは38都市をカバーしました。メキシコの未解決のスペクトルオークションスケジュールは、将来の高密度化を単一の支配的な通信事業者に集中させる可能性があります。スペクトル政策が解決された際には、北米製造サプライチェーンとの統合がロジスティクスおよび国境を越えた産業自動化におけるプライベート5G需要を支援できます。
競合環境
北米5Gサービス市場は通信事業者サービスにおいて中程度に集約されており、米国の主要3通信事業者、カナダの3つの既存事業者、TelcelとAT&Tが主導するメキシコの複占体制となっています。インフラおよびソフトウェアのエコシステムはより分散しています。通信事業者は解約率を低下させ、家庭およびエンタープライズとの関係を強化するために、光ファイバー、固定無線アクセス、5Gワイヤレスオファーを組み合わせています。AT&T、T-Mobile、Verizonは2026年に、デッドゾーン解消と衛星接続プーリングのための合弁事業設立について原則合意に達しました。この動きは、サービスレベルの競争と並行してインフラ協力が可能であることを示しています。
T-MobileとEricssonは2026年5月に、ライブ5G Advancedトラフィック上でAIネイティブRANスケジューラの商用試験を完了しした。試験では10%のスペクトル効率向上と最大15%のダウンリンクスループット向上が報告されました。Nokiaは2026年7月に、オープンなマルチベンダー展開をサポートするAIネイティブRANプラットフォームを発表しました。これらの動きは、AIネイティブRANと3GPPリリース18および19の機能をインフラ調達の中心に位置づけています。[6]Nokia、「Nokiaが業界初のAIネイティブRANプラットフォームで次世代無線の時代を定義」、Nokia、nokia.com。
MavenirはクラウドネイティブのオープンRANソフトウェアを提供し、CelonaはCBRSベースのエンタープライズプライベートネットワークに特化しています。DISH Wirelessは商用規模での課題にもかかわらず、クラウドネイティブのオープンRANアーキテクチャの追求を継続しています。QualcommによるAutotalksの買収は、最も成長の速いアプリケーション分野である自動車接続における同社のポジションを強化しました。米国連邦通信委員会の撤去・交換プログラムは、米国の新規展開におけるHuaweiおよびZTEの参加を制限しています。この制限は、北米5Gサービス市場全体で標準認定オープンRANサプライヤーへの需要を支えています。
北米5Gサービス産業のリーダー企業
Verizon Communications Inc.
T-Mobile US, Inc.
AT&T Inc.
Rogers Communications Inc.
BCE Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:AT&TはEricssonを選定し、新たに取得したEchoStarスペクトルの展開に向けた600MHz デュアルバンド無線機を提供することとなりました。これにより、屋内および農村部を含む無線容量、カバレッジ、信頼性、パフォーマンスの向上が支援されます。
- 2026年7月:AT&Tと共同構築されたFirstNetは、公共安全専用の全国規模の5Gスタンドアロンコアを展開しました。この専用コアは、ファーストレスポンダーに対してより高い信頼性、セキュリティ、制御、高速アップリンク速度、よび応答性の向上を提供するとともに、ミッションクリティカルコミュニケーションおよびその他の公共安全アプリケーション向けの将来的なアプリケーション固有機能をサポートするよう設計されています。
- 2026年7月:NokiaはanyRANソフトウェアとNVIDIAアクセラレーテッドコンピューティングに基づく商用AIネイティブRANプラットフォームを発表しました。このプラットフォームは3つのハードウェア展開パスをサポートしており、既存のAirScale展開向けのAIアクセラレーテッドアップグレードを含み、通信事業者が既存のインフラ投資を維持しながらAI-RAN機能を導入できるようにします。
- 2026年5月:AT&TはEchoStarスペクトル50MHzの取得を完了し、米国連邦通信委員会の承認を受けました。これはミッドバンド30MHzとローバンド20MHzで構成され、230億 米ドルで取得されました。この追加スペクトルは、特に農村部および十分なサービスを受けていない地域において、AT&Tの5G容量とカバレッジを強化することを目的としています。


北米5Gサービス市場レポートの調査範囲
北米5Gサービス市場レポートは、サービスタイプ(拡張モバイルブロードバンド、超高信頼低遅延通信、大規模マシンタイプ通信、固定無線アクセス)、ネットワークアーキテクチャ(ノンスタンドアロン5G、スタンドアロン5G)、周波数帯域(ローバンド、ミッドバンド、ミリ波)、エンドユーザー産業(ITおよび通信、自動車・モビリティ・輸送、製造・エネルギー・ユーティリティ、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険・RegTech、小売・メディア・Eコマース、政府・防衛・教育・公共セクター、その他産業)、アプリケーション(コミュニケーションおよびコラボレーション、資産追跡、スマートシティ、スマートビルディング、自律走行車および車両対あらゆるもの通信、スマートヘルスケア、インダストリー4.0、スマートユーティリティ、イマーシブメディアおよびゲーミング、公共安全およびミッションクリティカルコミュニケーション)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 拡張モバイルブロードバンド |
| 超高信頼低遅延通信 |
| 大規模マシンタイプ通信 |
| 固定無線アクセス |
| ノンスタンドアロン5G |
| スタンドアロン5G |
| ローバンド |
| ミッドバンド |
| ミリ波 |
| ITおよび通信 |
| 自動車・モビリティ・輸送 |
| 製造・エネルギー・ユーティリティ |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険・RegTech |
| 小売・メディア・Eコマース |
| 政府・防衛・教育・公共セクター |
| その他のエンドユーザー産業 |
| ITおよび通信 |
| コミュニケーションおよびコラボレーション |
| 資産追跡 |
| スマートシティ |
| スマートビルディング |
| 自律走行車および車両対あらゆるもの通信 |
| スマートヘルスケア |
| インダストリー4.0 |
| スマートユーティリティ |
| イマーシブメディアおよびゲーミング |
| 公共安全およびミッションクリティカルコミュニケーション |
| 米国 |
| カナダ |
| メキシコ |
| サービスタイプ別 | 拡張モバイルブロードバンド |
| 超高信頼低遅延通信 | |
| 大規模マシンタイプ通信 | |
| 固定無線アクセス | |
| ネットワークアーキテクチャ別 | ノンスタンドアロン5G |
| スタンドアロン5G | |
| 周波数帯域別 | ローバンド |
| ミッドバンド | |
| ミリ波 | |
| エンドユーザー産業別 | ITおよび通信 |
| 自動車・モビリティ・輸送 | |
| 製造・エネルギー・ユーティリティ | |
| ヘルスケアおよびライフサイエンス | |
| 銀行・金融サービス・保険・RegTech | |
| 小売・メディア・Eコマース | |
| 政府・防衛・教育・公共セクター | |
| その他のエンドユーザー産業 | |
| アプリケーション別 | ITおよび通信 |
| コミュニケーションおよびコラボレーション | |
| 資産追跡 | |
| スマートシティ | |
| スマートビルディング | |
| 自律走行車および車両対あらゆるもの通信 | |
| スマートヘルスケア | |
| インダストリー4.0 | |
| スマートユーティリティ | |
| イマーシブメディアおよびゲーミング | |
| 公共安全およびミッションクリティカルコミュニケーション | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |


レポートで回答される主要な質問
北米5Gサービス市場の規模はどのくらいですか?
北米5Gサービス市場規模は2026年に26.44 ビリオン 米ドルと推定され、CAGR 17.48%で2031年までに59.17 ビリオン 米ドルに達すると予測されています。
北米における5Gサービスの需要を牽引しているものは何ですか?
ワイヤレスデータ利用の増加、固定無線アクセス、プライベート5Gの展開、および産業自動化への需要が普及を支えています。
北米で最も急速に拡大している5Gサービスタイプはどれですか?
固定無線アクセスは2031年かけてCAGR 21.23%で拡大する見込みであり、他のサービスタイプを上回っています。
最も高い予測CAGRを持つネットワークアーキテクチャはどれですか?
スタンドアロン5Gはスライシング、品質管理、エッジコンピューティングを実現するため、2031年にかけてCAGR 23.47%で拡大する見込みです。
5Gサービスにおいて最も高い予測CAGRを持つアプリケーションはどれですか?
自律走行車およびV2Xは2031年にかけてCAGR 24.27%で拡大する見込みです。
北米で5Gサービスが最も急速に拡大している国はどこですか?
メキシコは製造業との連携とプライベートネットワーク普及の余地に支えられ、2031年にかけてCAGR 20.13%で拡大する見込みです。
最終更新日:



