
Tamaño y Participación del Mercado de Servicios 5G en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 21.85 Mil millones de dólares |
| Tamaño del Mercado (2026) | 26.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 59.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.48 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios 5G en América del Norte por Mordor Intelligence
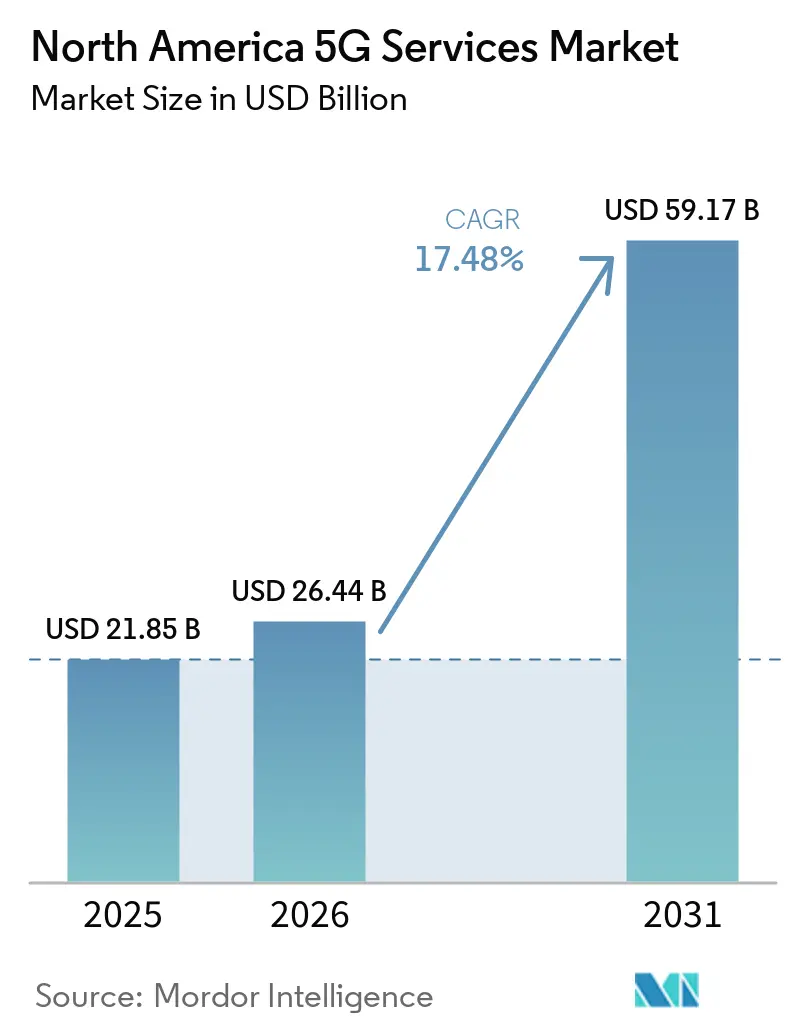
Se espera que el tamaño del Mercado de Servicios 5G en América del Norte crezca de 21,85 mil millones de USD en 2025 a 26,44 mil millones de USD en 2026, y se prevé que alcance los 59,17 mil millones de USD en 2031 a una CAGR del 17,48% durante el período 2026-2031.
El aumento del uso de datos inalámbricos, la adopción de redes privadas y la monetización del espectro respaldan la demanda en los servicios de consumo, empresariales e infraestructura. El mercado de servicios 5G en América del Norte ha superado la simple expansión de cobertura básica, dado que la cobertura de banda media ya alcanza a gran parte de la población. Los operadores tienen, por tanto, razones más sólidas para centrarse en la calidad del servicio, la segmentación de red y los ingresos por computación en el borde. El acceso inalámbrico fijo está ampliando la competencia en banda ancha en zonas urbanas y rurales, mientras que los usuarios industriales buscan conectividad confiable para la automatización y las aplicaciones de seguridad pública. Los planes de inversión difieren notablemente entre los operadores, lo que puede generar distintos plazos de capacidad de red y reforzar la competencia en cobertura, capacidad y ofertas combinadas.
Conclusiones Clave del Informe
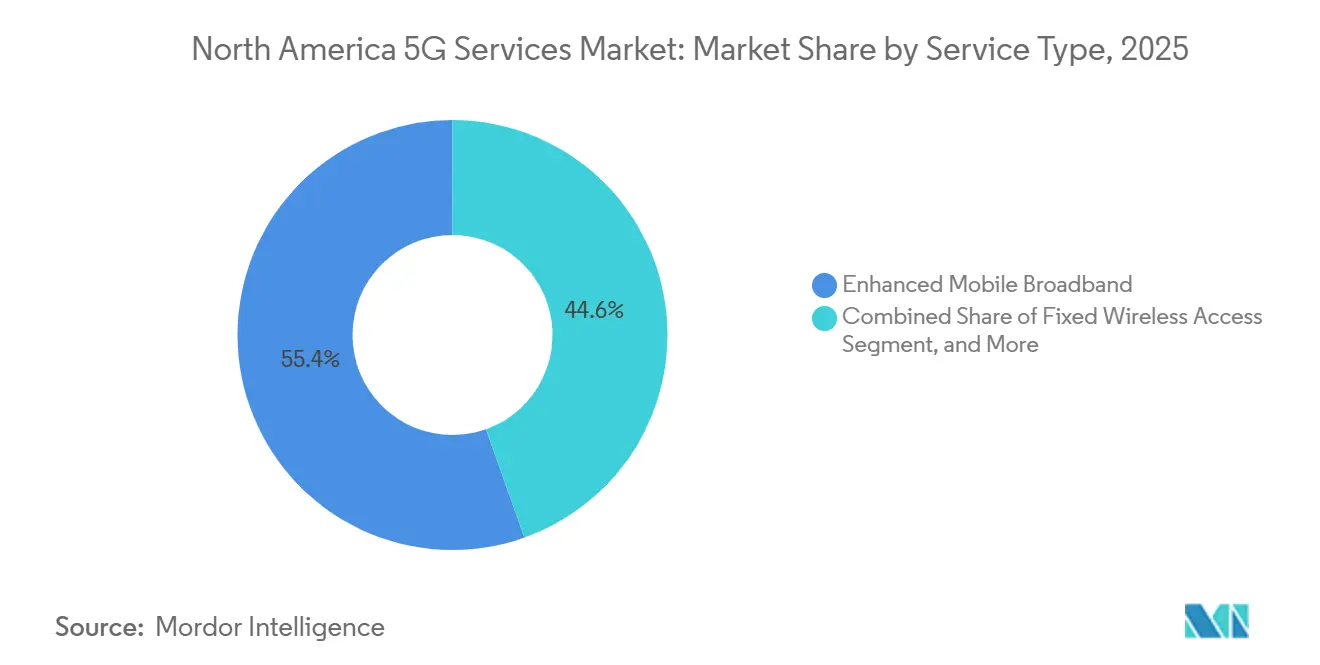
- Por tipo de servicio, la banda ancha móvil mejorada representó el 55,43% de la participación en ingresos del Mercado de Servicios 5G en América del Norte en 2025, mientras que se proyecta que el acceso inalámbrico fijo se expanda a una CAGR del 21,23% hasta 2031.
- Por arquitectura de red, el 5G no independiente representó el 65,27% de la participación del Mercado de Servicios 5G en América del Norte en 2025, mientras que se espera que el 5G independiente se expanda a una CAGR del 23,47% hasta 2031.
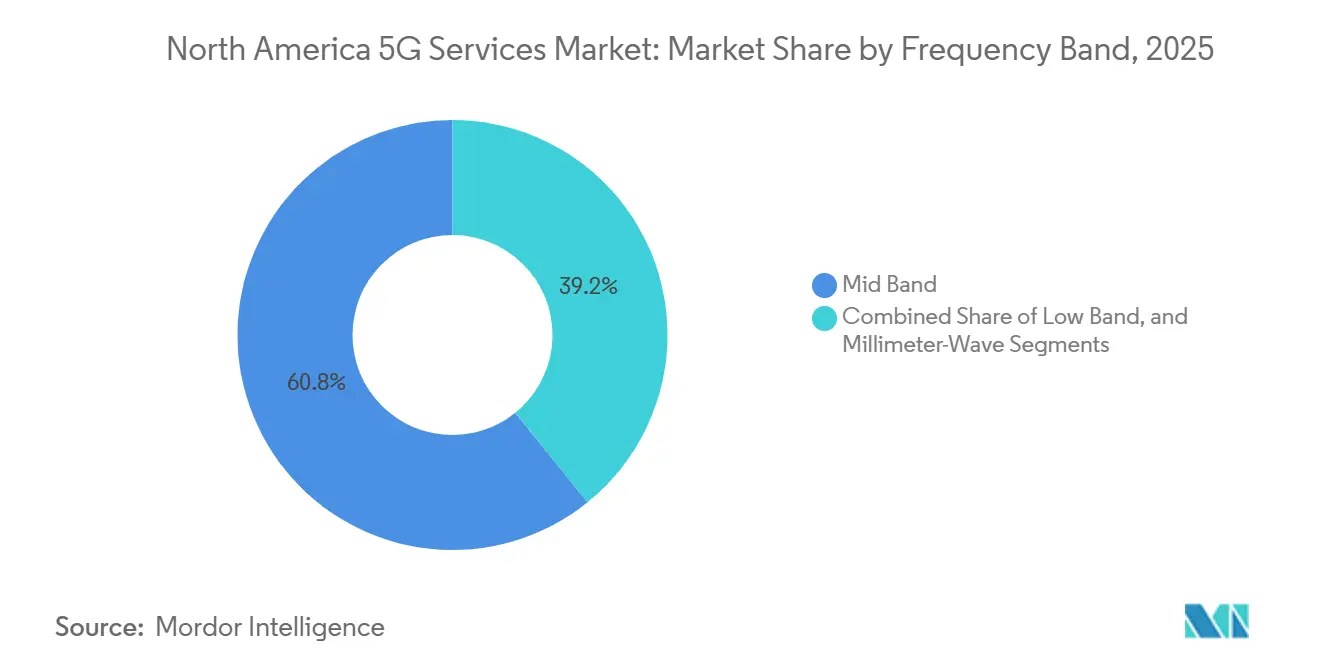
- Por banda de frecuencia, la banda media representó el 60,81% de la participación en 2025, mientras que se proyecta que las ondas milimétricas se expandan a una CAGR del 22,16% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones representaron el 24,63% de la participación en 2025, mientras que se espera que el sector automotriz, de movilidad y transporte se expanda a una CAGR del 21,38% hasta 2031.
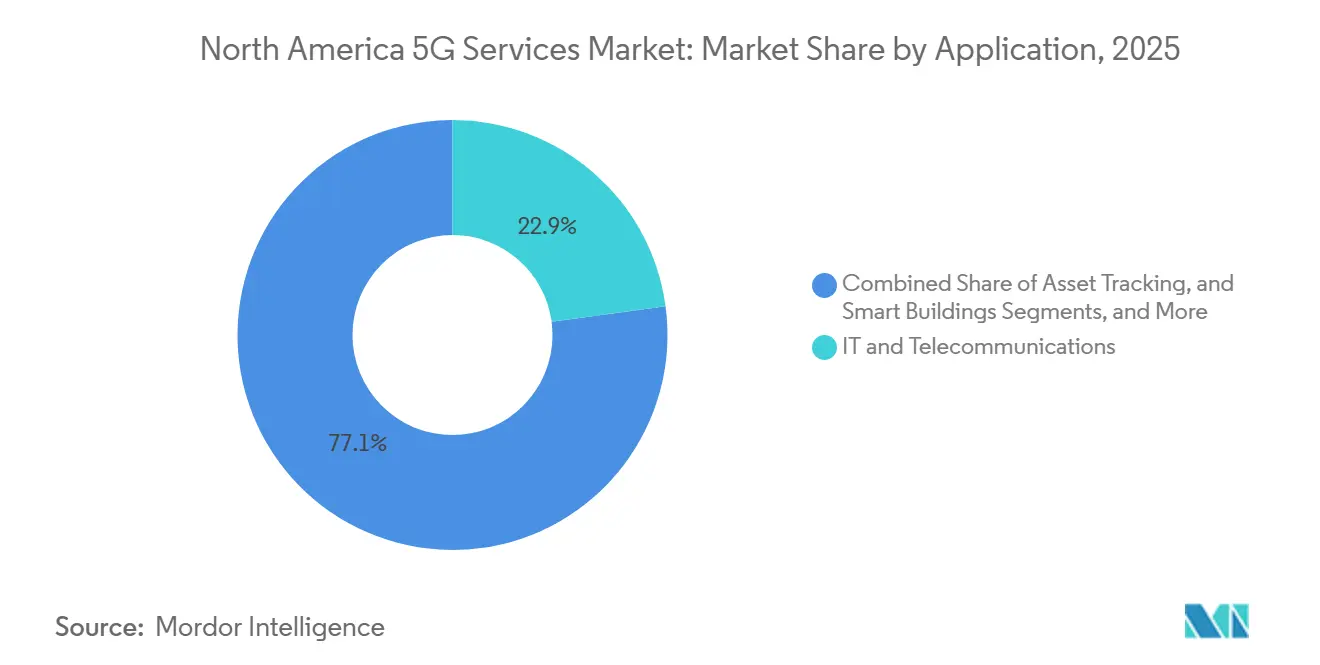
- Por aplicación, TI y telecomunicaciones representaron el 22,87% de la participación en 2025, mientras que se proyecta que los vehículos autónomos y V2X se expandan a una CAGR del 24,27% hasta 2031.
- Por geografía, Estados Unidos representó el 88,46% de la participación en 2025, mientras que se espera que México se expanda a una CAGR del 20,13% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios 5G en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Migración a 5G y Aumento del Consumo de Datos | +4.2% | América del Norte, con mayor intensidad en Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Industria 4.0 Empresarial y Conectividad de Misión Crítica | +3.5% | Núcleo en Estados Unidos y Canadá, con extensión a México | Mediano plazo (2-4 años) |
| Expansión del Acceso Inalámbrico Fijo 5G | +3.1% | Núcleo en Estados Unidos, con expansión hacia el Canadá rural y México | Corto plazo (≤ 2 años) |
| Liberalización del Espectro CBRS y de Banda Media | +2.6% | Principalmente Estados Unidos, con extensión temprana a Canadá | Mediano plazo (2-4 años) |
| 5G Independiente, Segmentación de Red y Monetización en el Borde | +2.3% | América del Norte, con mayor intensidad en Estados Unidos | Mediano plazo (2-4 años) |
| RAN Nativa de IA y Convergencia de Red en la Nube | +1.8% | Global, liderado por Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración a 5G y Aumento del Consumo de Datos
Los estadounidenses utilizaron 132 billones de megabytes de datos inalámbricos en 2024, marcando el tercer año consecutivo de crecimiento del 35%. El tráfico de datos móviles en América del Norte aumentó un 22% interanual en el primer trimestre de 2026. América del Norte registró 363 millones de conexiones 5G en el tercer trimestre de 2025, cubriendo cerca del 95% de la población regional.[1]5G Americas, "EE. UU. se acerca a la adopción universal del 5G mientras América del Norte lidera el mundo," 5G Americas, 5gamericas.org. Se proyecta que el consumo mensual por usuario aumente de 25 GB en 2025 a 52 GB en 2031, lo que requiere inversión continua incluso después de que la cobertura alcance niveles maduros. El mercado de servicios 5G en América del Norte puede depender cada vez más de planes de datos diferenciados y niveles de servicio empresarial, en lugar de basarse únicamente en la incorporación de nuevos suscriptores.
Industria 4.0 Empresarial y Conectividad de Misión Crítica
La adopción de 5G privado está pasando de pilotos aislados a despliegues en múltiples sitios operativos. La planta Metaplant America de Hyundai en Georgia, valorada en 7,59 mil millones de USD, utiliza una red 5G privada suministrada por Nokia para más de 200 robots móviles autónomos. Más de la mitad de los fabricantes estadounidenses utilizaron inteligencia artificial en sus operaciones en 2025, y el 61% esperaba que la inversión en IA aumentara para 2027. La transformación empresarial con 5G puede abarcar entre 5 y 7 años, lo que respalda relaciones de servicios gestionados a largo plazo para los operadores que aseguren contratos tempranos. En julio de 2026, AT&T y la Autoridad de Red de Primeros Respondedores activaron un núcleo independiente a nivel nacional para la seguridad pública que admite segmentación específica por aplicación.
Expansión del Acceso Inalámbrico Fijo 5G
Los 3 principales operadores de EE. UU. en el mercado de servicios 5G en América del Norte añadieron casi 1 millón de conexiones de acceso inalámbrico fijo en el primer trimestre de 2026. T-Mobile US cerró 2025 con 8,5 millones de conexiones de acceso inalámbrico fijo y elevó su objetivo para 2030 a 15 millones. La FCC registró 11,5 millones de conexiones inalámbricas fijas con licencia en Estados Unidos en junio de 2025, frente a los 8,9 millones de junio de 2024. Los usuarios urbanos representaron el 70% de las muestras de prueba de acceso inalámbrico fijo en el segundo trimestre de 2026, lo que demuestra que la competencia con los operadores de cable se extiende más allá de las brechas de banda ancha rural. Los proveedores en el mercado de servicios 5G en América del Norte utilizan cada vez más precios basados en velocidad a medida que el acceso inalámbrico fijo se convierte en una oferta de banda ancha convencional.
Liberalización del Espectro CBRS y de Banda Media
CBRS respalda el 75% de las redes 5G privadas de EE. UU., con más de 420.000 estaciones base desplegadas a nivel nacional. La manufactura, los puertos, los campus y las operaciones energéticas utilizan este espectro compartido para respaldar redes inalámbricas locales. Se esperaba que la inversión anual en redes CBRS alcanzara los 350 millones de USD en 2026, tras los 302 millones de USD en 2025. TELUS adquirió licencias de espectro de 3800 MHz en Columbia Británica y Alberta por 317,6 millones de CAD (233,5 millones de USD) bajo el marco de licencias de Canadá. La cobertura de población de banda media en América del Norte superó el 90% a finales de 2024, respaldando la economía del acceso inalámbrico fijo y las redes empresariales.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Períodos de Recuperación Prolongados | -2.1% | América del Norte, más agudo en Estados Unidos | Mediano plazo (2-4 años) |
| Fricción en Permisos y Retrasos en el Despliegue en Múltiples Jurisdicciones | -1.7% | Estados Unidos y México, con cierto impacto en Canadá | Corto plazo (≤ 2 años) |
| Débil Prima de Precio al Consumidor y Compresión del ARPU | -1.3% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad y Restricciones en el Suministro de Proveedores | -0.9% | Principalmente Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Períodos de Recuperación Prolongados
La inversión en redes sigue siendo una restricción importante para el mercado de servicios 5G en América del Norte, dado que los ingresos provenientes de servicios empresariales avanzados se desarrollan con el tiempo. AT&T se comprometió a más de 250 mil millones de USD durante 5 años para la infraestructura de conectividad de EE. UU. en marzo de 2026.[2]AT&T, "AT&T anuncia un compromiso de 250 mil millones de USD para avanzar en la conectividad de EE. UU.," AT&T, att.com. Verizon orientó un gasto de capital de 16.000-16.500 millones de USD para 2026, mientras que T-Mobile orientó 10.000 millones de USD. Los despliegues de pequeñas celdas y ondas milimétricas requieren largos períodos de amortización, especialmente donde los operadores están construyendo capacidad para servicios urbanos densos. Los núcleos independientes, las plataformas de segmentación y el software de RAN nativa de IA añaden costos más allá del espectro y la infraestructura de radio, extendiendo los períodos de recuperación para las actualizaciones integradas.
Fricción en Permisos y Retrasos en el Despliegue en Múltiples Jurisdicciones
Los permisos municipales, las normas de preservación y los límites de ubicación de antenas pueden retrasar el despliegue de pequeñas celdas en zonas urbanas de EE. UU. Estos retrasos pueden ralentizar el paso de la cobertura básica hacia la capacidad densa requerida para los servicios de nivel empresarial. México no había confirmado un calendario de subastas de espectro de reemplazo a finales de 2025, y los límites de acumulación propuestos llevaron a AT&T a señalar su reticencia a participar. Telcel había superado el 60% de cobertura de población a finales de 2025, pero una densificación más amplia sigue dependiendo de la política de espectro. El programa BEAD de 42.500 millones de USD respalda la banda ancha rural, pero no resuelve las barreras locales de permisos urbanos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Acceso Inalámbrico Fijo Remodela la Combinación de Ingresos
La banda ancha móvil mejorada representó el 55,43% de la participación del mercado de servicios 5G en América del Norte en 2025, respaldada por la adopción de teléfonos inteligentes y el tráfico de video. El video representó el 75% del tráfico global de datos móviles, lo que sostuvo la demanda de servicios móviles de alta capacidad. Se proyecta que el acceso inalámbrico fijo se expanda a una CAGR del 21,23% hasta 2031, dado que el 5G de banda media puede competir con la banda ancha por cable y DSL. Las comunicaciones de baja latencia y alta fiabilidad respaldan la seguridad pública y la automatización industrial. Las comunicaciones masivas de tipo máquina respaldan los sistemas de ciudades inteligentes y el seguimiento de activos logísticos.
Se proyecta que las suscripciones globales de 5G alcancen los 6.400 millones a finales de 2031, con el 65% utilizando 5G independiente. Se espera que la penetración de suscripciones 5G en América del Norte se aproxime o supere el 90%, lo que desplaza la atención comercial hacia la diferenciación de servicios. Las tarifas basadas en velocidad aparecieron en el 57% de las ofertas de acceso inalámbrico fijo en 2026, frente al 40% en 2024. T-Mobile ha combinado la conectividad 5G y satelital en una oferta gestionada de acceso inalámbrico fijo para empresas. Este enfoque sitúa la calidad del servicio y la resiliencia junto al hardware de acceso en el mercado de servicios 5G en América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Arquitectura de Red: El 5G Independiente Desbloquea el Potencial de Ingresos Empresariales
El 5G no independiente representó el 65,27% del tamaño del mercado de servicios 5G en América del Norte en 2025, dado que muchos operadores lanzaron inicialmente el 5G sobre núcleos 4G LTE. Se espera que el 5G independiente se expanda a una CAGR del 23,47% hasta 2031. AT&T lanzó un núcleo independiente a nivel nacional en octubre de 2025, y Verizon activó el 5G independiente en junio de 2025. T-Mobile lanzó el 5G independiente a nivel nacional en agosto de 2020 y continuó expandiendo su cartera de segmentación.
La arquitectura independiente permite la segmentación de red, la calidad de servicio aplicable y la computación en el borde distribuida sin recurso a LTE. Estas capacidades son relevantes para los usos empresariales de mayor valor donde se requiere un rendimiento predecible. AT&T opera zonas de computación en el borde distribuidas en todo Estados Unidos con AWS y Microsoft Azure para cargas de trabajo sensibles a la latencia. En Canadá, Bell activó un núcleo independiente utilizando espectro n77 en el Área Metropolitana de Toronto y Hamilton. TELUS está extendiendo la cobertura independiente a través de los corredores urbanos del oeste de Canadá. Esta arquitectura amplía las categorías de servicios que los operadores pueden ofrecer a los clientes empresariales en el mercado de servicios 5G en América del Norte.
Por Banda de Frecuencia: La Banda Media Mantiene el Ancla de Volumen, las Ondas Milimétricas Persiguen el Valor Urbano
La banda media representó el 60,81% de la participación en 2025 y se mantuvo como la capa principal del mercado de servicios 5G en América del Norte para los servicios de consumo, acceso inalámbrico fijo y redes privadas. La banda C a 3,45 GHz y CBRS a 3,55-3,7 GHz combinan cobertura y capacidad para la sustitución de banda ancha. Se proyecta que las ondas milimétricas se expandan a una CAGR del 22,16% hasta 2031 en ubicaciones urbanas densas. La FCC asignó más de 4.600 MHz de espectro de alta banda en 5 bandas.[3]Comisión Federal de Comunicaciones, "Recopilación de Datos de Banda Ancha," Comisión Federal de Comunicaciones, fcc.gov. Esta asignación respalda una ventaja comercial sustancial de EE. UU. en los servicios de ondas milimétricas.
Verizon registró velocidades máximas de 5,49 Gbps en pruebas de ondas milimétricas urbanas en el cuarto trimestre de 2025. Su huella de ondas milimétricas se expandió de 75 áreas metropolitanas a principios de 2024 a 91 áreas en la segunda mitad de 2025. Los servicios de banda baja enfrentan limitaciones donde los usuarios requieren mayor rendimiento y menor latencia. Los ingresos pueden, por tanto, desplazarse hacia los niveles de servicio de banda media y ondas milimétricas durante el período de pronóstico. El MIMO masivo FDD puede ampliar la capacidad de banda media sin una nueva asignación de espectro.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Diversificación Empresarial en Verticales se Acelera
TI y telecomunicaciones representaron el 24,63% de la participación en 2025, dado que el sector tanto consume servicios 5G como integra despliegues para otras verticales. Se espera que el sector automotriz, de movilidad y transporte se expanda a una CAGR del 21,38% hasta 2031. Hyundai utiliza 5G privado en su instalación de Georgia para coordinar más de 200 robots móviles autónomos. La manufactura, la energía y los servicios públicos se benefician de la economía de las redes privadas basadas en CBRS. La industria de servicios 5G en América del Norte también requiere interoperabilidad basada en estándares en las principales adquisiciones de manufactura.
CBRS respalda el 75% de las redes 5G privadas de EE. UU., y cerca de 260 fabricantes estaban activos en el ecosistema. La atención médica, el gobierno y la defensa, la banca, los servicios financieros, los seguros y RegTech se encuentran en etapas comerciales más tempranas. Las segmentaciones de 5G independiente pueden respaldar usos que requieren un rendimiento confiable y determinista. Más de la mitad de los fabricantes estadounidenses utilizaron inteligencia artificial en sus operaciones en 2025. Este vínculo entre la adopción de IA y las operaciones conectadas proporciona una base continua para la demanda empresarial.
Por Aplicación: Los Vehículos Autónomos V2X Anclan la Frontera de Ingresos a Largo Plazo
TI y telecomunicaciones representaron el 22,87% de la participación en 2025, lo que refleja el uso empresarial del 5G para comunicaciones en la nube, colaboración y conectividad de datos. Se proyecta que los vehículos autónomos y V2X se expandan a una CAGR del 24,27% hasta 2031. Atlanta se convirtió en el primer Distrito de Despliegue del Día Uno de C-V2X en EE. UU. en septiembre de 2025. El Departamento de Transporte de Georgia y los miembros de 5GAA instalaron infraestructura permanente de C-V2X en la vía pública. Esta instalación marcó el paso de la actividad piloto hacia las comunicaciones vehiculares de nivel productivo.
La Plataforma de Intercambio de Transporte en el Borde de Verizon cuenta con usuarios como la Autoridad de Comercio de Arizona, el Departamento de Transporte de Delaware y Volkswagen Group of America.[4]Verizon, "Verizon y Qualcomm intensifican las plataformas V2X," Verizon, verizon.com. Las ciudades inteligentes, los edificios inteligentes, la atención médica, la Industria 4.0, los servicios públicos, el seguimiento de activos, los medios inmersivos, los videojuegos y la seguridad pública amplían la base potencial de aplicaciones. AT&T activó un núcleo 5G independiente dedicado a FirstNet en julio de 2026 para uso de seguridad pública. Una investigación publicada por el IEEE identificó el 5G URLLC como una arquitectura habilitadora para la automatización robótica, el mantenimiento predictivo y la coordinación vehicular en tiempo real. Estos casos de uso extienden el mercado de servicios 5G en América del Norte más allá de la movilidad del consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estados Unidos representó el 88,46% de la participación del mercado de servicios 5G en América del Norte en 2025, respaldado por su cartera de espectro 5G con licencia y el gran ciclo de inversión de los operadores. La cobertura 5G NR móvil a 35/3 Mbps alcanzó a 327 millones de personas, es decir, el 95,2% de la población de EE. UU., en junio de 2025. La adquisición de espectro EchoStar de AT&T por 23 mil millones de USD recibió la aprobación de la FCC en mayo de 2026. Esto añadió 50 MHz de espectro de banda media y banda baja a nivel nacional en casi todos los mercados de EE. UU. El núcleo independiente de FirstNet activado en julio de 2026 proporciona segmentación específica por aplicación para usuarios de misión crítica.
El camino del 5G en Canadá está marcado por las transiciones de proveedores y los compromisos con Open RAN. TELUS se comprometió a 66 mil millones de CAD (48.500 millones de USD) hasta 2030 para conectividad y capacidad de IA. Su cobertura 5G superó el 90% de la población de Canadá a finales de 2025, y tenía más de 160 torres de telefonía celular en construcción en 2026. Rogers comenzó a eliminar gradualmente el 3G en agosto de 2025 para liberar espectro de 850 MHz para la capacidad 4G y 5G. Bell activó un núcleo independiente utilizando espectro n77 en el Área Metropolitana de Toronto y Hamilton.[5]Rogers Communications, "Rogers amplía el servicio 5G a lo largo de la Autopista 97 en Columbia Británica," Rogers Communications, rogers.com.
Se espera que México se expanda a una CAGR del 20,13% hasta 2031, convirtiéndose en la geografía de más rápido crecimiento en el mercado de servicios 5G en América del Norte. Telcel superó el 60% de cobertura de población a finales de 2025 y operó servicios 5G en más de 125 ciudades. AT&T México cubrió 56 ciudades, mientras que Movistar cubrió 38 ciudades. El calendario de subasta de espectro sin resolver de México puede concentrar la futura densificación en un único operador dominante. La integración con las cadenas de suministro manufactureras de América del Norte puede respaldar la demanda de 5G privado en logística y automatización industrial transfronteriza cuando se resuelva la política de espectro.
Panorama Competitivo
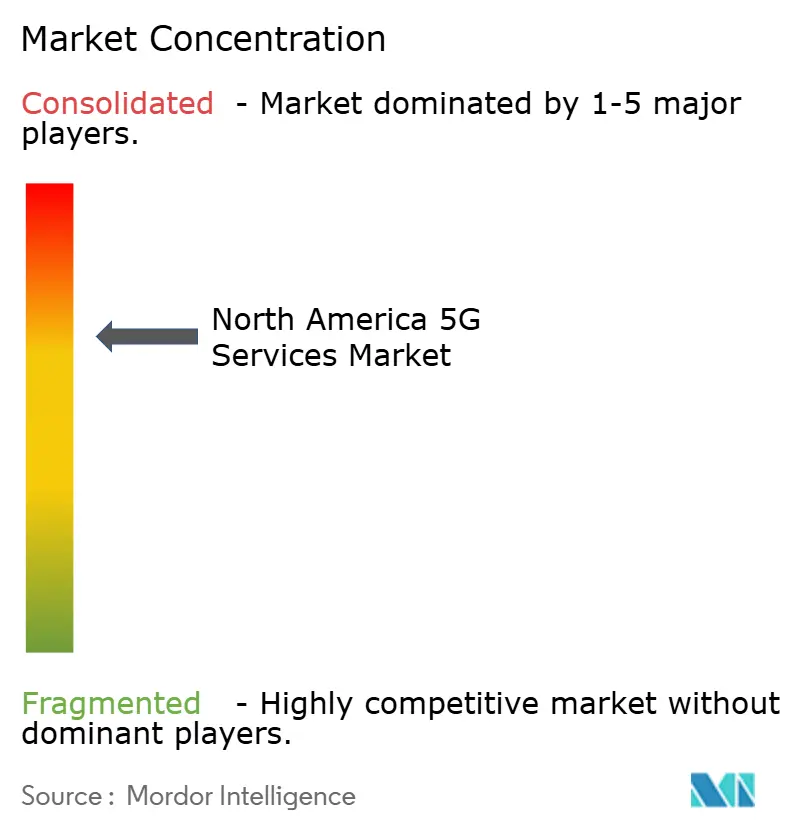
El mercado de servicios 5G en América del Norte está moderadamente consolidado en los servicios de operadores, con 3 grandes operadores de EE. UU., 3 operadores establecidos canadienses y un duopolio mexicano liderado por Telcel y AT&T. El ecosistema de infraestructura y software sigue siendo más fragmentado. Los operadores están combinando ofertas de fibra, acceso inalámbrico fijo y 5G inalámbrico para reducir la rotación de clientes y fortalecer las relaciones con hogares y empresas. AT&T, T-Mobile y Verizon alcanzaron un acuerdo de principio en 2026 para establecer una empresa conjunta para la eliminación de zonas sin cobertura y la agrupación de conectividad satelital. Este movimiento demuestra que la colaboración en infraestructura puede coexistir con la competencia a nivel de servicio.
T-Mobile y Ericsson completaron pruebas comerciales de un programador de RAN nativa de IA en tráfico 5G Advanced en vivo en mayo de 2026. Las pruebas reportaron ganancias de eficiencia espectral del 10% y hasta un 15% de mayor rendimiento de enlace descendente. Nokia lanzó una plataforma de RAN nativa de IA en julio de 2026 que admite despliegues abiertos y de múltiples proveedores. Estas acciones sitúan la RAN nativa de IA y la capacidad de las versiones 18 y 19 del 3GPP en el centro de las adquisiciones de infraestructura.[6]Nokia, "Nokia define la próxima era de la radio con la primera plataforma de RAN nativa de IA de la industria," Nokia, nokia.com.
Mavenir suministra software de Open RAN nativo en la nube, mientras que Celona se centra en redes privadas empresariales basadas en CBRS. DISH Wireless continúa persiguiendo una arquitectura de Open RAN nativa en la nube a pesar de los desafíos a escala comercial. La adquisición de Autotalks por parte de Qualcomm fortaleció su posición en la conectividad automotriz, que es el área de aplicación de más rápido crecimiento. El programa de reemplazo de la FCC limita la participación de Huawei y ZTE en los nuevos despliegues de EE. UU. Esta restricción respalda la demanda de proveedores de Open RAN certificados por estándares en todo el mercado de servicios 5G en América del Norte.
Líderes de la Industria de Servicios 5G en América del Norte
Verizon Communications Inc.
T-Mobile US, Inc.
AT&T Inc.
Rogers Communications Inc.
BCE Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: AT&T seleccionó a Ericsson para proporcionar radios de doble banda de 600 MHz para el despliegue del espectro EchoStar recién adquirido, respaldando mejoras en la capacidad inalámbrica, la cobertura, la fiabilidad y el rendimiento, incluso en interiores y zonas rurales.
- Julio de 2026: FirstNet, construido con AT&T, lanzó un núcleo 5G Independiente a nivel nacional dedicado exclusivamente a la seguridad pública. El núcleo dedicado está diseñado para proporcionar a los primeros respondedores mayor fiabilidad, seguridad, control, velocidades de enlace ascendente más rápidas y mayor capacidad de respuesta, al tiempo que respalda futuras capacidades específicas por aplicación para comunicaciones de misión crítica y otras aplicaciones de seguridad pública.
- Julio de 2026: Nokia lanzó una plataforma de RAN nativa de IA comercial basada en su software anyRAN y la computación acelerada de NVIDIA. La plataforma admite tres rutas de despliegue de hardware, incluida una actualización acelerada por IA para los despliegues AirScale existentes, lo que permite a los operadores introducir capacidades de IA-RAN preservando las inversiones en infraestructura existente.
- Mayo de 2026: AT&T completó su adquisición de 50 MHz de espectro EchoStar tras la aprobación de la FCC, comprendiendo 30 MHz de banda media y 20 MHz de banda baja por 23 mil millones de USD. El espectro adicional tiene como objetivo fortalecer la capacidad y la cobertura 5G de AT&T, particularmente en zonas rurales y desatendidas.


Alcance del Informe del Mercado de Servicios 5G en América del Norte
El Informe del Mercado de Servicios 5G en América del Norte está segmentado por Tipo de Servicio (Banda Ancha Móvil Mejorada, Comunicaciones de Baja Latencia y Alta Fiabilidad, Comunicaciones Masivas de Tipo Máquina y Acceso Inalámbrico Fijo), Arquitectura de Red (5G No Independiente y 5G Independiente), Banda de Frecuencia (Banda Baja, Banda Media y Ondas Milimétricas), Industria de Usuario Final (TI y Telecomunicaciones, Automotriz, Movilidad y Transporte, Manufactura, Energía y Servicios Públicos, Atención Médica y Ciencias de la Vida, Banca, Servicios Financieros, Seguros y RegTech, Comercio Minorista, Medios y Comercio Electrónico, Gobierno, Defensa, Educación y Sector Público, y Otras Industrias), Aplicación (Comunicación y Colaboración, Seguimiento de Activos, Ciudades Inteligentes, Edificios Inteligentes, Vehículos Autónomos y Vehículo a Todo, Atención Médica Inteligente, Industria 4.0, Servicios Públicos Inteligentes, Medios Inmersivos y Videojuegos, y Seguridad Pública y Comunicaciones de Misión Crítica) y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se proporcionan en términos de Valor (USD).
| Banda Ancha Móvil Mejorada |
| Comunicaciones de Baja Latencia y Alta Fiabilidad |
| Comunicaciones Masivas de Tipo Máquina |
| Acceso Inalámbrico Fijo |
| 5G No Independiente |
| 5G Independiente |
| Banda Baja |
| Banda Media |
| Ondas Milimétricas |
| TI y Telecomunicaciones |
| Automotriz, Movilidad y Transporte |
| Manufactura, Energía y Servicios Públicos |
| Atención Médica y Ciencias de la Vida |
| Banca, Servicios Financieros, Seguros y RegTech |
| Comercio Minorista, Medios y Comercio Electrónico |
| Gobierno, Defensa, Educación y Sector Público |
| Otras Industrias de Usuario Final |
| TI y Telecomunicaciones |
| Comunicación y Colaboración |
| Seguimiento de Activos |
| Ciudades Inteligentes |
| Edificios Inteligentes |
| Vehículos Autónomos y Vehículo a Todo |
| Atención Médica Inteligente |
| Industria 4.0 |
| Servicios Públicos Inteligentes |
| Medios Inmersivos y Videojuegos |
| Seguridad Pública y Comunicaciones de Misión Crítica |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Servicio | Banda Ancha Móvil Mejorada |
| Comunicaciones de Baja Latencia y Alta Fiabilidad | |
| Comunicaciones Masivas de Tipo Máquina | |
| Acceso Inalámbrico Fijo | |
| Por Arquitectura de Red | 5G No Independiente |
| 5G Independiente | |
| Por Banda de Frecuencia | Banda Baja |
| Banda Media | |
| Ondas Milimétricas | |
| Por Industria de Usuario Final | TI y Telecomunicaciones |
| Automotriz, Movilidad y Transporte | |
| Manufactura, Energía y Servicios Públicos | |
| Atención Médica y Ciencias de la Vida | |
| Banca, Servicios Financieros, Seguros y RegTech | |
| Comercio Minorista, Medios y Comercio Electrónico | |
| Gobierno, Defensa, Educación y Sector Público | |
| Otras Industrias de Usuario Final | |
| Por Aplicación | TI y Telecomunicaciones |
| Comunicación y Colaboración | |
| Seguimiento de Activos | |
| Ciudades Inteligentes | |
| Edificios Inteligentes | |
| Vehículos Autónomos y Vehículo a Todo | |
| Atención Médica Inteligente | |
| Industria 4.0 | |
| Servicios Públicos Inteligentes | |
| Medios Inmersivos y Videojuegos | |
| Seguridad Pública y Comunicaciones de Misión Crítica | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios 5G en América del Norte?
El tamaño del mercado de servicios 5G en América del Norte se estima en 26,44 mil millones de USD en 2026 y se proyecta que alcance los 59,17 mil millones de USD en 2031 a una CAGR del 17,48%.
¿Qué está impulsando la demanda de servicios 5G en América del Norte?
El aumento del uso de datos inalámbricos, el acceso inalámbrico fijo, el despliegue de 5G privado y la demanda de automatización industrial están respaldando la adopción.
¿Qué tipo de servicio 5G se está expandiendo más rápido en América del Norte?
Se proyecta que el acceso inalámbrico fijo se expanda a una CAGR del 21,23% hasta 2031, por delante de los demás tipos de servicio enumerados.
¿Qué arquitectura de red tiene la CAGR proyectada más alta?
Se espera que el 5G independiente se expanda a una CAGR del 23,47% hasta 2031, dado que permite la segmentación, los controles de calidad y la computación en el borde.
¿Qué aplicación tiene la CAGR proyectada más alta para los servicios 5G?
Se proyecta que los vehículos autónomos y V2X se expandan a una CAGR del 24,27% hasta 2031.
¿Qué país se está expandiendo más rápido en servicios 5G en América del Norte?
Se espera que México se expanda a una CAGR del 20,13% hasta 2031, respaldado por los vínculos manufactureros y el alcance para la adopción de redes privadas.
Última actualización de la página el:



